
Tamaño y participación del mercado de pagos de Alemania
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Período de Datos Pronosticados | 2026 - 2031 |
| Tamaño del mercado en el año base (2025) | 220.71 Mil millones de dólares |
| Tamaño del Mercado (2026) | 247.9 Mil millones de dólares |
| Tamaño del Mercado (2031) | 443.14 Mil millones de dólares |
| Growth Rate (2026 - 2031) | 12.32 % |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del mercado de pagos de Alemania por Mordor Intelligence
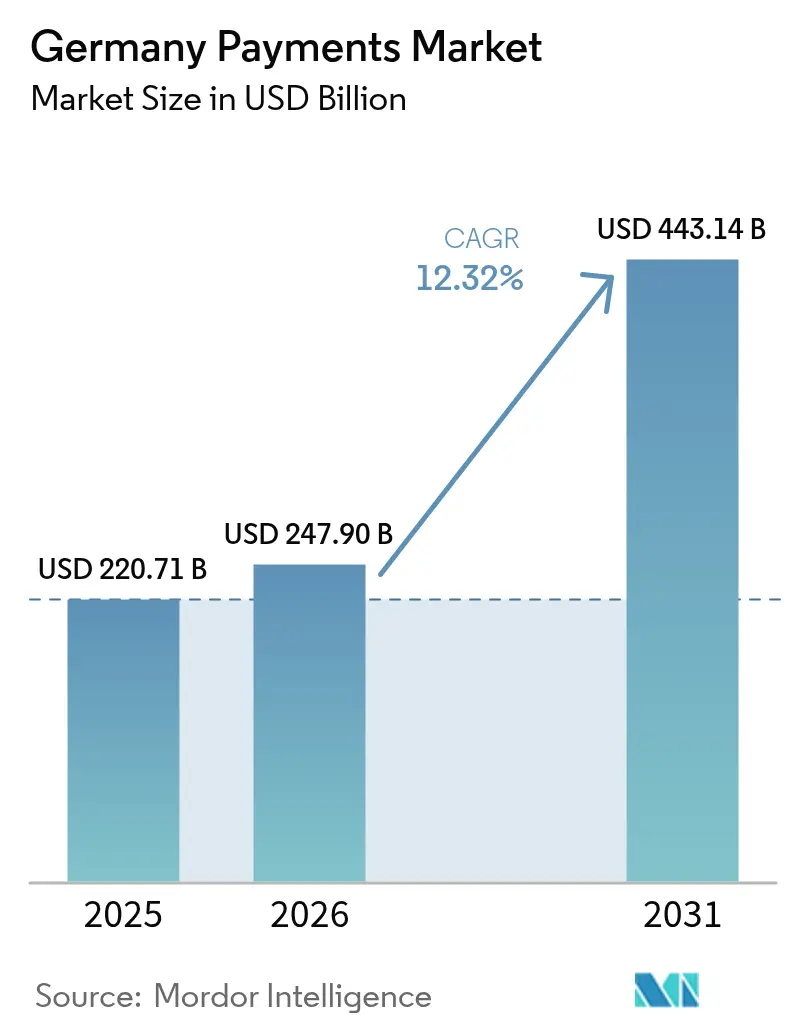
El tamaño del mercado de pagos de Alemania en 2026 se estima en 247,9 mil millones de USD, creciendo desde el valor de 2025 de 220,71 mil millones de USD con proyecciones para 2031 que muestran 443,14 mil millones de USD, creciendo a una CAGR del 12,32% durante 2026-2031. El repunte señala una transición decisiva del efectivo hacia instrumentos digitales, impulsada por el Reglamento de Pagos Instantáneos, la penetración de las carteras móviles y los preparativos del Banco Central Europeo para un euro digital. Las transacciones en el punto de venta (POS) siguen siendo el ancla del comercio diario, pero el comercio electrónico, los planes de compra ahora y paga después (BNPL) y las transferencias en tiempo real están acelerando las curvas de adopción a medida que los comerciantes buscan liquidaciones más rápidas y datos más enriquecidos.[1]Banco Central Europeo, "Informe de la Fase de Preparación del Euro Digital," ecb.europa.eu Los esquemas de tarjetas protegen los volúmenes de los operadores establecidos mediante la tokenización y la autenticación reforzada de clientes, mientras que los bancos nacionales aprovechan los carriles SEPA Instant para construir propuestas de cuenta a cuenta. La presión competitiva se intensifica a medida que Wero, PayPal y Klarna escalan soluciones integradas que eluden la economía de intercambio de tarjetas heredada. Los principales riesgos incluyen los límites de comisiones, la obsolescencia de la banca principal y la presión de costes vinculada a la inflación sobre los procesadores; sin embargo, cada viento en contra también empuja a los proveedores hacia servicios de asesoramiento y datos de mayor margen dentro del mercado de pagos de Alemania.
Conclusiones clave del informe
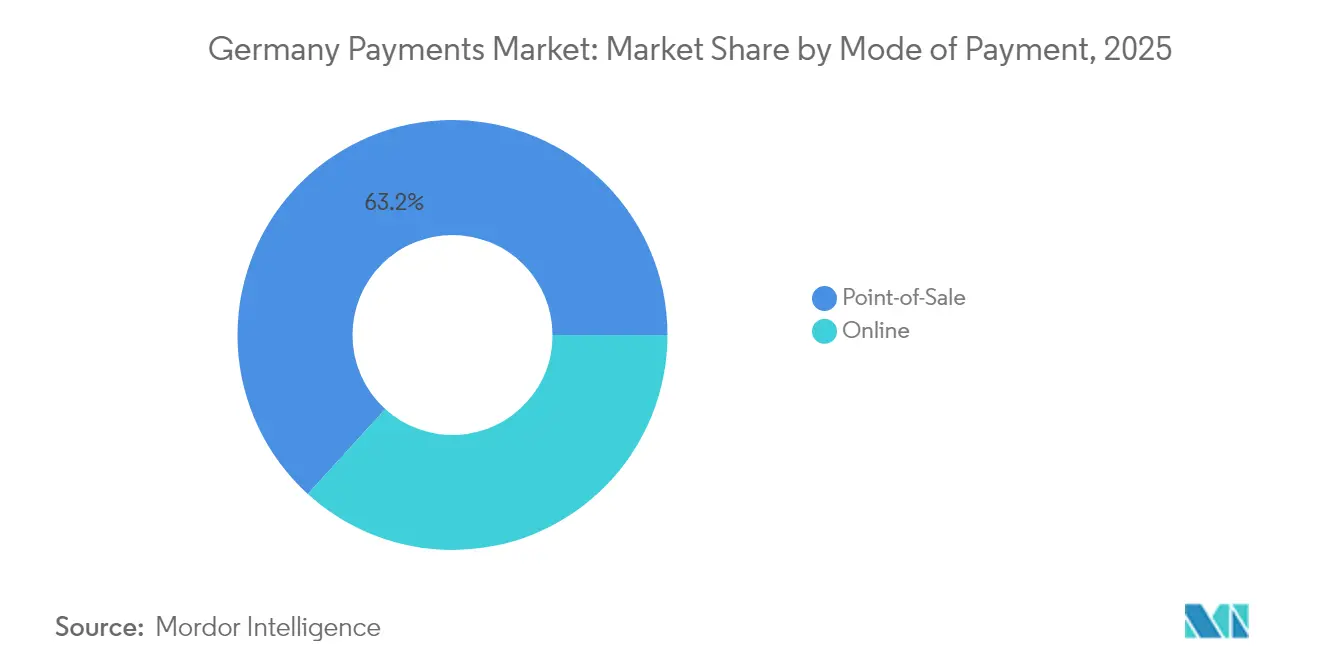
- Por modo de pago, los pagos con tarjeta en el punto de venta lideraron con el 37,62% de la participación del mercado de pagos de Alemania en 2025; el pago en punto de venta en general mantuvo una participación de aproximadamente el 63,25%; se prevé que las carteras digitales crezcan a una CAGR del 15,74% hasta 2031.
- Por canal de interacción, el punto de venta retuvo el 69,85% de la cuota de ingresos en 2025, mientras que se proyecta que el comercio electrónico se expanda a una CAGR del 14,25% hasta 2031.
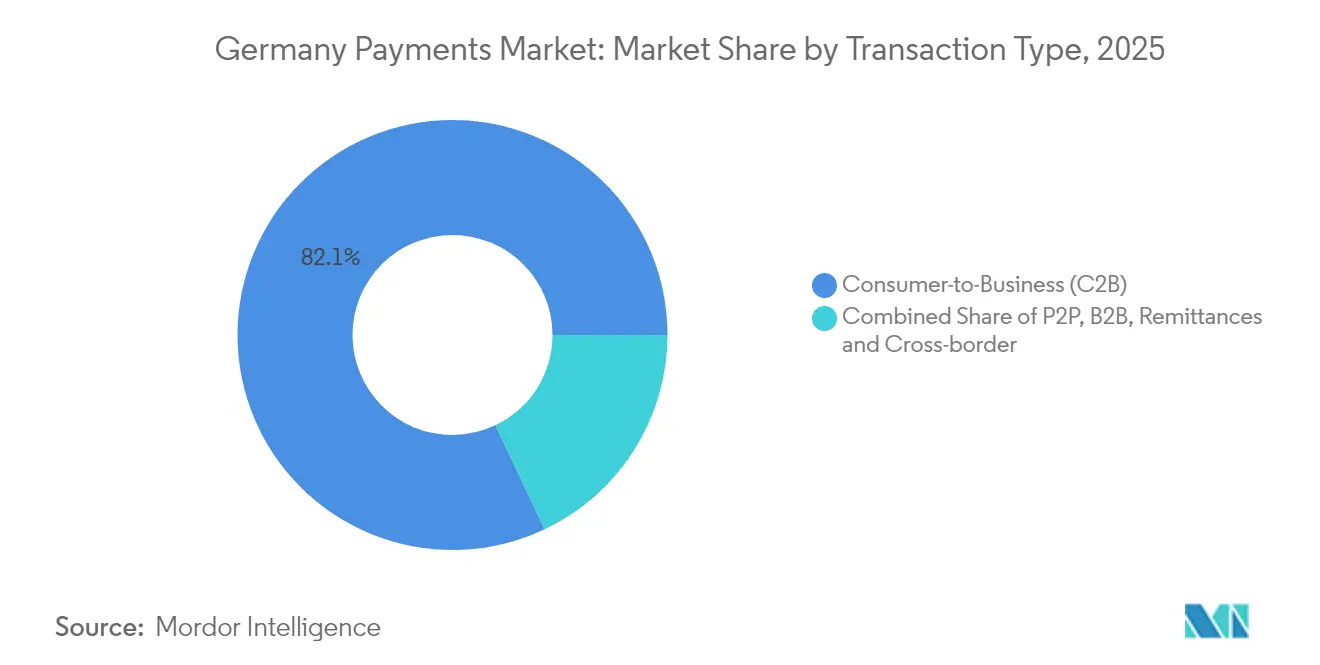
- Por tipo de transacción, los flujos de consumidor a empresa captaron el 82,05% de los volúmenes de 2025; los pagos de persona a persona deberían acelerarse a una CAGR del 17,2% hasta 2031.
- Por industria del usuario final, el comercio minorista mantuvo el 29,25% de la participación del tamaño del mercado de pagos de Alemania en 2025, mientras que la hospitalidad y los viajes avanzan a una CAGR del 14,65% hasta 2031.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e información del mercado de pagos de Alemania
Análisis del impacto de los impulsores*
| Impulsor | (~) % de impacto en la previsión de CAGR | Relevancia geográfica | Horizonte temporal del impacto |
|---|---|---|---|
| Explosión de la aceptación de carteras móviles en los terminales POS alemanes | +2.8% | Nacional, con ganancias tempranas en Berlín, Múnich, Hamburgo | Mediano plazo (2-4 años) |
| Auge del comercio electrónico que impulsa los volúmenes de tarjetas sin presencia física | +3.2% | Nacional, más fuerte en centros urbanos | Corto plazo (≤ 2 años) |
| Infraestructura de pagos instantáneos respaldada por el gobierno impulsa el mercado | +2.1% | A escala de la UE, concentrada en Alemania | Corto plazo (≤ 2 años) |
| Creciente adopción de compra ahora y paga después (BNPL) entre los millennials | +1.9% | Nacional, con proyección hacia Austria y Suiza | Mediano plazo (2-4 años) |
| Demanda de los comerciantes de experiencias de pago omnicanal | +1.7% | Nacional, regiones enfocadas en el comercio minorista | Mediano plazo (2-4 años) |
| Alianzas de empresas de tecnología financiera que habilitan casos de uso de pagos integrados | +1.4% | Nacional, B2B concentrado en Fráncfort y Stuttgart | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Explosión de la aceptación de carteras móviles en los terminales POS alemanes
El debut de pago sin contacto de PayPal en 2025, habilitado por el acceso de la Ley de Mercados Digitales al chipset NFC de Apple, eliminó una barrera técnica de larga data y permitió que las carteras no bancarias compitieran directamente con Apple Pay y Google Pay en 286.000 terminales de VR Payment.[2]VR Payment, "Estadísticas de la Red de Terminales 2025," vr-payment.de Las colas en los comercios se acortaron, los datos de pago mejoraron y el uso móvil aumentó a medida que el efectivo perdió relevancia. Los bancos respondieron integrando tokens de girocard en las carteras de Android e iOS para mantener su posición preferente en el momento del pago. El efecto de red se retroalimenta: cada comerciante que acepta el pago anima a más consumidores, quienes a su vez presionan a otros comerciantes para que actualicen sus sistemas. A mediano plazo, el impulso añade 2,8 puntos porcentuales a la CAGR del mercado de pagos de Alemania, especialmente en los microsegmentos urbanos de alto tráfico.
Auge del comercio electrónico que impulsa los volúmenes de tarjetas sin presencia física
Las compras en línea alcanzaron una penetración del 82% en los hogares en 2023 y siguen una trayectoria ascendente pronunciada. El despliegue de Clic para Pagar de Lidl y Kaufland redujo la fricción en la autenticación, aumentando la conversión al tiempo que permitía a Mastercard avanzar hacia su objetivo de tokenización del 100%. Los valores de cesta más altos y la mayor frecuencia de compra en los canales digitales otorgan a los proveedores de pagos un apalancamiento de ingresos incluso cuando el comercio minorista físico se estabiliza. Los proyectos de identidad digital y los estándares de pago con un clic convergen para reducir las tasas de fraude, impulsando aún más a los adoptantes tardíos hacia este canal. El resultado es un impulso de 3,2 puntos porcentuales al crecimiento general en el mercado de pagos de Alemania, con los volúmenes de tarjetas sin presencia física superando el crecimiento presencial en una proporción superior a 2:1.
La infraestructura de pagos instantáneos respaldada por el gobierno impulsa el mercado
La aceptación obligatoria de transferencias en tiempo real desde enero de 2025 obligó a todos los bancos a modernizar sus sistemas de compensación. Deutsche Bank procesó un 27% más de transferencias instantáneas en el primer mes, y las empresas comenzaron a trasladar los pagos a proveedores a los carriles disponibles 24/7 para mejorar la rotación del capital de trabajo. Las empresas de tecnología financiera explotan estos carriles mediante superposiciones de API, ofreciendo paneles de flujo de caja y enlaces de pago recurrente variable para los comerciantes de suscripción. Los carriles también sustentan la cartera paneuropea de Wero, creando una alternativa competitiva a las redes de tarjetas. Dado que la liquidación instantánea elimina la exposición a contracargos y reduce las comisiones de los esquemas, los comerciantes orientan a los clientes hacia ella con pequeños descuentos, ampliando la adopción. El beneficio estructural añade 2,1 puntos porcentuales a la CAGR del mercado de pagos de Alemania durante 2025-2030.
Creciente adopción de compra ahora y paga después entre los millennials
El salto del 30% en los ingresos de Klarna en 2024 confirmó que el BNPL ha entrado en la corriente principal. Los millennials alemanes que ingresan en tramos de mayor renta disponible prefieren los planes de pago en cuotas flexibles frente al crédito renovable. El BNPL integrado en la aplicación de PayPal para compras en tienda física extiende el modelo más allá de los carritos en línea. Los comerciantes valoran el aumento del valor medio del pedido y la menor tasa de abandono del proceso de pago, mientras que los consumidores disfrutan de la transparencia de costes. A medida que los reguladores endurecen las normas de solvencia, los principales proveedores se diferencian mediante el análisis de datos de banca abierta para mantener las tasas de impago bajo control. El mecanismo contribuye 1,9 puntos porcentuales a la expansión compuesta del mercado de pagos de Alemania y reconfigura la economía de las subvenciones a los comerciantes.
Análisis del impacto de las restricciones*
| Restricción | (~) % de impacto en la previsión de CAGR | Relevancia geográfica | Horizonte temporal del impacto |
|---|---|---|---|
| Límites de comisiones de intercambio que comprimen la economía de los emisores | -1.8% | A escala de la UE, concentrada en Alemania | Mediano plazo (2-4 años) |
| Sistemas de banca principal heredados que ralentizan el despliegue de API | -1.2% | Nacional, que afecta a los bancos tradicionales | Largo plazo (≥ 4 años) |
| Preocupaciones de los consumidores por la privacidad en la compartición de datos bajo la PSD2 | -0.9% | A escala de la UE, especialmente Alemania | Corto plazo (≤ 2 años) |
| Requisitos fragmentados de KYC/AML para pagos transfronterizos | -0.7% | Transfronterizo en la UE, que afecta a los bancos alemanes | Mediano plazo |
| Fuente: Mordor Intelligence | |||
Límites de comisiones de intercambio que comprimen la economía de los emisores
Los límites de comisiones propuestos podrían desplazar 502 millones de USD de la economía anual de los emisores hacia los comerciantes. Los bancos alemanes, por ello, aceleran las propuestas de cuenta a cuenta y buscan ingresos de tipo suscripción provenientes de la identidad digital o de complementos de fidelización. Los esquemas de tarjetas responden desagregando los servicios de valor añadido —puntuación de fraude, bóvedas de tokens, API de cuotas— para preservar su relevancia. Los emisores más pequeños, que carecen de escala, podrían retirarse por completo de las tarjetas de consumo, recortando los presupuestos de innovación y restando 1,8 puntos porcentuales a la CAGR que, de otro modo, sería sólida en el mercado de pagos de Alemania.[3]Regulador de Sistemas de Pago, "Cambios en las Comisiones de Esquemas de Tarjetas 2019-2024," psr.org.uk
Sistemas de banca principal heredados que ralentizan el despliegue de API
Muchos bancos alemanes aún operan con mainframes de los años ochenta que complican la exposición de datos en tiempo real. Las capas de middleware añaden latencia, elevan los costes de los proyectos y crean puntos de integración frágiles para los socios de tecnología financiera. A medida que las normas sucesoras de la PSD2 exigen API de nivel superior, la deuda tecnológica se convierte en un pasivo estratégico. El procesador Worldline ya ha reportado terminaciones de relaciones con comerciantes provocadas por retrasos en el cumplimiento normativo en lugar de factores de precio. A largo plazo, las demoras en la introducción de productos y la duplicación de esfuerzos diluyen el crecimiento, restando 1,2 puntos porcentuales a la trayectoria del mercado de pagos de Alemania.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de segmentos
Por modo de pago: las tarjetas continúan siendo el ancla, pero las carteras escalan más rápido
Los pagos con tarjeta en el punto de venta mantuvieron el 37,62% de la participación del mercado de pagos de Alemania en 2025, lo que subraya la familiaridad de los consumidores con las credenciales de débito girocard y de red dual. En general, el pago en punto de venta es el de mayor participación con el 63,25%. Las tarjetas de crédito y prepago juntas se mantuvieron por debajo del 15% porque muchos alemanes prefieren la liquidación inmediata al crédito renovable. Sin embargo, las carteras digitales, impulsadas por la política de NFC abierto y el alcance de SEPA Instant, se están expandiendo a una CAGR del 15,74%. Se prevé que su participación del tamaño del mercado de pagos de Alemania para los pagos en línea supere a las tarjetas en 2028. A diferencia de las tarjetas, las carteras pueden integrar fidelización, compra ahora y paga después, y verificación de identidad en una sola interfaz, convirtiéndolas en atractivos para la venta adicional de los comerciantes. El uso del efectivo está cayendo al rango de un solo dígito para las transacciones superiores a 50 EUR (54 USD) a medida que el transporte público y los recintos de eventos optan por la aceptación exclusiva mediante aproximación. Mientras tanto, los pagos con código QR y los dispositivos portátiles utilizan los carriles sin contacto, pero siguen siendo de nicho, captando menos del 2% del volumen de 2025. Durante el período de previsión, los reguladores vigilarán la concentración de carteras para garantizar el equilibrio competitivo, aunque la marea de consumidores se inclina claramente a favor de las credenciales de aproximación con el teléfono y en la aplicación.
Nota: Las participaciones de todos los segmentos individuales están disponibles al adquirir el informe


Por canal de interacción: el punto de venta físico domina, pero el comercio digital impulsa el crecimiento general
El entorno de comercio tradicional generó el 69,85% del valor de las transacciones de 2025, lo que refleja la densa presencia de supermercados y cadenas de descuento en Alemania. Sin embargo, el comercio electrónico registró una CAGR del 14,25%, añadiendo gasto incremental más rápido que los puntos de venta físicos. El comercio móvil, impulsado por la entrega en el mismo día y la cobertura 5G, representa más de la mitad de los pagos en línea en los corredores urbanos. El lanzamiento del pago sin contacto de PayPal difumina los límites entre canales al permitir a los compradores reutilizar la misma credencial en línea y en tienda. Esa convergencia anima a los comerciantes a invertir en bóvedas de tokens unificadas y plataformas de datos de clientes. Dentro del mercado de pagos de Alemania, las experiencias omnicanal reducirán las tasas de fraude exclusivamente en línea y armonizarán los programas de fidelización, apoyando un crecimiento rentable en ambos canales.
Por tipo de transacción: las compras de consumidores prevalecen mientras las transferencias entre pares se aceleran
Los flujos de consumidor a empresa representaron el 82,05% de los volúmenes de 2025 y continúan creciendo con el aumento de la facturación del comercio minorista. Los pagos de empresa a empresa son más lentos en digitalizarse debido a los hábitos de facturación por lotes y las dependencias de la planificación de recursos empresariales (ERP), aunque los pilotos de solicitud de pago basados en API insinúan cambios futuros. Las transferencias de persona a persona, que crecen a una CAGR del 17,2%, son el punto brillante. Los carriles de número de teléfono de Wero y el corredor de divisas One-Pay FX de Deutsche Bank reducen la fricción y comienzan a canibalizar el intercambio de efectivo y las transferencias giro en papel. Los corredores de remesas siguen siendo modestos en valor, pero se benefician de las interfaces de programación de aplicaciones (API) que reducen las comisiones por debajo del 1% y entregan los fondos en segundos. El movimiento de finanzas integradas también abre nuevos tipos de transacciones —pagos a trabajadores de la economía colaborativa, desembolsos de reclamaciones de seguros, liquidaciones de vendedores en marketplaces— ampliando el tamaño del mercado de pagos de Alemania sin canibalizar las categorías principales.
Nota: Las participaciones de todos los segmentos individuales están disponibles al adquirir el informe
Por industria del usuario final: el comercio minorista es la base, los viajes lideran el repunte
El comercio minorista representó el 29,25% del valor de 2025, con supermercados, tiendas de bricolaje y cadenas de descuento manteniendo altos los volúmenes de débito. La hospitalidad y los viajes repuntan con fuerza, avanzando a una CAGR del 14,65% a medida que el turismo global se normaliza y eventos como la UEFA Euro 2024 generan capacidad de impulso. Los hoteles añaden quioscos de autoservicio vinculados a opciones de pago instantáneo, reduciendo los tiempos de registro y los gastos de personal. Las aerolíneas introducen tarjetas de embarque en carteras dentro de la aplicación con pedidos integrados de tiendas libres de impuestos, monetizando los servicios auxiliares. El sector salud se digitaliza más lentamente, pero se beneficia de los flujos de recetas electrónicas obligatorias que vinculan los pagos en farmacias al reembolso asegurado. Los pagos de facturas de servicios públicos migran a facturas electrónicas vinculadas a débitos directos en tiempo real, mejorando las tasas de cobro y la granularidad de los datos. Colectivamente, estas tendencias verticales expanden el mercado de pagos de Alemania al tiempo que reducen la dependencia de un único sector.
Análisis geográfico
El crecimiento del mercado de pagos de Alemania es desigual en todo el territorio federal. Las áreas metropolitanas —Berlín, Múnich, Hamburgo y Fráncfort— muestran una penetración del pago móvil superior al 60% entre los residentes de entre 18 y 35 años, mientras que los distritos rurales aún prefieren el efectivo para las compras de bajo valor. La consolidación de los cajeros automáticos reduce la disponibilidad de efectivo, empujando a los segmentos de mayor edad hacia las opciones de girocard sin contacto y carteras digitales. Los estados del norte —Schleswig-Holstein y Hamburgo— exhiben la mayor penetración de tarjetas, siguiendo la influencia escandinava, mientras que Baviera preserva un mayor uso de efectivo, aduciendo tradición y privacidad. Los carriles de tiempo real reducen los retrasos en los pagos entre estados, permitiendo a las pymes de Sajonia y Turingia liquidar facturas 24/7.
El comercio transfronterizo prospera gracias a la armonización de la UE. El alcance de Wero en Francia y Bélgica crea un efecto de red regional, y los comerciantes de Colonia y Aquisgrán ya ofrecen aceptación de carteras para atender a los turistas de día belgas. El próximo piloto del euro digital, coordinado por el Bundesbank, podría probar escenarios minoristas en el clúster de tecnología financiera de Fráncfort, donde el 59% de los consumidores encuestados expresa disposición a adoptar un instrumento emitido por el banco central. En general, las disparidades geográficas se reducirán con el tiempo a medida que se cierren las brechas de infraestructura, aunque el marketing localizado sigue siendo vital para captar las actitudes regionales dentro del mercado de pagos de Alemania.
Panorama regulatorio
Los pagos en Alemania se rigen principalmente por la Ley de Supervisión de Servicios de Pago (ZAG), que implementa la PSD2 y establece los requisitos de autorización y supervisión continua de BaFin para las instituciones de pago y las instituciones de dinero electrónico, mientras que ciertos proveedores (como los servicios de información de cuentas) siguen vías de registro. Junto con la licencia de BaFin, el Deutsche Bundesbank supervisa los sistemas de pago dentro del marco del Eurosistema, incluida la supervisión de los esquemas de pago con tarjeta y los acuerdos utilizados en Alemania.
El Reglamento de Pagos Instantáneos de la UE (UE) 2024/886 es un factor clave de cumplimiento para bancos y proveedores de servicios de pago, y añade requisitos operativos y de reporte para la participación y el rendimiento en SCT Inst. BaFin destacó las obligaciones de reporte del Reglamento de Pagos Instantáneos, con un plazo inicial de presentación en abril de 2026, y el Bundesbank continúa aplicando la supervisión del Eurosistema a los principales instrumentos y esquemas de pago electrónico en Alemania, manteniendo el enfoque de supervisión en la resiliencia, la seguridad y la gobernanza de los esquemas.
Análisis de la cadena de valor
La cadena de valor de los pagos en Alemania comienza con los usuarios finales (consumidores y empresas) y los comercios, y luego pasa por la aceptación en el punto de venta (terminales POS, procesos de pago en comercio electrónico e integraciones de billeteras) y los proveedores de servicios a comercios (PSP/adquirentes) que enrutan las transacciones hacia los rieles de tarjetas y de cuenta a cuenta. Los pagos con tarjeta pasan por esquemas (incluidos girocard y redes internacionales), emisores, adquirentes, procesadores y servicios de tokenización y autenticación, y luego se liquidan a través de la infraestructura bancaria. Los flujos de cuenta a cuenta utilizan los rieles de Transferencia Crédito SEPA y SEPA Instant, con compensación y liquidación interbancaria respaldadas por infraestructura del Bundesbank como el RPS SEPA-Clearer y las recaudaciones de SEPA Card Clearing (SCC).
Las entidades reguladas (bancos, instituciones de pago e instituciones de dinero electrónico) se encuentran en el núcleo de la ejecución y la custodia. La supervisión de BaFin bajo la ZAG define la incorporación de clientes, el KYC/AML y los controles operativos, mientras que las directrices de la EBA para la autorización y el registro proporcionan coherencia de supervisión en toda la UE. Por el lado de la demanda, el cambio de los consumidores hacia lo sin efectivo es visible en 2025, cuando los métodos de pago sin efectivo representaron el 55% de las compras registradas, lo que aumenta los requisitos de rendimiento para adquirentes y procesadores e incrementa la importancia de la gestión del fraude, la autenticación reforzada del cliente y la orquestación basada en datos en los pagos omnicanal.
Panorama competitivo
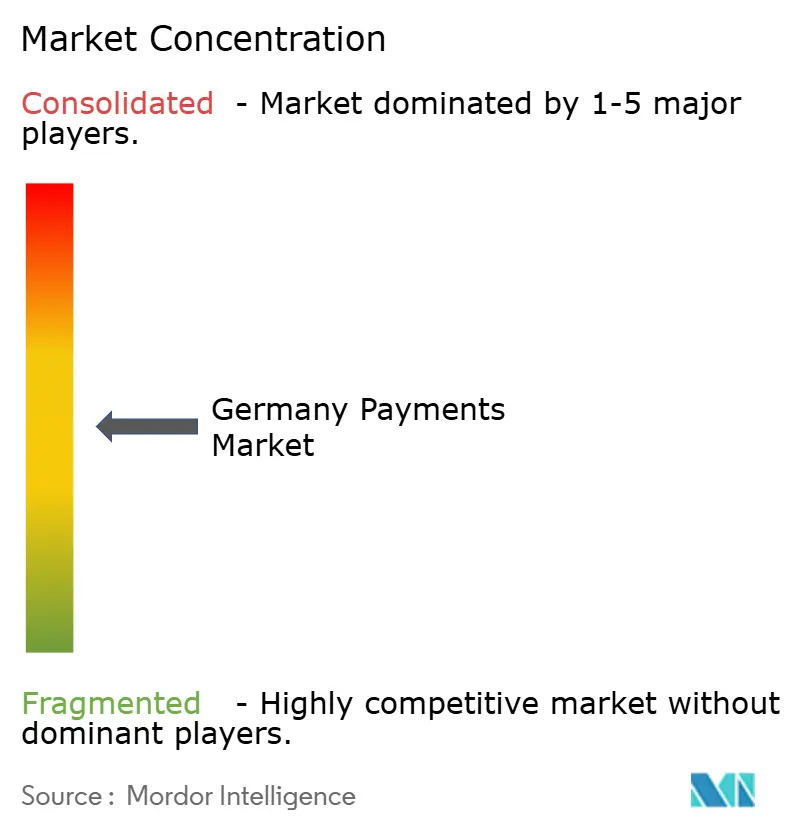
El mercado de pagos de Alemania exhibe una fragmentación moderada e intensificación de la consolidación. Los esquemas internacionales (Visa, Mastercard), la girocard nacional, las carteras globales (PayPal, Apple Pay, Google Pay) y los retadores europeos (Wero) forman capas superpuestas de aceptación. Los líderes del mercado invierten en tokenización, motores de riesgo y API de valor añadido para proteger los ingresos por intercambio a medida que los reguladores imponen límites. Los bancos persiguen empresas conjuntas —como Commerz Globalpay— para modernizar la adquisición y mantener las relaciones con los comerciantes.
Worldline, Nexi y Stripe compiten por los mandatos omnicanal empresariales, diferenciándose mediante la disponibilidad del servicio, las herramientas para desarrolladores y el análisis de datos. Los disruptores de tecnología financiera como Ivy apuntan a los cobros y pagos B2B con una arquitectura nativa en la nube, socavando los precios de los procesadores heredados. Los adquirentes buscan crecimiento descendente adquiriendo plataformas de proveedores de software independientes para integrar pagos en el software como servicio vertical, mientras que los procesadores avanzan hacia los servicios de tesorería para compensar la presión sobre los márgenes. Las solicitudes de patentes en la Oficina Europea de Patentes muestran una mayor actividad en torno a NFC seguro y autenticación biométrica, evidenciando una innovación continua que podría remodelar las posiciones de mercado. La tensión competitiva general fomenta una rápida iteración de productos, en beneficio de los comerciantes y los usuarios finales dentro del mercado de pagos de Alemania.
Líderes de la industria de pagos de Alemania
Mastercard Inc.
Visa Inc.
Girocard (Deutsche Kreditwirtschaft)
PayPal Holdings Inc.
Google Pay (Alphabet Inc.)
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Oportunidades de mercado y perspectivas futuras
Los pagos instantáneos y el pago en caja de cuenta a cuenta crean un espacio en blanco claro para los comercios que buscan una aceptación de menor costo y una liquidación más rápida, reforzado por los hitos de implementación del Reglamento de Pagos Instantáneos de la UE para la recepción y el envío de SCT Inst. Con los pagos sin efectivo alcanzando el 55% de las compras registradas en 2025, los proveedores tienen una base práctica para migrar casos de uso de pago recurrente, incluidas las recaudaciones por suscripción, los pagos a proveedores y las liquidaciones de mercados, desde procesos por lotes y tarjetas hacia rieles en tiempo real, especialmente donde los comercios priorizan la visibilidad del flujo de caja y la reducción de las comisiones de esquema.
Las opciones de billetera y aceptación de soberanía europea también están ampliando la elección de los comercios en Alemania a medida que Wero se incorpora a las pilas de adquisición de comercio electrónico. Por ejemplo, Nexi anunció en abril de 2026 que está implementando Wero para comercio electrónico en Alemania, con comercios como BAUR, Quelle y Buenting Group preparándose para la implementación. La digitalización del sector público añade más oportunidades de aceptación, con un acuerdo vinculante alcanzado en junio de 2026 entre el gobierno federal y los 16 estados sobre el Deutschland-Stack, incluido el desarrollo de ePayBL para pagos del sector público, lo que crea espacio para que los PSP e integradores conecten flujos de pago conformes a los recorridos de servicios gubernamentales, cumpliendo con las expectativas de supervisión alemanas y europeas.
Desarrollos recientes del sector
- Mayo de 2026: Visa anunció una inversión de 500 millones de EUR en infraestructura de pagos europea, incluido un nuevo centro de datos en la zona euro para procesar transacciones a nivel regional. La medida respalda las prioridades de soberanía de datos y resiliencia para los comercios, emisores y reguladores alemanes a medida que los volúmenes se desplazan aún más hacia los canales digitales.
- Abril de 2026: la iniciativa respaldada por Mastercard Deutschland zahlt digital pasó a convertirse en una asociación registrada para formalizar la gobernanza y sostener los esfuerzos a largo plazo para ampliar la aceptación digital. Un vehículo más estructurado refuerza la coordinación entre las partes interesadas que promueven la digitalización de los puntos de venta entre los comercios más pequeños.
- Junio de 2025: Worldline lanzó Wero para el comercio electrónico alemán como parte de la European Payments Initiative, incorporando una opción de billetera europea en los flujos de pago de los comercios. Esto amplió las alternativas a las tarjetas y las billeteras globales para la aceptación en línea y respalda propuestas de estilo cuenta a cuenta alineadas con los rieles de SEPA Instant.


Marco de la metodología de investigación y alcance del informe
Definición y alcance del mercado
Para este estudio, el mercado de pagos de Alemania se define como el valor bruto de las transacciones procesadas mediante pagos con tarjeta, billeteras digitales, transferencias de cuenta a cuenta y pagos en efectivo en el punto de venta, en compras en tienda y en línea para consumidores y empresas.
Exclusiones de alcance: excluimos los pagos vinculados a la compra de vehículos motorizados y bienes inmuebles, la liquidación de facturas de servicios públicos, el servicio de hipotecas o préstamos y las operaciones con valores.
Descripción general de la segmentación
- Por modo de pago
- Punto de venta
- Tarjeta (débito, crédito, prepago)
- Carteras digitales (Apple Pay, Google Pay, Interac Flash)
- Efectivo
- Otros POS (tarjetas de regalo, QR, dispositivos portátiles)
- En línea
- Tarjeta (sin presencia física)
- Cartera digital y cuenta a cuenta (Interac e-Transfer, PayPal)
- Otros pagos en línea (efectivo contra reembolso, BNPL, transferencia bancaria)
- Punto de venta
- Por canal de interacción
- Punto de venta
- Comercio electrónico/comercio móvil
- Por tipo de transacción
- Persona a persona (P2P)
- Consumidor a empresa (C2B)
- Empresa a empresa (B2B)
- Remesas y pagos transfronterizos
- Por industria del usuario final
- Comercio minorista
- Entretenimiento y contenido digital
- Salud
- Hospitalidad y viajes
- Gobierno y servicios públicos
- Otras industrias del usuario final
Fuentes de datos, dimensionamiento del mercado y validación
Investigación documental
El trabajo documental comienza con la construcción de una base de datos sólida sobre la actividad de pagos, el cambio de canal y la dirección regulatoria en Alemania. Habitualmente utilizamos fuentes públicas como las estadísticas del Deutsche Bundesbank, los datos de pagos del BCE, los indicadores de economía digital de Eurostat, las publicaciones sobre pagos y liquidación del BIS y las series macroeconómicas de la OCDE para alinear definiciones y series temporales.
Para traducir estas señales en un modelo de dimensionamiento práctico, también revisamos las divulgaciones de bancos y redes de pago, informes anuales, presentaciones a inversores y cobertura de prensa financiera reconocida en busca de indicios de adopción y cambios en la combinación de productos. Cuando es necesario, verificamos los estados financieros de las empresas mediante bases de datos de inteligencia empresarial y noticias de pago, y también utilizamos una base de datos de patentes de pago para detectar áreas hacia donde se dirige la inversión (por ejemplo, rieles en tiempo real y autenticación). Esta lista es solo ilustrativa, y hemos consultado fuentes adicionales para la recopilación de datos, la validación y la aclaración de la investigación.
Entrevistas y encuestas primarias
El trabajo primario se utiliza para poner a prueba las hipótesis del trabajo documental con las personas más cercanas a la emisión de pagos, la aceptación, el procesamiento y los controles de riesgo. Hablamos con una combinación de bancos, proveedores de servicios de pago, comercios y otros participantes del ecosistema en toda Alemania, de modo que podamos cerrar brechas en precios, combinación de canales y comportamiento de uso antes de finalizar el modelo.
Distribución de los encuestados en el trabajo de campo de la investigación primaria
| Tipo de empresa | Puesto del encuestado |
|---|---|
| Nivel superior: 31% | Directivos (CXO): 18% |
| Nivel medio: 47% | Líderes funcionales/de unidad: 39% |
| Actores más pequeños: 22% | Gerentes: 43% |
Dimensionamiento y previsión del mercado
El dimensionamiento se construye con una combinación de enfoques de arriba hacia abajo y de abajo hacia arriba, donde primero se reconstruyen la actividad de pagos nacional y los indicadores de canal, y luego se verifican mediante pruebas de coherencia selectivas a nivel de proveedores y comercios. La estructura de arriba hacia abajo se apoya en las cuotas de la combinación de pagos, las divisiones entre en línea y en tienda, y las series de valor de transacciones reportadas, que luego se ajustan para coincidir con la definición de mercado utilizada en este informe.
Para mantener el modelo anclado en la realidad, incorporamos un pequeño conjunto de variables prácticas que influyen en el valor de las transacciones en Alemania, como la dirección del consumo privado y las ventas minoristas, los cambios en la participación del comercio electrónico, los patrones de adopción de tarjetas y billeteras, el impulso del uso de cuenta a cuenta y el ritmo de adopción de pagos sin contacto y móviles. Cuando ciertas partes de la cadena de valor no revelan información suficiente, gestionamos la brecha mediante hipótesis acotadas ancladas en los rangos de las entrevistas y verificadas frente a señales independientes, como los comentarios de los bancos y las tendencias de aceptación publicadas.
Para la previsión, se utiliza el análisis de escenarios de modo que las perspectivas puedan ajustarse cuando la velocidad de adopción, los precios o la regulación cambien más rápido de lo previsto. Primero se construye un caso base, y luego se utilizan los casos a la baja y al alza para verificar que la previsión final se mantenga realista frente a los impulsores de la demanda que seguimos y las restricciones que destacaron las partes interesadas.
Validación de datos y ciclo de actualización
La validación se realiza por capas para que los totales finales no dependan de una sola línea de datos. Comparamos los resultados con indicadores independientes, como las cuotas de instrumentos de pago y la dirección del consumo macroeconómico, y luego revisamos cualquier salto pronunciado que no coincida con lo que describen los entrevistados en los flujos de pago del día a día.
Antes de la aprobación final, el modelo es revisado por otro analista para comprobar fórmulas, coherencia de unidades y sincronización de divisas, seguido de una revisión final de varianza sobre los supuestos clave. Los informes se actualizan anualmente, y se activan actualizaciones intermedias cuando ocurren eventos importantes, como cambios normativos, movimientos significativos de plataformas o cambios abruptos en el comportamiento de pago de los consumidores. Justo antes de la entrega, completamos una nueva revisión para que los clientes reciban la visión más actualizada que podamos respaldar.
Comparación de la estimación de Mordor Intelligence del mercado de pagos de Alemania con otras estimaciones publicadas
Las estimaciones publicadas para los pagos en Alemania pueden parecer muy dispares, incluso cuando todas parecen medir lo mismo. En la mayoría de los casos, las diferencias provienen de qué se cuenta como transacción de pago, qué categorías de gasto se incluyen y si los valores se reportan como valor de transacción o como ingresos del proveedor.
Al hacer seguimiento de las exclusiones de alcance y el momento de actualización, Mordor Intelligence vincula el total de 2025 a los flujos de compra con tarjeta, billetera, cuenta a cuenta y efectivo en el punto de venta, y excluye categorías como servicios públicos, servicio de préstamos, valores y pagos de gran importe por vehículos o bienes inmuebles que pueden inflar los totales. Algunas estimaciones también aplican una trayectoria de crecimiento más agresiva al asumir un cambio más rápido hacia el comercio electrónico o una sustitución más rápida por billeteras, mientras que otras comprimen la cifra al centrarse únicamente en instrumentos digitales o al utilizar un punto de conversión de divisas diferente.
Comparación de referencia
| Fuente | Tamaño del mercado | Brechas en la metodología de investigación |
|---|---|---|
| Mordor Intelligence | 220,71 mil millones de USD (2025) | |
| Asociación de la Industria A | 315,00 mil millones de USD (2025) | Utiliza una canasta de transacciones más amplia que puede incluir pagos recurrentes de facturas y otras categorías de gran importe, y puede reportar flujos brutos sin separar los casos de uso excluidos. |
| Consultora Global B | 180,00 mil millones de USD (2025) | Reduce el alcance principalmente a instrumentos electrónicos y gasto liderado por tarjetas, lo que puede subestimar el efectivo en el punto de venta y algunos flujos de compra de cuenta a cuenta en recorridos de pago mixtos. |
La dispersión en la tabla se explica principalmente por los límites de alcance y lo que cada editor considera un pago de compra frente a un movimiento de dinero más amplio. Nuestro enfoque se mantiene repetible porque cada ajuste está vinculado a señales observables de la combinación de pagos y a supuestos validados mediante entrevistas, lo que facilita la reconciliación del valor final año tras año.


Preguntas clave respondidas en el informe
¿Cuál es el valor proyectado del mercado de pagos de Alemania en 2031?
Se proyecta que alcance los 443,14 mil millones de USD, lo que refleja una CAGR del 12,32% durante 2026-2031.
¿Qué modo de pago crece más rápido en Alemania?
Las carteras digitales se expanden a una CAGR del 15,74%, impulsadas por el acceso NFC y los carriles de pago instantáneo que reducen la fricción en el proceso de pago.
¿Cómo afectarán los límites de comisiones de intercambio a los emisores alemanes?
Los límites de comisiones podrían restar hasta 1,8 puntos porcentuales a la CAGR del mercado al comprimir los márgenes de los emisores de tarjetas y desplazar el enfoque hacia los servicios de valor añadido.
¿Por qué son importantes los pagos instantáneos para los comerciantes?
Las transferencias en tiempo real reguladas reducen el riesgo de liquidación, mejoran la temporización del flujo de caja y reducen las comisiones de los esquemas, lo que anima a los comerciantes a promover las opciones de cuenta a cuenta.
¿Qué industria del usuario final muestra el crecimiento más rápido?
La hospitalidad y los viajes lideran con una CAGR del 14,65% a medida que el turismo se normaliza y las soluciones sin contacto ganan popularidad durante grandes eventos como la UEFA Euro 2024.
¿Son significativas las transferencias entre pares en Alemania?
Sí, los pagos de persona a persona crecen a una CAGR del 17,2%, impulsados por los carriles de número de teléfono de Wero y la infraestructura más amplia de pagos instantáneos.
Última actualización de la página el:



