
Tamaño y Cuota del Mercado de Pagos de Singapur
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Período de Datos Pronosticados | 2026 - 2031 |
| Período de Datos Históricos | 2020 - 2024 |
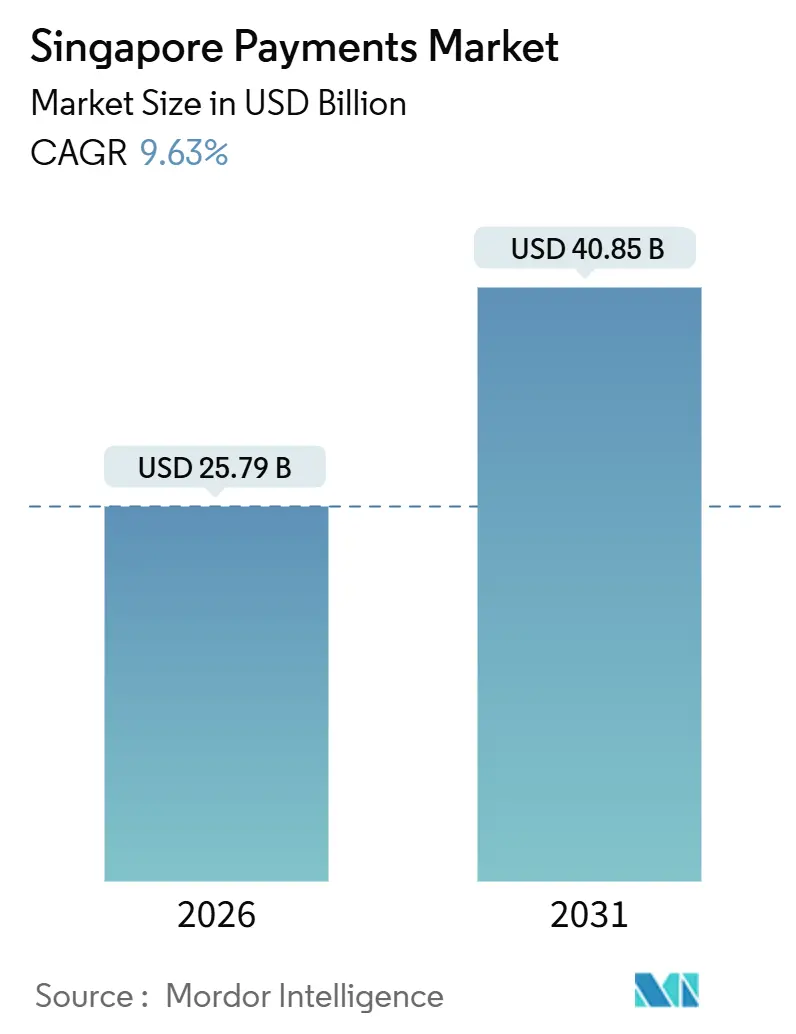
| Tamaño del Mercado (2026) | 25.79 Mil millones de dólares |
| Tamaño del Mercado (2031) | 40.85 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 9.63 % |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Pagos de Singapur por Mordor Intelligence
El tamaño del mercado de pagos de Singapur se valora en 25,79 mil millones de USD en 2026 y se prevé que alcance los 40,85 mil millones de USD en 2031, reflejando una CAGR del 9,63%. Los mandatos gubernamentales en curso, la rápida expansión de los rieles PayNow y el agresivo crecimiento de los superaplicativos posicionan al mercado de pagos de Singapur como un laboratorio viviente de transacciones en tiempo real y bajo coste. Las opciones de cuenta a cuenta en tiempo real están absorbiendo cuota en el comercio electrónico, mientras que el comercio minorista físico aún depende de las tarjetas debido a la ubicuidad de los terminales. Los corredores transfronterizos que conectan PayNow con India, Malasia y Tailandia reducen los ciclos de liquidación de días a segundos, apoyando el turismo entrante y las remesas al extranjero. La presión competitiva proviene de los límites en la tasa de descuento para comerciantes, que comprimen a los procesadores incluso cuando los volúmenes aumentan, lo que obliga a pivotar hacia el crédito, la conversión de divisas y la orquestación de la fidelización.
Conclusiones Clave del Informe
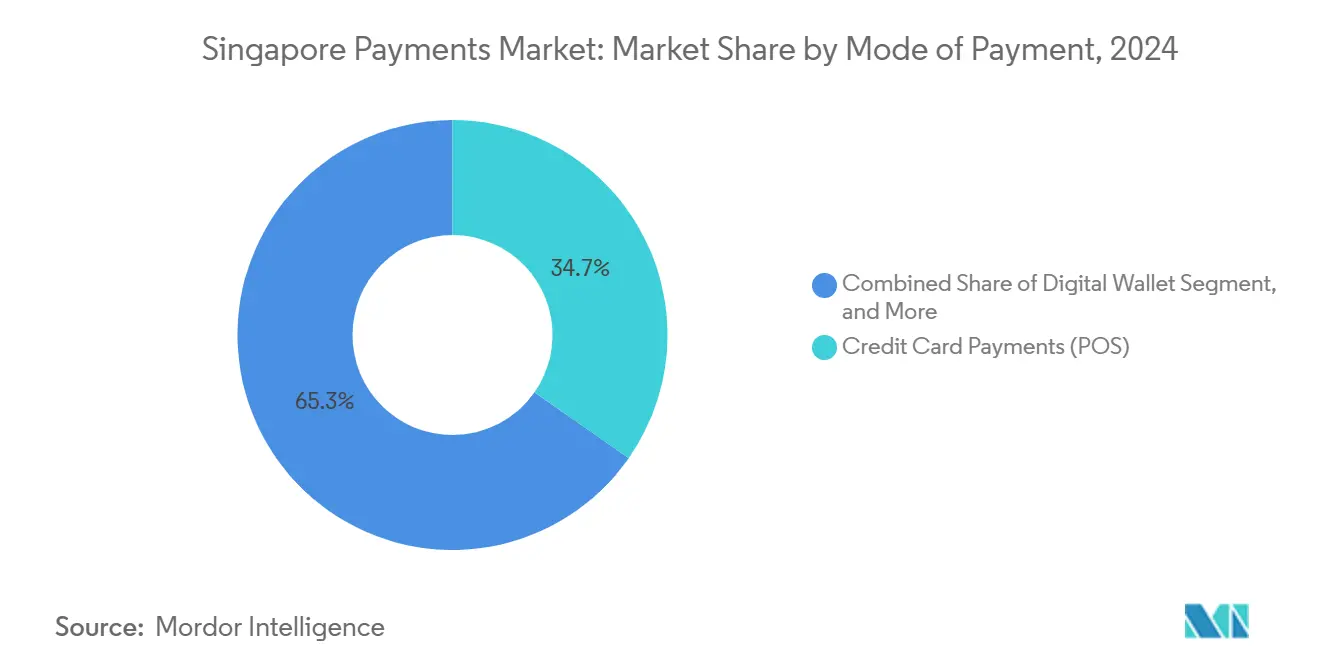
- Por modo de pago, las tarjetas de crédito concentraron el 34,72% del valor de las transacciones en el punto de venta en 2025, mientras que se proyecta que las transferencias en línea de cuenta a cuenta registrarán una CAGR del 10,62% hasta 2031.
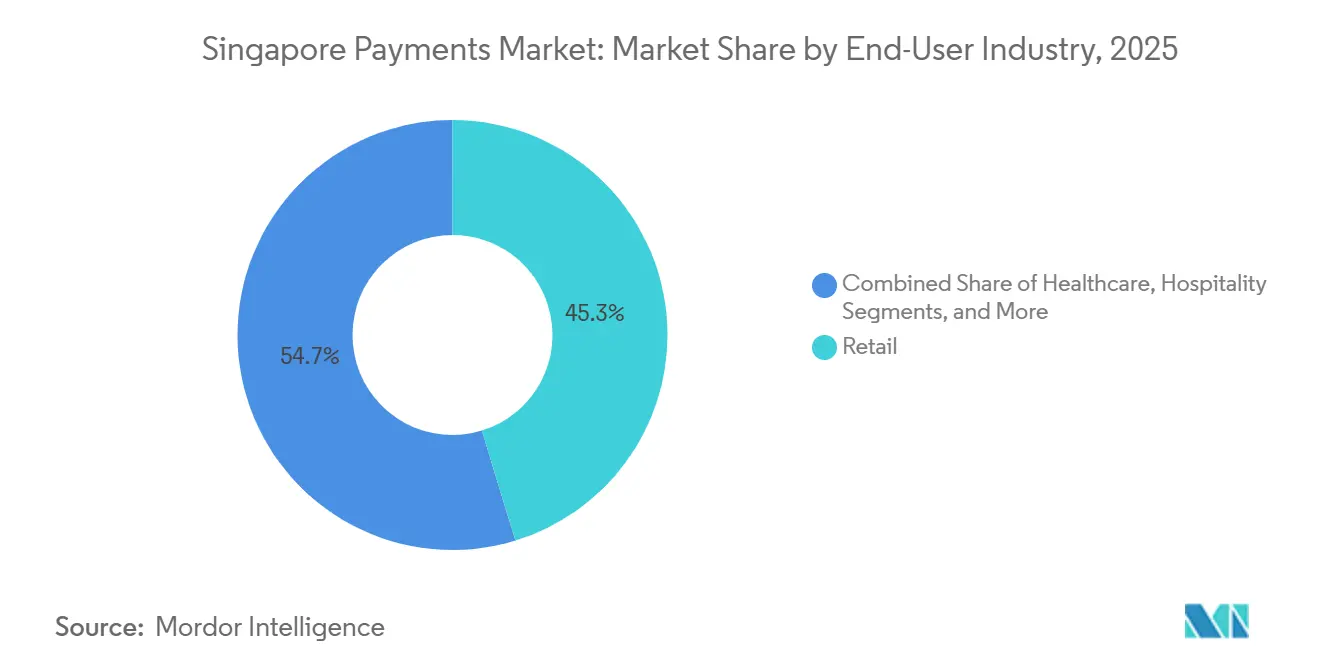
- Por industria de usuario final, el comercio minorista concentró el 45,72% del valor en 2025, mientras que se proyecta que el sector salud se expandirá a una CAGR del 10,73% hasta 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado de Pagos de Singapur
Análisis del Impacto de los Impulsores*
| Restricción | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Auge del comercio electrónico y el gasto minorista transfronterizo | +2.3% | Nacional, con proyección al ASEAN | Mediano plazo (2-4 años) |
| Iniciativas gubernamentales de vales digitales y SGQR | +2.1% | Nacional, concentrado en mercados populares, salud y transporte público | Corto plazo (≤ 2 años) |
| Expansión de los rieles PayNow y FAST en tiempo casi real hacia las pymes | +1.9% | Nacional, con extensión transfronteriza a India, Malasia y Tailandia | Mediano plazo (2-4 años) |
| Ecosistemas de superaplicativos que agrupan pagos y servicios | +1.7% | Nacional, alcance en el Sudeste Asiático | Largo plazo (≥ 4 años) |
| Pilotos de CBDC del Proyecto Orchid para liquidación B2B | +0.8% | Nacional, fase piloto | Largo plazo (≥ 4 años) |
| Incentivos vinculados a ESG para transacciones de bajo carbono | +0.5% | Nacional, adopción temprana en banca corporativa | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Auge del Comercio Electrónico y el Gasto Minorista Transfronterizo
La restauración de la entrada sin visado en 2024, el enlace PayNow-UPI en febrero de 2025 y los acuerdos previos con PromptPay y DuitNow comprimen la liquidación a segundos, reduciendo entre 40 y 60 puntos básicos los diferenciales de divisas.[1]Autoridad Monetaria de Singapur, "Servicios de Pago PayNow y FAST," MAS.gov.sg Los turistas chinos favorecen cada vez más Alipay+ y WeChat Pay en los establecimientos de Orchard Road y Changi, lo que refleja el impulso de Pekín por los códigos QR frente a los esquemas de tarjetas. Los grandes actores del comercio electrónico, como Shopee y Lazada, canalizan los ingresos en dólares de Singapur a través de SGQR, permitiendo a los vendedores extranjeros prescindir de cuentas bancarias locales, lo que intensifica la competencia en moda, electrónica y belleza.
Iniciativas Gubernamentales de Vales Digitales y SGQR
El programa RedeemSG distribuyó vales digitales de SGD 300 (USD 222) a los ciudadanos en 2024, lo que obligó a 164.000 comerciantes habilitados con PayNow a aceptar pagos SGQR.[2]Autoridad de Desarrollo de Medios de Infocomunicaciones, "Programa Hawkers Go Digital," IMDA.gov.sg El programa Hawkers Go Digital eximió la tasa de descuento para comerciantes del 0,5% hasta diciembre de 2025, eliminando las objeciones de costes para los pequeños vendedores de alimentos. SGQR llegó a 27 hospitales públicos y policlínicas en mayo de 2025, reduciendo los tiempos de espera ambulatorios en un 30%.[3]SingHealth, "Implantación de SGQR en Instalaciones de Salud Pública," SingHealth.com.sg Las transacciones recurrentes de alto valor en el sector salud refuerzan ahora el uso habitual de billeteras digitales, que se extiende al comercio minorista y al entretenimiento.
Expansión de los Rieles PayNow y FAST en Tiempo Casi Real hacia las Pymes
Los registros en PayNow superaron los 5 millones a finales de 2024, con un valor acumulado superior a SGD 50 mil millones (USD 37 mil millones). El mandato InvoiceNow de la Autoridad Tributaria de Singapur de noviembre de 2025 incorpora los números PayNow en las facturas Peppol, reduciendo los ciclos de cuentas por cobrar de 30 días a menos de 48 horas. Los trabajadores autónomos y de la economía colaborativa ahora generan códigos QR a coste marginal cero, mientras que las pymes obtienen una conciliación automatizada que pone en desventaja las liquidaciones con tarjeta que carecen de datos legibles por máquina.
Ecosistemas de Superaplicativos que Agrupan Pagos y Servicios
Los 43,9 millones de usuarios mensuales de Grab generaron 253 millones de USD en ingresos por servicios financieros en 2024, respaldados por 1,2 mil millones de USD en depósitos y una cartera de créditos de 536 millones de USD. La cuota de billetera del 35,3% de GrabPay y su programa de fidelización mantienen a los usuarios vinculados al transporte bajo demanda, la entrega a domicilio y el comercio. El acuerdo de noviembre de 2025 con StraitsX pilota pagos en moneda estable que podrían eludir las comisiones de corresponsalía, aunque la claridad regulatoria sobre las reservas está pendiente.
Análisis del Impacto de las Restricciones*
| Impulsor | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Aumento del fraude en el comercio electrónico y las estafas de ingeniería social | -1.4% | Nacional, afecta la confianza del consumidor | Corto plazo (≤ 2 años) |
| Los límites de MDR para comerciantes presionan la rentabilidad de los PSP | -1.2% | Nacional, con enfoque en mercados populares y pequeños comerciantes | Mediano plazo (2-4 años) |
| Brechas entre billeteras digitales para visitantes extranjeros entrantes | -0.6% | Distritos turísticos y comercio minorista en aeropuertos | Corto plazo (≤ 2 años) |
| Los rieles en tiempo real canibalizan el intercambio de tarjetas | -0.9% | Nacional, ingresos de redes de tarjetas | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Aumento del Fraude en el Comercio Electrónico y las Estafas de Ingeniería Social
Las pérdidas por estafas alcanzaron SGD 1,01 mil millones (USD 750 millones) en 2024, un incremento interanual del 53%. La irrevocabilidad en tiempo real acelera la dispersión de fondos entre jurisdicciones. Los bancos respondieron con subcuentas Money Lock que imponen un período de enfriamiento de 12 horas para los retiros, mientras que la propuesta de responsabilidad compartida de la Autoridad Monetaria reembolsaría a las víctimas que cumplan los requisitos hasta SGD 100.000 (USD 74.000). Los PSP deben ahora invertir en análisis de comportamiento y toma de huellas digitales de dispositivos, lo que eleva los costes de incorporación.
Los Límites de MDR para Comerciantes Presionan la Rentabilidad de los PSP
El subsidio del programa Hawkers Go Digital eliminó un MDR del 0,5% hasta diciembre de 2025, obligando a los adquirentes a absorber las comisiones de intercambio y de red sin ingresos compensatorios. Las expectativas de aceptación a coste cero podrían persistir, lo que hace políticamente sensible el restablecimiento de las comisiones. Los procesadores buscan margen en préstamos de capital de trabajo y financiación de inventario, pero carecen de las capacidades de gestión del riesgo crediticio necesarias. Los operadores internacionales como Stripe y Adyen se enfrentan a superaplicativos locales que pueden subsidiar cruzadamente la aceptación con los beneficios del transporte bajo demanda y la banca, lo que produce una dinámica de costes difícil de igualar.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Modo de Pago: Los Rieles en Tiempo Real Reconfiguran la Economía de los Canales
Las tarjetas de crédito retuvieron una cuota del 34,72% del valor en el punto de venta en 2025, lo que pone de relieve las redes de terminales consolidadas y las propuestas de valor en recompensas. Por el contrario, se prevé que las transferencias en línea de cuenta a cuenta crezcan a una CAGR del 10,62%, el ritmo más rápido entre todos los canales, reflejando la preferencia del consumidor por la liquidación instantánea y de bajo coste. Las billeteras digitales captaron el 39% del valor del comercio electrónico en 2024, frente al 47% del año anterior, a medida que los emisores de tarjetas contraatacaron con mejores opciones de reembolso en efectivo y de pago a plazos. Las tarjetas de débito siguen siendo relevantes para los usuarios que controlan su gasto, aunque su crecimiento va a la zaga de las billeteras digitales que agrupan fidelización y pago con un solo clic. El pago contra entrega persiste en bienes de lujo, pero continúa reduciéndose.
La función Tap to Pay en iPhone de Apple debutó en diciembre de 2025, permitiendo a los comerciantes aceptar pagos sin contacto con solo un teléfono, lo que podría acelerar la penetración de tarjetas y billeteras digitales entre los pequeños comerciantes. Las tarjetas de valor almacenado de larga trayectoria, como NETS FlashPay, subsisten en nichos de transporte, pero se enfrentan a un desplazamiento gradual a medida que las billeteras móviles integran formatos NFC y QR. Estos cambios ilustran cómo el mercado de pagos de Singapur recalibra los modelos económicos a medida que los rieles en tiempo real canibalizan el intercambio de tarjetas en el comercio digital, mientras el comercio minorista físico sigue anclado a las tarjetas hasta que los costes del hardware disminuyan.
Nota: Las cuotas de los segmentos individuales están disponibles previa compra del informe


Por Industria de Usuario Final: La Digitalización del Sector Salud Supera al Comercio Minorista
El comercio minorista representó el 45,72% del valor de las transacciones en 2025, impulsado por el gasto frecuente en supermercados y comercio electrónico. Sin embargo, se proyecta que el sector salud registrará una CAGR del 10,73% hasta 2031, la más alta entre todas las industrias, tras la implantación de SGQR en 27 hospitales públicos y policlínicas en mayo de 2025. El tamaño del mercado de pagos de Singapur atribuible al sector salud se encuentra, por tanto, en una curva de crecimiento más pronunciada que el comercio minorista tradicional, a medida que el envejecimiento demográfico impulsa el gasto médico recurrente.
La aceptación digital abarca ahora la telemedicina y las cadenas de farmacias, donde los números PayNow se integran directamente en las facturas, reduciendo la carga de conciliación. El entretenimiento y la hospitalidad reciben un impulso del repunte del turismo, con la aceptación de Alipay+ y WeChat Pay en Sentosa, Marina Bay Sands y el Aeropuerto de Changi, captando el gasto de los visitantes chinos. La educación, el transporte y los servicios gubernamentales están integrando canales digitales, aunque siguen siendo contribuyentes menores. El mandato InvoiceNow obliga a las grandes empresas a incorporar los identificadores PayNow en las facturas, acortando los ciclos de cuentas por cobrar y reforzando la adopción de cuenta a cuenta.
Nota: Las cuotas de los segmentos individuales están disponibles previa compra del informe
Análisis Geográfico
La compacta ciudad-estado concentra 5,9 millones de residentes conectados digitalmente, lo que permite a los reguladores transformar todo el mercado de pagos de Singapur con medidas de política. El entorno regulatorio de pruebas nacido en 2016 fomentó proyectos piloto de tecnología financiera que maduraron en PayNow y FAST, los cuales actúan ahora como modelos para el ASEAN. Los vínculos transfronterizos con el UPI de India, el PromptPay de Tailandia y el DuitNow de Malasia eliminan a los bancos corresponsales, reduciendo los costes de remesas de los trabajadores migrantes y simplificando la liquidación para los comerciantes.
La creación en junio de 2025 de Singapore Payments Network unificó la supervisión de NETS, SGQR y los esquemas en tiempo real, abordando la fragmentación de billeteras digitales que frustraba a los turistas. El ensayo BLOOM del Proyecto Orchid en noviembre de 2025 tokenizó depósitos mayoristas para la liquidación B2B transfronteriza instantánea, apuntando a ahorros de liquidez del 20-30%.
Si bien la moneda digital de banco central minorista sigue siendo lejana, los conocimientos del segmento mayorista configuran la arquitectura futura. La Ley de Servicios de Pago otorga licencias a todos los proveedores y alinea las normas de AML, CTF y ciberseguridad con las pautas del GAFI, mientras que el marco de responsabilidad compartida ante estafas traslada el riesgo a las instituciones, lo que impulsa una mayor inversión en controles contra el fraude. Los pares regionales observan el modelo de Singapur al diseñar sus propios marcos regulatorios, consolidando la influencia de la ciudad-estado en los estándares de pago del Sudeste Asiático.
Panorama regulatorio
La Autoridad Monetaria de Singapur (MAS) regula los servicios de pago principalmente en virtud de la Ley de Servicios de Pago de 2019 (PS Act), que establece requisitos de licencia, protección de fondos, ALD/CFT y riesgo tecnológico para los proveedores de servicios de pago en la emisión de cuentas, la emisión de dinero electrónico, la afiliación de comercios, la transferencia de dinero nacional y transfronteriza, y los servicios de tokens de pago digital (DPT). Las enmiendas que entraron en vigor el 4 de abril de 2024 ampliaron el alcance de los servicios de pago regulados e introdujeron requisitos adicionales de protección al usuario para los proveedores de servicios DPT, reforzando la supervisión de MAS tanto sobre los pagos minoristas como sobre los casos de uso vinculados a tokens.
La gobernanza del sector también está cambiando. MAS y la Association of Banks in Singapore (ABS) constituyeron Singapore Payments Network (SPaN) en 2025 para consolidar la administración y la gobernanza de los esquemas de pago nacionales. MAS y ABS también lanzaron el estudio PayNow Generation 2 (PayNow Gen2) en junio de 2026 para evaluar mejoras en la experiencia del cliente, los pagos empresariales, la cobertura de red y los facilitadores a nivel de esquema, lo que refleja una atención regulatoria e industrial continua sobre la interoperabilidad y la resiliencia a nivel de sistema.
Análisis de la cadena de valor
La cadena de valor de pagos de Singapur comienza con los usuarios finales (consumidores, pymes, empresas y facturadores del sector público) y los comercios, y luego pasa por las capas de aceptación y habilitación, como los PSP/pasarelas de pago, los adquirentes de comercios y los proveedores de billeteras. Las transacciones se ejecutan sobre rieles nacionales e internacionales, incluidos FAST, PayNow, Inter-bank GIRO y SGQR para pagos nacionales de cuenta a cuenta y por código QR, junto con las redes globales de tarjetas y las redes de transferencia de dinero transfronterizas para flujos de tarjetas y remesas. La gobernanza de esquemas e infraestructura se está consolidando bajo Singapore Payments Network (SPaN), constituida por MAS y ABS en 2025, para alinear los estándares, las normas de acceso y las hojas de ruta de productos entre los esquemas de pago nacionales.
Las dependencias en la etapa inicial incluyen los sistemas centrales bancarios, la verificación de identidad/ALD, el monitoreo de fraude y la gestión de disputas, mientras que los servicios en la etapa final agrupan cada vez más la reconciliación, la facturación y la habilitación de capital de trabajo en torno a los pagos. La transición de los cheques hacia los métodos de pago diferido electrónico (EDP) (introducidos por los bancos desde mediados de 2025) también impulsa las operaciones de pago empresarial hacia flujos de trabajo digitales que se conectan más directamente con los sistemas de facturación y tesorería. La aplicación de licencias sigue siendo un factor limitante para la participación en ciertos segmentos de la cadena, ya que las acciones de MAS en virtud de la PS Act pueden excluir a las entidades no conformes de la prestación de servicios regulados.
Panorama Competitivo
La competencia abarca redes globales de tarjetas, superaplicativos y procesadores especializados. Visa y Mastercard aún perciben intercambio en los flujos del punto de venta, pero enfrentan una compresión de márgenes a medida que los rieles PayNow absorben el volumen del comercio digital. Grab aprovecha su ecosistema cerrado, 43,9 millones de usuarios y 1,2 mil millones de USD en depósitos para vender de manera cruzada préstamos, seguros y productos de gestión patrimonial, lo que frena a los procesadores de actividad única. Stripe, Adyen y Checkout.com atraen a los comerciantes a través de API orientadas a desarrolladores, aunque deben operar dentro de los límites de MDR que los superaplicativos locales pueden subsidiar mediante beneficios auxiliares.
El espacio en blanco reside en los pagos B2B transfronterizos, ya que el ensayo CBDC BLOOM demostró que la liquidación tokenizada puede reducir drásticamente los costes de liquidez, atrayendo a bancos y empresas. Los nuevos actores como StraitsX pilotan pagos en moneda estable con Grab, apuntando a costes de divisas casi nulos para las remesas, aunque las normas de capital siguen sin resolverse. La diferenciación tecnológica se inclina ahora hacia las finanzas integradas, donde los pagos se convierten en una funcionalidad dentro del software vertical en lugar de una integración independiente.
Líderes de la Industria de Pagos de Singapur
PayPal Holdings, Inc.
Grab Holdings Ltd.
Network for Electronic Transfers (Singapore) Pte Ltd.
Visa Inc.
Apple Inc. (Apple Pay)
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial


Oportunidades de mercado y perspectivas futuras
Un espacio en blanco clave es la interoperabilidad del lado del comercio y un enrutamiento más simple en el punto de venta, ya que múltiples esquemas de código QR y métodos de pago aún generan friccion operativa. MAS y ABS están planificando un piloto a finales de 2026 para habilitar la interoperabilidad entre PayNow y NETS QR, lo que permitirá a los consumidores escanear y pagar en comercios participantes independientemente del esquema subyacente. Esto puede crear espacio para que agregadores, plataformas de punto de venta y adquirentes estandaricen el checkout, la reconciliación y la liquidación entre rieles.
Los corredores transfronterizos en tiempo real ofrecen otro conjunto de oportunidades vinculado a una expansión medible y al respaldo institucional. NPCI International Payments Limited amplió el enlace UPI-PayNow en julio de 2025 al agregar 13 bancos, lo que elevó la participación a 19 bancos para remesas entre India y Singapur, mientras que MAS continúa posicionando a PayNow como una plataforma para futuros enlaces transfronterizos a través de sus propias iniciativas. Por separado, el estudio PayNow Gen2 de junio de 2026 prioriza los pagos empresariales y los facilitadores a nivel de esquema, lo que indica demanda de datos más ricos, mayor cobertura y rieles más preparados para empresas que respalden flujos de trabajo al estilo InvoiceNow y reconciliación automatizada, particularmente para pymes y sectores de servicios de alta frecuencia.
Desarrollos recientes del sector
- Julio de 2026: Grab completó la adquisición de la plataforma de inversión digital Stash Financial, Inc., avanzando más allá de los pagos hacia capacidades de gestión de patrimonio y dinero dentro de su ecosistema. El acuerdo fortalece el potencial de venta cruzada desde la billetera y la aceptación de comercios hacia trayectorias de inversión, elevando el estándar para los paquetes de servicios financieros liderados por superapps en Singapur.
- Junio de 2026: MAS y ABS lanzaron el estudio PayNow Generation 2 (PayNow Gen2), definiendo cuatro temas de mejora que abarcan la experiencia del cliente, los pagos empresariales, la cobertura de red y los facilitadores a nivel de esquema. El programa formaliza el próximo ciclo de actualización de los pagos instantáneos nacionales y respalda una adopción más profunda de PayNow en los flujos de pago empresariales e integrados en software.
- Diciembre de 2025: Apple lanzó Tap to Pay en iPhone en Singapur, permitiendo a los comercios aceptar pagos sin contacto usando solo un iPhone y socios compatibles como Stripe y Adyen. Esto reduce las barreras de hardware para los pequeños comercios y puede acelerar la densidad de aceptación de tarjetas y billeteras en el microcomercio y los servicios.


Marco de la metodología de investigación y alcance del informe
Definición y alcance del mercado
Para este informe, el mercado de pagos de Singapur se define como el valor de las transacciones de pago sin efectivo realizadas por los consumidores a comercios en Singapur, tanto en la aceptación presencial como en línea. Cubre los principales instrumentos de pago y rieles que respaldan la actividad de compra cotidiana, y se mide en USD.
Exclusiones de alcance: las compras de vehículos motorizados y bienes inmuebles, los pagos de facturas de servicios públicos o préstamos, las operaciones del mercado de capitales y el uso de efectivo están excluidos del valor del mercado.
Descripción general de la segmentación
- Por Modo de Pago
- Punto de Venta
- Pagos con Tarjeta de Débito
- Pagos con Tarjeta de Crédito
- Pagos de Cuenta a Cuenta (A2A)
- Billetera Digital
- Efectivo
- Otro Modo de Pago en Punto de Venta
- Venta en Línea
- Pagos con Tarjeta de Débito
- Pagos con Tarjeta de Crédito
- Pagos de Cuenta a Cuenta (A2A)
- Billetera Digital
- Pago Contra Entrega
- Otro Modo de Pago en Venta en Línea
- Punto de Venta
- Por Industria de Usuario Final
- Comercio Minorista
- Entretenimiento
- Hospitalidad
- Salud
- Otras Industrias de Usuario Final
Fuentes de datos, dimensionamiento del mercado y validación
Investigación documental
La investigación documental nos ayudó a establecer límites claros del mercado y a obtener datos de referencia estables para los pagos en Singapur. Revisamos publicaciones oficiales y series estadísticas de fuentes como la Monetary Authority of Singapore, el Department of Statistics Singapore, la Infocomm Media Development Authority y la Association of Banks in Singapore para comprender los cambios en el uso de pagos, la preparación digital y las señales de adopción a nivel del sistema.
Para fundamentar aún más los supuestos, hicimos referencia a publicaciones sin muro de pago y notas de datos del Bank for International Settlements y el Banco Mundial para indicadores comparables de sistemas de pago, y luego utilizamos informes anuales de empresas cotizadas, estados financieros auditados y presentaciones a inversionistas para la validación direccional de la actividad de pago y la aceptación de comercios. Cuando fue necesario para la verificación cruzada, también utilizamos suscripciones pagas para datos financieros e inteligencia de empresas, noticias y finanzas, y una base de datos de importación y exportación a nivel de envío para verificar señales seleccionadas de comercio transfronterizo que influyen en la aceptación de pagos. Las fuentes documentales enumeradas aquí son únicamente ilustrativas, y también se utilizaron otras referencias públicas para la recopilación, validación y clarificación de datos durante el estudio.
Entrevistas y encuestas primarias
El trabajo primario se utilizó para poner a prueba supuestos que no son totalmente visibles en los datos públicos, como los cambios en la combinación entre tarjetas, billeteras y pagos de cuenta a cuenta, y el ritmo de adopción en las principales categorías de comercios. Hablamos con participantes del ecosistema de pagos en emisores, adquirentes, pasarelas, grandes comercios y proveedores de servicios, y luego conciliamos los aportes con los patrones de uso específicos de Singapur para que las cifras finales se mantengan coherentes y explicables.
Distribución de los encuestados del trabajo de campo de la investigación primaria
| Tipo de empresa | Cargo del encuestado |
|---|---|
| Nivel superior: 31% | Directivos (CXO): 15% |
| Nivel medio: 50% | Líderes funcionales/de unidad: 33% |
| Actores más pequeños: 19% | Gerentes: 52% |
Dimensionamiento del mercado y previsión
El dimensionamiento se construyó utilizando una reconstrucción de arriba hacia abajo que parte de la actividad de compra de los consumidores y luego la asigna entre los instrumentos de pago utilizados en los puntos de venta físicos y en el comercio electrónico nacional (incluidas las plataformas de viajes). Una vez establecido el conjunto de demanda, se ajustó utilizando indicadores que mueven el valor de pago en la práctica, como las tendencias reportadas del valor de las transacciones con tarjetas y dinero electrónico, el crecimiento del gasto en comercio minorista en línea, la adopción de PayNow por caso de uso, los cambios en la aceptación de comercios y el ritmo de aceleración de los corredores de pagos en tiempo real vinculados.
Luego realizamos verificaciones selectivas de abajo hacia arriba para mantener los totales realistas, utilizando volúmenes muestreados por categoría de comercio, aproximaciones simples de volumen multiplicado por ticket promedio donde fue adecuado, y verificaciones de canal sobre cómo se divide el valor entre tarjetas, billeteras y rieles de cuenta a cuenta. Si un subárea tenía divulgación escasa, la brecha se manejó utilizando rampas de adopción conservadoras y validación de expertos de seguimiento antes de fusionarla nuevamente con el total general.
La previsión se realizó utilizando análisis de escenarios para que las perspectivas sigan siendo utilizables cuando cambien las condiciones macroeconómicas y el gasto de los consumidores. La visión prospectiva se basó en un pequeño conjunto de impulsores, incluidas las perspectivas de gasto del consumidor, la penetración del comercio electrónico, la expansión del uso de pagos en tiempo real, la aceleración de los enlaces transfronterizos y el ritmo esperado de desplazamiento del efectivo, revisando y refinando cada impulsor mediante retroalimentación primaria.
Validación de datos y ciclo de actualización
La validación se completó comparando los resultados modelados con señales independientes, como series públicas de valor de transacciones, hitos regulatorios y cambios visibles en la aceptación entre las grandes categorías de comercios. Cuando aparecieron variaciones, se investigaron mediante verificaciones de consistencia año a año y desagregaciones a nivel de instrumento, y luego se revisaron nuevamente mediante una revisión analítica interna antes de la aprobación final.
El informe se actualiza anualmente, y se activan actualizaciones intermedias cuando ocurren eventos importantes, como nuevos enlaces de rieles, cambios normativos importantes o cambios de escalón en la adopción. Antes de la entrega, se realiza una revisión actualizada para que los clientes reciban la última visión disponible en el momento de la publicación.
Tamaño del mercado de pagos de Singapur de Mordor Intelligence frente a otras estimaciones publicadas
Los tamaños de mercado publicados para los pagos en Singapur a menudo varían porque cada editor define el universo de transacciones de manera diferente, cuenta distintos tramos de un flujo y, en ocasiones, alterna entre vistas de valor de transacción y vistas de tipo de ingresos. Las diferencias también provienen de cómo se tratan los flujos transfronterizos, de cómo se convierten los valores en SGD a USD, y de si el año base y el momento de actualización coinciden con los cambios importantes en los rieles.
Los pagos de facturas de servicios públicos o préstamos quedan fuera del alcance de Mordor Intelligence para este informe, lo que puede alejar el total de las estimaciones que agrupan los volúmenes de pago de facturas recurrentes con los pagos cotidianos a comercios. También observamos brechas cuando algunas fuentes mezclan las transferencias de persona a persona con los pagos a comercios sin eliminar duplicados, o cuando las vistas exclusivas de tarjetas se interpretan como todo el mercado de pagos, aunque las billeteras y la actividad de cuenta a cuenta son significativas en Singapur.
Comparación de referencia
| Fuente | Tamaño del mercado | Brechas en la metodología de investigación |
|---|---|---|
| Mordor Intelligence | 25,79 mil millones de USD (2026) | |
| Revista Comercial A | 113,70 mil millones de USD (2030) | Utiliza una canasta más amplia de pagos digitales y no se limita a la actividad de compra de consumidor a comercio, lo que puede incluir flujos de transferencia adyacentes y no relacionados con comercios, y también refleja un año de previsión posterior al año base. |
| Asociación Industrial B | 158,20 mil millones de USD (2025) | Representa únicamente el valor de los pagos con tarjeta, lo que puede sobreestimarse cuando se interpreta como una cifra global del mercado de pagos, y no incluye los flujos de billeteras y de cuenta a cuenta que contribuyen al total de pagos de compra. |
La dispersión entre las tres cifras se debe principalmente a lo que se cuenta y al año que representa cada número. Al mantener el modelo vinculado al valor de compra de consumidor a comercio y luego verificar la combinación y las señales de adopción mediante entrevistas y verificaciones públicas, el dimensionamiento final se mantiene trazable a insumos claros y pasos repetibles.


Preguntas Clave Respondidas en el Informe
¿A qué ritmo se espera que crezca el mercado de pagos de Singapur hasta 2031?
Se proyecta que el valor del mercado aumentará de 25,79 mil millones de USD en 2026 a 40,85 mil millones de USD en 2031, registrando una CAGR del 9,63%.
¿Qué canal de pago se expande más rápidamente?
Se prevé que las transferencias en línea de cuenta a cuenta crecerán a una CAGR del 10,62%, la más rápida entre todos los modos.
¿Por qué el sector salud se está convirtiendo en un segmento de alto crecimiento?
La implantación de SGQR en 27 hospitales públicos y policlínicas en 2025 agilizó la facturación, impulsando el valor de las transacciones del sector salud hacia una CAGR proyectada del 10,73%.
¿Qué impulsa el crecimiento de los pagos transfronterizos?
Los enlaces de PayNow con India, Malasia y Tailandia reducen los tiempos de liquidación a segundos y disminuyen los costes de divisas, incrementando los flujos de turismo y remesas.
¿Cómo están contrarrestando los proveedores los límites de MDR?
Los procesadores se diversifican hacia el crédito, la conversión de divisas y el análisis de datos para compensar los márgenes de aceptación más reducidos.
Última actualización de la página el:


