
Tamaño y Participación del Mercado de Pagos de Noruega
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Período de Datos Pronosticados | 2026 - 2031 |
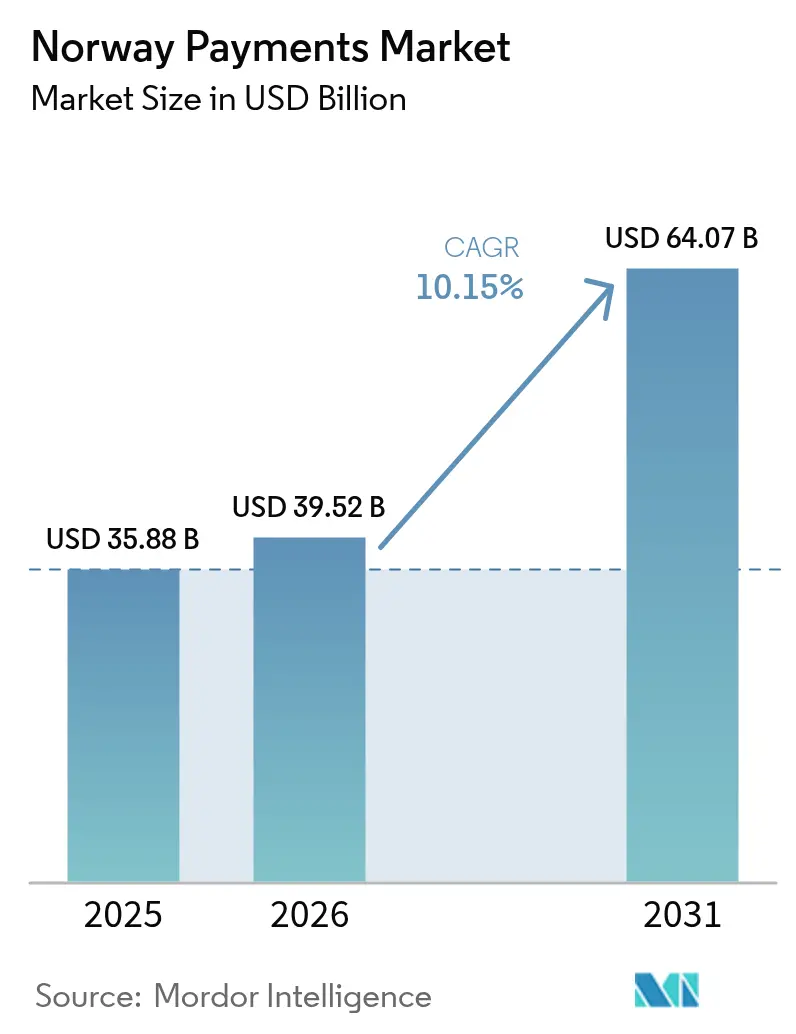
| Tamaño del mercado en el año base (2025) | 35.88 Mil millones de dólares |
| Tamaño del Mercado (2026) | 39.52 Mil millones de dólares |
| Tamaño del Mercado (2031) | 64.07 Mil millones de dólares |
| Growth Rate (2026 - 2031) | 10.15 % |
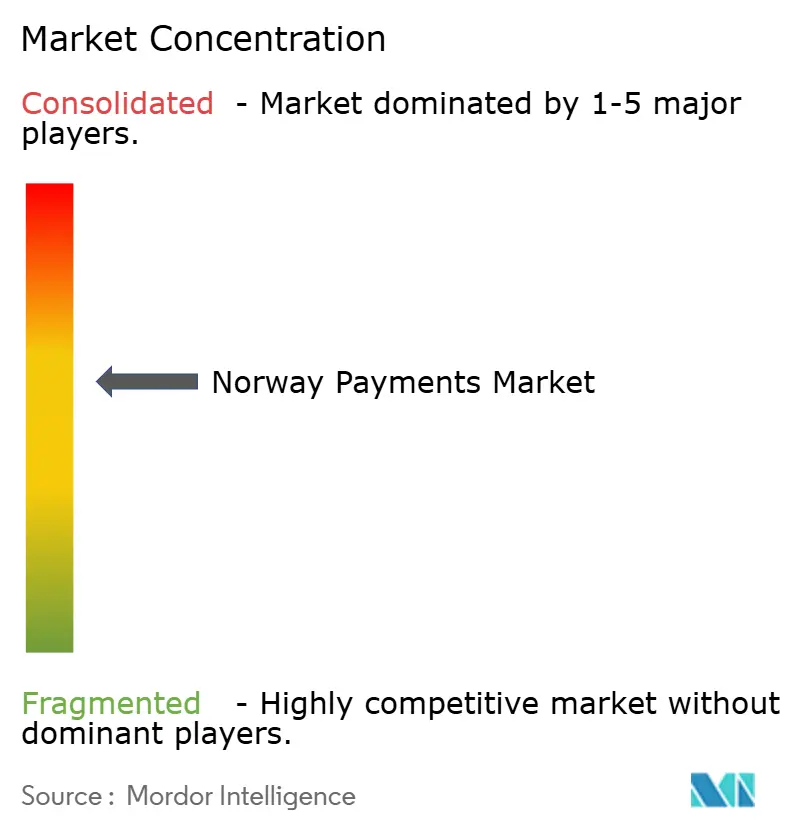
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Pagos de Noruega por Mordor Intelligence
Se espera que el tamaño del mercado de pagos de Noruega crezca de USD 35,88 mil millones en 2025 a USD 39,52 mil millones en 2026 y se prevé que alcance USD 64,07 mil millones en 2031 a una CAGR del 10,15% durante 2026-2031. La penetración de las carteras digitales, los terminales sin contacto obligatorios y las avanzadas normas de banca abierta han posicionado al país como la sociedad más reacia al efectivo de Europa, con el efectivo utilizado ahora en solo el 3% de las transacciones de los consumidores.[1]Norges Bank, "Informe Web de Infraestructura Financiera 2025," norges-bank.no La innovación en pagos se impulsa aún más por la Estrategia Nacional de Digitalización 2024-2030, que destina EUR 90 millones (USD 97 millones) en financiación anual para modernizar los rieles de pago en tiempo real.[2]Ministerio Noruego de Digitalización, "El Noruega Digital del Futuro: Estrategia Nacional de Digitalización 2024–2030," regjeringen.no La rápida adopción de servicios NFC, la amplia cobertura 5G y un aumento en las inversiones en tecnología financiera están expandiendo los volúmenes direccionables en el mercado de pagos de Noruega, mientras que los mandatos más estrictos contra el ciberfraude y las nuevas normas de aceptación de efectivo moderan los márgenes a corto plazo. La consolidación en torno a Vipps MobilePay y BankAxept subraya el carácter duopolístico del mercado de pagos de Noruega, aunque los requisitos de interoperabilidad hasta 2027 preservan el acceso para los adquirentes de terceros.
Conclusiones Clave del Informe
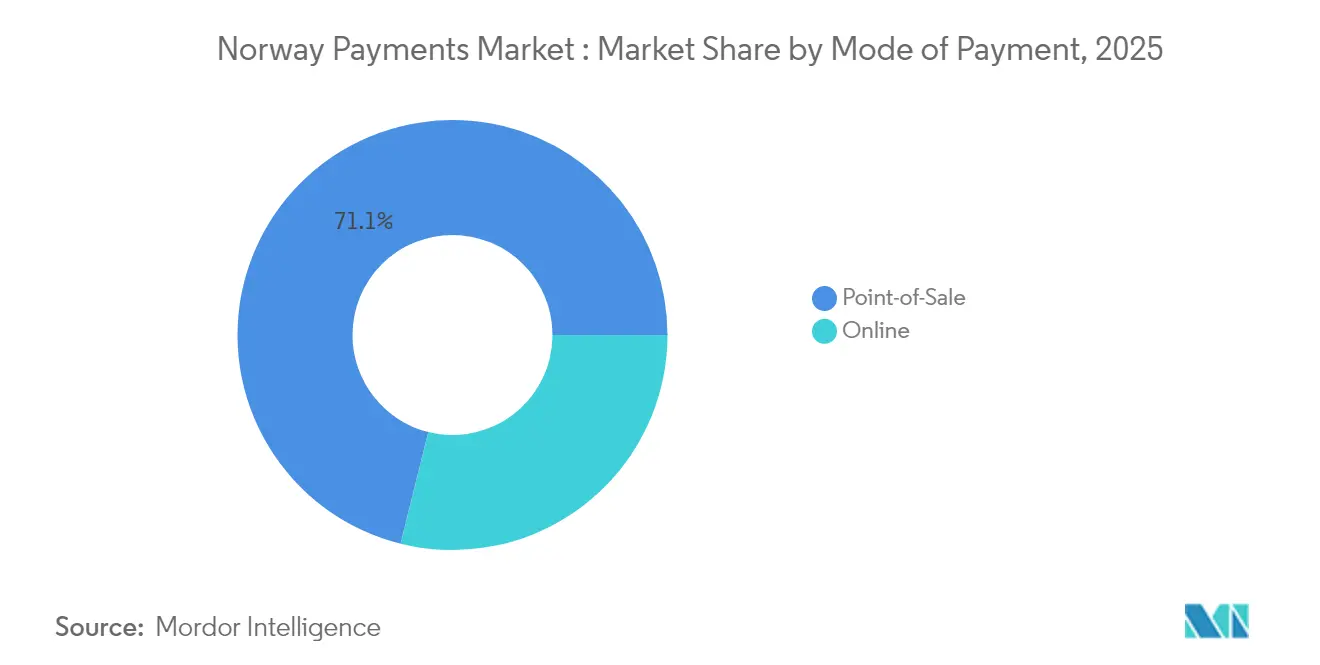
- Por modo de pago, el punto de venta lideró con el 71,12% de la participación del mercado de pagos de Noruega en 2025; se proyecta que las carteras digitales crecerán a una CAGR del 13,45% hasta 2031.
- Por canal de interacción, el punto de venta retuvo el 71,02% de la participación en ingresos en 2025, mientras que los canales de comercio electrónico y comercio móvil avanzan a una CAGR del 12,05% hasta 2031.
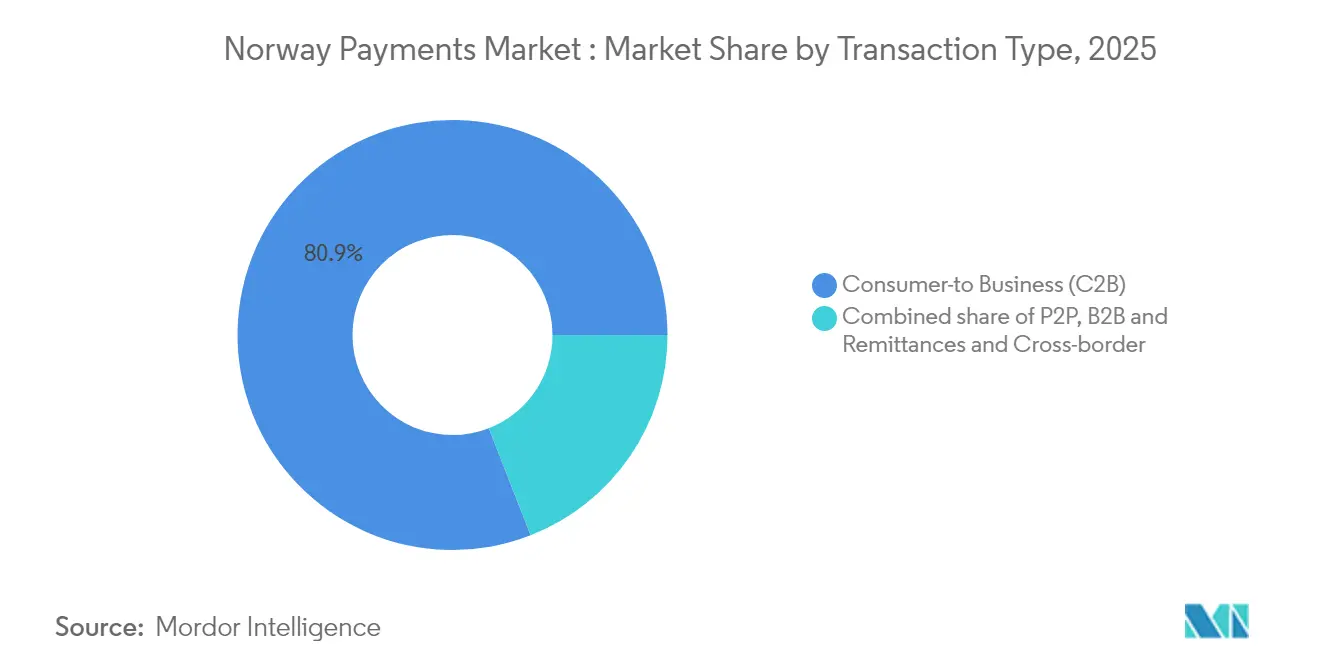
- Por tipo de transacción, los flujos de consumidor a empresa representaron el 80,92% del tamaño del mercado de pagos de Noruega en 2025; los pagos de persona a persona se expanden más rápidamente, a una CAGR del 10,85% hasta 2031.
- Por industria de usuario final, el comercio minorista representó el 45,62% de la participación del tamaño del mercado de pagos de Noruega en 2025, mientras que se prevé que la salud crezca a una CAGR del 13,2% hasta 2031.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado de Pagos de Noruega
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Impulso gubernamental hacia pagos sin efectivo y en tiempo real | +2.8% | Nacional, con adopción temprana en Oslo, Bergen, Trondheim | Corto plazo (≤ 2 años) |
| Amplia penetración de teléfonos inteligentes e internet | +2.1% | Nacional, con zonas rurales poniéndose al día mediante el despliegue de 5G | Mediano plazo (2-4 años) |
| Despliegue obligatorio de terminales NFC/sin contacto | +1.9% | Nacional, con los sectores de comercio minorista y hospitalidad a la cabeza | Corto plazo (≤ 2 años) |
| Regulación de banca abierta que impulsa aplicaciones de tecnología financiera | +1.7% | Nacional, con efectos secundarios en la región nórdica | Mediano plazo (2-4 años) |
| Consolidación de carteras domésticas (efectos de la fusión de Vipps) | +1.4% | Región nórdica, con mayor impacto en Noruega, Dinamarca, Finlandia | Largo plazo (≥ 4 años) |
| Demanda de la economía colaborativa de pagos de salario instantáneos | +1.2% | Centros urbanos, en expansión hacia áreas suburbanas | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Impulso Gubernamental hacia Pagos sin Efectivo y en Tiempo Real
La financiación pública anual de EUR 90 millones (USD 97 millones) acelera los rieles de pago en tiempo real, mientras que la próxima incorporación de Noruega al Sistema de Liquidación de Pagos Instantáneos TARGET en 2028 permitirá la compensación instantánea corona-euro y reducirá la fricción transfronteriza.[3]Banco Central Europeo, "Noruega se une a TIPS," ecb.europa.eu Norges Bank está probando en paralelo casos de uso de moneda digital del banco central mayorista, señalando su disposición para modelos de liquidación post-efectivo. El acceso obligatorio al efectivo de hasta NOK 20.000 mitiga las preocupaciones de resiliencia, sustentando así la confianza del consumidor incluso cuando el uso del efectivo se desploma. En conjunto, estas medidas sustentan la expansión a largo plazo del mercado de pagos de Noruega.
Amplia Penetración de Teléfonos Inteligentes e Internet
La banda ancha universal y el 5G han desbloqueado funciones de pago biométrico y sin conexión que amplían la aceptación digital en las zonas rurales. Visa constata que el uso de carteras móviles es del 94%, el más alto de Europa.[4]Visa, "Decodificando la Evolución de la Cartera Móvil Europea," visa.co.uk El diseño de pago con prioridad sin conexión, impulsado por los operadores nórdicos, garantiza la continuidad durante las interrupciones y mitiga el riesgo sistémico, potenciando la versatilidad del mercado de pagos de Noruega.
Despliegue Obligatorio de Terminales NFC/Sin Contacto
La Ley de Mercados Digitales de la UE obligó a Apple a desbloquear el NFC del iPhone, permitiendo a Vipps MobilePay lanzar "Tap with Vipps", la primera alternativa nativa de iOS a Apple Pay en el mundo. Cadenas de hostelería como King Foods y Frich's redujeron los tiempos de espera y los costes laborales combinando quioscos sin contacto con plataformas de punto de venta unificadas. Los efectos de red derivados de las actualizaciones de terminales aceleran la adopción de carteras y aumentan la velocidad de las transacciones en todo el mercado de pagos de Noruega.
Regulación de Banca Abierta que Impulsa Aplicaciones de Tecnología Financiera
La PSD2 abrió los datos de cuenta a cuenta, pero los precios de las API bancarias han desencadenado quejas de competencia por parte de Neonomics. La PSD3, vigente en 2026, incorporará API dedicadas a la mitigación del fraude, creando una nueva paridad para las aplicaciones de terceros. A medida que mejora la portabilidad de los datos, los recorridos de usuario diferenciados atraerán nuevos segmentos, reforzando los volúmenes en el mercado de pagos de Noruega.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Escalada de costes de mitigación del ciberfraude | -1.8% | Nacional, con mayor impacto en las instituciones financieras más pequeñas | Corto plazo (≤ 2 años) |
| Altas comisiones de intercambio y adquisición para las pymes | -1.2% | Nacional, con efectos desproporcionados en las empresas rurales y pequeñas | Mediano plazo (2-4 años) |
| Compresión de márgenes por la intensa competencia entre proveedores de servicios de pago | -0.9% | Nacional, con efectos secundarios en la región nórdica | Mediano plazo (2-4 años) |
| Preocupaciones sobre privacidad de datos y localización | -0.7% | Nacional, con requisitos de cumplimiento normativo de la UE | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Escalada de Costes de Mitigación del Ciberfraude
DNB bloqueó NOK 2,1 mil millones (USD 190 millones) de fraude en 2024, desviando capital hacia herramientas defensivas que de otro modo financiarían la innovación de productos. La Unidad de Apoyo contra Amenazas Cibernéticas de Finans Norge coordina ahora la inteligencia compartida, pero el cumplimiento de la Ley de Resiliencia Operativa Digital impone nuevas líneas de coste, mermando los márgenes de los proveedores de servicios de pago más pequeños y ralentizando el lanzamiento de nuevos servicios dentro del mercado de pagos de Noruega.
Altas Comisiones de Intercambio y Adquisición para las Pymes
Las comisiones de los esquemas internacionales siguen siendo elevadas para los comerciantes de bajo volumen, mientras que las normas de aceptación obligatoria de efectivo añaden estructuras de costes paralelas. Estas dobles cargas disuaden a las pymes de actualizar a funcionalidades de pago premium, manteniendo una parte de los volúmenes potenciales fuera del mercado de pagos de Noruega.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Modo de Pago: Las Carteras Digitales Interrumpen el Dominio de las Tarjetas
El punto de venta mantuvo el 71,12% de la participación del mercado de pagos de Noruega en 2025. Sin embargo, las carteras digitales y las transferencias directas de cuenta a cuenta están creciendo a una CAGR del 13,45%, impulsadas por la migración a ISO 20022 que proporciona datos más ricos para el análisis basado en consentimiento. Se prevé que el tamaño del mercado de pagos de Noruega vinculado a los rieles de prioridad digital supere los USD 22,46 mil millones en 2031, transformando la economía de los adquirentes.
Los emisores de tarjetas responden con ventajas de valor añadido y credenciales tokenizadas para defender los niveles de gasto, pero "Tap with Vipps" en iOS rompe los ecosistemas cerrados y comprime la dependencia del emisor. El efectivo cae por debajo del 3% del volumen a medida que la confianza del consumidor migra hacia carteras autenticadas biométricamente. La integración de programas de fidelización, compra ahora paga después y pagos entre personas en superaplicaciones únicas profundiza el compromiso y magnifica el valor de vida del cliente dentro del mercado de pagos de Noruega.
Nota: Las participaciones de todos los segmentos individuales están disponibles previa compra del informe


Por Canal de Interacción: El Impulso del Comercio Electrónico Desafía el Dominio Físico
El tamaño del mercado de pagos de Noruega transaccionado a través del comercio electrónico y el comercio móvil crece a una CAGR del 12,05%, erosionando los canales exclusivamente físicos que mantienen hoy el 71,02% de la participación. Minoristas con enfoque logístico como Oda ya atienden el 70% de la demanda de comestibles en línea, demostrando la escalabilidad de la automatización de la cadena de frío en la dispersa geografía de Noruega.Los comerciantes en tienda contrarrestan con pago omnicanal, recogida en tienda y quioscos de autopago que vinculan el inventario al punto de venta en la nube. El mercado de pagos de Noruega se entrelaza con la digitalización cívica, ya que los portales de impuestos, peajes y salud adoptan los mismos rieles que los consumidores utilizan para comprar. El comercio móvil difumina aún más las fronteras, integrando enlaces de compra y pago dentro de redes sociales, transmisiones en directo y entornos de juego.
Por Tipo de Transacción: Los Pagos entre Personas se Aceleran más allá de la Base de Consumidor a Empresa
Los flujos de consumidor a empresa representan el 80,92% del tamaño del mercado de pagos de Noruega, respaldados por el elevado gasto per cápita en comercio minorista y la tenencia universal de tarjetas. Las transferencias de persona a persona, sin embargo, crecen un 10,85% anual a medida que los cambios culturales orientan el intercambio de dinero en torno a experiencias similares al chat. Los esquemas de salario instantáneo para trabajadores de la economía colaborativa aceleran la demanda, creando superposición entre los casos de uso de nómina, remesas y transferencias sociales.
Los corredores de empresa a empresa avanzan más lentamente debido a los flujos de trabajo de cumplimiento normativo, pero el Sistema de Liquidación de Pagos Instantáneos TARGET reducirá la latencia transfronteriza, desbloqueando nuevos beneficios de liquidez para las pymes en 2028. Los compromisos regulatorios de acceso no discriminatorio mantienen abiertos los rieles de pagos entre personas, permitiendo nuevos servicios superpuestos como regalos grupales y depósitos en garantía dentro del mercado de pagos de Noruega.
Nota: Las participaciones de todos los segmentos individuales están disponibles previa compra del informe
Por Industria de Usuario Final: La Innovación en Salud Supera la Madurez del Comercio Minorista
El comercio minorista sigue contribuyendo con el 45,62% de la participación del mercado de pagos de Noruega, reflejando la madurez de la cobertura de puntos de venta y la expansión omnicanal. Sin embargo, la salud lidera el crecimiento con una CAGR del 13,2%, impulsada por USD 47 mil millones en gasto sanitario nacional, una amplia adopción de la telemedicina y el despliegue de recetas electrónicas.
Los hospitales integran ahora API de pago en los portales de pacientes para copagos y honorarios de teleconsulta, mientras que las farmacias pilotan la facturación recurrente automática para medicamentos crónicos. Las administraciones públicas digitalizan la facturación, añadiendo un caudal estable. Las suscripciones de entretenimiento, juegos y transmisión en continuo también se disparan, incorporando microtransacciones y modelos de uso fraccionado que elevan el ingreso medio por usuario en todo el mercado de pagos de Noruega.Análisis Geográfico
El ámbito doméstico de Noruega sigue siendo el epicentro del mercado de pagos de Noruega, con una tasa de adopción de carteras móviles del 94%, la más alta del mundo. Oslo, Bergen y Trondheim encabezan los programas piloto de pruebas minoristas de moneda digital del banco central, mientras que los condados remotos del norte se benefician de la liquidación sin conexión habilitada por 5G para garantizar la resiliencia de la red. La región nórdica ofrece potencial de expansión a través de la base de usuarios consolidada de Vipps MobilePay, aunque el incierto estado de la licencia de P27 pausa las ambiciones más amplias de compensación transfronteriza.
La alineación con el Espacio Económico Europeo obliga a Noruega a adoptar las directivas de pago de la UE. La Ley de Mercados Digitales ya ha transformado la dinámica de la competencia NFC; la PSD3 añadirá disposiciones más estrictas sobre prevención del blanqueo de capitales y responsabilidad, impulsando a los bancos a actualizar sus motores de orquestación del fraude por delante de sus homólogos continentales. La integración del Sistema de Liquidación de Pagos Instantáneos TARGET vincula la corona noruega con los rieles de pago en tiempo real en euros en 2028, posicionando a los exportadores para cobros más rápidos y atrayendo a proveedores de servicios de pago extranjeros al mercado de pagos de Noruega.
Fuera de Europa, los proveedores de servicios de pago noruegos exploran una expansión selectiva donde la madurez de la infraestructura digital refleja los estándares domésticos, concretamente Singapur, Australia y el Golfo. La diáspora nórdica y la adhesión compartida a SEPA SCT Inst facilitan las pruebas de corredor. El riesgo de volatilidad cambiaria sigue siendo elevado debido a la flotación de la corona, pero las herramientas avanzadas de cobertura integradas en las cuentas corporativas moderan la exposición para los exportadores medianos dentro del mercado de pagos de Noruega.
Panorama regulatorio
Noruega alinea sus normas de pagos con el marco del EEE. Finanstilsynet supervisa a los proveedores de servicios de pago y hace cumplir los requisitos en materia de seguridad y riesgo operativo, mientras que Norges Bank supervisa el sistema de pagos y opera el Sistema de Liquidación de Norges Bank (NBO) en virtud de la Ley de Sistemas de Pago. La PSD2 se ha implementado en Noruega desde el 1 de abril de 2019, formalizando los servicios de información de cuentas y de iniciación de pagos, y determinando cómo los bancos exponen sus API a terceros.
La política de infraestructura ha puesto un énfasis creciente en la resiliencia y la interoperabilidad, incluida la participación de Norges Bank con el Eurosistema en la conectividad de liquidación de nueva generación. Norges Bank firmó un acuerdo con el Banco Central Europeo el 28 de noviembre de 2024 para utilizar TIPS en pagos instantáneos en NOK, y en febrero de 2025 inició conversaciones formales con el BCE sobre una posible participación en la plataforma de liquidación T2. Esto apunta a una vía regulatoria-operativa en evolución que afecta la compensación, la liquidación y la preparación de los participantes en los flujos de NOK tanto nacionales como transfronterizos.
Análisis de la cadena de valor
La cadena de valor de pagos de Noruega comienza con los usuarios finales (consumidores, comercios, empresas y facturadores del sector público) que inician transacciones a través de terminales de punto de venta (POS), pasarelas de comercio electrónico y experiencias de billetera dentro de la aplicación. Los adquirentes de comercios y los PSP habilitan estos flujos y enrutan las transacciones a través de esquemas nacionales e internacionales. En la aceptación nacional, BankAxept respalda la aceptación de débito y Vipps MobilePay respalda los pagos P2P y a comercios liderados por billeteras, mientras que Visa y Mastercard siguen siendo centrales para el enrutamiento internacional de tarjetas. La liquidación y la gestión de liquidez se sustentan en acuerdos de compensación liderados por bancos y en Norges Bank a través de NBO.
Los habilitadores previos incluyen la identidad y la autenticación (incluidos los flujos de eID bancarios y la autenticación reforzada del cliente), los controles de fraude y ciberseguridad coordinados en todo el sector (incluidas las iniciativas de Finans Norge), y la gobernanza de infraestructura a través de foros del sector como Betalingsforumet. La modernización de la compensación y la liquidación es un punto de conexión clave, con Norges Bank migrando NBO a ISO 20022 en 2025 y buscando una integración más profunda con las plataformas del Eurosistema, incluido el acuerdo TIPS firmado en noviembre de 2024 y las conversaciones sobre la participación en T2 iniciadas en febrero de 2025. La dinámica de aceptación sigue impulsando la cadena, con los pagos móviles en tiendas alcanzando el 27% de las transacciones en terminales en 2025, frente al 12% en 2024, lo que refuerza la demanda de tokenización, acceso NFC a nivel de dispositivo y orquestación omnicanal entre comercios y PSP.
Panorama Competitivo
Vipps MobilePay y BankAxept dominan los rieles de aceptación domésticos, mientras que Visa y Mastercard controlan el enrutamiento de esquemas internacionales. Los compromisos ampliados de la fusión obligan a Vipps a ofrecer precios transparentes y API abiertas, manteniendo la contestabilidad hasta 2027. DNB aprovecha su escala para gestionar 392 millones de instrucciones de pago diarias, monetizando los mensajes ISO 20022 ricos en datos para el análisis de tesorería.
Los competidores de tecnología financiera persiguen la penetración en nichos; Neonomics ofrece agregación de cuentas mediante una única API y libra una batalla regulatoria para desmantelar las prácticas de control de acceso. Sokin gana terreno a través de su adquisición de Settle, apuntando a las remesas y las cuentas multidivisa para pymes. Los procesadores internacionales como Worldline se asocian con los operadores establecidos en las interfaces de pago instantáneo, asegurando su relevancia a medida que el mercado de pagos de Noruega avanza hacia la liquidación en tiempo real.
La postura de seguridad diferencia ahora a los líderes: Thales suministra tokenización de emulación de tarjeta host y autenticación biométrica, habilitando el avance NFC de iOS de Vipps que alcanzó 1 millón de usuarios en cinco meses. La inteligencia cibernética compartida a través de Finans Norge contrarresta vectores de ataque sofisticados, aunque los adquirentes más pequeños tienen dificultades para financiar capacidades de respuesta a vulnerabilidades de día cero. En general, el mercado de pagos de Noruega recompensa la escala, la confianza y el ritmo de innovación.
Líderes de la Industria de Pagos de Noruega
Vipps AS
Bank Norwegian
Klarna Bank AB
PayPal Holdings Inc.
Nets A/S (Nexi Group)
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Oportunidades de mercado y perspectivas futuras
La digitalización empresarial obligatoria está generando un espacio en blanco medible en los flujos de trabajo adyacentes a los pagos que conectan la facturación, la conciliación y la liquidación. En junio de 2026, el Gobierno noruego promulgó cambios en la Ley de Contabilidad que exigen la facturación electrónica B2B a partir del 1 de enero de 2027 y la contabilidad digital a partir del 1 de enero de 2030. Esto orienta a comercios y empresas hacia formatos de factura electrónica estandarizados e integraciones de sistemas más estrictas, beneficiando a los PSP, bancos y proveedores de software que ofrecen pagos integrados, conciliación automatizada y registros de auditoría conformes.
En cuanto a la modernización de los rieles de pago, Norges Bank continúa poniendo en marcha mejoras de interoperabilidad y resiliencia que determinan el diseño de productos para pagos instantáneos y flujos de NOK transfronterizos. El Informe de Infraestructura Financiera de 2026 confirmó operaciones estables de NBO y reportó un volumen diario promedio de 359 mil millones de NOK en 2025, mientras que acciones previas, como el acuerdo del 28 de noviembre de 2024 con el BCE para utilizar TIPS en pagos instantáneos en NOK y la transición a ISO 20022 de 2025, amplían el conjunto direccionable de servicios de pago ricos en datos. Estos incluyen controles de fraude, informes de tesorería corporativa y capas basadas en API, que se traducen en oportunidades a corto plazo en análisis nativos de ISO 20022, herramientas de liquidez en tiempo real para pymes, y soluciones para comercios que unifican POS, aceptación de billeteras y experiencias de factura a pago dentro del calendario de cumplimiento.
Desarrollos recientes del sector
- Mayo de 2026: Vipps MobilePay informó que estaba cerca de alcanzar la rentabilidad tras un fuerte cambio de rumbo, destacando un enfoque más agudo en la economía central de la billetera y la disciplina operativa. La actualización respaldó la inversión continua en casos de uso de alta utilización, como el pago sin contacto en tienda y P2P, sin depender de una amplia gama de productos deficitarios.
- Abril de 2026: Vipps anunció que su solución de pago sin contacto en tienda superó los 100 millones de transacciones mediante toque desde su lanzamiento más amplio en septiembre de 2025. Este hito reforzó el pago sin contacto liderado por billeteras como un tipo de medio de pago habitual en las tiendas noruegas, fortaleciendo los incentivos de aceptación por parte de los comercios y la presión competitiva sobre las billeteras móviles globales. Vipps está ampliando la integración con BankAxept para profundizar la aceptación en el punto de venta en todos los canales minoristas.
- Febrero de 2025: Norges Bank inició conversaciones formales con el Banco Central Europeo sobre una posible participación en la plataforma de liquidación TARGET2. Esto marca un paso estratégico hacia una interoperabilidad de liquidación transfronteriza más profunda para las transferencias en NOK, y alinea la hoja de ruta de Norges Bank con la agenda de modernización del Eurosistema. Las conversaciones sientan las bases para futuros proyectos de interoperabilidad y posibles mejoras compartidas de liquidez y eficiencia de liquidación en los flujos nacionales y transfronterizos.


Marco de la metodología de investigación y alcance del informe
Definición y alcance del mercado
Para este informe, el mercado de pagos de Noruega se define como el valor de las transacciones de pago realizadas en Noruega a través de rieles de pago regulados, incluidas tarjetas, transferencias bancarias, domiciliaciones y pagos iniciados mediante billeteras digitales en canales en línea y presenciales.
Exclusiones de alcance: las transferencias de criptoactivos y los saldos de liquidación interbancaria mayorista no se incluyen en esta dimensión del mercado.
Descripción general de la segmentación
- Por Modo de Pago
- Punto de Venta
- Tarjeta (Débito, Crédito, Prepago)
- Carteras Digitales (Apple Pay, Google Pay, Interac Flash)
- Efectivo
- Otros Puntos de Venta (Tarjetas de Regalo, QR, Dispositivos Portátiles)
- En Línea
- Tarjeta (Tarjeta No Presente)
- Cartera Digital y Cuenta a Cuenta (Interac e-Transfer, PayPal)
- Otros Pagos en Línea (Efectivo Contra Reembolso, Compra Ahora Paga Después, Transferencia Bancaria)
- Punto de Venta
- Por Canal de Interacción
- Punto de Venta
- Comercio Electrónico/Comercio Móvil
- Por Tipo de Transacción
- Persona a Persona (P2P)
- Consumidor a Empresa (C2B)
- Empresa a Empresa (B2B)
- Remesas y Pagos Transfronterizos
- Por Industria de Usuario Final
- Comercio Minorista
- Entretenimiento y Contenido Digital
- Salud
- Hospitalidad y Viajes
- Gobierno y Servicios Públicos
- Otras Industrias de Usuario Final
Fuentes de datos, dimensionamiento del mercado y validación
Investigación documental
La investigación documental nos ayudó a establecer los límites básicos de lo que constituye un pago en Noruega y cómo se miden los principales rieles. Se utilizaron fuentes públicas para anclar totales y tendencias clave, como las publicaciones de servicios de pago minorista de Norges Bank, indicadores macroeconómicos y de los hogares de Statistics Norway, y la orientación y las estadísticas de la Autoridad de Supervisión Financiera de Noruega sobre instituciones de pago.
Para que el modelo fuera práctico, también nos apoyamos en series de referencia internacionales donde Noruega se sigue de forma consistente, como las estadísticas de pagos del BIS, los informes de pagos del Banco Central Europeo para definiciones comparables, y los textos regulatorios relevantes de la UE (PSD2 y normas técnicas relacionadas) que influyen en los informes y los controles de fraude. Se utilizaron informes anuales de empresas, presentaciones para inversores y prensa empresarial de renombre para verificar cambios de precios y señales de adopción, y se utilizó de forma selectiva una suscripción de pago para datos financieros de empresas, noticias e inteligencia financiera, y bases de datos de patentes para validar la exposición de ingresos y la dirección de los productos. Estas fuentes no son exhaustivas, y se revisaron muchas otras referencias públicas y de pago para la recopilación de datos, la validación y la aclaración.
Entrevistas y encuestas primarias
Entrevistamos a emisores de pagos, adquirentes, comerciantes, procesadores, proveedores de tecnología y reguladores noruegos mediante entrevistas y encuestas con expertos. Directivos (CXO), líderes funcionales y gerentes ayudan a validar el crecimiento de las transacciones, la evolución del ticket promedio, la combinación de canales, los precios y los datos faltantes, con verificaciones de seguimiento utilizadas para resolver vacíos y triangular el modelo final.
Distribución de los encuestados del trabajo de campo de la investigación primaria
| Tipo de empresa | Cargo del encuestado |
|---|---|
| Nivel superior: 30% | Directivos de nivel C: 18% |
| Nivel medio: 50% | Líderes funcionales/de unidad: 32% |
| Actores más pequeños: 20% | Gerentes: 50% |
Dimensionamiento del mercado y previsión
El dimensionamiento del mercado se elaboró mediante un enfoque descendente en el que se utilizaron las estadísticas oficiales de pagos y los valores de transacción reportados para reconstruir el gasto total que circula a través de los rieles de pago de Noruega, derivando después el conjunto de ingresos mediante lógica de precios y comisiones combinados por riel y canal. Para mantener las cifras realistas, se realizaron comprobaciones selectivas de abajo hacia arriba utilizando la exposición de ingresos de proveedores muestreados, comprobaciones de canal a nivel de categoría de comercio, y cálculos de volumen por comisión promedio cuando se disponía de datos.
Los insumos más relevantes incluyeron el valor total de transacciones por instrumento (tarjetas, transferencias de crédito, domiciliaciones), la combinación en línea frente a en tienda, las tendencias de uso de billeteras, la dirección de las comisiones de intercambio y adquirencia, la presión de costos por fraude y contracargos, y el cambio de participación entre los esquemas de tarjetas nacionales e internacionales. Para la previsión, nos basamos en un análisis de escenarios respaldado por opiniones de expertos sobre el gasto de los consumidores, el crecimiento del comercio electrónico y el ritmo de adopción de pagos instantáneos y billeteras, que luego se aplicaron a curvas de crecimiento a nivel de instrumento. Cuando las divulgaciones de las empresas no desglosaban claramente los ingresos por pagos específicos de Noruega, las brechas se manejaron mediante asignación proporcional utilizando la combinación regional divulgada, la combinación de productos y los indicadores de actividad observados, y luego se revisaron con la retroalimentación de las entrevistas.
Validación de datos y ciclo de actualización
Los resultados se contrastaron con señales independientes, como series de valores de transacción de bancos centrales, indicadores macroeconómicos de consumo y conjuntos de ingresos por pagos reportados cuando estaban disponibles. Cuando aparecía una variación, se rastreaba el origen hasta un supuesto (por ejemplo, la combinación de canales, la tasa de comisión o la sustitución de instrumentos) y luego se reformulaba antes de la aprobación final.
Se siguió una revisión interna en varios pasos para que los cálculos, las unidades y el momento de conversión de divisas fueran coherentes en todo el modelo. Las entrevistas se reabren cuando se observa un cambio material, como una actualización normativa importante, un cambio de precios o un movimiento estructural en la adopción de billeteras o pagos instantáneos. Los informes se actualizan anualmente, con actualizaciones intermedias para eventos importantes, y se completa una revisión final previa a la entrega para que se reflejen los datos públicos más recientes.
Comparación del dimensionamiento del mercado de pagos de Noruega de Mordor Intelligence con otras estimaciones publicadas
Las cifras publicadas sobre los pagos en Noruega no siempre coinciden porque la palabra pagos puede significar cosas diferentes, y porque algunos editores dimensionan el valor de las transacciones mientras que otros dimensionan los ingresos de los proveedores. Las diferencias también surgen cuando el momento de conversión de divisas se maneja de forma distinta o cuando el ciclo de actualización no capta los cambios recientes en el uso de billeteras y las transferencias instantáneas.
Las transferencias de criptoactivos quedan fuera del alcance de Mordor Intelligence para los pagos en Noruega, lo que elimina un conjunto de valor de rápido movimiento que algunos análisis más amplios de pagos digitales a veces combinan con los rieles regulados. La diferencia también puede provenir de si los flujos transfronterizos se cuentan solo cuando se liquidan a través de bancos o instituciones de pago autorizados, y de si la progresión de las comisiones se modela como estable, decreciente o creciente en función de los costos de fraude y cumplimiento.
Comparación de referencia
| Fuente | Tamaño del mercado | Brechas en la metodología de investigación |
|---|---|---|
| Mordor Intelligence | 35,88 mil millones de USD (2025) | |
| Consultora Regional A | 28,40 mil millones de USD (2026) | Utiliza una visión más estrecha basada únicamente en ingresos que se apoya en los ingresos reportados por los proveedores y en bandas de comisión estándar, lo que puede subestimar el valor total que circula a través de los rieles regulados cuando la combinación de instrumentos cambia rápidamente. |
| Publicación Sectorial B | 44,10 mil millones de USD (2025) | Se inclina hacia una definición más amplia que puede combinar conjuntos de valor digital adyacentes y aplicar tasas de comisión implícitas más altas, y también puede usar un momento de conversión a USD diferente para las series denominadas en NOK. |
En las tres cifras, el patrón principal es que los totales aumentan cuando se incluyen conjuntos de valor adyacentes o supuestos de comisión más altos, y disminuyen cuando solo se contabiliza un subconjunto de ingresos más restringido. Nuestro enfoque mantiene el dimensionamiento trazable a la actividad de los instrumentos de pago y a la lógica de comisiones, que puede volver a verificarse año tras año utilizando pasos repetibles.


Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño actual del mercado de pagos de Noruega y cuáles son sus perspectivas de crecimiento?
El mercado se sitúa en USD 39,52 mil millones en 2026 y se prevé que se expanda a USD 64,07 mil millones en 2031, reflejando una CAGR del 10,15%.
¿Qué proporción de las transacciones cotidianas en Noruega se realizan todavía con efectivo?
El efectivo representa ahora solo el 3% de todos los volúmenes de pago, confirmando la posición de Noruega como la economía más reacia al efectivo de Europa.
¿Qué canal de pago está creciendo más rápidamente en Noruega?
Las carteras digitales y las transferencias de cuenta a cuenta se están expandiendo a una CAGR del 13,45% hasta 2031, erosionando el dominio histórico de las tarjetas en el punto de venta.
¿Qué políticas gubernamentales están impulsando la rápida digitalización de los pagos?
La Estrategia Nacional de Digitalización 2024-2030 destina EUR 90 millones (USD 97 millones) en financiación anual hacia los rieles de pago en tiempo real y exige la liquidación instantánea para los pagos del sector público.
¿Cómo se convirtió Noruega en el primer país con una alternativa a Apple Pay en iPhone?
La Ley de Mercados Digitales de la UE obligó a Apple a abrir la tecnología NFC del iPhone, permitiendo a Vipps MobilePay lanzar "Tap with Vipps" en diciembre de 2024.
¿Quién controla la infraestructura de pagos central en Noruega?
Los proveedores domésticos Vipps MobilePay y BankAxept gestionan los rieles esenciales, mientras que Visa y Mastercard dominan el enrutamiento de esquemas transfronterizos; las condiciones de acceso abierto permanecen en vigor hasta 2027.
Última actualización de la página el:



