
Taille et part du marché des MNO des télécommunications au Népal
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
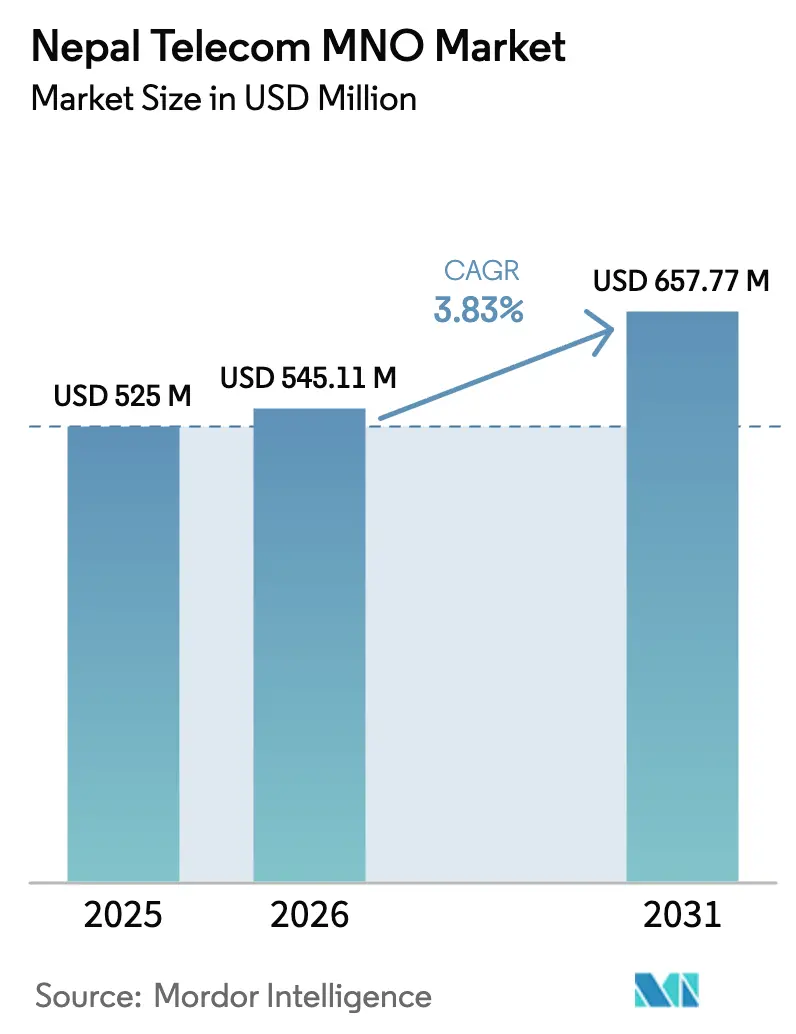
| Taille du marché de l'année de base (2025) | 525 Millions de dollars américains |
| Taille du Marché (2026) | 545.11 Millions de dollars américains |
| Taille du Marché (2031) | 657.77 Millions de dollars américains |
| Taux de croissance (2026 - 2031) | 3.83 % |
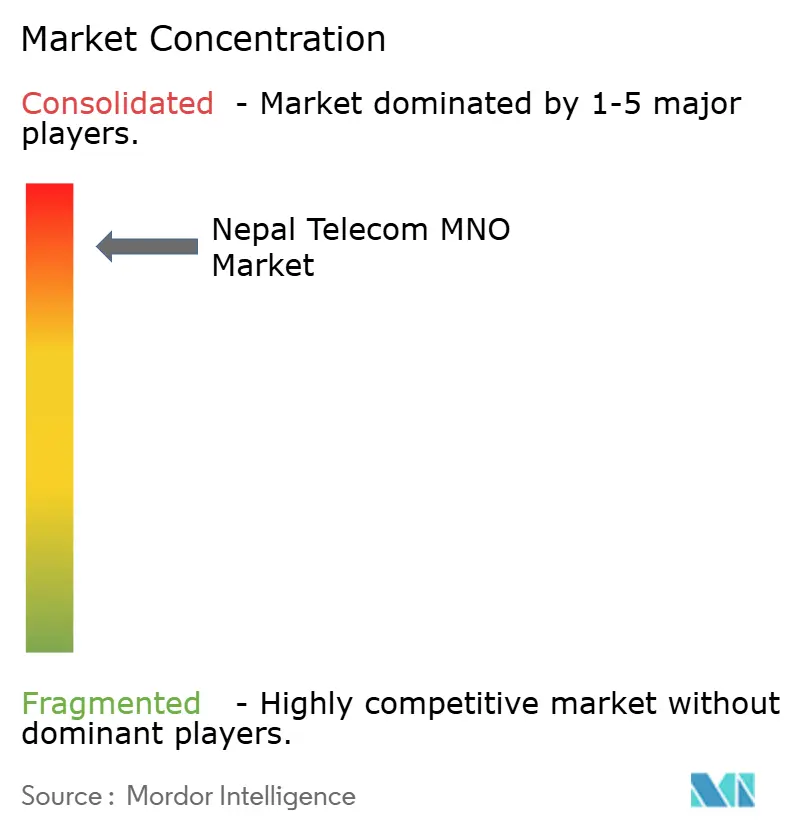
| Concentration du Marché | Élevé |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des MNO des télécommunications au Népal par Mordor Intelligence
La taille du marché des MNO des télécommunications au Népal était évaluée à 525 millions USD en 2025 et devrait croître de 545,11 millions USD en 2026 pour atteindre 657,77 millions USD d'ici 2031, à un TCAC de 3,83 % pendant la période de prévision (2026-2031).
La transition en cours reflète un taux de pénétration mobile supérieur à 130 %, un éventail croissant de services axés sur les données, et un réaménagement délibéré du spectre qui équilibre la densification de la 4G avec un investissement progressif dans la 5G. Les opérateurs ont répondu à la baisse des revenus vocaux en priorisant l'intégration des paiements numériques et la collaboration avec les plateformes OTT, tandis que le nouveau Projet de loi sur les télécommunications 2081 (2024) vise à assouplir les règles de propriété qui limitaient auparavant les entrées de capitaux étrangers. Les subventions soutenues dans le cadre du Cadre numérique du Népal comblent les lacunes de couverture en zones rurales, mais l'examen géopolitique des équipements et l'instabilité du réseau électrique en terrain montagneux font grimper les coûts d'investissement et d'exploitation. L'intensité concurrentielle au sein de la structure à deux opérateurs s'est accentuée autour de la connectivité pour les entreprises, des portefeuilles numériques et des solutions IoT qui promettent des marges plus stables que la voix prépayée.
Principales conclusions du rapport
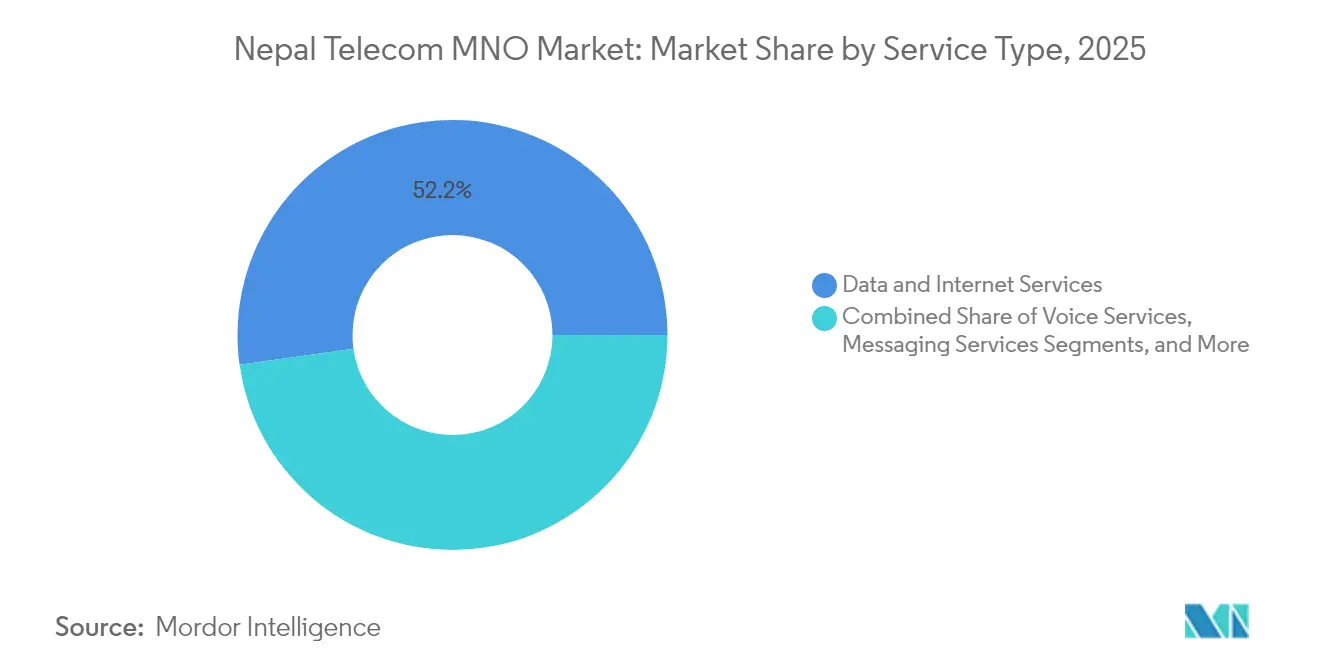
- Par type de service, les services de données et Internet détenaient 52,21 % de la part de marché des MNO des télécommunications au Népal en 2025, tandis que les services IoT et M2M progressent à un TCAC de 4,05 % jusqu'en 2031.
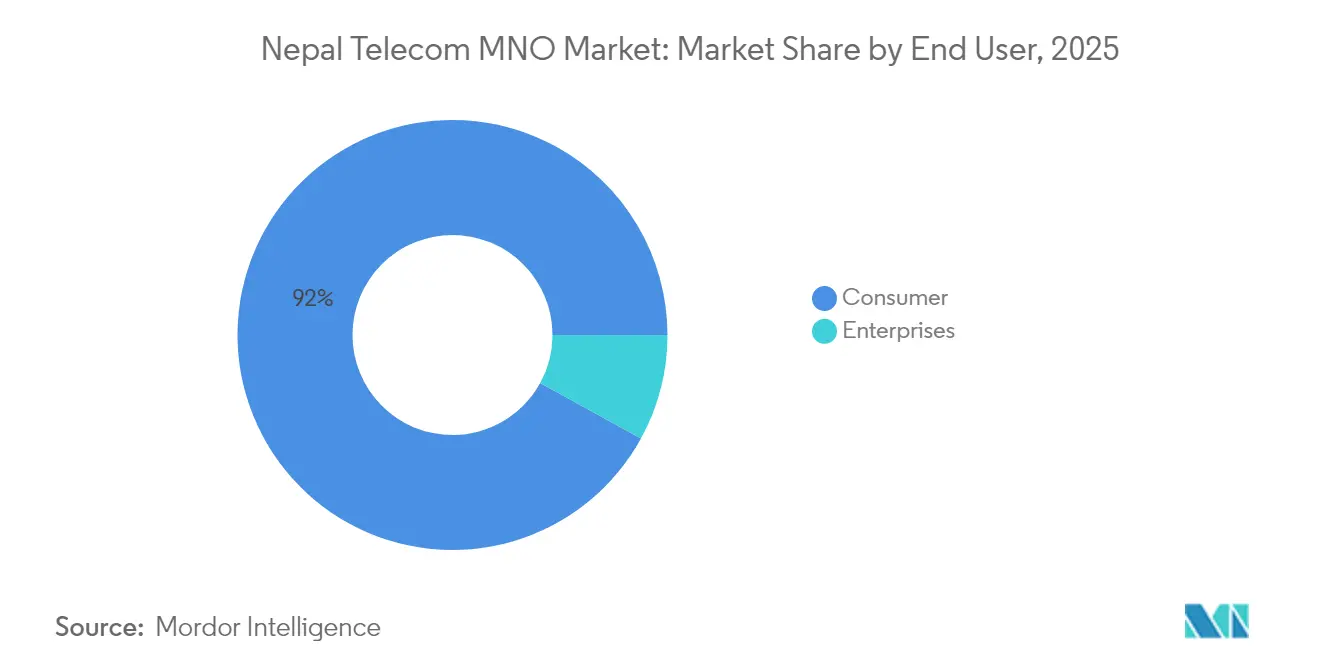
- Par utilisateur final, le grand public représente 92,01 % de la taille du marché des MNO des télécommunications au Népal en 2025 ; les services aux entreprises enregistrent la trajectoire la plus rapide avec un TCAC de 4,92 % jusqu'en 2031.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et perspectives du marché des MNO des télécommunications au Népal
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Extension de la couverture 4G et pilotes 5G imminents | +1.2% | Corridors urbains nationaux | Moyen terme (2-4 ans) |
| Explosion de la demande de données mobiles portée par la vidéo et les applications OTT | +0.9% | Nationale, avec prédominance urbaine | Court terme (≤ 2 ans) |
| Subventions du Cadre numérique du Népal pour le haut débit rural | +0.7% | Districts reculés | Long terme (≥ 4 ans) |
| Pénétration des smartphones dépassant 70 % de la population | +0.6% | Nationale, avec effet dans les zones semi-urbaines | Moyen terme (2-4 ans) |
| Paiements mobiles basés sur l'USSD débloquant les dépenses des utilisateurs de téléphones basiques | +0.4% | Rural, semi-urbain | Court terme (≤ 2 ans) |
| Demande de connectivité dans les corridors de trekking et d'alpinisme | +0.3% | Régions de haute altitude | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Extension de la couverture 4G et pilotes 5G imminents
Les opérateurs densifient les sites 4G pour satisfaire les besoins de capacité immédiats, tout en finalisant leurs plans de spectre et de financement pour le déploiement national de la 5G. Nepal Telecom a achevé des essais 5G dans plusieurs provinces mais évalue encore un besoin en capital de 50 à 60 milliards NPR et une tarification des fréquences non résolue, tandis que le régulateur est prêt à accorder des licences de services commerciaux dans la semaine suivant le règlement des frais [1]Krishana Prasain, « Broadband internet extended to remote areas in 41 districts », kathmandupost.com. L'arrêt stratégique de la 3G par Ncell libère du spectre pour la VoLTE et améliore le débit de données sans ajout proportionnel de tours. Le déploiement ciblé de la 5G dans la vallée de Katmandou bénéficie d'un soutien budgétaire direct, signalant l'engagement public-privé en faveur d'un modèle de déploiement progressif qui protège les rendements à court terme et prépare le marché des MNO des télécommunications au Népal aux applications d'entreprise avancées. Les accords de partage d'infrastructure en cours de discussion peuvent améliorer l'économie de la couverture rurale, réduisant le coût par mégaoctet et favorisant une différenciation de premier entrant sur la qualité de service.
Explosion de la demande de données mobiles portée par la vidéo et les applications OTT
L'utilisation mensuelle de données de 4 Go par carte SIM reste modeste par rapport aux marchés régionaux homologues, mais la croissance à deux chiffres du nombre d'utilisateurs de TikTok, YouTube et des bibliothèques OTT localisées fait monter les courbes de trafic réseau. Les paiements par QR progressent désormais de 230 % par an, liant la demande de données directement au commerce quotidien plutôt qu'au visionnage de vidéos discrétionnaire. L'interdiction temporaire de TikTok a effacé environ 3 milliards NPR de revenus annuels pour les opérateurs, illustrant à la fois les avantages et les risques politiques des modèles économiques centrés sur le contenu. Les portefeuilles numériques tels que Khalti et IME Pay utilisent les forfaits de données comme incentives de fidélité, offrant aux opérateurs un revenu moyen par utilisateur incrémental tout en les ancrant plus profondément dans les flux de transactions des consommateurs [2]Bipin Budhathoki, « Best Digital Wallets in Nepal: eSewa vs Khalti vs IME Pay (2025 Comparison) », bipinbudhathoki.com.np. La sophistication croissante des applications accroît la sensibilité à la latence, incitant les abonnés à payer des primes pour un débit constant.
Subventions du Cadre numérique du Népal pour le haut débit rural
Les prélèvements au titre du service universel ont accumulé plus de 10 milliards NPR, finançant le déploiement de fibre optique en dorsale et de liaisons hyperfréquences qui connectent 41 districts au haut débit. La numérisation des soins de santé dans 2 481 établissements et les projets pilotes d'enseignement à distance dans 72 écoles ancrent un trafic récurrent qui améliore les délais de récupération des investissements. Les apports en capital public réduisent le risque privé, encourageant les consortiums de partage de tours et ouvrant le marché des MNO des télécommunications au Népal aux coopératives Wi-Fi communautaires qui achètent de la bande passante en gros. En alignant le versement des subventions sur les obligations de couverture plutôt que sur les mandats technologiques, les décideurs créent de la flexibilité pour que les opérateurs déploient des combinaisons radio optimisées en termes de coûts, adaptées au terrain et à la densité. Les dotations budgétaires annuelles soutenues de 7,72 milliards NPR au ministère jusqu'en 2026 offrent une certitude de planification pour les déploiements pluriannuels. La parité d'accès rural qui en résulte élargira la base adressable pour l'IoT d'entreprise dans les secteurs de l'agriculture et du tourisme.
Pénétration des smartphones dépassant 70 % de la population
L'adoption des smartphones dépasse 70 % en 2025, en forte hausse par rapport à 62 % en 2023, et catalyse une transition de plateforme, passant de l'USSD aux écosystèmes d'applications. Les utilisateurs de téléphones basiques migrent vers des appareils Android à faible coût fournis avec des données gratuites, élargissant le marché des MNO des télécommunications au Népal au-delà de la connectivité de base. L'activation de la VoLTE, soutenue par les mises à niveau des terminaux, améliore la qualité des appels et l'efficacité spectrale, permettant aux opérateurs de récupérer les bandes 3G pour le LTE. Des applications agricoles telles que GeoKrishi atteignent 51 000 agriculteurs, validant des services de vulgarisation axés sur le mobile qui fidélisent les abonnés aux forfaits de données. Les partenariats de paiement numérique transfrontaliers avec les passerelles indiennes et chinoises pourraient ajouter un élan supplémentaire à mesure que les volumes commerciaux augmentent, renforçant le cercle vertueux des revenus de données tirés par les appareils.
Analyse de l'impact des contraintes*
| Contrainte | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Incertitude réglementaire sur le renouvellement des licences et la propriété étrangère | -0.8% | Nationale | Moyen terme (2-4 ans) |
| Érosion de l'ARPU due aux guerres des prix et à la substitution par les OTT | -0.6% | Principalement urbain | Court terme (≤ 2 ans) |
| Instabilité du réseau électrique entraînant des coûts d'exploitation réseau élevés | -0.4% | Régions montagneuses | Long terme (≥ 4 ans) |
| Taxes sectorielles élevées spécifiques aux télécommunications sur les services de données | -0.3% | Nationale | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Incertitude réglementaire sur le renouvellement des licences et la propriété étrangère
Les plafonds de participation étrangère et les conditions de renouvellement opaques amplifient le risque d'investissement. Le départ d'Axiata de Ncell en 2024 illustre comment les contraintes de propriété peuvent pousser les opérateurs mondiaux à se désengager, réduisant les apports de savoir-faire externe et de capitaux. La recommandation du Parlement de nationaliser Ncell d'ici 2029, simultanément à l'expiration de la licence, assombrit les prévisions de flux de trésorerie et décourage les engagements pluriannuels en matière de 5G [3]New Business Age Ltd., « Government to Take Control of Ncell's Assets after 5 Years », newbusinessage.com. Le Projet de loi sur les télécommunications 2081 vise à rationaliser les procédures de renouvellement et à assouplir les plafonds de participation, mais les clauses finales restent en suspens, retardant la visibilité pour les fournisseurs de réseau et les financiers. La hausse du risque politique tempère également l'intérêt stratégique des opérateurs satellitaires qui pourraient autrement s'associer pour le haut débit rural.
Érosion de l'ARPU due aux guerres des prix et à la substitution par les OTT
La baisse de l'ARPU comprime les marges des opérateurs. Le chiffre d'affaires de Nepal Telecom pour l'exercice 2023/24 a reculé à 42,11 milliards NPR, tandis que le bénéfice sur neuf mois a chuté de 48,6 %, illustrant les effets de la guerre des prix agressive et de la cannibalisation par les OTT [4]Nagarik Network, « Nepal Telecom's profit drops by 48.6 percent in first nine months of current FY », myrepublica.nagariknetwork.com. Les forfaits de messagerie illimités et la VoIP bon marché fragilisent les tarifs des appels internationaux, historiquement un produit à haute valeur. Les deux opérateurs se disputent des abonnés dans une base saturée, échangeant souvent des clients plutôt qu'en attirant de nouveaux. Les forfaits données uniquement portés par les OTT déplacent la composition des revenus vers des ventes de gigaoctets à plus faible marge, à moins qu'ils ne soient associés à des offres de services financiers ou de contenu. Sans innovation soutenue en matière de monétisation, les guerres des prix risquent de faire passer la croissance du marché des MNO des télécommunications au Népal en dessous de sa trajectoire prévisionnelle.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de service : les services de données impulsent la transformation des revenus
Les services de données et Internet contribuent à hauteur de 52,21 % des revenus du marché des MNO des télécommunications au Népal en 2025, reflétant la transition de la voix traditionnelle vers la connectivité à haute bande passante. Les services vocaux continuent de se réduire face aux alternatives OTT gratuites, tandis que les services OTT et PayTV se taillent une niche parmi les jeunes urbains qui consomment du contenu en continu sur des plateformes de diffusion localisées. Les services IoT et M2M affichent un TCAC de 4,05 % jusqu'en 2031, portés par des projets pilotes de capteurs agricoles et des projets d'éclairage urbain intelligent qui ancrent la demande des entreprises. La taille du marché des MNO des télécommunications au Népal pour les offres axées sur les données est projetée à 357,2 millions USD d'ici 2031, représentant plus de la moitié des recettes totales des opérateurs. Les opérateurs consolident ces perspectives avec la VoLTE, l'appel Wi-Fi et le stockage en nuage groupé, élargissant les paniers moyens sans restructuration massive de l'infrastructure.
Une tarification des données innovante, comme les forfaits réseaux sociaux uniquement et la tolérance zéro pour les applications de banque mobile, contribue à compenser les pertes de revenus liées à l'interdiction de TikTok et à des chocs politiques similaires. La certification de Ncell dans le cadre de directives strictes sur les centres de données rassure les clients entreprises sur la sécurité de l'information, condition préalable à des contrats lucratifs de rétro-acheminement en nuage. Le lancement de l'itinérance automatisée de Nepal Telecom en 2024 élargit les bases adressables de détail et d'entreprise à travers 75 réseaux partenaires, soutenant la montée en gamme des forfaits de données itinérantes. Ces stratégies multiproduits diversifient les revenus et ancrent la valeur à la consommation plutôt qu'au nombre d'abonnés, maintenant la résilience du marché des MNO des télécommunications au Népal face à la saturation.


Par utilisateur final : la croissance des entreprises dépasse la maturité du segment grand public
Les lignes grand public représentent 92,01 % des abonnements en 2025, mais progressent lentement alors que la pénétration dépasse 130 %. Les entreprises, en revanche, se développent à un TCAC de 4,92 % jusqu'en 2031, les banques, hôtels, compagnies aériennes et agences gouvernementales numérisant leurs flux de travail conformément aux mandats du Cadre numérique du Népal. Les forfaits haut débit entreprises dédiés de Nepal Telecom comptent déjà 14 000 clients, tandis que les essais de réseau LTE privé d'entreprise de Ncell ciblent les clusters industriels en dehors de Katmandou. La taille du marché des MNO des télécommunications au Népal imputable aux solutions pour entreprises est prévue à 51,4 millions USD d'ici 2031, soit 7,82 % du total des revenus des opérateurs.
Les catalyseurs de croissance incluent la plateforme de télémédecine du secteur de la santé reliant 2 481 établissements et les opérateurs touristiques installant le Wi-Fi LTE dans les lodges sur le sentier du camp de base de l'Everest, où les frais Wi-Fi horaires varient entre 5 et 12 USD. Les services financiers constituent un autre levier, les comptes de banque mobile atteignant 26,5 millions, nécessitant des liaisons chiffrées à faible latence vers les systèmes centraux de compensation. Ensemble, ces cas d'usage accroissent la disposition des entreprises à payer pour des accords de niveau de service et une sécurité gérée, soutenant les marges dans le secteur des MNO des télécommunications au Népal.
Analyse géographique
La vallée de Katmandou concentre plus des deux tiers des revenus des opérateurs en 2025, soutenue par une population dense, la saturation de la 4G et le lancement imminent de la 5G, appuyé par une ligne budgétaire spécifique dans le budget national de l'exercice 2025/26. Le revenu moyen par ligne dans la vallée est 1,4 fois supérieur à la norme nationale, en raison d'un appétit plus élevé pour les données et le streaming. La taille du marché des MNO des télécommunications au Népal liée à la vallée devrait croître à un TCAC de 3,32 % à mesure que les nouveaux ensembles résidentiels adoptent le rétro-acheminement par fibre vers la tour pour la distribution Wi-Fi interne.
La ceinture du Teraï, longeant la frontière indienne, contribue à des volumes importants de prépayés. Les flux de commerce électronique transfrontalier stimulent la demande de forfaits de données moins chers, tandis que les travailleurs migrants saisonniers s'appuient sur la VoIP pour les transferts de fonds. Les constructions de tours financées par le gouvernement dans le cadre du Cadre numérique du Népal ont porté la couverture 4G à plus de 85 % de la population dans les districts du Teraï, réduisant le fossé numérique urbain-rural et élargissant l'opportunité de marché des MNO des télécommunications au Népal en dehors de Katmandou.
Les provinces montagneuses connaissent les défis de coûts les plus prononcés. L'instabilité du réseau électrique pousse les opérateurs à utiliser des générateurs diesel, ajoutant 7 à 10 NPR par kilowattheure aux coûts des sites. Néanmoins, les corridors touristiques de l'Everest, de l'Annapurna et du Langtang soutiennent des tarifs Wi-Fi premium qui compensent partiellement la charge d'investissement. Le Plan directeur du tourisme du Karnali de 10,3 milliards NPR prévoit des infrastructures compatibles avec le spectre, signalant l'alignement du financement public avec les déploiements de réseaux privés qui pourraient générer un TCAC de 5,78 % pour les segments de haute altitude jusqu'en 2031.
Paysage réglementaire
Le secteur mobile du Népal est principalement régi par la Nepal Telecommunications Authority (NTA) en vertu du Telecommunications Act, 2053 (1997) et du Telecommunications Regulations, 2054, le Ministry of Communications and Information Technology (MoCIT) pilotant la politique sectorielle. En 2026, la gouvernance et les actions d'application se sont accentuées, notamment une transition à la direction de la NTA suite à une ordonnance gouvernementale et une pression accrue en matière de conformité, telle que l'engagement de procédures de révocation de licence pour plusieurs FAI liés à des impayés de redevances et de frais au Rural Telecommunications Development Fund (RTDF). Parallèlement à cette application, la NTA a fait progresser la modernisation technique via sa consultation sur le règlement de migration vers l'IPv6 (2025), visant à aligner les réseaux des opérateurs sur des exigences plus récentes d'adressage, de routage et de sécurité pour un 4G/5G et un IoT évolutifs.
Les conditions de propriété et de licence restent centrales dans la planification des investissements des opérateurs de réseaux mobiles (MNO). La licence d'exploitation de Ncell doit expirer le 31 août 2029 (2086 BS), les dispositions légales relatives au transfert d'actifs/de propriété au Gouvernement du Népal devenant un point focal ; une directive de la Cour suprême a poussé la NTA à finaliser le processus de transfert de parts conformément aux lois et réglementations en vigueur. Sur le plan de la valorisation commerciale, les signaux de tarification du spectre influencent également l'économie du déploiement, la Spectrum Policy 2080 mentionnant un prix de 13,5 millions NPR par MHz pour la bande 800 MHz, tandis que le MoCIT a formé un comité d'étude en janvier 2026 pour examiner les taxes télécoms, les redevances et les pratiques réglementaires qui influencent la rentabilité des opérateurs et leur capacité de réinvestissement.
Paysage concurrentiel
L'écosystème mobile népalais est un duopole. Nepal Telecom s'appuie sur sa majorité de propriété publique pour remporter les subventions de couverture rurale et les projets de dorsale nationale critiques. Ncell, détenue par Spectrlite UK depuis 2024, contre-attaque avec une exécution commerciale plus rapide et des innovations en matière d'expérience client. Ensemble, les deux entreprises contrôlent 100 % des abonnements, conduisant un marché des MNO des télécommunications au Népal concentré mais néanmoins contestable.
La différenciation stratégique repose sur la qualité du réseau et l'intégration verticale. Nepal Telecom mène les essais 5G et devrait céder 30 % de ses capitaux propres au public, dans le but d'améliorer la gouvernance sans perdre l'influence de l'État. Ncell acquiert un statut de pionnier en obtenant le premier certificat de centre de données de niveau III du pays, renforçant son profil auprès des clients des services financiers numériques et d'e-gouvernance. Les deux opérateurs s'engagent dans des discussions sur le partage de tours pour limiter les investissements redondants tout en se positionnant pour les contrats IoT d'entreprise dans l'agriculture et la logistique.
Une possible perturbation du marché se profile avec l'arrivée d'acteurs satellitaires LEO tels que Starlink. Bien que les débats réglementaires sur les droits d'atterrissage et la délivrance de licences pour les terminaux utilisateurs soient en cours, la perspective d'une couverture rurale généralisée pousse les opérateurs en place à accélérer les mises à niveau de qualité. Parallèlement, le régulateur envisage d'encourager les fusions d'opérateurs de services Internet pour consolider la résilience de la dorsale, ce qui affecte indirectement les coûts de rétro-acheminement mobile et renforce la dynamique concurrentielle du marché des MNO des télécommunications au Népal.
Leaders du secteur des MNO des télécommunications au Népal
Nepal Telecom
Ncell Axiata Limited (Spectrlite)
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Opportunités de marché et perspectives d'avenir
L'espace de monétisation s'élargit à mesure que le déploiement de la couverture nationale arrive à maturité et que les opérateurs ont besoin d'usages à plus forte valeur. Nepal Telecom a étendu la couverture des services 4G à presque tous les échelons locaux (750 sur 753), déplaçant l'accent concurrentiel vers les mises à niveau de capacité, la performance en intérieur et le regroupement de services plutôt que la seule couverture en zone vierge. Cela crée de la place pour des offres de niveau entreprise (connectivité gérée, couches de sécurité et connectivité IoT) qui s'appuient sur les empreintes radio existantes, ainsi que pour des améliorations de la distribution numérique qui réduisent les frictions d'acquisition de clients pour les utilisateurs prépayés et semi-urbains.
Les programmes de politique et de modernisation des réseaux ouvrent également des voies d'opportunité spécifiques. La consultation de la NTA sur le règlement de migration vers l'IPv6 (2025) offre une voie pour l'adressage à grande échelle nécessaire à l'IoT et à des réseaux plus programmables, soutenant des cas d'usage dans l'agriculture, la logistique et les services publics où le nombre d'appareils et la connectivité permanente comptent. Au cours de l'exercice 2083/84, le gouvernement a alloué 5,93 arba de roupies au secteur de l'information et des télécommunications, et le MoCIT a également relancé les discussions autour de l'octroi d'une licence à un troisième fournisseur de services de télécommunications, des parties telles que CG, WorldLink et UTL étant publiquement associées à un intérêt pour l'entrée sur le marché. Ces mouvements renforcent l'argument en faveur d'une différenciation des opérateurs historiques par la qualité du réseau, les solutions d'entreprise et les canaux numériques, tout en laissant de la place à de nouveaux entrants et partenaires capables de gérer les exigences de licence, de raccordement et de conformité.
Développements récents du secteur
- Juillet 2026 : Nepal Telecom - A lancé la livraison à domicile des cartes SIM et des documents associés via le Department of Postal Services le 17 juillet 2026. Cette initiative améliore la distribution du dernier kilomètre et l'efficacité de l'intégration des clients, en particulier dans les districts mal desservis. En accélérant les activations de SIM et la livraison de documents, le service élargit la connectivité immédiate et soutient l'adoption des paiements numériques et des services de données.
- Juillet 2026 : Nepal Telecom - A étendu les services 4G aux zones rurales reculées de Sorukot et Kuwadi le 17 juillet 2026. Cette extension améliore la portée du réseau dans des localités peu desservies, permettant une utilisation accrue des données et un meilleur accès mobile pour les entreprises et les foyers locaux. Elle ajoute également de l'ampleur aux applications IoT rurales et renforce la qualité globale du service dans les campagnes.
- Juin 2026 : Gouvernement du Népal - Le Ministry of Communications and Information Technology a signalé son intention d'introduire un troisième fournisseur de services de télécommunications, un rapport du comité d'étude étant attendu. Ce signal indique une considération réglementaire des dynamiques de concurrence et d'investissement, susceptible d'influencer la structure du marché et les attentes en matière de gouvernance à mesure que les travaux du comité progressent.


Cadre de la méthodologie de recherche et portée du rapport
Définition et couverture du marché
Ce marché couvre les revenus des services télécoms générés au Népal par les opérateurs de réseaux mobiles, englobant l'usage grand public et professionnel. Il comprend les dépenses liées à la voix, aux données et à l'internet, à la messagerie, à la connectivité IoT et M2M, ainsi qu'aux services de type OTT et PayTV fournis par les opérateurs, mesurés en USD.
Exclusions de périmètre : Nous excluons la revente de connectivité par des fournisseurs d'accès internet tiers, ainsi que les revenus issus de la vente de terminaux, du financement d'appareils et du commerce de détail non télécom.
Aperçu de la segmentation
- Revenus totaux des télécommunications et ARPU
- Type de service
- Services vocaux
- Services de données et Internet
- Services de messagerie
- Services IoT et M2M
- Services OTT et PayTV
- Autres services (VAS, services d'itinérance et internationaux, services aux entreprises et en gros, etc.)
- Utilisateur final
- Entreprises
- Grand public
Sources de données, dimensionnement du marché et validation
Recherche documentaire
La recherche documentaire part de jeux de données réglementés afin que le bassin de demande ne soit pas déduit uniquement du marketing des opérateurs. Nous avons référencé des sources publiques telles que les rapports d'indicateurs MIS de la Nepal Telecommunications Authority (NTA), les publications NTA Telecommunication Insight, les avis de politique nationale et de licence publiés par le régulateur, ainsi que des séries macroéconomiques gouvernementales influençant l'usage et l'accessibilité financière, notamment les statistiques de la Nepal Rastra Bank et du Central Bureau of Statistics.
Pour traduire l'usage en valeur et vérifier les tendances, nous avons également examiné les rapports annuels des opérateurs et les états financiers audités. Nous avons associé ces éléments à une couverture de presse crédible sur l'évolution des revenus du secteur et les changements de taxes ou de redevances. Pour des vérifications croisées structurées, nous avons utilisé des abonnements payants axés sur les finances et l'intelligence d'entreprise, l'actualité et les données financières, ainsi que des bases de données de brevets pour détecter l'activité des réseaux et les lancements de services. Les sources listées ici sont uniquement illustratives, et des documents publics et points de données supplémentaires ont été utilisés pour la collecte, la validation et la clarification.
Entretiens et enquêtes primaires
Des entretiens avec des opérateurs, des FAI, des distributeurs, des acheteurs d'entreprise et des régulateurs basés au Népal permettent de clarifier l'ARPU, l'utilisation prépayée et postpayée, l'adoption de la 4G, la substitution au haut débit, la tarification et le traitement des revenus. Les réponses aident à résoudre les lacunes des preuves documentaires et à tester la cohérence des tendances d'abonnés et de revenus déclarées. Les réponses contradictoires déclenchent un nouveau contact.
Répartition des répondants au travail de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant |
|---|---|
| Premier rang : 29% | Cadres dirigeants : 15% |
| Rang intermédiaire : 46% | Responsables fonctionnels/d'unité : 30% |
| Petits acteurs : 25% | Managers : 55% |
Dimensionnement et prévision du marché
Le dimensionnement commence par une construction descendante où les indicateurs d'abonnement réglementés et les signaux d'usage actif sont utilisés pour reconstituer le bassin de revenus des services des opérateurs de réseaux mobiles au Népal. Nous avons utilisé des empreintes de marché telles que l'évolution de la base de cartes SIM actives, la composition des abonnements haut débit mobile, la répartition entre haut débit fixe et mobile, les transitions technologiques rapportées par le régulateur, et le passage de la voix et des SMS vers des forfaits axés sur les données. Ces éléments sont convertis en valeur à l'aide de fourchettes réalistes d'ARPU et de prix de forfaits testées avec les retours d'entretiens.
Les résultats ont été recoupés avec des approximations ascendantes sélectives afin de maintenir des totaux pratiques et traçables. Cela comprenait des consolidations de revenus d'opérateurs à partir d'états financiers publiés, des vérifications de prix de forfaits par échantillonnage, et des retours des canaux de distribution sur le comportement de recharge et de forfait. Lorsqu'une donnée était incomplète, nous avons utilisé des fourchettes courtes et prudentes, puis les avons affinées après de nouveaux contacts, afin que la série finale reste reproductible.
Pour les prévisions, nous nous sommes appuyés sur une analyse de scénarios car les résultats à court terme dépendent d'un petit nombre de facteurs susceptibles de varier. Ceux-ci incluent les actions tarifaires, la croissance de la consommation de données, les redevances réglementaires et la vitesse de l'expansion de la 4G et du raccordement. Les scénarios ont été ancrés sur des fourchettes de consensus provenant d'experts primaires, puis testés en conditions de stress par rapport à l'évolution récente des revenus du secteur et aux tendances d'abonnement.
Validation des données et cycle de mise à jour
La validation utilise plusieurs vérifications afin qu'aucune ligne de données ne domine excessivement le résultat. Nous comparons les sorties du modèle avec des signaux indépendants tels que les totaux d'abonnés du secteur, les mouvements de part du haut débit, et les tendances de revenus rapportées par les opérateurs. Nous examinons ensuite les écarts qui semblent trop importants pour la période avant de finaliser les chiffres.
Un second analyste examine les données d'entrée, les étapes de conversion et les évolutions d'une année à l'autre, suivi d'une revue finale vérifiant la cohérence du calendrier des devises et les valeurs aberrantes dans les revenus implicites de l'ARPU. Les rapports sont actualisés annuellement, et des mises à jour intermédiaires sont déclenchées lorsque des événements significatifs se produisent, tels que des changements tarifaires majeurs, des actions de licence, ou un changement d'usage visible. Avant la livraison, nous procédons à un nouveau passage sur les données clés afin que les clients reçoivent la vue la plus récente.
Comparaison du dimensionnement du marché des télécoms du Népal par Mordor Intelligence avec d'autres estimations publiées
Les valeurs de marché publiées pour les télécoms du Népal diffèrent souvent car les auteurs ne s'alignent pas toujours sur les revenus inclus dans le marché, sur l'année considérée comme base, et sur la manière dont la tarification est convertie en USD. Certaines estimations s'appuient également fortement sur les totaux d'abonnés sans vérifier si l'ARPU implicite correspond à ce que rapportent les opérateurs.
Les revenus de revente de haut débit des FAI se situent hors du périmètre de Mordor Intelligence. Les études qui mélangent le chiffre d'affaires des FAI avec les services des opérateurs mobiles tendent donc à rapporter un total plus élevé pour la même année.
Comparaison de référence
| Source | Taille du marché | Lacunes de la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 525 millions USD (2025) | |
| Association sectorielle A | 610 millions USD (2025) | Inclut un ensemble de services télécoms plus large qui semble ajouter les revenus de haut débit fixe des FAI aux services des opérateurs mobiles, ce qui gonfle le total par rapport à un bassin de revenus limité aux opérateurs. |
| Revue professionnelle B | 480 millions USD (2024) | Utilise une année de base antérieure et applique des hypothèses conservatrices d'ARPU et de calendrier de change, et sous-estime probablement la monétisation des données issue des montées en gamme de forfaits devenues plus courantes récemment. |
L'écart s'explique principalement par ce qui est compté comme revenu télécom et par la rapidité avec laquelle les hypothèses de tarification et de conversion des devises sont actualisées. En maintenant le bassin de revenus lié aux services des opérateurs et en le recoupant avec les déclarations d'abonnement et de revenus, notre total reste plus facile à suivre et à reproduire année après année.


Questions clés traitées dans le rapport
Quelle est la taille du marché des MNO des télécommunications au Népal en 2026 ?
Il s'établit à 545,11 millions USD et devrait atteindre 657,77 millions USD d'ici 2031 à un TCAC de 3,83 %.
Quel type de service génère le plus de revenus pour les opérateurs ?
Les services de données et Internet représentent 52,21 % du total des recettes en 2025, reflétant la transition hors de la voix.
Quels facteurs stimulent la croissance du segment des entreprises ?
Les mandats d'e-gouvernance et la demande croissante de connectivité sécurisée et de haute qualité dans les secteurs de la finance, de la santé et du tourisme font progresser les revenus des entreprises à un TCAC de 4,92 %.
Quand la 5G sera-t-elle commercialement disponible au Népal ?
Les opérateurs peuvent recevoir leurs licences en quelques semaines une fois les frais de spectre réglés, les premiers lancements étant prévus dans la vallée de Katmandou dans le cadre du budget de l'exercice 2025/26.
Comment l'adoption des smartphones influence-t-elle la dynamique du marché ?
Avec 70 % de la population utilisant des smartphones en 2025, les applications à forte intensité de données, les portefeuilles numériques et les solutions IoT stimulent le trafic et les opportunités de monétisation.
Quels risques menacent la rentabilité des opérateurs ?
L'érosion de l'ARPU due aux guerres des prix et à la substitution par les OTT, ainsi que l'incertitude réglementaire concernant le renouvellement des licences et les plafonds de propriété, constituent les principaux vents contraires.
Dernière mise à jour de la page le:



