
Tamanho e Participação do Mercado de MNO de Telecom da Nigéria
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
| Tamanho do mercado no ano base (2025) | 4.66 Bilhões de dólares |
| Tamanho do Mercado (2026) | 4.76 Bilhões de dólares |
| Tamanho do Mercado (2031) | 5.29 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 2.12 % |
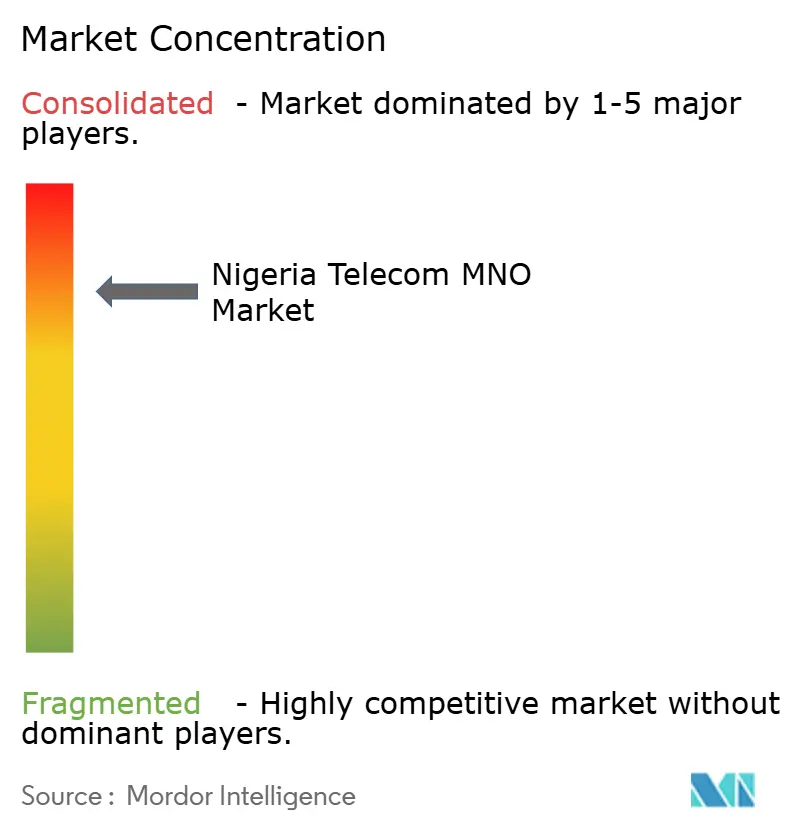
| Concentração do Mercado | Alto |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de MNO de Telecom da Nigéria pela Mordor Intelligence
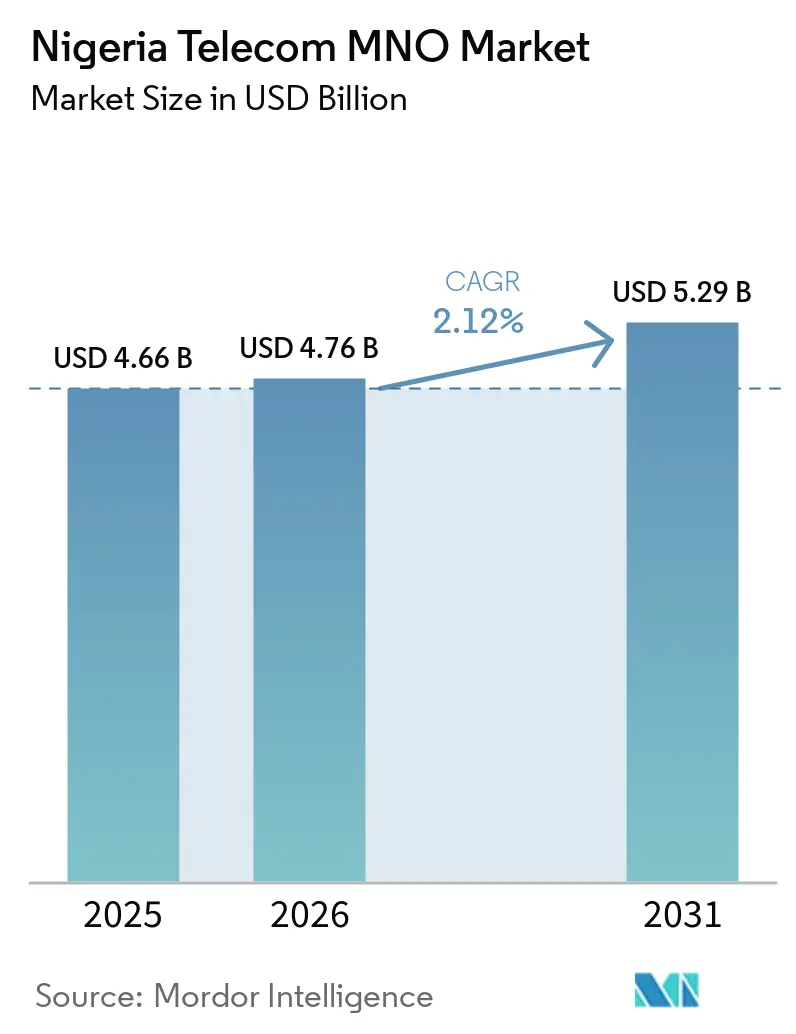
O tamanho do Mercado de MNO de Telecom da Nigéria em 2026 é estimado em USD 4,76 bilhões, crescendo a partir do valor de 2025 de USD 4,66 bilhões com projeções para 2031 mostrando USD 5,29 bilhões, crescendo a um CAGR de 2,12% no período 2026-2031. Essa trajetória estável reflete reformas tarifárias que moveram os operadores de tetos de preços defensivos para uma precificação sustentável, expandindo as margens brutas mesmo com a volatilidade cambial pressionando os custos operacionais. Implementações robustas de fibra no âmbito do Projeto Bridge, expansões mais amplas de 5G e renegociações agressivas de arrendamento de torres estão ancorando melhorias na qualidade de conectividade que atraem assinantes de maior valor. A rápida migração do dinheiro em espécie para o dinheiro móvel, juntamente com o crescimento do tráfego de streaming de vídeo e jogos, está deslocando as combinações de receita em direção a pacotes centrados em dados. Acordos estratégicos de compartilhamento de rede entre operadores incumbentes sinalizam um ambiente competitivo em maturação, no qual eficiências de escala superam a rivalidade legada, posicionando as operadoras para atender à crescente demanda empresarial por links de baixa latência ultraconfiáveis.
Principais Conclusões do Relatório
- Por tipo de serviço, os serviços de dados e internet detiveram 49,48% da participação do mercado de telecom MNO da Nigéria em 2025.
- Os serviços de IoT e M2M têm previsão de expansão a um CAGR de 2,29% até 2031, o mais rápido entre as ofertas de serviços.
- Por utilizador final, as assinaturas de consumidores representaram 73,84% da participação do mercado de MNO de telecom da Nigéria em 2025.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Perspetivas do Mercado de MNO de Telecom da Nigéria
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Aumento da adoção de smartphones e da demanda por dados móveis | +0.3% | Lagos, Abuja, Port Harcourt e outros aglomerados urbanos de alta densidade | Médio prazo (2-4 anos) |
| Plano Nacional de Banda Larga com meta de 70% de penetração até 2025 | +0.5% | Nacional, com foco prioritário em áreas rurais desatendidas | Curto prazo (≤ 2 anos) |
| Rápida adoção de serviços de dinheiro móvel e fintech | +0.3% | Centros comerciais urbanos em toda a Nigéria | Médio prazo (2-4 anos) |
| Concessão de espectro 5G e implementações iniciais pela MTN e pela Airtel | +0.4% | Grandes metrópoles em expansão para o exterior | Longo prazo (≥ 4 anos) |
| Parcerias de fibra com concessionárias para redução de custos de backhaul | +0.2% | Corredores de infraestrutura nacionais | Longo prazo (≥ 4 anos) |
| Acordos de venda e arrendamento de torres liberando capex para cobertura rural | +0.2% | Zonas rurais e desatendidas | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Aumento da adoção de smartphones e da demanda por dados móveis
A penetração de smartphones subiu para 58,2% dos assinantes móveis em 2024, catalisando um aumento de 33,6% ano a ano no uso médio de dados para 10,9 GB por mês. A MTN Nigeria reduziu as despesas operacionais anuais relacionadas com torres em USD 70 milhões por meio de revisão da indexação de energia, canalizando as economias para 2.500 novos setores 4G.[1]Ralph Mupita, "MTN Group Integrated Report 2025," MTN Group, mtn.com O crescimento sustentado de 42,9% do tráfego de dados acelerou as atualizações de backhaul e gerou esquemas de financiamento de dispositivos que melhoram a acessibilidade de aparelhos. Os serviços de dados já compensam a queda nas receitas de voz, representando 45,3% da receita de serviços no primeiro trimestre de 2025. A forte monetização de conteúdo digital, jogos e vídeo suportado por publicidade sugere que a precificação centrada em dados permanecerá o principal alavancador de receita no mercado de MNO de telecom da Nigéria. [2]Isa Pantami, "Project Bridge Implementation Brief," Ministério Federal das Comunicações e Economia Digital, fmcide.gov.ng
Plano Nacional de Banda Larga com meta de 70% de penetração até 2025
O Ministério Federal das Comunicações reservou USD 2 bilhões para o Projeto Bridge, uma espinha dorsal de fibra de 90.000 km que atingiu 40% de conclusão em meados de 2025. A iniciativa reduz as tarifas de backhaul por atacado em até 35%, desbloqueando investimentos na última milha por consórcios regionais de ISPs. A IHS Towers adicionou 10.000 km de nova fibra durante 2024, entregando rotas diversificadas que reduzem a latência para cargas de trabalho em nuvem. Modelos de co-construção público-privada, associados a isenções de taxas de direito de passagem, reduziram os custos de implantação em 18% para operadores que se comprometem com metas de cobertura rural. A adoção de banda larga está agora crescendo 7,4 pontos percentuais ao ano, colocando a meta de acesso de 70% ao alcance e fortalecendo a visibilidade futura do fluxo de caixa para as operadoras.
Rápida adoção de serviços de dinheiro móvel e fintech
As carteiras ativas na plataforma MoMo da MTN Nigeria saltaram para 5,5 milhões em 2025, impulsionando um aumento de 21,6% na receita local de fintech apesar das regras mais rígidas de KYC. Os valores das transações ultrapassaram USD 19 bilhões à medida que os valores médios dos bilhetes se expandiram na sequência de políticas de desmonetização que retiraram notas de alta denominação. Os mandatos de interoperabilidade do Banco Central reduziram as taxas de transferência entre operadores em 20%, o que estimulou o crescimento dos pagamentos entre plataformas. As operadoras aproveitam camadas de falha USSD para garantir 99,95% de disponibilidade de serviço durante interrupções de dados, reforçando a confiança do consumidor. Com os pagamentos digitais projetados para deslocar 32% do volume de dinheiro em espécie até 2030, os ganhos de fintech devem fornecer uma cobertura duradoura contra a volatilidade cambial no mercado de MNO de telecom da Nigéria.
Concessão de espectro 5G e implementações iniciais pela MTN e pela Airtel
Os utilizadores comerciais de 5G ultrapassaram 4 milhões dentro de dois anos do lançamento, impulsionados pelas primeiras implementações nos distritos de negócios em Lagos e Abuja. A velocidade de download mediana de 5G da MTN de 235 Mbps superou a 4G em 6,4 vezes, permitindo serviços empresariais com SLA garantido, como vigilância baseada em nuvem e colaboração imersiva. A Airtel assinou 150 acordos-piloto de redes privadas com fabricantes que buscam latência determinística para automação de processos. As regras de utilização do espectro agora obrigam os operadores a cobrir 60% das áreas de governo local em quatro anos, motivando o compartilhamento inovador de host neutro com a 9mobile. Embora os aumentos de ARPU de 5G para consumidores permaneçam modestos, a demanda empresarial de baixa latência sustenta a expansão de margem a longo prazo para o mercado de MNO de telecom da Nigéria.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Múltiplos impostos e taxas regulatórias complexas | −0.6% | Nacional | Curto prazo (≤ 2 anos) |
| Desvalorização do naira inflacionando o opex de rede | −0.7% | Nacional, centros de custo indexados em USD | Curto prazo (≤ 2 anos) |
| Insegurança no fornecimento de diesel ameaçando o tempo de atividade das torres | −0.3% | Sites de torres fora da rede e periurbanos | Médio prazo (2-4 anos) |
| Vinculação mais rígida de SIM-NIN causando rotatividade de assinantes | −0.3% | Setores informais em todo o país | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Múltiplos impostos e taxas regulatórias complexas
Os licenciados de telecom suportam 46 diferentes taxas federais, estaduais e municipais que variam de 7,5% de IVA a encargos de direito de passagem que adicionam USD 0,60 por metro às construções de fibra. Embora o Governo Federal tenha eliminado um imposto de telecom proposto de 5% em setembro de 2025, as demandas sobrepostas continuam a reduzir as margens de EBIT em um estimado de 200 pontos base.[3]: Abigail Ogbonna, "Telecom Tax Framework Review 2025," Comissão Nacional de Comunicações da Nigéria, ncc.gov.ng A MTN Nigeria contestou uma avaliação de IVA de USD 135,7 milhões, sublinhando ambiguidades de auditoria que dissuadem entradas de capital. As diretrizes de harmonização em elaboração no âmbito da Comissão Federal de Concorrência e Proteção do Consumidor visam consolidar as taxas em uma única janela eletrônica, embora os prazos permaneçam incertos. A incerteza prolongada desvia a atenção gerencial dos planos de expansão de rede e obscurece os benchmarks de avaliação para potenciais novos entrantes no setor de MNO de telecom da Nigéria.
Desvalorização do naira inflacionando o opex de rede
O naira teve uma média de N1.508 por USD em 2024, acima de N481 um ano antes, fazendo aumentar as despesas de arrendamento de torres que são 70% denominadas em dólares. A MTN renegociou seu contrato com a IHS Towers para converter encargos de energia em uma fórmula mista indexada ao diesel, economizando USD 40 milhões anualmente e introduzindo limites de escalonamento. Os fornecedores de equipamentos agora cotam em EUR para evitar a volatilidade do dólar, levando os operadores a aumentar as coberturas em moeda local por meio de contratos a prazo vinculados a receitas. As oscilações da taxa de câmbio também ampliam os encargos do serviço da dívida, com os índices de cobertura de juros em todo o setor caindo abaixo de 2,5 vezes. A iliquidez persistente do câmbio comprime o fluxo de caixa livre, atrasando as implementações nacionais de 5G e a densificação de fibra, críticas para as necessidades de capacidade de longo prazo do mercado de MNO de telecom da Nigéria.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Serviço – A Dominância dos Dados Impulsiona a Transformação Digital
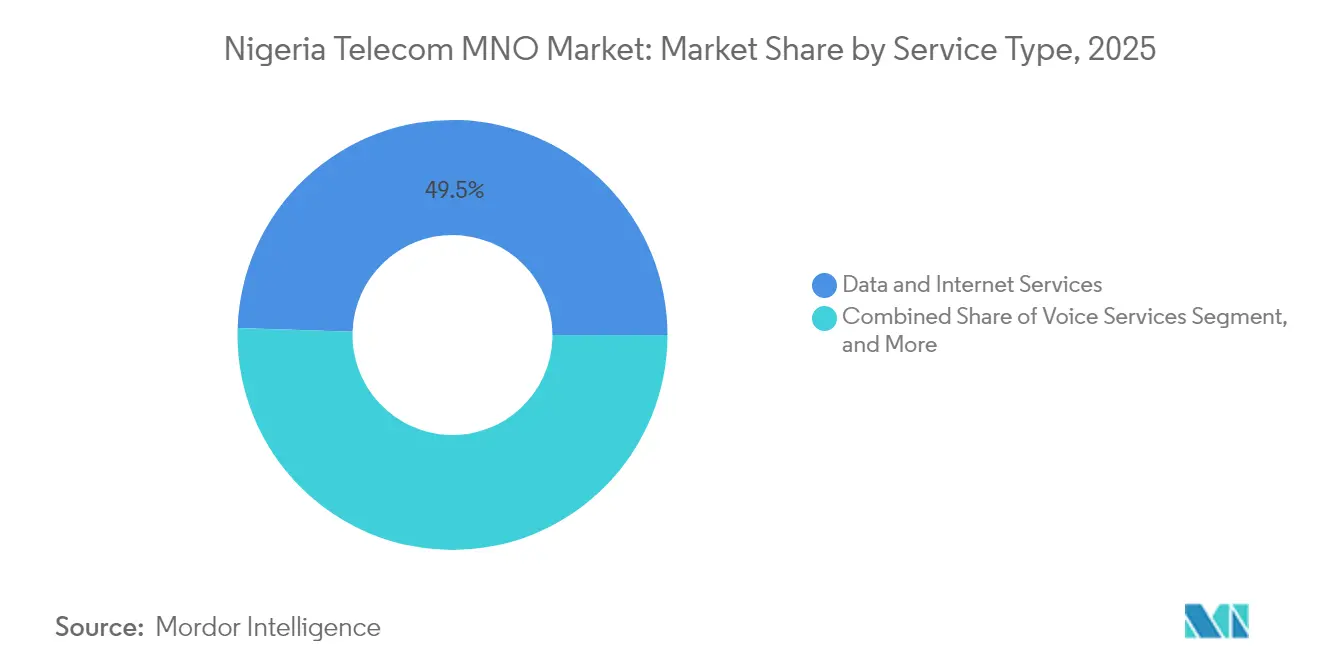
Os produtos de dados e internet representaram 49,48% da participação do mercado de MNO de telecom da Nigéria em 2025, à medida que as operadoras se voltaram para experiências digitais que monetizam o crescente uso de smartphones. O tamanho do mercado de MNO de telecom da Nigéria para serviços de dados está projetado para atingir USD 2,75 bilhões até 2031 a um CAGR de 2,98%, o dobro da velocidade de crescimento dos fluxos de voz legados. O apetite persistente por vídeo sob demanda e comércio social está acelerando as atualizações de capacidade 4G no espectro de banda média e apressando a implantação de redes de núcleo nativas em nuvem. As soluções de IoT e M2M estão destinadas a ser o segmento de receita de crescimento mais rápido, escalando a um CAGR de 2,29% à medida que as empresas automatizam cadeias de suprimentos, monitoram a conformidade de armazenamento a frio e implantam medição inteligente em utilities municipais.
A voz ainda contribui com mais de USD 1 bilhão em receita bruta anual, mas caiu 6,8% ano a ano devido à substituição por OTT. A receita de mensagens continua a recuar, mas oferece oportunidades de venda cruzada por meio de APIs de marketing baseadas em RCS. O vídeo OTT, os jogos em nuvem e a PayTV registraram nova tração após a aprovação regulatória para isenção de franquia de conteúdo educacional, o que aumenta a inclusividade sem canibalizar os pacotes premium. As operadoras estão refinando parcerias de curadoria de conteúdo para se diferenciarem em meio ao acesso comoditizado. O arrendamento de backhaul por atacado e a revenda de largura de banda internacional coletivamente elevaram as margens de outros serviços, fornecendo buffers incrementais contra choques cambiais e sustentando índices de intensidade de capital críticos para a sustentação do mercado de MNO de telecom da Nigéria.


Por Utilizador Final – A Escala do Consumidor Encontra o Crescimento Empresarial
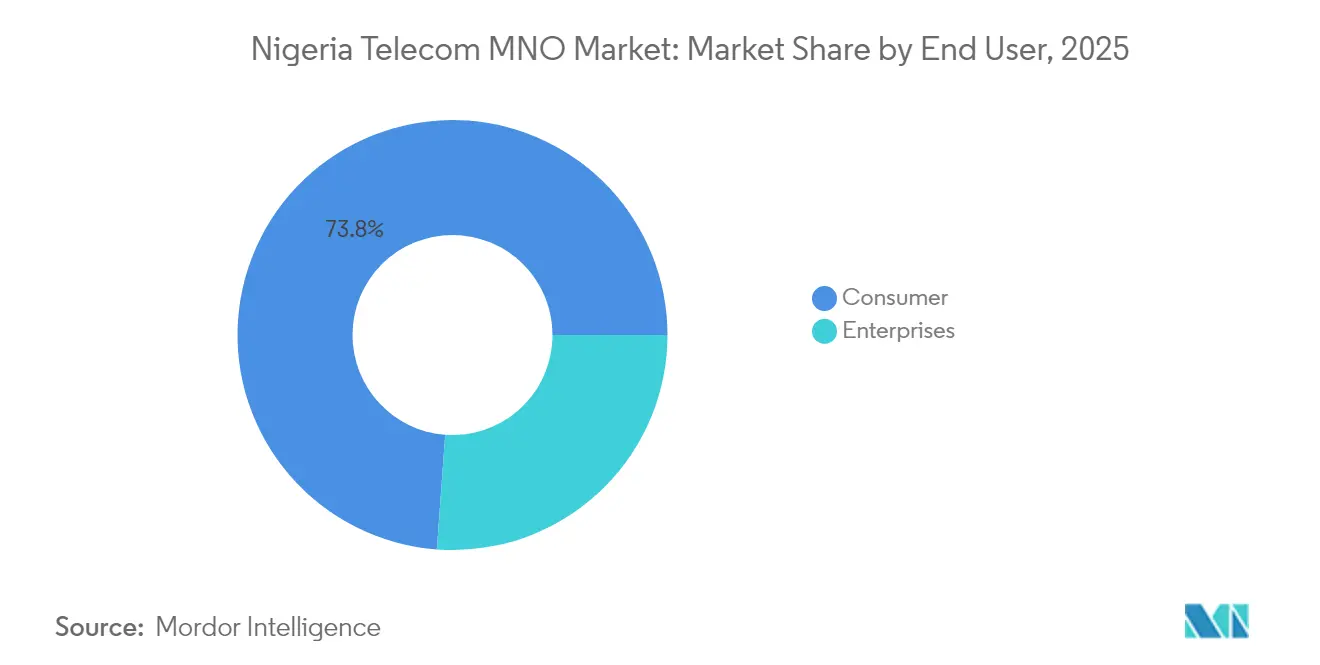
Os consumidores representaram 73,84% das linhas de assinantes em 2025 e permanecem o alicerce do mercado de MNO de telecom da Nigéria. As contas pré-pagas de baixo valor dominam, mas as recentes reformas tarifárias adicionaram espaço elástico para o aumento do ARPU, evidente no salto de 28% da MTN no ARPU misto para N4.800 no segundo trimestre de 2025. A demografia jovem da população garante um pipeline previsível de utilizadores de smartphones de primeira vez, enquanto as integrações de dinheiro móvel melhoram a retenção. Pacotes convergidos que incluem microcrédito, seguro de dispositivo e música sem anúncios estenderam os ciclos de vida médios dos clientes em três trimestres, reduzindo a rotatividade induzida por varrimentos de registo de SIM. O tamanho do mercado de MNO de telecom da Nigéria para serviços ao consumidor situou-se em USD 3,44 bilhões em 2025 e está crescendo a um CAGR de 2,02% até 2031.
O segmento empresarial expande-se mais rapidamente a um CAGR de 2,58%, sustentado pela externalização para a nuvem, mandatos de cibersegurança e diretivas de localização de dados da NITDA. As empresas recorrem às operadoras para SD-WAN gerido, computação de borda e redes de campus LTE privado à medida que as cargas de trabalho no local migram para centros de dados locais. A receita empresarial da MTN subiu 54,7% no primeiro trimestre de 2025, refletindo a venda cruzada de conectividade IoT nos segmentos de energia, FMCG e logística. As operadoras agora empacotam fatias de baixa latência determinística para operadores financeiros no distrito de Marina em Lagos, oferecendo SLAs diferenciados com preços a um prémio de 25% em relação aos ARPUs de banda larga. Instalações certificadas como Tier III, como o Centro de Dados Dabengwa da MTN, são fundamentais para capturar a demanda de hiperescala, garantindo ao mesmo tempo a conformidade regulatória para residência de dados.
Análise Geográfica
A oportunidade de telecomunicações da Nigéria está distribuída de forma desigual entre 774 áreas de governo local que variam amplamente em renda, alfabetização e confiabilidade de energia. Lagos e Abuja respondem por 31% da receita do setor e concentram a maior densidade de cobertura 5G, com índices de fibra por torre que atingem em média 96%, em comparação com apenas 31% no Norte-Leste rural. Essas conurbações atraem contratos empresariais que vão desde nós de comutação fintech até centros de distribuição de conteúdo de mídia, cujas metas de desempenho exigem latências de ida e volta inferiores a 15 milissegundos.
O backbone de 90.000 km do Projeto Bridge conecta comunidades produtoras de petróleo do Delta, historicamente mal atendidas, a centros de dados nacionais, reduzindo os preços de largura de banda no atacado em 22% e melhorando os retornos marginais para expansões de LTE em áreas rurais. Incentivos federais que subsidiam sistemas de energia solar híbrida para locais fora da rede elevaram o tempo de atividade das torres em zonas do interior a 98,5%, reduzindo a divisão digital urbano-rural. Em paralelo, a campanha de cadastramento da Comissão Nacional de Gestão de Identidade registrou 123 milhões de cidadãos para o NIN, facilitando a verificação de SIM que fortalece a confiança na rede e apoia o crescimento agressivo das finanças digitais.
Os cinturões agrícolas do Norte registram crescimento de três dígitos em microcrédito via USSD, à medida que pequenos agricultores acessam crédito sazonal por meio de carteiras móveis. O Delta do Níger utiliza anéis de micro-ondas de alta capacidade para conectar plataformas offshore a centros de operação em terra, gerando negócios de backhaul empresarial de alta margem. No mercado de operadoras de rede móvel de telecomunicações do Níger, Maradi, Zinder e Tahoua se destacam, cada uma exibindo densificação que suporta agregação de portadoras e anéis de micro-ondas de alta capacidade. Enquanto isso, os corredores de comércio transfronteiriço com o Benin e o Níger encaminham cada vez mais o tráfego de voz internacional por meio de centros de operadoras nigerianas, reforçando a posição do país como hub no mapa de conectividade da África Ocidental. Em conjunto, essas dinâmicas regionais sustentam perspectivas de expansão sustentável para o mercado de operadoras de rede móvel de telecomunicações da Nigéria.
Panorama regulatório
A Comissão Nigeriana de Comunicações (NCC) é o principal regulador para o licenciamento e a supervisão técnica das operadoras de rede móvel, enquanto as questões de proteção ao consumidor e concorrência se cruzam cada vez mais com a Comissão Federal de Concorrência e Proteção ao Consumidor (FCCPC). Em julho de 2026, um Tribunal Federal Superior em Lagos (Processo n.º FHC/L/CS/760/2026) esclareceu essa fronteira, ao afirmar a competência da FCCPC sobre concorrência e proteção ao consumidor no crédito de tempo de antena, ao mesmo tempo em que reforçou a autoridade exclusiva da NCC para licenciar operadoras de telecomunicações. Esse enquadramento afeta a forma como os produtos de crédito digital associados às MNOs são regulados.
As atualizações de políticas e regulamentações em 2026 também se concentram na resiliência da infraestrutura e na estrutura do setor. A NCC está avançando na classificação dos ativos de telecomunicações como Infraestrutura Crítica de Informação Nacional (CNII) para reforçar a proteção legal contra vandalismo e cortes de fibra, mantendo ao mesmo tempo exigências como a aprovação regulatória prévia para alterações na composição acionária ou na estrutura de propriedade das empresas de comunicações. O envolvimento do setor ocorre principalmente por meio da Associação de Operadoras de Telecomunicações Licenciadas da Nigéria (ALTON), que tem atuado ativamente na defesa de uma clara delimitação de papéis entre as agências, a fim de evitar ações de fiscalização que possam interromper o acesso e a continuidade dos serviços.
Cenário Competitivo
O mercado de MNO de telecom da Nigéria funciona como um oligopólio liderado pela MTN, Airtel, Globacom e 9mobile, que juntos atendem a 203 milhões de SIMs ativos, equivalendo a 96% das conexões móveis. A MTN sozinha detém 84,1 milhões de assinaturas e obteve um aumento de 17% na receita de serviços no primeiro semestre de 2025 após um reajuste tarifário que aprimorou a rentabilidade da voz. A Airtel melhora a experiência do cliente implantando filtros de spam baseados em IA que reduzem o tráfego de SMS não solicitado em 84% em seis meses. A Globacom diferencia-se por meio de anéis de fibra nacionais que fazem o backhaul de 56% dos seus rádios LTE, permitindo planos de dados de tarifa plana competitivos em cidades de segunda linha.
O compartilhamento de infraestrutura está remodelando a economia de investimento. Um pacto de compartilhamento de RAN recíproco de março de 2025 entre a MTN e a Airtel cobre 4.200 sites, gerando economias estimadas de capex de USD 150 milhões ao longo de três anos, enquanto acelera as obrigações de cobertura 5G. A MTN e a 9mobile iniciaram ensaios de compartilhamento ativo de rede em julho de 2025 que estendem os utilizadores da 9mobile a uma rede pronta para 5G, solidificando o fluxo de receita de atacado da MTN e melhorando a utilização do espectro. A IHS Towers renovou 13.500 contratos de locação de sites até 2032, garantindo receitas de locação e assegurando a presença a longo prazo dos clientes âncora.
A liberalização regulatória introduziu 46 licenças de MVNO em 2025, encorajando marcas especializadas como a Telness Tech a visar nichos de diáspora e PME. Embora os MVNOs contribuam com menos de 1% dos SIMs atualmente, seu processo de integração prioritário por aplicativo e gamificação de fidelidade poderiam pressionar os incumbentes a acelerar a transformação digital. O investimento das operadoras em centros de dados Tier III — exemplificado pela instalação Dabengwa da MTN — procura capturar cargas de trabalho de hiperescala que chegam ao país devido a regras de residência de dados. No geral, a cooperação estratégica em infraestrutura está equilibrando a intensificação da concorrência no nível de serviço, garantindo que o mercado de MNO de telecom da Nigéria continue a oferecer inovação sem sacrificar a rentabilidade.
Líderes do Setor de MNO de Telecom da Nigéria
MTN Nigeria Plc
Airtel Networks Ltd (Airtel Nigeria)
Globacom Ltd
Emerging Markets Telecommunication Services Ltd (9mobile)
Smile Communications Nigeria Ltd
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica

Oportunidades de mercado e perspectivas futuras
Os programas regulatórios e a elaboração de normas em 2026 criam espaço para novas ofertas e modelos operacionais no mercado de MNOs de telecomunicações da Nigéria, especialmente em torno do acesso por atacado, da inclusão digital e dos serviços de nível empresarial. O Roteiro de Espectro da NCC (2026 a 2030) oferece uma estrutura de planejamento de frequências para a expansão de capacidade, enquanto a revisão da Política Nacional de Telecomunicações (2000) pela Comissão traz IA, banda larga por satélite e IoT para a agenda regulatória. Paralelamente, a habilitação de MVNOs é uma oportunidade concreta: já foram emitidas 46 licenças de MVNO em diferentes níveis operacionais, e a revisão em andamento das regras de negócio para MVNOs pela NCC ajuda a fixar um caminho para marcas orientadas por aplicativos (diáspora, PMEs e pacotes baseados em conteúdo) construírem propostas de nicho sobre as redes das operadoras estabelecidas, em vez de duplicar a infraestrutura de rádio.
Iniciativas do lado da demanda também sustentam a adesão a pacotes centrados em dados e à cobertura em campi. O movimento apoiado pela NCC em direção ao acesso com tarifa zero a plataformas educacionais, juntamente com esforços de inclusão digital como o Fundo de Provisão de Serviço Universal (USPF) e os Parques Digitais em instituições de ensino superior, está associado ao crescimento do tráfego nos segmentos de ensino e juventude. Isso também oferece às operadoras um canal para empacotar acesso a dados acessível, integração vinculada à identidade e parcerias com fintechs. Separadamente, a proteção da infraestrutura ligada ao status de CNII fortalece o argumento comercial para investimentos mais profundos em fibra e backhaul sob programas como o Project Bridge, complementando as estratégias de compartilhamento de rede entre operadoras estabelecidas e melhorando a economia da expansão de cobertura de maior qualidade além de Lagos e Abuja.
Desenvolvimentos recentes do setor
- Julho de 2026: a NCC realizou uma sessão de consulta pública em 9 de julho de 2026, no Anexo da Sede da NCC, sobre o projeto de regras de negócio para MVNOs. O evento indica o envolvimento do regulador nesse segmento em evolução e pode moldar a forma como as MVNOs serão integradas ao licenciamento e ao acesso ao mercado.
- Junho de 2026: a NCC e a Comissão de Assuntos Corporativos (CAC) implementaram uma diretiva conjunta exigindo que empresas de comunicações licenciadas obtenham uma Carta de Não Objeção da NCC antes de concluir qualquer transferência de ações ou reestruturação de propriedade envolvendo 10% ou mais do capital acionário. A regra intensifica a fiscalização sobre mudanças de propriedade, podendo afetar a atividade de fusões e a consolidação do mercado.
- Junho de 2026: a NCC iniciou uma revisão abrangente das Tarifas de Terminação Móvel, a primeira desde 2018, nomeando a KPMG para conduzir um processo de consultoria de quatro meses a fim de avaliar os modelos de custo para USSD, SMS A2P e precificação de MVNOs. A revisão visa esclarecer a sinalização de preços e o alinhamento de custos de serviço entre interconexões, influenciando a dinâmica competitiva.


Estrutura da metodologia de pesquisa e escopo do relatório
Definição e Abrangência do Mercado
Para este estudo, o mercado é definido como o valor dos serviços de telecomunicações prestados na Nigéria, capturado por meio das receitas das operadoras vinculadas a serviços de voz, dados, mensagens e serviços de conectividade correlatos utilizados por consumidores e empresas.
Exclusões do escopo: Excluímos vendas de aparelhos e dispositivos, receitas de software de TI puro e produção de mídia não relacionada a telecomunicações, mesmo que estas possam influenciar o uso de dados.
Visão Geral da Segmentação
- Receita Total de Telecom e ARPU
- Tipo de Serviço
- Serviços de Voz
- Serviços de Dados e Internet
- Serviços de Mensagens
- Serviços de IoT e M2M
- Serviços de OTT e PayTV
- Outros Serviços (VAS, Serviços de Roaming e Internacionais, Serviços Empresariais e por Atacado, etc.)
- Utilizador Final
- Empresas
- Consumidor
Fontes de Dados, Dimensionamento de Mercado e Validação
Pesquisa Documental
A pesquisa documental nos ajudou a estabelecer os limites precisos do mercado e a construir séries de dados de entrada consistentes antes de qualquer previsão. Recorremos a estatísticas públicas de telecomunicações e divulgações regulatórias para compreender os níveis de assinantes, o mix de serviços e os indicadores de qualidade que influenciam os gastos.
As fontes utilizadas incluíram publicações oficiais, como a Comissão Nigeriana de Comunicações (incluindo estatísticas do setor e relatórios de desempenho), o Escritório Nacional de Estatísticas, o Banco Central da Nigéria para contexto de câmbio e inflação, a União Internacional de Telecomunicações para indicadores comparáveis de telecomunicações e séries macroeconômicas do Banco Mundial que auxiliam na normalização da demanda. Também analisamos registros de operadoras, apresentações a investidores, cobertura jornalística de fontes confiáveis e utilizamos assinaturas pagas para dados financeiros de empresas, notícias e finanças, consultas de patentes quando relevantes, e contexto de importações e exportações em nível de remessa para equipamentos de rede quando isso embasava premissas de custo e implantação. As fontes listadas são ilustrativas, e muitas outras referências públicas e proprietárias foram utilizadas para coleta de dados, verificação cruzada e esclarecimentos.
Entrevistas Primárias e Pesquisas
Na Nigéria, entrevistas com operadoras de telecomunicações, especialistas em infraestrutura, compradores empresariais, participantes de canais e reguladores esclarecem linhas ativas, uso por conexão, ARPU, tarifas, churn, tráfego de dados e receita de serviços. Discussões com especialistas e pesquisas também auxiliam a suprir atrasos nos relatórios públicos. Quando as respostas divergem, as premissas relevantes são verificadas novamente antes que os resultados finais sejam triangulados.
Distribuição dos respondentes do trabalho de campo de pesquisa primária
| Tipo de empresa | Cargo do respondente |
|---|---|
| Nível superior: 27% | Diretores executivos (CXOs): 18% |
| Nível intermediário: 48% | Líderes funcionais/de unidade: 32% |
| Participantes menores: 25% | Gerentes: 50% |
Dimensionamento de Mercado e Previsão
O dimensionamento começa com uma construção top-down orientada pelo mercado, na qual a base de assinantes, o comportamento de SIM ativo e as tendências de uso de serviços são traduzidos em pools de receita para voz e dados, e então ajustados com base nas realidades de precificação específicas da Nigéria. Para manter o rigor, aproximações seletivas bottom-up são utilizadas como verificações, tais como consolidações de receita de operadoras a partir de divulgações públicas, testes de consistência entre ARPU amostrado e assinantes, e feedback de canais sobre movimentos de precificação de pacotes.
Os principais insumos que moldam o modelo incluem assinantes de telecomunicações e indicadores de banda larga reportados, direção do crescimento do tráfego de dados, redefinições de tarifas e preços de pacotes, migração de voz legada para planos com maior uso de dados e sinais de expansão de rede, como implantações de 4G e 5G e progresso do backhaul de fibra. Para as previsões, aplica-se análise de cenários para que mudanças macroeconômicas, como volatilidade cambial e inflação, possam ser refletidas em diferentes trajetórias de ARPU, e então a visão final é alinhada ao que os profissionais do setor consideram realista para a Nigéria. Quando um dado está ausente ou inconsistente, ele é preenchido utilizando tendências de períodos adjacentes e verificado em relação aos totais de receita regulatória, de modo que lacunas não inflem silenciosamente o resultado.
Ciclo de Validação de Dados e Atualização
A validação é realizada por meio de diversas verificações para que o número final permaneça vinculado a sinais observáveis do mercado. Os resultados são comparados com indicadores independentes, como a direção da receita reportada pelo regulador, variações de assinantes e ações de precificação conhecidas, e as divergências são investigadas antes da aprovação final.
Também realizamos verificações de anomalias em variações anuais no nível de serviço, seguidas de uma etapa de revisão interna em que as premissas e os cálculos são verificados por um segundo analista. Os relatórios são atualizados anualmente, com atualizações intermediárias quando ocorrem eventos relevantes, como grandes mudanças tarifárias ou alterações macroeconômicas que impactam a conversão em USD. Antes da entrega, uma revisão final é concluída para que os clientes recebam uma visão atualizada que reflita as informações mais recentes disponíveis.
Dimensionamento do Mercado de Telecomunicações da Nigéria pela Mordor Intelligence Comparado com Outras Estimativas Publicadas
Diferentes tamanhos de mercado publicados para as telecomunicações da Nigéria frequentemente divergem porque não convergem sobre quais receitas são contabilizadas e como os valores em moeda local são convertidos para USD em um determinado ano. A diferença pode parecer grande mesmo quando o desempenho subjacente das operadoras é semelhante, especialmente em períodos de variação cambial e redefinições de preços.
Os principais fatores são geralmente o momento e o escopo, como se um dado segue o relatório regulatório por ano civil ou um modelo de ano de previsão, se mistura receita de serviços de operadoras com arrendamento de infraestrutura, e se o ARPU é projetado com base em preços fixos ou em uma trajetória de ajuste tarifário escalonado. Ao fixar o câmbio ao ano declarado, revisar a progressão do ARPU após ações tarifárias conhecidas e revalidar os principais insumos em um ciclo de atualização definido, a Mordor Intelligence reduz o ruído que pode advir de taxas de conversão desatualizadas ou premissas de preços não testadas.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | 4,76 bilhões de USD (2026) | |
| Associação Setorial A | 5,11 bilhões de USD (2024) | Construído a partir da receita em naira reportada pelo regulador e convertido para USD usando uma taxa pontual, o que pode divergir de uma conversão pela média anual e não se alinha perfeitamente ao mix de serviços do ano de previsão utilizado nos modelos das operadoras. |
| Base de Dados Setorial B | 2,70 bilhões de USD (2024) | Frequentemente aplica um limite de serviço mais restrito e pode tratar partes da conectividade empresarial, receitas relacionadas à infraestrutura ou determinadas linhas de valor agregado de forma diferente, o que reduz o pool de receita capturado mesmo quando as métricas de assinantes são semelhantes. |
A comparação mostra que o momento, o tratamento cambial e o que é contabilizado como receita de serviços de telecomunicações explicam a maior parte da diferença entre os números. Nossa abordagem permanece reproduzível porque cada etapa está ancorada em anos declarados, sinais observáveis de assinantes e precificação, e verificações cruzadas que limitam a superestimação quando uma série de dados se move de forma acentuada.


Principais Questões Respondidas no Relatório
Qual é o valor atual do mercado de telecom da Nigéria?
O tamanho do mercado de telecom da Nigéria é de USD 4,76 bilhões em 2026.
Com que rapidez o setor crescerá nos próximos cinco anos?
Está projetado para expandir-se a um CAGR de 2,12%, atingindo USD 5,29 bilhões até 2031.
Qual categoria de serviço gera mais receita?
Os serviços de dados e internet lideraram com 49,48% de participação de mercado em 2025.
Qual segmento tem a perspetiva de crescimento mais rápida?
A conectividade de IoT e M2M tem previsão de crescer a um CAGR de 2,29% até 2031.
Qual é a dimensão da oportunidade empresarial?
A conectividade empresarial deverá registar um CAGR de 2,58% à medida que as empresas nigerianas digitalizam as operações.
Que papel desempenhará o 5G nos próximos anos?
Já existem mais de 4 milhões de assinantes de 5G e os modelos de infraestrutura compartilhada estão acelerando a cobertura nacional, particularmente para aplicações empresariais.
Página atualizada pela última vez em:


