
- África do Sul
- Alemanha
- Arábia Saudita
- Argentina
- Austrália
- Bangladesh
- Barein
- Brasil
- Camboja
- Canadá
- Catar
- Chile
- China
- Colômbia
- Coreia do Sul
- Egito
- Emirados Árabes Unidos
- Espanha
- Estados Unidos
- França
- Hong Kong
- Índia
- Indonésia
- Irã
- Israel
- Itália
- Japão
- Kuwait
- Malásia
- México
- Mianmar
- Nepal
- Nigéria
- Nova Zelândia
- Omã
- Oriente Médio e África
- Paquistão
- Polônia
- Reino Unido
- Singapura
- Sri Lanka
- Tailândia
- Turquia
- Vietnã
Análise do Mercado de MNO de Telecomunicações das Filipinas pela Mordor Intelligence
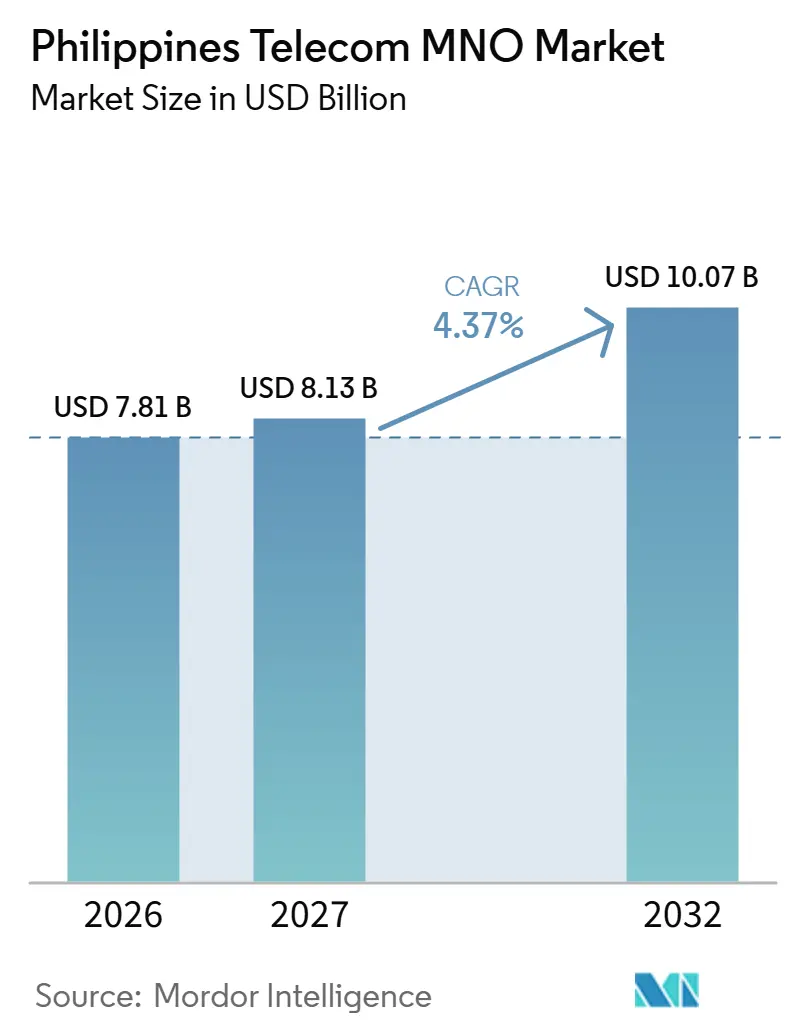
O tamanho do mercado de MNO de telecomunicações das Filipinas tem projeção de expansão de 7,81 bilhões de USD em 2026 e 8,13 bilhões de USD em 2027 para 10,07 bilhões de USD até 2032, registrando um CAGR de 4,37% entre 2027 e 2032.
O vídeo móvel, os jogos e a digitalização empresarial aumentam a importância da capacidade de dados utilizável nas Filipinas, enquanto a cobertura 5G oferece aos operadores uma plataforma mais ampla para a demanda. O maior consumo não eleva automaticamente a monetização dos assinantes, portanto, a expansão requer ofertas de serviços relevantes juntamente com capacidade adicional. A reforma de torres pode melhorar o planejamento de investimentos, mas a intensidade de capital e a fraca economia unitária rural restringem a velocidade com que a demanda se torna alcance de rede lucrativo. A concorrência, consequentemente, recompensa os operadores que transformam capacidade de rede em experiência de serviço confiável com um ônus de capital gerenciável.
Principais Destaques do Relatório
- Entre os tipos de serviço, os serviços de dados e internet detinham uma participação de 53,61% no mercado de MNO de telecomunicações das Filipinas em 2026, enquanto os serviços de IoT e M2M têm previsão de crescimento mais rápido, com um CAGR de 4,5% entre 2027 e 2032.
- Entre os usuários finais, o segmento de consumidores representou uma participação de 67,89% no tamanho do mercado de MNO de telecomunicações das Filipinas em 2026, e as empresas têm projeção de ser o segmento de crescimento mais rápido, com um CAGR de 4,62% entre 2027 e 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Fator Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Crescente consumo de dados móveis impulsionado pelo boom de vídeo e jogos | +1.8% | Nacional | Curto prazo (≤ 2 anos) |
| Expansão acelerada do 5G e acessibilidade de dispositivos | +1.5% | Nacional | Médio prazo (2-4 anos) |
| Programas governamentais de torre compartilhada e reforma de espectro | +1.2% | Nacional | Médio prazo (2-4 anos) |
| Demanda por transformação digital empresarial e conectividade IoT | +1% | Nacional | Médio prazo (2-4 anos) |
| Super-aplicativos de fintech (ex.: GCash) aumentando a fidelização e o ARPU | +0.5% | Nacional | Curto prazo (≤ 2 anos) |
| Requisitos de redes resilientes a tufões impulsionando a densificação | +0.4% | Nacional | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Crescente consumo de dados móveis impulsionado pelo boom de vídeo e jogos
Um público crescente que também consome mais dados intensifica a capacidade necessária para suportar o entretenimento móvel. A base de usuários de dados móveis da Globe cresceu 5% em relação ao ano anterior, atingindo 39,6 milhões no primeiro semestre de 2026. O tráfego de dados móveis da operadora alcançou 3.723 petabytes, ante 3.187 petabytes no primeiro semestre de 2025. O uso médio mensal também aumentou de 15 GB para 17 GB por assinante no mesmo período de comparação. A Globe associou o maior consumo a vários serviços digitais, incluindo streaming de vídeo, jogos, aplicações de IA, comércio eletrônico, pagamentos digitais e serviços de produtividade. Para a operadora, a maior participação e o uso individual mais intenso criam uma oportunidade recorrente de serviço de dados que exige capacidade para acompanhar ambas as fontes de demanda.
Expansão acelerada do 5G e acessibilidade de dispositivos
A cobertura e o acesso a aparelhos precisam funcionar em conjunto para que uma presença 5G se converta em demanda pagante. O roteiro das Filipinas da GSMA de fevereiro de 2026 reportou cobertura 5G comercial em torno de 80% da população do país.[1] Em seu comunicado de resultados de 2025, a PLDT associou a maior disponibilidade de aparelhos 5G acessíveis e a otimização de rede da Smart Communications à migração para uma conectividade mais rápida e confiável. A PLDT reportou 12,5 milhões de dispositivos individuais compatíveis com 5G no final de junho de 2026, alta de 30% em relação ao ano anterior, representando 21% dos dispositivos individuais em seu negócio de Consumidor Sem Fio. O mesmo roteiro da GSMA reportou uma medição da Opensignal de disponibilidade 5G em 46% do tempo, uma medida distinta da cobertura populacional. A penetração limitada de dispositivos 5G da PLDT e a medição separada de disponibilidade apontam para oportunidades de demanda na migração de aparelhos e no acesso consistente à rede, além de cobertura mais ampla.
Programas governamentais de torre compartilhada e reforma de espectro
Uma concessão de infraestrutura mais longa pode melhorar o caso de investimento para sites compartilhados antes que qualquer espectro adicional seja atribuído. Em 2025, o Departamento de Tecnologia da Informação e Comunicações (DICT) estendeu os prazos de licença de torres de telecomunicações compartilhadas de 5 para 15 anos.[2] Para as operadoras móveis que utilizam sites compartilhados, uma vida útil licenciada mais longa reduz a incerteza de renovação dentro do período em que planejam investimentos de cobertura. A Lei Konektadong Pinoy entrou em vigor em 2025 e exige um marco de gestão de espectro que promova a concorrência, a adaptabilidade tecnológica e o uso eficiente do espectro entre os participantes registrados de transmissão de dados. Em março de 2026, o DICT buscou contribuições das partes interessadas para esse marco, com submissões previstas para 27 de março. A concessão de sites foi o instrumento de investimento mais imediato, pois o DICT estava buscando contribuições sobre o marco de espectro em março de 2026.
Demanda por transformação digital empresarial e conectividade IoT
A digitalização empresarial transforma a conectividade em um requisito de serviço em nível de instalação que vai além da venda de conexões individuais. Em dezembro de 2025, a PLDT Enterprise firmou parceria com a Autoridade de Aviação Civil das Filipinas para aprimorar a infraestrutura digital e a conectividade em 16 aeroportos. Sob esse acordo, o braço corporativo da PLDT deveria fornecer acesso dedicado à internet utilizando sua rede de fibra, conectividade estruturada e equipamentos de distribuição de rede. A combinação especificada vincula o acesso à rede às instalações e equipamentos por meio dos quais uma empresa o utiliza. Para um provedor de conectividade, atender múltiplos aeroportos pode ampliar a demanda de linhas de acesso para os equipamentos que distribuem o serviço dentro de cada instalação. Tais acordos ampliam a oportunidade de receita por conta institucional, condicionada à entrega das conexões e equipamentos acordados.
Análise de Impacto das Restrições*
| Fator Restritivo | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Elevado ônus de capex em 5G e fibra para as operadoras | -0.9% | Nacional | Médio prazo (2-4 anos) |
| Baixo ARPU rural limitando o retorno sobre o investimento | -0.6% | Nacional | Longo prazo (≥ 4 anos) |
| Desativações de pré-pagos decorrentes da Lei de Registro de SIM | -0.3% | Nacional | Curto prazo (≤ 2 anos) |
| Interrupções relacionadas ao clima elevando o opex e o risco de churn | -0.2% | Metro Manila e Rizal | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Elevado ônus de capex em 5G e fibra para as operadoras
A expansão de rede precisa competir por financiamento mesmo quando uma operadora mantém seus gastos de capital sob controle mais rígido. As despesas de capital consolidadas da PLDT equivaleram a 28% de suas receitas de serviços em 2025.[3] Esse índice torna o caixa necessário para sustentar e expandir a infraestrutura comercialmente significativo em relação à geração de receita. Também significa que o crescimento da demanda por si só não pode determinar quais adições de capacidade podem ser financiadas ou com que rapidez podem avançar. A PLDT afirmou que a disciplina de capex e negociações bem-sucedidas com fornecedores contribuíram para a redução de suas despesas de capital em 2025. Mesmo com essa resposta, comprometer capital antes que os serviços associados gerem retornos cria uma necessidade de financiamento que pode limitar o ritmo de implantação adicional de rede.
Baixo ARPU rural limitando o retorno sobre o investimento
Quando a base potencial de assinantes de uma célula rural é pequena, os custos de construção precisam ser recuperados de um número menor de conexões pagantes. Uma conexão pode adicionar demanda sem contribuir com receita suficiente para cobrir sua parcela na manutenção do site. Uma receita menor por conexão elevaria o número de assinantes necessários para sustentar essa infraestrutura, vinculando o rendimento por assinante à economia do site. Para uma extensão remota, o retorno relevante é a receita disponível dentro da área de serviço do site em relação aos seus custos de construção e recorrentes. Um operador pode, portanto, enfrentar um projeto de cobertura tecnicamente viável cujo ônus de investimento as receitas locais não conseguem sustentar.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Receita Total de Telecomunicações e ARPU:
A Monetização Depende de Mais do que TráfegoA receita total de telecomunicações depende do valor obtido dos relacionamentos com assinantes, bem como da quantidade de conectividade entregue. A PLDT reportou que a Smart Communications manteve uma receita média por usuário estável em 2025, sustentada pela adoção contínua do 5G e pelo maior consumo de dados. A monetização estável dos assinantes juntamente com o maior uso significa que o tráfego adicional não produz necessariamente um retorno médio mais elevado de cada conexão. O crescimento do tráfego pode aumentar os requisitos de capacidade mesmo quando a receita média por assinante permanece estável, pressionando o custo de suportar o uso de cada conexão.
Em seu comunicado de resultados de 2025, a PLDT afirmou que o programa de modernização do núcleo da Smart, então em andamento, estava fortalecendo as capacidades de análise de rede e segmentação, permitindo ofertas mais personalizadas e maior eficiência de marketing. Essas capacidades conectam a decisão de investimento em rede com a forma como os serviços são apresentados às diferentes necessidades dos assinantes. Uma segmentação mais precisa pode ajudar uma operadora a formatar uma oferta relevante sem presumir que todos os usuários responderão ao mesmo pacote de acesso. Com o ARPU estável enquanto a adoção do 5G e o uso de dados aumentavam, o crescimento da receita exigiria mais relacionamentos pagantes, a menos que as ofertas segmentadas também elevassem os gastos por usuário.
Por Tipo de Serviço:
A Escala de Dados Sustenta uma Transição para Conectividade GerenciadaOs serviços de dados e internet representaram uma participação de 53,61% no tamanho do mercado de MNO de telecomunicações das Filipinas em 2026, tornando-se o maior segmento. No primeiro semestre de 2026, a Globe Telecom reportou que os dados móveis representaram 89% de sua receita móvel. Esse mix operacional coloca a entrega de serviços de dados no centro da exposição de receita da operadora, conferindo ao desempenho de rede um papel comercial direto em seu negócio móvel. Um investimento que suporte o uso de dados pode, portanto, proteger um relacionamento de serviço existente substancial, além de criar capacidade para consumo adicional.
Os serviços de IoT e M2M têm previsão de ser o segmento de crescimento mais rápido, registrando um CAGR de 4,5% entre 2027 e 2032. Em fevereiro de 2026, a Globe Business e a Aeris anunciaram uma parceria estratégica para lançar uma plataforma IoT Accelerator nas Filipinas, com disponibilidade comercial prevista para o terceiro trimestre de 2026. O anúncio descreveu uma plataforma projetada para oferecer aos clientes empresariais um único local para gerenciar a conectividade IoT, com fabricantes automotivos entre os usuários pretendidos. Essa proposta desloca o foco do serviço de uma conexão isolada para o gerenciamento de conectividade dentro de um programa empresarial coordenado. Seu peso comercial depende de as empresas adotarem uma única plataforma para gerenciar seus programas de dispositivos IoT.


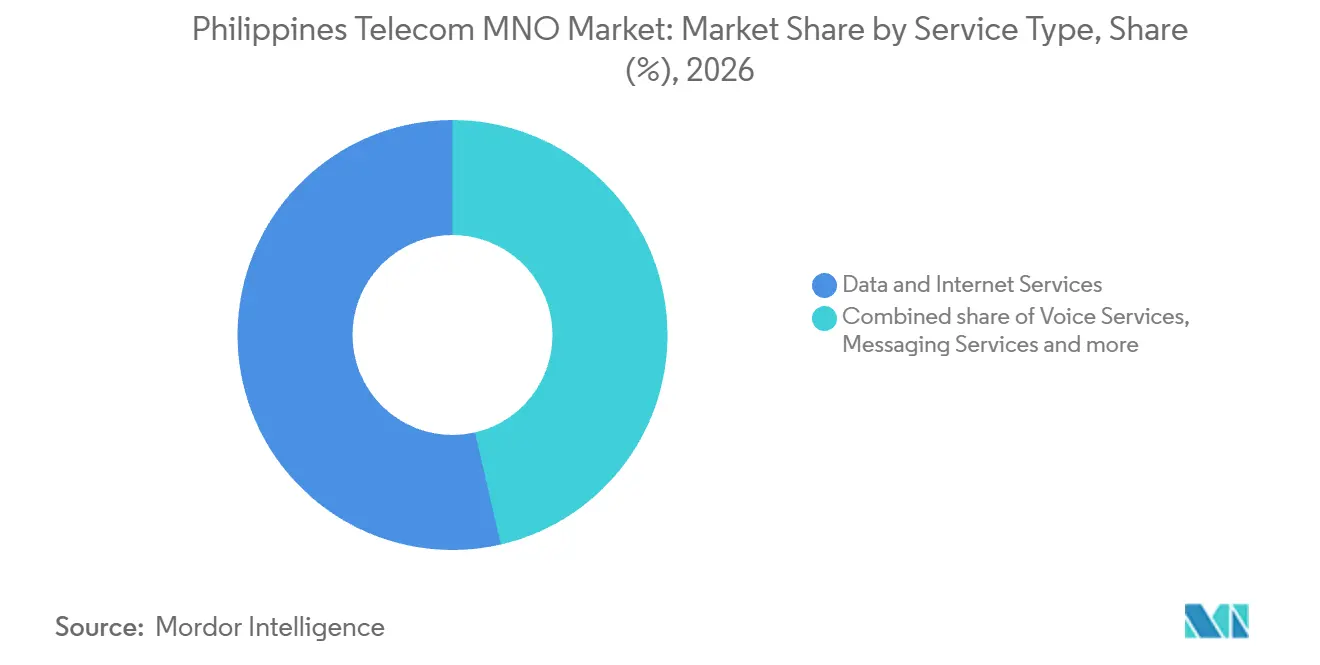
Nota: As participações de segmento de todos os segmentos individuais estão disponíveis mediante aquisição do relatório
Por Usuário Final:
Escala do Consumidor e Expansão de Serviços Empresariais DivergemO segmento de consumidores representou uma participação de 67,89% no mercado de MNO de telecomunicações das Filipinas em 2026, tornando-se o maior segmento. A Globe Telecom reportou 67,7 milhões de assinantes móveis no primeiro semestre de 2026. No final de 2025, os clientes pré-pagos representavam aproximadamente 96% dos assinantes sem fio do Grupo PLDT. Uma base predominantemente pré-paga cria decisões repetidas de compra de serviço sem garantir um compromisso de pagamento contínuo no momento do cadastro. A exposição comercial da operadora, portanto, vai além de conquistar uma ativação de SIM para reter a próxima compra de serviço pago.
As empresas têm previsão de ser o segmento de crescimento mais rápido, registrando um CAGR de 4,62% entre 2027 e 2032. A receita de dados corporativos da Globe Business atingiu um recorde no primeiro semestre, crescendo 15% em relação ao ano anterior no primeiro semestre de 2026. A categoria de dados corporativos inclui conectividade e serviços de TIC associados, oferecendo a uma operadora espaço para desenvolver um papel de serviço mais amplo dentro de uma conta empresarial. Entregar esse escopo pode exigir coordenação entre capacidades de conectividade e TIC, tornando a execução de conta parte da oportunidade de receita. Isso cria espaço para competir por um orçamento corporativo de serviços maior por meio de trabalhos de TIC associados, em vez de depender exclusivamente de conexões de acesso adicionais.

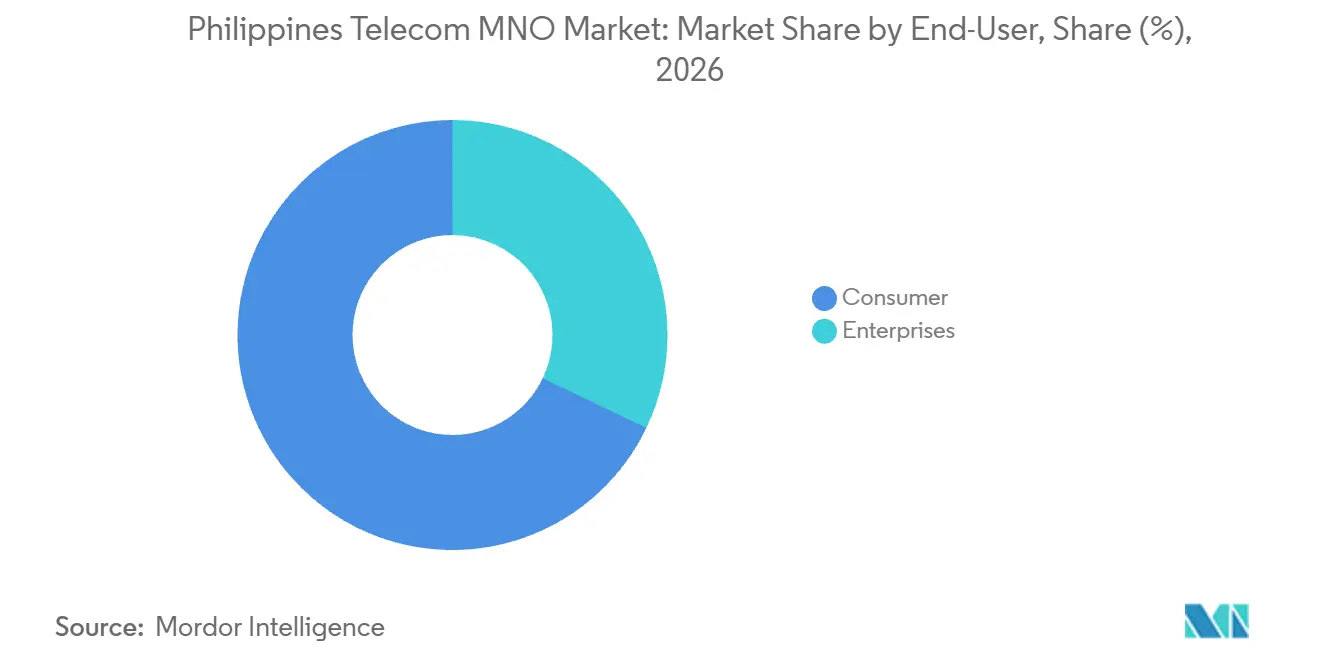
Nota: Participações de segmento de todos os segmentos individuais disponíveis mediante a compra do relatório
Análise Geográfica
Metro Manila e as principais cidades das Visayas e de Mindanao oferecem cenários onde as operadoras podem construir propostas de serviço sobre extensas redes 5G. No primeiro semestre de 2026, os gastos de capital da Globe financiaram 878 novos sites 5G, expandindo a cobertura 5G para mais de 98% de Metro Manila e das principais áreas urbanas. A operadora também reportou 98,2% de cobertura 5G externa nas principais cidades das Visayas e de Mindanao no primeiro semestre de 2025. Com um alcance urbano tão extenso, investimentos adicionais podem melhorar a capacidade utilizável e a consistência do serviço dentro da área de cobertura, além de ampliar seus limites.
Em Davao City, a Globe reportou novos sites de células ativos em 8 áreas de crescimento, incluindo Catalunan Grande, Talomo e Ladislawa Buhangin. As melhorias tinham como objetivo oferecer internet mais rápida e confiável para residências, escolas e pequenas empresas, vinculando usos domésticos e institucionais à mesma expansão local. A instalação em nível de bairro vincula cada adição às crescentes necessidades de conectividade que a Globe citou para essas áreas. O teste comercial é se o uso nesses bairros sustenta a capacidade local adicionada.
Cebu acrescenta uma dimensão de continuidade de serviço à comparação geográfica, pois um terremoto interrompeu os serviços de telecomunicações na região em 2025. Em 6 de outubro de 2025, a Globe e a DITO haviam restaurado completamente seus serviços em Cebu. A Smart havia restaurado 98% de seus serviços na província insular nessa data. A recuperação desigual após a mesma interrupção torna a capacidade de restauração em nível de operadora relevante para o acesso dos clientes a uma rede funcional dentro de um mesmo local. O desempenho de restauração determina quanto de uma área de cobertura nominal os clientes podem utilizar, uma distinção que os dados de cobertura por si só não capturam.
Marco Regulatório e Perspectivas
A comparação de jurisdições selecionadas abrange as Filipinas e Cebu por meio de regras nacionais de entrada no mercado de serviços e licenciamento de construção. A perspectiva é a de um MNO que investe em infraestrutura de transmissão de dados coberta, portanto, a autorização operacional e a construção de sites são avaliadas como condições de investimento distintas. A Ordem Executiva nº 32 vincula as agências nacionais cobertas e as unidades de governo local, mantendo as licenças de construção emitidas pelo Escritório do Oficial de Construção, autorizações condicionais e requisitos constitucionais e de legislação vigente. A Lei Konektadong Pinoy orienta o DICT, em coordenação com a NTC e a Comissão de Concorrência das Filipinas e em consulta com as partes interessadas, a desenvolver um marco de espectro dentro de um ano após a vigência das normas de implementação.
Tabela Regulatória
| Fator de decisão | Filipinas | Cebu |
|---|---|---|
| Autoridade principal | Comissão Nacional de Telecomunicações | Escritório do Oficial de Construção para licenças de construção sob a Ordem Executiva nº 32 |
| Instrumentos ou diretrizes principais | Requisitos de registro e autorização de espectro da Lei Konektadong Pinoy | Limites de licença da Ordem Executiva nº 32 e autorizações condicionais |
| Efeito comercial | Registrar empresas cobertas de transmissão de dados e obter autorização da NTC ao utilizar espectro | Licença de construção, autorizações de proprietários e da comunidade, autorizações de agências aplicáveis e requisitos legais mantidos |
| Atratividade atual da política | Média | Média |
| Direção futura da atratividade da política | Sem alteração | Sem alteração |
| Fonte: Mordor Intelligence | ||
A atratividade nacional é Média porque a participação aberta na rede coexiste com obrigações de registro e autorização de espectro. O prazo de contribuição de 27 de março de 2026 dizia respeito a termos de espectro em minuta, deixando as obrigações existentes de registro e autorização como base para o julgamento nacional de Sem alteração. Para Cebu, Média equilibra os limites nacionais de licença em relação à licença de construção mantida, autorizações condicionais e requisitos constitucionais e de legislação vigente. A adoção contínua em todo o país do marco nacional de julho de 2023 em 2026 sustenta o julgamento de Sem alteração para Cebu.
Etapas da Cadeia de Valor
A comparação da cadeia de valor separa a aquisição de sites, o financiamento de infraestrutura passiva e a entrega de serviços móveis porque cada atividade captura um fluxo de receita diferente. A Globe concluiu vendas de ativos de torres em fevereiro e março de 2025 e continuou a utilizar sites arrendados em seu programa de venda e arrendamento de volta. Esse arranjo separa a propriedade da infraestrutura física do relacionamento contínuo da operadora com os assinantes. Para o arrendatário, a capacidade utilizável depende da coordenação do acesso ao site com a ativação do serviço, mesmo após a transferência de propriedade e financiamento.
Tabela de Análise da Cadeia de Valor
| Atividade primária | Participantes principais | Captura de valor | Gargalo | Resposta de resiliência |
|---|---|---|---|---|
| Aquisição de sites | Fornecedores de serviços de aquisição de sites como Huawei, ZTE e Nokia - Huaxin | Honorários de serviços de aquisição de sites | Coordenação do trabalho de aquisição entre territórios | Alocar fluxos de trabalho de aquisição por território e monitorar a prontidão dos sites |
| Propriedade e hospedagem de torres passivas | Compradores e arrendadores de torres como MIESCOR Infrastructure Development Corporation, Phil-Tower Consortium, Inc. e Unity Digital Infrastructure | Pagamentos de arrendamento de sites | Financiamento de infraestrutura antes que os recebimentos de arrendamento recuperem seu custo | Alinhar compromissos de financiamento e arrendamento com a concessão da infraestrutura |
| Entrega de serviços móveis | Operadoras de rede móvel como DITO Telecommunity | Honorários de serviços de conectividade móvel | Converter disponibilidade de site em capacidade pronta para serviço | Vincular marcos de ativação de serviço a verificações de prontidão do site |
| Fonte: Mordor Intelligence | ||||
A captura de valor muda a cada transferência, desde o trabalho de aquisição até o arrendamento de infraestrutura e, por fim, a entrega de serviços aos assinantes. A estrutura de venda e arrendamento de volta pode liberar capital da operadora enquanto cria uma obrigação contínua de coordenação com o proprietário da infraestrutura. Um site assegurado por um fornecedor de aquisição é, portanto, um ativo intermediário no processo de entrega, e seu valor comercial depende da conclusão das etapas posteriores. A oportunidade estrutural é tornar essas transferências suficientemente confiáveis para que o capital liberado da propriedade possa sustentar a expansão do serviço.
Cenário Competitivo
Concentração do Mercado
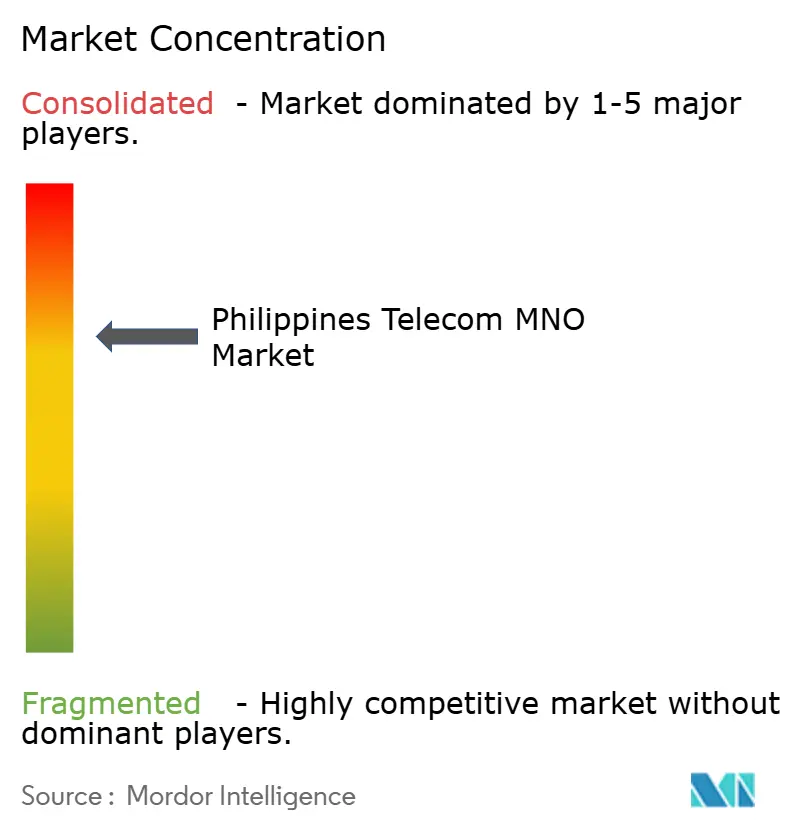
A concorrência tem um núcleo concentrado em torno da Globe Telecom, Smart Communications e DITO Telecommunity, com a escala da operadora e a entrega de serviços moldando a disputa. A DITO atendia mais de 16,63 milhões de assinantes móveis e cerca de 470.000 assinantes de internet sem fio fixa nas Filipinas em março de 2026. Em 30 de junho de 2026, a PLDT, que detém a Smart Communications, reportou 60,09 milhões de assinantes móveis, incluindo assinantes de banda larga móvel. Seus totais de pré-pagos eram de 21,74 milhões para a Smart e 35,95 milhões para a TNT. Diante dessa escala móvel estabelecida, o negócio separado de internet sem fio fixa da DITO oferece uma rota adicional para os clientes, enquanto sua base móvel reportada menor compete por conexões.
Nos prêmios da Opensignal de julho de 2026, a Smart liderou em experiência de jogos, experiência de voz e velocidade de upload 5G, enquanto a DITO liderou em confiabilidade, velocidade de download e tempo na rede. A Smart e a DITO conquistaram 8 categorias cada e dividiram os prêmios de vídeo e vídeo 5G, enquanto a Globe venceu 2 categorias, qualidade consistente e cobertura. No primeiro semestre de 2026, as despesas de capital da Globe cresceram 39% em relação ao ano anterior, com 91% alocados a projetos relacionados a dados. Essa alocação concentra sua resposta de investimento em infraestrutura de dados, onde gastos adicionais precisam se traduzir em uma experiência que os clientes possam utilizar. Para a Globe, o teste comercial é converter o investimento em dados em melhorias de serviço que desafiem os pontos fortes de experiência medidos dos concorrentes.
A execução do serviço também enfrenta um teste regulatório que pode afetar como as operadoras priorizam o trabalho de rede. A revalidação da Comissão Nacional de Telecomunicações (NTC) de setembro de 2026 não encontrou melhoria mensurável no serviço de banda larga móvel da DITO, Globe e Smart em Metro Manila em comparação com os testes do primeiro e segundo trimestres de 2026. Os prêmios de confiabilidade e velocidade de download da DITO em julho de 2026 dizem respeito a categorias de experiência nacional, enquanto o regulador comparou o desempenho local de banda larga móvel ao longo do tempo. O investimento justificado pela diferenciação nacional, portanto, precisa de um caso separado para melhorar os locais de Metro Manila sob escrutínio regulatório.
Líderes do Setor de MNO de Telecomunicações das Filipinas
-
Globe Telecom
-
Smart Communications
-
DITO Telecommunity
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de MNO de Telecomunicações das Filipinas Empresas cobertas neste relatório
- Globe Telecom
- Smart Communications
- DITO Telecommunity
Principais Oportunidades para os Participantes do Mercado
A comparação de oportunidades avalia 3 formas de expandir a receita de serviços móveis por meio de acesso à infraestrutura, extensão de cobertura e conectividade IoT empresarial regional. Cada rota aborda um problema de implantação diferente, portanto, as condições do comprador e as condições técnicas devem determinar a oferta. A expansão baseada em acesso depende da viabilidade de utilizar a infraestrutura de outro provedor, enquanto as propostas de satélite e IoT empresarial exigem um serviço adequado à implantação pretendida. A abertura prática é vender uma função de conectividade definida com seus requisitos de entrega incorporados na proposta.
Tabela de Oportunidades de Mercado
| Oportunidade | Por que agora | Comprador / segmento principal | Estratégia recomendada | Principal barreira | Prováveis beneficiários |
|---|---|---|---|---|---|
| Expansão de rede móvel utilizando infraestrutura compartilhada | As normas de implementação de 2025 exigem acesso justo e não discriminatório à infraestrutura listada, sujeito à viabilidade técnica | Participantes de transmissão de dados que buscam acesso | Preparar solicitações de acesso tecnicamente especificadas para infraestrutura elegível | Tornar a integração solicitada tecnicamente viável | MNOs que buscam acesso e provedores de infraestrutura |
| Serviços de extensão de cobertura via satélite | A Globe lançou comercialmente o serviço direto ao celular da Starlink em junho de 2026 | Consumidores fora da cobertura terrestre da Globe | Oferecer extensões de conectividade para dispositivos compatíveis em locais externos adequados | Dispositivos compatíveis e visão desobstruída do céu | Globe Telecom e Starlink |
| Conectividade IoT empresarial regional | A Bridge Alliance, a Thales e 4 operadoras membros, incluindo a Globe, implantaram uma rede eSIM empresarial para a Ásia-Pacífico em julho de 2026 | Empresas que desenvolvem programas regionais de IoT | Oferecer conectividade nas Filipinas dentro de uma proposta de serviço IoT regional | Integração do gerenciamento de dispositivos e conectividade entre operadoras | Globe Telecom, Thales e operadoras participantes |
| Fonte: Mordor Intelligence | |||||
A abertura central é monetizar locais adequados além da área de cobertura terrestre da Globe por meio de um serviço via satélite projetado para dispositivos compatíveis. Os requisitos de dispositivo e visão do céu devem orientar quais implantações recebem a oferta do serviço, em vez de se tornarem problemas descobertos após a ativação. Isso torna a qualificação em nível de localização parte da oportunidade de receita, com a expansão vinculada a locais onde o link pode realmente funcionar.
Desenvolvimentos industriais recentes em Mercado de MNO de Telecomunicações das Filipinas
- Set 2026: A revalidação da Comissão Nacional de Telecomunicações não encontrou melhoria mensurável no serviço de banda larga móvel da DITO, Globe e Smart em Metro Manila em comparação com os testes do primeiro e segundo trimestres de 2026.
- Ago 2026: A Globe Telecom reportou despesas de capital do primeiro semestre de 2026 com alta de 39% em relação ao ano anterior, com 91% alocados a projetos relacionados a dados.
- Jul 2026: A Bridge Alliance, a Thales e 4 operadoras membros, incluindo a Globe Telecom, implantaram uma rede eSIM empresarial para a Ásia-Pacífico para IoT, pronta para suportar implantações empresariais.
Mercado de MNO de Telecomunicações das Filipinas Escopo do relatório e metodologia de pesquisa
Definição e Abrangência do Mercado
O Mercado de MNO de Telecomunicações das Filipinas mede a receita anual de serviços obtida pelas operadoras de rede móvel por serviços de comunicação, conectividade e serviços relacionados prestados nas Filipinas. Abrange serviços fornecidos a clientes consumidores, empresariais e atacadistas.
Exclusões de escopo: Aparelhos e equipamentos de rede vendidos separadamente do serviço de telecomunicações, receitas exclusivas de arrendamento de torres e serviços de TI de software puro que não geram receita de serviço de telecomunicações estão excluídos.
Visão Geral da Segmentação
- Receita Total de Telecomunicações e ARPU
- Tipo de Serviço
- Serviços de Voz
- Serviços de Dados e Internet
- Serviços de Mensagens
- Serviços de IoT e M2M
- Serviços de OTT e PayTV
- Outros Serviços (VAS, Serviços de Roaming e Internacionais, Serviços Empresariais e Atacadistas, etc.)
- Usuário Final
- Empresas
- Consumidor
Fontes de Dados, Dimensionamento de Mercado e Validação
Pesquisa Documental
Fontes como o Plano Nacional de Conectividade Digital do Departamento de Tecnologia da Informação e Comunicações, os resultados de conectividade das Filipinas do Banco Mundial, o roteiro 5G das Filipinas da GSMA e os indicadores de TIC da União Internacional de Telecomunicações ajudam a enquadrar as condições de acesso, uso, infraestrutura e espectro. Essas fontes fornecem contexto independente para interpretar sinais de assinatura móvel, banda larga, cobertura, acessibilidade e política juntamente com as receitas de serviços das operadoras.
O comunicado de resultados do exercício fiscal de 2025 da PLDT, os arquivos anuais e os materiais para investidores podem ajudar a distinguir receitas móveis, de internet sem fio fixa, de dados empresariais e TIC e de não serviços, enquanto a imprensa empresarial filipina de reputação pode verificar o momento e os detalhes de anúncios de empresas ou políticas. Essas fontes não são exaustivas, e outras fontes informam a coleta, validação e esclarecimento.
Entrevistas Primárias e Pesquisas
A pesquisa primária envolve líderes comerciais, financeiros, de planejamento de rede e de vendas empresariais de MNOs filipinos, compradores de conectividade empresarial e especialistas em telecomunicações para testar como as divulgações publicadas se mapeiam para as categorias de serviço e para verificar premissas de assinantes, ARPU, uso de dados, 5G e IoT. Uma pesquisa estruturada envolve partes interessadas de operadoras e empresas filipinas para avaliar a importância e o momento desses mesmos indicadores de demanda e mix de serviços. Quando as fontes divergem ou uma linha de receita não é reportada, os analistas registram a definição e o período, utilizam premissas delimitadas apenas onde evidências públicas as sustentam e triangulam a interpretação entre arquivos, materiais regulatórios e evidências dos respondentes.
Distribuição dos respondentes do trabalho de campo de pesquisa primária
| Tipo de empresa | Cargo do respondente | Região |
|---|---|---|
| Nível superior: 35% | CXOs: 20% | |
| Nível intermediário: 45% | Líderes funcionais/de unidade: 35% | |
| Participantes menores: 20% | Gerentes: 45% |
Dimensionamento de Mercado e Previsão
O analista primeiro constrói uma série anual de receita de serviços de MNO para as Filipinas a partir de divulgações de operadoras e indicadores setoriais, depois projeta o total até 2032 com regressão multivariada onde observações históricas alinhadas a sustentam e análise de cenários onde o histórico é escasso. Assinaturas ativas e ARPU ancoram a receita de varejo, enquanto o uso de dados e a cobertura 5G informam o momento das mudanças entre serviços de voz, dados e serviços relacionados, e a conectividade empresarial e a demanda por IoT informam o crescimento de serviços empresariais e M2M. As participações por tipo de serviço e usuário final são derivadas de desagregações de receita reportadas pelas operadoras e outras evidências de segmento suportadas por fontes, com linhas sobrepostas ou não reportadas verificadas em relação à definição de mercado para evitar dupla contagem. Verificações ascendentes seletivas comparam conexões amostradas multiplicadas pelo ARPU divulgado e totalizações de receita de serviços das operadoras com o total descendente, mantendo detalhes não suportados como um intervalo em vez de preencher lacunas com dados inventados. Entrevistas com especialistas filipinos de planejamento, comerciais e financeiros e compradores empresariais verificam as direções das variáveis e as premissas de previsão em nível de segmento.
Ciclo de Validação e Atualização de Dados
Os analistas triangulam o total de mercado e as tendências de segmento entre divulgações de operadoras, indicadores regulatórios e estatísticos e sinais de demanda independentes, depois verificam unidades, moeda, alinhamento de anos, aritmética e somas de participação de segmento. Investigam mudanças incomuns ou variância de fontes, documentam a resolução, conduzem uma revisão analítica em múltiplas etapas antes da aprovação e recontactam respondentes relevantes quando uma revisão de arquivo, evento material de política ou rede, ou conflito de definição não resolvido pode alterar um dado de entrada. O modelo é atualizado anualmente, revisado entre ciclos para eventos materiais e submetido a uma nova revisão de fontes e cálculos antes da entrega.
Tamanho do Mercado de Telecomunicações das Filipinas da Mordor Intelligence em Comparação com Outras Estimativas Publicadas
As estimativas publicadas podem diferir nas transações e produtos que contabilizam e nos dados utilizados para modelar a demanda. O Mercado de MNO de Telecomunicações das Filipinas mede a receita anual de serviços obtida pelas operadoras de rede móvel por serviços de comunicação, conectividade e serviços relacionados prestados nas Filipinas.
Os principais fatores de divergência incluem a cobertura definida do estudo e as escolhas de modelagem específicas do mercado. Verificações ascendentes seletivas comparam conexões amostradas multiplicadas pelo ARPU divulgado e totalizações de receita de serviços das operadoras com o total descendente, mantendo detalhes não suportados como um intervalo em vez de preencher lacunas com dados inventados.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | 8,13 bilhões de USD (2027) | |
| Empresa Global de Pesquisa A | 4 bilhões de USD (2025) | Em sua base de 2025, esta estimativa está 50,8% abaixo do valor de 2027 deste relatório de 8,13 bilhões de USD, 2 anos depois. Seu total reportado abrange receita de serviços móveis, um conjunto mais restrito do que as categorias de serviço de MNO incluídas neste relatório. |
| Empresa Global de Pesquisa B | 7,5 bilhões de USD (2026) | Em sua base de 2026, esta estimativa está 7,7% abaixo do valor de 2027 deste relatório de 8,13 bilhões de USD, 1 ano depois. Sua observação de 2026 é anterior ao valor de 2027 deste relatório. |
Os analistas da Mordor Intelligence triangulam o total de mercado e as tendências de segmento entre divulgações de operadoras, indicadores regulatórios e estatísticos e sinais de demanda independentes, depois verificam unidades, moeda, alinhamento de anos, aritmética e somas de participação de segmento.
Principais Questões Respondidas no Relatório
Qual é o tamanho e a perspectiva de crescimento do mercado de MNO de telecomunicações das Filipinas?
O tamanho tem projeção de 8,13 bilhões de USD em 2027 e 10,07 bilhões de USD até 2032, com um CAGR de 4,37% entre 2027 e 2032.
Quais fatores sustentam a demanda por serviços móveis nas Filipinas?
O uso de vídeo e jogos, o acesso ao 5G e a digitalização empresarial sustentam a demanda. A base de usuários de dados móveis da Globe cresceu 5% em relação ao ano anterior, atingindo 39,6 milhões no primeiro semestre de 2026.
Qual categoria de serviço móvel lidera a receita?
Os serviços de dados e internet lideraram com uma participação de 53,61% do valor total do mercado de MNO em 2026.
Quais empresas são as principais operadoras móveis?
Globe Telecom, Smart Communications e DITO Telecommunity formam o núcleo competitivo.
Qual é o principal desafio de investimento para as operadoras móveis?
O financiamento de rede é um desafio central, com as despesas de capital consolidadas da PLDT equivalendo a 28% de suas receitas de serviços em 2025.
Qual é a extensão da cobertura 5G da Globe nas cidades filipinas?
A Globe reportou cobertura 5G superior a 98% em Metro Manila e nas principais áreas urbanas no primeiro semestre de 2026.