
Tamanho e Participação do Mercado de MNO de Telecom da Itália
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
| Tamanho do mercado no ano base (2025) | 18.64 Bilhões de dólares |
| Tamanho do Mercado (2026) | 19.27 Bilhões de dólares |
| Tamanho do Mercado (2031) | 22.77 Bilhões de dólares |
| Growth Rate (2026 - 2031) | 3.39 % |
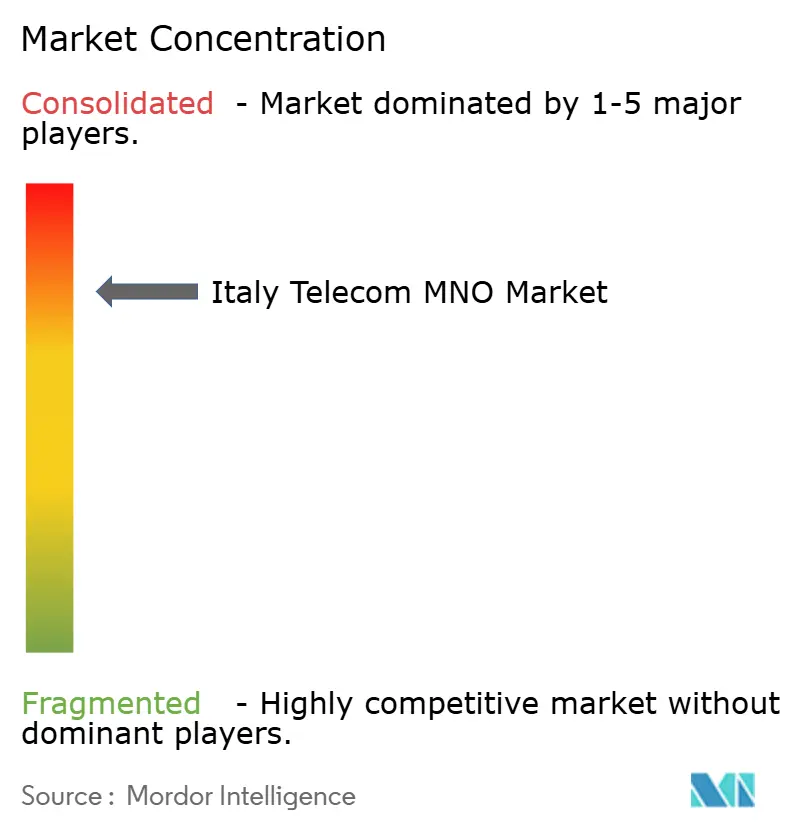
| Concentração do Mercado | Alto |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |

Análise do Mercado de MNO de Telecom da Itália por Mordor Intelligence
O tamanho do Mercado de MNO de Telecom da Itália em 2026 é estimado em USD 19,27 bilhões, crescendo a partir do valor de 2025 de USD 18,64 bilhões com projeções para 2031 mostrando USD 22,77 bilhões, crescendo a um CAGR de 3,39% entre 2026-2031.
Esta tendência ascendente decorre do aumento do consumo de dados, da expansão da cobertura 5G, dos desdobramentos de fibra apoiados pelo governo e da mudança em direção a ofertas convergentes de fixo-móvel. Movimentos de consolidação, notadamente a aquisição de EUR 8 bilhões (USD 9,22 bilhões) da Vodafone Italia pela Swisscom e a aquisição de EUR 18,8 bilhões (USD 21,66 bilhões) da NetCo da TIM pela KKR, estão remodelando o cenário competitivo, melhorando a eficiência de capital e estabilizando a receita média por usuário. Os serviços de Dados e Internet detêm a maior participação de receita, enquanto as conexões de IoT e a digitalização empresarial impulsionam o crescimento incremental. Os operadores estão reduzindo as contas de energia por meio do compartilhamento de torres e de fontes renováveis, aliviando a pressão dos altos preços de eletricidade. No geral, um ambiente maduro, porém em reforma, posiciona o mercado de MNO de Telecom da Itália para uma expansão constante e focada em valor.
Principais Conclusões do Relatório
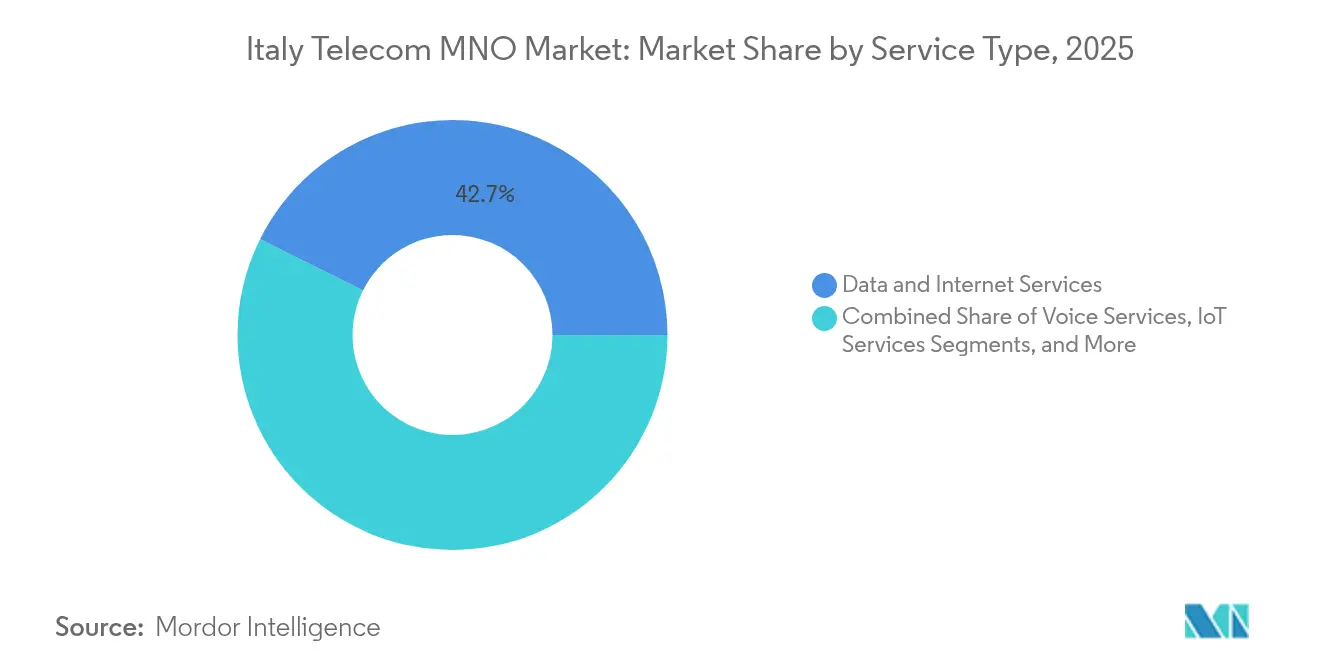
- Os serviços de Dados e Internet lideraram com 42,65% de participação de receita em 2025, enquanto os serviços de IoT e M2M devem se expandir a um CAGR de 3,46% até 2031, ressaltando a trajetória centrada em dados do mercado de MNO de Telecom da Itália.
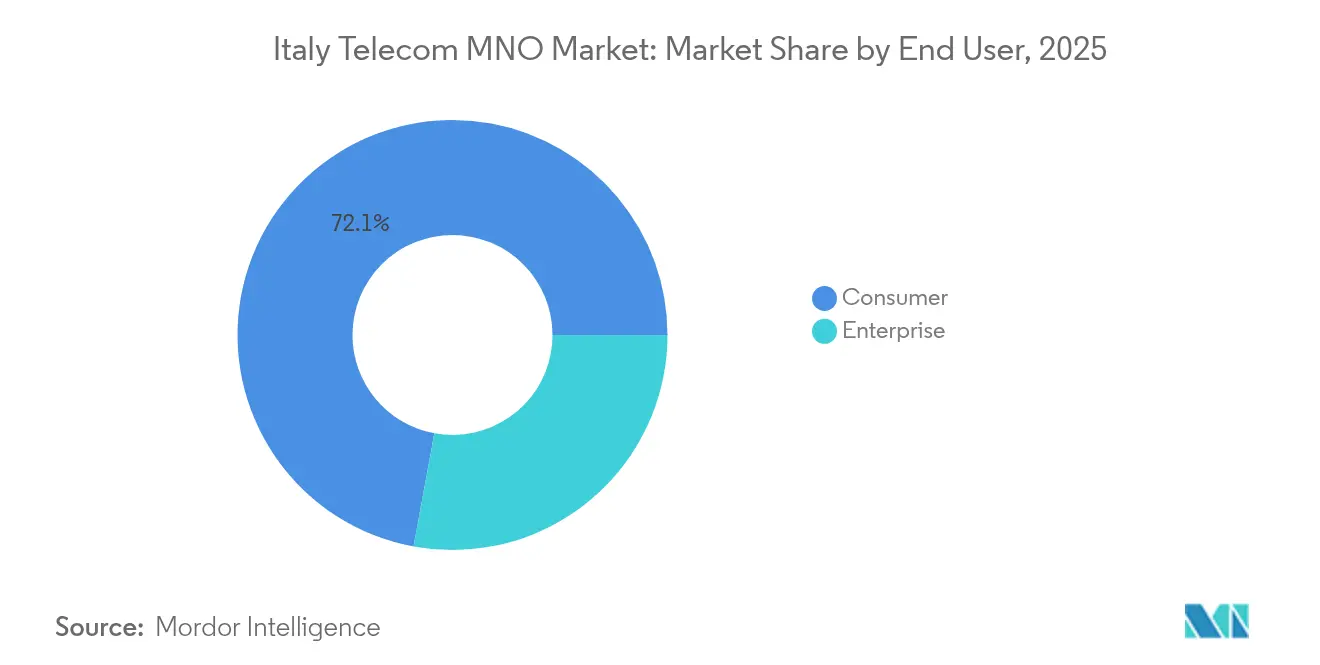
- O segmento de consumidores deteve 72,10% da participação do mercado de MNO de Telecom da Itália em 2025, enquanto o segmento empresarial está previsto para registrar o crescimento mais rápido a um CAGR de 3,72% até 2031, impulsionado pela automação industrial e pela adoção de nuvem.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Perspectivas do Mercado de MNO de Telecom da Itália
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Aumento na adoção de assinantes 5G | +1.2% | Nacional, com ganhos iniciais em Milão, Roma, Nápoles | Médio prazo (2-4 anos) |
| Pacotes convergentes sustentando o ARPU | +0.8% | Nacional, mais forte nas regiões do norte | Curto prazo (≤ 2 anos) |
| Financiamento governamental Italia a 1 Gbps de FTTH | +0.6% | Sul rural e áreas não atendidas | Longo prazo (≥ 4 anos) |
| Crescente demanda de conectividade de IoT empresarial | +0.9% | Norte industrial, expandindo para o centro | Médio prazo (2-4 anos) |
| Aumento no vídeo OTT impulsionando o uso de dados | +0.7% | Nacional, concentração urbana | Curto prazo (≤ 2 anos) |
| Compartilhamento de torres e NaaS reduzindo o capex | +0.4% | Redes nacionais | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Aumento na Adoção de Assinantes 5G
A cobertura populacional de 5G já supera 90%, colocando a Itália entre os países da UE na vanguarda do acesso de próxima geração. A TIM planeja elevar a cobertura 5G externa para 95% até 2026, reduzindo o custo por gigabyte em até 50% em comparação com as operações 4G. Os recursos do Plano Nacional de Recuperação e Resiliência (NRRP) no valor de EUR 2,02 bilhões (USD 2,33 bilhões) subsidiam a fibra de backhaul para 21.900 estações de rádio, fechando as lacunas onde os retornos comerciais são fracos.[1]Digital Watch Observatory, "Plano 5G da Itália," dig.watch Redes 5G privadas estão ganhando tração em fábricas e portos, aumentando a intensidade de dados e as receitas de serviços. A adoção mais ampla do 5G, portanto, manterá o mercado de MNO de Telecom da Itália em uma trajetória de crescimento mais elevada.
Pacotes Convergentes Sustentando o ARPU
A combinação de banda larga fixa, serviço móvel e conteúdo está aumentando a fidelidade do cliente e sustentando os níveis médios de receita, particularmente nas prósperas províncias do norte. A parceria Fastweb–Vodafone promete propostas convergentes de abrangência nacional que reduzem o churn e estimulam a adoção cruzada de serviços. Os operadores aproveitam as redes de fibra para oferecer planos de dados móveis premium, limitando a erosão tarifária. Os primeiros casos de sucesso em Milão mostram um aumento de 10 pontos percentuais na adesão a planos multi-serviço quando a fibra e o 5G são promovidos conjuntamente. Tais dinâmicas mantêm o mercado de MNO de Telecom da Itália em uma base de valor em vez de volume.
Financiamento Governamental Italia a 1 Gbps de FTTH
O programa Italia a 1 Gbps visa a conectividade universal de classe gigabit até 2026, antecipando os objetivos da UE para 2030. A Open Fiber e a FiberCop lideram os desdobramentos, com 40% dos recursos destinados às regiões do sul para fechar o fosso digital. Os termos de acesso apenas por atacado incentivam os MNOs a introduzir acesso 5G vinculado à fibra e acesso sem fio fixo (FWA). Este subsídio de longo prazo amplia a largura de banda endereçável e melhora a experiência do cliente, sustentando as perspectivas de crescimento do mercado de MNO de Telecom da Itália.
Crescente Demanda de Conectividade de IoT Empresarial
O setor de IoT italiano gerou EUR 8,9 bilhões (USD 10,25 bilhões) em 2023, registrando expansão anual de 9% com 41 milhões de conexões celulares. Os polos industriais na Lombardia e em Emília-Romanha implantam soluções privadas de 5G e NB-IoT para robótica, rastreamento de ativos e manutenção preditiva. A TIM Enterprise visa dobrar sua participação de receita de TIC para 21% até 2026, combinando conectividade com ofertas de nuvem e segurança cibernética. Esta onda de digitalização empresarial eleva a adoção de serviços de alta margem e reforça a resiliência geral do mercado.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Guerras de preços intensas entre MNOs comprimindo as margens | -0.9% | Nacional, principalmente móvel | Curto prazo (≤ 2 anos) |
| Cortes regulatórios nas taxas de terminação móvel | -0.4% | Marco regulatório nacional | Médio prazo (2-4 anos) |
| Atraso na adoção de fibra no sul rural | -0.3% | Regiões do sul | Longo prazo (≥ 4 anos) |
| Altos custos de energia de rede versus metas verdes | -0.5% | Operações nacionais | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Guerras de Preços Intensas entre MNOs Comprimindo as Margens
As intensas batalhas tarifárias desde a chegada da Iliad em 2018 reduziram o ARPU móvel e aumentaram o churn. Embora a consolidação esteja reduzindo os descontos diretos, as ofertas de entrada ainda permanecem agressivas, especialmente nos segmentos pré-pagos. Os operadores respondem com táticas de venda adicional, como pacotes de conteúdo e níveis de velocidade. A pressão sobre a lucratividade no curto prazo, portanto, reduz o CAGR do mercado de MNO de Telecom da Itália em quase um ponto percentual até que o equilíbrio de preços seja alcançado.
Altos Custos de Energia de Rede versus Metas Verdes
A eletricidade representa uma parcela de dois dígitos das despesas operacionais, e os altos preços de energia da Itália dificultam o controle de custos. A TIM reduziu o consumo de energia em 28% e aumentou o fornecimento de energia renovável para 65% até 2025, enquanto a INWIT lançou um programa solar de EUR 100 milhões (USD 115,21 milhões) em seus locais de torres.[2]TowerXchange, "Notícias: INWIT desenvolverá infraestrutura de telecomunicações com financiamento do BEI," towerxchange.com A densificação de rede para 5G aumenta o consumo de energia, levando as operadoras a adotar unidades de rádio mais eficientes e infraestrutura passiva compartilhada. Os preços de eletricidade persistentemente altos, portanto, moderam o potencial de lucratividade do mercado de MNO de Telecom da Itália.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Serviço: O Uso de Dados Domina, o IoT Acelera
Os serviços de Dados e Internet representaram a maior fatia de receita, capturando 42,65% da participação do mercado de MNO de Telecom da Itália em 2025. As soluções de IoT e M2M, ainda que pequenas em termos absolutos, entregam o maior CAGR de 3,46%, sustentadas pela automação industrial e projetos de cidades inteligentes. O tamanho do mercado de MNO de Telecom da Itália para serviços centrados em dados se expandirá de forma constante à medida que o streaming, os jogos em nuvem e o trabalho remoto aumentam o consumo de gigabytes. O declínio na adoção de voz e SMS continua a liberar capacidade de rede para pacotes de dados mais ricos, enquanto as mensagens OTT intensificam a pressão sobre as receitas legadas. Os operadores monetizam o crescimento do tráfego por meio de planos 5G com níveis de velocidade e parcerias de conteúdo com Netflix, Amazon e DAZN, fortalecendo os níveis médios de gastos. A convergência fixo-móvel ainda reforça a dominância dos dados ao casar o backhaul de fibra com o espectro 5G, garantindo uma experiência de usuário robusta em todos os dispositivos.
As receitas de mensagens e voz tradicionais continuam a cair porque o WhatsApp, o Telegram e aplicativos similares atendem à maioria das necessidades dos consumidores a um custo incremental negligenciável. No entanto, os operadores estão aproveitando os serviços de comunicação enriquecida (RCS) e as capacidades de 5G autônomo para introduzir voz empresarial de baixa latência sobre Nova Rádio (VoNR) e comunicação push-to-talk de missão crítica. O tamanho do mercado de MNO de Telecom da Itália, alinhado com os ganhos de IoT, deve experimentar impulso em setores como logística, agricultura inteligente e serviços públicos, onde a cobertura NB-IoT de área ampla fornece conectividade econômica e eficiente em termos de bateria. No geral, a diversificação de serviços baseada em ecossistemas de dados superará a contração das linhas de receita legadas e garantirá um mix de crescimento equilibrado.


Por Usuário Final: Os Consumidores Ainda Dominam, o Segmento Empresarial Ganha Velocidade
Os consumidores representaram 72,10% da receita total em 2025, retendo a maior parte das bases de SIM e assinaturas de banda larga. Pacotes familiares atrativos, financiamento de aparelhos e o crescente uso de vídeo mantêm as linhas de consumidores estáveis. O segmento empresarial, no entanto, exibe um CAGR mais rápido de 3,72% à medida que o investimento em Indústria 4.0 se acelera. A demanda por nuvem gerenciada, segurança cibernética e 5G privado de baixa latência impulsiona gastos incrementais entre clientes dos setores de manufatura, saúde e setor público. O tamanho do mercado de MNO de Telecom da Itália atribuído aos serviços empresariais é reforçado pelos incentivos do NRRP que destinam 27% dos fundos públicos à transformação digital em entidades governamentais.
As pequenas e médias empresas utilizam o acesso sem fio fixo 5G para contornar a disponibilidade limitada de fibra, especialmente em parques industriais nas periferias das cidades. Enquanto isso, os consumidores se beneficiam das opções de FWA em expansão, alimentadas pelo 5G de onda milimétrica, fechando as lacunas de cobertura rural onde a fibra permanece impraticável. A crescente participação empresarial melhora a qualidade da receita porque os contratos corporativos frequentemente envolvem prazos plurianuais e soluções de valor agregado, reduzindo o churn e reforçando o fluxo de caixa. Como resultado, uma divisão equilibrada entre conectividade de mercado de massa e plataformas B2B especializadas apoia o progresso sustentável do mercado de MNO de Telecom da Itália.
Análise Geográfica
As divisões regionais permanecem uma característica definidora. O norte da Itália apresenta a maior densidade de fibra e os primeiros lançamentos de 5G, com Milão, Turim e Bolonha todas superando 90% de cobertura populacional 5G externa até 2025. Os clusters industriais na Lombardia e em Emília-Romanha adotam 5G privado, impulsionando a demanda local por computação de borda e aplicações sensíveis à latência. O tamanho do mercado de MNO de Telecom da Itália vinculado a essas províncias do norte, portanto, supera a média nacional à medida que as fábricas digitalizam processos para melhorar a competitividade.
A Itália central, ancorada por Roma, se beneficia de concessões de infraestrutura como o plano Smart City Roma de 25 anos da INWIT, que oferece 5G por atacado em nós de transporte. A melhoria da conectividade apoia o turismo, a segurança pública e as soluções de governo eletrônico. A FiberCop e a Open Fiber continuam a expandir e modernizar os circuitos de cobre pré-existentes, atraindo uma adoção premium de banda larga entre residências e pequenas empresas. Consequentemente, as regiões centrais registram crescimento de dígito médio único, modestamente acima da média nacional.
O sul da Itália ainda fica atrás nas métricas de adoção devido à escassa densidade populacional e às menores rendas disponíveis. O programa Italia a 1 Gbps aloca 40% de seu orçamento de EUR 2,02 bilhões (USD 2,33 bilhões) para o sul, subsidiando conexões de fibra para comunidades onde as expectativas de retorno do capital privado desencorajam o investimento. O FWA de onda milimétrica 5G da EOLO atinge 700.000 residências, oferecendo velocidades de até 1 Gbps em zonas montanhosas e costeiras onde os custos de instalação de cabos são elevados. Embora a adoção seja mais lenta, a melhoria da acessibilidade e o backhaul financiado pelo Estado aceleram o processo de recuperação, aumentando a demanda total endereçável para o mercado de MNO de Telecom da Itália.
Panorama regulatório
O mercado de operadoras móveis (MNO) da Itália opera sob a supervisão da AGCOM (Autorita per le Garanzie nelle Comunicazioni), que estabelece regras-chave de atacado e interconexão que se refletem na concorrência no varejo. No acesso fixo, a Delibera n. 114/24/CONS da AGCOM (30 de abril de 2024) definiu o arcabouço para os mercados de acesso e identificou poder de mercado significativo em partes do país, moldando como operadoras como TIM e FiberCop fornecem acesso e como as propostas convergentes fixo-móvel são construídas.
No lado móvel, a AGCOM continua a gerenciar as condições de interconexão e a supervisão das taxas de terminação móvel por meio de seu arcabouço contínuo de revisão (Delibera n. 599/18/CONS), influenciando a economia de voz e a margem de manobra de preços das operadoras. O escrutínio da concorrência também afeta a estratégia de rede: a Autoridade de Concorrência italiana (AGCM) abriu uma investigação sobre o acordo proposto de compartilhamento de rede entre TIM e Fastweb+Vodafone, adicionando uma camada de conformidade em torno do compartilhamento de RAN e da cooperação relacionada a espectro, à medida que as operadoras buscam eficiências de custo por meio de infraestrutura compartilhada.
Cenário Competitivo
Quatro operadoras nacionais — TIM, Vodafone-Fastweb (sob a Swisscom), WindTre e Iliad — formam um mercado moderadamente concentrado. A integração pendente da Vodafone Italia com a Fastweb criará um concorrente convergente, com robustos ativos de fibra e 22.000 sites móveis, estreitando assim a lacuna de escala com a TIM. A venda da NetCo da TIM para a KKR reduz significativamente a alavancagem para a faixa de 1,6-1,7×, liberando capital para a densificação 5G e expansão em nuvem dentro de suas entidades de consumidor e empresarial.
Os acordos de compartilhamento de rede ajudam a conter o capex. A WindTre e a Iliad formaram a Zefiro Net para construir e operar a cobertura 5G em 2.500 municípios rurais, reduzindo a duplicação e acelerando o tempo de chegada ao mercado.[4]Infrastrutture Wireless Italiane, "INWIT divulga planos 2025-2030," towerxchange.com As empresas de torres fornecem infraestrutura passiva crítica. A INWIT lidera com mais de 25.000 sites, a Cellnex vem a seguir, e a Phoenix Tower International se expande por meio de parcerias com a Iliad. O índice de locação da INWIT saltou de 2,26× para 2,35× em 2025, comprovando os benefícios da colocalização de múltiplos operadores.
O foco estratégico está se deslocando para soluções empresariais. A TIM Enterprise busca EUR 1 bilhão (USD 1,15 bilhão) em receita de nuvem até 2026, aproveitando alianças com Google Cloud, Microsoft Azure, Oracle e VMware. A Vodafone-Fastweb impulsionará ofertas integradas, utilizando o backbone de fibra da Fastweb para vender serviços móveis de forma cruzada a seus 3,4 milhões de clientes de banda larga. As agendas de energia verde também diferenciam os players: o desdobramento solar de EUR 100 milhões (USD 115,21 milhões) da INWIT reduz as emissões de carbono e estabiliza o opex de longo prazo. Em conjunto, essas estratégias reforçam uma mudança da concorrência de preços para a inovação, melhorando a saúde do mercado de MNO de Telecom da Itália.
Líderes do Setor de MNO de Telecom da Itália
Telecom Italia (TIM)
WindTre
Iliad Italia
Fastweb + Vodafone
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica

Oportunidades de mercado e perspectivas futuras
O investimento em infraestrutura convergente cria espaço para monetização além da conectividade, particularmente onde os programas públicos e as ações de balanço das operadoras expandem a capacidade de construção. O esquema Italia a 1 Gbps e os subsídios de backhaul de fibra apoiados pelo NRRP (2,02 bilhões de EUR para apoiar metas de conectividade, incluindo links para 21.900 estações de rádio) ampliam a base para ofertas de 5G e FWA alimentadas por fibra, apoiando novos pacotes e escalonamento de serviços em municípios carentes onde a adoção de fibra pura tem ficado atrás.
A digitalização empresarial também é uma área clara de oportunidade, apoiada por indicadores de demanda como o setor de IoT da Itália, que atingiu 8,9 bilhões de EUR em 2023 e 41 milhões de conexões de IoT celular. As operadoras já estão se reorganizando em torno disso: a TIM Enterprise delineou uma meta de elevar sua combinação de receitas de TIC (e construir receita relacionada à nuvem) combinando conectividade com nuvem vinculada a hyperscalers e cibersegurança, enquanto os casos de uso de 5G privado em fábricas e portos expandem o mercado endereçável de conectividade gerenciada de borda, baixa latência e serviços de segurança. Há uma palanca de monetização separada e mais imediata na folga de custos e operacional a partir da otimização de infraestrutura, com o programa de implantação solar da INWIT (100 milhões de EUR) e o compartilhamento mais amplo de torres melhorando a economia da densificação do 5G e ajudando as operadoras a sustentar experiências de dados diferenciadas em vez de focar apenas em pontos de preço de entrada.
Desenvolvimentos recentes do setor
- Julho de 2026: TIM - O Tribunal de Milão rejeitou um pedido de medida cautelar apresentado pela Inwit em relação à decisão da TIM e Fastweb+Vodafone de rescindir os Acordos de Serviço Principal (MSA) de torres. A decisão pode influenciar os termos de acesso e o momento das negociações relacionadas a torres no cenário das operadoras móveis. O caso destaca tensões regulatórias e contratuais nos acordos de compartilhamento de torres.
- Julho de 2026: Agcom - A Autoridade de Comunicações italiana agendou uma decisão para 29 de julho de 2026, referente à renovação de lotes de frequência móvel de 900 MHz e 1800 MHz que expiram em 2029. Essa decisão molda os termos de renovação de espectro e influencia a implantação de capacidade e o cronograma de implementação do 5G. A decisão destaca possíveis mudanças na supervisão regulatória dos direitos de espectro, tanto para operadoras estabelecidas quanto para desafiantes.
- Maio de 2026: AGCM - A Autoridade de Concorrência italiana iniciou uma investigação sobre um acordo proposto de compartilhamento de rede entre TIM e Fastweb+Vodafone, expressando preocupações sobre a concorrência de mercado, particularmente em relação a componentes compartilhados de Rede de Acesso Rádio (RAN) e participações em espectro. A investigação aponta para um escrutínio regulatório intensificado sobre movimentos de consolidação entre operadoras italianas. A investigação pode afetar futuras estratégias de colaboração e a dinâmica competitiva no mercado.


Estrutura da metodologia de pesquisa e escopo do relatório
Definição e abrangência do mercado
Para este estudo, o mercado abrange as receitas de operadoras de telecomunicações geradas na Itália a partir de serviços de conectividade móvel e fixa, incluindo serviços de comunicação digital de suporte entregues a consumidores e empresas.
Exclusões de escopo: excluímos vendas de aparelhos e dispositivos, receitas puras de produção de mídia e consultoria em TI que não esteja diretamente ligada à prestação de serviços de telecomunicações.
Visão geral da segmentação
- Receita Total de Telecom e ARPU
- Tipo de Serviço
- Serviços de Voz
- Serviços de Dados e Internet
- Serviços de Mensagens
- Serviços de IoT e M2M
- Serviços de OTT e PayTV
- Outros Serviços (VAS, Serviços de Roaming e Internacionais, Serviços Empresariais e por Atacado, etc.)
- Usuário Final
- Empresas
- Consumidor
Fontes de dados, dimensionamento de mercado e validação
Pesquisa documental
O trabalho documental começa com a construção de uma base factual clara sobre a escala e o uso da rede na Itália, e depois a compara com o que as operadoras podem realisticamente monetizar. Referenciamos fontes públicas como observatórios de comunicação da AGCOM, indicadores de preços e domicílios do ISTAT, séries de conectividade e banda larga do Eurostat, indicadores de telecomunicações da ITU e métricas de economia digital da OCDE.
Para manter as premissas fundamentadas, também revisamos relatórios anuais das operadoras e apresentações a investidores, atualizações regulatórias e de espectro, e a imprensa de negócios local respeitável para cronogramas de negócios e movimentos de preços. Quando necessário, usamos assinaturas pagas para inteligência financeira empresarial, triagem de notícias e finanças, buscas de patentes relacionadas à tecnologia de rede e avisos de licitação vinculados a programas públicos de conectividade. As fontes listadas acima são ilustrativas, e muitos outros documentos públicos também foram usados para coleta de dados, validação e esclarecimento.
Entrevistas e pesquisas primárias
Verificações primárias foram realizadas por meio de entrevistas com especialistas e pesquisas estruturadas com equipes do lado das operadoras, parceiros de canal, compradores empresariais de conectividade e especialistas do ecossistema de telecomunicações. As respostas dos entrevistados foram usadas para validar as premissas documentais e reduzir lacunas em torno de preços, composição de pacotes e mix de receita para a Itália. As discussões foram equilibradas entre as realidades de cobertura urbana e não urbana, e entre a demanda de consumidores versus empresas, antes que os insumos finais fossem definidos.
Distribuição dos respondentes do trabalho de campo da pesquisa primária
| Tipo de empresa | Cargo do respondente |
|---|---|
| Nível superior: 31% | CXOs: 15% |
| Nível médio: 50% | Líderes funcionais/de unidade: 36% |
| Players menores: 19% | Gerentes: 49% |
Dimensionamento e previsão de mercado
O dimensionamento começa com uma construção top-down, na qual os conjuntos de receitas de telecomunicações nacionais são reconstruídos usando séries regulatórias e macroeconômicas, e depois alocados entre cestas de serviços com base em assinaturas e intensidade de uso. Os totais são então verificados com aproximações seletivas bottom-up, como divisões amostradas de receita de serviços das operadoras, pontos de preço em nível de plano e sinais de volume como assinaturas móveis e linhas de banda larga fixa, de modo que o modelo permaneça prático e consistente.
Os principais insumos usados no modelo incluem tendências da base de assinantes, direção de crescimento do tráfego de dados, movimento de ARPU por principais tipos de serviço, ritmo de migração de 4G para 5G, penetração de fibra e banda larga fixa, e ações de preços vinculadas à inflação que aparecem nos índices de preços de telecomunicações. Quando surgem lacunas nas verificações bottom-up, elas são tratadas por meio de faixas conservadoras e depois refinadas usando o feedback das entrevistas sobre mudanças de mix e descontos. Para as previsões, é usada análise de cenários, em que as trajetórias de demanda e preços do caso-base são ajustadas para mudanças na expansão de cobertura e na intensidade competitiva, e depois revisadas com especialistas primários para evitar mudanças abruptas irrealistas.
Validação de dados e ciclo de atualização
Os resultados são validados por triangulação entre sinais independentes, incluindo indicadores reportados por reguladores, verificações de consistência financeira das operadoras e lógica de mix entre serviços, antes que os números avancem para a revisão final. Valores atípicos são identificados, e os fatores determinantes são retestados, o que frequentemente aciona um novo contato com respondentes do setor para confirmar se a mudança é real ou relacionada a dados.
Cada relatório passa por múltiplas revisões de analistas com limiares claros de variância e aprovações sobre as premissas mais relevantes, como preços, mix e movimentos de assinantes. As atualizações são feitas anualmente, e atualizações intermediárias são feitas quando ocorrem eventos materiais, como grandes ações regulatórias ou fortes reajustes de preços. Antes da entrega, realizamos uma última rodada de atualização para que os clientes recebam a visão mais recente, apoiada pelas mesmas etapas repetíveis.
Estimativa da Mordor Intelligence para o mercado de telecomunicações da Itália em comparação com outras estimativas publicadas
As estimativas publicadas para o setor de telecomunicações da Itália frequentemente variam porque o limite de escopo não é consistente, e porque diferentes estudos tratam os serviços em pacote, os complementos de mídia e as receitas de atacado de maneiras diferentes. O momento também importa, já que algumas fontes usam o ano regulatório mais recente, enquanto outras se ancoram em um ano-base anterior e depois estendem as previsões usando crescimento macroeconômico amplo.
Ao acompanhar os conjuntos de receitas conduzidos por reguladores e os sinais de volume de assinantes, e depois atualizar as regras de escopo sobre o que conta como receita de serviços de telecomunicações das operadoras, a Mordor Intelligence reduz a mistura de categorias adjacentes, como dispositivos e mídia mais ampla, que é uma razão comum para a dispersão dos totais.
Comparação de referência
| Fonte | Tamanho do mercado | Lacunas na metodologia de pesquisa |
|---|---|---|
| Mordor Intelligence | 18,64 bilhões de USD (2025) | |
| Associação Setorial A | 29,44 bilhões de USD (2023) | Este número é baseado nas receitas totais do setor reportadas em euros para 2023, e pode refletir um perímetro de receita mais amplo entre fixo e móvel, com separação limitada entre receitas de serviços de telecomunicações puras e linhas adjacentes. |
| Resumo Regulatório B | 30,86 bilhões de USD (2024) | A estimativa está alinhada a um valor de receita de telecomunicações de 2024 citado por reguladores em euros e pode incluir um perímetro mais amplo de comunicações eletrônicas e serviços de internet, e o momento do ano e da taxa de câmbio pode elevar o total convertido em USD em comparação com um ano-base posterior. |
No geral, a dispersão vem principalmente do que é contabilizado como receita de serviços de telecomunicações, e de qual ano é tratado como âncora para conversão e comparação. Nossa abordagem mantém o limite vinculado à economia de serviços das operadoras e a insumos repetíveis, de modo que os usuários possam rastrear as mudanças até assinantes, preços e mix, em vez de agregações amplas do setor.


Principais Perguntas Respondidas no Relatório
Qual é o tamanho do mercado de MNO de Telecom da Itália em 2026?
O tamanho do mercado de MNO de Telecom da Itália é de USD 19,27 bilhões em 2026 com um CAGR previsto de 3,39% até 2031.
Qual serviço gera a maior receita?
Os serviços de Dados e Internet dominam, capturando 42,65% de participação de receita em 2025 e continuando a superar as linhas de voz e mensagens.
Qual é o segmento de serviço de mais rápido crescimento?
Os serviços de IoT e M2M estão previstos para crescer a um CAGR de 3,46% até 2031, impulsionados pela automação industrial e projetos de cidades inteligentes.
Como a disparidade regional afeta o crescimento?
As regiões norte e central avançam mais rapidamente graças ao 5G antecipado e às densas redes de fibra, enquanto os subsídios governamentais ajudam o sul a reduzir sua lacuna de conectividade.
Quais empresas lideram a infraestrutura de torres?
A INWIT detém o maior portfólio com mais de 25.000 sites, seguida pela Cellnex, e a Phoenix Tower International está se expandindo por meio de contratos com a Iliad.
Como a consolidação influenciará a concorrência?
Espera-se que o acordo Swisscom–Vodafone e a venda da NetCo da TIM reduzam as guerras de preços, melhorem a capacidade de investimento e promovam uma concorrência baseada em valor.
Página atualizada pela última vez em:


