
Tamanho e Participação do Mercado de MNO de Telecom da Índia
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
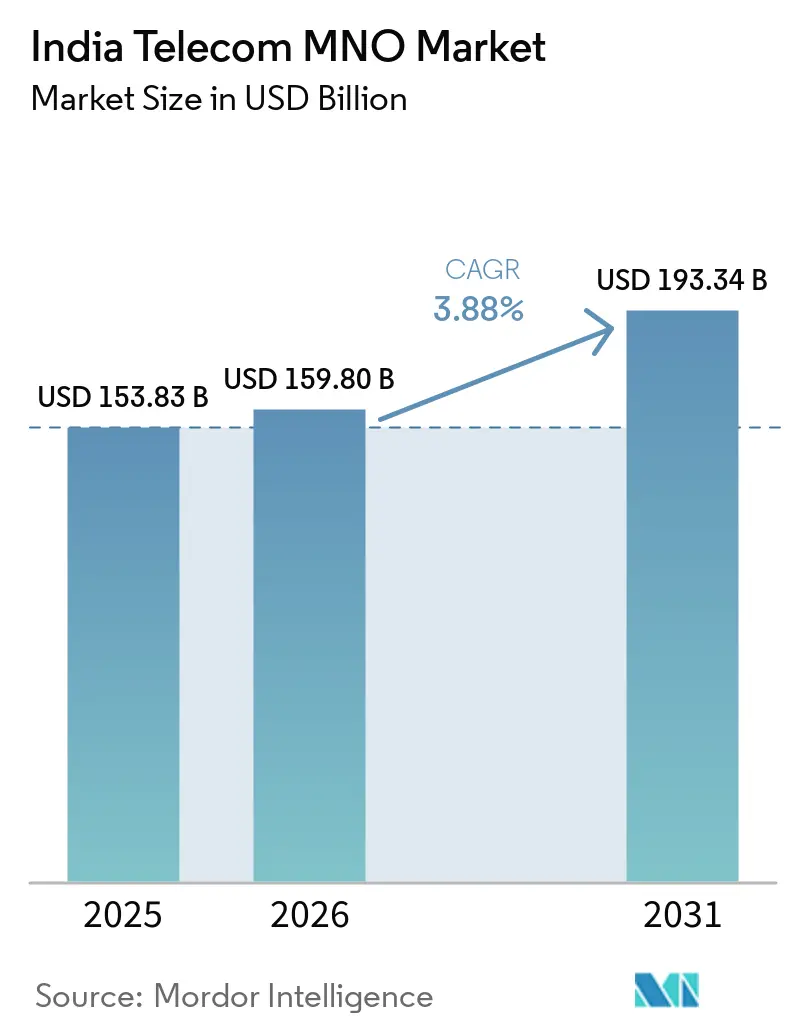
| Tamanho do mercado no ano base (2025) | 153.83 Bilhões de dólares |
| Tamanho do Mercado (2026) | 159.80 Bilhões de dólares |
| Tamanho do Mercado (2031) | 193.34 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 3.88 % |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de MNO de Telecom da Índia por Mordor Intelligence
Espera-se que o tamanho do Mercado de MNO de Telecomunicações da Índia cresça de 153,83 bilhões de USD em 2025 para 159,80 bilhões de USD em 2026, com previsão de atingir 193,34 bilhões de USD até 2031, a um CAGR de 3,88% no período de 2026 a 2031. Em termos de volume de assinantes, o mercado foi avaliado em 1,20 bilhão de assinantes em 2025 e deve crescer de 1,22 bilhão de assinantes em 2026 para 1,41 bilhão de assinantes até 2031, a um CAGR inferior a 2,07% durante o período de previsão (2026-2031). Esse avanço é impulsionado pelo consumo sustentado de dados móveis, pela demanda de transformação digital empresarial e pela contínua transição do crescimento em volume para a inovação de serviços orientada ao valor. Os Serviços de Dados e Internet já respondem por 60,11% da receita, impulsionados por um consumo médio por assinante de 30 GB por mês em 490 milhões de conexões ativas. Os Serviços de Voz ainda geram 16,98% da receita, à medida que o encerramento das redes 2G/3G acelera a adoção do VoLTE, enquanto pacotes de conteúdo OTT e complementos de nuvem elevam a receita média por usuário nos segmentos urbanos. Os clientes empresariais estão emergindo como o grupo de compradores de crescimento mais rápido, com 5G privado, conectividade de borda e serviços gerenciados de nuvem sustentando um CAGR de 4,29% na receita B2B. A intensidade competitiva permanece elevada, pois três operadoras detêm mais de 90% da participação de mercado, mas a diferenciação migrou para a qualidade de rede, a profundidade do ecossistema e os portfólios de serviços baseados em inteligência artificial.
Principais Conclusões do Relatório
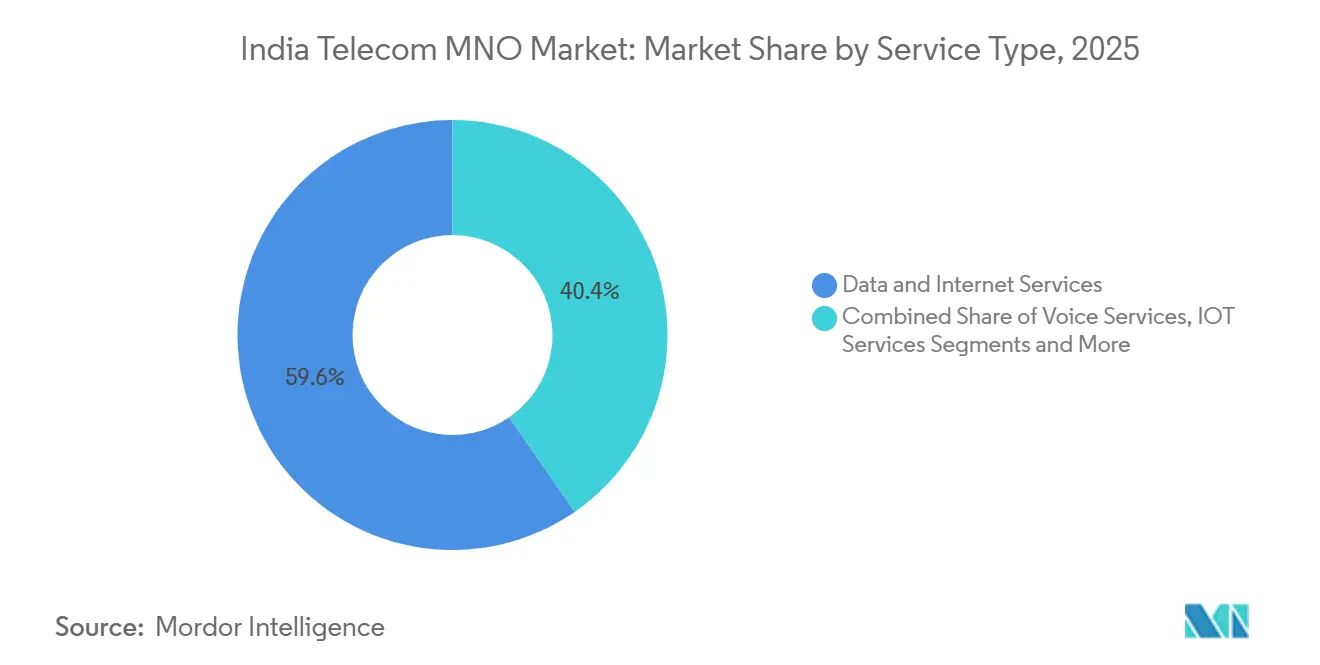
- Por tipo de serviço, os Serviços de Dados e Internet lideraram com 59,62% da participação do mercado de MNO de Telecom da Índia em 2025.
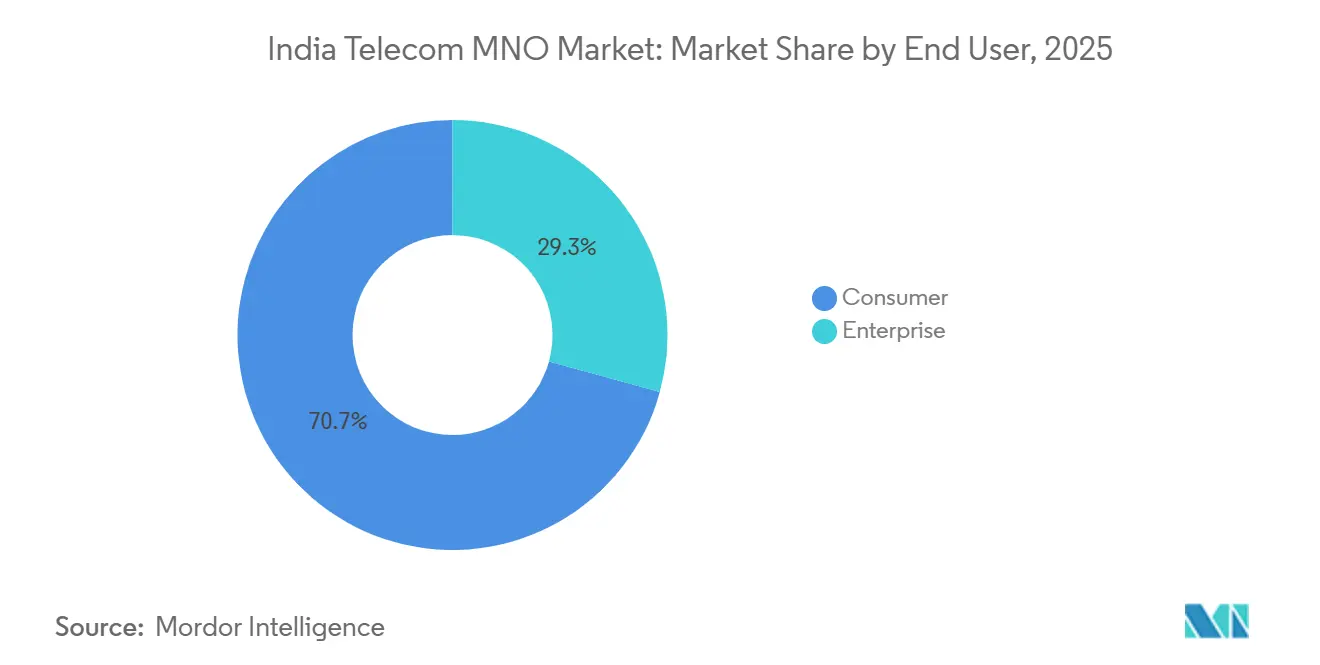
- Por usuário final, o segmento Empresarial deve expandir-se a um CAGR de 4,12% até 2031.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Fatores Impulsionadores*
| Fator Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Aumento do tráfego de dados móveis impulsionado por planos 4G/5G de baixo custo | +1.2% | Nacional; mais forte nas cidades de Nível 2 e Nível 3 | Médio prazo (2-4 anos) |
| Programas Digital India e BharatNet ampliando o alcance da banda larga | +0.8% | Distritos rurais e semiurbanos | Longo prazo (≥ 4 anos) |
| Queda no preço médio de venda de smartphones ampliando a base endereçável | +0.6% | Nacional, segmentos de baixa renda | Curto prazo (≤ 2 anos) |
| Apetite empresarial por 5G privado e conectividade de borda | +0.9% | Grandes centros metropolitanos e corredores industriais | Médio prazo (2-4 anos) |
| Adoção de e-SIM e multi-IMSI em dispositivos IoT | +0.3% | Zonas de cidades inteligentes e IoT industrial | Longo prazo (≥ 4 anos) |
| Conteúdo OTT em pacote impulsionando aumento de ARPU | +0.4% | Círculos urbanos e semiurbanos | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Aumento do tráfego de dados móveis impulsionado por planos 4G/5G de baixo custo
O consumo médio mensal atingiu 30 GB por utilizador, e a Reliance Jio sozinha transporta 8% do tráfego móvel global, validando a trajetória orientada para dados da Índia. As economias de escala permitem agora que as operadoras monetizem gigabytes incrementais por meio de serviços de nuvem, jogos e serviços aprimorados por IA, ao mesmo tempo em que sustentam o reinvestimento em rede. As subscrições de acesso sem fio fixo (FWA) devem ultrapassar 10 milhões até ao final de 2025, criando um caminho alternativo de banda larga em zonas subatendidas. A combinação de preços acessíveis e expansão densa de redes 5G posiciona o mercado de MNO de Telecom da Índia como pioneiro em aplicações de consumo e industriais intensivas em dados.[1]
Programas Digital India e BharatNet ampliando o alcance da banda larga
Os backbones de fibra do setor público reduzem o custo marginal das implantações em áreas rurais, permitindo que as operadoras privadas estendam redes 4G/5G a vilarejos que anteriormente eram economicamente inviáveis. A construção de rede 4G da BSNL financiada pelo governo — com meta de 100.000 sites até março de 2025 — ilustra como o estímulo governamental reduz o risco do capital privado e ao mesmo tempo ancora a demanda proveniente de iniciativas de e-saúde, tecnologia agrícola e e-learning. O cumprimento das normas de residência de dados na Índia gera uma demanda paralela por nuvem e conectividade hospedadas localmente, inserindo o mercado de MNO de Telecom da Índia em novos grupos de receita.[2]
Apetite empresarial por 5G privado e conectividade de borda
Os projetos-piloto de automação fabril apresentam ganhos de eficiência de 40 a 60%, incentivando implantações em larga escala em instalações automotivas, logísticas e de saúde. As operadoras agora oferecem espectro, computação de borda móvel (MEC) e segurança gerenciada como soluções completas, elevando os ARPUs de B2B muito acima dos níveis do consumidor. O modelo de rede como serviço da BSNL e o lançamento da nuvem soberana da Airtel exemplificam a mudança para portfólios empresariais de maior margem que elevam o mercado de MNO de Telecom da Índia como um todo.
Conteúdo OTT em pacote impulsionando aumento de ARPU
As alianças entre operadoras e produtores de conteúdo criaram pacotes atrativos que defendem a participação de mercado e justificam prêmios tarifários. A categoria de OTT e TV Paga já contribui com 6,91% da receita, e a faturação integrada juntamente com direitos exclusivos de transmissão esportiva estão elevando o ARPU ajustado ao churn nos círculos metropolitanos. Dados mais aprofundados sobre o comportamento dos utilizadores apoiam ainda mais as estratégias de monetização publicitária, reforçando o efeito de ciclo virtuoso dentro do mercado de MNO de Telecom da Índia.
Análise de Impacto dos Fatores Restritivos*
| Fator Restritivo | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Elevado endividamento limitando o capex das operadoras | -0.7% | Nacional; crítico para a Vodafone Idea | Médio prazo (2-4 anos) |
| Elevados custos de espectro e taxas específicas do setor | -0.5% | Nacional | Longo prazo (≥ 4 anos) |
| Atrasos municipais em licenças de passagem de direito de via para fibra | -0.3% | Órgãos cívicos urbanos | Curto prazo (≤ 2 anos) |
| Custos crescentes de conformidade com a localização de dados | -0.2% | Centros empresariais | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Elevado endividamento limitando o capex das operadoras
A dívida de USD 27 mil milhões da Vodafone Idea e a captação de recursos estagnada evidenciam um peso financeiro que adia as implantações de 5G e corrói a competitividade. A elevada alavancagem reduz os fluxos de caixa, prioriza o ARPU de curto prazo em detrimento da inovação de longo prazo e permite que concorrentes mais capitalizados conquistem assinantes premium — restringindo o mercado de MNO de Telecom da Índia de forma mais ampla.[3]
Elevados custos de espectro e taxas específicas do setor
As taxas de licenciamento e os prêmios de leilão absorvem parcelas de dois dígitos da receita das operadoras, reduzindo a capacidade de reinvestimento, especialmente na cobertura 5G rural, onde os períodos de retorno são mais longos. Embora as receitas do tesouro aumentem, o impacto negativo na modernização das redes reduz os pontos percentuais potenciais de CAGR do mercado de MNO de Telecom da Índia.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Serviço:
A Liderança dos Dados Solidifica a Dominância DigitalOs Serviços de Dados e Internet representaram 59,62% da receita de 2025, confirmando sua primazia no mercado de MNO de Telecom da Índia. O segmento acompanha um CAGR de 3,82% à medida que a saturação urbana equilibra a integração de novos utilizadores rurais. A adoção de FWA 5G sustenta um impulso acima da média, enquanto um robusto backhaul de fibra acelera as ofertas de classe gigabit. A voz ainda detém 16,74% da receita; contudo, o VoLTE reduz o custo por minuto, preservando o fluxo de caixa. Os Serviços de IoT e M2M, embora representem apenas 5,06% da receita, registam um CAGR de 3,93% e beneficiam de um crescimento de 32% no envio de módulos celulares em termos homólogos. O segmento de OTT e TV Paga contribui com 6,85% a um CAGR de 3,84%, impulsionado por conteúdo esportivo exclusivo.
As operadoras utilizam análise de dados para selecionar pacotes pré-pagos, segmentar com precisão os segmentos rurais e fazer upsell de armazenamento em nuvem. A diferenciação competitiva centra-se na latência, na consistência do desempenho e na abertura da plataforma para aplicações de terceiros. A clareza regulatória sobre o backhaul satelital incentiva a conectividade híbrida, expandindo os domicílios endereçáveis. Em conjunto, essas mudanças mantêm o mercado de MNO de Telecom da Índia numa trajetória constante de criação de valor, apesar da moderação nas adições de assinantes.
Nota: As participações individuais de todos os segmentos estão disponíveis na compra do relatório
Por Usuário Final:
O Crescimento Empresarial Supera a Saturação do Segmento ConsumidorAs empresas geraram 29,28% da receita de 2025 e estão numa trajetória de CAGR de 4,12%, refletindo o apetite por 5G privado, computação de borda móvel (MEC) e pacotes de cibersegurança. As APIs de telecom para faturação, identidade e mensagens abrem canais incrementais de monetização, e as reduções de preço do WhatsApp Business estimulam a adoção de CPaaS. A BSNL persegue um aumento de 15% na receita empresarial no próximo ano através da rede como serviço.
A base de consumidores, que ainda representa 70,72% da receita, cresce a um CAGR de 3,67%. Os utilizadores urbanos exigem conteúdo sem interrupções e backups em nuvem, enquanto os segmentos rurais aderem por meio de smartphones de baixo custo e extensões do BharatNet. A convergência dos estilos de vida de trabalho em qualquer lugar esbate as linhas entre segmentos, permitindo às operadoras remodelar tarifas, programas de fidelidade e complementos de tecnologia financeira. Essa evolução mantém o mercado de MNO de Telecom da Índia resiliente mesmo com a desaceleração das novas adições líquidas.
Nota: As participações individuais de todos os segmentos estão disponíveis na compra do relatório
Análise Geográfica
Os círculos metropolitanos contribuem com a maior parte do valor, mas o crescimento incremental inclina-se para as cidades de Nível 2 e Nível 3, onde as curvas de adoção de smartphones permanecem mais acentuadas. As regiões Norte e Oeste, lideradas por Delhi, Mumbai e Gujarat, respondem por mais de um terço do tamanho do mercado de MNO de Telecom da Índia. Os círculos do Sul registam o maior ARPU de dados devido à implantação anterior de redes 5G e a perfis de assinantes mais abastados.
As aldeias rurais obtêm cobertura por meio de infraestrutura partilhada e subsídios do Fundo Universal de Obrigações de Serviço (USOF). Os quilômetros de fibra per capita aumentaram notavelmente após a Fase II do BharatNet, permitindo a densificação de pequenas células que reduz os custos de backhaul. O leste, historicamente subatendido, está a recuperar o atraso à medida que as operadoras agrupam o FWA com conteúdo nas línguas bengali e oriá. Jammu & Kashmir e o Nordeste apresentam implantações limitadas, mas estratégicas, que apoiam a defesa e o turismo.
Incentivos regulatórios como a redução de taxas de licença para áreas remotas encorajam a expansão da rede, enquanto os experimentos de backhaul satelital prometem ganhos por salto tecnológico para ilhas e zonas de alta altitude. Esses movimentos expandem coletivamente a inclusão geográfica, garantindo que o mercado de MNO de Telecom da Índia permaneça uma história de crescimento nacional e não uma oportunidade centrada nas áreas urbanas.
Panorama regulatório
A regulamentação de telecomunicações da Índia está ancorada no Department of Telecommunications (DoT) como licenciador e autoridade de espectro, enquanto a Telecom Regulatory Authority of India (TRAI) emite principalmente recomendações e conduz consultas. O Telecommunications Act, 2023 substituiu o Indian Telegraph Act, 1885, e foi seguido por regras subordinadas que reformulam a conformidade das operadoras e a mecânica de licenciamento.
Em junho de 2026, o governo central notificou o Telecommunications (Authorisation for Provision of Principal Telecommunication Services) Rules, 2026. As regras introduzem um regime de autorização que permite que operadoras como Bharti Airtel, Reliance Jio e Vodafone Idea façam a transição de licenças legadas por meio do DoT Telecom eServices Portal. Junto com a modernização do licenciamento, a ênfase de fiscalização se intensificou em cibersegurança, incluindo requisitos relacionados a controles de comunicações comerciais não solicitadas (UCC) e a arranjos de interceptação legal e monitoramento. Como resultado, a carga de conformidade das MNOs aumentou, e isso está moldando a forma como as empresas adquirem conectividade gerenciada e serviços adjacentes à nuvem.
Cenário Competitivo
A Reliance Jio, a Bharti Airtel e a Vodafone Idea detêm conjuntamente mais de 90% da participação, conferindo ao mercado de MNO de Telecom da Índia um perfil de alta concentração. A Jio aproveita as economias de escala para praticar preços agressivos e realizar venda cruzada de aplicações digitais, enquanto a Airtel persegue um posicionamento premium por meio de qualidade de rede e profundidade de nuvem B2B. A Vodafone Idea enfrenta restrições de capital, mas preserva nichos de fidelidade por meio de pacotes de conteúdo diferenciados.
A implantação de 4G financiada pelo Estado da BSNL e o planeado lançamento de 5G injetam uma dinâmica do setor público; 50.000 sites 4G de tecnologia nacional estavam ativos no final de 2024 e outros 50.000 estão a caminho de conclusão em meados de 2025. As parcerias estratégicas — a Jio com AMD/Cisco/Nokia numa pilha de Telecom-IA, a Airtel com a Singtel e o Google Cloud em serviços soberanos — sublinham a tecnologia como campo de batalha. As alianças satelitais com a SpaceX posicionam as operadoras para diversificar o backhaul e alcançar domicílios ainda não atendidos.
A especulação sobre fusões e aquisições persiste em torno de participações em fibra e portfólios de torres, à medida que as operadoras monetizam ativos para financiar a densificação do 5G. O financiamento de dispositivos, as ramificações de tecnologia financeira e de tecnologia publicitária aprofundam as vantagens do ecossistema. Juntos, esses vetores elevam a concorrência da pura conectividade para uma rivalidade integrada de plataformas digitais, moldando as trajetórias de longo prazo do mercado de MNO de Telecom da Índia.
Líderes do Setor de MNO de Telecom da Índia
-
Reliance Jio Infocomm
-
Bharti Airtel
-
Vodafone Idea Limited
-
Bharat Sanchar Nigam Limited (BSNL)
-
Mahanagar Telephone Nigam Ltd. (MTNL)
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Operadoras de Rede Móvel de Telecomunicações da Índia Empresas cobertas neste relatório
- Reliance Jio
- Bharti Airtel
- Vodafone Idea
- BSNL
Oportunidades de mercado e perspectivas futuras
O espaço de monetização está centrado na expansão da banda larga domiciliar liderada por 5G por meio de acesso sem fio fixo (FWA) e no agrupamento de serviços de valor agregado, acompanhando o aumento do uso de dados (30 GB por assinante por mês em 490 milhões de conexões ativas). Os dados de assinantes da TRAI para maio de 2026 mostram assinaturas de 5G FWA em 12,73 milhões, liderados pela Reliance Jio (8,97 milhões) e pela Bharti Airtel (3,76 milhões). Essa combinação indica um caminho de conversão ativo de residências apenas móveis para contas multisserviço, nas quais as MNOs podem empacotar conteúdo, armazenamento em nuvem, segurança e pagamentos.
Uma segunda linha de oportunidade é a conectividade de nível empresarial, apoiada por infraestrutura digital soberana e compatível, com operadoras avançando além do acesso para portfólios gerenciados de nuvem e edge. Desenvolvimentos do mercado de capitais e de financiamento também criam catalisadores de curto prazo e espaços em branco visíveis: a Reliance Jio Platforms protocolou um DRHP em junho de 2026 para uma listagem planejada, enquanto a Vodafone Idea vem buscando novo financiamento (referência de INR 35.000 crore) para a implantação do 5G, com credores aguardando garantias dos promotores. No lado da oferta, programas governamentais voltados à localização de equipamentos de telecomunicações, incluindo áreas de foco como embalagem avançada, semicondutores de GaN e fotônica de silício para infraestrutura 5G, oferecem espaço para operadoras e parceiros OEM reduzirem prazos de entrega e diversificarem o fornecimento de rádios, transporte e hardware de edge usados na densificação urbana e na expansão vinculada ao BharatNet.
Desenvolvimentos industriais recentes em Mercado de Operadoras de Rede Móvel de Telecomunicações da Índia
- Julho de 2026: aprovação da IN-SPACe para a Reliance Jio implantar aproximadamente 1.600 satélites LEO. O desenvolvimento posiciona a conectividade baseada em satélite como uma opção de backhaul, estendendo o alcance da rede da Índia além dos limites terrestres. Também apoia a expansão da banda larga baseada em satélite e da infraestrutura de rede central na Índia.
- Junho de 2026: compromissos da AGM da Reliance Jio de migrar todos os assinantes para 5G até 2030 e expandir o JioAirFiber. O plano visa uma adoção mais rápida do 5G e maior penetração de banda larga em todo o país. Reforça a trajetória de crescimento liderada pelo 5G da empresa e os verticais de ecossistema associados.
- Maio de 2026: dados de assinantes da TRAI: assinantes sem fio adicionados entre operadoras em maio de 2026. O dado indica um impulso de mercado sustentado na conectividade sem fio. Também fornece uma leitura de curto prazo sobre o ritmo de crescimento de assinantes junto com a expansão do 5G FWA.
Mercado de Operadoras de Rede Móvel de Telecomunicações da Índia Escopo do relatório e metodologia de pesquisa
Definição e Cobertura do Mercado
Para esta metodologia, o mercado de telecomunicações da Índia é mensurado como o valor total dos serviços prestados pelas operadoras de rede móvel na Índia. Isso é capturado por meio dos gastos de clientes e empresas com conectividade e serviços relacionados liderados pelas operadoras.
Exclusões do escopo: Excluímos vendas de aparelhos e dispositivos, fabricação e exportação de equipamentos de telecomunicações puros, e serviços de TI que não são faturados como serviços de telecomunicações de operadoras.
Visão Geral da Segmentação
- Receita Total de Telecom e ARPU
- Tipo de Serviço
- Serviços de Voz
- Serviços de Dados e Internet
- Serviços de Mensagens
- Serviços de IoT e M2M
- Serviços de OTT e TV Paga
- Outros Serviços (Serviços de Valor Acrescentado, Roaming e Serviços Internacionais, Serviços Empresariais e por Atacado, etc.)
- Utilizador Final
- Empresas
- Consumidor
Fontes de Dados, Dimensionamento de Mercado e Validação
Pesquisa Documental
A pesquisa documental foi utilizada para estruturar o mercado e ancorá-lo a indicadores operacionais e financeiros específicos da Índia. Consultamos publicações e estatísticas públicas, como relatórios de indicadores de desempenho da TRAI, atualizações do Departamento de Telecomunicações, dados do Ministério de Estatística e Implementação de Programas e séries macroeconômicas do Banco de Reserva da Índia, para alinhar o modelo às tendências de assinantes, padrões de uso e crescimento nominal.
Para embasar a lógica de receita e as premissas, também analisamos registros de operadoras listadas e apresentações a investidores, publicações de associações que cobrem operadoras e infraestrutura digital, imprensa de renome e artigos revisados por pares sobre economia de espectro e redes. Quando necessário, foram utilizadas assinaturas pagas para dados financeiros e de inteligência de empresas, bem como para verificar atividades de patentes relacionadas a funcionalidades de telecomunicações e evolução de redes. Essas fontes de pesquisa documental são ilustrativas e não exaustivas, e muitas outras referências também foram utilizadas para coleta, validação e esclarecimento de dados.
Entrevistas Primárias e Pesquisas
O trabalho primário concentrou-se em validar como os serviços são monetizados na Índia e em testar as premissas que não aparecem claramente em tabelas públicas, como a evolução do ARPU combinado, as mudanças de mix entre pré-pago e pós-pago e as estruturas de contratos corporativos. Conversamos com líderes do lado das operadoras, responsáveis por redes e produtos, especialistas em canais e distribuição e compradores corporativos, e utilizamos o feedback para refinar os impulsionadores de demanda e confirmar trajetórias realistas de precificação e adoção nos principais círculos.
Distribuição dos respondentes do trabalho de campo de pesquisa primária
| Tipo de empresa | Cargo do respondente |
|---|---|
| Nível superior: 26% | Diretores executivos (CXOs): 16% |
| Nível intermediário: 54% | Líderes funcionais/de unidade: 27% |
| Participantes menores: 20% | Gerentes: 57% |
Dimensionamento de Mercado e Previsão
O mercado foi reconstruído utilizando uma abordagem de cima para baixo, na qual os pools de receita de serviços das operadoras foram alinhados a indicadores de telecomunicações da Índia, como base de assinantes de telefonia móvel, base de assinantes de internet, uso por assinante e direção do ARPU após mudanças tarifárias. Como as séries publicadas podem diferir por definição, os dados foram normalizados para um ano-base consistente e, em seguida, mapeados para o conjunto de serviços cobertos neste estudo.
Para manter os totais realistas, corroboramos os resultados com aproximações seletivas de baixo para cima, como pacotes de preços amostrados multiplicados pelo mix estimado de assinantes ativos, e verificações de canal sobre valores comuns de recarga e migração de planos. Onde algumas linhas de serviço tinham divulgação direta limitada, aplicamos lógica de alocação conservadora usando sinais de suporte, como participação de mobilidade corporativa, crescimento de conexões IoT e incidência de agrupamento de OTT e TV paga, e então verificamos novamente as divisões por meio de feedback de especialistas.
Para as previsões, utilizamos análise de cenários apoiada por suavização de séries temporais curtas sobre os principais insumos, uma vez que o mercado pode mudar rapidamente com aumentos tarifários, implantações de espectro e cobertura e mudanças de precificação. Um caminho de caso base foi selecionado após conciliar o feedback primário com as tendências observadas em adições de assinantes, crescimento do tráfego de dados, ritmo de migração de 4G para 5G e demanda por conectividade corporativa.
Ciclo de Validação e Atualização de Dados
Cada ano modelado é verificado em relação a sinais independentes, como a direção da receita bruta reportada pelo regulador, mudanças na base de assinantes e de internet e movimentação observada do ARPU. Valores discrepantes são sinalizados, as premissas são revisitadas e recontatamos as fontes caso uma mudança abrupta pareça decorrer de precificação, reclassificações ou efeitos de divulgação.
Antes da aprovação final, o modelo passa por revisão analítica em múltiplas etapas para que a aritmética, as divisões e a lógica de conversão correspondam ao escopo definido. Os relatórios são atualizados anualmente, e atualizações intermediárias são realizadas quando ocorrem eventos relevantes, como revisões tarifárias importantes ou movimentos de política que alteram a monetização dos serviços. Antes da entrega, uma revisão final atualizada é concluída para que os clientes recebam a visão mais recente.
Estimativa do Mercado de Telecomunicações da Índia da Mordor Intelligence Comparada com Outras Estimativas Publicadas
As estimativas publicadas para o mercado de telecomunicações da Índia podem variar porque o escopo não é uniforme e porque a receita é, por vezes, agrupada com categorias adjacentes que se situam próximas aos serviços de telecomunicações. As diferenças também decorrem do ano-base utilizado, do momento de conversão cambial aplicado e da rapidez com que as premissas são atualizadas após mudanças tarifárias.
Alguns dados externos incluem uma cadeia de valor de telecomunicações mais ampla, como dispositivos, aluguéis de torres ou partes de radiodifusão e cabo. Para a Mordor Intelligence, apenas as receitas de serviços das operadoras de rede móvel são contabilizadas, abrangendo voz, dados, mensagens, IoT e M2M, e serviços de OTT e TV paga vinculados às operadoras, o que mantém o total atrelado ao que as operadoras faturam e reconhecem na Índia.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | 153,83 bilhões de USD (2025) | |
| Associação Setorial A | 40,24 bilhões de USD (2025) | Geralmente reflete a receita bruta setorial reportada para um ano fiscal e pode excluir linhas de serviço não essenciais, excluir partes das receitas corporativas e de plataformas, e seguir a contabilidade do ano fiscal indiano em vez de um modelo de mercado por ano calendário. |
| Consultoria Global B | 42,65 bilhões de USD (2026) | Tipicamente aplica uma definição de serviço mais restrita e um ano-base diferente, e as projeções podem se apoiar fortemente na monetização assumida do 5G e em etapas tarifárias, com visibilidade limitada sobre como as divisões de ARPU, churn e mix de serviços foram validadas. |
A tabela sugere que a maior parte da diferença é explicada pelo que é contabilizado como receita de telecomunicações e pelo alinhamento de anos, e não por uma simples diferença de previsão. Nosso modelo permanece reproduzível porque os totais-chave podem ser rastreados até contagens de assinantes, indicadores de uso e direção do ARPU, e então verificados novamente com feedback de campo antes de finalizar as divisões.
Principais Questões Respondidas no Relatório
Por que o VoLTE é importante para as operadoras?
O VoLTE libera o espectro legado, reduz o custo por minuto e suporta voz em alta definição sem redes separadas com comutação de circuitos.
Quais desafios limitam uma expansão mais rápida do 5G?
As elevadas taxas de espectro e o endividamento das operadoras restringem os gastos de capital, especialmente para a Vodafone Idea.
Quantas estações base 5G estão ativas em todo o país?
As operadoras implantaram cerca de 460.000 sites 5G, cobrindo 779 distritos.
O que está a impulsionar a demanda empresarial?
As redes 5G privadas, a computação de borda e os serviços gerenciados de nuvem estão a alimentar um CAGR de 4,12% na receita empresarial.