
Tamanho e Participação do Mercado de MNO de Telecom dos EUA
Análise do Mercado de MNO de Telecom dos EUA pela Mordor Intelligence
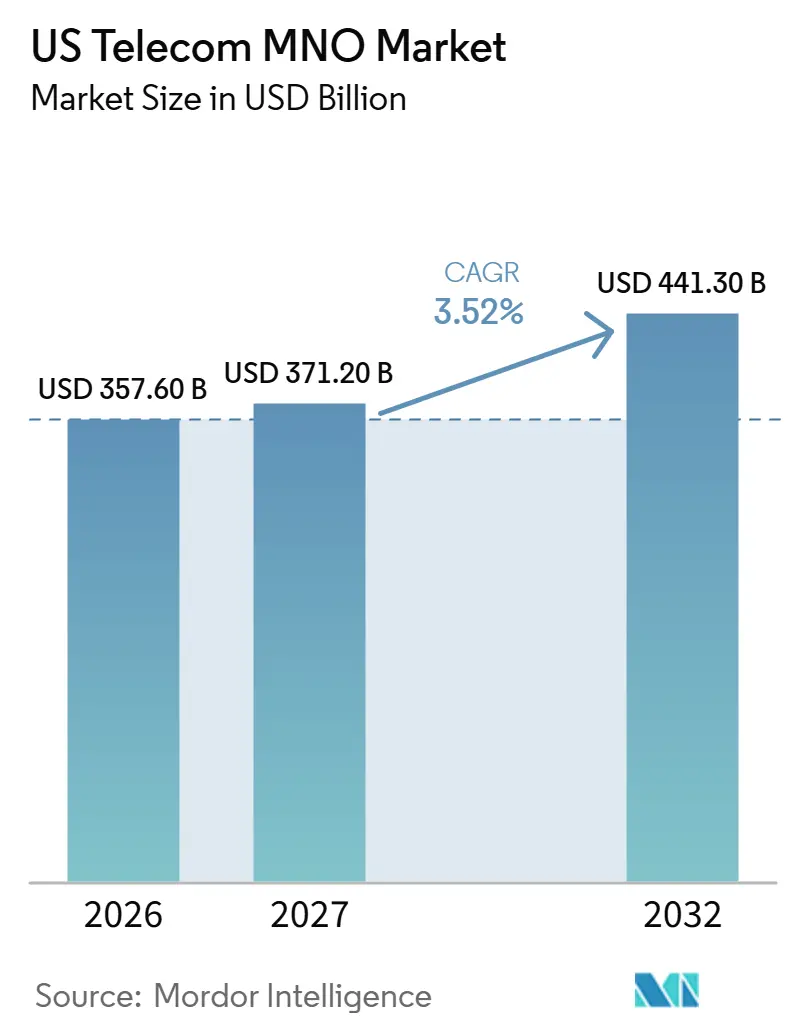
O tamanho do mercado de MNO de Telecomunicações dos EUA foi avaliado em 357,6 bilhões de USD em 2026 e estima-se que cresça de 371,2 bilhões de USD em 2027 para atingir 441,3 bilhões de USD até 2032, a um CAGR de 3,52% durante o período de previsão (2027-2032).
Os operadores estão expandindo o serviço sem fio fixo e o serviço móvel diferenciado, enquanto a ativação digital apoia a aquisição de clientes. A reutilização da Banda C Superior pela FCC nos Estados Unidos, iniciada em julho de 2026 para habilitar o serviço sem fio terrestre, estabelece licenciamento adicional de espectro para a expansão da rede. A conectividade empresarial e as necessidades de segurança pública conferem a essas capacidades de rede usos comerciais específicos. A pressão sobre a acessibilidade e a sobreposição com a fibra podem restringir a receita disponível proveniente de relacionamentos de serviço adicionais. O crescimento pode advir de contas de serviço mais aprofundadas, desde que os operadores retenham o benefício de receita após as concessões promocionais.
Principais Conclusões do Relatório
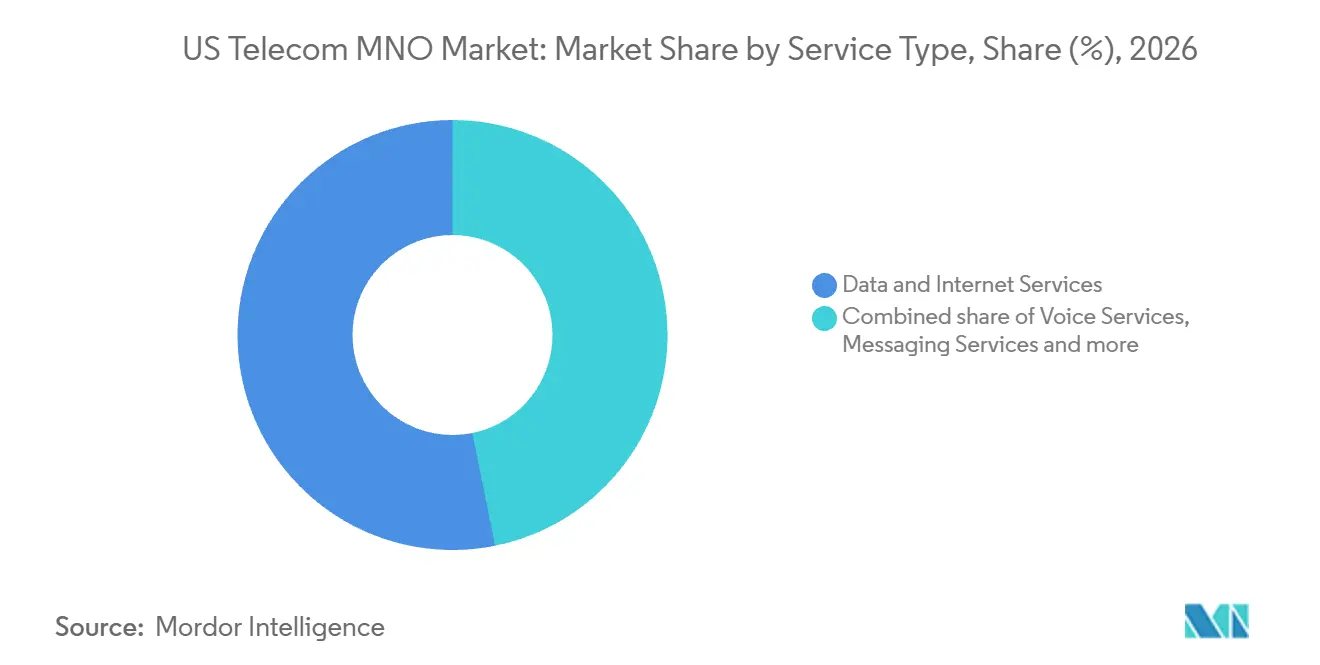
- Por tipo de serviço, os serviços de dados e internet detinham uma participação de 53,18% no mercado de MNO de Telecomunicações dos EUA em 2026, enquanto os serviços de IoT e M2M têm previsão de crescimento mais rápido, a um CAGR de 3,71% durante 2027-2032.
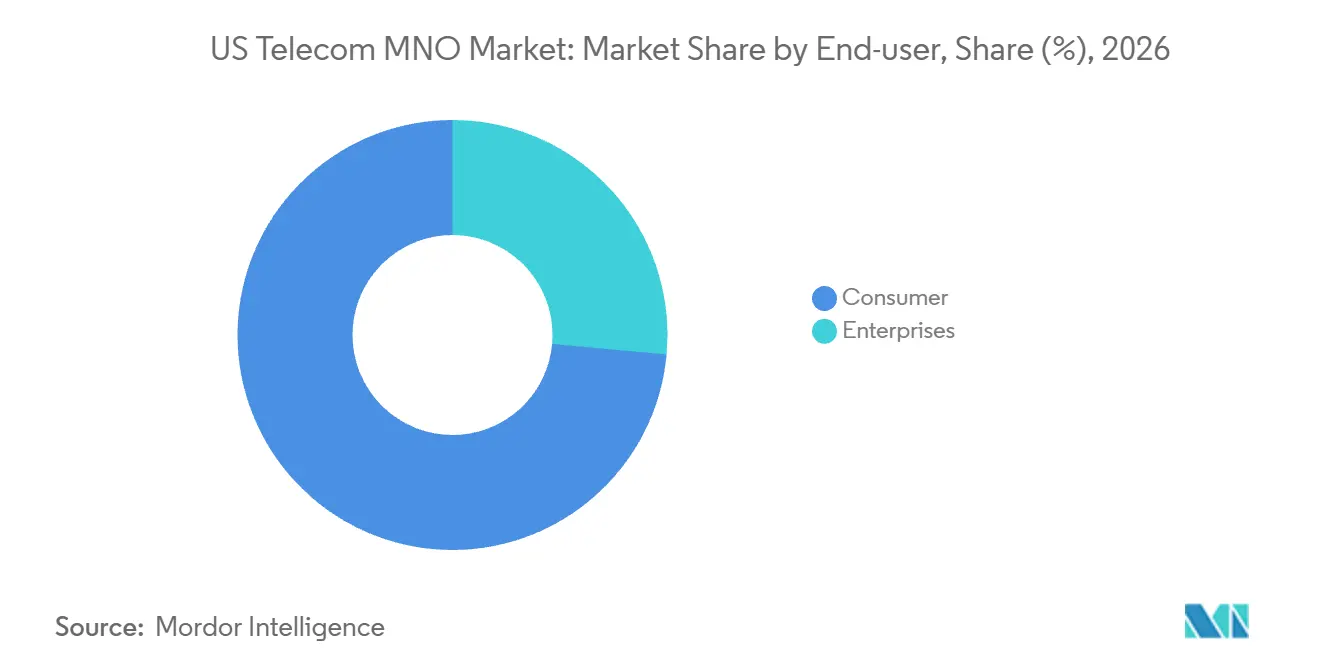
- Entre os usuários finais, o segmento de consumidores representou uma participação de 73,56% no tamanho do mercado de MNO de Telecomunicações dos EUA em 2026, e as empresas têm previsão de ser o segmento de crescimento mais rápido, a um CAGR de 3,88% durante 2027-2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Implantações do Núcleo Autônomo 5G Acelerando a Monetização de Dados | +1.3% | Nacional | Médio prazo (2-4 anos) |
| Acesso Sem Fio Fixo (FWA) Substituindo o Cobre Legado | +1.4% | Nacional | Curto prazo (≤ 2 anos) |
| Lançamentos de Dispositivos Exclusivamente eSIM Simplificando a Rotatividade | +1% | Nacional | Curto prazo (≤ 2 anos) |
| Subsídios Federais BEAD e de Milha Intermediária Estimulando Implantações em Áreas Rurais | +0.8% | Condados de Centre e Mifflin | Longo prazo (≥ 4 anos) |
| Demanda por Redes Celulares Privadas de IIoT e Redes de Campus | +0.6% | Nacional | Médio prazo (2-4 anos) |
| Otimização de RAN Orientada por IA Reduzindo o OPEX | +0.4% | Nacional | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Implantações do Núcleo Autônomo 5G Acelerando a Monetização de Dados
O investimento no núcleo autônomo torna-se comercialmente relevante quando suporta uma classe de serviço que clientes institucionais podem adquirir. Em fevereiro de 2025, a T-Mobile US afirmou estar fornecendo aos primeiros socorristas dos EUA uma fatia dedicada de sua rede autônoma 5G por meio do T-Priority. Em dezembro de 2025, a Verizon ofereceu o 5G Network Slice - Enhanced Internet, um serviço de internet empresarial sem fio fixo, em mercados selecionados dos EUA. A oferta combinava uma tarifa mensal fixa com desempenho respaldado por um acordo de nível de serviço (SLA). Essas ofertas posicionam a conectividade em torno das necessidades institucionais por meio de acesso prioritário ou de um compromisso de serviço empresarial especificado. Uma fatia com preço definido e compromisso de nível de serviço permite que uma operadora fature pelo próprio desempenho da rede, diferenciando a oferta da conectividade geral.
Acesso Sem Fio Fixo (FWA) Deslocando o Cobre Legado
Uma operadora que abandona o cobre legado precisa de um serviço substituto por meio do qual possa manter o relacionamento de banda larga com o cliente. A estratégia de saída do cobre da AT&T em 2025 incluiu a migração de clientes para alternativas de fibra e sem fio, juntamente com trabalho junto a formuladores de políticas sobre o descomissionamento. A operadora oferece acesso sem fio fixo por meio do AT&T Internet Air. A AT&T também adicionou 279.000 conexões de internet sem fio fixo em termos líquidos no segundo trimestre de 2026.[1] A Verizon adicionou 193.000 conexões de acesso sem fio fixo em termos líquidos durante o mesmo trimestre. Uma estratégia de migração explícita e adições operacionais de FWA tornam o serviço sem fio uma opção de substituição comercialmente fundamentada, ao lado da alternativa de fibra no plano da operadora incumbente.
Lançamentos de Dispositivos Somente com eSIM Simplificando a Rotatividade
Um telefone que aceita apenas eSIM torna o caminho de ativação digital da operadora parte da compra. A Apple lançou um modelo de iPhone 17 exclusivamente eSIM nos Estados Unidos em 19 de setembro de 2025. AT&T, T-Mobile US e Verizon estavam entre as operadoras com suporte a eSIM. A Verizon permite que clientes que trazem um dispositivo compatível com eSIM portem seu número existente de outra operadora ou escolham um novo número durante a configuração. O processo requer um dispositivo compatível que esteja desbloqueado de outras operadoras. Como esse modelo exclusivamente eSIM não aceita um SIM físico, a troca de operadora requer ativação digital, de modo que o processo de configuração de eSIM e portabilidade de número da operadora determina com que facilidade um cliente pode concluir a troca.
Subsídios Federais do BEAD e de Middle-Mile Estimulando Implantações Rurais
Subsídios públicos podem compartilhar o ônus do financiamento da extensão do serviço de banda larga a um grupo definido de imóveis. O anúncio da Pensilvânia em outubro de 2026 combinou 40 milhões de USD de investimento da Verizon com 28,85 milhões de USD em financiamento BEAD.[2] O projeto contemplado atenderia quase 3.000 residências e empresas nos condados de Centre e Mifflin. A Verizon Pennsylvania e a Verizon North foram os beneficiários nomeados do prêmio. Com 40 milhões de USD de investimento da empresa contra 28,85 milhões de USD em financiamento BEAD, a Verizon arca com a maior parcela do custo do projeto. Para os beneficiários do prêmio, a oportunidade de receita depende da entrega do projeto de banda larga e da conversão de sua área de serviço definida em conexões pagas.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Pressão sobre o ARPU Induzida pela Inflação no Pré-pago | -0.9% | Nacional | Curto prazo (≤ 2 anos) |
| Expansão da Fibra Corroendo a Economia do FWA | -0.7% | Nacional | Médio prazo (2-4 anos) |
| Custos de Mitigação de Aviação na Banda C | -0.3% | Estados Unidos Contíguos | Médio prazo (2-4 anos) |
| Maior Escrutínio da FCC sobre Fusões e Aquisições | -0.2% | Nacional | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Pressão sobre o ARPU Induzida pela Inflação no Pré-pago
A inflação pode restringir o serviço pré-pago quando o próximo pagamento móvel de um cliente compete com outros gastos essenciais. No segundo trimestre de 2026, a T-Mobile US reportou crescimento de 9% na receita de serviços, principalmente proveniente de maior receita pós-paga, inclusive após suas aquisições da UScellular e da Metronet, parcialmente compensado pela menor receita de serviços pré-pagos. Uma operadora poderia manter a conexão enquanto recebe menos receita se o usuário selecionar um nível de serviço de menor preço. A exposição comercial é, portanto, ao valor de cada renovação, bem como à continuidade da conexão. Manter uma oferta de menor preço pode preservar o relacionamento de serviço. O custo remanescente é a redução da margem para aumentar a receita por usuário sem tornar o próximo pagamento de serviço mais difícil de justificar.
Expansão da Fibra Corroendo a Economia do FWA
A sobreposição do serviço de fibra pode enfraquecer uma oferta de FWA quando o mesmo comprador tem uma alternativa capaz de atender à necessidade de banda larga pretendida. Nessa condição, a operadora sem fio tem menos margem para depender apenas da disponibilidade de acesso como diferencial de serviço. Ganhar ou manter a conexão pode exigir um preço mais competitivo ou uma proposta de uso mais específica. Um preço mais baixo reduziria a receita disponível do mesmo relacionamento de acesso sem fio fixo. A operadora poderia concentrar a oferta em locais ou usos onde seu serviço mantém uma vantagem significativa. Uma área de serviço mais disputada deixaria menos conexões atrativas sobre as quais recuperar os custos da operadora sem fio.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Receita Total de Telecomunicações e ARPU:
O Valor da Conta Adiciona um Teste Comercial SeparadoA T-Mobile US reportou 19 bilhões de USD em receita de serviços no segundo trimestre de 2026, alta de 9% em relação ao ano anterior. Sua receita média por conta pós-paga (ARPA) foi de 152,91 USD por mês, alta de 2% no mesmo período. A T-Mobile US atribuiu o aumento do ARPA principalmente à maior receita de tarifas e a mais clientes por conta, incluindo a adoção de banda larga 5G e o crescimento do T-Mobile for Business. Contas de fibra e da UScellular com menos clientes por conta compensaram parcialmente o aumento de clientes por conta, enquanto o aumento de promoções, incluindo ofertas em pacote, compensou parcialmente o crescimento do ARPA. A oportunidade de receita é atender mais clientes dentro de cada conta pós-paga, mantendo as concessões promocionais longe de absorver os ganhos no valor mensal da conta.
O ARPU (receita média por usuário) de telefone sem fio da AT&T subiu para 54,16 USD no segundo trimestre de 2026, ante 53,21 USD um ano antes. O ARPA pós-pago de varejo sem fio da Verizon caiu para 168,35 USD, ante 170,79 USD no mesmo período. Os números vinculam a receita a diferentes unidades e populações de clientes, tornando a monetização de telefone e o valor da conta pós-paga de varejo questões comerciais distintas. O rendimento crescente por telefone da AT&T sustenta um argumento para a monetização no nível do telefone, enquanto o menor rendimento por conta da Verizon coloca o peso competitivo na profundidade de receita dentro de cada relacionamento pós-pago.
Por Tipo de Serviço:
A Escala de Dados e a Conectividade de Frotas Criam Diferentes Caminhos de ReceitaOs serviços de dados e internet representaram uma participação de 53,18% no tamanho do mercado de MNO de Telecomunicações dos EUA em 2026, tornando-o o maior segmento. A CTIA reportou tráfego de dados sem fio nos EUA de 159,3 trilhões de megabytes em 2025, mais de 20% acima do ano anterior. A receita do AT&T Internet Air foi de 333 milhões de USD no segundo trimestre de 2026, em comparação com 163 milhões de USD um ano antes. A receita de internet residencial confere ao negócio de serviços de dados um relacionamento direto com domicílios a monetizar, complementando o papel comercial de suportar uma carga de trabalho sem fio grande e crescente.
Os serviços de Internet das Coisas (IoT) e máquina a máquina (M2M) têm previsão de ser o segmento de crescimento mais rápido, a um CAGR de 3,71% durante 2027-2032. Sob um acordo comercial anunciado em dezembro de 2025, a Verizon Business forneceu conectividade 5G e LTE e capacidades de dados IoT para as operações de caminhões autônomos da Kodiak AI.[3] A Verizon afirmou que sua conectividade já estava impulsionando caminhões autônomos quando o acordo foi anunciado. O relacionamento com o comprador vincula o serviço móvel a uma frota em operação, conferindo ao provedor uma aplicação de máquina definida em torno da qual desenvolver a oferta de conectividade. Usos operacionais adicionais e maior profundidade de serviço dentro das contas de frota podem sustentar o crescimento, com a operadora participando dos requisitos contínuos de conectividade do sistema de transporte.
Nota: Participações de segmentos individuais disponíveis mediante a compra do relatório
Por Usuário Final:
A Escala do Consumidor e a Profundidade do Serviço Empresarial Moldam a DemandaO consumidor representou uma participação de 73,56% no mercado de MNO de Telecomunicações dos EUA em 2026, tornando-o o maior segmento. A Verizon Consumer tinha aproximadamente 116 milhões de conexões de varejo sem fio, incluindo acesso sem fio fixo, em 31 de dezembro de 2025. Aproximadamente 83% dessa base de conexões da Verizon Consumer era pós-paga. A composição das conexões coloca o acesso fixo e uma base sem fio predominantemente pós-paga dentro da mesma operação voltada ao consumidor. Para a Verizon, essa base predominantemente pós-paga significa que a maioria das conexões gera faturamento mensal recorrente de serviço, em vez de recargas pré-pagas.
As empresas têm previsão de ser o segmento de crescimento mais rápido, a um CAGR de 3,88% durante 2027-2032. A AT&T reportou 1,95 bilhão de USD em receita de serviços de Fibra Empresarial e Conectividade Avançada no segundo trimestre de 2026, alta de 10% em relação ao ano anterior. Para uma operadora integrada, o crescimento nessa categoria de conectividade empresarial fornece um ambiente comercial para atender às necessidades empresariais além de um relacionamento individual de telefone sem fio. Uma oferta móvel empresarial pode se desenvolver nesse ambiente quando cumpre um uso operacional definido, de modo que a expansão pode depender da amplitude do serviço, bem como de adições de linhas telefônicas.
Nota: Participações de segmento de todos os segmentos individuais disponíveis mediante a compra do relatório
Análise Geográfica
A conectividade de segurança pública de Michigan ilustra como a posiço regional de uma operadora pode ser definida por um grupo de usuários dedicado, bem como pelo serviço sem fio geral. Até maio de 2025, a AT&T havia implantado a Banda 14 em mais de 1.800 sites em Michigan para fornecer à segurança pública cobertura e capacidade dedicadas. Para os compradores de agências, essa implantação torna a decisão de serviço sobre a capacidade de rede dedicada em toda a sua área de operação, bem como sobre a operadora comercial que a fornece. As agências que comparam provedores podem, portanto, avaliar a oferta da AT&T em Michigan pelo número de sites com capacidade dedicada, que a contagem de maio de 2025 coloca acima de 1.800.
O Tennessee fornece uma visão de projeto concluído do investimento em rede da AT&T. A AT&T concluiu mais de 1.400 melhorias na rede sem fio no Tennessee durante 2025, incluindo quase 30 novos sites. Com os novos sites formando uma pequena parte desse total, a maior parte do trabalho da AT&T atualizou a rede sem fio existente em vez de adicionar novos sites.
Exemplos regionais distinguem a cobertura de corredores de transporte dos serviços dedicados de segurança pública e da integração de sistemas de rádio. Na Costa Leste, a AT&T reportou melhoria na cobertura do corredor ferroviário de Connecticut em maio de 2025, após a instalação de mais de 30 sites ao longo de vários anos entre New Haven e a fronteira com Nova York. Nos Grandes Lagos, a Verizon lançou sua fatia de rede de segurança pública em Cleveland em junho de 2025, dentro de sua área de cobertura 5G Ultra Wideband. Nas Grandes Planícies, o Kansas integrou o FirstNet Rapid Response da AT&T ao sistema de rádio estadual KSICS na primavera de 2025, conectando rádios e smartphones de segurança pública. Uma operadora pode, portanto, competir por contas de segurança pública por meio de capacidade dedicada ou interoperabilidade de rádio, enquanto o investimento ferroviário atende à conectividade cotidiana dos passageiros.
Estrutura Regulatória e Perspectivas
As jurisdições selecionadas comparam as obrigações de licença de espectro federal com os deveres de proteção ao consumidor da Califórnia, sob a perspectiva de um MNO que adquire espectro e vende serviço sem fio coberto. As novas licenças terrestres sem fio da Banda C Superior carregam uma obrigação de financiar reembolsos para proprietários e operadores de aeronaves elegíveis definidos que realizam retrofits de altímetros de rádio. As regras da ordem de julho de 2026 entraram em vigor em 29 de setembro de 2026, sujeitas a exceções para disposições específicas de coleta de informações que requerem aprovação do Escritório de Gestão e Orçamento. A obrigação de reembolso acrescenta ao custo de aquisição do novo espectro da Banda C Superior, enquanto os deveres da Califórnia regem como as operadoras cobertas lidam com o público após a venda do serviço.
Tabela Regulatória
| Fator de decisão | Estados Unidos | Califórnia |
|---|---|---|
| Autoridade primária | Comissão Federal de Comunicações | Comissão de Serviços Públicos da Califórnia |
| Instrumentos ou direção principais | Condição de reembolso de licença da Banda C Superior de julho de 2026; detalhes de implementação propostos em outubro de 2026 | Regras de proteção ao consumidor da Ordem Geral 168 para operadoras de telecomunicações cobertas, incluindo operadoras sem fio, sujeitas a isenções expressas |
| Efeito comercial | Os novos licenciados da Banda C Superior devem financiar reembolsos para retrofits de aeronaves elegíveis definidas; categorias e valores propostos | As operadoras cobertas devem observar os deveres de proteção ao consumidor aplicáveis nas relações com o público dentro das atividades reguladas pela CPUC |
| Atratividade atual da política | Média | Média |
| Direção futura da atratividade da política | Sem alteração | Sem alteração |
| Fonte: Mordor Intelligence | ||
A classificação federal Média reflete um custo de reembolso definido para novos licenciados, enquanto Sem alteração reflete a implementação pela proposta de outubro dessa obrigação existente. O Escritório de Telecomunicações Sem Fio da FCC divulgou seu Aviso Público solicitando comentários sobre categorias, valores e procedimentos em 5 de outubro de 2026, com comentários devidos até 26 de outubro e respostas até 16 de novembro de 2026. A classificação Média da Califórnia reflete os deveres de conduta com o consumidor das operadoras sem fio cobertas, com ordens da CPUC e as regras fornecendo isenções expressas. Sem alteração reflete a continuação da estrutura de proteção ao consumidor delimitada para atividades reguladas, de modo que a conformidade com o consumidor permanece um dever operacional independente do licenciamento federal de espectro.
Etapas da Cadeia de Valor
A captura de valor difere entre o acesso a sites, o fornecimento de equipamentos de rádio e a entrega de serviços móveis, com proprietários de terrenos, fornecedores de equipamentos e operadoras obtendo receita por meio de diferentes relacionamentos. A American Tower aluga espaço para operadoras sem fio, que instalam e mantêm seus equipamentos nesses sites. Em 6 de agosto de 2026, a AT&T selecionou a Ericsson para fornecer rádios de banda dupla de 600 MHz para sua implantação de espectro nos EUA. A seleção coloca um fornecedor de equipamentos entre o acesso à infraestrutura e a oferta de serviço downstream da operadora, com a coordenação de entrega vinculando as etapas.
Tabela de Análise da Cadeia de Valor
| Atividade primária | Participantes principais | Captura de valor | Gargalo | Resposta de resiliência |
|---|---|---|---|---|
| Acesso e hospedagem de sites | Arrendadores de sites de comunicações, como a American Tower Corporation | Pagamentos de aluguel de sites | Capacidade utilizável de torre no local requerido | Planejar o carregamento de equipamentos e garantir sites alternativos adequados |
| Fornecimento de equipamentos de rádio | Fornecedores de equipamentos de rádio, como a Ericsson, selecionada pela AT&T | Vendas de equipamentos de rádio | Coordenar o fornecimento de rádios com a implantação do espectro | Escalonar a entrega e a aceitação da rede em torno da implantação |
| Entrega e distribuição de serviços móveis | Operadoras de rede móvel, como a AT&T Mobility | Receita de serviços de varejo e atacado; vendas de equipamentos | Coordenar os canais de serviço direto, atacado e revenda | Definir responsabilidades de serviço e transferências para cada canal |
| Fonte: Mordor Intelligence | ||||
Quando uma operadora utiliza sites arrendados e rádios de fornecedores, sua receita de serviços depende de transformar esses insumos em uma oferta sem fio para seus clientes. Essa posição concentra a tarefa de coordenação na etapa de serviço, mesmo que os pagamentos de aluguel e as vendas de equipamentos remunerem fornecedores upstream separados. Para a AT&T, os rádios de 600 MHz selecionados podem suportar o faturamento de serviços somente após a instalação e ativação, de modo que a transferência de site e rádio situa-se entre a propriedade do espectro e o ganho proveniente desse espectro.
Cenário Competitivo
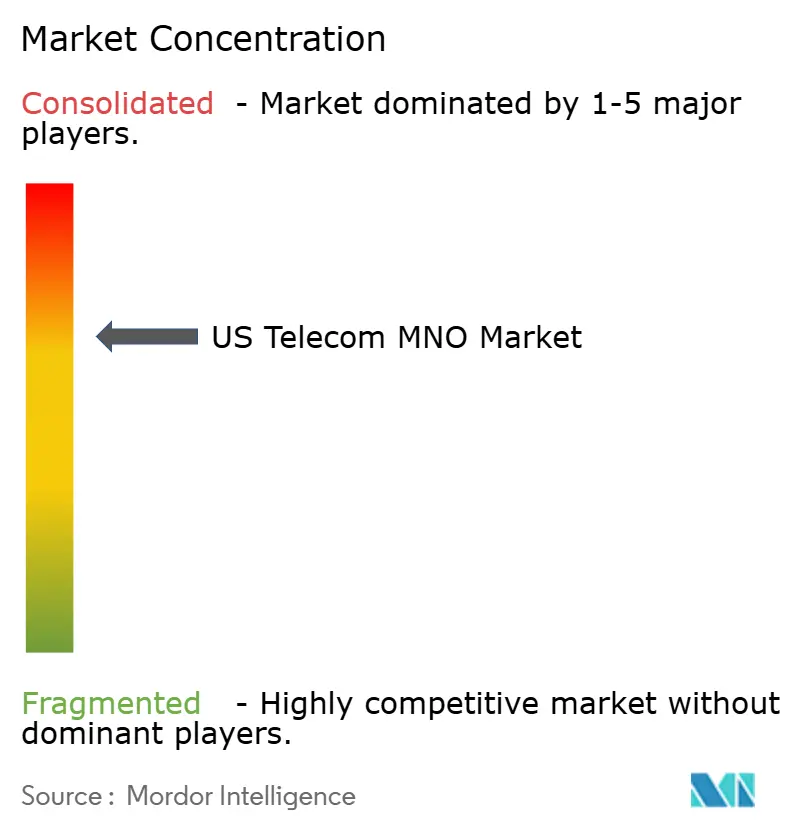
O setor é concentrado em torno de grandes operadoras de rede móvel, com Verizon Communications Inc., AT&T Inc. e T-Mobile US, Inc. entre os concorrentes estabelecidos. A AT&T reportou 120 milhões de assinantes do US Mobility em 31 de dezembro de 2025, incluindo relacionamentos pós-pagos, pré-pagos e de revendedores. Essa base confere à operação de rede e ao acesso a relacionamentos estabelecidos com clientes um peso comercial considerável, enquanto os desafiantes precisam de uma proposta de serviço capaz de atrair compradores das operações incumbentes. A combinação de negócios diretos e de revendedores da AT&T mostra como uma rede pode participar por meio de diferentes canais de clientes, de modo que o alcance de distribuição faz parte de sua posição competitiva.
As estratégias de expansão combinam adições de clientes em um negócio existente com transferências de negócios operacionais entre proprietários. A AT&T reportou 432.000 adições líquidas de telefones pós-pagos no segundo trimestre de 2026. A T-Mobile US concluiu a aquisição do negócio sem fio da UScellular em 1º de agosto de 2025, tornando esse negócio totalmente de propriedade da T-Mobile US. A Array Digital Infrastructure, Inc. (anteriormente United States Cellular Corporation) reteve outros ativos, incluindo torres e outras licenças de espectro. O acordo colocou as operações sem fio e ativos de espectro selecionados com a T-Mobile US, enquanto a Array manteve suas torres e outras participações de espectro.
A execução voltada ao cliente é o teste prático tanto da expansão orgânica quanto da escala liderada por aquisições. A Verizon adicionou 184.000 conexões de telefone pós-pago em termos líquidos no segundo trimestre de 2026. Em julho de 2025, a FCC aprovou a transação sem fio da UScellular pela T-Mobile US, aceitando sua representação de que as medidas de rede planejadas proporcionariam cobertura comparável ou melhorada após a implementação. A aprovação conectou a justificativa de rede da transação a medidas destinadas à base de clientes adquirida. A escala liderada por aquisições cria uma tarefa de retenção de clientes onde quer que a operadora deva traduzir uma representação de cobertura na experiência de rede do usuário adquirido.
Líderes do Setor de MNO de Telecom dos EUA
-
Verizon Communications Inc.
-
AT&T Inc.
-
T-Mobile US, Inc.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de MNO de Telecomunicações dos EUA Empresas cobertas neste relatório
- Verizon Communications Inc.
- AT&T Inc.
- T-Mobile US, Inc.
Principais Oportunidades para os Participantes do Mercado
As oportunidades diferem na forma como os operadores estendem o serviço, por meio de espectro terrestre adicional ou cobertura móvel habilitada por satélite. A FCC agendou provisoriamente o início dos lances do Leilão 115 para 27 de abril de 2027, oferecendo 3.248 licenças de uso flexível na Banda C Superior de 3,98 a 4,14 GHz em todo os Estados Unidos contíguos, sujeito a requisitos de liberação. Em 1º de outubro de 2026, AT&T, T-Mobile US e Verizon firmaram um acordo de joint venture de cobertura, identificando o acesso direto ao dispositivo aprimorado como um passo inicial. Em conjunto, essas mudanças criam aberturas no design e na entrega de serviços, com diferentes requisitos de execução para capacidade terrestre e cobertura suplementar.
Tabela de Oportunidades de Mercado
| Oportunidade | Por que agora | Segmento comprador / líder | Estratégia recomendada | Principal barreira | Prováveis beneficiários |
|---|---|---|---|---|---|
| Capacidade de dados terrestres adicional | Os lances da Banda C Superior estão provisoriamente programados para iniciar em 27 de abril de 2027, sujeito à liberação | MNOs expandindo serviços de dados e internet | Avaliar licenças em relação às necessidades específicas de capacidade de serviço | Liberação do espectro e execução do leilão | Licitantes qualificados de rede móvel |
| Cobertura suplementar de segurança pública | Autorização condicional de abril de 2026 da constelação de 248 satélites solicitada pela AST & Science, LLC para cobertura suplementar nos EUA com parceiros móveis e FirstNet | Usuários móveis de segurança pública | Desenvolver uma oferta de cobertura suplementar com um parceiro móvel | Integrar a capacidade de satélite em um serviço móvel de ponta a ponta | AST & Science, LLC e operadoras móveis colaboradoras |
| Cobertura ao consumidor em áreas mal atendidas | O acordo de operadoras de outubro de 2026 visa expandir as opções de provedores e melhorar o acesso direto ao dispositivo | Consumidores em áreas mal atendidas dos EUA | Incluir cobertura suplementar dentro de um relacionamento de serviço de operadora | Alinhar os termos de serviço comercial entre operadora e parceiros de satélite | AT&T, T-Mobile US, Verizon e potenciais provedores de satélite |
| Fonte: Mordor Intelligence | |||||
A joint venture posiciona as operadoras como um potencial canal de serviço para cobertura via satélite. Como AT&T, T-Mobile US e Verizon compartilham o empreendimento, qualquer cobertura que ele adicione dificilmente distinguirá um parceiro dos demais. A abertura comercial reside na maior escolha de serviço via satélite para clientes em áreas mal atendidas, enquanto potenciais provedores de satélite poderiam alcançar esses clientes por meio de relacionamentos de serviço de operadoras.
Desenvolvimentos industriais recentes em Mercado de MNO de Telecomunicações dos EUA
- Out 2026: O Escritório de Telecomunicações Sem Fio da FCC propôs categorias, valores e procedimentos para reembolsos de retrofit de altímetros de rádio da Banda C Superior para proprietários e operadores de aeronaves elegíveis definidos, sob a obrigação de nova licença existente, e convidou comentários públicos.
- Out 2026: AT&T, T-Mobile US e Verizon firmaram um acordo de joint venture focado na expansão da cobertura em áreas mal atendidas dos EUA por meio de conectividade habilitada por satélite que complementaria as redes terrestres.
- Ago 2026: A AT&T selecionou a Ericsson para fornecer rádios de banda dupla de 600 MHz para sua implantação nos EUA do espectro de 600 MHz recém-adquirido.
Mercado de MNO de Telecomunicações dos EUA Escopo do relatório e metodologia de pesquisa
Definição e Cobertura do Mercado
O Mercado de MNO de Telecomunicações dos EUA mede a receita anual proveniente de serviços de telecomunicações e serviços relacionados vendidos por operadoras de rede móvel nos Estados Unidos a clientes consumidores e empresariais. O total contabiliza os serviços faturados pela operadora, classificados por tipo de serviço e classe de cliente.
Exclusões de escopo: Vendas puras de dispositivos, vendas de equipamentos de rede de telecomunicações, receita de construção de infraestrutura pontual, assinaturas de OTT e TV paga faturadas diretamente por provedores de conteúdo e serviços de telecomunicações vendidos por provedores fora dos Estados Unidos estão excluídos.
Visão Geral da Segmentação
- Receita Total de Telecom e ARPU
- Tipo de Serviço
- Serviços de Voz
- Serviços de Dados e Internet
- Serviços de Mensagens
- Serviços de IoT e M2M
- Serviços de OTT e PayTV
- Outros Serviços (VAS, Serviços de Roaming e Internacionais, Serviços Empresariais e de Atacado, etc.)
- Usuário Final
- Empresas
- Consumidor
Fontes de Dados, Dimensionamento do Mercado e Validação
Pesquisa Documental
As evidências públicas seriam reunidas a partir de fontes como o Relatório do Mercado de Comunicações da Comissão Federal de Comunicações para a estrutura de provedores dos EUA, conexões, espectro e disponibilidade de banda larga; os destaques da pesquisa anual da CTIA para tráfego e investimento sem fio; o programa de pesquisa de serviços do Censo dos EUA para o contexto de receita do setor de serviços; e os materiais do Formulário FCC 499-A da Empresa Administrativa de Serviço Universal para categorias de relatórios de telecomunicações. Essas medidas ajudam a enquadrar o mercado e fornecem verificações independentes, permanecendo distintas do total de receita faturada pela operadora.
Relatórios anuais de empresas, comunicados de resultados e materiais para investidores forneceriam evidências de receita de serviços, clientes, receita média e unidades de negócios, com imprensa de reputação utilizada para verificar mudanças materiais na atividade de operadoras nos EUA. As fontes nomeadas não são exaustivas, e outras fontes informam a coleta, validação e esclarecimento.
Entrevistas Primárias e Pesquisas
Entrevistas estruturadas e uma pesquisa focada buscariam opiniões de executivos e líderes de operadoras de rede móvel dos EUA nas funções de consumidor, empresarial, rede, finanças e comercial, com gerentes fornecendo detalhes sobre linhas de serviço e indicadores de clientes. Os respondentes seriam solicitados a verificar as divulgações públicas de receita, limites de serviço, precificação e tendências de clientes, enquanto visões conflitantes seriam registradas para acompanhamento. Lacunas não resolvidas seriam preenchidas usando as séries públicas mais robustas e verificadas em relação a registros de operadoras, indicadores de clientes e evidências de receita por usuário ou conta.
Distribuição dos respondentes do trabalho de campo de pesquisa primária
| Tipo de empresa | Cargo do respondente | Região |
|---|---|---|
| Nível superior: 30% | CXOs: 20% | |
| Nível intermediário: 45% | Líderes Funcionais/de Unidade: 35% | |
| Participantes menores: 25% | Gerentes: 45% |
Dimensionamento e Previsão do Mercado
A estimativa de cima para baixo começa com a receita obtida por operadoras de rede móvel dos EUA por serviços dentro do limite do mercado, depois aloca o total anual entre tipo de serviço e clientes consumidores ou empresariais usando categorias de receita divulgadas e evidências operacionais. Conexões de assinantes, receita de serviço por usuário ou conta, uso de dados móveis, adições de acesso sem fio fixo e receita de conectividade empresarial ajudam a distinguir crescimento de clientes, efeitos de preço e mix, e adoção em voz, dados, mensagens, IoT/M2M, conteúdo faturado pela operadora e outros serviços. Para selecionar uma previsão, o analista compara séries históricas e indicadores explicativos, depois aplica regressão multivariada onde as relações são estáveis ou suavização exponencial onde o histórico fornece o sinal mais claro, com cenários para mudanças materiais em precificação, disponibilidade de rede ou mix de serviços. As participações de segmento seguem as divisões de receita divulgadas quando disponíveis e, caso contrário, usam evidências de clientes, uso e serviço, com participações anuais reconciliadas com o total. Verificações seletivas de baixo para cima multiplicam preços de serviço amostrados por volumes relevantes de clientes ou conexões e consolidam as divulgações de serviço de operadoras disponíveis. Insumos de preço ou volume ausentes são delimitados com observações públicas comparáveis e verificados em relação ao conjunto de cima para baixo. Para verificar as previsões em nível de variável, os respondentes primários revisariam a direção e a plausibilidade das mudanças em conexões, rendimentos, mix de serviços e demanda empresarial, com discordância material levando a um intervalo documentado ou insumo revisado.
Ciclo de Validação e Atualização de Dados
Os analistas triangulam as divulgações das operadoras com indicadores independentes da FCC, do Censo e da CTIA, e verificam se a receita de serviços, as medidas de clientes e os totais de segmentos se reconciliam em uma base consistente dos EUA. Anomalias e variações materiais em relação a períodos anteriores ou sinais independentes são investigadas por meio de mudanças de definição, mudanças de relatório, aquisições e mix de serviços antes da aprovação, seguida de revisão da rastreabilidade das fontes, cálculos e narrativa por um segundo analista. O recontato é acionado quando a explicação de um respondente conflita com dados divulgados, uma definição de relatório material muda ou uma lacuna poderia alterar o total do mercado ou a direção do segmento. O conjunto de evidências é atualizado anualmente, revisitado entre ciclos após eventos materiais de operadoras, regulatórios ou tecnológicos, e verificado novamente imediatamente antes da entrega.
Tamanho do Mercado de Telecomunicações dos Estados Unidos da Mordor Intelligence Comparado com Outras Estimativas Publicadas
As estimativas publicadas podem diferir nas transações e produtos que contabilizam e nos insumos usados para modelar a demanda. O Mercado de MNO de Telecomunicações dos EUA mede a receita anual proveniente de serviços de telecomunicações e serviços relacionados vendidos por operadoras de rede móvel nos Estados Unidos a clientes consumidores e empresariais.
Os principais fatores de divergência incluem a cobertura definida do estudo e as escolhas de modelagem específicas do mercado. Para selecionar uma previsão, o analista compara séries históricas e indicadores explicativos, depois aplica regressão multivariada onde as relações são estáveis ou suavização exponencial onde o histórico fornece o sinal mais claro, com cenários para mudanças materiais em precificação, disponibilidade de rede ou mix de serviços.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | 371,2 bilhões de USD (2027) | |
| Publicador de Pesquisa do Setor A | 149,58 bilhões de USD (2025) | Em sua base de 2025, esta estimativa está 59,7% abaixo do valor de 2027 deste relatório de 371,2 bilhões de USD, 2 anos depois. Sua taxonomia de serviços divulgada abrange voz e dados, enquanto este relatório também contabiliza mensagens faturadas pela operadora, IoT/M2M, conteúdo e outras linhas de serviço. |
| Publicador de Pesquisa do Setor B | 172 bilhões de USD (2024) | Em sua base de 2024, esta estimativa está 53,7% abaixo do valor de 2027 deste relatório de 371,2 bilhões de USD, 3 anos depois. A medida publicada é um subconjunto de dados móveis, excluindo voz e as outras linhas de serviço faturadas pela operadora do relatório. |
Os analistas da Mordor Intelligence triangulam as divulgações das operadoras com indicadores independentes da FCC, do Censo e da CTIA, e verificam se a receita de serviços, as medidas de clientes e os totais de segmentos se reconciliam em uma base consistente dos EUA.
Principais Perguntas Respondidas no Relatório
Qual é o tamanho e a perspectiva de crescimento do mercado de MNO de Telecomunicações dos EUA?
O mercado é estimado em 371,2 bilhões de USD em 2027 e tem previsão de atingir 441,3 bilhões de USD até 2032, a um CAGR de 3,52% durante 2027-2032.
O que está impulsionando a demanda por serviços de rede móvel nos EUA?
A expansão do acesso sem fio fixo, o serviço 5G diferenciado e a ativação por eSIM sustentam a demanda. A AT&T adicionou 279.000 conexões de internet sem fio fixo em termos líquidos no segundo trimestre de 2026.
Qual categoria de serviço lidera a receita das operadoras móveis dos EUA?
Os serviços de dados e internet lideraram com uma participação de 53,18% em 2026. Os serviços de IoT e M2M têm previsão de crescimento mais rápido, a um CAGR de 3,71% durante 2027-2032.
Quais empresas são as principais operadoras de rede móvel dos EUA?
Verizon Communications Inc., AT&T Inc. e T-Mobile US, Inc. são os principais concorrentes.
Qual custo de política poderia afetar a expansão da rede móvel nos EUA?
A ordem da Banda C Superior da FCC de julho de 2026 exige que os novos licenciados de serviço sem fio terrestre financiem reembolsos para proprietários e operadores de aeronaves elegíveis definidos que realizam retrofits de altímetros de rádio.
Como a atividade de rede difere dentro dos Estados Unidos?
Em Michigan, a Banda 14 da AT&T alcançou mais de 1.800 sites até maio de 2025 para segurança pública, enquanto no Tennessee a AT&T concluiu mais de 1.400 melhorias sem fio em 2025, incluindo quase 30 novos sites.