
Tamanho e Participação do Mercado de MNO de Telecomunicações da Tailândia
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
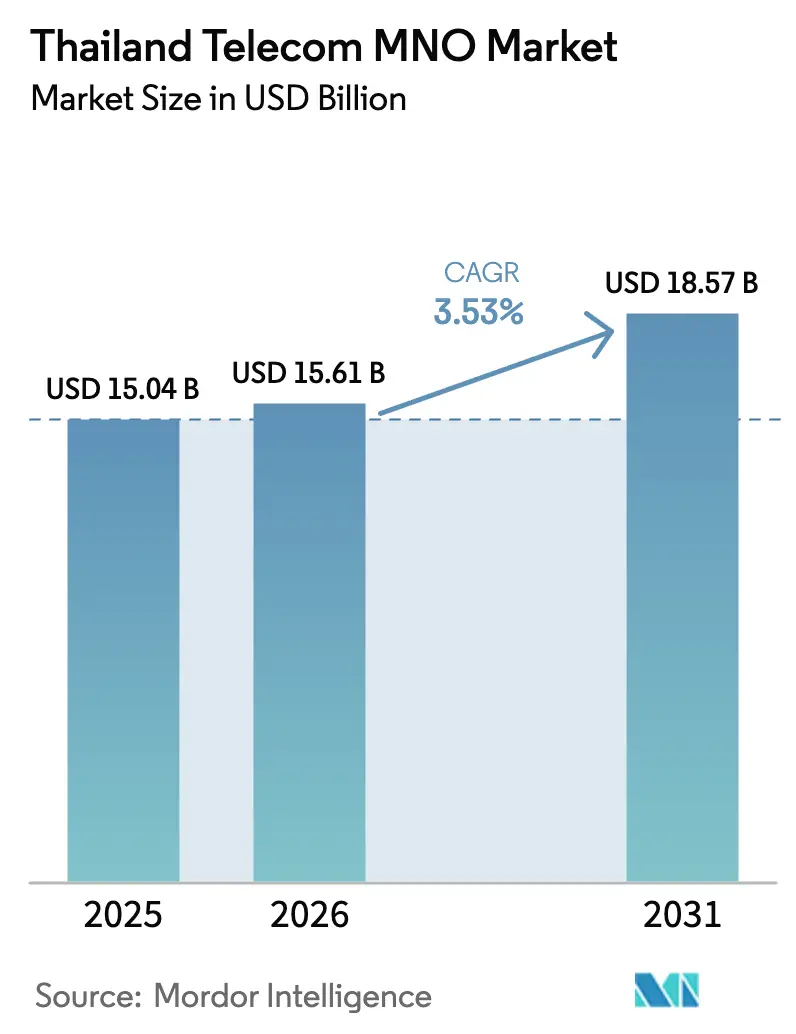
| Tamanho do mercado no ano base (2025) | 15.04 Bilhões de dólares |
| Tamanho do Mercado (2026) | 15.61 Bilhões de dólares |
| Tamanho do Mercado (2031) | 18.57 Bilhões de dólares |
| Growth Rate (2026 - 2031) | 3.53 % |
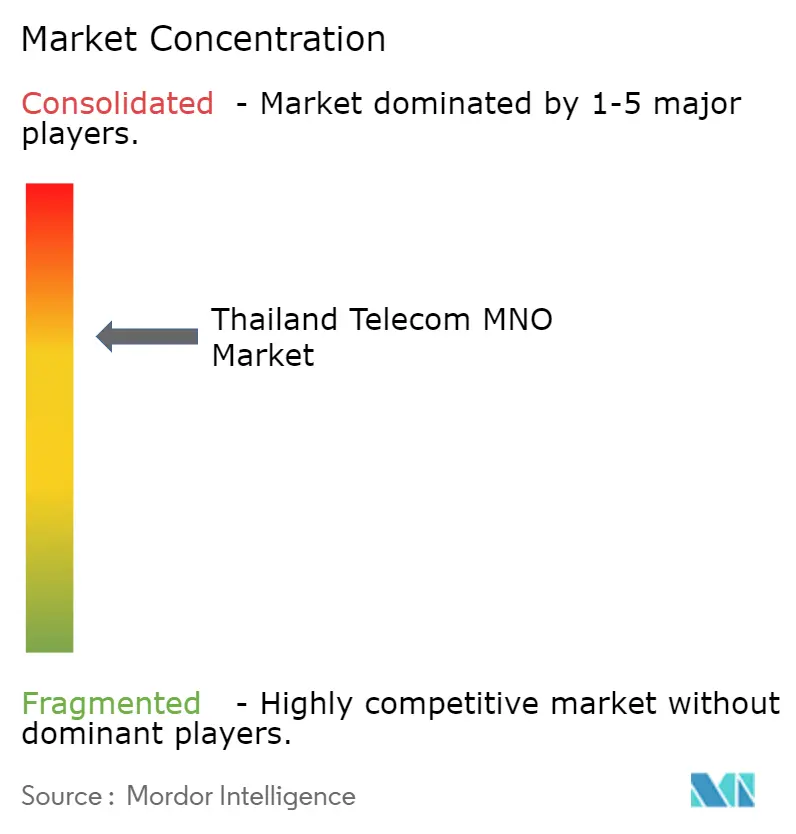
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de MNO de Telecomunicações da Tailândia pela Mordor Intelligence
O tamanho do mercado de MNO de telecomunicações da Tailândia está projetado para expandir de USD 15,04 bilhões em 2025 e USD 15,61 bilhões em 2026 para USD 18,57 bilhões até 2031, registrando um CAGR de 3,53% entre 2026 e 2031. Os serviços de voz continuam em declínio, porém a monetização de dados, as soluções empresariais de 5G e os pacotes de roaming para visitantes estrangeiros estão gerando novas fontes de receita que moderam o impacto negativo na receita total. As operadoras estão otimizando estruturas de custos por meio da consolidação de torres e do compartilhamento dinâmico de espectro, mas a intensidade de capital permanece elevada porque as taxas de licença líderes mundiais e as metas de cobertura rural ainda exigem novas aquisições de espectro. A fusão True-dtac de março de 2023 deixou o mercado com dois players privados e um concorrente estatal, amplificando a concorrência de preços mesmo ao melhorar a profundidade do espectro. O tráfego de OTT, a automação industrial habilitada por 5G e os serviços de governo digital sustentam juntos a próxima onda de valor para os assinantes, enquanto a clareza regulatória sobre os próximos leilões de 850 MHz e 2100 MHz moldará a economia de rede de longo prazo.
Principais Conclusões do Relatório
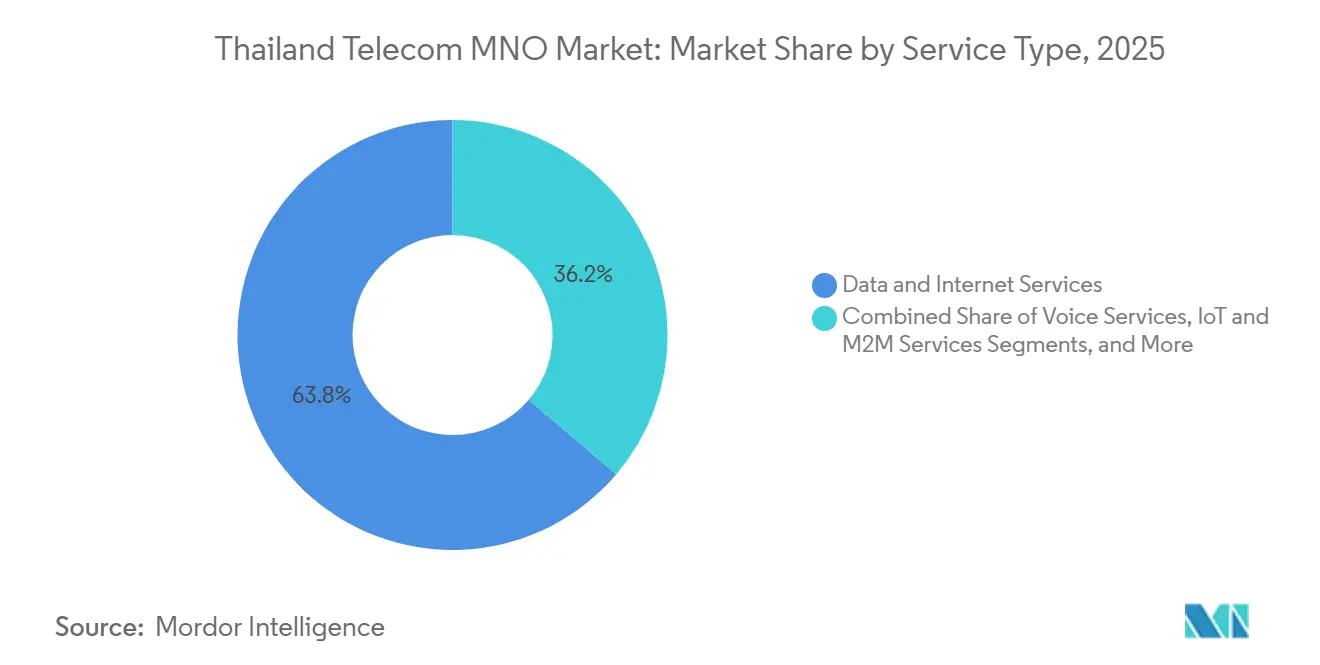
- Por tipo de serviço, os serviços de dados e internet detinham 63,78% da participação do mercado de MNO de telecomunicações da Tailândia em 2025, enquanto os serviços de IoT e M2M estão projetados para avançar a um CAGR de 3,72% até 2031.
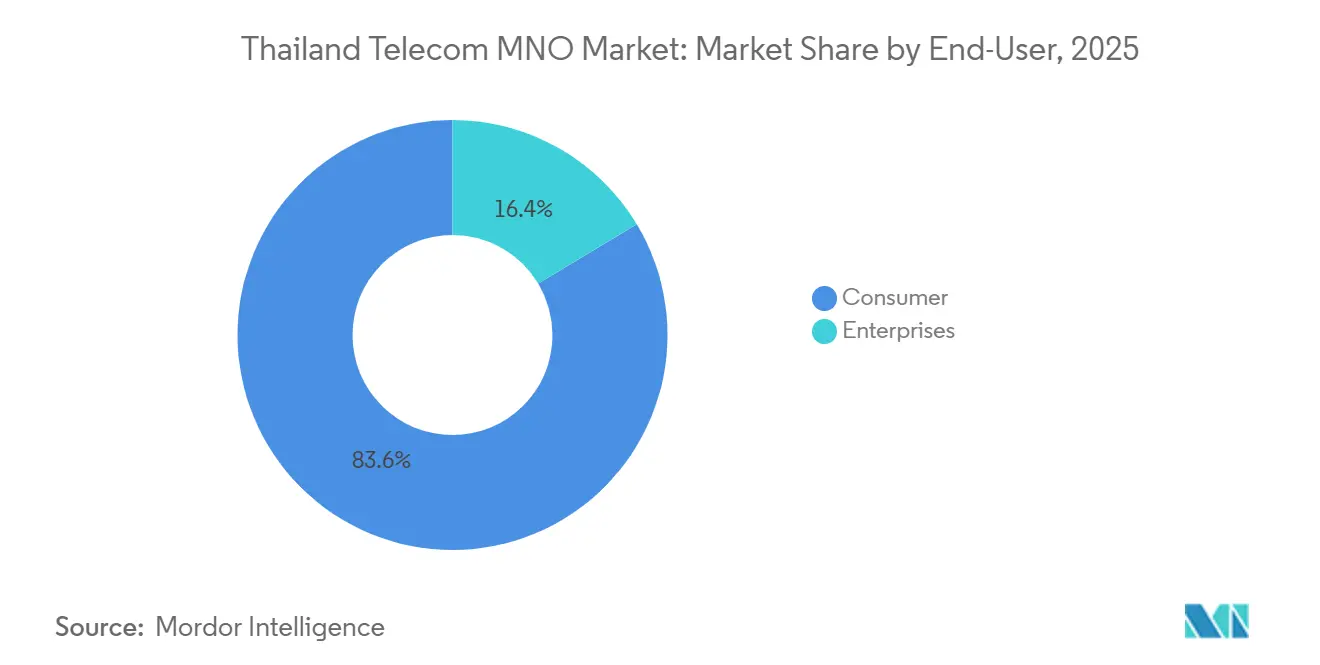
- Por usuário final, o segmento de consumidores contribuiu com 83,62% da receita de 2025, porém o segmento empresarial está previsto para expandir a um CAGR de 4,01% até 2031.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Perspectivas do Mercado de MNO de Telecomunicações da Tailândia
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Expansão nacional do 5G acelerando a monetização de dados móveis | +1.2% | Nacional, ganhos iniciais em Bangkok, Chiang Mai, Phuket | Médio prazo (2 a 4 anos) |
| Explosão no tráfego de vídeo OTT e jogos impulsionando o aumento do ARPU | +0.9% | Nacional, concentrado em centros urbanos e zonas turísticas | Curto prazo (≤ 2 anos) |
| Transformação digital empresarial impulsionando a demanda por LTE privado e 5G SA | +0.8% | Parques industriais em Rayong, Chonburi, Samut Prakan | Médio prazo (2 a 4 anos) |
| Crescimento acelerado da penetração de smartphones nas províncias rurais | +0.6% | Províncias do Nordeste e do Norte | Longo prazo (≥ 4 anos) |
| Adoção rápida de pacotes eSIM para turistas aumentando as receitas de roaming de entrada | +0.4% | Phuket, Pattaya, Koh Samui, Bangkok | Curto prazo (≤ 2 anos) |
| Projetos-piloto de agricultura inteligente com NB-IoT apoiados por subsídios governamentais | +0.3% | Nakhon Ratchasima, Ubon Ratchathani | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Expansão Nacional do 5G Acelerando a Monetização de Dados Móveis
As três operadoras da Tailândia elevaram a cobertura populacional do 5G acima de 95% em dezembro de 2025, tornando o país um dos apenas sete mercados da Ásia-Pacífico com um núcleo 5G autônomo em operação. A AIS testou um complemento de qualidade de serviço que elevou o gasto mensal por usuário participante em 22%, comprovando que planos de velocidade em camadas podem compensar o achatamento das tarifas básicas.[1]Advanced Info Service, "Resultados Financeiros do 3º Trimestre de 2025," ais.co.th A True consolidou mais de 100.000 torres sob seu programa One Network e, em seguida, ativou o compartilhamento dinâmico de espectro em 2600 MHz para reduzir os custos de entrega por gigabyte e liberar capacidade para planos premium. As operadoras gastaram aproximadamente THB 500 bilhões (USD 15,6 bilhões) em espectro de 3G, 4G e 5G desde 2012, de modo que cada megabit adicional agora precisa de um caminho de receita claro. O sucesso inicial das faixas de 5G com preços mais elevados sugere que a liderança em cobertura se converterá em defesa de margem à medida que o tráfego aumenta.
Explosão no Tráfego de Vídeo OTT e Jogos Impulsionando o Aumento do ARPU
O uso médio de dados móveis por smartphone tailandês aumentou de 13 GB por mês em 2023 em direção a uma trajetória do Sudeste Asiático de 59 GB até 2030, impulsionado pela Netflix, Disney+ e TrueID que garantiram conteúdo local exclusivo.[2]GSMA Intelligence, "Economia Móvel da Ásia-Pacífico 2024," gsmaintelligence.com O vídeo agora representa mais de 70% do tráfego de downstream nas redes da AIS e da True, levando ambas a investir em armazenamento em cache de borda que reduz os tempos de início e limita a sobrecarga de backhaul. As operadoras agrupam planos ilimitados com faixas de velocidade em vez de limites rígidos, permitindo que usuários intensivos de streaming paguem mais por throughput garantido durante o horário nobre. Acordos de dados patrocinados também surgem, como o pacote de turismo da True que combinou eSIMs de roaming com testes gratuitos de streaming para 9,3 milhões de visitantes no primeiro trimestre de 2024. À medida que os gastos com vídeo móvel suportado por publicidade aumentam, as operadoras obtêm uma participação indireta vendendo fatias de rede priorizadas para plataformas de conteúdo.
Transformação Digital Empresarial Impulsionando a Demanda por LTE Privado e 5G SA
O regulador liberou a faixa de 4800-4900 MHz para 5G privado, permitindo que fábricas implantem redes sem fio no local sem depender de núcleos públicos.[3]Comissão Nacional de Radiodifusão e Telecomunicações, "Aviso de Alocação de Espectro 2024," nbtc.go.th A NTT e a Nokia imediatamente miraram nos 3,2 milhões de empresas tailandesas que precisam de latência determinística para visão de máquina e veículos guiados automatizados. Em fevereiro de 2026, a TrueBusiness e a SoftBank começaram a agrupar análises de IA com 5G gerenciado para atender à manutenção preditiva e ao controle de qualidade em tempo real em plantas automotivas. A AIS validou dispositivos de Capacidade Reduzida (RedCap) que reduzem os preços dos módulos para wearables e sensores industriais, ampliando o conjunto de dispositivos endereçáveis. Os projetos-piloto iniciais mostram ganhos de throughput de 40 a 60 Mbps com latência inferior a 10 milissegundos, confirmando que a demanda empresarial pode diversificar a receita para além dos segmentos de consumidores saturados.
Crescimento Acelerado da Penetração de Smartphones nas Províncias Rurais
A posse nacional de smartphones atingiu cerca de 85% em 2025, porém as províncias do Nordeste e do Norte ainda ficam atrás da penetração de mais de 95% de Bangkok.[4]Ministério da Economia Digital e Sociedade, "Estatísticas de Economia Digital e Sociedade 2025," mdes.go.th As regras de Obrigação de Serviço Universal agora vinculam as renovações de licenças a marcos rurais, de modo que as operadoras fazem parceria com líderes comunitários e cooperativas agrícolas para vender pacotes que incluem aparelhos 4G com preços abaixo de THB 3.000 (USD 94). A AIS e a True implantam agentes móveis que ensinam noções básicas de alfabetização digital e ativam SIMs no local, convertendo usuários de internet de primeira viagem em assinantes recorrentes de dados. Carteiras eletrônicas governamentais e aplicativos de telessaúde ancoram ainda mais o uso, transformando a conectividade em um serviço essencial em vez de uma despesa discricionária. À medida que as lacunas de cobertura se fecham, o volume de dados rurais está projetado para crescer mais rapidamente do que o tráfego urbano, estendendo a curva de crescimento de longa cauda do mercado.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Taxas de licença de espectro líderes mundiais pressionando os balanços das operadoras | -0.9% | Nacional, política definida pela NBTC | Longo prazo (≥ 4 anos) |
| Intensificação das guerras de preços após as medidas corretivas da fusão True-dtac | -0.7% | Nacional, segmentos de pré-pago e dados ilimitados | Médio prazo (2 a 4 anos) |
| Atraso na regulamentação de roteamento de número de emergência baseado em localização | -0.2% | Zonas turísticas e de patrimônio histórico | Curto prazo (≤ 2 anos) |
| Oposição municipal à instalação de pequenas células em mobiliário urbano em zonas de patrimônio histórico | -0.1% | Bangkok, Chiang Mai, Ayutthaya | Médio prazo (2 a 4 anos) |
| Fonte: Mordor Intelligence | |||
Taxas de Licença de Espectro Líderes Mundiais Pressionando os Balanços das Operadoras
A relação custo de espectro/receita da Tailândia saltou de 2% em 2014 para 16% em 2023, tornando as licenças locais as mais caras do mundo em base por MHz. O leilão de junho de 2025 forçou a AIS e a True a gastar THB 41 bilhões (USD 1,26 bilhão) por blocos de banda média, porém os lotes de 850 MHz não foram vendidos porque os preços de reserva excederam a capacidade de endividamento das operadoras. Os empréstimos de longo prazo da True aumentaram para THB 339,66 bilhões (USD 10,5 bilhões), enquanto a National Telecom registrou prejuízo após o vencimento de seus lucrativos acordos de atacado. Estudos empíricos da GSMA associam um aumento de 10 pontos percentuais nas taxas de espectro a uma cobertura 5G 6 pontos percentuais menor, sugerindo que o modelo de precificação da Tailândia arrisca subfinanciar as implantações rurais. A menos que os preços de reserva diminuam, a densificação da rede pode desacelerar apesar do aumento do tráfego.
Intensificação das Guerras de Preços Após as Medidas Corretivas da Fusão True-dtac
As condições regulatórias anexadas à fusão de março de 2023 proibiram contratos de fidelização e limitaram algumas tarifas de atacado, desencadeando uma corrida para lançar planos de dados ilimitados que reduziu o ARPU combinado de THB 235,5 (USD 7,3) em 2021 para THB 217,4 (USD 6,7) em 2023. Os usuários pré-pagos da AIS agora gastam cerca de THB 125 por mês, enquanto a base pré-paga da True permanece próxima de THB 103 (USD 3,2), deixando pouca margem para financiar nova capacidade. As operadoras esperam que as faixas de qualidade de serviço restaurem o poder de precificação, porém a AIS atraiu apenas 180.000 inscrições para sua opção paga de Modo 5G até fevereiro de 2025. A rotatividade permanece volátil porque a portabilidade numérica é gratuita e os cartões SIM custam menos de THB 50 (USD 1,5) em lojas de conveniência. A compressão sustentada de margem pode desencorajar investimentos em locais rurais fora da rede e em soluções empresariais de nicho que precisam de longos horizontes de retorno.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Serviço: Receitas de Dados Eclipsam o Declínio da Voz
Os serviços de dados e internet capturaram 63,78% da receita das operadoras em 2025, conferindo à categoria a maior participação individual no mercado de MNO de telecomunicações da Tailândia entre todas as linhas de serviço. Voz e mensagens continuaram a recuar à medida que LINE, WhatsApp e Facebook Messenger substituíram as chamadas por comutação de circuitos, levando as operadoras a incluir minutos ilimitados em todos os pacotes de dados para que os clientes percebam as chamadas como complementos "gratuitos". As assinaturas de OTT e TV paga agregaram valor incremental; a TrueID liderou as inscrições de streaming local, enquanto a Netflix e a Disney+ dependeram de acordos de faturamento com operadoras que melhoram a conversão entre usuários pré-pagos.
O impulso agora repousa na conectividade de IoT e M2M, com previsão de expansão a um CAGR de 3,72% até 2031 após o regulador liberar a faixa de 4800-4900 MHz para redes empresariais privadas. Plantas industriais em Rayong e Chonburi já instalaram 5G no local para conectar veículos guiados automatizados e câmeras de controle de qualidade, enquanto projetos-piloto agrícolas em Ubon Ratchathani usam sensores IoT de banda estreita para alertas de umidade do solo. As operadoras estão testando APIs GSMA Open Gateway que expõem a detecção de troca de SIM e a verificação de número, sinalizando uma mudança em direção a receitas de plataforma em vez de taxas de transporte puras. Até mesmo os pequenos pacotes de SIM para turistas agora vêm com passes de vídeo incluídos, comprovando que as parcerias de conteúdo podem compensar os custos de tráfego ao elevar o gasto médio sem aumentar as tarifas básicas.


Por Usuário Final: Crescimento Empresarial Contrabalança a Saturação do Consumidor
Os consumidores produziram 83,62% da receita de 2025, porém espera-se que as empresas cresçam a um CAGR de 4,01% até 2031, posicionando-as como o caminho mais rápido para expandir o tamanho do mercado de MNO de telecomunicações da Tailândia ao longo do horizonte de previsão. Os assinantes pós-pagos urbanos já têm uma média de THB 416 a 446 (USD 13,7 a 12,8) em gastos mensais, de modo que os ganhos incrementais dependem de faixas premium de 5G que garantam throughput durante picos de streaming de vídeo ou jogos móveis.
A demanda empresarial está se ampliando à medida que as fábricas buscam latência determinística para visão de máquina e manutenção preditiva; a aliança TrueBusiness-SoftBank de fevereiro de 2026 empacota análises de IA com núcleos de 5G privados para atender a essa necessidade. A NTT e a Nokia miram 3,2 milhões de empresas tailandesas com espectro gerenciado e hospedagem em nuvem de borda, enquanto a AIS validou dispositivos RedCap que reduzem o custo de hardware para wearables e medidores inteligentes. A National Telecom está buscando THB 10 bilhões (USD 308 milhões) em receita de nuvem até 2027 para substituir os ganhos de atacado perdidos, mostrando como cada player está correndo para agrupar conectividade com serviços de software, armazenamento e segurança. As primeiras vitórias estão surgindo em parques industriais, onde projetos-piloto de redes privadas já suportam empilhadeiras autônomas e linhas de inspeção por vídeo de alta definição que eram impossíveis apenas com Wi-Fi.
Análise Geográfica
Bangkok e suas províncias adjacentes respondem pela maior densidade de tráfego e registram cobertura 5G de 95 a 99%, tornando a capital a âncora que sustenta o crescimento anual do tamanho do mercado de MNO de telecomunicações da Tailândia. As regiões provinciais têm média de 80 a 85%, limitadas pela acessibilidade e pelo backhaul 4G irregular. A receita média por usuário lá supera THB 400 (USD 12,3) porque os assinantes prontamente pagam por planos de faixas de velocidade, passes de jogos em nuvem e complementos de VPN empresarial.
Os destinos turísticos — Phuket, Pattaya, Koh Samui e Krabi — superam seu peso populacional graças ao roaming de entrada e ao cadastramento de eSIM; a parceria da True com a Autoridade de Turismo entregou 65% de penetração entre 9,3 milhões de visitantes no primeiro trimestre de 2024. Essas regiões também sediaram os primeiros alertas de transmissão celular ao vivo da Tailândia, embora os engenheiros ainda enfrentem um limite de lote de 200.000 dispositivos que deve ser ampliado antes da implantação nacional. O Corredor Econômico Oriental, abrangendo Rayong, Chonburi e Samut Prakan, atrai licenças de 5G privado para robôs de soldagem automotiva e monitoramento de segurança petroquímica, convertendo parques industriais em contas empresariais estáveis de alta margem.
As províncias rurais do Nordeste e do Norte permanecem a fronteira de cobertura, com penetração de smartphones próxima de 80 a 85% e backhaul 4G irregular que suprime o uso de planos de dados. Os fundos de Obrigação de Serviço Universal agora vinculam as renovações de licenças a marcos em aldeias remotas, pressionando a AIS e a True a treinar agentes em nível de aldeia que vendem pacotes com aparelhos 4G chineses com desconto com preços abaixo de THB 3.000 (USD 94). No entanto, os conselhos municipais de patrimônio histórico em Bangkok, Chiang Mai e Ayutthaya ainda bloqueiam postes de pequenas células que conflitam com a estética histórica, atrasando a implantação densa de ondas milimétricas essencial para o 5G interno em templos, museus e lojas coloniais.
Panorama regulatório
O mercado de MNOs de telecomunicações da Tailândia é regulado pela National Broadcasting and Telecommunications Commission (NBTC), que administra o licenciamento e a política de espectro sob o Telecommunications Business Act (Tipo 1 para serviços sem rede, Tipo 2 para redes limitadas/privadas e Tipo 3 para operadores de rede pública). A fusão entre True e dtac de março de 2023 também reforçou o foco regulatório sobre a conduta de preços e as condições de atacado, enquanto a acessibilidade do espectro permanece central após o leilão de junho de 2025, no qual AIS e True gastaram 41 bilhões de THB e os lotes de 850 MHz não foram vendidos aos preços de reserva.
Em 2026, a atividade regulatória concentra-se no próximo ciclo de espectro e na governança de novas capacidades digitais. A NBTC declarou que as normas preliminares para os leilões de 850 MHz, 2100 MHz e 2300 MHz seriam concluídas até junho de 2026, o que estabelece um ponto de referência para a economia de cobertura das operadoras e os planos de realocação de espectro. Junto à NBTC, o Ministry of Digital Economy and Society (MDES) molda a política digital nacional, a National Cyber Security Agency (NCSA) orienta as expectativas de cibersegurança para redes e serviços críticos, e o Office of the Personal Data Protection Committee (PDPC) supervisiona a conformidade com dados pessoais. A NBTC também publicou diretrizes não vinculantes sobre IA para licenciadas de telecomunicações em 2 de julho de 2026, acrescentando um ponto de referência sobre como as operadoras utilizam IA na interação com clientes, nas operações de rede e na prestação de serviços.
Cenário Competitivo
A Advanced Info Service e a True Corporation agora controlam uma estimativa de 90% da receita total, conferindo-lhes escala dominante, mas expondo cada uma a confrontos diretos de precificação que mantêm o ARPU pré-pago próximo de THB 100 (USD 3,1). A AIS conta com a Gulf Energy e a Singtel para financiar atualizações de espectro e torres, ao mesmo tempo em que investe até THB 8 bilhões (USD 0,25 bilhão) com a Oracle Alloy para operar a primeira nuvem de hiperescala nacional da Tailândia a partir do primeiro trimestre de 2025, posicionando a operadora como integradora de nuvem híbrida para bancos e agências estatais.
A reestruturação de propriedade da True em janeiro de 2026 viu a Arise Digital Technology adquirir a participação de 24,95% da Telenor por THB 100 bilhões (USD 3,1 bilhões), liberando a gestão para acelerar a redução da dívida e a restauração de dividendos, ao mesmo tempo em que aprofunda seu ecossistema de fintech Ascend Money que atende 34 milhões de carteiras. A empresa concluiu sua fusão de torres One Network em outubro de 2025, habilitando o compartilhamento dinâmico de espectro em 2600 MHz que reduz o custo por gigabyte em dois dígitos e abre espaço para faixas de velocidade exclusivas de 5G.
A National Telecom, formada pela TOT e pela CAT, perdeu duas parcerias de espectro lucrativas em setembro de 2025, registrando prejuízo líquido, mas ainda controlando uma espinha dorsal de fibra nacional e o slot orbital 126°L que ganhou em 2023 para futuros serviços LEO. A operadora estatal está cortejando a AIS, a True e fornecedores estrangeiros para joint ventures que poderiam monetizar ativos de 700 MHz e satélite ociosos sem grande capex. Enquanto isso, as vendas de redes privadas da NTT-Nokia, o backhaul LEO da Thaicom-Globalstar e um iminente leilão de espectro de 850 MHz, 2100 MHz e 2300 MHz em junho de 2026 garantem que a intriga competitiva permaneça alta mesmo dentro de uma estrutura de duopólio.
Líderes do Setor de MNO de Telecomunicações da Tailândia
Advanced Info Service (AIS)
True Corporation Public Company Limited
National Telecom (NT)
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica

Oportunidades de mercado e perspectivas futuras
As redes privadas corporativas e o 5G gerenciado são os principais espaços em branco porque a NBTC liberou a faixa de 4800-4900 MHz para 5G privado, permitindo que fábricas e operadores logísticos executem redes locais com desempenho determinístico. Isso, por sua vez, sustenta pacotes de soluções que combinam conectividade, computação de borda e análise, incluindo a parceria de fevereiro de 2026 entre TrueBusiness e SoftBank voltada a casos de uso em manufatura, logística e varejo. Separadamente, as diretrizes não vinculantes sobre IA da NBTC de 2 de julho de 2026 criam um ponto de referência operacional mais claro para serviços de telecomunicações habilitados por IA, apoiando a transformação de recursos de IA em produtos dentro de SLAs corporativos, em vez de projetos-piloto isolados.
Uma segunda área de oportunidade passa pelas estruturas de custo e cobertura, particularmente o compartilhamento de infraestrutura e backhaul alternativo para melhorar a economia dos serviços além das áreas metropolitanas densas. As discussões da National Telecom sobre modelos de parceria com AIS, True e outras, incluindo compartilhamento de infraestrutura, apontam para espaço para construções cooperativas quando os retornos independentes são limitados, especialmente para cobertura rural vinculada a marcos da Universal Service Obligation. O esforço da NBTC para reformar as taxas de aluguel de dutos visa um item estrutural de custo que pode ajudar a acelerar a implantação de fibra e small cells onde as permissões municipais e os custos de instalação retardam a implantação. Paralelamente, o turismo de entrada e a ativação de eSIM continuam a oferecer alavancas de monetização, aproveitando a adesão comprovada de pacotes turísticos em destinos como Phuket e Pattaya.
Desenvolvimentos recentes do setor
- Julho de 2026: A National Telecom Public Company Limited (NT) lançou um pacote Cloud Fiber que combina internet de alta velocidade com CCTV baseado em nuvem e soluções de segurança com IA para mercados de casas inteligentes. A combinação fortalece os serviços de fibra da NT ao adicionar capacidades de segurança e automação, ampliando a demanda por seus ativos de rede.
- Julho de 2026: A AIS lançou a Human Connection Campaign Thailand em colaboração com o Match Group e o Tinder para abordar a desconexão social e a solidão por meio da conectividade digital. A iniciativa posiciona a AIS como facilitadora da interação social e amplia sua presença em serviços de valor agregado.
- Abril de 2026: A National Telecom Public Company Limited (NT) firmou parceria com a China Satellite Communications para implantar o satélite geoestacionário de alto rendimento ChinaSat-26, fornecendo internet de alta velocidade em toda a Tailândia. Isso amplia a cobertura nacional e melhora a resiliência de backhaul da arquitetura de rede da NT.


Estrutura da metodologia de pesquisa e escopo do relatório
Definição e abrangência do mercado
Para este estudo, o mercado de telecomunicações da Tailândia é definido como os gastos e a receita das operadoras obtidos com o fornecimento de conectividade e serviços de comunicação relacionados a consumidores e empresas na Tailândia, reportados em termos de valor em USD.
Exclusões de escopo: excluímos vendas puras de hardware de dispositivos e serviços de TI não relacionados que não são cobrados como serviços de telecomunicações.
Visão geral da segmentação
- Receita Total de Telecomunicações e ARPU
- Tipo de Serviço
- Serviços de Voz
- Serviços de Dados e Internet
- Serviços de Mensagens
- Serviços de IoT e M2M
- Serviços de OTT e TV Paga
- Outros Serviços, Serviços de Valor Agregado e de Atacado
- Usuário Final
- Empresas
- Consumidor
Fontes de dados, dimensionamento de mercado e validação
Pesquisa documental
A pesquisa documental estabelece a base do que está acontecendo no setor de telecomunicações da Tailândia e ajuda a manter as definições de serviço consistentes. Utilizamos comunicados públicos e registros regulatórios, como os da National Broadcasting and Telecommunications Commission (NBTC), e também séries macroeconômicas oficiais do Banco Mundial e da União Internacional de Telecomunicações (UIT) para fundamentar a direção da demanda e da adoção.
Para refinar os dados, revisamos relatórios anuais das operadoras, demonstrações financeiras auditadas e apresentações a investidores quanto ao mix de receita de serviços e planos de capex. Esses dados foram então verificados em relação a cobertura noticiosa confiável e atualizações de associações do setor. Bancos de dados de patentes e dados de importação/exportação em nível de remessas foram usados seletivamente para perceber a direção da atividade de implantação de redes e a entrada de dispositivos, mas apenas como indicadores de apoio, e não como base central de dimensionamento. Esta lista é ilustrativa, e muitos outros documentos e conjuntos de dados públicos também foram consultados para coletar, verificar e esclarecer os pontos de dados.
Entrevistas e pesquisas primárias
O trabalho primário concentrou-se em conversas com operadoras de telecomunicações, parceiros de infraestrutura, compradores corporativos e participantes de canais para confirmar as divisões de receita de serviços e o ritmo de adoção de 5G e fibra. Para reduzir pontos cegos, as conversas foram equilibradas entre perspectivas comerciais e de consumo, e revisitamos participantes quando o modelo mostrava saltos incomuns em ARPU, adições de assinantes ou mix de serviços.
Distribuição dos respondentes do trabalho de campo da pesquisa primária
| Tipo de empresa | Cargo do respondente |
|---|---|
| Nível superior: 35% | Diretores executivos: 12% |
| Nível intermediário: 50% | Líderes funcionais/de unidade: 38% |
| Empresas menores: 15% | Gerentes: 50% |
Dimensionamento e previsão de mercado
O dimensionamento começa com uma construção top-down, na qual os grupos de receita de serviços são reconstruídos usando os totais reportados pelas operadoras e conciliados com a base de assinantes e a direção de uso em nível de país, sendo então mapeados nos tipos de serviço incluídos. Depois disso, usamos aproximações bottom-up seletivas para verificar cruzadamente os totais, como ARPU amostrado por serviço x base de assinantes, além de verificações de canal sobre adições de banda larga e a migração de pré-pago para pós-pago.
Os principais dados que moldaram o modelo incluem a base de assinantes móveis e a direção da rotatividade, a migração de 4G para 5G, as conexões de banda larga fixa e o progresso da cobertura de fibra, a movimentação do ARPU por serviço móvel e de banda larga, e o momento das mudanças nos planos de preços e a intensidade promocional. Quando as divisões detalhadas não foram divulgadas de forma consistente, tratamos as lacunas por meio de regras de alocação informadas, ancoradas em respostas primárias, e depois verificamos a coerência em relação à estabilidade histórica do mix.
Para a previsão, aplicamos análise de cenários apoiada por uma camada simples de regressão multivariada que relaciona o crescimento da receita de serviços a indicadores de adoção e precificação, como a participação de assinantes 5G, as adições líquidas de banda larga fixa e a tendência implícita de ARPU. A trajetória final de previsão foi ajustada para refletir como especialistas do setor descreveram os limites de monetização no curto prazo e as ações competitivas esperadas.
Validação de dados e ciclo de atualização
A validação é feita por meio de múltiplas passagens, nas quais os resultados do modelo são comparados com sinais independentes, como tendências reportadas de receita de serviços, métricas de assinantes e principais ciclos de capex, e então as inconsistências são revisadas antes da aprovação final. Se surgirem grandes variações, recontatamos os participantes relevantes e reverificamos os dados documentais para garantir que a mudança seja real, e não uma questão de tempo ou classificação.
Os relatórios são atualizados anualmente, e atualizações intermediárias são feitas quando ocorrem eventos materiais, como mudanças de espectro, grandes movimentações tarifárias ou mudanças estruturais no cenário das operadoras. Antes da entrega, um analista realiza uma nova revisão para incorporar as divulgações públicas mais recentes, para que os clientes recebam uma visão atualizada.
Dimensionamento do mercado de telecomunicações da Tailândia pela Mordor Intelligence em comparação com outras estimativas publicadas
É normal observar tamanhos de mercado diferentes para o setor de telecomunicações da Tailândia, pois as fontes nem sempre medem a mesma cesta de serviços, e também tratam o momento e a conversão de moeda de forma diferente. As diferenças também podem surgir de quanto da mídia de consumo, dos complementos de conectividade e dos serviços corporativos é contabilizado como telecomunicações versus gasto digital adjacente.
Algumas cifras publicadas agrupam serviços de telecomunicações com receita de serviços de TV paga e apresentam um total mais uniforme, próximo de um número redondo por vários anos. No modelo da Mordor Intelligence, o total é construído a partir do conjunto de serviços de MNOs de telecomunicações mostrado no escopo do relatório e é mantido separado das consolidações de receita de TV paga, motivo pelo qual a base de referência aparece mais alta do que estimativas que comprimem categorias e suavizam a movimentação anual.
Comparação de referência
| Fonte | Tamanho do mercado | Lacunas na metodologia de pesquisa |
|---|---|---|
| Mordor Intelligence | 15,04 bilhões de USD (2025) | |
| Periódico Comercial A | 10,00 bilhões de USD (2025) | Utiliza uma abordagem que combina telecomunicações e receita de TV paga e, frequentemente, comunica uma taxa anual arredondada, o que pode subestimar os totais exclusivos de telecomunicações e atenuar as mudanças no mix de serviços. |
| Publicação do Setor B | 11,20 bilhões de USD (2029) | Reporta um valor futuro que inclui TV paga, e a taxa de crescimento é aplicada em nível agregado, o que pode diferir de construções em nível de serviço vinculadas à adoção e à movimentação do ARPU. |
A diferença é explicada em grande parte pelo que é contabilizado e por como os totais são projetados para o futuro. Quando o escopo é mantido consistente por tipo de serviço e verificado em relação aos sinais de assinantes e ARPU, o número final se torna mais fácil de rastrear até fatores claros e de reproduzir em atualizações futuras.


Principais Perguntas Respondidas no Relatório
Qual será o tamanho do mercado de MNO de telecomunicações da Tailândia em 2031?
Está previsto para atingir USD 18,57 bilhões até 2031, expandindo a um CAGR de 3,53% a partir de 2026.
Qual tipo de serviço está crescendo mais rapidamente?
Os serviços de IoT e M2M mostram o maior impulso, projetados a um CAGR de 3,72% até 2031.
Quem detém a maior participação entre as operadoras?
A Advanced Info Service capturou cerca de 49% da receita móvel no final de 2024.
Por que os custos de espectro são considerados uma restrição?
As taxas de licença consomem 16% da receita das operadoras, limitando os fundos para a implantação de 5G rural.
Que oportunidade existe para as empresas?
O 5G privado em parques industriais oferece conectividade de baixa latência para automação e cargas de trabalho de IA.
Como o turismo está influenciando a receita?
Os pacotes eSIM para turistas impulsionam o roaming de entrada, com a True cadastrando 65% dos visitantes do primeiro trimestre de 2024.
Página atualizada pela última vez em:


