
Tamanho e Participação do Mercado de MNO de Telecom da Colômbia
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
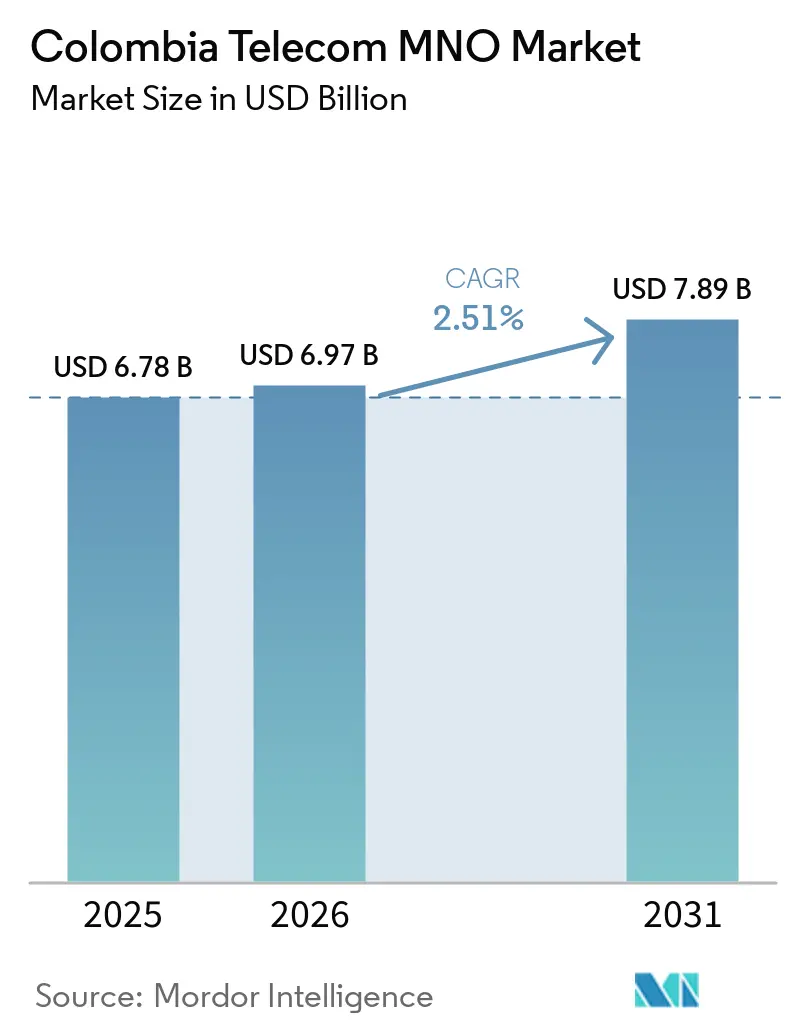
| Tamanho do mercado no ano base (2025) | 6.78 Bilhões de dólares |
| Tamanho do Mercado (2026) | 6.97 Bilhões de dólares |
| Tamanho do Mercado (2031) | 7.89 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 2.51 % |
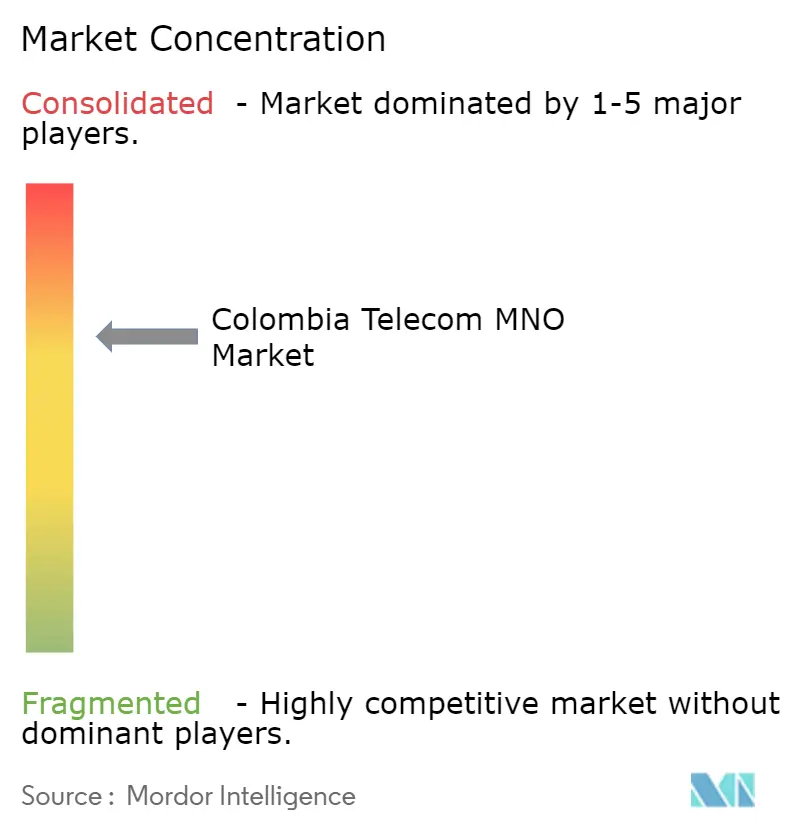
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de MNO de Telecom da Colômbia pela Mordor Intelligence
O tamanho do mercado de MNO de telecom da Colômbia está projetado em USD 6,78 bilhões em 2025, USD 6,97 bilhões em 2026, e deve atingir USD 7,89 bilhões até 2031, crescendo a um CAGR de 2,51% de 2026 a 2031. Investimentos robustos em backhaul de fibra, implantação de espectro 5G e uma orientação para redes privadas de nível empresarial sustentam essa expansão moderada, mesmo com as tarifas de dados ao consumidor permanecendo sob pressão. Os operadores estão direcionando capital para infraestrutura de borda de baixa latência capaz de suportar fatiamento de rede para fabricantes e centros logísticos, uma estratégia que estabiliza as margens diante da desaceleração do ARPU do consumidor. O impulso de consolidação, mais notavelmente a integração da Movistar pela Millicom, cria um concorrente de escala para a Claro e acelera a cobertura rural por meio de infraestrutura compartilhada. As parcerias de backhaul satélite-terrestre, por sua vez, reduzem a lacuna de uso rural ao diminuir os custos de aquisição por assinante em municípios de baixa densidade.
Principais Conclusões do Relatório
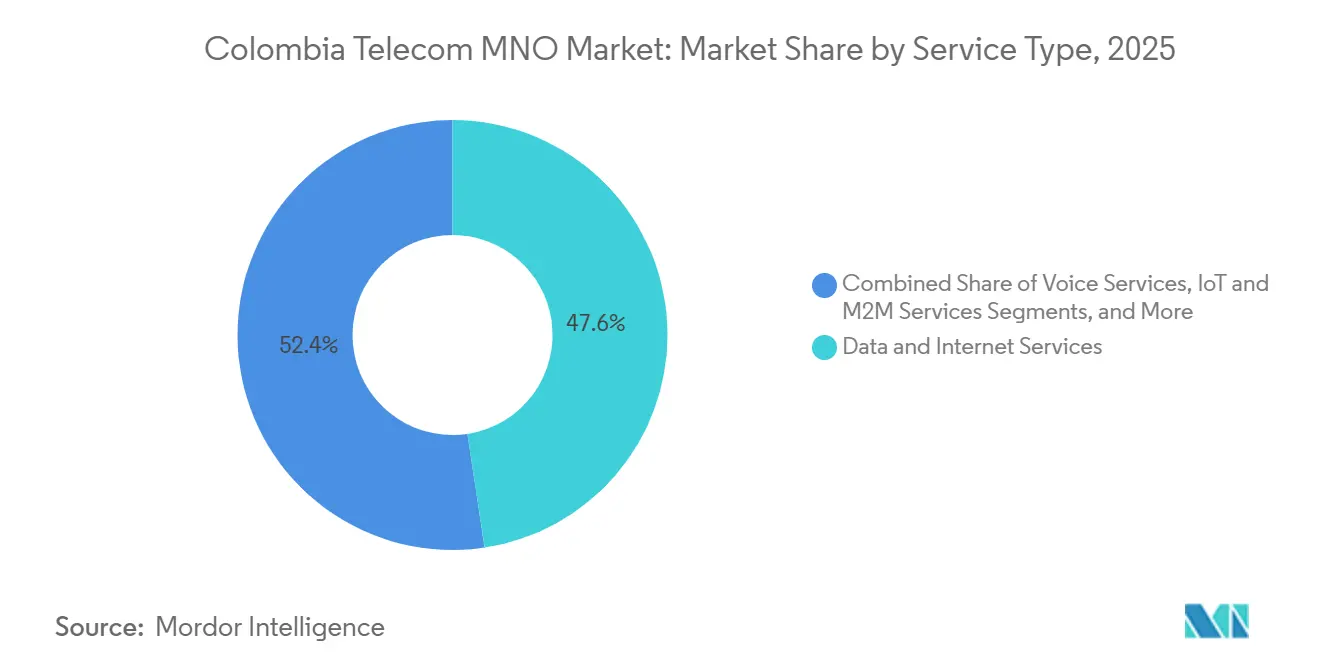
- Por tipo de serviço, os serviços de Dados e Internet lideraram com uma participação de receita de 47,62% do mercado de MNO de telecom da Colômbia em 2025. Os serviços de IoT e M2M têm previsão de expansão a um CAGR de 2,89% até 2031, o crescimento mais rápido entre todas as categorias de serviço.
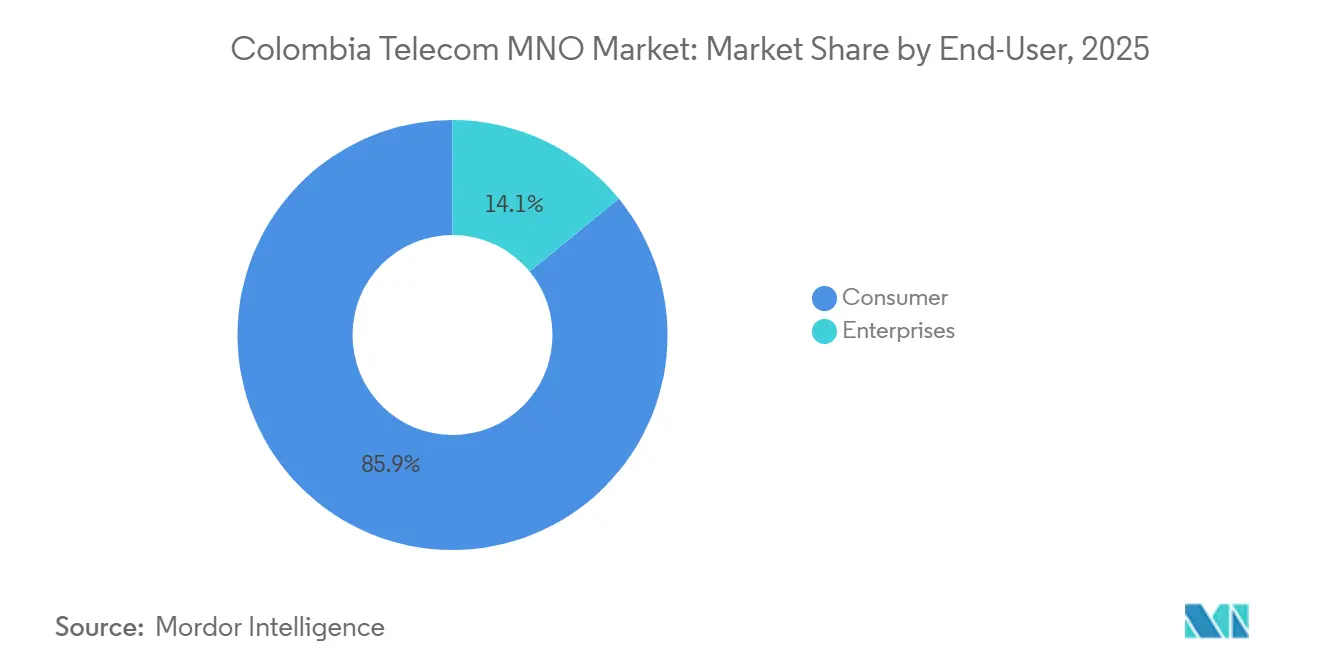
- Por usuário final, os assinantes consumidores capturaram 85,94% da receita de 2025, enquanto o segmento empresarial tem projeção de crescimento a um CAGR de 3,21% até 2031.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Perspectivas do Mercado de MNO de Telecom da Colômbia
Análise de Impacto dos Fatores Impulsionadores*
| Fator Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Horizonte de Impacto |
|---|---|---|---|
| Implantação de Espectro 5G Pós-Leilão Acelerando a Digitalização Empresarial | +0.6% | Nacional, Ganhos Iniciais em Bogotá, Medellín, Cali, Barranquilla | Médio Prazo (2–4 Anos) |
| Expansão Rápida de FTTH em Cidades Secundárias por Operadores de Nível 1 | +0.5% | Cundinamarca, Atlántico, Valle del Cauca | Médio Prazo (2–4 Anos) |
| Aumento de Domicílios Exclusivamente Móveis Impulsionando o ARPU Sem Fio | +0.4% | Áreas Urbanas e Periurbanas | Curto Prazo (≤ 2 Anos) |
| Acordos de Compartilhamento de Rede entre Operadoras Reduzindo o Capex de Cobertura Rural | +0.3% | Amazonas, Guainía, Chocó | Longo Prazo (≥ 4 Anos) |
| Monetização de API via GSMA Open Gateway Desbloqueando Novos Fluxos de Receita B2B | +0.2% | Clusters Empresariais em Todo o País | Médio Prazo (2–4 Anos) |
| Acordos de Backhaul via Satélite Viabilizando Cobertura Remota Acessível | +0.2% | Regiões Remotas de Floresta Tropical | Longo Prazo (≥ 4 Anos) |
| Fonte: Mordor Intelligence | |||
Implantação de Espectro 5G Pós-Leilão Acelerando a Digitalização Empresarial
A alocação de frequências de 3,5 GHz em dezembro de 2023 concedeu aos operadores 200 MHz de espectro contíguo, permitindo que redes 5G não autônomas cobrissem mais de 50 cidades no início de 2025. Os 1.600 sites 5G ativos da Claro já atendem 5 milhões de usuários, mas o ganho estratégico vem de fatias industriais que garantem latência inferior a 20 ms para robótica e monitoramento logístico em tempo real.[1]Comunicados de Imprensa da Claro Colombia, "Atualizações de Implantação 5G," claro.com.co Fabricantes em Cundinamarca assinaram contratos de rede privada plurianuais com preços de três a cinco vezes o ARPU do consumidor, transformando o espectro em um insumo B2B premium.[2]Relações com Investidores da América Móvil, "Informações Financeiras," americamovil.com Os limites regulatórios de qualidade de serviço emitidos pela CRC protegem esses segmentos verticais da diluição de capacidade. À medida que mais nós de borda de baixa latência são lançados, o mercado de MNO de telecom da Colômbia ganha um motor de receita empresarial recorrente.
Expansão Rápida de FTTH em Cidades Secundárias por Operadores de Nível 1
A fibra superou o cabo como tecnologia de linha fixa dominante em 2024, e as operadoras de nível 1 estenderam a cobertura gigabit para cidades de médio porte como Barranquilla e Pasto. O investimento de COP 30 bilhões (USD 7,7 milhões) da Claro em Barranquilla durante 2025 instalou 503 km de nova fibra, entregando velocidades simétricas que atendem trabalhadores remotos e PMEs. Os pacotes combinados de fibra e móvel reduzem a rotatividade e descarregam o tráfego residencial de alto volume do espectro móvel, liberando capacidade 4G e 5G para IoT. As regras de arrendamento de fibra escura do MinTIC aceleram ainda mais o alcance ao permitir que provedores regionais de internet utilizem as redes de backbone das operadoras de nível 1.[3]MinTIC, "Programas de Conectividade," mintic.gov.co Essas estratégias convergentes elevam os tetos de dados domésticos e aumentam o ARPU combinado, sustentando o crescimento da receita do mercado de MNO de telecom da Colômbia.
Aumento de Domicílios Exclusivamente Móveis Impulsionando o ARPU Sem Fio
Cerca de 35-40% dos domicílios urbanos abandonaram a banda larga fixa em 2025 e migraram para planos móveis ilimitados escalonados que incluem franquias de uso justo de 100 GB a 200 GB. Esses assinantes consomem até 70% mais dados do que usuários de serviço duplo, expandindo o ARPU sem fio mesmo com a inflação pesando sobre os gastos discricionários.[4]Banco de la República, "Relatório de Política Monetária e Inflação," banrep.gov.co Os operadores responderam com pontos de preço diferenciados, capturando margens premium sem alienar os segmentos pré-pagos. A CRC acompanha as tendências de substituição trimestralmente para evitar o acúmulo de capacidade que poderia inflar as tarifas. O fenômeno fortalece a diversidade de receita e protege o mercado de MNO de telecom da Colômbia contra a erosão da linha fixa.
Acordos de Compartilhamento de Rede entre Operadoras Reduzindo o Capex de Cobertura Rural
A joint venture da Tigo e da Movistar reúne 1.500 torres rurais e reduz o capex por site em até 50%. O licenciamento ambiental compartilhado encurta os ciclos de implantação para seis meses, e os equipamentos de rádio combinados reduzem à metade os custos de energia em sites de baixa carga. O modelo se destaca em Amazonas e Guainía, onde a densidade de assinantes é inferior a 10 usuários/km². A Claro prefere a rota de backhaul via Starlink, mas a CRC permite ambas as estratégias desde que as marcas de varejo permaneçam distintas. A menor intensidade de capital permite que os operadores redirecionem as economias para a densificação 5G urbana, sustentando a qualidade do serviço e a rentabilidade do mercado de MNO de telecom da Colômbia.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Horizonte de Impacto |
|---|---|---|---|
| Desaceleração Macroeconômica Comprimindo os Gastos Discricionários com Dados | -0.4% | Nacional | Curto Prazo (≤ 2 Anos) |
| Altos Custos de Aluguel de Torres e Energia Pressionando as Margens de EBITDA | -0.3% | Nacional, Agudo em Áreas Remotas | Médio Prazo (2–4 Anos) |
| Lacuna de Uso Rural Persistentemente Alta Apesar da Cobertura Nacional | -0.2% | Amazonas, Guainía, Chocó | Longo Prazo (≥ 4 Anos) |
| Desafios Jurídicos sobre Dominância de Mercado por Incumbentes Atrasando a Consolidação de Rede | -0.2% | Processos Regulatórios em Todo o País | Médio Prazo (2–4 Anos) |
| Fonte: Mordor Intelligence | |||
Desaceleração Macroeconômica Comprimindo os Gastos Discricionários com Dados
O crescimento do PIB desacelerou para 2,5-2,8% em 2025-2026, enquanto a inflação permaneceu acima de 5%, levando o banco central a manter sua taxa de política em 9,25%. As recargas pré-pagas caíram 5-7% em termos anuais no início de 2025, à medida que os domicílios priorizaram itens essenciais em detrimento de pacotes de dados maiores. As restrições fiscais limitam os subsídios de serviço universal, transferindo inteiramente para os operadores o ônus da cobertura rural. A pressão limita o ARPU de curto prazo e reduz em 0,4 pontos percentuais o CAGR previsto para o mercado de MNO de telecom da Colômbia.
Altos Custos de Aluguel de Torres e Energia Pressionando as Margens de EBITDA
As despesas com energia e arrendamento absorvem atualmente quase um terço do OPEX móvel, com a volatilidade do diesel inflacionando os custos de sites remotos. As towercos indexaram os aluguéis à inflação, elevando os escalonadores anuais de arrendamento para 5-8%. As operadoras estão modernizando 1.500-2.000 sites com energia solar e baterias, mas o retorno do investimento se estende a quatro anos. A SBA Communications vendeu 206 torres em 2024, evidenciando a fuga de capital de um ambiente de arrendamento desfavorável. Os elevados custos operacionais reduzem em 0,3 pontos percentuais as previsões de CAGR para o mercado de MNO de telecom da Colômbia.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Serviço: IoT Empresarial Supera o Crescimento de Dados ao Consumidor
Os serviços de Dados e Internet entregaram 47,62% da receita de 2025, ancorando a liderança em participação de mercado de MNO de telecom da Colômbia no nível de categoria. O crescimento, no entanto, está desacelerando à medida que o consumo médio de smartphones se aproxima de 10 GB/mês e a concorrência de preços se intensifica. Em contrapartida, as conexões de IoT e M2M estão escalando a um CAGR de 2,89%, impulsionadas por telemática logística e sensores de agricultura de precisão que requerem conectividade garantida de baixa largura de banda. As fatias de LTE privado dentro de plantas automotivas em Cundinamarca são precificadas com prêmios de três a cinco vezes o ARPU do consumidor, um potencializador de margem para os operadores. O SMS e a voz por comutação de circuitos continuam em recuo gerenciado à medida que os aplicativos OTT dominam, enquanto o PayTV e o vídeo OTT em pacote contribuem com uma participação estável de um dígito médio, apesar do arrasto dos custos de conteúdo. Ao longo do horizonte de previsão, os operadores encerrarão as bandas 2G e 3G, forçando os dispositivos M2M legados a migrar para NB-IoT; o ciclo de atualização ampliará o tamanho do mercado de MNO de telecom da Colômbia para serviços de IoT.
As perspectivas de crescimento favorecem os segmentos centrados em máquinas porque o refarming de espectro e o fatiamento de rede permitem SLAs diferenciados inalcançáveis no nível de internet ao consumidor de melhor esforço. As isenções regulatórias que liberam os SIMs de IoT das obrigações de divulgação de proteção ao consumidor encurtam os ciclos de vendas empresariais e suportam ativações mais rápidas. À medida que os núcleos 5G SA são lançados a partir de 2027, a comunicação ultra-confiável de baixa latência abrirá segmentos verticais adicionais, como caminhões de mineração autônomos em Antioquia. Coletivamente, essas dinâmicas deslocam a composição da receita para contratos empresariais de alta fidelização, ampliando a parcela recorrente do mercado de MNO de telecom da Colômbia.


Por Usuário Final: Margens Empresariais Superam o Volume do Consumidor
As linhas de consumidores representaram 85,94% da receita de 2025, mas a penetração já supera 130% da população, limitando a adição de novos assinantes. As empresas, embora menores em volume, têm previsão de crescimento de 3,21% até 2031 à medida que IoT, fatiamento de rede e monetização de API se consolidam. As instituições financeiras agora incorporam APIs de Verificação de Número da operadora nos fluxos de integração, pagando taxas por transação que carregam 90% de margens brutas. As empresas de logística estão substituindo rastreadores GPS via satélite por etiquetas NB-IoT que custam um décimo do valor e se integram perfeitamente ao faturamento da operadora, elevando o tamanho do mercado de MNO de telecom da Colômbia para contratos empresariais.
No lado do consumidor, os domicílios exclusivamente móveis estão impulsionando o tráfego e compensando parcialmente a suavidade dos gastos pré-pagos. Os planos ilimitados ancorados em faixas de 100 GB segmentam clientes de maior valor sem alienar usuários sensíveis ao preço. No entanto, a concorrência de quatro operadores baseados em infraestrutura comprime o crescimento do ARPU nominal. A supervisão regulatória garante a proteção do excedente do consumidor, mesmo enquanto os operadores buscam margens empresariais mais elevadas. A curva de demanda de dupla velocidade manterá o crescimento combinado modesto, mas estável, preservando um perfil de fluxo de caixa sustentável em todo o mercado de MNO de telecom da Colômbia.
Análise Geográfica
A topografia acidentada da Colômbia fragmenta a economia das redes, tornando a estratégia regional fundamental. Bogotá e Medellín respondem por aproximadamente 45% da receita móvel, graças à alta densidade populacional e aos clusters corporativos que favorecem a monetização do 5G. Cidades secundárias como Cali e Barranquilla são seguidoras rápidas: a Claro Colombia investiu COP 30 bilhões (USD 7,7 milhões) na expansão de fibra em Barranquilla em 2025, ampliando a adoção de serviços convergentes e elevando a participação de mercado local das operadoras de rede móvel de telecomunicações da Colômbia em pacotes fixo-móvel para mais de 60%.
Em contraste, departamentos remotos como Amazonas e Guainía registram 96% de cobertura populacional, mas apenas 65-70% de uso ativo de internet, refletindo barreiras de acessibilidade econômica. A constelação O3b mPOWER da SES agora realiza o backhaul de tráfego de microcélulas que atendem menos de 100 assinantes, reduzindo o custo por usuário rural em 30-40%. O programa Centros Digitales Wi-Fi do MinTIC ancora a demanda por torres de telecomunicações, mas alcança apenas 3% dos residentes, de modo que as operadoras dependem de sites compartilhados para maximizar o capex escasso.
Valle del Cauca e Antioquia apresentam um terceiro arquétipo, no qual o agronegócio orientado à exportação implanta redes densas de sensores para monitoramento de umidade do solo e controle de pragas. Esses segmentos verticais elevam a penetração de IoT muito acima da média nacional, expandindo o tamanho do mercado de operadoras de rede móvel de telecomunicações da Colômbia nos corredores empresariais. O espectro é abundante nessas regiões porque a carga de consumo é moderada, permitindo que as operadoras pilotem fatias de 5G autônomo para drones autônomos sem congestionar o tráfego de varejo. O mosaico geográfico exige que as operadoras equilibrem três estratégias — densificação urbana, cobertura rural compartilhada e IoT específico por segmento vertical — para capturar o crescimento de pilha completa.
Panorama regulatório
O mercado móvel colombiano é supervisionado principalmente pela Comisión de Regulación de Comunicaciones (CRC), com a fiscalização da concorrência a cargo da Superintendencia de Industria y Comercio (SIC) e a política setorial e a gestão do espectro liderados pelo MinTIC. Após a atribuição da faixa de 3,5 GHz em dezembro de 2023, que sustentou a implantação nacional do 5G, a abordagem regulatória em 2025-2026 tem equilibrado medidas pró-investimento com um monitoramento de conduta mais rigoroso, incluindo iniciativas da CRC para modernizar as regras do mercado móvel e fortalecer a supervisão preventiva de preços efetivos, descontos e comportamento de portabilidade.
Em 2026, ações da CRC, como a Resolução CRC 8183, introduziram grandes cortes nas tarifas de atacado regulamentadas, incluindo reduções acentuadas para SMS e reduções significativas para voz e dados. O objetivo é manter a concorrência no mercado de varejo e reduzir as barreiras para MVNOs e players menores. Ao mesmo tempo, a aprovação pela SIC da integração Tigo-Movistar, com condições referenciadas no contexto do relatório, incluindo obrigações de acesso no atacado e limites de tarifas empresariais, reforçou salvaguardas ex ante ao permitir que a consolidação avançasse sob remédios comportamentais destinados a limitar efeitos coordenados e preservar a pressão competitiva sobre as tarifas de varejo.
Cenário Competitivo
A Claro mantém 50,4% do total de assinantes móveis e 68,7% da base 5G nascente, mas a concentração estrutural está diminuindo à medida que a Millicom concluiu sua aquisição de USD 214,4 milhões da Movistar em fevereiro de 2026. A combinação Tigo-Movistar controlará aproximadamente 35-40% das linhas de assinantes, criando um rival de escala capaz de desafiar a Claro em profundidade de espectro e penetração rural. A SIC condicionou o negócio ao acesso MVNO por atacado e tetos de tarifas empresariais, garantindo a persistência da concorrência a jusante.
A reestruturação da WOM em janeiro de 2025 sob a SUR Holdings preservou um quarto operador baseado em infraestrutura, um freio crítico ao potencial de precificação de duopólio em zonas periurbanas. Seu período de carência de três anos sobre as taxas de espectro desvia caixa para a expansão de rede em corredores mal atendidos. A diferenciação estratégica agora se concentra em pilhas de IoT empresarial, expansão de fibra gigabit e monetização de API via GSMA Open Gateway, todos prometendo elevação de margem não correlacionada com o volume de assinantes consumidores. A Claro registrou 47 patentes de computação de borda em 2024-2025, sinalizando uma orientação para 5G privado e análises de baixa latência que os concorrentes menores podem ter dificuldade em replicar.
A economia das torres permanece um ponto de atrito. Os escalonadores de arrendamento e os altos custos de diesel corroem o EBITDA, levando as operadoras a sair de sites não essenciais ou a modernizar com energias renováveis. A saída da SBA Communications em 2024 ilustra a cautela dos investidores. Os operadores respondem com construções rurais conjuntas e densificação urbana seletiva, equilibrando a disciplina de capex com os mandatos de qualidade de serviço. O resultado líquido é um campo competitivo tripolar onde a Claro guarda a incumbência, a nova entidade Tigo-Movistar escala pacotes convergentes e a WOM atua como disruptora de preços em bolsões pré-pagos de alta rotatividade, moldando coletivamente a trajetória do mercado de MNO de telecom da Colômbia.
Líderes do Setor de MNO de Telecom da Colômbia
Claro Colombia
Movistar Colombia
Tigo Colombia
WOM Colombia
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica

Oportunidades de mercado e perspectivas futuras
Está surgindo uma abertura mais clara em torno da concorrência habilitada pelo atacado e da monetização B2B. Os cortes de tarifas de atacado da CRC em 2026, juntamente com a supervisão ex ante contínua, oferecem uma base mais previsível para a expansão de MVNOs e para ofertas empresariais de nicho que dependem de acesso obrigatório em vez de implantações de rede em escala total. A integração Tigo-Movistar, condicionada pela SIC, também aumenta o papel dos produtos de atacado e dos termos empresariais, à medida que a entidade fusionada e os concorrentes equilibram benefícios de escala com restrições que mantêm opções de mercado de varejo disponíveis para casos de uso em fintech, varejo e logística que monetizam a verificação de números e outras APIs de operadoras.
Os programas de 5G e conectividade rural adicionam outro canal de curto prazo ligado à cobertura e capacidade monetizáveis. Divulgações governamentais e de operadoras citadas nas evidências indicam que a implantação do 5G abrange 184 municípios e alcança cerca de 70% da população, com cerca de 7 milhões de usuários no início de 2026. Isso amplia a base endereçável para substituição por wireless fixo, slices empresariais de baixa latência e backhaul de IoT além das maiores metrópoles. O foco do MinTIC em fechar a lacuna de uso rural, juntamente com disposições de compartilhamento de infraestrutura e iniciativas de dados de infraestrutura georreferenciada mencionadas pela CRC, apoia construções rurais mais econômicas e cria espaço para modelos de backhaul satélite-terrestre e RAN compartilhada já utilizados em departamentos de baixa densidade.
Desenvolvimentos recentes do setor
- Julho de 2026: A Claro expande sua rede 5G para 15 cidades adicionais, atingindo um total de 78 cidades e municípios em todo o país. A expansão aumenta a capacidade e a cobertura, fortalecendo a presença nacional de 5G da Claro. O alcance geográfico mais amplo melhora as opções de conectividade empresarial e pode pressionar os concorrentes a acelerar suas próprias implantações rurais.
- Junho de 2026: A Claro Colômbia expandiu sua rede 5G para 63 municípios com 2.300 estações-base ativas. Essa expansão direta da cobertura 5G amplia a capacidade da operadora em mercados-chave e melhora a confiabilidade da rede para usuários empresariais e consumidores. O acréscimo de capacidade fortalece a liderança da Claro em 5G e serviços empresariais, pressionando os concorrentes em capacidade e alcance rural.
- Abril de 2026: A Millicom concluiu a aquisição da participação remanescente do governo colombiano na Movistar por cerca de US$ 240 milhões. O negócio expande a presença da Millicom e consolida os ativos da Movistar sob o controle da Millicom. Acelera a consolidação, ampliando o controle da Millicom e potenciais oportunidades de venda cruzada e sinergia de custos frente à Claro.


Estrutura da metodologia de pesquisa e escopo do relatório
Definição e Cobertura do Mercado
Para esta metodologia, o mercado de telecomunicações da Colômbia é dimensionado como o valor dos serviços vendidos pelas operadoras de rede móvel na Colômbia, capturado como receitas recorrentes e baseadas em uso de serviços de telecomunicações em USD para o período de estudo.
Exclusões do escopo: O modelo não contabiliza vendas de dispositivos, locação pura de infraestrutura, projetos de integração de sistemas ou receitas de aplicativos digitais over-the-top que estejam fora do faturamento de serviços de telecomunicações das operadoras.
Visão Geral da Segmentação
- Receita Total de Telecom e ARPU
- Tipo de Serviço
- Serviços de Voz
- Serviços de Dados e Internet
- Serviços de Mensagens
- Serviços de IoT e M2M
- Serviços de OTT e PayTV
- Outros Serviços (VAS, Serviços de Roaming e Internacionais, Serviços Empresariais e por Atacado, etc.)
- Usuário Final
- Empresas
- Consumidor
Fontes de Dados, Dimensionamento de Mercado e Validação
Pesquisa Documental
A pesquisa documental foi utilizada para estabelecer a base factual da demanda por serviços de telecomunicações na Colômbia e para manter as premissas ancoradas em sinais públicos que se atualizam regularmente. Foram referenciadas publicações oficiais sobre linhas de acesso de assinantes, tráfego e receitas por nível de serviço, e essas tendências foram alinhadas com indicadores macroeconômicos que refletem o movimento de consumo e precificação.
Os insumos típicos vieram de fontes públicas como boletins estatísticos da Colombia TIC (MinTIC), relatórios setoriais da CRC compartilhados por meio de portais oficiais e resultados da conta satélite do DANE para a atividade de telecomunicações, seguidos de indicadores de conectividade da UIT e revisões de política e conectividade da OCDE para o contexto da estrutura de mercado. Paralelamente, foram analisados relatórios anuais e apresentações para investidores das operadoras, cobertura jornalística de fontes confiáveis e assinaturas pagas seletivas para dados financeiros e de inteligência de empresas, notícias e finanças, além de bases de dados de patentes quando relevantes para a direção tecnológica. Esses exemplos não são exaustivos, e outras fontes públicas também foram utilizadas para coleta de dados, validação e esclarecimento.
Entrevistas Primárias e Pesquisas
O trabalho primário foi utilizado para testar o que os números publicados não explicam completamente, especialmente em relação ao movimento tarifário, padrões de churn, cronograma de expansão de rede e intensidade da demanda empresarial. Foram realizadas conversas com uma combinação de líderes do lado das operadoras, contatos de canais e revendedores, e compradores empresariais de telecomunicações nas principais cidades e regiões secundárias, de modo que as premissas de volume e precificação pudessem ser testadas sob pressão antes da finalização do modelo.
Distribuição dos respondentes do trabalho de campo de pesquisa primária
| Tipo de empresa | Cargo do respondente |
|---|---|
| Nível superior: 26% | CXOs: 12% |
| Nível intermediário: 57% | Líderes funcionais/de unidade: 37% |
| Participantes menores: 17% | Gerentes: 51% |
Dimensionamento de Mercado e Previsão
O dimensionamento começou com uma reconstrução top-down dos pools de receita de serviços das operadoras para a Colômbia, onde as tendências de assinantes e acesso, o crescimento do uso e a direção tarifária foram utilizados para reconstruir o gasto endereçável ao longo do tempo. Para manter os totais realistas, os resultados foram então verificados por meio de aproximações bottom-up seletivas, como ARPU amostrado por categoria de serviço multiplicado pelas bases de assinantes ativos, além de verificações de canal sobre a composição pré-pago versus pós-pago e padrões de contratos empresariais.
Os principais insumos do modelo incluíram variações na base de assinantes móveis, adoção de smartphones e planos de dados, crescimento do tráfego de dados móveis, cronograma de migração do 4G para o 5G e progressão do ARPU por principais tipos de serviço. Quando uma variável não era publicada de forma consistente para todos os anos, as lacunas foram tratadas por meio de pontes de tendência curtas apoiadas por insumos de especialistas, e a premissa só era mantida se correspondesse a pelo menos um sinal independente, como crescimento de tráfego ou movimento de linhas de acesso.
Para as previsões, baseamo-nos principalmente na análise de cenários, uma vez que a pressão sobre preços, os lançamentos de espectro e as ações competitivas podem alterar os resultados rapidamente. Um caso base foi construído primeiro, e em seguida os casos de alta e de baixa foram utilizados para confirmar que a previsão final permanecia dentro dos intervalos que os participantes do setor descreveram como viáveis.
Ciclo de Validação e Atualização de Dados
Os resultados do modelo foram validados por meio de verificações de consistência que comparam a receita implícita por usuário, o preço implícito por GB e as tendências de composição de serviços com indicadores públicos independentes e com o que os entrevistados descreveram em termos comerciais simples. Os valores discrepantes foram sinalizados, revisados e corrigidos por meio de premissas revisadas ou explicados por eventos pontuais, como migrações de planos ou alterações de relatórios.
Antes da aprovação final, um segundo analista revisa a lógica do modelo, a cadeia de cálculo e os movimentos ano a ano para garantir que não haja saltos ocultos. Os relatórios são atualizados anualmente, e atualizações intermediárias são realizadas quando ocorrem eventos relevantes, como concessões de espectro, grandes mudanças de precificação ou movimentos de consolidação. Imediatamente antes da entrega, uma revisão final é concluída para que os clientes recebam a visão mais atual disponível naquele momento.
Tamanho do Mercado de Telecomunicações da Colômbia da Mordor Intelligence Comparado com Outras Estimativas Publicadas
Os valores de mercado publicados para as telecomunicações da Colômbia podem parecer muito distantes entre si porque as fontes nem sempre medem o mesmo pool de receitas, e também diferem na forma como convertem moedas e definem o ano base. Também é comum observar tratamentos diferentes de serviços adjacentes, o que pode alterar o total mesmo quando a cobertura geográfica é a mesma.
O principal fator de divergência aqui é o escopo. Algumas publicações abordam o setor de telecomunicações completo, que pode incluir receitas de TV paga e radiodifusão, enquanto outras se restringem às receitas de serviços das operadoras móveis. Outro fator é o ano utilizado para comparação, uma vez que uma estimativa expressa em moeda local para 2023 ou 2024 pode variar quando convertida para USD usando uma taxa média diferente ou ajuste de inflação, e o mesmo valor pode ser projetado para frente com uma perspectiva mais agressiva ou conservadora. Essas diferenças explicam por que a construção de receita exclusiva de operadoras de rede móvel e o total de receitas do setor não se alinham de forma direta — uma escolha aplicada pela Mordor Intelligence.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | USD 6,78 bilhões (2025) | |
| Resumo do Regulador do Setor A | USD 6,50 bilhões (2023) | Utiliza receitas do setor de telecomunicações que incluem linhas de serviço adicionais, como TV paga e radiodifusão, e o valor em USD depende do momento e da taxa de conversão utilizados para COP em USD naquele ano. |
| Relatório Governamental do Setor B | USD 7,60 bilhões (2024) | Reporta as receitas totais do setor de telecomunicações em moeda local para 2024, que podem estar acima de um escopo exclusivo de operadoras de rede móvel e também podem variar quando os totais ajustados pela inflação são convertidos para USD usando uma média anual diferente. |
A comparação mostra que a diferença é explicada principalmente pelo que é contabilizado, e não por divergências sobre a direção da demanda. Ao manter o escopo vinculado às receitas de serviços das operadoras móveis e verificar o ARPU implícito e o uso em relação aos sinais de acesso e tráfego, o valor final permanece rastreável a insumos claros que podem ser reavaliados quando novos dados públicos forem divulgados.


Principais Perguntas Respondidas no Relatório
Qual Será o Tamanho do Pool de Receita dos Operadores de Rede Móvel da Colômbia em 2031?
As previsões apontam para USD 7,89 bilhões, refletindo um CAGR de 2,51% a partir de 2026.
Qual Linha de Serviço Deve Crescer Mais Rapidamente nos Próximos Cinco Anos?
Conexões de IoT e M2M, expandindo a um CAGR de 2,89% com a crescente adoção industrial.
Qual é a Participação de Assinantes da Claro no Segmento 5G Nascente?
Aproximadamente 68,7% da base inicial de usuários 5G da Colômbia em janeiro de 2026.
Como a Aquisição da Movistar pela Millicom Afetará a Dinâmica Competitiva?
A entidade combinada Tigo-Movistar controlará 35-40% das linhas, criando um rival de escala que desafia a liderança da Claro enquanto mantém a concorrência de infraestrutura com quatro operadores.
Qual é a Maior Pressão de Custo Imediata sobre os Operadores Colombianos?
O escalonamento dos arrendamentos de torres e os custos de energia, que juntos absorvem quase um terço das despesas operacionais.
Por Que a Lacuna de Uso Rural Ainda é Grande Apesar da Cobertura Quase Universal?
Restrições de acessibilidade e baixo letramento digital significam que apenas 65-70% dos residentes rurais usam ativamente a internet móvel, mesmo que os sinais 4G alcancem 96% da população.
Página atualizada pela última vez em:


