
Tamanho e Participação do Mercado de MNO de Telecomunicações da Nova Zelândia
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
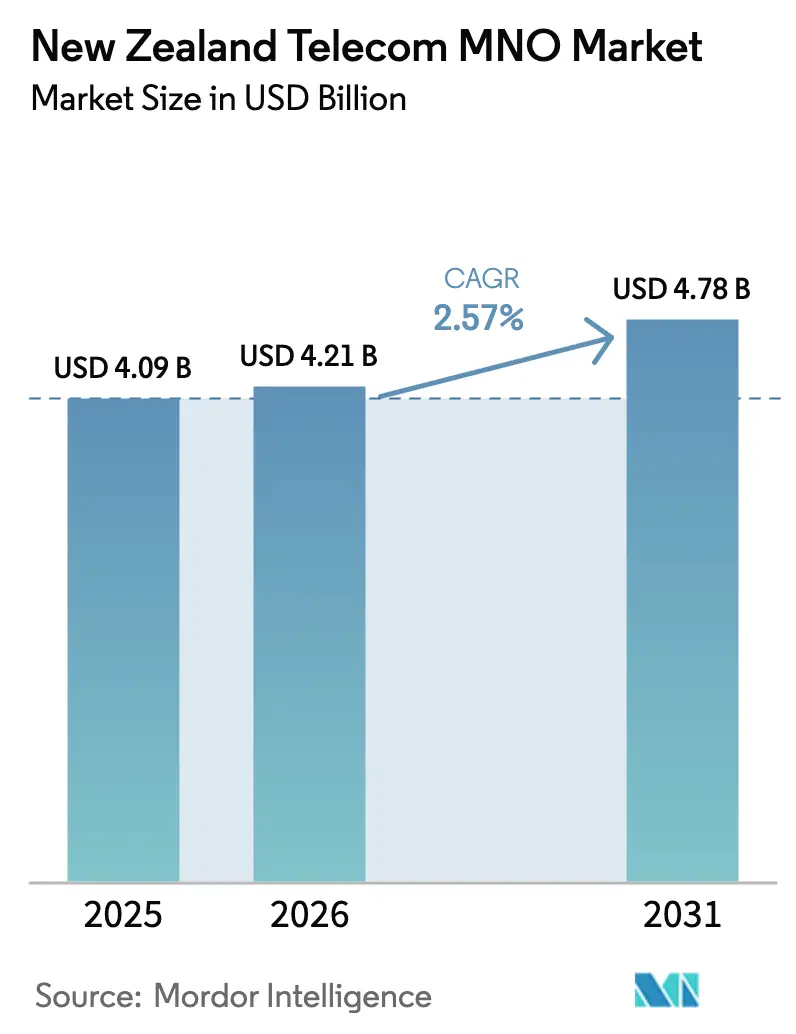
| Tamanho do mercado no ano base (2025) | 4.09 Bilhões de dólares |
| Tamanho do Mercado (2026) | 4.21 Bilhões de dólares |
| Tamanho do Mercado (2031) | 4.78 Bilhões de dólares |
| Growth Rate (2026 - 2031) | 2.57 % |
| Concentração do Mercado | Alto |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de MNO de Telecomunicações da Nova Zelândia por Mordor Intelligence
O tamanho do mercado de MNO de telecomunicações da Nova Zelândia está projetado para expandir de USD 4,09 bilhões em 2025 e USD 4,21 bilhões em 2026 para USD 4,78 bilhões até 2031, registrando um CAGR de 2,57% entre 2026 e 2031. Durante este horizonte, o mercado de MNO de telecomunicações da Nova Zelândia está se reorientando da voz para fluxos de receita centrados em dados à medida que os núcleos autônomos (SA) de 5G atingem escala comercial. Os operadores incumbentes estão concentrando investimentos em fatiamento de rede, serviços de latência ultrabaixa e infraestrutura de computação de borda para que possam precificar além dos gigabytes comoditizados. Os mandatos de atacado estão reduzindo as barreiras para operadores de rede virtual móvel (MVNOs), uma mudança que fomenta nichos para novos entrantes e aumenta a pressão sobre a precificação legada. Enquanto isso, o backhaul resiliente fornecido por nova capacidade submarina está atraindo nós de nuvem para o território nacional, impulsionando a adoção empresarial de modelos de implantação híbrida. Essas forças confirmam que o mercado de MNO de telecomunicações da Nova Zelândia está entrando em um período em que as capacidades de plataforma, e não as adições de assinantes, definem a vantagem competitiva.
Principais Conclusões do Relatório
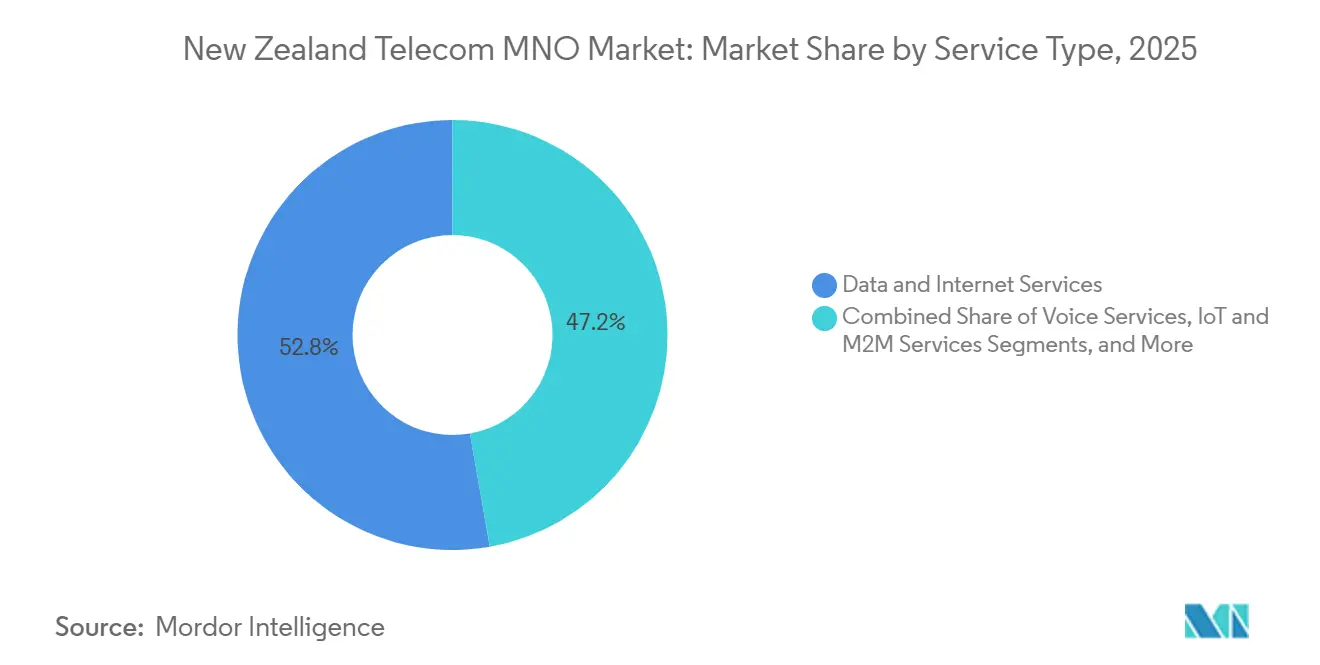
- Por tipo de serviço, os Serviços de Dados e Internet lideraram com 52,78% de participação na receita em 2025, enquanto os Serviços de IoT e M2M estão projetados para expandir a um CAGR de 2,89% até 2031.
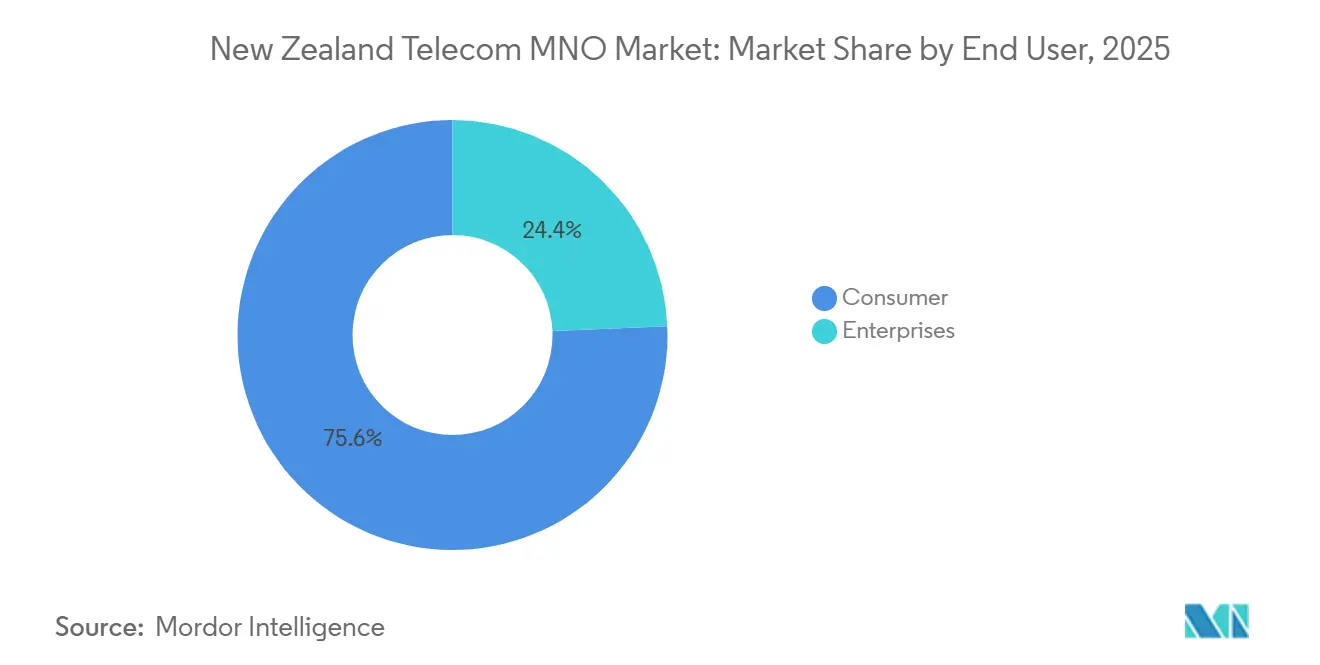
- Por usuário final, as contas de Consumidor detinham 75,64% da participação no mercado de MNO de telecomunicações da Nova Zelândia em 2025, enquanto o segmento Empresarial está previsto para avançar a um CAGR de 3,04% até 2031.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Perspectivas do Mercado de MNO de Telecomunicações da Nova Zelândia
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Implantações do Núcleo Autônomo 5G Comercial Aceleram Casos de Uso Empresariais | +0.6% | Auckland, Wellington, Christchurch | Médio Prazo (2–4 Anos) |
| Conclusão da Fase 2 da Iniciativa de Banda Larga Rural Impulsiona a Cobertura | +0.4% | Northland, Waikato, Bay of Plenty, Southland | Curto Prazo (≤ 2 Anos) |
| Aumento nas Implantações de IoT em Agrotecnologia para Gestão de Rebanhos e Pastagens | +0.5% | Waikato, Taranaki, Planícies de Canterbury | Médio Prazo (2–4 Anos) |
| Novos Cabos Submarinos Transpacíficos Reduzem os Custos de Trânsito IP Internacional | +0.3% | Nacional, Nós de Borda em Auckland e Wellington | Longo Prazo (≥ 4 Anos) |
| Adoção Rápida de SD-WAN Seguro e Serviços de Borda por PMEs | +0.4% | Distritos Comerciais de Auckland e Wellington | Curto Prazo (≤ 2 Anos) |
| Financiamento Governamental para Resiliência Climática em Soluções de Conectividade Remota | +0.3% | East Cape, West Coast, Fiordland | Médio Prazo (2–4 Anos) |
| Fonte: Mordor Intelligence | |||
Implantações do Núcleo Autônomo 5G Comercial Aceleram Casos de Uso Empresariais
A decisão da Spark de construir seu núcleo SA de 5G com a Ericsson posiciona o operador para garantir latência e isolar fatias de tráfego para fábricas, portos e pátios logísticos. A CentrePort Wellington, o primeiro site privado de 5G da Nova Zelândia, ilustra o valor dessa arquitetura ao orquestrar transportadores de cavalete automatizados em 42 ha enquanto mantém o tráfego de controle nas instalações.[1]CentrePort, "Implantação de Rede 5G Privada no Porto de Wellington," centreport.co.nz Os núcleos SA separam os planos de controle e de usuário, reduzindo a latência de ida e volta em até 40% e habilitando fluxos de trabalho de manutenção com realidade aumentada em tempo real. A One NZ complementa essa capacidade com uma rede autocurativa que redireciona o tráfego durante cortes de fibra, provando que a automação pode conter os custos operacionais enquanto protege os objetivos de nível de serviço empresarial. Coletivamente, essas iniciativas reforçam por que as funções avançadas de núcleo estão se tornando o produto âncora no mercado de MNO de telecomunicações da Nova Zelândia, em vez da cobertura de rádio de última milha.
Conclusão da Fase 2 da Iniciativa de Banda Larga Rural Impulsiona a Cobertura
A conclusão da RBI-2 estendeu o serviço LTE e sem fio fixo a 84.000 domicílios e 1.200 km de rodovias estaduais, eliminando muitos desertos de conectividade.[2]Crown Infrastructure Partners, "Relatório de Conclusão da RBI2," crowninfrastructure.govt.nz O resultado foi uma camada fundamental que agora suporta plataformas de agricultura de precisão que monitoram a umidade do solo e o bem-estar do rebanho. O financiamento governamental para resiliência vinculado a eventos climáticos mantém o impulso forte, pagando pelo reforço de torres e baterias de reserva que sustentam o serviço durante inundações. Os operadores, portanto, desfrutam de uma base rural endereçável preparada para a venda adicional de 5G sem fio fixo, uma opção que deve elevar o ARPU de dados mesmo com a saturação dos segmentos urbanos. A influência desse impulsionador no mercado de MNO de telecomunicações da Nova Zelândia permanece imediata porque uma lacuna de cobertura fechada hoje se converte em tráfego incremental amanhã.
Aumento nas Implantações de IoT em Agrotecnologia para Gestão de Rebanhos e Pastagens
O setor leiteiro está incorporando sensores de IoT em 1,9 milhão de ha para cumprir metas ambientais e aliviar a escassez de mão de obra, desencadeando um crescimento acima do mercado para conexões NB-IoT e LTE-M. A plataforma da Spark retransmite dados de coleiras, sondas de solo e estações meteorológicas, criando trilhas auditáveis para conformidade com o uso de nitrogênio.[3]Fonterra, "Receita de Exportação do Setor Leiteiro e Adoção de IoT," fonterra.com À medida que mais fazendas adotam sistemas de irrigação autônomos, os volumes mensais de dados por unidade aumentam, amortecendo os declínios de receita por gigabyte. Relatórios do setor mostram a agricultura como o segmento vertical de crescimento mais rápido nos gastos domésticos com IoT, uma tendência que expande a presença do mercado de MNO de telecomunicações da Nova Zelândia nas cadeias de valor do setor primário. As oportunidades de venda cruzada em cibersegurança e análise de dados amplificam ainda mais a receita além da própria conectividade.
Adoção Rápida de SD-WAN Seguro e Serviços de Borda por PMEs
Pequenas e médias empresas em Auckland e Wellington estão atualizando a conectividade de filiais com sobreposições de SD-WAN gerenciadas pelo operador que roteiam o tráfego diretamente para nuvens de hiperescala. Os menores custos de trânsito internacional, graças às novas rotas submarinas, reduzem os encargos de backbone e tornam a cobrança baseada em uso viável.[4]Southern Cross Cable Network, "Ativação do Southern Cross NEXT," southerncrosscables.com Os nós de borda hospedados em centros de dados domésticos reduzem a latência de aplicações, permitindo que os operadores agrupem computação junto com largura de banda. Esse agrupamento amplia o mercado endereçável para o mercado de MNO de telecomunicações da Nova Zelândia porque os operadores capturam parcelas de orçamentos de TI anteriormente destinados a integradores de sistemas.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Base de Assinantes Móveis Saturada Limita o Crescimento Orgânico | -0.5% | Auckland, Wellington, Christchurch | Longo Prazo (≥ 4 Anos) |
| Erosão Persistente do ARPU por Concorrência de Preços e Supervisão da Lei do Comércio | -0.6% | Nacional | Curto Prazo (≤ 2 Anos) |
| Alto Custo de Backhaul de Fibra Remota Reduz a Margem Fora das Metrópoles | -0.3% | West Coast, Fiordland, East Cape | Médio Prazo (2–4 Anos) |
| Escassez de Técnicos Licenciados em Fibra e Rádio 5G Atrasa as Implantações | -0.2% | Nacional, Zonas de Construção Rural | Médio Prazo (2–4 Anos) |
| Fonte: Mordor Intelligence | |||
Erosão Persistente do ARPU por Concorrência de Preços e Supervisão da Lei do Comércio
A receita média por usuário caiu 4% em 2024 à medida que os pacotes ilimitados se espalharam por 78% dos planos de consumidores. A pontuação de transparência da Comissão de Comércio restringe aumentos de preços no meio do contrato, forçando os operadores a depender de serviços de valor agregado para recuperação de margem.[5]Comissão de Comércio da Nova Zelândia, "Relatório de Monitoramento de Telecomunicações 2024-2025," comcom.govt.nz O reaproveitamento do espectro 2G e 3G remove as escadas tarifárias legadas, tornando a precificação ainda mais plana. Como resultado, sustentar o investimento em rede requer eficiência de custos proveniente de automação, prêmios de rede privada e acordos de atacado. O impacto negativo no crescimento da receita de curto prazo explica parte do CAGR moderado do mercado de MNO de telecomunicações da Nova Zelândia, apesar da contínua expansão do tráfego.
Base de Assinantes Móveis Saturada Limita o Crescimento Orgânico
A penetração de SIM ultrapassou 120% em 2025, deixando pouca margem para receita impulsionada por conexões. A rotatividade paira perto dos meados dos dois dígitos e os operadores capturam clientes uns dos outros com subsídios de dispositivos que diluem a lucratividade. Embora a entrada de MVNOs promova a escolha, ela também segmenta a demanda e acelera os ciclos de desconto. Este estágio de maturidade obriga as operadoras a se reorientarem para IoT empresarial, 5G privado e infraestrutura de atacado, onde o crescimento ainda é incremental. Consequentemente, a expansão geral no mercado de MNO de telecomunicações da Nova Zelândia dependerá mais de melhorias na receita média por conexão do que nas contagens de assinantes.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Serviço: A Dominância dos Dados Mascara o Declínio da Voz
Os Serviços de Dados e Internet controlaram 52,78% da participação no mercado de MNO de telecomunicações da Nova Zelândia em 2025, à medida que os consumidores substituíram a banda larga fixa pelo 5G sem fio fixo em regiões com lacunas de cobertura. O tamanho do mercado de MNO de telecomunicações da Nova Zelândia derivado dos Serviços de IoT e M2M está previsto para expandir mais rapidamente do que o crescimento geral a um CAGR de 2,89%, impulsionado pela adoção de sensores no setor leiteiro e logístico. O tráfego de voz continua a migrar para aplicativos over-the-top agrupados nos planos, reduzindo a diferenciação tarifária. A receita de mensagens encolhe em paralelo, enquanto os pacotes de conteúdo over-the-top encontram espaço limitado dada a prevalência de assinaturas globais de streaming.
Os operadores, portanto, buscam construções de rede como serviço para defender a relevância. A Spark vende backhaul no atacado para provedores de internet sem fio rurais, monetizando capacidade que de outra forma ficaria ociosa. A plataforma MVNO Fastter da One NZ visa capturar 10% do tráfego de atacado, transformando a disponibilidade excedente de rede em receita de marca branca. As fatias de 5G privado, cobradas por desempenho em vez de volume, ilustram como o mercado de MNO de telecomunicações da Nova Zelândia está redefinindo os limites de serviço para se alinhar com as agendas de transformação digital empresarial.


Por Usuário Final: O Crescimento Empresarial Supera a Saturação do Consumidor
Os consumidores geraram 75,64% da receita de 2025, mas as contas empresariais estão projetadas para liderar o tamanho do mercado de MNO de telecomunicações da Nova Zelândia com um CAGR de 3,04% até 2031. Casos de uso de rede sem fio privada, SD-WAN e IoT gerenciado exigem preços premium e apresentam menor rotatividade. O programa de USD 925 milhões da Spark prioriza explicitamente esses serviços para mitigar a compressão do ARPU do consumidor.
As regras de transparência regulatória restringem os operadores de extrair margem adicional no lado do consumidor, canalizando o investimento para ambientes de negócios onde as garantias de tempo de atividade justificam taxas mais altas. Inovações para consumidores, como o envio de mensagens de emergência habilitado por satélite, no entanto, produzem efeitos secundários empresariais, por exemplo, permitindo que equipes florestais mantenham linhas de backup durante desastres. Esse borramento das fronteiras de segmento reforça a transição do mercado de MNO de telecomunicações da Nova Zelândia de volume para valor.
Análise Geográfica
Os corredores urbanos em Auckland, Wellington e Christchurch absorvem a maior parte das despesas de capital em 5G porque as populações densas oferecem retorno rápido. O mercado de MNO de telecomunicações da Nova Zelândia nessas metrópoles se beneficia da alta penetração de dispositivos, sedes corporativas e pilotos iniciais de 5G empresarial. As regiões rurais anteriormente mal atendidas estão se recuperando após a RBI-2 e as subvenções de resiliência climática ampliarem as coberturas de LTE e sem fio fixo, permitindo que os operadores vendam tiers de maior velocidade sem esperar por construções de fibra.
As províncias leiteiras da Ilha Norte, como Waikato e Taranaki, estão superando na adoção de IoT, uma tendência que fortalece o mercado de MNO de telecomunicações da Nova Zelândia ao converter endpoints de sensores de baixo ARPU em pacotes de análise de alta margem. As planícies de Canterbury na Ilha Sul espelham essa trajetória na agricultura arável, enquanto West Coast e Fiordland permanecem desafiadas pelo terreno acidentado que infla os custos de backhaul de torres.
As atualizações de cabos submarinos internacionais com estações de aterrissagem duplas em Auckland eliminam as desvantagens de latência anteriores em relação às rotas de Sydney. Esse desenvolvimento atrai nós de nuvem de hiperescala, que por sua vez incentiva as multinacionais sediadas em Auckland a adotar computação de borda doméstica. O resultado é uma geografia onde a demanda por largura de banda e o posicionamento de computação se reforçam mutuamente, sustentando o crescimento do tráfego mesmo com a estabilização das contagens totais de SIM.
Panorama regulatório
O mercado de MNOs de telecomunicações da Nova Zelândia é supervisionado pela Comissão de Comércio (ComCom) sob a Lei de Telecomunicações, com as configurações de concorrência regidas pela Lei de Comércio. O monitoramento anual molda a transparência no varejo e a conduta no atacado. Em sua Revisão Regulatória do Setor de Telecomunicações (relatório final divulgado em março de 2026), o Ministério de Regulação apresentou um pacote de 22 recomendações para modernizar as regras do setor, incluindo a simplificação dos cálculos da Taxa de Desenvolvimento de Telecomunicações (TDL) e a redução de obrigações relacionadas a auditorias, com o governo enquadrando o programa de reforma como capaz de gerar entre 35 e 45 milhões de NZD em benefícios líquidos ao longo da próxima década.
As configurações regulatórias em 2026 também incluem frentes de trabalho ativas sobre regulação de serviços legados e acesso no atacado. O plano de trabalho de 2026 da ComCom destacou decisões futuras sobre a possível desregulamentação do Serviço de Acesso de Terminação Móvel (MTAS) e dos serviços de voz (previstas para março de 2026) e dos serviços PSTN (previstas para maio de 2026), além do monitoramento contínuo das práticas de precificação e agrupamento de serviços. Em política de espectro, o governo agiu em julho de 2026 para realocar parte das participações de espectro móvel dos operadores tradicionais Spark e One New Zealand para a desafiante 2degrees, usando as configurações de espectro como uma alavanca de concorrência que afeta a economia de capacidade e as opções de implantação de 5G.
Cenário Competitivo
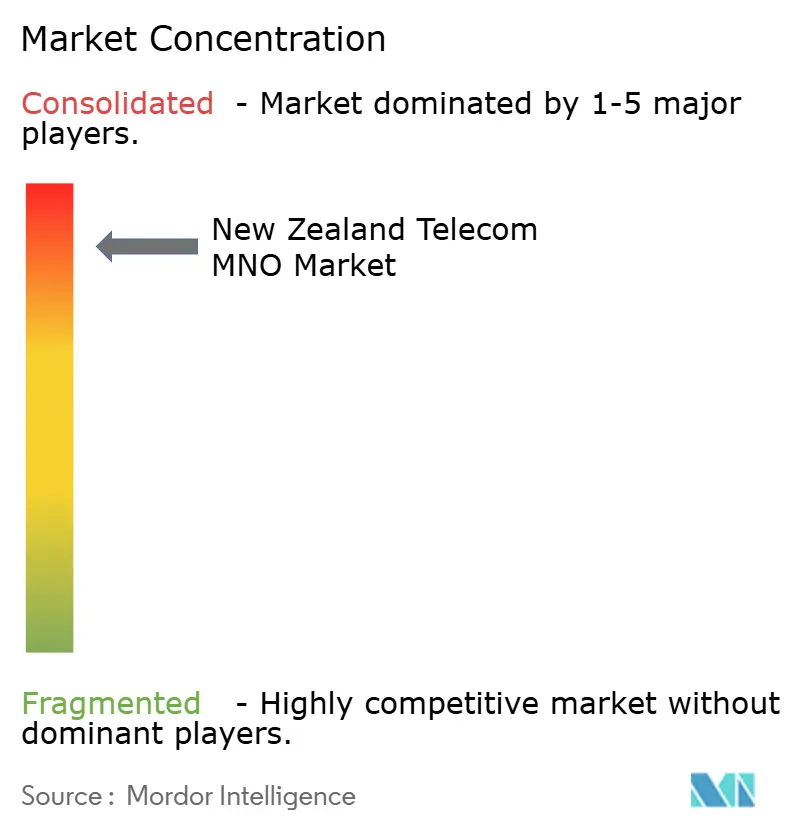
O mercado de MNO de telecomunicações da Nova Zelândia é altamente concentrado, com Spark, One NZ e 2degrees controlando 98,4% das conexões. Os ativos de fibra legados da Spark ancoram sua fatia de 38-40%, enquanto a modernização de NZD 1,8 bilhão da One NZ expandiu a cobertura 5G e automatizou a recuperação de falhas. A 2degrees foca no reaproveitamento de espectro com eficiência de custos, concluindo o encerramento do 3G em fevereiro de 2026 para reimplantar as camadas de 850 MHz e 2100 MHz para aumento de capacidade.
A concorrência ocorre menos nos preços de varejo, que os reguladores examinam, e mais na capacidade de rede. A One NZ destaca o roteamento autocurativo e as ferramentas de Assistente de Rede baseadas em IA que permitem às empresas ajustar fatias em tempo real.[6]One New Zealand, "Iniciativas de Modernização e Inovação de Rede," one.nz A Spark enfatiza as funções de núcleo SA baseadas na Ericsson e as parcerias industriais que demonstram latência determinística. A 2degrees desempenha um papel de desafiante, fornecendo acordos de atacado ágeis para novos entrantes MVNO, o que indiretamente expande o mercado de MNO de telecomunicações da Nova Zelândia ao atender microssegmentos.
Provedores de satélite em órbita baixa terrestre, como a Starlink, adicionam uma ameaça externa, já detendo 19% das linhas de banda larga rural em 2025. Essa rivalidade acelera os planos de implantação terrestre e impulsiona iniciativas colaborativas, como a oferta de envio de mensagens via satélite da One NZ com a SpaceX. Consequentemente, a diferenciação estratégica agora depende da integração de ativos terrestres e não terrestres, da automação de operações e do empacotamento de soluções verticais, em vez de simplesmente estender a cobertura.
Líderes do Setor de MNO de Telecomunicações da Nova Zelândia
Spark New Zealand Limited
Two Degrees Mobile Limited
One New Zealand
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica

Oportunidades de mercado e perspectivas futuras
Uma oportunidade de curto prazo é a expansão de capacidade no atacado liderada por desafiantes, apoiada tanto pela política de espectro quanto pela simplificação regulatória. A decisão governamental de julho de 2026 de realocar 30% das participações de espectro móvel da Spark e da One New Zealand para a 2degrees, com ênfase na faixa de 2600 MHz, cria espaço para ofertas mais competitivas de banda larga sem fio e capacidade baseada em 5G, especialmente onde as alternativas fixas permanecem limitadas. Em paralelo, as recomendações da Revisão Regulatória do Setor de Telecomunicações de março de 2026 (incluindo a simplificação da TDL e a redução dos encargos de auditoria) reduzem o atrito de conformidade para provedores menores e propostas alinhadas a MVNOs, reforçando um movimento em direção a nichos diferenciados em vez de depender puramente do crescimento de assinantes.
A monetização empresarial está se concentrando em capacidades de 5G SA, conectividade de borda gerenciada e IoT vertical, onde as operadoras podem vender desempenho e resultados em vez de gigabytes comoditizados. A Spark está expandindo propostas lideradas por núcleo SA (baseadas na Ericsson) que suportam fatiamento de rede para sites industriais, incluindo implantações iniciais de 5G privado, como a CentrePort Wellington. As PMEs continuam migrando para SD-WAN gerenciado por operadoras e nós de borda domésticos, à medida que a capacidade submarina adicional reduz os custos de trânsito internacional. Do lado da demanda, o Relatório de Monitoramento de Telecomunicações de 2025 da Comissão de Comércio (publicado em junho de 2026) destacou a rápida expansão dos pacotes de telecomunicações vendidos por varejistas de energia, com a Mercury e a Contact citadas entre os provedores que, juntas, cresceram para 13% de participação em cinco anos, apontando para parcerias, marca própria e agrupamento multisserviços como uma via de distribuição sem depender de penetração incremental de SIM.
Desenvolvimentos recentes do setor
- Junho de 2026: a Spark implantou 250 sensores habilitados por IA da Dryad Networks na Waitangi Endowment Forest para detecção precoce de incêndios florestais, gerenciados por sua subsidiária Adroit. A implantação amplia as capacidades de dados e sensoriamento de borda para infraestrutura empresarial e crítica, possibilitando novas oportunidades de serviços de borda à nuvem e maior resiliência para a rede. Ela fortalece as capacidades de automação da Spark e abre potencial monetização de serviços de sensoriamento de borda.
- Maio de 2026: a Spark anunciou que está explorando a alienação de sua participação de 30% no negócio de torres móveis Connexa para focar em sua estratégia de data centers. O anúncio realoca capital para data centers e conectividade essencial, afetando a economia de implantação de rede e a competitividade no atacado. Ele remodela o mix de ativos da Spark para apoiar o crescimento de infraestrutura centrada em nuvem.
- Abril de 2026: a Spark lançou serviços de satélite para dispositivos móveis via Starlink, oferecendo conectividade de dados e texto para estender o alcance além das torres celulares tradicionais. A expansão adiciona capacidade de mobilidade habilitada por satélite no mercado da Nova Zelândia, diversificando as opções de cobertura e conectividade remota, ao mesmo tempo em que impacta os modelos de investimento de capital terrestre.


Estrutura da metodologia de pesquisa e escopo do relatório
Definição e Abrangência do Mercado
Para esta metodologia, o mercado de telecomunicações da Nova Zelândia é medido como as receitas do lado das operadoras obtidas com o fornecimento de conectividade e serviços de comunicação relacionados a consumidores e empresas dentro da Nova Zelândia, abrangendo redes móveis e fixas.
Exclusões de escopo: excluímos as vendas de hardware de dispositivos e receitas pontuais de construção provenientes de implantações de rede, a menos que sejam faturadas como um serviço de telecomunicações recorrente.
Visão geral da segmentação
- Receita Total de Telecomunicações e ARPU
- Tipo de Serviço
- Serviços de Voz
- Serviços de Dados e Internet
- Serviços de Mensagens
- Serviços de IoT e M2M
- Serviços de OTT e PayTV
- Outros Serviços (VAS, Serviços de Roaming e Internacionais, Serviços Empresariais e de Atacado, Restante do Tipo de Serviço)
- Usuário Final
- Empresas
- Consumidor
Fontes de Dados, Dimensionamento de Mercado e Validação
Pesquisa Documental
A pesquisa documental começa com a construção do contexto de demanda e oferta para o setor de telecomunicações da Nova Zelândia, de modo que o modelo permaneça ancorado em comportamentos de conexão observáveis e na economia das operadoras. Normalmente, extraímos indicadores públicos, como número de conexões, padrões de migração de banda larga e medidas de qualidade de serviço, de publicações oficiais e monitoramento regulatório, e então verificamos cruzadamente como esses dados evoluem em conjunto com o desempenho reportado pelas operadoras.
Para o setor de telecomunicações da Nova Zelândia, as fontes utilizadas incluem documentos públicos, como relatórios de monitoramento de telecomunicações da Comissão de Comércio da Nova Zelândia, estatísticas populacionais e domiciliares do Stats NZ, publicações de conectividade e economia digital do Ministério de Negócios, Inovação e Emprego (MBIE) e indicadores de telecomunicações da OCDE para verificação cruzada. Também analisamos relatórios anuais das operadoras, apresentações a investidores, comunicados de imprensa e atualizações de implantação de rede para entender as movimentações de preços e o mix de assinantes. Quando necessário, assinaturas de bancos de dados pagos são utilizadas para dados financeiros das empresas e triagem de notícias, buscas de patentes para direcionamento de tecnologia de rede e verificações de importação e exportação em nível de remessa para determinados sinais de equipamentos. As fontes documentais mencionadas acima são ilustrativas e não exaustivas, e muitas outras referências são consultadas para coletar dados, validá-los e esclarecer lacunas.
Entrevistas e Pesquisas Primárias
O trabalho primário é utilizado para verificar a consistência do modelo documental e traduzir indicadores de alto nível em premissas utilizáveis. Conversamos com uma combinação de líderes do lado das operadoras, gerentes de rede e produto, e compradores empresariais para confirmar as divisões de receita, a direção de precificação e o ritmo esperado de migração para planos de maior velocidade e serviços 5G em toda a Nova Zelândia.
Distribuição dos respondentes do trabalho de campo da pesquisa primária
| Tipo de empresa | Cargo do respondente |
|---|---|
| Nível superior: 28% | CXOs: 15% |
| Nível médio: 53% | Líderes funcionais/de unidade: 36% |
| Empresas menores: 19% | Gerentes: 49% |
Dimensionamento e Previsão de Mercado
O dimensionamento é construído usando uma abordagem top-down e bottom-up, na qual os pools de receita de serviços são inicialmente reconstruídos a partir da base instalada de conexões e do gasto mensal típico, e então alinhados aos totais setoriais conhecidos, quando disponíveis. Uma vez definido o total, ele é corroborado com verificações seletivas de baixo para cima, como preços de planos amostrados multiplicados por volumes estimados de assinantes, e consolidações de algumas linhas de receita divulgadas que se enquadram claramente em serviços de telecomunicações.
As entradas que movem materialmente o modelo incluem conexões móveis e direção de uso, conexões de banda larga fixa e ritmo de migração para fibra, tendências de receita média por usuário, tempo de expansão da cobertura de 4G para 5G, e a participação empresarial nos gastos em comparação com a de consumidores (juntamente com mudanças em ofertas agrupadas). Quando um dado não é diretamente observável, as lacunas são tratadas por meio de intervalos conservadores que depois são refinados usando feedback de entrevistas e verificações de consistência ao longo dos anos.
Para a previsão, utilizamos análise de cenários apoiada por uma regressão multivariada leve, quando faz sentido, já que tanto a demanda quanto a precificação são influenciadas por múltiplos fatores. As premissas são orientadas pelo que os respondentes esperam em termos de precificação, tempo do ciclo de investimento em rede e intensidade competitiva, e então são aplicadas verificações de sensibilidade para que uma única variável não distorça toda a trajetória do mercado.
Validação de Dados e Ciclo de Atualização
A validação é feita cruzando a saída do modelo com sinais independentes, como crescimento de conexões, desempenho financeiro publicado das operadoras e mudanças no mix de serviços que devem se refletir na divisão de receita ao longo do tempo. Se um valor discrepante surgir, ele é rastreado até as premissas dos direcionadores, e então uma segunda revisão de analista é realizada antes da aprovação final.
O modelo também é revisado quanto à consistência de moeda e alinhamento de ano, para que descompassos de período de tempo não criem crescimento ou declínio artificial. Os relatórios são atualizados anualmente, e atualizações intermediárias são feitas quando ocorrem eventos materiais que podem alterar preços, regulação ou alcance de rede. Antes da entrega, fazemos uma revisão final para garantir que os números e as premissas reflitam as informações mais recentes disponíveis.
Estimativa da Mordor Intelligence para o Mercado de Telecomunicações da Nova Zelândia em Comparação com Outras Estimativas Publicadas
Diferentes valores de mercado publicados para o setor de telecomunicações da Nova Zelândia podem variar mesmo quando todos estão analisando o mesmo país, porque o escopo e as linhas de receita consideradas nem sempre são as mesmas. As diferenças comuns decorrem de se apenas as operadoras de rede móvel são incluídas, se atacado e varejo são ambos contabilizados, e se serviços digitais adjacentes são tratados como receita de telecomunicações.
A dispersão também reflete escolhas de modelagem, como o uso de receitas faturadas versus gastos com serviços, o tratamento de mudanças de preços pré-pagos, e a conversão da moeda local usando diferentes taxas médias para o ano. Algumas estimativas se baseiam em metas declaradas ou premissas agressivas de monetização de 5G, enquanto outras aplicam curvas de adoção conservadoras sem verificá-las novamente em relação a mudanças no número de conexões e no mix de planos, motivo pelo qual os números podem divergir.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | 4,09 bilhões de USD (2025) | |
| Associação Setorial A | 5,29 bilhões de USD (2021) | Frequentemente reflete a receita total de telecomunicações no varejo em serviços fixos e móveis para o ano, o que pode incluir categorias de serviço de varejo mais amplas e usa um ano e um período de conversão de moeda diferentes de uma estimativa focada em MNOs. |
| Consultoria Regional B | 3,80 bilhões de USD (2025) | Normalmente restringe o escopo apenas à receita de serviços móveis e aplica uma progressão de ARPU mais conservadora, o que tende a subestimar o valor da banda larga fixa e a atribuição de receita agrupada. |
A tabela sugere que a seleção do ano e a cobertura de serviços impulsionam a maior parte da diferença. Quando os totais estão vinculados ao número de conexões, às mudanças no mix de planos e a uma janela consistente de conversão de NZD para USD, os números apenas móveis e de telecomunicações totais tornam-se mais fáceis de reconciliar, motivo pelo qual o tratamento exclusivo de MNOs é separado das linhas fixas e de varejo mais amplas na Mordor Intelligence.


Principais Perguntas Respondidas no Relatório
Qual é a receita prevista para o mercado de MNO de telecomunicações da Nova Zelândia em 2031?
Está projetado para atingir USD 4,78 bilhões até 2031, refletindo um CAGR de 2,57%.
Por que os operadores estão priorizando os núcleos autônomos de 5G?
Os núcleos SA habilitam o fatiamento de rede e serviços de latência garantida que atraem contratos empresariais de maior margem.
Qual tipo de serviço contribui com a maior participação atualmente?
Os Serviços de Dados e Internet responderam por 52,78% da receita de 2025.
Qual é a velocidade de crescimento do segmento empresarial?
Espera-se que as contas empresariais cresçam a um CAGR de 3,04% até 2031, mais rápido do que o mercado geral.
Qual é o papel dos MVNOs na Nova Zelândia?
Os mandatos de acesso ao atacado permitiram que os MVNOs elevassem a participação de conexões de 1,6% para 2,5% ano a ano, adicionando diversidade competitiva.
Como as áreas rurais estão se beneficiando das iniciativas recentes?
A conclusão da RBI-2 expandiu a cobertura LTE para 84.000 domicílios e suporta serviços de IoT em agrotecnologia que melhoram a produtividade agrícola.
Página atualizada pela última vez em:



