
Tamanho e Participação do Mercado de MNO de Telecom dos EAU
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
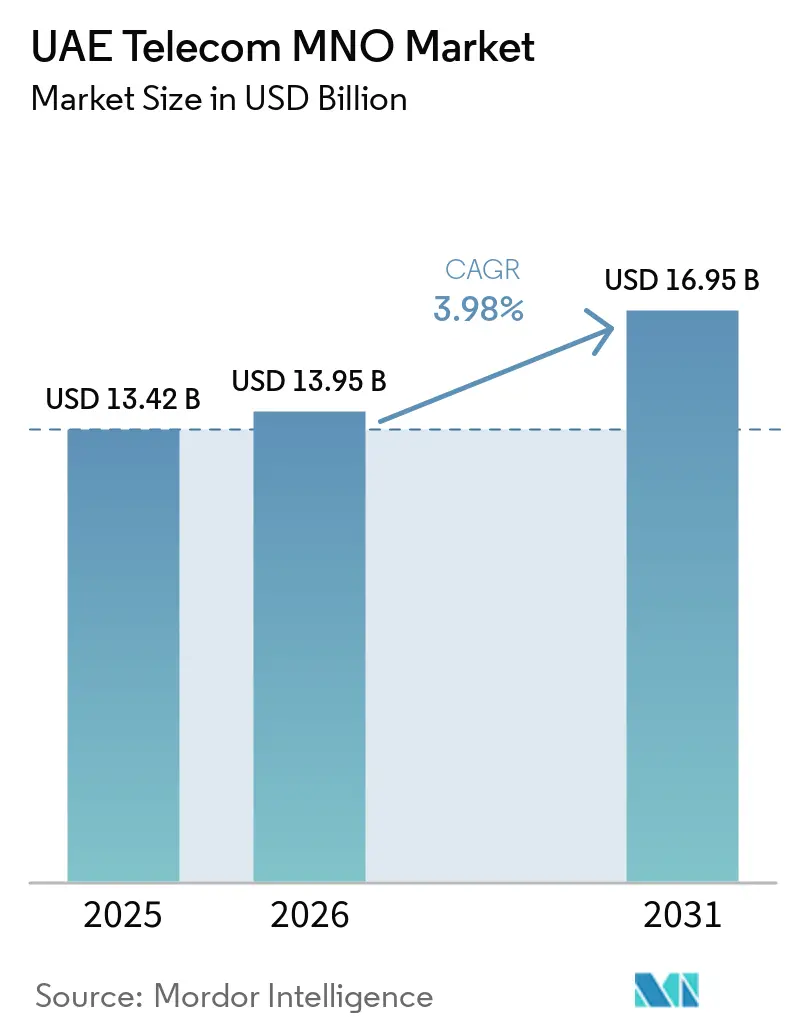
| Tamanho do mercado no ano base (2025) | 13.42 Bilhões de dólares |
| Tamanho do Mercado (2026) | 13.95 Bilhões de dólares |
| Tamanho do Mercado (2031) | 16.95 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 3.98 % |
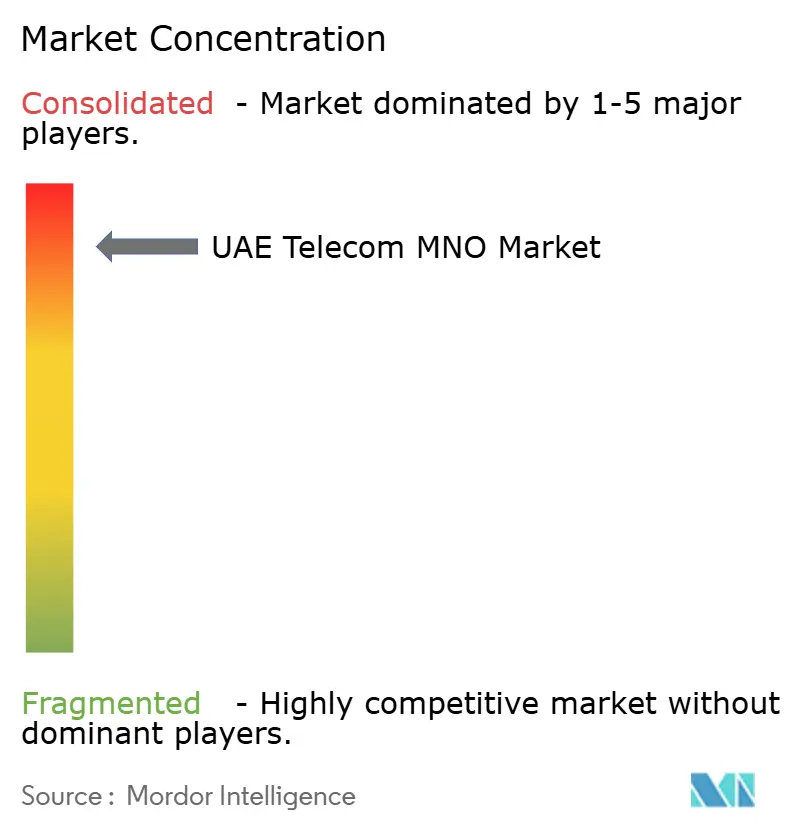
| Concentração do Mercado | Alto |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de MNO de Telecom dos EAU por Mordor Intelligence
O tamanho do Mercado de MNO de Telecomunicações dos EAU está projetado em 13,42 bilhões de USD em 2025, 13,95 bilhões de USD em 2026, e deverá atingir 16,95 bilhões de USD até 2031, crescendo a um CAGR de 3,98% de 2026 a 2031. Em termos de volume de assinantes, o mercado foi avaliado em 22,70 milhões de assinantes em 2025 e deverá crescer de 23,55 milhões de assinantes em 2026 para 28,31 milhões de assinantes até 2031, a um CAGR de 3,75% durante o período de previsão (2026-2031).
Os investimentos de capital sustentados em redes 5G autônomas (SA), fibra por atacado e centros de dados de borda mantêm o mercado de MNO de telecom dos EAU na vanguarda da digitalização do Oriente Médio. Os reguladores incentivam a qualidade da infraestrutura em vez da saturação de redes, de modo que os operadores monetizam camadas premium em vez de travar guerras de preços. A demanda dos consumidores por streaming de vídeo, jogos móveis e conectividade ultraconfiável mantém o ARPU de dados resiliente mesmo quando as receitas de voz se estabilizam. A digitalização empresarial, liderada por programas de cidades inteligentes nos setores de petróleo e gás, logística e setor público, expande continuamente a base endereçável para 5G privado, IoT e serviços de fatiamento de rede que proporcionam margens mais elevadas.
Principais Conclusões do Relatório
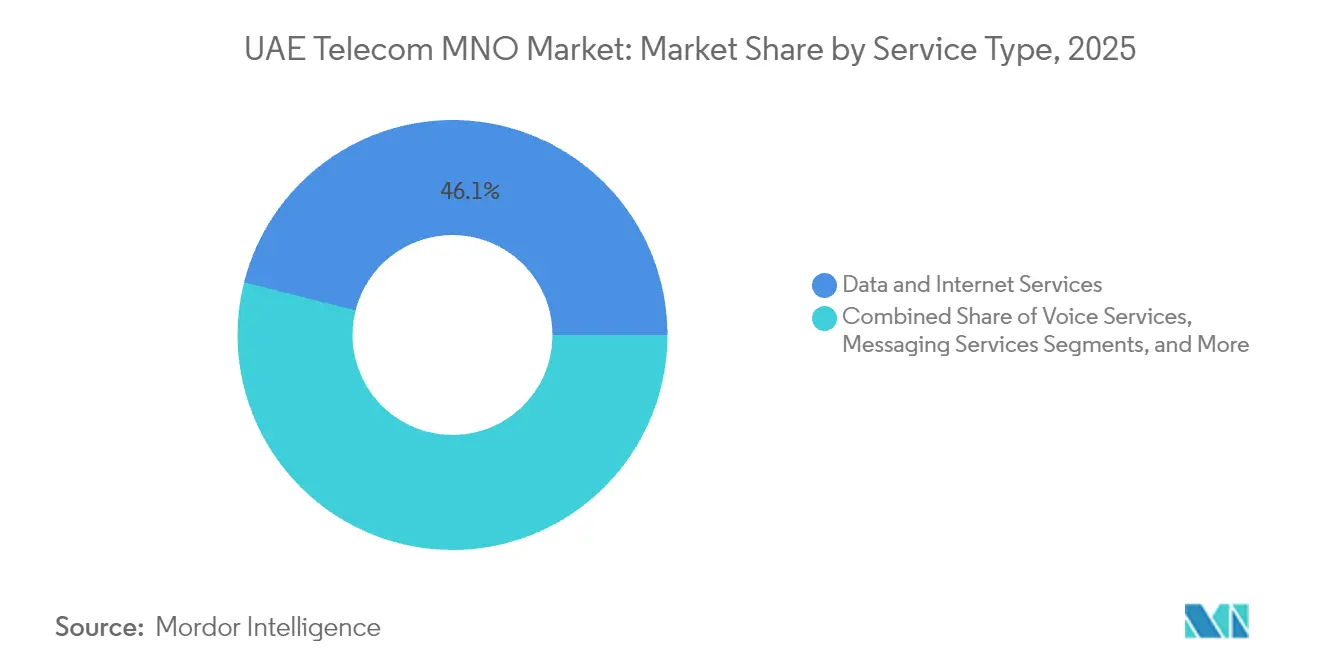
- Por tipo de serviço, os serviços de dados e internet detinham 46,05% da participação do mercado de MNO de telecom dos EAU em 2025. Os serviços de IoT e M2M estão projetados para liderar o mercado de MNO de telecom dos EAU com um CAGR de 4,02% entre 2026-2031.
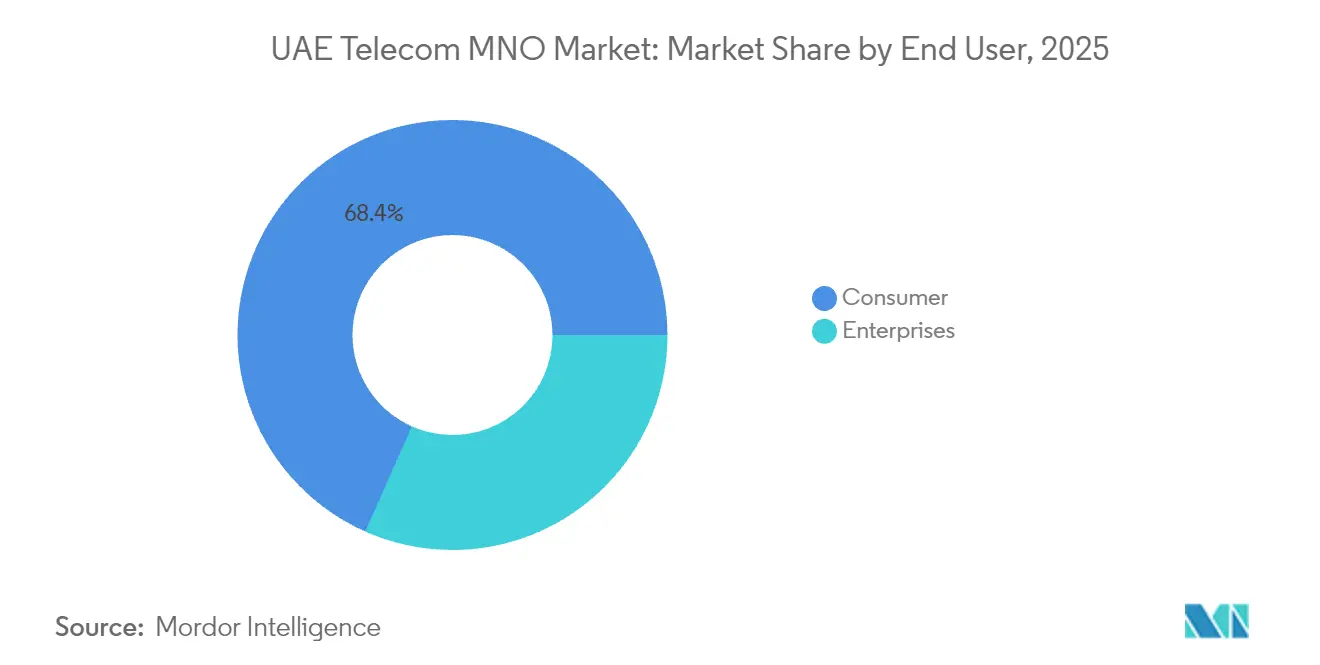
- Por usuário final, o segmento de consumidores representou 68,35% do tamanho do mercado de MNO de telecom dos EAU em 2025. O segmento e as soluções empresariais estão configurados para crescer a um CAGR de 4,28% até 2031.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Perspectivas do Mercado de MNO de Telecom dos EAU
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~)% de Impacto na Previsão do CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Implantação de 5G SA e valorização do ARPU em camadas premium | +1.2% | Dubai e Abu Dhabi primeiro, depois em todo o país | Médio prazo (2-4 anos) |
| Demanda crescente por streaming de vídeo e jogos móveis | +0.8% | Centros urbanos nos sete emirados | Curto prazo (≤2 anos) |
| Apetite empresarial por conectividade privada de 5G / IoT | +0.7% | Zonas industriais e corredores de cidades inteligentes | Longo prazo (≥4 anos) |
| Pacotes de convergência fixo-móvel impulsionando vendas adicionais | +0.5% | Clusters residenciais em todo o país | Médio prazo (2-4 anos) |
| Incentivos governamentais de P&D em 6G | +0.4% | Centros de pesquisa em Abu Dhabi | Longo prazo (≥4 anos) |
| Fatiamento de rede baseado em IA para latência ultrabaixa | +0.3% | Redes de missão crítica empresariais e do setor público | Longo prazo (≥4 anos) |
| Fonte: Mordor Intelligence | |||
Implantação de 5G SA e Valorização do ARPU em Camadas Premium
O 5G autônomo desbloqueia o fatiamento de rede e as garantias de latência que não podem ser replicadas em implantações não autônomas. e& UAE atingiu 30,5 Gbps em condições de teste, comprovando a margem para camadas de desempenho diferenciadas [1]. du acompanhou com Voz sobre Novo Rádio para maior clareza de chamadas em rádios 5G [2]. À medida que as empresas pagam um prêmio pela latência determinística em fábricas inteligentes e casos de operação remota, os operadores disponibilizam fatias bronze, prata e ouro com SLAs escalonados. Os primeiros adotantes validam a tese de elasticidade de preço: velocidade mais alta e desempenho garantido elevam o ARPU móvel combinado mesmo quando o crescimento de assinantes diminui.
Demanda Crescente por Streaming de Vídeo e Jogos Móveis
O comportamento do consumidor continua a se deslocar para streaming em UHD, vídeo social e jogos em nuvem. du revelou que os usuários de 5G já geram mais de 60% do tráfego móvel agregado, acima de uma base minoritária em 2024 [3]. O fluxo de turistas eleva ainda mais as cargas nos horários de pico; visitantes do Golfo que chegam aos EAU relatam velocidades de roaming 5G consistentemente altas nos aeroportos e locais de lazer dos EAU. Os casos de uso com alto consumo de dados justificam planos ilimitados em camadas que preservam as margens, enquanto as parcerias com plataformas de vídeo OTT capturam receitas incrementais de conteúdo.
Apetite Empresarial por Conectividade Privada de 5G / IoT
O impulso pela Indústria 4.0 leva fabricantes, portos e concessionárias a buscar bandas de 5G dedicadas que garantam desempenho determinístico e soberania de dados no local. e& firmou acordo com a ADNOC para construir a maior rede privada de 5G em um único local do mundo, cobrindo ativos de upstream, midstream e downstream. O mercado regional de IoT está previsto em USD 42,8 bilhões em 2028, oferecendo aos operadores uma trajetória clara para agrupar conectividade com dispositivos gerenciados e análises. Os longos ciclos de atualização de hardware e os rigorosos requisitos de HSE garantem corredores de receita plurianuais que são menos expostos aos ciclos de rotatividade de consumidores.
Pacotes de Convergência Fixo-Móvel Impulsionando Vendas Adicionais
A ubiquidade da fibra (99,3% de penetração de FTTH) permite que os incumbentes agrupem banda larga doméstica de 1 Gbps, celular pós-pago e TV OTT em pacotes de fatura única. O Neo Home da e& por AED 399 (USD 109) adiciona o Amazon Prime para aumentar o valor percebido. du responde com banda larga doméstica sem fio por AED 159, aproveitando seu portfólio de CPE LTE-5G para atender rapidamente zonas de baixa altitude. Os pacotes convergentes reduzem a rotatividade e acrescentam margem incremental por meio de comissões de conteúdo e complementos de armazenamento em nuvem. À medida que os domicílios consolidam os gastos com telecom, o mercado de MNO de telecom dos EAU se beneficia de uma receita mais elevada por unidade endereçável.
Análise de Impacto das Restrições*
| Restrição | (~)% de Impacto na Previsão do CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Intensificação da concorrência de preços após a liberalização da MNP | -0.6% | Clusters urbanos densos | Curto prazo (≤2 anos) |
| Altas taxas de royalties federais sobre a receita dos operadores | -0.4% | Em todo o país | Médio prazo (2-4 anos) |
| Substituição transfronteiriça de voz/SMS legados por OTT | -0.3% | Corredores de chamadas internacionais | Médio prazo (2-4 anos) |
| Custos de conformidade com soberania de dados e segurança cibernética | -0.2% | Cargas de trabalho empresariais e do setor público | Longo prazo (≥4 anos) |
| Fonte: Mordor Intelligence | |||
Intensificação da Concorrência de Preços Após a Liberalização da MNP
A portabilidade de um número agora é concluída em dois dias úteis sem custos, eliminando a inércia histórica que mantinha os assinantes fiéis aos incumbentes [4]. Campanhas promocionais de reembolso, dados bônus e pacotes com aparelhos corroem o ARPU do consumidor exatamente quando a intensidade do capex atinge o pico para o 5G SA. Os operadores respondem com diferenciação baseada em experiência — velocidade, cobertura e aplicativos de autoatendimento digital — para defender os rendimentos, mas a pressão descendente sobre as tarifas de entrada persiste.
Substituição Transfronteiriça de Voz/SMS Legados por OTT
Embora os bloqueios de VoIP se apliquem a determinados aplicativos dentro das fronteiras dos EAU, residentes e viajantes frequentemente contornam as restrições por meio de SIMs de roaming ou chamadas via Wi-Fi em estados adjacentes, reduzindo os minutos internacionais pagos. O relançamento do Botim como um "ultra-app" do CCG com 90 milhões de usuários ilustra como os ecossistemas OTT se expandem rapidamente quando uma posição local é concedida [5]. À medida que o 5G reduz a latência, os provedores de OTT entregam voz e vídeo com qualidade próxima à da PSTN, pressionando os incumbentes a deslocar o valor para dados, segurança em nuvem e ferramentas de colaboração gerenciada.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Serviço: Serviços de Dados Impulsionam a Evolução do Mercado
Os serviços de dados e internet capturaram 46,05% da participação do mercado de MNO de telecom dos EAU em 2025, confirmando que a largura de banda, e não a voz, forma o núcleo de receita do mercado de MNO de telecom dos EAU. O tamanho do mercado de MNO de telecom dos EAU atribuído aos serviços de dados continuará a se expandir à medida que o vídeo em 4K, os jogos em nuvem e os pilotos de metaverso passem do conceito à prova para pacotes mainstream. IoT e M2M registram o CAGR mais rápido de 4,02% até 2031, impulsionados por instalações de petróleo em terra, portos automatizados e implementações de medidores inteligentes em âmbito municipal. Os operadores adicionam gestão de dispositivos, análises e segurança cibernética sobre a conectividade simples para elevar as taxas de adoção de serviços e as margens.
Os padrões de uso de rede ressaltam a mudança. Mais de 60% do tráfego da du já é transportado em células 5G, uma proporção que está projetada para superar 80% até 2027, à medida que a densificação de ondas milimétricas avança. As receitas de voz permanecem relevantes em PBX empresarial e chamadas internacionais premium, mas a voz discricionária é cada vez mais consumida via OTT. As mensagens continuam a diminuir à medida que o chat por aplicativos domina. Enquanto isso, os serviços de OTT e TV Paga prosperam em pacotes convergentes, permitindo que as operadoras recuperem gastos com entretenimento que antes vazavam para aplicativos de SVOD independentes. Outros serviços — pacotes de roaming, carteiras financeiras e publicidade — complementam o mix de receitas e suavizam a volatilidade sazonal.

Por Usuário Final: A Aceleração Empresarial Remodela o Mix de Receitas
As assinaturas de consumidores ainda representam 68,35% do tamanho do mercado de MNO de telecom dos EAU em 2025, refletindo alta posse de smartphones, hábitos de SIM duplo e fluxos robustos de turismo. No entanto, os contratos empresariais, embora menores em número, trazem ARPU mais elevado e estão configurados para crescer ao CAGR de 4,28% — o mais rápido em qualquer segmento — até 2031. O mercado de MNO de telecom dos EAU se alinha com as agendas nacionais de IA e automação industrial, de modo que os CIOs tratam as fatias de 5G e a computação de borda como serviços de utilidade de missão crítica, e não como complementos opcionais de conectividade.
Os operadores se reposicionam como parceiros de transformação. e& agrupa o Azure Stack, o SOC de segurança cibernética e o 5G privado empresarial em SLAs baseados em resultados, garantindo anuidades plurianuais menos sensíveis às promoções de preços ao consumidor. du corteja as PMEs com "escritório inteligente em uma caixa" que combina SD-WAN, UCaaS e linhas móveis. À medida que a participação da receita B2B cresce, a visibilidade do fluxo de caixa melhora, permitindo um ciclo virtuoso de reinvestimento em redes de próxima geração. As táticas de retenção de consumidores se voltam para complementos de estilo de vida — passes de streaming, jogos e cuidados com dispositivos — amortecendo o ARPU contra as pressões de desconto geradas pela portabilidade numérica.
Análise Geográfica
Dubai e Abu Dhabi ancoram o mercado de MNO de telecom dos EAU porque ambos os emirados abrigam distritos comerciais densos, zonas de livre comércio, polos turísticos e corredores-piloto para mobilidade autônoma. Eles se beneficiam dos primeiros lançamentos de 5G SA e cobertura interna abrangente em shoppings, aeroportos e estádios, elevando as velocidades móveis combinadas para 275,9 Mbps na e& e 264,1 Mbps na du, de acordo com a Opensignal. Os dois emirados geram a maior parte dos contratos empresariais em petróleo, aviação e serviços financeiros, de modo que os nós de 5G privado, centros de dados de borda e regiões de nuvem tendem a se concentrar aqui primeiro.
Sharjah, Ajman, Fujairah, Ras Al Khaimah e Umm Al Quwain apresentam diferentes economias de rede. A população é mais dispersa, tornando o retorno sobre investimento em fibra desafiador; os operadores, portanto, dependem de FWA sobre 5G para atingir as metas de banda larga. O agrupamento de TV Paga diferencia as ofertas nesses mercados mais sensíveis ao custo, enquanto os fluxos de turismo sustentam a receita de roaming em resorts costeiros. Os fundos de infraestrutura apoiados pelo Estado coinvestem em torres e dutos, encurtando o prazo de retorno para extensões em zonas industriais que abrigam plantas de cimento, mineração e logística.
Em nível nacional, os aterrissamentos de cabos submarinos em Fujairah criam um hub de comutação leste-oeste que eleva o mercado de MNO de telecom dos EAU à condição de hub de trânsito regional. As expansões de centros de dados em hiperescala — o campus ancorado no Azure da du no valor de USD 544 milhões e a plataforma conjunta Khazna da G42-e& — garantem a proximidade de conteúdo que reduz a latência nos links móveis locais. A estratégia digital 2025-2027 de Abu Dhabi reserva AED 13 bilhões para infraestrutura pronta para IA, fornecendo um offtake garantido para fatias de 5G e nuvem governamental.
Panorama regulatório
O mercado de MNOs de telecomunicações dos Emirados Árabes Unidos opera sob a Telecommunications and Digital Government Regulatory Authority (TDRA), com a base legal principal ancorada na Federal Law by Decree No. 3 de 2003, que confere à TDRA poderes para licenciar operadoras, gerenciar o espectro de frequências e aplicar padrões técnicos do setor. Em termos de precificação, a supervisão da TDRA é aplicada por meio do processo de Price Control Request (PCR), no qual os provedores de serviço buscam aprovação para introduzir novas tarifas ou alterar preços existentes, moldando a forma como as MNOs concebem níveis premium e pacotes sob uma estrutura de duopólio regulado.
No que diz respeito aos ecossistemas de rede e dispositivos, a Aprovação de Tipo da TDRA é exigida para a importação e venda de equipamentos de telecomunicações, reforçando os requisitos de conformidade para rádios, CPE e dispositivos IoT antes da distribuição no mercado. Para o período de 2026 a 2031, o UAE Spectrum Outlook (2026-2031) da TDRA sinaliza uma ênfase em um planejamento de espectro mais flexível e na exploração de abordagens de compartilhamento de espectro. A mesma direção de política alinha a regulação com a transição do 5G para as capacidades do 5G-Advanced e a preparação de longo prazo para o 6G, enquanto a TDRA também mantém proteções ao consumidor, como intervenções que restringem práticas intrusivas de marketing por SMS.
Cenário Competitivo
O mercado de MNO de telecom dos EAU permanece um duopólio regulamentado em 2025, com e& UAE e du controlando conjuntamente uma parcela significativa do mercado estudado. e& aproveita sua escala para manter pontuações nacionais de referência em velocidade de download e experiência de vídeo, enquanto du supera em disponibilidade de rede e latência de jogos. Em vez de guerras de preços, ambas buscam diferenciação liderada pela tecnologia. e& opera mais de 400 casos de uso de IA e 160 modelos de aprendizado de máquina para manutenção preditiva, alocação dinâmica de espectro e pontuação de experiência do cliente em tempo real. du responde com um centro de inovação focado em 5G Avançado, RAN aberto e APIs de rede que expõem funções de qualidade sob demanda aos desenvolvedores.
A política de espectro sob a Autoridade Reguladora de Telecomunicações e Governo Digital mantém dois players equilibrados: cada um recebeu blocos de banda média e banda alta, mas paga royalties escalonados vinculados à receita, e não ao lucro, incentivando a implantação eficiente de capex em vez de corridas armamentistas de contagem de assinantes. As empresas de backhaul via satélite e os provedores de host neutro em ambientes internos adicionam concorrência auxiliar, mas não desafiam os segmentos de massa. Os entrantes específicos de verticais, como integradores de SCADA de energia, preferem parcerias em vez de competição, fortalecendo o alcance de canal dos incumbentes.
Os movimentos estratégicos destacam a diversificação internacional. Em maio de 2025, e& adquiriu uma participação minoritária na operadora caribenha Digicel para expandir a capacidade de voz por atacado nas Américas. Enquanto isso, du aprofundou os laços com o Microsoft Azure para garantir adjacência de nuvem aos seus nós de borda 5G, assegurando a economia de inquilino âncora para seu braço de centro de dados. Ambas fazem apostas antecipadas em bancadas de testes de 6G, antecipando a prontidão comercial por volta de 2029, reforçando assim o mercado de MNO de telecom dos EAU como o laboratório do CCG para conectividade de próxima geração.
Líderes do Setor de MNO de Telecom dos EAU
-
e&UAE (Etisalat)
-
du (Emirates Integrated Telecommunications Co.)
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Oportunidades de mercado e perspectivas futuras
As atualizações de capacidade do 5G-Advanced e a expansão da capacidade do núcleo de rede criam espaço de curto prazo para monetização de conectividade premium tanto nos segmentos de consumidor quanto empresarial. Em 2026, a e& UAE divulgou diversos avanços em capacidade de rede, incluindo a atualização da EMIX com links de 400G e a habilitação de agregação de 4 portadoras em uma rede 5.5G em operação. As operadoras podem transformar o aumento das cargas de tráfego em oportunidades para planos de nível superior, pacotes de qualidade sob demanda e SLAs empresariais diferenciados ancorados em garantias de throughput e latência.
A conectividade internacional e os ecossistemas adjacentes à nuvem também expandem o conjunto de oportunidades endereçáveis além do acesso móvel tradicional. Em 2026, as ações da du em torno de cabos submarinos e interconexão, incluindo a parceria com a Datawave para investir no sistema de cabo submarino Singapore-India-Gulf (SING) e a atualização da UAE-IX (com tecnologia DE-CIX) para suportar interfaces de maior capacidade (acesso 800 GE e portas adicionais de 400 GE), fortalecem a economia para localização de conteúdo, conectividade empresarial e serviços habilitados por edge. Além disso, o UAE Spectrum Outlook (2026-2031) da TDRA oferece um cenário favorável para a flexibilidade no planejamento de espectro e mecanismos de compartilhamento, apoiando novos modelos de comercialização em torno de bandas avançadas, redes privadas e áreas de crescimento de IoT/M2M já destacadas nos programas de digitalização empresarial dos Emirados Árabes Unidos.
Desenvolvimentos recentes do setor
- Julho de 2026: a e& concordou em vender toda a sua participação de 16,21% na Vodafone Group por USD 5,95 bilhões, encerrando o acordo de relacionamento entre as duas empresas. A alienação libera capital e foco da administração para prioridades de infraestrutura mais diretamente alinhadas com as atualizações de rede nos Emirados Árabes Unidos, serviços empresariais e plataformas digitais adjacentes.
- Junho de 2026: a du lançou a du Ventures, um fundo de capital de risco corporativo de USD 50 milhões em parceria com a Shorooq, direcionado a investimentos em tecnologias digitais. O fundo de capital de risco formaliza um canal para participação no ecossistema além da conectividade, apoiando a formação de novos produtos em áreas como software, dados e serviços de plataforma que podem ser agrupados com os ativos das MNOs.
- Maio de 2025: a du e a Microsoft assinaram um acordo de AED 2 bilhões (USD 544 milhões) para desenvolver um data center hyperscale nos Emirados Árabes Unidos. A construção fortalece a adjacência à nuvem para as redes das operadoras, permitindo ofertas empresariais de menor latência e ancorando casos de uso wholesale e edge ligados a pacotes de convergência fixo-móvel e 5G.
Estrutura da metodologia de pesquisa e escopo do relatório
Definição e Cobertura do Mercado
Para este estudo, o mercado abrange a receita de operadores de rede móvel de telecomunicações gerada dentro dos Emirados Árabes Unidos a partir de categorias de conectividade principal e serviços relacionados faturados aos usuários finais.
Exclusões de escopo: Excluímos vendas de hardware de dispositivos puros e receitas de projetos pontuais de construção de rede no estilo EPC que não são registradas como receita de serviço de telecomunicações.
Visão Geral da Segmentação
- Receita Total de Telecom e ARPU
- Tipo de Serviço
- Serviços de Voz
- Serviços de Dados e Internet
- Serviços de Mensagens
- Serviços de IoT e M2M
- Serviços de OTT e TV Paga
- Outros Serviços (VAS, Roaming e Serviços Internacionais, Serviços Empresariais e por Atacado, etc.)
- Usuário Final
- Empresas
- Consumidor
Fontes de Dados, Dimensionamento de Mercado e Validação
Pesquisa Documental
A pesquisa documental estabeleceu a linha de base para as condições de oferta e demanda de telecomunicações dos EAU, além de ajudar a manter as premissas consistentes ao longo dos anos. Referenciamos publicações públicas do setor dos EAU e séries estatísticas, como publicações da Autoridade Regulatória de Telecomunicações e Governo Digital, dados abertos do governo dos EAU, indicadores da UIT, conjuntos de dados do Banco Mundial e fichas informativas de países da GSMA, que são úteis para ancorar tendências de penetração, uso e cobertura.
Para aprimorar a visão comercial, também utilizamos relatórios anuais de operadores, apresentações para investidores e demonstrações financeiras auditadas, seguidos de comunicados à imprensa e mídia de negócios de reputação para atualizações sobre ações tarifárias e marcos de rede. Uma assinatura paga de inteligência e dados financeiros de empresas foi utilizada para padronizar itens de linha reportados, e um banco de dados de remessas de importação e exportação foi verificado seletivamente para testar a consistência do ciclo de equipamentos de rede. Essas fontes documentais não são exaustivas, e muitos outros documentos públicos também foram revisados para coleta de dados, validação e esclarecimento de pesquisa.
Entrevistas Primárias e Pesquisas
O trabalho primário concentrou-se em validar o que impulsiona a receita de serviços nos EAU, onde poucos operadores e ecossistemas de canais moldam preços e pacotes. Conversamos com líderes do lado dos operadores, compradores corporativos de telecomunicações, distribuidores e consultores do setor nos EAU para confirmar a direção do ARPU, o mix de assinantes e o ritmo de monetização do 5G, e então utilizamos essas informações para ajustar as premissas baseadas em pesquisa documental onde lacunas foram identificadas.
Distribuição dos respondentes do trabalho de campo de pesquisa primária
| Tipo de empresa | Cargo do respondente |
|---|---|
| Nível superior: 32% | CXOs: 12% |
| Nível intermediário: 49% | Líderes funcionais/de unidade: 42% |
| Participantes menores: 19% | Gerentes: 46% |
Dimensionamento de Mercado e Previsão
O modelo de mercado parte de uma reconstrução de cima para baixo do conjunto de receitas de telecomunicações dos EAU, onde a base de assinantes por tipo de serviço e os padrões de ARPU são aplicados para chegar ao valor anual, e então verificações de divisão são aplicadas em voz, dados e mensagens, e serviços OTT e pay-TV. Uma vez construído esse total, aproximações seletivas de baixo para cima foram utilizadas para corroborá-lo, como consolidações de receita de serviço reportadas pelos operadores, preços de planos amostrados versus mix de assinantes ativos e verificações de canal sobre o comportamento de contratos corporativos.
Os principais insumos utilizados no modelo incluem contagens de assinantes móveis e fixos, penetração de smartphones e banda larga, variações de ARPU e mix de pacotes, tendências de consumo de dados por usuário e o momento dos marcos de cobertura e adoção do 5G. Quando uma variável não estava consistentemente disponível em séries públicas para cada ano, a lacuna foi tratada com interpolação de curto prazo ancorada em divulgações dos operadores, seguida de verificações de razoabilidade conduzidas por entrevistas.
A previsão foi realizada por meio de análise de cenários apoiada por suavização simples de séries temporais sobre ARPU e crescimento de assinantes, e então testada sob estresse com base no feedback primário sobre concorrência de preços, adoção de planos premium e demanda corporativa. Quando a direção de um driver poderia alterar o total de forma significativa, as premissas foram revisitadas e ajustadas até que o caminho do mercado permanecesse explicável e reproduzível.
Ciclo de Validação e Atualização de Dados
Os resultados foram validados por meio de triangulação entre indicadores de demanda, divulgações financeiras dos operadores e estatísticas regulatórias, de modo que o total não depende de um único fluxo de dados. Outliers foram sinalizados quando os movimentos de ano a ano não se alinhavam com mudanças tarifárias conhecidas, variações de assinantes ou grandes eventos de rede, e então os drivers subjacentes foram verificados novamente antes da aprovação.
Os relatórios são atualizados anualmente, e atualizações intermediárias são feitas quando ocorre um evento relevante, como uma grande mudança de preços, uma alteração regulatória significativa ou uma variação acentuada no mix de assinantes. Antes da entrega, realizamos uma nova revisão das principais premissas e recalculamos as tabelas para que os clientes recebam a visão mais atual disponível no momento da publicação.
Tamanho do Mercado do Setor de Telecomunicações dos Emirados Árabes Unidos da Mordor Intelligence Comparado com Outras Estimativas Publicadas
Os valores publicados do mercado de telecomunicações dos EAU frequentemente diferem porque os analistas nem sempre contabilizam as mesmas linhas de receita, e o mix de serviços pode ser tratado de forma diferente entre ofertas móveis, fixas e agrupadas. O ano utilizado para o momento da moeda, o tratamento de preços promocionais e como as previsões assumem a progressão do ARPU também criam lacunas visíveis.
A principal lacuna vem do escopo, onde algumas estimativas incorporam uma definição mais ampla do mercado nacional de telecomunicações que mistura receitas exclusivas de ISP e serviços digitais adjacentes, enquanto a Mordor Intelligence contabiliza o mercado de MNO de telecomunicações dos EAU usando receita de serviço liderada por operadores em voz, dados e mensagens, e serviços OTT e pay-TV, apoiada por construções baseadas em assinantes e ARPU. As diferenças também aparecem quando casos agressivos assumem uma monetização mais rápida do 5G ou não reconciliam os caminhos de receita com sinais de penetração e uso que podem ser verificados cruzadamente nas estatísticas públicas dos EAU.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | 13,42 bilhões de USD (2025) | |
| Publicador de Pesquisa do Setor A | 11,76 bilhões de USD (2025) | Utiliza um escopo mais amplo de serviços de telecomunicações que abrange explicitamente linha fixa, móvel e conectividade de banda larga entre setores, o que pode tratar os conjuntos de receitas de operadores e ISPs de forma diferente em comparação com uma construção de receita focada em MNO. |
| Plataforma de Mercado B | 9,67 bilhões de USD (2025) | Fornece regras de inclusão visíveis limitadas no resumo acessível, e o valor mais baixo pode resultar de linhas de serviço contabilizadas de forma mais restrita e tratamento diferente das receitas de OTT e pay-TV, juntamente com premissas alternativas de momento cambial. |
Analisando os três valores, a maior parte da variação é explicada pelo que é contabilizado como receita de telecomunicações nos EAU e como a economia de pacotes é traduzida em ARPU e receita de serviço. Ao manter os drivers vinculados a sinais observáveis de assinantes e preços, a estimativa permanece mais fácil de acompanhar, verificar e atualizar quando o mercado muda.
Principais Perguntas Respondidas no Relatório
Qual é o tamanho do mercado de MNO de telecom dos EAU em 2026?
O tamanho do mercado de MNO de telecom dos EAU é de USD 13,95 bilhões em 2026 e está projetado para atingir USD 16,95 bilhões até 2031.
Qual é o CAGR previsto para o telecom dos EAU até 2031?
Espera-se que a receita do setor cresça a um CAGR de 3,98% no período 2026-2031.
Qual categoria de serviço detém a maior participação no mercado de MNO de telecom dos EAU?
Os serviços de dados e internet lideram com 46,05% de participação de mercado em 2025, graças à ampla cobertura de 5G e fibra.
Qual segmento está crescendo mais rapidamente dentro do telecom dos EAU?
IoT e M2M registram o maior crescimento, expandindo-se a um CAGR de 4,02% até 2031, à medida que as empresas implantam soluções da Indústria 4.0.
Quem são os principais players do telecom dos EAU?
E& UAE e du dominam, capturando juntos 97,5% da receita do setor sob um duopólio regulamentado.
Por que o 5G SA é importante para os operadores dos EAU?
O 5G autônomo permite o fatiamento de rede e a latência ultrabaixa que permitem aos operadores vender camadas de conectividade premium a empresas e consumidores.