
Tamanho e Quota do Mercado de MNO de Telecomunicações de Portugal
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
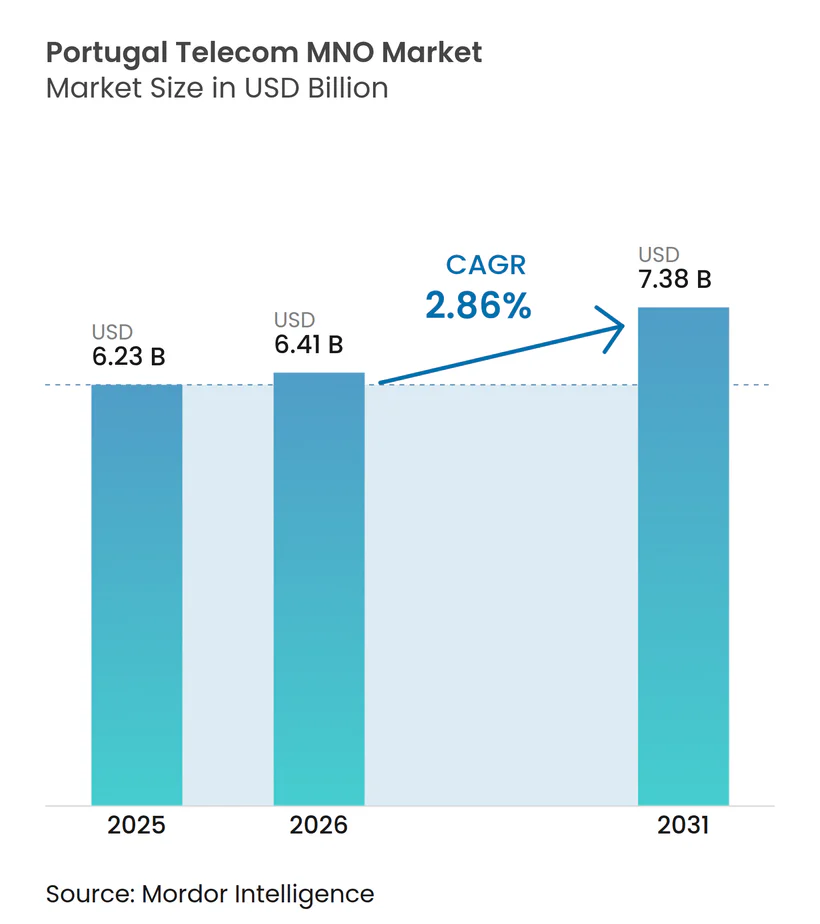
| Tamanho do mercado no ano base (2025) | 6.23 Bilhões de dólares |
| Tamanho do Mercado (2026) | 6.41 Bilhões de dólares |
| Tamanho do Mercado (2031) | 7.38 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 2.86 % |
| Concentração do Mercado | Alto |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de MNO de Telecomunicações de Portugal pela Mordor Intelligence
Espera-se que o tamanho do Mercado de MNO de Telecomunicações em Portugal aumente de 6,23 bilhões de USD em 2025 para 6,41 bilhões de USD em 2026 e atinja 7,38 bilhões de USD até 2031, crescendo a um CAGR de 2,86% no período de 2026 a 2031. Em termos de volume de assinantes, o mercado foi avaliado em 13,99 milhões de assinantes em 2025 e espera-se que cresça de 14,36 milhões de assinantes em 2026 para 16,33 milhões de assinantes até 2031, a um CAGR inferior a 2,61% durante o período de previsão (2026-2031).
O impulso decorre da implementação do 5G, da densificação de fibra e da digitalização empresarial, que em conjunto equilibram a fragilidade demográfica e a concorrência de preços. Os operadores aproveitam a extensa cobertura de fibra até ao lar, os projetos-piloto de 5G privado e os pacotes de convergência fixo-móvel para converter as melhorias de rede em receita, enquanto o financiamento governamental ao abrigo da Agenda Digital 2030 sustenta as implementações em zonas rurais. A resiliência do mercado reflete também as poupanças resultantes do encerramento da rede de cobre, o aumento do tráfego de vídeo e as novas rotas grossistas que reforçam o papel de Portugal na conectividade transatlântica.
Principais Conclusões do Relatório
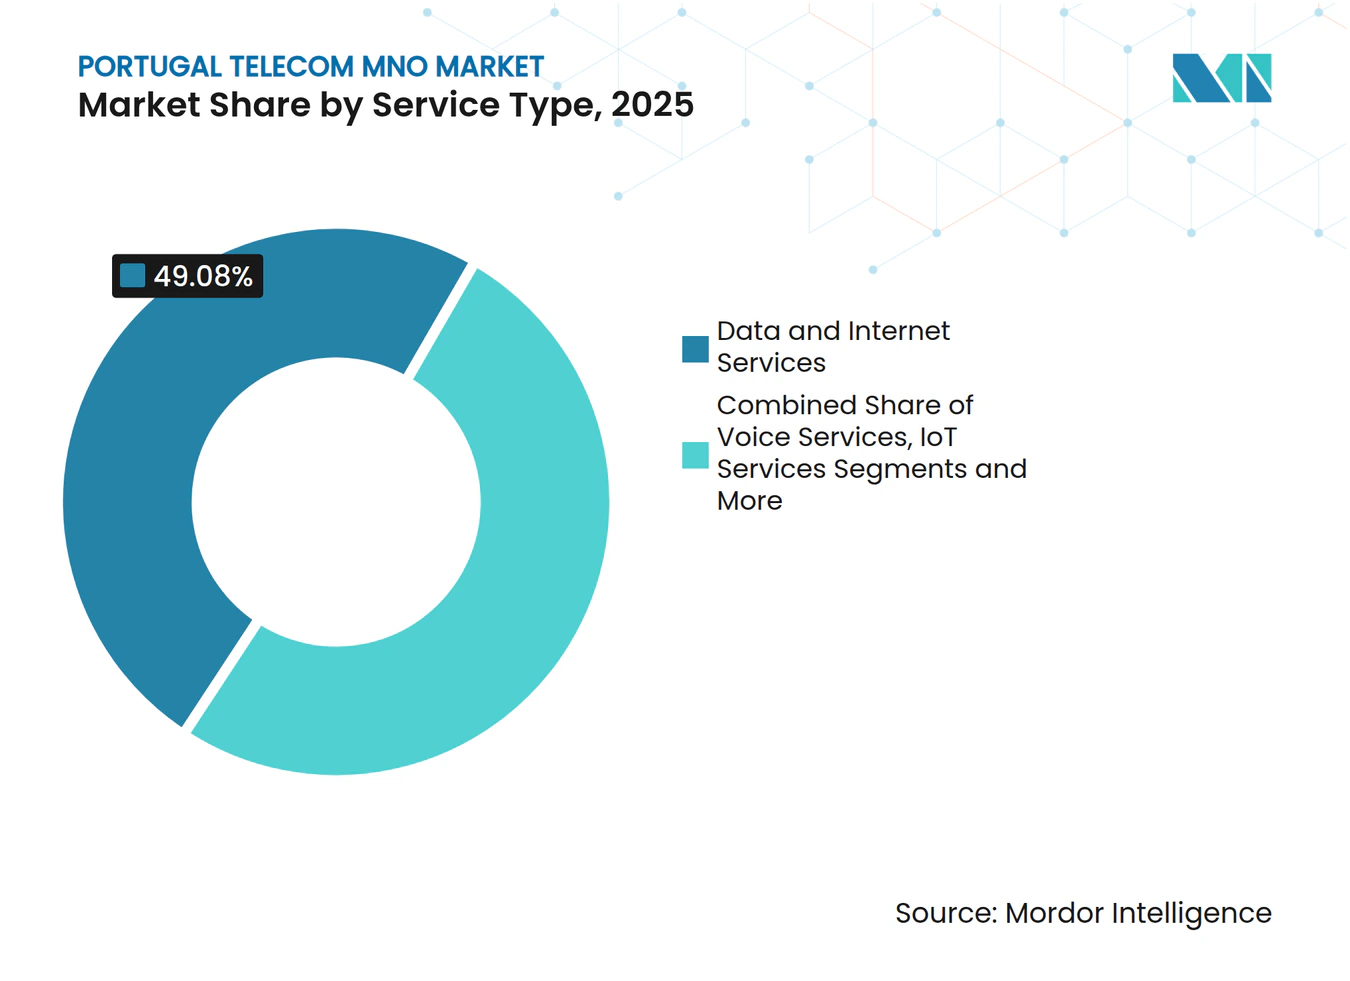
- Por tipo de serviço, os serviços de dados e internet lideraram com uma quota de receita de 49,08% em 2025; os serviços de IoT e M2M avançam a uma CAGR de 3,04% até 2031.
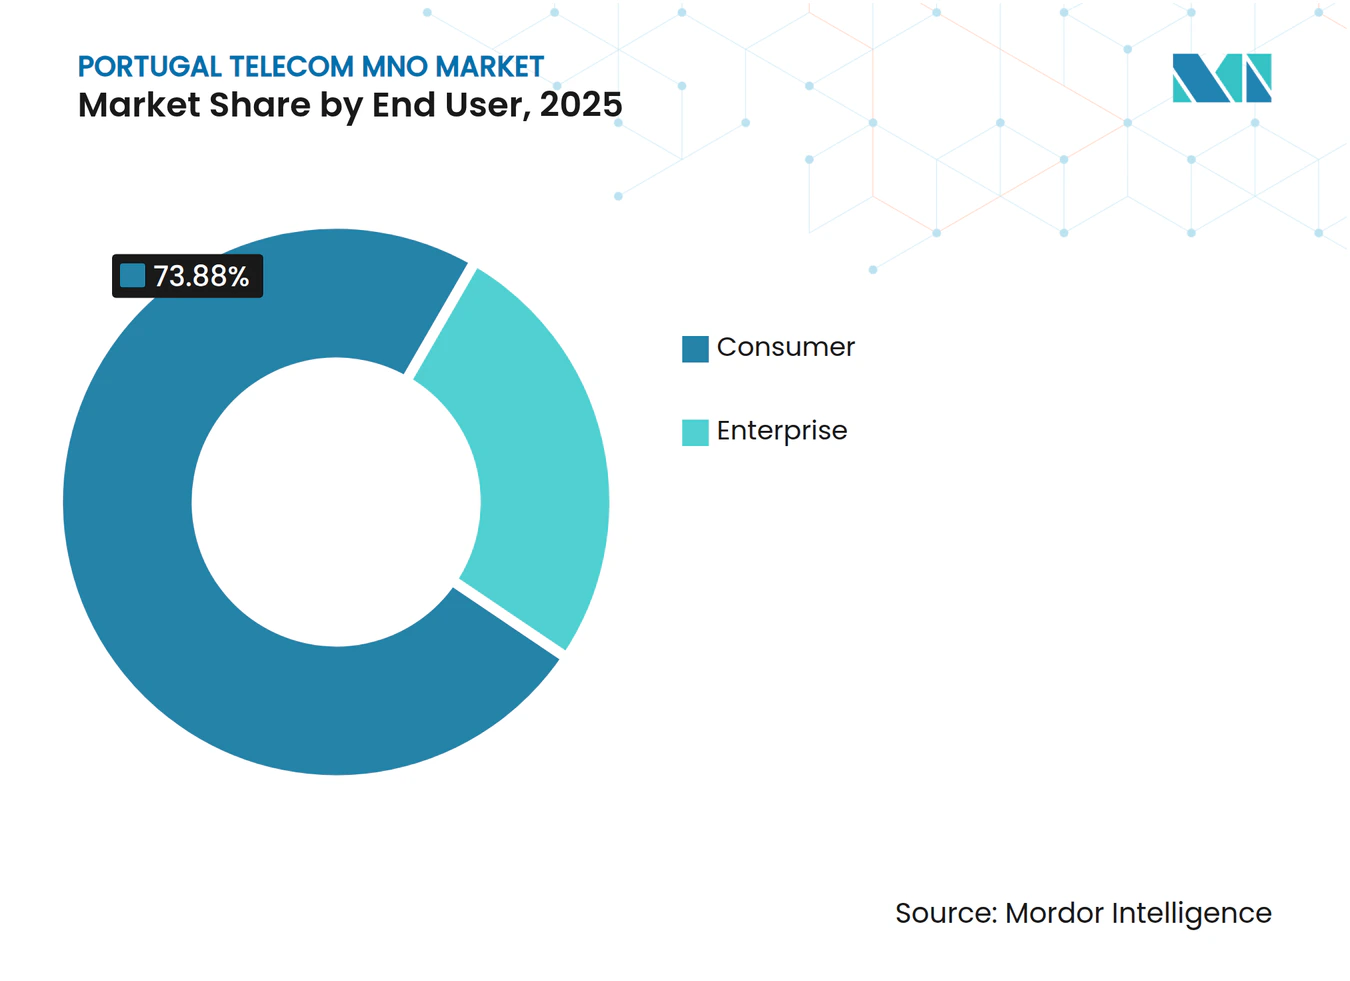
- Por utilizador final, as empresas captaram 26,12% da quota do mercado de MNO de telecomunicações de Portugal em 2025, enquanto o segmento empresarial cresce a uma CAGR de 3,31% até 2031.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Insights de Mercado
Análise do Impacto dos Fatores Impulsionadores*
| Fator Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Implementação do 5G a atingir a meta de cobertura de 90% da população até 2025 | +0.8% | Nacional, urbano e industrial | Médio prazo (2-4 anos) |
| Crescimento explosivo no consumo de dados impulsionado por vídeo (móvel e fixo) | +0.7% | Nacional, áreas metropolitanas | Curto prazo (≤ 2 anos) |
| Expansão de VHCN/FTTH apoiada pelo governo para zonas rurais | +0.5% | Regiões rurais | Longo prazo (≥ 4 anos) |
| Digitalização empresarial e procura de IoT liderada por redes privadas | +0.6% | Corredores industriais | Médio prazo (2-4 anos) |
| Pacotes de convergência fixo-móvel a impulsionar o ARPU e a redução de churn | +0.4% | Nacional, urbano | Curto prazo (≤ 2 anos) |
| Crescimento do tráfego grossista de centros de dados em novos cabos submarinos | +0.3% | Centros de aterragem costeiros | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Implementação do 5G a Atingir a Meta de Cobertura de 90% da População até 2025
Portugal ativou 13.089 estações base 5G até ao quarto trimestre de 2024, cobrindo todos os 308 municípios e proporcionando aos operadores uma plataforma para vender casos de uso de latência ultrabaixa. A NOS lidera a implementação com 4.786 sites, seguida pela Vodafone com 4.611 e pela Digi com 2.130. O mandato governamental de cobertura de 90% da população até 2025 obriga à expansão para além dos centros urbanos rentáveis, tornando os modelos de partilha de torres e de subsídios críticos. A velocidade média de download 5G da MEO de 324 Mbps demonstra um desempenho capaz de suportar jogos em nuvem, realidade aumentada e automação industrial, mas a monetização sustentável depende da conversão de utilizadores de banda larga móvel melhorada para níveis premium.
Crescimento Explosivo no Consumo de Dados Impulsionado por Vídeo
O tráfego de dados móveis aumentou 25,4% em termos homólogos no quarto trimestre de 2024, para 12,7 GB por SIM por mês, sendo o streaming de vídeo responsável pela maioria. O tráfego de banda larga fixa também aumentou 12%, sugerindo uma utilização complementar em vez de substituta. O backhaul FTTH de alta capacidade — presente em 95% dos lares — limita o congestionamento, mas o crescimento contínuo do tráfego obriga os operadores a investir na reconfiguração do espetro e na otimização da rede. Os planos de dados por níveis e os preços baseados na velocidade compensam parcialmente os custos crescentes de capacidade.
Expansão de VHCN/FTTH Apoiada pelo Governo para Zonas Rurais
A Estratégia Nacional para Redes de Muito Alta Capacidade reserva fundos da UE e do Mecanismo de Recuperação e Resiliência para subsidiar a fibra gigabit em distritos de baixa densidade. Os concursos públicos impõem condições de acesso aberto, permitindo que ISPs de menor dimensão e operadores móveis aluguem capacidade em vez de duplicar infraestruturas. O encerramento agressivo da rede de cobre em Portugal — um dos mais rápidos da Europa — liberta opex de manutenção para reinvestimento em fibra, garantindo ao mesmo tempo que os cidadãos e empresas rurais obtenham conectividade gigabit simétrica que sustenta a e-saúde, a educação à distância e a agricultura de precisão.
Digitalização Empresarial e Procura de IoT Liderada por Redes Privadas
A receita empresarial está a expandir-se a uma CAGR de 3,44%, apoiada por projetos-piloto de 5G em ambiente fabril, como a rede privada da Vodafone na fábrica de cimento da CIMPOR, que permite inspeções por drone e manutenção com realidade aumentada. Os SIMs M2M cresceram 6,1% em 2024, mas ainda representam apenas 6,6% do total de cartões, deixando margem para aplicações em logística, serviços públicos inteligentes e agrotecnologia. Os programas governamentais Indústria 4.0 e INCoDe 2030 acrescentam impulso político à adoção digital.
Análise do Impacto dos Fatores Restritivos*
| Fator Restritivo | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Guerras de preços e descontos agressivos a erodir o ARPU dos serviços | -0.9% | Nacional, urbano | Curto prazo (≤ 2 anos) |
| População envelhecida e de baixo crescimento a limitar novas adições de assinantes | -0.6% | Nacional, rural | Longo prazo (≥ 4 anos) |
| Substituição crescente por OTT a reduzir a receita de PayTV e voz | -0.4% | Nacional | Médio prazo (2-4 anos) |
| Aumento dos custos de energia a inflacionar o opex da rede | -0.3% | Nacional | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Guerras de Preços e Descontos Agressivos a Erodir o ARPU dos Serviços
A aquisição da Nowo pela Digi Portugal introduziu pacotes de baixo preço que levaram os operadores incumbentes a responder com promoções, comprimindo as margens mesmo com o pico do investimento em 5G e fibra. O ARPU de PayTV estabilizou em 2024, apesar de uma penetração de 97% nos lares, sinalizando maturidade e sensibilidade ao preço. O escrutínio regulatório sobre as tarifas de retalho limita ainda mais a flexibilidade de subida de preços.
População Envelhecida e de Baixo Crescimento a Limitar Novas Adições de Assinantes
A penetração móvel em Portugal situa-se em 173,3 subscrições por 100 habitantes, deixando pouca margem para adições orgânicas. A despovoação rural agrava o problema, dificultando a justificação económica da implementação do 5G fora dos centros urbanos. Consequentemente, a estratégia de receita pivota para o aumento do ARPU através de níveis premium e soluções B2B, em vez de ganhos de volume.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Serviço:
Os Serviços de Dados Impulsionam a Receita Enquanto o IoT AceleraOs serviços de dados e internet representaram 49,08% do mercado de telecomunicações de Portugal em 2025, no valor de 3,06 mil milhões de USD, e prevê-se que cresçam a uma CAGR de 2,93%. A voz mantém 23,74% das receitas, mas os minutos continuam a diminuir à medida que os utilizadores adotam chamadas OTT dentro dos pacotes de convergência fixo-móvel. As receitas de IoT e M2M foram de 0,39 mil milhões de USD, representando o subsegmento de crescimento mais rápido a uma CAGR de 3,04%, impulsionado pelo 5G privado empresarial. O OTT e o PayTV mantiveram uma fatia de 11,02% do tamanho do mercado de telecomunicações de Portugal apesar da concorrência do streaming, graças ao agrupamento quase universal com a banda larga. Outros serviços grossistas e de valor acrescentado forneceram 9,93% das vendas, proporcionando diversificação de risco para os operadores.


Nota: As quotas de segmento de todos os segmentos individuais estão disponíveis mediante a compra do relatório
Por Utilizador Final:
O Segmento Empresarial Supera o Crescimento do ConsumidorOs clientes empresariais geraram 1,63 mil milhões de USD em 2025, ou seja, 26,12% da receita total, e estão a expandir-se mais rapidamente do que as contas de consumidores. O segmento valoriza o acesso dedicado por fibra, SD-WAN e segurança gerida em cima da conectividade, o que eleva as margens em comparação com o retalho móvel. Em contrapartida, as receitas de consumidores cresceram mais lentamente para 4,60 mil milhões de USD, dado que a saturação e a sensibilidade ao preço persistem. No entanto, a elevada penetração de terminais 5G e a cobertura FTTH de 89% dos lares permitem aos operadores vender níveis baseados na velocidade, mantendo o churn sob controlo através de pacotes quádruplos convergentes.

Nota: As quotas de segmento de todos os segmentos individuais estão disponíveis mediante a compra do relatório
Análise Geográfica
As áreas metropolitanas de Lisboa e Porto concentram 61% dos sites 5G e geram a maior parte do ARPU premium. Estes corredores atraem também investimento em centros de dados e hiperscale ligado a novos cabos submarinos como o EllaLink e o Equiano, que alimentam a procura de largura de banda grossista. As zonas industriais do norte em torno de Braga exploram o 5G privado para a Indústria 4.0; enquanto as regiões do interior aproveitam a fibra financiada publicamente para reduzir a fratura digital. O Algarve e os territórios insulares registam picos sazonais decorrentes do turismo, tornando os pacotes exclusivamente eSIM populares entre os visitantes. A agricultura do Alentejo rural adota IoT de agricultura inteligente, ainda que a partir de uma base reduzida, refletindo uma mudança gradual no foco dos operadores para além das densas áreas urbanas.
Panorama Competitivo
Concentração do Mercado
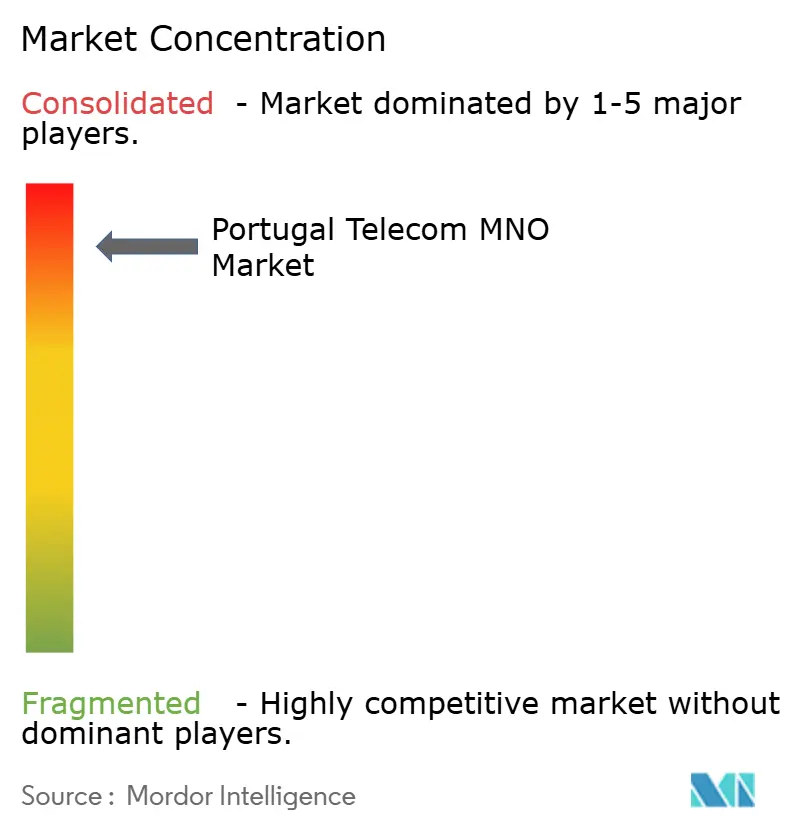
Três operadores integrados — MEO (36,9%), NOS (30,6%) e Vodafone (28,0%) — detêm em conjunto 95,5% das linhas móveis, criando um oligopólio concentrado. A MEO explora a substituição da sua rede PSTN legada por FTTH para venda cruzada de PayTV. A NOS comercializa 93% de cobertura populacional 5G e as velocidades mais rápidas em Portugal. A Vodafone diferencia-se no segmento empresarial através de MPLS internacional e experiência em redes privadas. A aquisição da Nowo pela Digi Portugal injeta pressão de preços, mas a sua quota no mercado de telecomunicações de Portugal permanece abaixo dos 3% até ao momento. Os movimentos estratégicos incluem a partilha de fibra entre NOS e Vodafone, a certificação ISO 22301 da MEO para continuidade de negócio e a aquisição em nuvem da Claranet Portugal pela NOS, todos destinados a alargar a oferta de serviços e a proteger as margens num contexto de comoditização do acesso.
Líderes do Setor de MNO de Telecomunicações de Portugal
-
Vodafone Group Plc
-
MEO (formerly TMN)
-
NOS (formerly Optimus and ZON)
-
Digi Portugal
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de MNO de Telecomunicações em Portugal Empresas cobertas neste relatório
- MEO (formerly TMN)
- Vodafone Portugal
- NOS (formerly Optimus and ZON)
- Digi Portugal
Desenvolvimentos industriais recentes em Mercado de MNO de Telecomunicações em Portugal
- Fevereiro de 2025: A MEO registou velocidades médias de download 5G de 324 Mbps, liderando os rankings independentes da DECO PROTESTE.
- Fevereiro de 2025: A ANACOM confirmou 13.089 sites 5G nacionais, um aumento de 24% em termos trimestrais.
- Março de 2024: A empresa de telecomunicações Digi, de origem romena, anunciou planos para lançar a sua primeira oferta de telecomunicações em Portugal. O operador de telecomunicações revelou também que pretende fornecer serviços fixos e móveis, nomeadamente Fibra Ótica 5G.
- Novembro de 2023: A NOS, em parceria com a Nokia, lançou a sua rede 5G autónoma em Portugal. O operador reporta ter mais de 4.200 estações base 5G, cobrindo mais de 93% da população portuguesa.
Âmbito do Relatório do Mercado de MNO de Telecomunicações de Portugal
O estudo fornece uma análise aprofundada do setor das telecomunicações em Portugal.
O mercado de MNO de telecomunicações português é segmentado por serviços, que foram ainda classificados em serviços de voz (com fio e sem fio), serviços de dados e mensagens, e OTT e PayTV. O tamanho do mercado e as previsões são fornecidos em termos de valor (USD) para todos os segmentos acima referidos.
Visão geral da segmentação
| Serviços de Voz |
| Serviços de Dados e Internet |
| Serviços de Mensagens |
| Serviços de IoT e M2M |
| Serviços de OTT e PayTV |
| Outros Serviços (VAS, Roaming e Serviços Internacionais, Serviços Empresariais e Grossistas, etc.) |
| Empresas |
| Consumidor |
| Tipo de Serviço | Serviços de Voz |
| Serviços de Dados e Internet | |
| Serviços de Mensagens | |
| Serviços de IoT e M2M | |
| Serviços de OTT e PayTV | |
| Outros Serviços (VAS, Roaming e Serviços Internacionais, Serviços Empresariais e Grossistas, etc.) | |
| Utilizador Final | Empresas |
| Consumidor |
Principais Questões Respondidas no Relatório
Que nível de receita poderão os serviços de telecomunicações em Portugal atingir até 2031?
A receita total de serviços está projetada para subir para 7,38 mil milhões de USD até 2031, refletindo uma CAGR de 2,86% a partir de 2026.
Qual a categoria de serviço que atualmente gera mais receita?
Os serviços de dados e internet contribuem com a maior quota, representando 49,08% do volume de negócios total, equivalente a 3,06 mil milhões de USD em 2025.
Qual a extensão da cobertura populacional 5G em todo o país?
Os operadores tinham ativado 13.089 sites 5G até ao quarto trimestre de 2024, estendendo o sinal a todos os municípios e cobrindo 73% das freguesias.
Por que razão o IoT é visto como um motor de crescimento fundamental?
As receitas de IoT e M2M, embora representem apenas 6,23% das vendas de 2025, avançam a uma CAGR de 3,04% graças às redes 5G privadas que suportam casos de uso de Indústria 4.0, cidades inteligentes e agricultura.
Qual o grau de concentração da propriedade dos operadores em Portugal?
A MEO, a NOS e a Vodafone controlam em conjunto cerca de 95,5% das subscrições móveis, sublinhando uma estrutura oligopolista.