
Tamanho e Participação do Mercado de MNO de Telecom do Irã
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
| Tamanho do mercado no ano base (2025) | 4.43 Bilhões de dólares |
| Tamanho do Mercado (2026) | 4.57 Bilhões de dólares |
| Tamanho do Mercado (2031) | 5.36 Bilhões de dólares |
| Growth Rate (2026 - 2031) | 3.22 % |
| Concentração do Mercado | Alto |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de MNO de Telecom do Irã por Mordor Intelligence
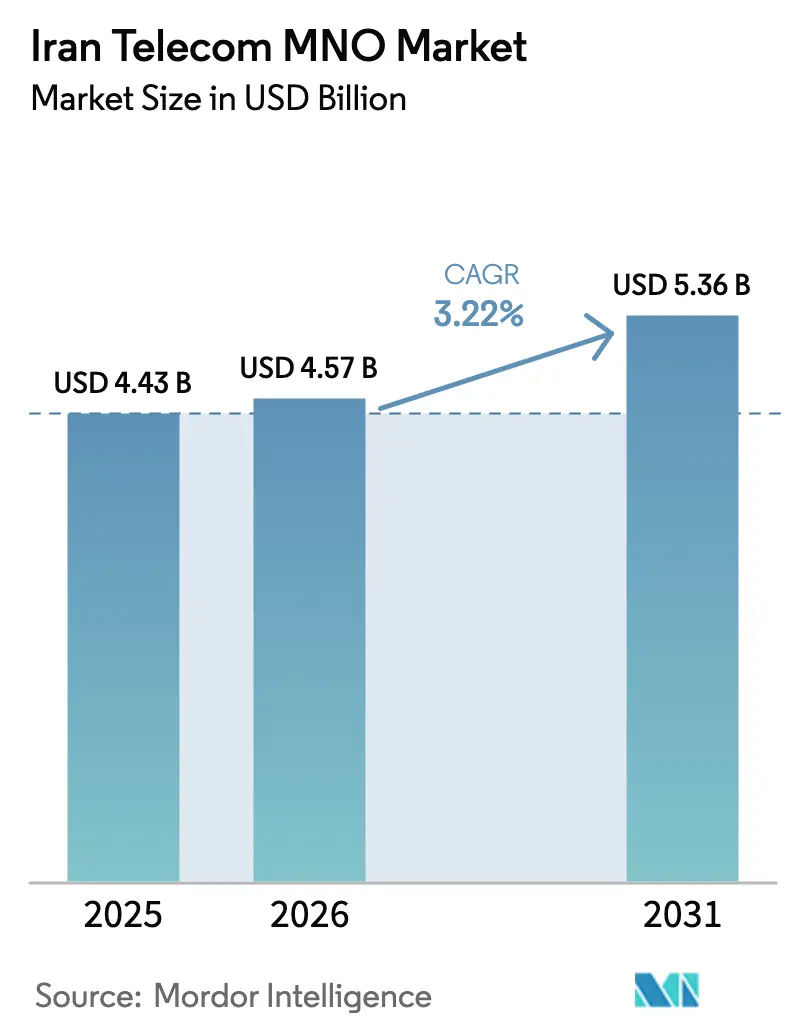
O tamanho do Mercado de MNO de Telecom do Irã em 2026 é estimado em USD 4,57 bilhões, crescendo a partir do valor de 2025 de USD 4,43 bilhões, com projeções para 2031 mostrando USD 5,36 bilhões, crescendo a um CAGR de 3,22% entre 2026 e 2031.
A trajetória de crescimento consistente demonstra como as operadoras sustentam receitas apesar das sanções que limitam as importações de equipamentos e as parcerias estrangeiras. Os programas de infraestrutura doméstica, em especial a Rede Nacional de Informação, roteiam atualmente a maior parte do tráfego dentro do país e reduzem os custos de trânsito.[1] "A adaptação interna sustenta o crescimento," tejaratnews.com Os subsídios governamentais de fibra até a residência voltados a 20 milhões de domicílios estimulam a demanda por banda larga, mesmo com a volatilidade do rial inflacionando as despesas de capital. A penetração da internet móvel superou 109% em 2024, de modo que o crescimento depende de dados de maior valor agregado, IoT e serviços empresariais, e não de novas adições de assinantes. As operadoras também ganham impulso de receita por meio de transmissão de vídeo doméstica, hospedagem em nuvem e parcerias com super-aplicativos que aprofundam o engajamento dos clientes.
Principais Conclusões do Relatório
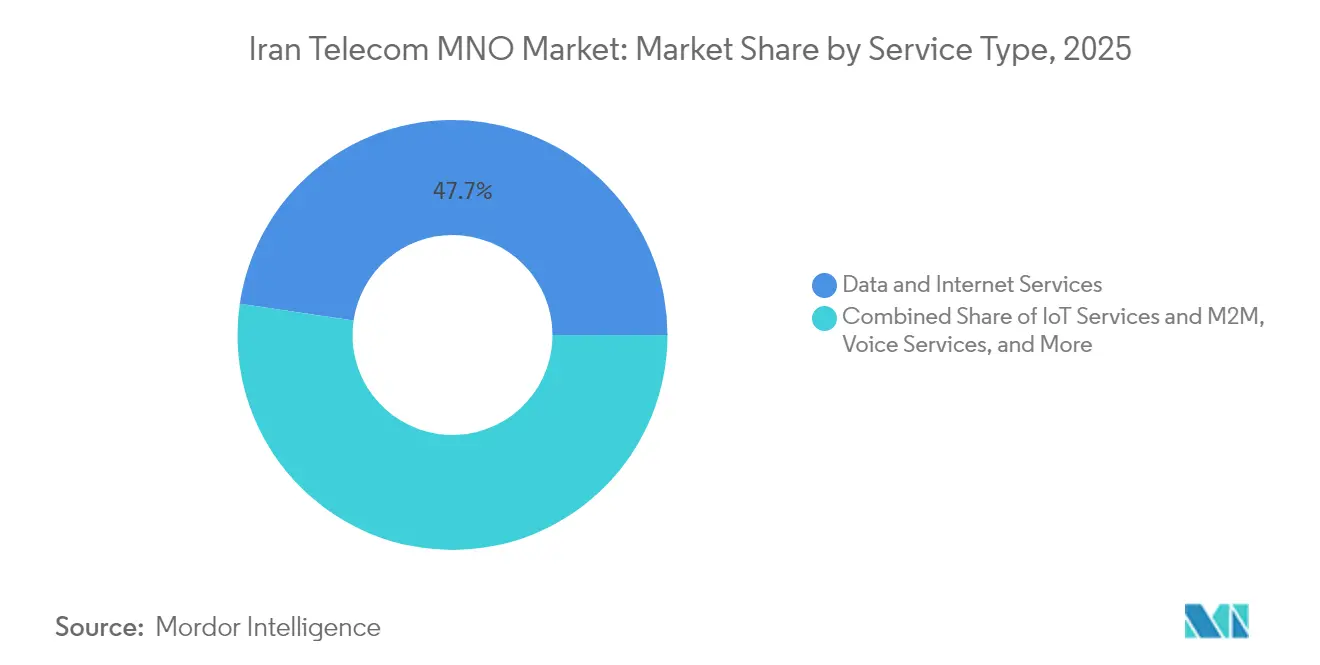
- Por tipo de serviço, os serviços de dados e internet lideraram com 47,68% da participação do mercado de MNO de Telecom do Irã em 2025; os serviços de IoT e M2M devem se expandir a um CAGR de 3,35% até 2031.
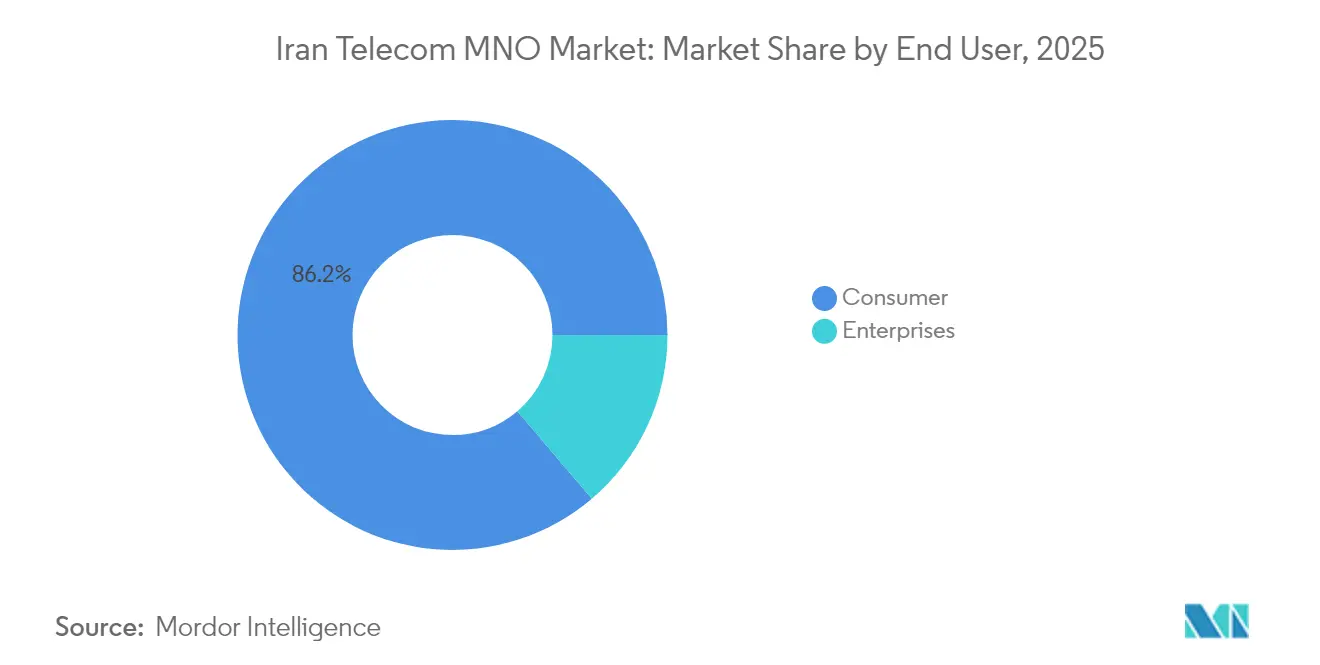
- Por usuário final, o segmento de consumidores respondeu por 86,22% do tamanho do mercado de MNO de Telecom do Irã em 2025, enquanto os serviços empresariais avançam a um CAGR de 3,95% até 2031.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Perspectivas do Mercado de MNO de Telecom do Irã
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto no CAGR Previsto | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Aceleração do espectro 5G | +0.8% | Nacional com ganhos iniciais em Teerã, Isfahan, Mashhad | Médio prazo (2-4 anos) |
| Programa governamental de subsídios para FTTH | +0.6% | Nacional, com prioridade para áreas rurais e não atendidas | Longo prazo (≥ 4 anos) |
| Boom doméstico de transmissão de vídeo | +0.4% | Nacional, concentrado em centros urbanos | Curto prazo (≤ 2 anos) |
| Construção doméstica de nuvem impulsionada por sanções | +0.5% | Nacional, com foco empresarial nas principais cidades | Médio prazo (2-4 anos) |
| Adoção de IoT no monitoramento de petróleo e gás | +0.3% | Khuzestan e campos offshore | Longo prazo (≥ 4 anos) |
| Parcerias de super-aplicativos de FinTech | +0.2% | Nacional, adoção urbana | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Aceleração do espectro 5G
O Ministério das Comunicações concedeu as faixas de 3.600 MHz e 3.700 MHz no início de 2025, superando um obstáculo regulatório que havia desacelerado a migração para a tecnologia 5G. [2]Editores do Iran Daily, "Resultados do Leilão de Frequência 5G," iran daily.ir Fornecedores chineses agora suprem a maior parte dos equipamentos de acesso por rádio, pois as sanções americanas impedem os fornecedores europeus; suas pilhas integradas de hardware e software reduzem os prazos de implantação e os custos de aquisição, permitindo que as operadoras ativem o 5G em Teerã, Isfahan e Mashhad antes de março de 2025. A cobertura da primeira fase tem como alvo 20 milhões de usuários, com casos de uso empresarial em petróleo, gás e manufatura validando tarifas premium. Os primeiros adotantes se beneficiam de menor latência para monitoramento industrial e vídeo de alta resolução, enquanto as operadoras obtêm uma proposta de valor diferenciada que alivia a concorrência de preços nos segmentos 4G saturados. O sucesso das zonas-piloto orientará o plano de expansão nacional atualmente programado para conclusão até 2027.
Programa governamental de subsídios para FTTH
O programa de subsídios de USD 2,1 bilhões (≈ 50 trilhões de riais) reduz as taxas de instalação residencial de 3,5 milhões de tomans (≈ USD 70) para níveis acessíveis aos assinantes de renda média. [3]Redação de Negócios, "Detalhes do Subsídio de Fibra Rural," donya-e-eqtesad.com Mais de 98% das aldeias com pelo menos 20 domicílios já contam com acesso de alta velocidade, posicionando o Irã à frente de vários pares regionais em penetração de banda larga rural. A fibra subsidiada estimula a adoção de pacotes de dados premium, jogos online e serviços de TV over-the-top que elevam a receita média por usuário. As operadoras também monetizam arrendamentos de fibra escura no atacado para provedores de nuvem que constroem centros de dados domésticos. O programa está alinhado com o objetivo da Rede Nacional de Informação de rotear o tráfego sensível localmente, conservando a escassa largura de banda internacional e reduzindo os custos de emparelhamento para as operadoras.
Boom doméstico de transmissão de vídeo
As restrições a plataformas globais como a Netflix direcionam a demanda para serviços locais como Filimo e Namava, cuja base combinada de usuários pagantes superou 14 milhões em 2024. A Irancell agora inclui acesso ilimitado a catálogos de vídeo domésticos em planos de dados de alta velocidade, agregando fidelidade baseada em conteúdo que reduz o churn. A hospedagem local mantém o tráfego dentro do Irã, reduzindo as taxas de trânsito internacional e aliviando a pressão sobre os gateways congestionados. Os anunciantes seguem o público para as plataformas domésticas, proporcionando às operadoras receita incremental por meio da inserção segmentada de anúncios em vídeo. O modelo de parceria de conteúdo se expandirá à medida que os detentores de direitos enxergam maior potencial de monetização dentro de um ecossistema digital soberano.
Construção doméstica de nuvem impulsionada por sanções
Empresas que migraram da AWS, Azure e Google Cloud para provedores domésticos como a Abr Arvan aumentaram a demanda doméstica por IaaS em 46% ano a ano em 2024. As operadoras de telecom fornecem as interconexões de fibra segura, linhas dedicadas e camadas de segurança gerenciada que os clientes corporativos exigem para conformidade com a residência de dados. Como a confiabilidade é primordial, as empresas aceitam preços locais mais elevados, oferecendo às operadoras uma rara oportunidade de expandir margens mesmo enquanto o negócio de consumo se comoditiza. Novos centros de dados em Teerã, Qom e Tabriz geram demanda de backhaul no atacado que absorve o excesso de capacidade de rede. A migração para a nuvem também ancora contratos de grande volume, ajudando as operadoras a se protegerem dos segmentos móveis pré-pagos sensíveis a preços.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto no CAGR Previsto | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Sanções dos EUA sobre importações de equipamentos de rede | -0.7% | Nacional | Longo prazo (≥ 4 anos) |
| Volatilidade do rial elevando custos de CAPEX | -0.5% | Nacional | Médio prazo (2-4 anos) |
| Altos custos de energia e interrupções na rede elétrica | -0.3% | Regiões industriais | Curto prazo (≤ 2 anos) |
| Canibalização de OTT de voz internacional | -0.2% | Centros urbanos | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Sanções dos EUA sobre importações de equipamentos de rede
Os amplos controles de exportação dos EUA continuam a impedir que Ericsson, Nokia e Cisco forneçam equipamentos críticos às operadoras iranianas. As operadoras dependem de fornecedores chineses cujos roteiros de produtos nem sempre correspondem aos padrões ocidentais, reduzindo a interoperabilidade e complicando a otimização multifornecedor. Os prazos de entrega de peças de reposição se estendem por vários meses, aumentando o risco de degradação do serviço após falhas de equipamentos. As sanções financeiras também congelam dividendos devidos a acionistas estrangeiros; o MTN Group não consegue repatriar USD 1 bilhão desde 2018, limitando sua flexibilidade para reinvestir. Em conjunto, esses fatores prolongam os períodos de retorno do investimento em 5G e fibra, reduzindo o ritmo de modernização da rede.
Volatilidade do rial elevando custos de CAPEX
O rial perdeu mais de 30% de seu valor em relação ao dólar americano entre 2023 e 2024, inflacionando os preços de rádios importados, servidores e módulos ópticos. A incerteza orçamentária obriga as operadoras a renegociar contratos com fornecedores em ciclos mais curtos e a manter estoques maiores de peças de reposição. Operadoras menores com reservas de caixa reduzidas adiam atualizações, arriscando lacunas de qualidade que aceleram a migração de assinantes para as duas maiores operadoras. As oscilações cambiais também afastam investidores estrangeiros cujos retornos estariam expostos à depreciação rápida; isso restringe o capital externo que poderia, de outra forma, acelerar a expansão do 5G. Para mitigar o risco, as operadoras se protegem adquirindo mais componentes domesticamente, embora a capacidade de fabricação local ainda esteja limitada à infraestrutura passiva e a dispositivos de baixo custo.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Serviço: Os serviços de dados sustentam o crescimento enquanto o IoT acelera
Os serviços de dados e internet capturaram 47,68% da participação do mercado de MNO de Telecom do Irã em 2025, e o sólido crescimento de uso do segmento o posiciona como o pilar central dos fluxos de receita das operadoras. O tamanho do mercado de MNO de Telecom do Irã vinculado a planos de dados deve se expandir a uma taxa composta de 3,05% até 2031, à medida que a transmissão de vídeo, os jogos móveis e o trabalho remoto sustentam a demanda por largura de banda. As operadoras incluem acesso com taxa zero a plataformas de conteúdo doméstico, equilibrando preços mais altos por gigabyte com valor percebido. A migração para pacotes de dados maiores compensa a lenta erosão nas receitas de voz e SMS que continua sob pressão do OTT. O apetite dos consumidores por mídia rica também impulsiona investimentos em redes de distribuição de conteúdo localizadas dentro do Irã, melhorando a latência para os usuários finais e reduzindo os custos de emparelhamento para as operadoras.
A receita de IoT e M2M cresce a partir de uma base pequena a um CAGR de 3,35%, tornando-a a categoria de serviço de expansão mais rápida. As operadoras de petróleo e gás implantam redes de sensores em cabeças de poço e dutos em Khuzestan, transmitindo telemetria por links NB-IoT que exigem conectividade ultra-confiável. O lançamento dos satélites Hatef e Keyhan em 2024 fornece cobertura de banda estreita a desertos remotos e plataformas offshore, permitindo que as operadoras ofereçam soluções híbridas terrestres-satelitais. Municípios em Teerã, Mashhad e Shiraz realizam projetos-piloto de estacionamento inteligente e semáforos que poderão escalar nacionalmente uma vez comprovado seu valor. Embora o IoT atualmente gere menos de 5% da receita do setor, as altas margens brutas e os contratos plurianuais conferem-lhe uma importância estratégica desproporcional para a estabilidade do ARPU. As operadoras desenvolvem portais proprietários de gestão de IoT e camadas de cibersegurança como diferenciais, reforçando sua transição de provedores de conectividade pura para parceiros de serviços gerenciados.
Nota: Participações de todos os segmentos individuais disponíveis mediante a compra do relatório


Por Usuário Final: A massiva base de consumidores financia a ambição empresarial
O segmento de consumidores gerou 86,22% da receita de 2025, refletindo a penetração móvel de 109% do Irã e o forte ciclo de substituição de smartphones. Os subsídios contínuos de fibra elevam o teto para pacotes de convergência fixo-móvel que incluem IPTV, jogos em nuvem e feeds de segurança doméstica inteligente. Os planos ilimitados em camadas ajudam as operadoras a monetizar usuários de vídeo intensivos, ao mesmo tempo em que limitam o congestionamento da rede por meio da redução de velocidade acima de limites predefinidos. A diferenciação competitiva agora se concentra em aplicativos de valor agregado, como carteiras digitais, integrações de transporte por aplicativo e séries dramáticas exclusivas. O churn permanece moderado porque a adoção de portabilidade numérica é baixa, embora a Rightel aproveite o onboarding exclusivamente digital e a marca voltada para jovens para atrair usuários pré-pagos urbanos.
Os serviços empresariais, embora menores em termos absolutos, avançam a um CAGR de 3,95% até 2031, superando o lado do consumidor e elevando o ARPU combinado para o setor de MNO de Telecom do Irã. Bancos, seguradoras e processadores de pagamento exigem APNs privadas seguras para suas equipes móveis, um nicho que comanda o dobro da receita por SIM dos planos de mercado de massa. Fabricantes em Isfahan implantam redes privadas 5G para automatizar o controle de qualidade por meio de câmeras de visão de máquina, gerando receita incremental de arrendamento de espectro para as operadoras. O tamanho do mercado de MNO de Telecom do Irã associado a verticais empresariais crescerá de forma constante à medida que as sanções mantêm limitadas as opções de nuvem pública e motivam as empresas a buscar soluções ponta a ponta localmente. As operadoras adaptam ofertas empacotadas que integram conectividade fixa, segurança gerenciada, armazenamento em nuvem e painéis de IoT, criando contratos plurianuais estáveis com fluxos de caixa previsíveis.
Nota: Participações de todos os segmentos individuais disponíveis mediante a compra do relatório
Análise Geográfica
As disparidades regionais estão diminuindo à medida que as prioridades de infraestrutura nacional impulsionam a cobertura de fibra e 4G/5G para as regiões rurais. Teerã continua sendo o maior polo de receita, respondendo por aproximadamente 30,65% da receita do mercado de MNO de Telecom do Irã em 2025, impulsionada por um ARPU mais elevado e densos clusters empresariais. As primeiras implantações de 5G nos corredores de negócios de Teerã catalisam a demanda por aplicações de latência ultrabaixa, como negociação de ações em tempo real e CAD em nuvem. Isfahan e Mashhad vêm a seguir, participando da primeira onda de implantações de 5G graças às suas significativas populações universitárias e atividade turística.
As províncias rurais testemunham uma mudança qualitativa na qualidade da banda larga à medida que o programa de subsídios de FTTH conecta aldeias com mais de 20 domicílios. As obrigações de serviço universal obrigam as operadoras a instalar estações-base alimentadas por microrredes renováveis em terrenos montanhosos onde a energia da rede elétrica é não confiável. Para os usuários em Kohgiluyeh-Boyer Ahmad e Sistan-Baluchestan, o salto do 2G de voz para o 4G de dados desbloqueia opções de ensino a distância e telemedicina anteriormente inacessíveis. Essa inclusividade está alinhada com a Rede Nacional de Informação, que agora gerencia 99% do tráfego doméstico, reduzindo a exposição de dados transfronteiriços e diminuindo os custos de emparelhamento.
Regiões fronteiriças como o Azerbaijão Ocidental aproveitam a melhora da cobertura móvel para impulsionar o comércio eletrônico transfronteiriço com a Turquia e o Iraque. As províncias costeiras ao longo do Golfo Pérsico beneficiam-se da conectividade marítima aprimorada para logística portuária e plataformas de petróleo offshore, impulsionando casos de uso de IoT em rastreamento de ativos. O tamanho do mercado de MNO de Telecom do Irã associado a esses corredores industriais aumentará à medida que as operadoras integram núcleos 5G autônomos que suportam fatiamento de rede, permitindo redes lógicas dedicadas para complexos petroquímicos ou zonas de livre comércio. Em geral, a expansão geográfica segue um mosaico de hubs econômicos, locais de recursos e mandatos de inclusão governamental, garantindo um crescimento equilibrado em paisagens socioeconômicas divergentes.
Panorama regulatório
O mercado de telefonia móvel do Irã é supervisionado pelo Ministério da Tecnologia da Informação e Comunicação (ICT), com a Autoridade Reguladora de Comunicações (CRA) atuando como o principal regulador em licenciamento, gestão do espectro e supervisão tarifária. Um marco regulatório recente importante foi a concessão do espectro de 3.600 MHz e 3.700 MHz no início de 2025, que apoiou o progresso das operadoras na implantação do 5G em grandes cidades. O desempenho da CRA e as metas de implantação também alimentam as prioridades de capex das operadoras, incluindo um objetivo declarado de cobertura 5G que se estende até 2028.
Além das regras comerciais, as operadoras também operam sob mandatos de segurança nacional e controle de conteúdo, que podem incluir restrições à internet ou conformidade com desligamentos durante períodos de sensibilidade elevada. A política de preços tem sido tratada por meio de ajustes escalonados, com um aumento tarifário em fases que se estende do final de 2025 ao início de 2026. Separadamente, a direção política que apoia a Rede Nacional de Informações reforça os requisitos de localização de dados e roteamento de tráfego doméstico, o que, por sua vez, influencia a arquitetura de rede, as decisões de peering e as parcerias com plataformas de nuvem e conteúdo domésticas.
Cenário Competitivo
A concentração de mercado é moderada, com três operadoras nacionais dividindo a base de assinantes. A Hamrah-e Aval (MCI) detém a liderança graças aos seus 75 milhões de assinantes e à mais ampla presença rural, aproveitando economias de escala para negociar preços favoráveis com fornecedores. A MTN Irancell registrou 49% de crescimento na receita de serviços no primeiro semestre de 2024 após reajustar os pacotes de dados e oferecer upselling de VPNs empresariais, sinalizando sua intenção de erodir a dominância da MCI. A Rightel se posiciona como o desafiante digital, incluindo acesso à transmissão da Filimo e dados ilimitados de redes sociais para atrair jovens e profissionais que buscam experiências premium.
Os movimentos estratégicos se inclinam para alianças que aproveitam os ecossistemas de tecnologia doméstica. A Irancell assinou um acordo-quadro com a Abr Arvan para co-localizar centros de dados de borda, unindo conectividade com computação em nuvem para aplicações sensíveis à latência. A Hamrah-e Aval investe em chatbots de atendimento ao cliente habilitados por IA que reduzem os custos operacionais ao mesmo tempo em que melhoram os tempos de resolução, estabelecendo um benchmark de experiência do cliente em um mercado competitivamente acirrado. A Rightel coopera com a gigante de fintech Digipay para incorporar microcrédito em seu aplicativo de autoatendimento, expandindo-se além da conectividade para serviços financeiros.
A aquisição de equipamentos gravita em direção à Huawei e à ZTE sob acordos de fornecimento de longo prazo que incluem treinamento e montagem local. Embora as soluções chinesas aliviem o risco de sanções, elas restringem a flexibilidade multifornecedor, levando as operadoras a desenvolver expertise interna de integração. Rádios energeticamente eficientes e centros de dados com resfriamento líquido ajudam as operadoras a conter os crescentes custos de eletricidade durante os períodos de pico de demanda. A supervisão regulatória permanece firme, mas favorável à inovação: o Ministério das TIC aprovou um sandbox para redes privadas 5G que permite aos clientes industriais testar casos de uso antes do lançamento comercial. O cenário em evolução recompensa as operadoras que equilibram qualidade de rede, amplitude de serviços digitais e conformidade com os mandatos de soberania de dados.
Líderes do Setor de MNO de Telecom do Irã
Mobile Communications of Iran (MCI)
MTN Irancell
Rightel
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica

Oportunidades de mercado e perspectivas futuras
No Irã, as oportunidades das MNOs concentram-se na monetização de dados e serviços digitais de maior valor dentro de um ambiente de internet soberano e localizado. A Rede Nacional de Informações roteia a maior parte do tráfego doméstico localmente, o que apoia a economia das operadoras ao reduzir a dependência de trânsito internacional e cria espaço para nuvem doméstica, CDN e hospedagem de borda alinhadas às operadoras. Isso é consistente com a migração observada de empresas para provedores de nuvem domésticos (como Abr Arvan) e a expansão contínua de serviços de streaming de vídeo domésticos (incluindo Filimo e Namava), ambos os quais aumentam a demanda por backhaul móvel confiável, conectividade privada e infraestrutura de entrega local.
As oportunidades de investimento também acompanham a expansão de banda larga liderada pelo governo, incluindo o programa de subsídio à FTTH (2,1 bilhões de USD) que apoia pacotes de convergência fixo-móvel e locação de fibra por atacado para data centers domésticos. No setor móvel, as concessões de espectro 5G de banda média no início de 2025 e as metas de cobertura da CRA até 2028 fortalecem o caso de negócios para casos de uso industrial e empresarial, incluindo redes privadas e IoT no monitoramento de petróleo e gás em regiões como Khuzestan. Com restrições à importação de equipamentos sob sanções, operadoras e fornecedores podem focar em integração local mais profunda, planejamento de peças de reposição e medidas de resiliência energética para sustentar a qualidade do serviço enquanto expandem a capacidade em corredores de alto uso.
Desenvolvimentos recentes do setor
- Julho de 2026: Implantação de capacidade LTE adicional e sites móveis para manter a estabilidade da rede durante um grande evento estatal. A expansão aumenta a capacidade da rede para o período de demanda máxima. Isso fortalece a resiliência e a posição de mercado da MTN Irancell antes do evento.
- Junho de 2026: A Rightel lançou uma nova rede de fibra óptica na cidade de Mianeh. Isso expande a espinha dorsal de fibra em um importante centro urbano. A adição de capacidade amplia a presença de serviços e a vantagem competitiva na integração fixo-móvel.
- Junho de 2026: A Mobile Communications of Iran (MCI) relatou 75,9 milhões de assinantes ativos na assembleia geral anual. Isso reforça a liderança e a escala no mercado de MNOs do Irã. O resultado consolida o domínio de mercado do operador estabelecido e apoia a capacidade de aproveitar parcerias no ecossistema.


Estrutura da metodologia de pesquisa e escopo do relatório
Definição e abrangência do mercado
Para esta metodologia, o mercado é definido como o valor dos serviços de telecomunicações de operadoras de redes móveis vendidos no Irã, abrangendo as receitas de conectividade principal provenientes do atendimento a usuários consumidores e empresariais.
Exclusões de escopo: Este escopo exclui vendas de aparelhos e dispositivos, software de TIC autônomo e serviços de TI, e receitas de mídia digital não relacionadas a telecomunicações.
Visão geral da segmentação
- Receita Total de Telecom e ARPU
- Tipo de Serviço
- Serviços de Voz
- Serviços de Dados e Internet
- Serviços de Mensagens
- Serviços de IoT e M2M
- Serviços de OTT e PayTV
- Outros Serviços (VAS, Roaming e Serviços Internacionais, Serviços Empresariais e de Atacado, etc.)
- Usuário Final
- Empresas
- Consumidores
Fontes de dados, dimensionamento de mercado e validação
Pesquisa documental
A pesquisa documental começa com a construção do contexto operacional para o setor de telecomunicações do Irã, para que possamos estabelecer parâmetros realistas de demanda e preços antes de qualquer previsão. Contamos com estatísticas públicas e indicadores técnicos, como divulgações da Autoridade Reguladora de Comunicações (CRA), séries temporais do Centro Estatístico do Irã (população e inflação) e indicadores da UIT para acesso e uso de telecomunicações, quando comparáveis.
Para tornar o modelo utilizável em termos de USD, também revisamos marcadores macroeconômicos e cambiais publicados por órgãos oficiais, como o Banco Central do Irã, e os combinamos com divulgações de operadoras encontradas em relatórios anuais, materiais para investidores e cobertura confiável da imprensa de negócios. Quando necessário, são utilizadas assinaturas pagas de dados financeiros de empresas e notícias, bancos de dados de patentes e registros de importação e exportação em nível de embarque para verificar cruzadamente os ciclos de capex, a intensidade de construção de rede e os sinais de fluxo de equipamentos. Essas fontes de pesquisa documental são apenas ilustrativas, e muitas outras referências públicas e pagas também foram usadas para coletar dados, validá-los e esclarecer lacunas.
Entrevistas e pesquisas primárias
Utilizamos entrevistas e pesquisas com executivos de telecomunicações, líderes funcionais, especialistas em rede e gerentes no Irã para testar premissas sobre atividade de assinantes, uso de dados, precificação, demanda corporativa e receita de serviços. Os entrevistados ajudam a esclarecer lacunas nos registros públicos, avaliar os insumos do modelo e reconciliar diferenças entre os resultados reportados pelas operadoras e a estimativa final.
Distribuição dos respondentes do trabalho de campo da pesquisa primária
| Tipo de empresa | Cargo do respondente |
|---|---|
| Nível superior: 30% | CXOs: 15% |
| Nível médio: 50% | Líderes funcionais/de unidade: 30% |
| Players menores: 20% | Gerentes: 55% |
Dimensionamento e previsão de mercado
O dimensionamento central começa com uma reconstrução top-down dos conjuntos de receita de serviços, vinculando conexões, usuários de dados ativos e intensidade de uso a proxies de monetização, como ARPU, precificação de pacotes e a participação de dados na receita de serviços. Na prática, o modelo é ancorado a indicadores de mercado que podem ser verificados, incluindo contagens de conexões móveis e penetração, tendências de adoção de smartphones e banda larga, crescimento do tráfego de dados e marcadores de expansão de rede, como o progresso da cobertura 4G e 5G.
Uma vez construídos os totais top-down, verificações seletivas bottom-up são executadas para que os resultados não se distanciem do que o mercado pode realisticamente gerar. Essas verificações usam planos de preços amostrados, faixas implícitas de receita por assinante derivadas de entrevistas e feedback de canais sobre recarga e adesão a pacotes, que são então usados para ajustar valores atípicos e preencher lacunas onde divisões públicas não estão disponíveis.
Para a previsão, a análise de cenários é aplicada em torno de um caso-base alinhado às expectativas de especialistas sobre o crescimento da demanda e o comportamento de preços. A trajetória anual é suavizada usando suavização exponencial para variáveis que tendem a se mover gradualmente, como o ARPU e a base de assinantes. Quando faltam dados para um subperíodo, interpolamos usando indicadores regulatórios próximos e comportamento confirmado das operadoras, e documentamos a suposição para que possa ser revisitada na próxima atualização.
Validação de dados e ciclo de atualização
A validação é feita em várias etapas para que o número final não seja determinado por um único tipo de fonte. Comparamos os resultados com sinais independentes, como penetração, marcos relatados de implantação de rede e indicadores macroeconômicos de acessibilidade, e depois reverificamos quaisquer grandes variações que não correspondam ao feedback das entrevistas.
Antes da aprovação final, o modelo e as principais suposições passam por revisões de analistas que se concentram na consistência entre os anos, no tratamento adequado da moeda e em mudanças realistas no mix de serviços. Os relatórios são atualizados anualmente, e atualizações intermediárias são acionadas quando ocorrem eventos materiais, como mudanças significativas de política, movimentos cambiais acentuados ou alterações inesperadas na implantação de rede. Pouco antes da entrega, uma revisão final é concluída para que os clientes recebam a visão mais atualizada.
O tamanho do mercado de telecomunicações do Irã da Mordor Intelligence comparado a outras estimativas publicadas
Os valores de mercado publicados para o setor de telecomunicações do Irã podem diferir amplamente, e a maioria das lacunas vem do que é contabilizado como receita de telecomunicações e de como os efeitos de moeda e inflação são tratados nos relatórios em USD. O momento também pode alterar o resultado, porque as escolhas de ano-base mudam o valor mesmo quando a tendência de demanda subjacente parece semelhante.
Sinais de penetração de assinantes e pontos de verificação de receita do setor relatados pela CRA são usados para vincular a estimativa da Mordor Intelligence à receita de serviços faturável das MNOs, em vez de misturar vendas de dispositivos ou gastos mais amplos em TIC.
Comparação de referência
| Fonte | Tamanho do mercado | Lacunas na metodologia de pesquisa |
|---|---|---|
| Mordor Intelligence | 4,43 bilhões de USD (2025) | |
| Consultoria Regional A | 11,50 bilhões de USD (2024) | Este número parece tratar o mercado como telecomunicações total mais categorias adjacentes, o que pode incluir dispositivos e serviços de TIC mais amplos, e também usa um ano-base diferente que altera a conversão para USD. |
| Jornal Comercial B | 2,12 bilhões de USD (2023) | Este valor se alinha mais com a receita do setor de TIC relatada pelo regulador, convertida a uma taxa de câmbio de ponto único, o que pode subestimar a receita de serviços exclusivamente de telecomunicações quando linhas de TIC não relacionadas a telecomunicações e o momento cambial são misturados. |
A variação na tabela é explicada principalmente pelos limites de escopo e pelas escolhas de ano e moeda usadas para expressar as receitas locais em USD. Ao manter o modelo vinculado à demanda de conectividade mensurável e a fatores de receita repetíveis, o dimensionamento permanece transparente e mais fácil de atualizar quando novos indicadores de reguladores e operadoras são divulgados.


Principais Perguntas Respondidas no Relatório
Qual é o tamanho do mercado de MNO de Telecom do Irã em 2026?
O setor gerou USD 4,57 bilhões em 2026 e está a caminho de atingir USD 5,36 bilhões até 2031.
O que está impulsionando o crescimento da receita das operadoras móveis iranianas?
Pacotes de dados de maior valor agregado, implantações de 5G, hospedagem em nuvem doméstica e demanda de IoT em projetos de petróleo e gás e cidades inteligentes sustentam a expansão da receita.
Qual categoria de serviço está crescendo mais rapidamente?
As conexões de IoT e M2M estão se expandindo a um CAGR de 3,35% até 2031, impulsionadas por projetos de monitoramento industrial e infraestrutura municipal inteligente.
Como as sanções afetam o fornecimento de equipamentos de telecom?
As sanções dos EUA bloqueiam os fornecedores europeus, de modo que as operadoras adquirem a maior parte dos equipamentos 4G e 5G de fornecedores chineses, resultando em prazos de entrega mais longos e diversidade limitada de fornecedores.
Por que o segmento empresarial é atrativo para as operadoras?
Os contratos empresariais agrupam conectividade com serviços de nuvem, segurança e IoT, gerando maior ARPU e estabilidade de fluxo de caixa a longo prazo.
Qual é o papel da Rede Nacional de Informação?
A rede roteia 99% do tráfego doméstico dentro do Irã, reduzindo as taxas de trânsito internacional e reforçando a conformidade com a soberania de dados para as operadoras.
Página atualizada pela última vez em:



