
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
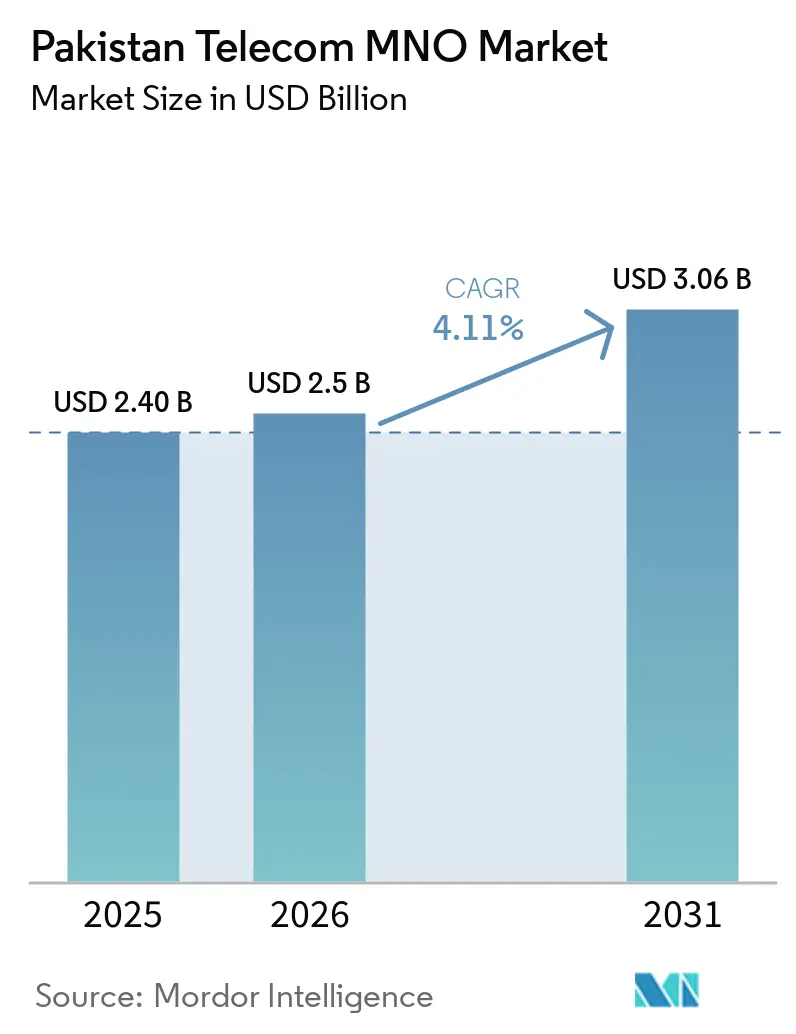
| Tamanho do mercado no ano base (2025) | 2.40 Bilhões de dólares |
| Tamanho do Mercado (2026) | 2.5 Bilhões de dólares |
| Tamanho do Mercado (2031) | 3.06 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 4.11 % |
| Concentração do Mercado | Alto |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
- África do Sul
- Alemanha
- Arábia Saudita
- Argentina
- Austrália
- Bangladesh
- Barein
- Brasil
- Camboja
- Canadá
- Catar
- Chile
- China
- Colômbia
- Coreia do Sul
- Egito
- Emirados Árabes Unidos
- Espanha
- Estados Unidos
- Filipinas
- França
- Hong Kong
- Índia
- Indonésia
- Irã
- Israel
- Itália
- Japão
- Kuwait
- Malásia
- México
- Mianmar
- Nepal
- Nigéria
- Nova Zelândia
- Omã
- Oriente Médio e África
- Polônia
- Reino Unido
- Singapura
- Sri Lanka
- Tailândia
- Turquia
- Vietnã
Análise do Mercado de MNO de Telecomunicações do Paquistão pela Mordor Intelligence
O tamanho do Mercado de MNO de Telecomunicações do Paquistão foi avaliado em 2,40 bilhões de USD em 2025 e estima-se que cresça de 2,5 bilhões de USD em 2026 para atingir 3,06 bilhões de USD até 2031, a um CAGR de 4,11% durante o período de previsão (2026-2031). Em termos de volume de assinantes, o mercado foi avaliado em 197,74 milhões de assinantes em 2025 e espera-se que cresça de 207,11 milhões de assinantes em 2026 para 261,08 milhões de assinantes até 2031, a um CAGR de 4,75% durante o período de previsão (2026-2031). Essa trajetória saudável reflete o crescimento sustentado do consumo de dados, o lançamento do 5G programado para junho de 2025 e os mandatos de qualidade de serviço impostos pelo regulador, que estão compelindo as operadoras a acelerar as atualizações de rede. A rápida migração para o 4G, o aumento da penetração de smartphones e a expansão do ecossistema de pagamentos digitais estão elevando o uso médio de dados por assinante. Ao mesmo tempo, as operadoras enfrentam uma pressão intensa entre as taxas de espectro denominadas em dólar e a volatilidade da rúpia, forçando uma cuidadosa recalibração tarifária e investimentos em eficiência energética. A demanda empresarial por conectividade LTE privada e IoT nos corredores industriais do Paquistão está abrindo novos fluxos de receita com margens mais elevadas, diversificando a dependência da voz ao consumidor com baixo ARPU. A intensificação da concorrência entre as quatro MNOs nacionais, aliada à iminente consolidação do mercado por meio da proposta de transação PTCL-Telenor, ressalta a necessidade de serviços digitais diferenciados, especialmente soluções financeiras móveis e pacotes de conteúdo.
Principais Conclusões do Relatório
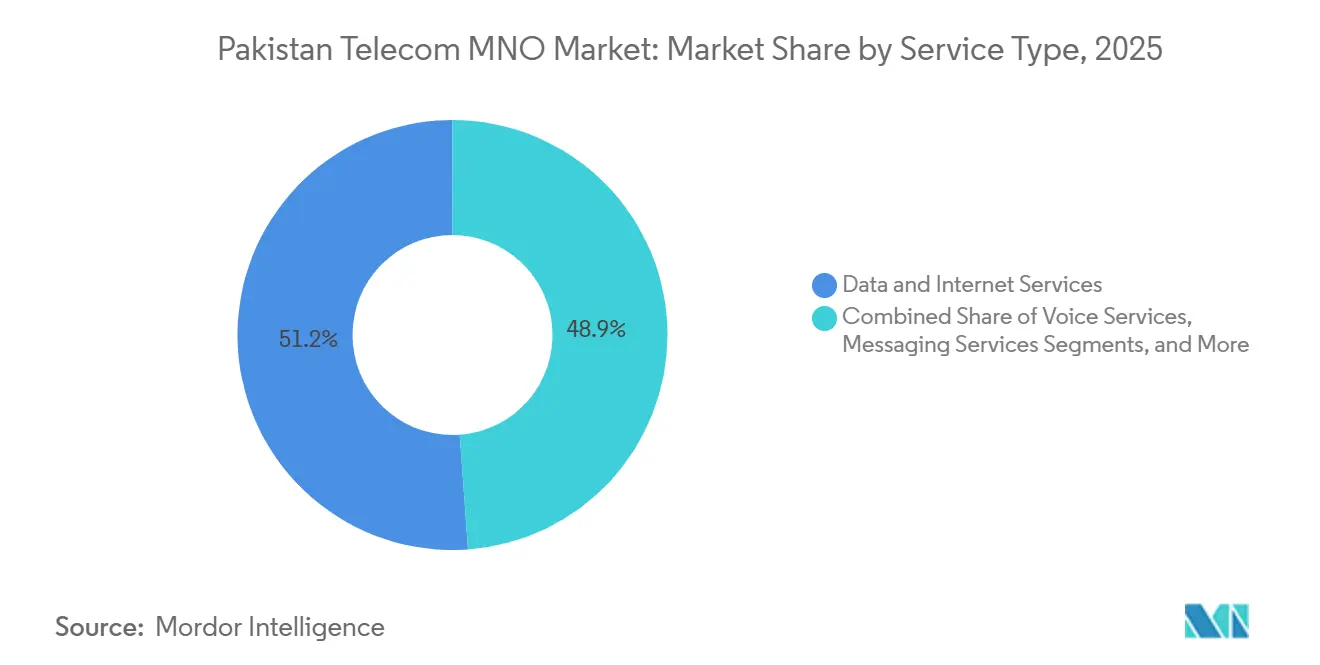
- Por tipo de serviço, os serviços de dados e internet capturaram uma participação de receita de 51,15% do mercado de MNO de telecomunicações do Paquistão em 2025, enquanto os serviços de IoT e M2M avançam a um CAGR de 4,18% até 2031.
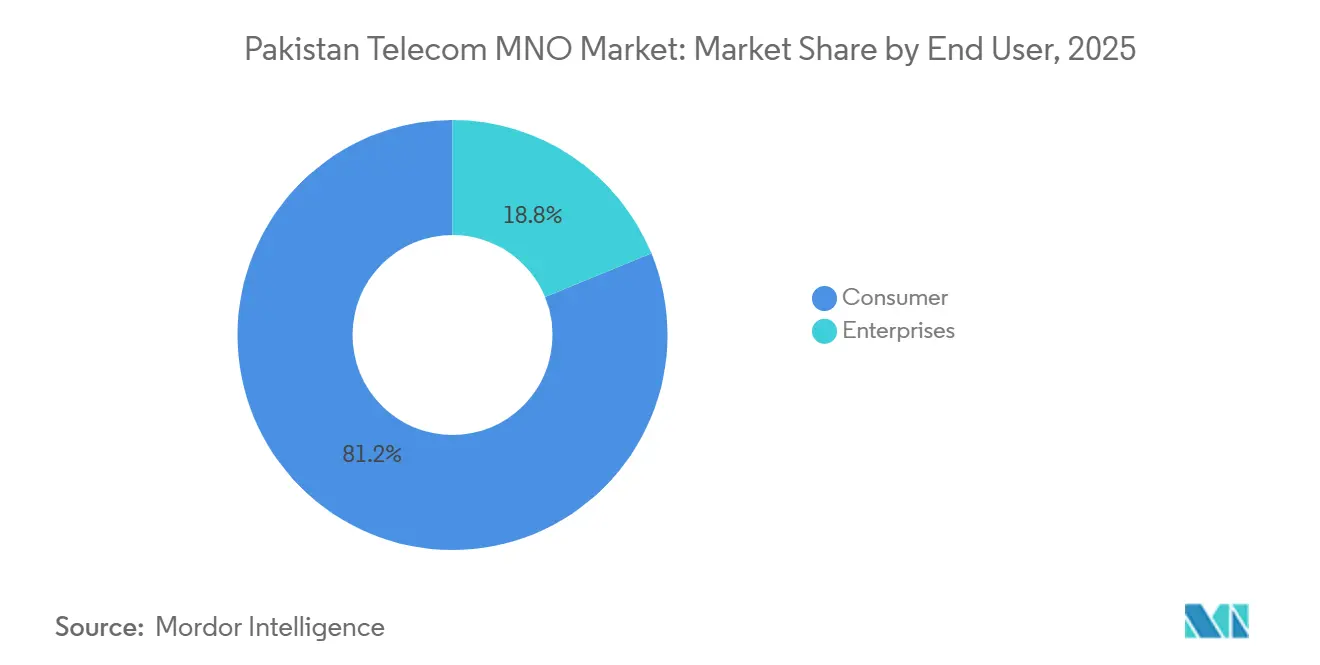
- Por usuário final, as conexões de consumidores detinham 81,20% do tamanho do mercado de MNO de telecomunicações do Paquistão em 2025, enquanto as assinaturas empresariais estão se expandindo a um CAGR de 4,59% ao longo do horizonte de previsão.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Perspectivas do Mercado de MNO de Telecomunicações do Paquistão
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~)% Impacto no CAGR Previsto | Relevância Geográfica | Horizonte de Impacto |
|---|---|---|---|
| Refarming e compromissos de implantação de espectro 4G/5G | +1.2% | Nacional, com implantação inicial em Karachi, Lahore, Islamabade | Médio prazo (2 a 4 anos) |
| Aumento no consumo de banda larga móvel e adoção de pagamentos digitais | +1.5% | Centros urbanos em expansão para cidades de segundo nível | Curto prazo (≤ 2 anos) |
| Fiscalização de qualidade de serviço (QoS) pela PTA impulsionando o CAPEX de rede | +0.8% | Áreas de cobertura nacional, com foco em métricas de qualidade de rede | Médio prazo (2 a 4 anos) |
| Demanda empresarial por LTE privada/5G e conectividade IoT em corredores de manufatura | +0.6% | Zonas industriais no Punjab, polos de manufatura de Sindh | Longo prazo (≥ 4 anos) |
| Crescimento do tráfego da diáspora estimulando pacotes internacionais de voz e OTT | +0.4% | Principais centros urbanos com conexões da diáspora | Curto prazo (≤ 2 anos) |
| Programa nacional de fibra até a torre desbloqueando gargalos de backhaul | +0.7% | Áreas rurais e semiurbanas, regiões norte via CPEC | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Refarming e Compromissos de Implantação de Espectro 4G/5G
A Jazz concluiu o desligamento nacional do 3G em novembro de 2024, liberando blocos de 900 MHz e 2100 MHz para o 4G, enquanto o Ministério de TI e Telecomunicações aprovou o lançamento comercial do 5G em junho de 2025, abrangendo as faixas de 700 MHz, 2300 MHz, 2600 MHz e 3500 MHz, avaliadas em USD 831,8 milhões [1]. O refarming coordenado aumenta a eficiência espectral, reduz o custo por bit e acelera a cobertura populacional nacional de 4G em direção à meta de 98% da PTA.
Aumento no Consumo de Banda Larga Móvel e Adoção de Pagamentos Digitais
O uso médio mensal de dados subiu para 4,3 GB por assinante no FY 2024-25, um salto de 68,9% em relação ao ano anterior, enquanto as transações de mobile banking atingiram 1,69 bilhão no mesmo período [2]. Os 48 milhões de carteiras registradas do JazzCash confirmam como a integração de pagamentos com conectividade aumenta a fidelização e eleva o ARPU combinado acima da linha de base de USD 1 do setor.
Fiscalização de Qualidade de Serviço (QoS) pela PTA Impulsionando o CAPEX de Rede
A Autoridade de Telecomunicações do Paquistão publica regularmente KPIs por cidade e tem multado operadoras por índices insatisfatórios de queda de chamadas, elevando a intensidade de capital acima de 30% da receita de serviços em 2024. A PTA também reconheceu a Zong como a operadora de maior desempenho em voz e dados, incentivando uma corrida virtuosa de investimentos que eleva a confiabilidade da rede em todo o país.
Demanda Empresarial por LTE Privada/5G e Conectividade IoT em Corredores de Manufatura
A Jazz Business implantou roteadores industriais, rastreadores NB-IoT e pacotes de análise em edge cloud para exportadores concentrados nas zonas portuárias de Lahore e Karachi. A conectividade de borda permite controle de qualidade em tempo real e manutenção preditiva, traduzindo-se em ganhos de produtividade mensuráveis que justificam tarifas premium e contratos plurianuais.
Análise de Impacto das Restrições*
| Restrição | (~)% Impacto no CAGR Previsto | Relevância Geográfica | Horizonte de Impacto |
|---|---|---|---|
| Volatilidade da rupia inflacionando tarifas de espectro denominadas em dólar | -1.1% | Impacto nacional em todas as operadoras licenciadas | Curto prazo (≤ 2 anos) |
| Picos de custos de energia corroendo as margens de EBITDA de torres/sites de borda | -0.9% | Nacional, afetando especialmente as operações de torres rurais | Médio prazo (2 a 4 anos) |
| Atrasos nos desembolsos do USF retardando metas de cobertura rural | -0.3% | Áreas rurais e não atendidas em todo o país | Médio prazo (2 a 4 anos) |
| Roteamento paralelo via carregamento lateral de OTT reduzindo receitas de chamadas internacionais | -0.5% | Centros urbanos com altas taxas de adoção de OTT | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Picos de Custos de Energia Corroendo as Margens de EBITDA de Torres e Sites de Borda
As tarifas médias de energia elétrica subiram 29% no FY 2024-25, e os custos de diesel aumentaram mais 16%, inflacionando o OPEX de rede em aproximadamente PKR 18 bilhões para as quatro licenciadas. A retrofit com energia solar-baterias híbridas está em andamento, mas acarreta altos custos iniciais, retardando o ponto de equilíbrio e sobrecarregando balanços já pressionados por dívidas em moeda estrangeira.
Volatilidade da Rupia Inflacionando Tarifas de Espectro Denominadas em Dólar
A rupia perdeu 17% frente ao USD em 2024, forçando as operadoras a encontrar PKR 44 bilhões adicionais para cumprir as parcelas anuais de renovação de licença vinculadas ao dólar [3]. As operadoras alertam que o ARPU deve subir para pelo menos USD 1,5 para sustentar os requisitos de capex da implantação de 5G sem comprometer os covenants de dívida.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Serviço: Serviços de Dados Mantêm Dominância enquanto IoT Ganha Impulso
Os serviços de dados e internet controlaram uma participação de 51,15% no mercado de MNO de telecomunicações do Paquistão em 2025 e permanecerão como âncora de receita até 2031. A voz continua contribuindo com fluxos de caixa expressivos apesar do declínio no uso, à medida que as operadoras direcionam o foco para pacotes internacionais orientados à diáspora, precificados em moeda forte. As conexões de IoT e M2M representam apenas 1,3% dos SIMs atualmente, mas são as que crescem mais rapidamente, a um CAGR de 4,18%. Os segmentos de cadeia de frio agrícola, medição inteligente e rastreamento de frota são os primeiros adotantes, e os marcos regulatórios de e-SIM aprovados pelo regulador devem melhorar a eficiência de provisionamento. A receita de mensagens está encolhendo porque aplicativos OTT gratuitos substituem o SMS, mas os serviços empresariais A2P em pacote, como a entrega de senhas únicas, ainda geram margens estáveis. Os ganhos em OTT e PayTV refletem plataformas de operadoras que agregam direitos de dramas locais e esportes, criando caminhos de upsell além da conectividade. Essas mudanças confirmam que a monetização de dados, a habilitação de IoT e o empacotamento de conteúdo constituem os três pilares para sustentar o crescimento de receita em um ambiente de baixo ARPU.
A oportunidade de IoT também eleva a importância da computação de borda e das alocações de espectro de banda estreita. As operadoras capazes de integrar conectividade, dispositivos e análises detêm vantagem de pioneirismo junto a fabricantes voltados para exportação, sujeitos a rígida rastreabilidade ISO. Nesse contexto, o tamanho do mercado de MNO de telecomunicações do Paquistão para serviços de IoT poderá ultrapassar USD 191 milhões até 2031, ainda que a partir de uma base pequena. Enquanto isso, a persistente fraqueza da rupia acrescenta urgência para que as operadoras localizem as cadeias de suprimento de dispositivos a fim de mitigar a exposição cambial, reforçando o valor estratégico das parcerias de montagem doméstica.



Por Usuário Final: Base de Consumidores Permanece como Alicerce enquanto Segmento Empresarial Acelera
Os consumidores representaram 81,20% da participação de mercado de MNO de telecomunicações do Paquistão em 2025, o que equivale a 193 milhões de SIMs ativos. A penetração de smartphones já supera 56%, e os usuários de 4G representam quase 60% do total de assinantes. No entanto, as linhas empresariais estão se expandindo a um CAGR de 4,59%, superando a base geral de assinantes. A demanda provém de fabricantes, prestadores de serviços logísticos e instituições financeiras que necessitam de throughput garantido, SLAs dedicados e sobreposições seguras de IoT. O Fundo de Serviço Universal (USF) desembolsou PKR 141,66 bilhões (0,51 bilhões de USD) para expandir a cobertura de fibra e LTE em áreas rurais, beneficiando indiretamente clientes empresariais que operam em cidades secundárias e zonas de processamento de exportações.
A digitalização corporativa impulsiona ainda mais a demanda por data centers e colocalização em nuvem, ampliando as oportunidades para operadoras com propostas integradas de conectividade e nuvem. O segmento empresarial da Jazz já entrega margens de EBITDA de meados dos dois dígitos, bem acima da média do grupo no segmento de consumo. Ao longo do período de previsão, o ARPU empresarial deve se aproximar de 21 USD por mês, mitigando o cronicamente baixo ARPU do consumidor, que gira em torno de 1 USD. O setor de MNO de telecomunicações do Paquistão, portanto, enxerga o engajamento empresarial não apenas como diversificação, mas como um imperativo de acréscimo de margem.

Análise Geográfica
As províncias de Punjab e Sindh geram quase 69,20% da receita do setor, graças aos densos aglomerados urbanos e rendas disponíveis relativamente elevadas. Somente o Punjab abriga 33% do total de estações rádio base, com taxa média de downlink 4G de 19,9 Mbps no primeiro semestre de 2024, a mais alta do país. Faisalabad registrou velocidades de pico de 22 Mbps, evidenciando a correlação entre backhaul em fibra e throughput. Karachi mantém a maior base de assinantes, mas enfrenta atrasos em autorizações de passagem que retardam a construção de torres e limitam os ganhos de eficiência espectral.
Khyber Pakhtunkhwa e Baluchistão juntos respondem por apenas 11,20% da receita do setor, mas representam a maior população rural não atendida. O programa de fibra até a torre de 400 quilômetros do USF, concluído em dezembro de 2024, entregou backhaul para 646 sites remotos, reduzindo a dependência de diesel em 18% e viabilizando a expansão de LTE. As operadoras continuam implantando sistemas de energia solar-híbrida em terrenos acidentados e fora da rede elétrica, embora preocupações com segurança elevem os prêmios de seguro e prolonguem os ciclos de projeto.
O link de fibra transfronteiriça de 820 quilômetros com a China atualizou a conectividade da região norte, reduzindo a latência para o tráfego de comércio eletrônico de Gilgit-Baltistão e criando redundância contra interrupções de cabos submarinos. O próximo serviço da Starlink, previsto para dezembro de 2025, poderá oferecer backhaul via satélite para distritos montanhosos, embora sua mensalidade de PKR 25.000 (USD 146) limite a adoção em massa. Consequentemente, as MNOs terrestres mantêm vantagem de preço nas zonas esparsamente povoadas, desde que continuem aproveitando os subsídios do USF e os modelos de compartilhamento de torres para conter os custos de implantação.
Panorama regulatório
As operações de MNO de telecomunicações do Paquistão são regidas pela Autoridade de Telecomunicações do Paquistão (PTA) sob a Lei de (Reorganização) das Telecomunicações do Paquistão de 1996, com o licenciamento, a gestão de espectro e a supervisão da qualidade de serviço moldando as prioridades de capex e implantação das operadoras. Em janeiro de 2025, a PTA finalizou o cronograma do leilão de 5G alinhado a um plano de lançamento comercial em junho de 2025, ancorando as decisões de investimento das operadoras nas faixas de 700 MHz, 2300 MHz, 2600 MHz e 3500 MHz.
Em 2026, a agenda de políticas se ampliou para além do espectro, abrangendo infraestrutura e proteção ao consumidor. O Projeto de Lei de (Reorganização) das Telecomunicações do Paquistão (Emenda) de 2026 avançou com foco nas disposições de Direito de Passagem para reduzir o atrito na implantação de fibra e torres, enquanto a PTA emitiu novos instrumentos, como os Regulamentos de Verificação de Antecedentes de Assinantes (Emenda) de 2026 e os Regulamentos de Interconexão Local e Ponto de Troca de Internet de 2026. A PTA também manteve fiscalização ativa, incluindo diretivas de março de 2026 para um serviço gratuito de salvamento de saldo a fim de limitar cobranças de dados não intencionais e ações de meados de 2026 contra a venda ilegal de dados de usuários de telecomunicações, o que está elevando as expectativas de conformidade em torno da proteção ao cliente e da governança de dados.
Cenário Competitivo
Concentração do Mercado
O setor de telecomunicações do Paquistão é uma arena concentrada de quatro players, em que a Jazz comanda 66,4 milhões de assinantes, a Zong detém aproximadamente 26%, e a Ufone e a Telenor compartilham o restante. A proposta de integração PTCL-Telenor, financiada por uma tranche liderada pelo IFC de USD 400 milhões, mesclaria os ativos móveis da Ufone com os 45 milhões de clientes e 13.000 torres da Telenor, reduzindo o campo para três licenciadas nacionais. O desembolso acumulado de USD 9,6 bilhões da Jazz desde 2016 sublinha o limiar de investimento exigido para a liderança, enquanto o lançamento do ROX pela VEON, uma marca centrada no estilo de vida, sinaliza uma mudança de foco para o engajamento digital voltado ao segmento demográfico com menos de 30 anos do Paquistão.
A competição gira cada vez mais em torno da profundidade espectral, das pontuações de qualidade de rede e dos ecossistemas de valor agregado. As participações de 10×10 MHz da Zong tanto em 1800 MHz quanto em 2100 MHz sustentam seu prêmio de "n.º 1 em voz e dados" da PTA, enquanto a Jazz aproveita sua escala em mobile money para realizar venda cruzada de empréstimos e investimentos. O PTCL Group aposta em backhaul em fibra e hospedagem em nuvem para agrupar serviços digitais de ponta a ponta para PMEs. Nesse contexto, a inflação dos custos de energia e os passivos cambiais impulsionam o compartilhamento colaborativo de torres; a Jazz e a Zong já colocam ativos em 6.200 sites, e novas joint ventures de infraestrutura passiva estão em avaliação.
O escrutínio regulatório se intensificará após a fusão para salvaguardar o bem-estar do consumidor. O projeto de Estratégia de Cibersegurança 2023-2028 da PTA exige certificação ISO 27001, compartilhamento centralizado de inteligência de ameaças e endurecimento da virtualização de funções de rede, todos os quais elevam os gastos com conformidade. As operadoras capazes de internalizar esses custos enquanto sustentam o capex em 5G e cobertura rural estão em melhor posição para defender a participação de mercado.
Líderes do Setor de MNO de Telecomunicações do Paquistão
-
Jazz (Pakistan Mobile Communications Ltd)
-
Zong (CMPak)
-
Telenor Pakistan
-
Ufone (PTCL Group)
-
Special Communications Organization (SCO)
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Oportunidades de mercado e perspectivas futuras
A consolidação da rede cria um espaço em branco de curto prazo em torno da modernização de rede orientada por integração e de pacotes diferenciados. A conclusão, em 1º de julho de 2026, da fusão da Telenor Pakistan na Ufone (PTML), após aprovações regulatórias e judiciais, formou uma desafiante de maior escala com uma presença integrada capaz de racionalizar sites sobrepostos e realocar espectro para camadas de 4G/5G de maior capacidade. Essa mudança eleva a exigência para ganhos de participação orientados por qualidade e sustenta a demanda por fiberização de backhaul e automação, alinhada às métricas de QoS mais rigorosas já enfatizadas pela PTA.
Um conjunto de movimentos regulatórios e do ecossistema também aponta para vias de monetização além dos dados básicos ao consumidor. As consultas da PTA sobre novos regimes de licenciamento, incluindo MVNOs e serviços de telecomunicações por satélite em voo, sugerem espaço para modelos de serviço adicionais e parcerias de atacado capazes de monetizar a cobertura das MNOs, os ativos da rede principal e os SLAs de nível empresarial. No lado da infraestrutura, o foco do governo em resolver as restrições de Right of Way por meio do Amendment Bill de 2026 sustenta uma implantação mais rápida de torres e fibra, enquanto as diretrizes da PTA para acelerar a implantação de 5G aumentam a urgência de converter bases de dispositivos e introduzir camadas premium; a habilitação do 5G pela Zong em iPhones (maio de 2026) ilustra como a preparação do ecossistema de aparelhos pode se traduzir em uma demanda de 5G mais endereçável e em um agrupamento expandido de conteúdo, fintech e conectividade empresarial.
Desenvolvimentos recentes do setor
- Julho de 2026: A Islamabad High Court aprovou formalmente a fusão da Telenor Pakistan na Pak Telecom Mobile Limited (PTML), com a Telenor Pakistan deixando de existir como entidade jurídica separada em 1º de julho de 2026. A consolidação, com viés regulatório, de uma grande operadora fortalece a posição de mercado e cria uma desafiante combinada mais forte com uma participação de ~35,9%, permitindo que escala e sinergia de rede acelerem a implantação de 5G e de serviços digitais.
- Maio de 2026: A Zong anunciou a habilitação oficial dos serviços 5G em iPhones no Paquistão por meio da atualização iOS 26.5. A aceleração do ecossistema de dispositivos 5G sustenta uma adoção mais ampla de 5G e a monetização por meio da migração de clientes liderada por smartphones e de serviços empacotados.
- Março de 2026: A Jazz lançou oficialmente serviços 5G após a concessão da licença pela PTA, com 180 sites ativos nas principais cidades. A implantação pioneira de 5G entre as MNOs após a licença fortalece a posição de liderança da Jazz e viabiliza novos fluxos de receita de serviços digitais.
Estrutura da metodologia de pesquisa e escopo do relatório
Definição e Cobertura do Mercado
Para esta metodologia, o mercado abrange os serviços de telecomunicações prestados por operadoras de redes móveis no Paquistão, medidos como receita de serviços proveniente de conectividade para consumidores e empresas. Isso inclui voz, dados móveis, mensagens e conectividade do tipo IoT celular.
Exclusões de escopo: Exclui vendas de aparelhos, arrendamento independente de torres e receita de streaming de conteúdo puro que não é cobrada como serviço de telecomunicações.
Visão Geral da Segmentação
- Receita Total de Telecomunicações e ARPU
- Tipo de Serviço
- Serviços de Voz
- Serviços de Dados e Internet
- Serviços de Mensagens
- Serviços de IoT e M2M
- Serviços de OTT e PayTV
- Outros Serviços (VAS, Serviços de Roaming e Internacionais, Serviços Empresariais e Atacado, etc.)
- Usuário Final
- Empresas
- Consumidor
Fontes de Dados, Dimensionamento de Mercado e Validação
Pesquisa Documental
Para construir a estrutura base, partimos de estatísticas públicas de telecomunicações e divulgações regulatórias que descrevem o desempenho do setor ao longo do tempo. Os principais insumos são extraídos de fontes como relatórios anuais da Autoridade de Telecomunicações do Paquistão, publicações do Departamento de Estatísticas do Paquistão, indicadores da UIT e publicações do Banco Estatal do Paquistão (especialmente para tendências cambiais e contexto de investimento).
Em seguida, complementamos com registros de empresas, apresentações a investidores, comunicados de operadoras e cobertura jornalística de renome que documentam mudanças tarifárias, implantações de rede e movimentação de assinantes. Em alguns casos, também utilizamos assinaturas pagas para dados financeiros e de inteligência de empresas, bases de dados de patentes e visões de importação e exportação em nível de remessa, principalmente para verificar variações incomuns e preencher lacunas em divisões anuais. As fontes listadas aqui são meramente ilustrativas, e referências públicas e pagas adicionais foram utilizadas para coleta, validação e esclarecimento de dados.
Entrevistas Primárias e Pesquisas
No Paquistão, entrevistamos operadoras, especialistas em infraestrutura e canais, usuários empresariais e profissionais de regulação ou políticas. As entrevistas e pesquisas testam adições de assinantes, receita média por usuário, uso de dados, agrupamento de serviços, cronograma de espectro e escopo faturado pelas operadoras. Insumos conflitantes são verificados novamente em relação a evidências de receita e assinantes antes da triangulação final.
Distribuição dos respondentes do trabalho de campo de pesquisa primária
| Tipo de empresa | Cargo do respondente |
|---|---|
| Primeiro nível: 30% | Diretores executivos (CXOs): 15% |
| Nível intermediário: 45% | Líderes funcionais/de unidade: 30% |
| Participantes menores: 25% | Gerentes: 55% |
Dimensionamento de Mercado e Previsão
O dimensionamento de mercado é construído por meio de uma reconstrução de demanda de cima para baixo. A base de assinantes, as conexões de SIM e a penetração de serviços são convertidas em pools de receita utilizando ARPU e pontos de preço orientados pelo uso. O modelo central é ancorado em sinais de receita de telecomunicações e, em seguida, refinado com indicadores em nível de operadora, de modo que o total permaneça vinculado ao que o mercado pode realisticamente gastar.
Na prática, insumos como total de assinantes, conexões de banda larga (móvel e fixa como verificação de contexto), cobertura populacional de 3G e 4G, tendências de ARPU e uso médio de dados por assinatura são tratados como as principais impressões digitais que explicam a variação de receita ano a ano. Quando os dados públicos são reportados em moeda local, as conversões são realizadas utilizando taxas de câmbio médias de período consistentes, seguidas de uma verificação de sanidade de inflação e preços na mesma janela temporal.
A previsão é feita por meio de análise de cenários apoiada em ajuste de tendências de ARPU e crescimento de assinantes. Os caminhos de adoção e precificação são revisados com especialistas primários antes da finalização do caso base. Aproximações de baixo para cima são utilizadas seletivamente — por exemplo, preços de planos amostrados multiplicados por volumes estimados de usuários ativos, apoiados por verificações de canal sobre comportamento de recarga, e então utilizados para ajustar os totais quando as divisões reportadas apresentam lacunas.
Ciclo de Validação e Atualização de Dados
Os resultados são validados por meio de triangulação entre sinais independentes, incluindo receita setorial reportada pelo regulador, trajetórias de assinantes e banda larga, e indicadores de cobertura de rede, como sites com suporte a 4G e cobertura. Quando surge uma variância, decompomos o fator primeiro em preço, uso e mix de assinantes antes de aceitá-lo no modelo.
Uma segunda revisão analítica é concluída para a lógica de premissas, alinhamento de anos e tratamento cambial, seguida de uma passagem final antes da aprovação para capturar mudanças de última hora. Os relatórios são atualizados anualmente, e atualizações intermediárias são acionadas quando ocorrem eventos materiais, incluindo grandes reajustes tarifários, decisões de política que afetam espectro e implantação, ou movimentos cambiais acentuados que alteram a perspectiva em USD.
Tamanho do Mercado de Telecomunicações do Paquistão da Mordor Intelligence Comparado a Outras Estimativas Publicadas
É comum observar diferentes valores de mercado para as telecomunicações do Paquistão porque os estudos nem sempre utilizam o mesmo limite de receita, o mesmo conjunto de serviços ou o mesmo período de referência. As diferenças também surgem quando as premissas para a variação do ARPU e a atividade de assinantes não são verificadas em relação aos totais do regulador.
Ao acompanhar os sinais de receita do setor, as trajetórias de assinantes e banda larga, e ao atualizar as premissas de timing cambial, a Mordor Intelligence mantém a estimativa alinhada à receita de serviços das operadoras de telecomunicações, em vez de receitas adjacentes de conteúdo digital ou infraestrutura, o que pode alterar o valor principal.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | 2,40 bilhões de USD (2025) | |
| Associação Setorial A | 3,10 bilhões de USD (2025) | Frequentemente mais próximo do valor total do setor de telecomunicações, que pode incluir receitas de linha fixa e do ecossistema mais amplo, e pode aplicar um único ponto de conversão que amplifica o valor em USD em anos de volatilidade cambial. |
| Publicação Setorial B | 2,00 bilhões de USD (2024) | Tipicamente baseia-se em um instantâneo de receita de operadoras de um ano e pode excluir a valorização proveniente do crescimento do uso de dados e dos reajustes tarifários, o que pode subestimar a transição de gastos centrados em voz para gastos orientados a dados. |
A comparação mostra que a dispersão é explicada principalmente pelo que é contabilizado como receita de serviços de telecomunicações e pela forma como o timing cambial é aplicado. Manter o modelo vinculado à atividade de assinantes, à direção do ARPU e aos totais reportados pelo regulador torna o número final mais fácil de rastrear e reproduzir quando novos dados são divulgados.
Principais Perguntas Respondidas no Relatório
Qual é o tamanho do mercado de MNO de telecomunicações do Paquistão em 2026?
O mercado está em USD 2,5 bilhões em 2026 e deve atingir USD 3,06 bilhões até 2031.
O que está impulsionando o crescimento de receita para as operadoras móveis?
O rápido crescimento do uso de dados, os próximos serviços de 5G e a expansão dos ecossistemas de fintech são os principais motores de crescimento.
Qual tipo de serviço detém a maior participação?
Os serviços de dados e internet representam 51,15% da receita de 2025.
Quando os serviços de 5G serão lançados comercialmente?
O Ministério de TI e Telecomunicações definiu junho de 2025 para a implantação nacional do 5G.
Como a fusão PTCL-Telenor afetará a concorrência?
A fusão reduzirá as MNOs nacionais para três, elevando a concentração do mercado para aproximadamente 62%.
Quais desafios ameaçam a rentabilidade das operadoras?
As tarifas de espectro denominadas em dólar, a inflação dos preços de energia e os custos de conformidade com a cibersegurança pesam sobre as margens.