
Tamanho e Participação do Mercado de MNO de Telecomunicações da Coreia do Sul
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
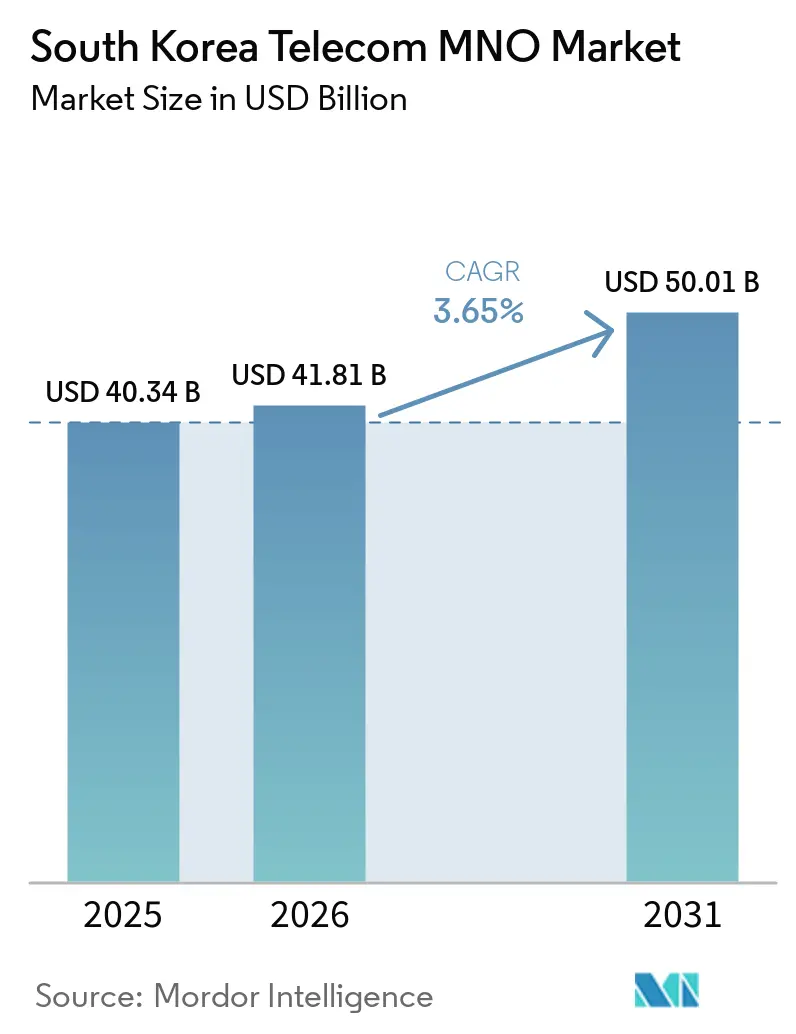
| Tamanho do mercado no ano base (2025) | 40.34 Bilhões de dólares |
| Tamanho do Mercado (2026) | 41.81 Bilhões de dólares |
| Tamanho do Mercado (2031) | 50.01 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 3.65 % |
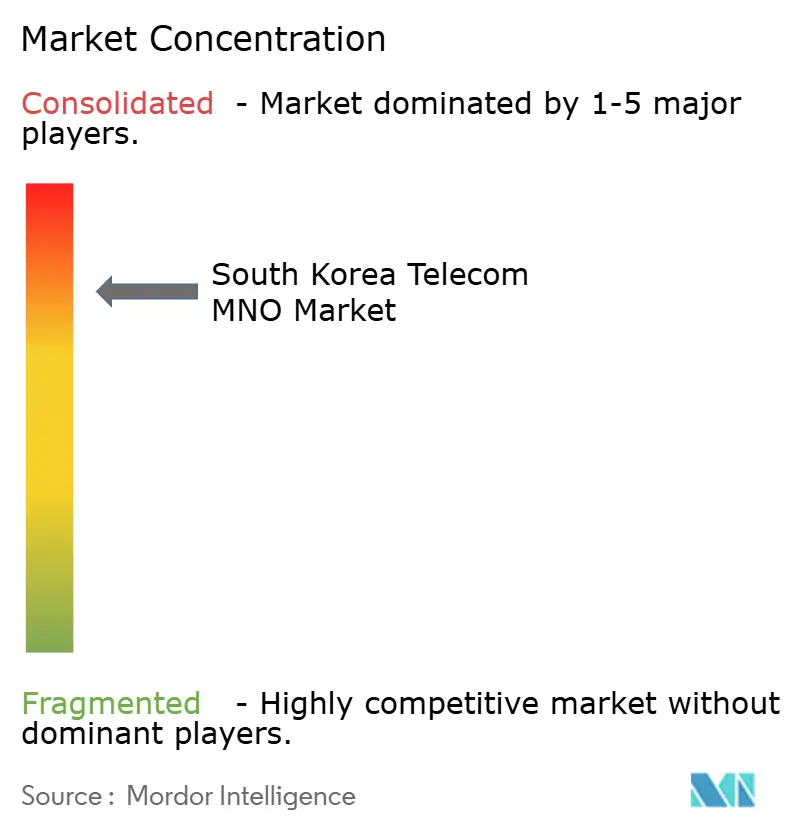
| Concentração do Mercado | Alto |
Principais jogadores
*Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. |
|
Análise do Mercado de MNO de Telecomunicações da Coreia do Sul pela Mordor Intelligence
O tamanho do mercado de MNO de telecomunicações da Coreia do Sul foi avaliado em USD 40,34 bilhões em 2025 e estima-se que cresça de USD 41,81 bilhões em 2026 para atingir USD 50,01 bilhões até 2031, a uma CAGR de 3,65% durante o período de previsão (2026-2031). Os operadores estão priorizando o fatiamento de rede empresarial, o 5G privado e a convergência fixo-móvel para contrabalançar a pressão de preços proveniente de planos 5G de médio porte e da concorrência impulsionada por MVNOs. Os cortes regulatórios nas tarifas de atacado amplificam essa pressão, mas também ampliam a demanda endereçável em grupos de usuários de renda mais baixa, sustentando o crescimento do tráfego. A digitalização da manufatura, as parcerias de borda em nuvem e os assistentes pessoais baseados em IA estão conjuntamente ampliando o mercado de serviços de dados, enquanto a substituição por OTT acelera o declínio de voz e SMS. Nesse contexto, as taxas de espectro e o limite de 49% para participação estrangeira continuam a pesar sobre o fluxo de caixa livre e a limitar o financiamento externo.
Principais Destaques do Relatório
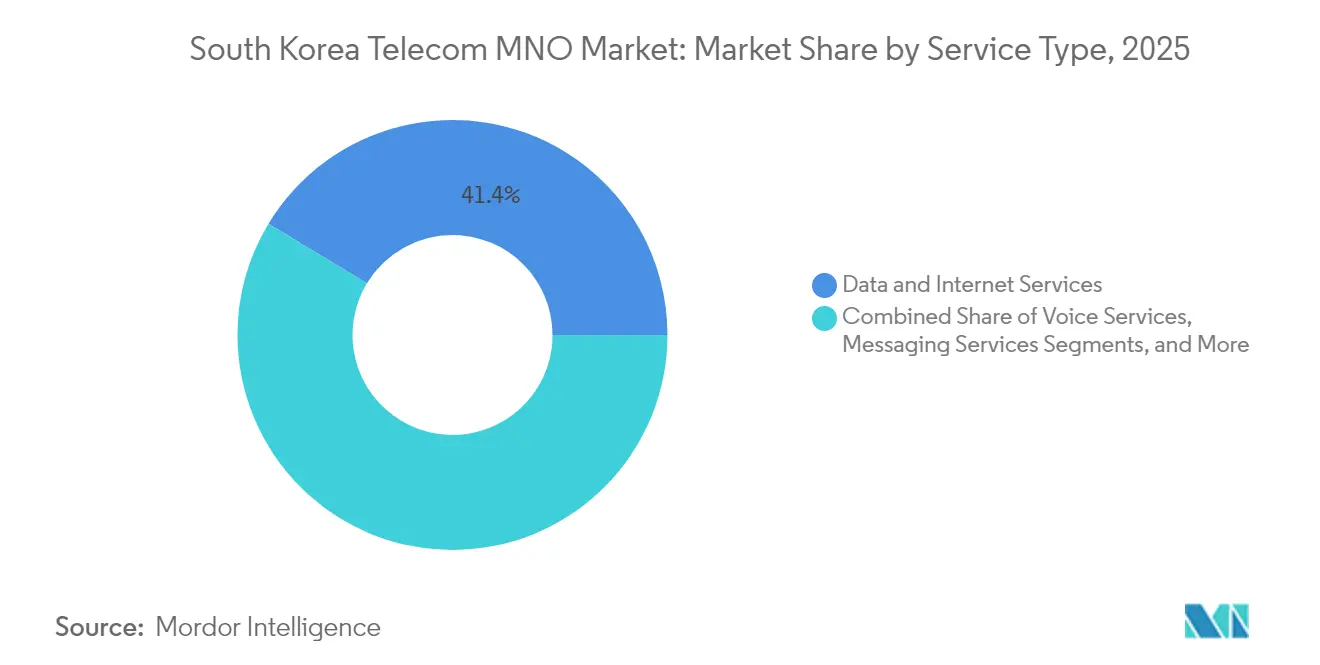
- Por tipo de serviço, os serviços de dados e internet detinham 41,35% da participação do mercado de MNO de telecomunicações da Coreia do Sul em 2025. Os serviços de IoT e M2M estão projetados para se expandir a uma CAGR de 3,76% de 2026 a 2031.
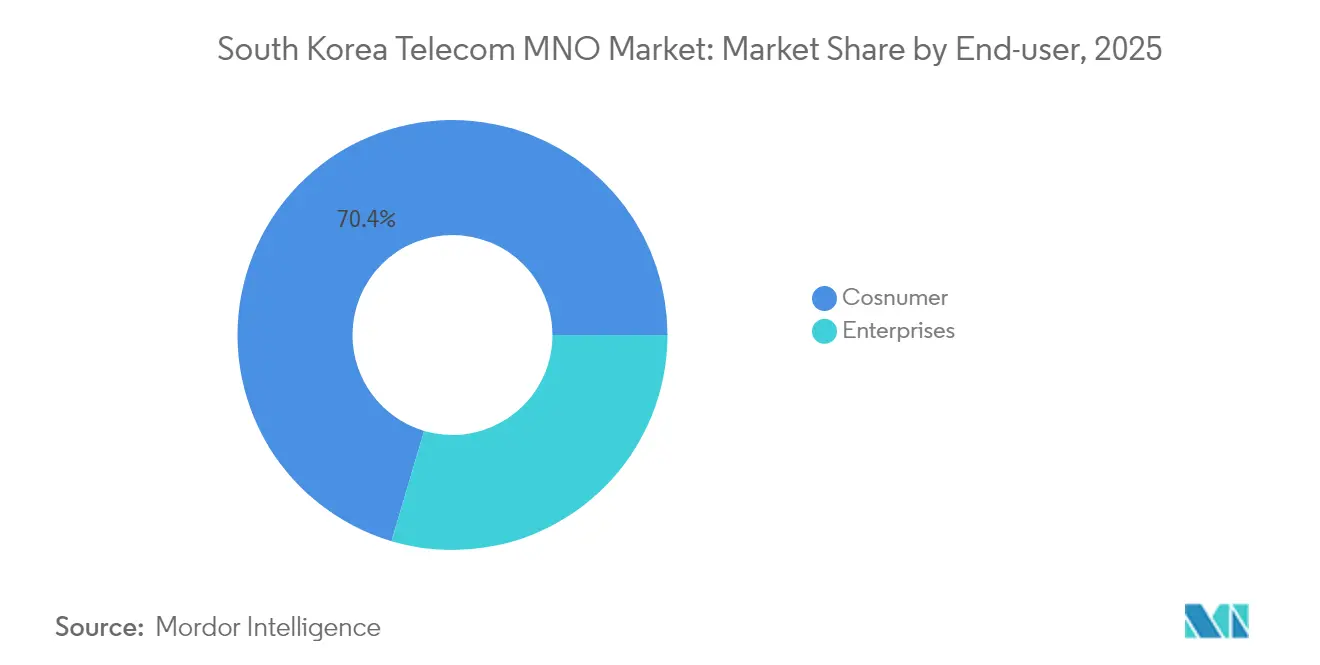
- Por usuário final, o segmento de consumidores respondeu por 70,42% do tamanho do mercado de MNO de telecomunicações da Coreia do Sul em 2025. O segmento empresarial registra a trajetória mais acelerada, avançando a uma CAGR de 4,02% até 2031.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Perspectivas do Mercado de MNO de Telecomunicações da Coreia do Sul
Análise do Impacto dos Impulsionadores*
| Impulsionador | (~)% de Impacto na CAGR Prevista | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Fatiamento empresarial 5G SA com preço premium | +0.8% | Nacional, concentrado no corredor industrial Seul-Incheon | Médio prazo (2-4 anos) |
| Pacotes de convergência fixo-móvel (FMC) mantendo a taxa de cancelamento abaixo de 2% | +0.6% | Nacional, com maior penetração em áreas urbanas | Curto prazo (≤ 2 anos) |
| Cortes nas tarifas de atacado de MVNOs que viabilizam guerras de preços de quarto operador | +0.4% | Nacional, com efeitos indiretos nos mercados rurais | Curto prazo (≤ 2 anos) |
| Impulso nacional para 5G privado em "fábricas inteligentes" de manufatura | +0.7% | Nacional, com ganhos iniciais em Ulsan, Gyeonggi e nas províncias de Chungcheong | Médio prazo (2-4 anos) |
| Assistentes pessoais baseados em IA impulsionando o tráfego de dados | +0.5% | Nacional, com adoção antecipada em áreas metropolitanas | Longo prazo (≥ 4 anos) |
| Parcerias de borda em nuvem monetizando vídeo de latência ultrabaixa | +0.3% | Nacional, com foco em centros urbanos de alta densidade | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
O fatiamento empresarial 5G SA com preço premium impulsiona a transformação B2B
As operadoras implantam fatias de rede dedicadas sobre a infraestrutura de torre de telecomunicações para garantir latência e segurança em tarefas de missão crítica, viabilizando tarifas premium que protegem as margens em um mercado consumidor saturado. O projeto de 5G privado da Marinha da República da Coreia destaca o valor estratégico da largura de banda isolada para cargas de trabalho de gêmeo digital e segurança. Adotantes industriais pioneiros, como a Hyundai, relatam zero tempo de inatividade relacionado à conectividade após a integração do RedCap 5G em linhas de fábricas inteligentes. Os reguladores já concederam frequências de 5G privado a 35 empresas em 56 sites, criando um robusto pipeline de receita empresarial [1]Harrison J. Son, "Status de Alocação de Frequências de 5G Privado na Coreia," Netmanias, netmanias.com.
Os pacotes de convergência fixo-móvel reduzem o cancelamento por meio da integração de serviços
A combinação de banda larga, móvel e IPTV em uma única fatura eleva os custos de migração e mantém a taxa de cancelamento abaixo de 2%. Pesquisas históricas domiciliares mostram que a adoção de pacotes impulsiona uma retenção significativamente mais forte em comparação com assinaturas de serviço único. A estratégia Digico da KT Corporation ilustra a mudança, alavancando ativos fixos para venda cruzada de serviços de IA, nuvem e big data que aprofundam o vínculo com o cliente [2]Candice Kim, "KT Corporation Evolui de Empresa de Telecomunicações para Potência Digital Global," Aju Press, ajupress.com. A participação integral da SK Broadband pela SK Telecom reforça ainda mais a priorização de pacotes convergidos para ampliar o valor ao longo do tempo.
Os cortes nas tarifas de atacado de MVNOs intensificam a concorrência do quarto operador
O Ministério da Ciência e das TIC reduziu as tarifas de atacado baseadas em uso em até 52%, de KRW 1,29 para KRW 0,62 por MB, concedendo aos MVNOs maior margem econômica e estimulando a concorrência tarifária na faixa inferior [3]Gigi Onag, "Coreia do Sul Planeja Reduzir Tarifas de Atacado de Telecomunicações para Impulsionar o Crescimento dos MVNOs," Light Reading, lightreading.com. A decisão da LG Uplus de buscar parcerias com MVNOs evidencia o reconhecimento das operadoras incumbentes da necessidade de defender a participação de mercado entre os usuários sensíveis ao preço. Embora a revogação da licença da Stage X tenha eliminado um entrante com rede completa, o regime de atacado ampliado efetivamente cria uma dinâmica de quarto operador de fato no segmento de baixo custo.
A digitalização da manufatura nacional acelera a adoção do 5G privado
As alocações de frequência governamentais (100 MHz a 4,7 GHz e 600 MHz a 28 GHz) têm como alvo iniciativas de fábricas inteligentes, impulsionando os operadores a assumirem funções de automação completa. A prova de conceito RedCap da Samsung e da Hyundai demonstrou ganhos de confiabilidade de uplink essenciais para a robótica em tempo real, e os projetos subsequentes abrangem campi de logística e saúde.
Análise do Impacto das Restrições*
| Restrição | (~)% de Impacto na CAGR Prevista | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Teto de saturação de penetração de SIM >130% | -0.9% | Nacional, com maior saturação em áreas metropolitanas | Curto prazo (≤ 2 anos) |
| Limite de participação estrangeira (49%) restringindo novos fluxos de capital | -0.4% | Nacional, afetando todos os principais operadores | Longo prazo (≥ 4 anos) |
| Substituição por OTT corroendo a ARPU de voz/SMS | -0.7% | Nacional, com maior impacto em demografias mais jovens | Médio prazo (2-4 anos) |
| Altas taxas de renovação de espectro comprimindo o FCF | -0.5% | Nacional, afetando todos os operadores licenciados | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Teto de saturação de penetração de SIM >130%
Com 130% de penetração de SIM e 24 milhões de contas 5G já ativas, o potencial de adição líquida de assinantes é insignificante, redirecionando a concorrência para o aumento da ARPU em vez de conquistas de assinantes [4]Maeil Business Newspaper, "Assinantes 5G Correspondem a Quase Metade dos 4G na Coreia do Sul," pulse.mk.co.kr. Os operadores estão introduzindo planos 5G equivalentes a menos de USD 20 para evitar o cancelamento, mas estes diluem a receita combinada. Em resposta, a SK Telecom redireciona recursos para infraestrutura de IA e diferenciação de serviços para estabilizar as margens.
A substituição por OTT corrói a ARPU de voz/SMS
Os gastos domiciliares com telecomunicações e streaming estão projetados para superar KRW 140.000 em 2025, desviando a parcela da carteira de voz e SMS para assinaturas de conteúdo. Os aumentos de preços da Netflix e do YouTube amplificam a pressão, particularmente para os segmentos jovens que dependem de aplicativos ricos em dados em vez de mensagens das operadoras. As operadoras de telecomunicações respondem com alianças de conteúdo e mecanismos de recomendação na plataforma, mas os pacotes de dados de baixa margem compensam os ganhos nas faixas premium.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Serviço: Os serviços de dados dominam enquanto IoT acelera
Os serviços de dados e internet asseguraram 41,35% da participação do mercado de MNO de telecomunicações da Coreia do Sul em 2025, beneficiando-se da cobertura 5G nacional e do apetite dos consumidores por streaming em UHD e jogos em nuvem. Voz e mensagens continuam uma queda de dígito único baixo à medida que a preferência por OTT se consolida. A contribuição do tamanho do mercado de MNO de telecomunicações da Coreia do Sul dos serviços de IoT e M2M permanece menor em valor absoluto, mas lidera o crescimento com uma CAGR de 3,76% devido à adoção em fábricas conectadas e telemática. Os operadores expandem nós de computação de borda que reduzem a latência em 60%, viabilizando casos de uso centrados em dados diferenciados. Os pacotes de OTT e TV Paga adicionam receita incremental, com canais curados por IA visando conter o cancelamento.
Ao longo de 2026-2031, a composição de receita se inclina ainda mais para dados à medida que a colaboração em pesquisa de 6G semeia primeiras provas de conceito. O vídeo de latência ultrabaixa e os jogos em nuvem atuam como aplicações de entrada para as faixas premium, compensando a conectividade comoditizada. Os operadores adicionam segurança e análise às linhas de IoT para aumentar a ARPU, e as fatias de rede privada para automação de fábricas aceleram o crescimento baseado em tarifas. Em conjunto, essas mudanças reforçam uma transição para modelos de alto valor e intensivos em dados que reduzem a dependência das contribuições legadas de voz.
Nota: As participações dos segmentos individuais estão disponíveis mediante a compra do relatório


Por Usuário Final: A expansão empresarial supera a maturidade do consumidor
As conexões de consumidores ainda ancoram 70,42% da receita de 2025, refletindo domicílios com múltiplos dispositivos e penetração ubíqua de smartphones. Contudo, o aumento do tamanho do mercado de MNO de telecomunicações da Coreia do Sul agora se concentra nas linhas empresariais, que registram uma CAGR de 4,02% à medida que os fabricantes instalam sistemas de 5G privado para conectar robôs, gêmeos digitais e AGVs (Veículos Guiados Automatizados). As empresas adotam acordos de nível de serviço de fatia de rede que exigem preços premium em relação aos planos de preço de mercado de massa, protegendo as margens dos operadores em um mercado doméstico saturado.
A partir de 2025, o suporte regulatório para a Indústria 4.0 e a ascensão de assistentes habilitados por IA no varejo, logística e saúde ampliarão a base endereçável empresarial. Os operadores agrupam nuvem, borda e segurança em ofertas gerenciadas, incorporando-se mais profundamente nos fluxos de trabalho dos clientes. Embora os planos 5G acessíveis para consumidores garantam a retenção da base, seu poder de precificação limitado mantém a ARPU combinada geral estável, reforçando o segmento empresarial como o motor de crescimento decisivo dentro do mercado de MNO de telecomunicações da Coreia do Sul.
Nota: As participações dos segmentos individuais estão disponíveis mediante a compra do relatório
Análise Geográfica
A geografia compacta da Coreia do Sul e os mandatos governamentais de cobertura entregaram disponibilidade abrangente de 5G desde abril de 2024. A área metropolitana de Seul-Incheon impulsiona a adoção premium e o fatiamento empresarial antecipado, devido aos densos clusters de sedes corporativas e aos consumidores afluentes. As províncias manufatureiras — Ulsan para construção naval, Gyeonggi para eletrônicos, Chungcheong para automotivo — ancoram as implantações de 5G privado que alimentam as linhas de receita empresarial. As regiões rurais testemunham a adoção impulsionada por MVNOs após os cortes nas tarifas de atacado, reduzindo a divisão digital, mas com margens mais estreitas.
A ARPU urbana permanece a mais elevada, sustentada por IPTV com pacote de IA e jogos em nuvem. Os hubs de borda instalados em trocas metropolitanas encurtam ainda mais os percursos de pacotes, viabilizando latência de 8 milissegundos para realidade aumentada e controle industrial. Nos cinturões industriais, as alocações de espectro privado permitem que as fábricas operem veículos guiados autônomos sem interferência, uma capacidade central para a competitividade das exportações. As instalações navais costeiras adotam 5G personalizado para vigilância de segurança, expandindo o alcance das operadoras de telecomunicações para verticais de defesa.
A expansão doméstica limitada em campo verde direciona os operadores para parcerias no exterior. A colaboração de 6G da SK Telecom com a Singtel e o lançamento do Aster AI na América do Norte ampliam os horizontes de receita enquanto exportam a propriedade intelectual da plataforma coreana. Tais empreendimentos compensam a saturação do mercado doméstico e aproveitam a expertise avançada em redes desenvolvida sob os rigorosos benchmarks de qualidade de serviço coreanos.
Panorama regulatório
A política de telecomunicações da Coreia do Sul é ancorada pelo Ministério da Ciência e TIC (MSIT) e pela Lei de Negócios de Telecomunicações, com mecanismos de proteção ao consumidor e de concorrência moldando cada vez mais a economia móvel. Uma mudança recente importante é a emenda de março de 2026 que exige que as operadoras analisem os padrões de uso dos assinantes e notifiquem os clientes sobre os planos tarifários ideais, com aplicação a partir de outubro de 2026. Isso adiciona requisitos de conformidade que interagem com a pressão de preços contínua vinda de camadas 5G de menor custo e da atividade de MVNOs.
A política industrial e tecnológica também influencia o capex das operadoras e a estratégia de espectro. O Comitê de Estratégia de Informação e Comunicações divulgou o 4º Plano Básico para Promoção e Convergência de Informação e Comunicações (2026-2028), que enfatiza a conversão para 5G SA e a P&D de 6G. As mudanças na política de frequências deslocam o foco de novos leilões para a realocação de bandas 3G/LTE existentes. Paralelamente, a Lei Básica de IA entra em vigor em julho de 2026, estabelecendo obrigações de transparência e segurança para sistemas de IA de alto impacto, o que é relevante à medida que as MNOs incorporam assistentes de IA e operações de rede habilitadas por IA na prestação de serviços.
Cenário Competitivo
O mercado de MNO de telecomunicações da Coreia do Sul é altamente concentrado: SK Telecom, KT Corporation e LG Uplus controlam coletivamente uma parcela majoritária da receita do setor, criando uma estrutura oligopolística que suprime a margem de precificação, mas financia a escala de P&D. Os vetores competitivos giram de velocidades de pico para IA, computação de borda e redes com segurança quântica. A parceria quântica da SK Telecom com a Nokia sublinha as aspirações de pioneirismo em segurança pós-5G. A KT Corporation combina backbones de fibra nacional com serviços em nuvem para atrair os CIOs empresariais, enquanto a LG Uplus busca afiliações com MVNOs para recuperar a participação perdida nos segmentos de topo.
Os habilitadores regulatórios, como as tarifas mais baixas de MVNO, impedem a extração excessiva de renda e sustentam a disciplina de cancelamento. No entanto, as obrigações de investimento permanecem pesadas, com os operadores comprometendo desembolsos multibilionários em data centers para atender às cargas de trabalho de IA; a SK Telecom sozinha injetou USD 200 milhões nas instalações de borda nos EUA da Smart Global Holdings. O fracasso da Stage X em obter uma licença nacional eliminou a perspectiva de um quarto entrante baseado em instalações, mas a guerra de preços indireta persiste por meio de proxies de MVNOs.
A opcionalidade estratégica centra-se em verticais empresariais. As operadoras de telecomunicações agrupam 5G compatível com robótica, análise em nuvem e segurança gerenciada para fabricantes orientados à exportação. Licitações de defesa, porto inteligente e cidade inteligente também criam oportunidades de diferenciação. Os ecossistemas de parceria agora se estendem além dos fabricantes de equipamentos originais tradicionais para laboratórios de IA generativa, evidenciado pela entrada da SK Telecom no Consórcio MIT e sua participação de USD 10 milhões na Perplexity AI, posicionando a empresa para fundir agentes de IA com ofertas de conectividade.
Líderes do Setor de MNO de Telecomunicações da Coreia do Sul
-
SK Telecom
-
KT Corporation
-
LG Uplus
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica

Oportunidades de mercado e perspectivas futuras
O espaço em branco mais claro para as MNOs sul-coreanas é a conectividade de nível empresarial combinada com serviços de infraestrutura de IA, onde as operadoras podem vender além dos dados móveis como commodity. A ação governamental fornece uma ancoragem de curto prazo por meio do roteiro trienal de IA e 6G (2026-2028) sob o Comitê de Estratégia de Informação e Comunicações, além de projetos-piloto como o projeto Hyper AI Network Foundation (KRW 17,206 bilhões), que selecionou SK Telecom e KT para testar AI-RAN e serviços de IA física. Juntos, esses esforços apoiam caminhos de comercialização para 5G privado gerenciado, SLAs de slicing e cargas de trabalho industriais habilitadas por edge nas províncias de manufatura.
Um segundo conjunto de oportunidades é a expansão da computação de IA doméstica e das ofertas de telecomunicações vinculadas a data centers, consistente com as estratégias das operadoras de monetizar a convergência fixo-móvel, a conectividade empresarial e a capacidade de atacado. Os compromissos divulgados pelas principais operadoras indicam a escala e a direção: a KT delineou um plano de investimento multianual que inclui gastos dedicados com data centers de IA e atualizações de infraestrutura de rede (incluindo 6G e cabos submarinos), enquanto a LG Uplus anunciou a construção de um data center de IA em Paju, na Província de Gyeonggi. No lado comercial, os requisitos de notificação do melhor plano tarifário (aplicação a partir de outubro de 2026) e a contínua concorrência de preços das MVNOs aumentam o valor de planos integrados simplificados, pacotes FMC prontos para upsell e propostas empresariais diferenciadas que agregam segurança, análise de dados e desempenho de cloud-edge à conectividade.
Desenvolvimentos recentes do setor
- Julho de 2026: a SK Telecom lança planos móveis integrados que consolidam as tarifas de LTE e 5G nas categorias Best e Lite. A medida simplifica os preços e fortalece a estabilidade do ARPU, oferecendo aos assinantes um caminho mais claro para upgrade. A consolidação tarifária apoia a retenção e o upsell, alinhando-se aos esforços de monetização de infraestrutura de IA e data centers.
- Junho de 2026: a SK Telecom firma parceria com a NVIDIA para construir uma nuvem de IA em escala gigawatt usando a plataforma NVIDIA DSX. A parceria expande a capacidade de data centers de IA e os serviços de GPU em nuvem na Coreia. Ela fortalece a liderança da SK Telecom em infraestrutura de IA e apoia a implantação mais rápida de cargas de trabalho de IA empresarial no mercado.
- Maio de 2026: a SK Telecom divulga os resultados do 1º trimestre de 2026 com forte crescimento de receita do AIDC (AI Data Center). Os resultados apontam para uma contribuição crescente dos data centers de IA para a receita total. Eles também validam a virada para a infraestrutura de IA e apoiam a expansão planejada de data centers.


Estrutura da metodologia de pesquisa e escopo do relatório
Definição e Abrangência do Mercado
Para esta metodologia, o mercado abrange as receitas das operadoras de telecomunicações geradas na Coreia do Sul a partir da prestação de serviços de conectividade e comunicação relacionados a consumidores e empresas, capturadas em termos de valor em USD. O dimensionamento segue o conjunto de receitas de serviços, em vez de contabilizar remessas de equipamentos.
Exclusões de escopo: Excluímos vendas de aparelhos e equipamentos de rede, serviços de TI puros não faturados como serviços de telecomunicações e receitas obtidas fora da Coreia do Sul.
Visão Geral da Segmentação
- Receita Total de Telecomunicações e ARPU
-
Tipo de Serviço
- Serviços de Voz
- Serviços de Dados e Internet
- Serviços de Mensagens
- Serviços de IoT e M2M
- Serviços de OTT e TV Paga
- Outros Serviços (VAS, Roaming e Serviços Internacionais, Serviços Empresariais e de Atacado, etc.)
-
Usuário Final
- Empresas
- Consumidor
Fontes de Dados, Dimensionamento de Mercado e Validação
Pesquisa Documental
A pesquisa documental começa pela construção de uma base de fatos sólida sobre a escala de assinantes, o crescimento do tráfego e a estrutura de mercado regulada, pois esses são os pilares que mantêm o modelo de receita realista. As fontes públicas úteis nessa etapa incluem estatísticas e publicações oficiais, como as da Comissão de Comunicações da Coreia, do Ministério da Ciência e das TIC e do Statistics Korea, além dos indicadores de telecomunicações da OCDE e das estatísticas de telecomunicações da UIT para verificação cruzada.
Também analisamos registros e materiais de resultados das operadoras, relatórios anuais auditados e cobertura jornalística confiável para compreender a direção do ARPU, as mudanças no mix de planos e o ritmo de adoção do 5G e da fibra. Quando necessário, nossos analistas também utilizam assinaturas pagas para dados financeiros e de inteligência de empresas, notícias e finanças, bases de dados de patentes e uma base de dados de remessas de importação e exportação em nível de embarque para validar sinais de mix de dispositivos que podem influenciar o uso de serviços e a precificação. As fontes listadas acima são meramente ilustrativas, e muitos outros documentos públicos e tabelas de dados também foram consultados para coleta, validação e esclarecimento.
Entrevistas Primárias e Pesquisas
O trabalho primário é utilizado para testar as premissas documentais que tipicamente geram as maiores variações no valor das telecomunicações, especialmente movimentos de precificação, migração de assinantes para planos 5G e adoção de conectividade empresarial. Conversamos com equipes de operadoras de telecomunicações e atacadistas, compradores de conectividade empresarial, partes interessadas em canais e distribuição e especialistas do setor em toda a Coreia do Sul, e então utilizamos o feedback para ajustar as premissas de ARPU, mix de serviços e adoção antes de finalizar o modelo.
Distribuição dos respondentes do trabalho de campo de pesquisa primária
| Tipo de empresa | Cargo do respondente |
|---|---|
| Nível superior: 32% | CXOs: 16% |
| Nível intermediário: 51% | Líderes funcionais/de unidade: 38% |
| Participantes menores: 17% | Gerentes: 46% |
Dimensionamento e Previsão de Mercado
O dimensionamento começa com uma construção de cima para baixo que reconstrói o conjunto de receitas de serviços a partir das bases de assinantes e conexões, da penetração de serviços e dos níveis de precificação observados na Coreia do Sul, sendo então convertido em USD com base em uma temporização cambial consistente. Uma vez formada a primeira estimativa, os totais são corroborados por meio de verificações seletivas de baixo para cima, como a precificação amostral de planos multiplicada por coortes de assinantes, verificações de canal sobre taxas de adesão a pacotes e consolidaões parciais de linhas de serviço reportadas publicamente, que são então utilizadas para ajustar eventuais superestimativas.
Os principais insumos utilizados no modelo incluem tendências de assinantes móveis e fixos, participação do 5G nas assinaturas, crescimento do consumo de dados, movimentação do ARPU por faixa de plano, adoção de fibra e banda larga e a mudança no mix em direção a conexões de IoT e M2M. Para manter a previsão fundamentada, a análise de cenários é aplicada a um pequeno conjunto de variáveis sobre as quais os especialistas tendem a concordar, como o ritmo da concorrência de preços, a adoção de redes privadas empresariais e o grau de substituição de voz e mensagens legadas. Quando os detalhes de baixo para cima estão ausentes para serviços de nicho, as lacunas são tratadas com o uso de intervalos delimitados provenientes de entrevistas e, em seguida, forçando a consistência com o conjunto total de receitas e a direção observada do mix de serviços.
Ciclo de Validação e Atualização de Dados
A validação é realizada por meio de triangulação entre sinais independentes e, em seguida, por verificações de variância passo a passo no nível de serviço e no nível total do mercado. Nossos analistas comparam os resultados com indicadores externos, como séries de assinantes e tráfego, tendências de ARPU reportadas e atualizações regulatórias que podem alterar rapidamente os termos de atacado ou o comportamento de precificação.
Se um resultado parecer inconsistente, a anomalia é rastreada até o driver exato (preço, penetração ou mix), seguida de uma segunda revisão, e o recontato com os entrevistados relevantes é acionado quando as premissas não se alinham com o feedback de campo. Os relatórios são atualizados anualmente, com atualizações intermediárias quando ocorrem eventos relevantes, e uma revisão pré-entrega é realizada para que os clientes recebam a visão mais atualizada.
Dimensionamento do Mercado de Telecomunicações da Coreia do Sul pela Mordor Intelligence Comparado com Outras Estimativas Publicadas
Diferentes tamanhos de mercado publicados para as telecomunicações da Coreia do Sul podem divergir mesmo quando parecem semelhantes na superfície, porque os fluxos de receita contabilizados e o tratamento dos serviços de TV paga, OTT e IoT nem sempre são consistentes. As outras razões comuns são a escolha do ano-base, o momento da conversão cambial e se uma fonte se baseia mais nas divulgações das operadoras ou em sinais modelados de demanda do usuário final.
As verificações de tendências de assinantes e ARPU, juntamente com as publicações de estatísticas de serviços regulatórios utilizadas na validação, mantêm a estimativa da Mordor Intelligence vinculada ao conjunto de receitas de MNO de telecomunicações na Coreia do Sul, em vez de derivar para receitas adjacentes de mídia ou dispositivos. Em algumas publicações, o total principal é construído em torno das receitas de serviços de telecomunicações e TV paga, e o modelo também pode tender a premissas de precificação conservadoras que nivelam a recuperação do ARPU. Outro fator de divergência é a cadência de atualização, em que premissas mais antigas sobre o mix de planos 5G, a pressão de precificação dos MVNOs e o crescimento da conectividade empresarial podem persistir por mais tempo do que deveriam.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | 40,34 bilhões de USD (2025) | |
| Publicação Especializada A | 32,30 bilhões de USD (2024) | Utiliza um enquadramento de receitas de serviços de telecomunicações e TV paga e um ano-base diferente, o que pode comprimir a receita exclusiva de telecomunicações e deslocar os totais devido ao momento da conversão cambial. |
| Publicação Especializada B | 35,40 bilhões de USD (2029) | Publica um ponto de receita de ano futuro para telecomunicações e TV paga, que não é diretamente comparável a um valor de ano-base de MNO de telecomunicações e pode incorporar premissas conservadoras de ARPU e pacotes. |
No geral, a dispersão é explicada principalmente pelo que é contabilizado como serviços de telecomunicações, pelo ano citado e pela forma como o ARPU e o mix de pacotes são projetados. Ao manter o modelo rastreável à escala de assinantes, ao mix de serviços e ao comportamento de precificação, o resultado final permanece mais fácil de reproduzir e verificar quando novos KPIs são divulgados.


Principais Perguntas Respondidas no Relatório
Qual é o tamanho do mercado de MNO de telecomunicações da Coreia do Sul em 2026?
É avaliado em USD 41,81 bilhões em 2026.
Qual linha de serviço lidera atualmente a receita?
Os serviços de dados e internet detêm 41,35% de participação, a mais alta entre as categorias de serviços.
Qual CAGR é esperada para as conexões empresariais?
As linhas empresariais estão projetadas para crescer a uma CAGR de 4,02% entre 2026 e 2031.
Quem é o maior operador móvel?
SK Telecom lidera com 33,6% de participação de receita.
Por que os MVNOs estão se expandindo rapidamente?
Os cortes nas tarifas de atacado determinados pelo governo de até 52% reduziram os custos de acesso à rede, viabilizando preços agressivos no varejo.
Qual tecnologia oferece novos fluxos de receita premium?
O fatiamento de rede 5G autônomo fornece desempenho garantido para aplicações empresariais de missão crítica.
Página atualizada pela última vez em:



