
Tamanho e Participação do Mercado de MNO de Telecomunicações do Qatar
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
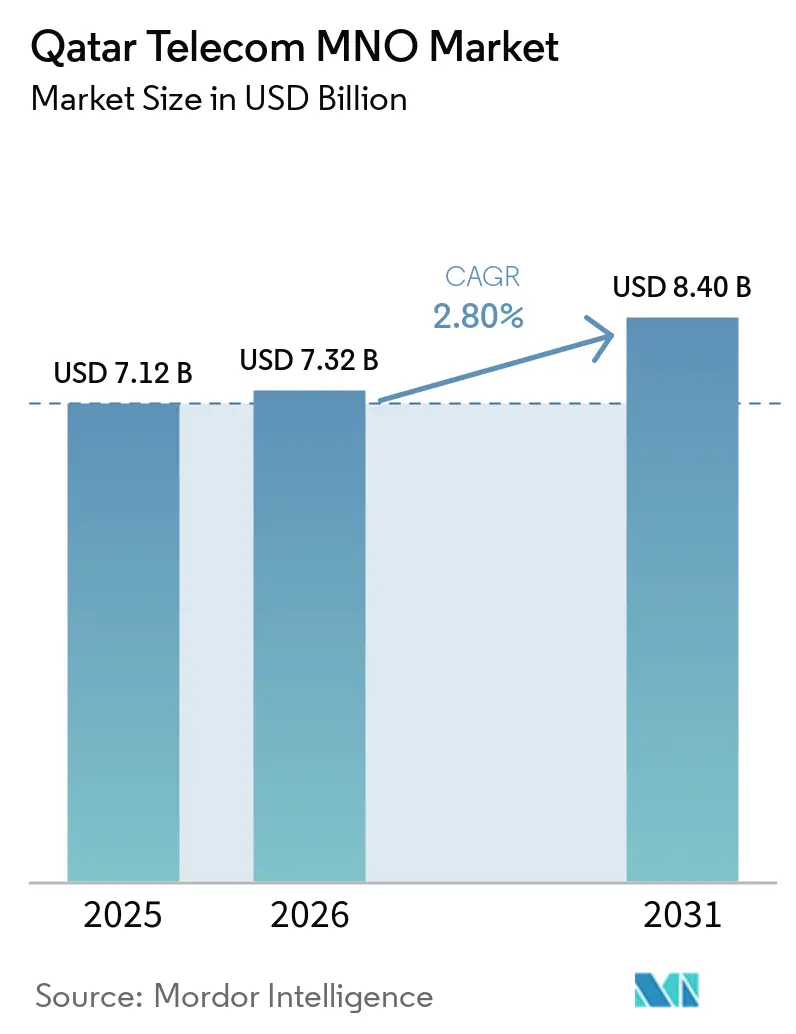
| Tamanho do mercado no ano base (2025) | 7.12 Bilhões de dólares |
| Tamanho do Mercado (2026) | 7.32 Bilhões de dólares |
| Tamanho do Mercado (2031) | 8.40 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 2.80 % |
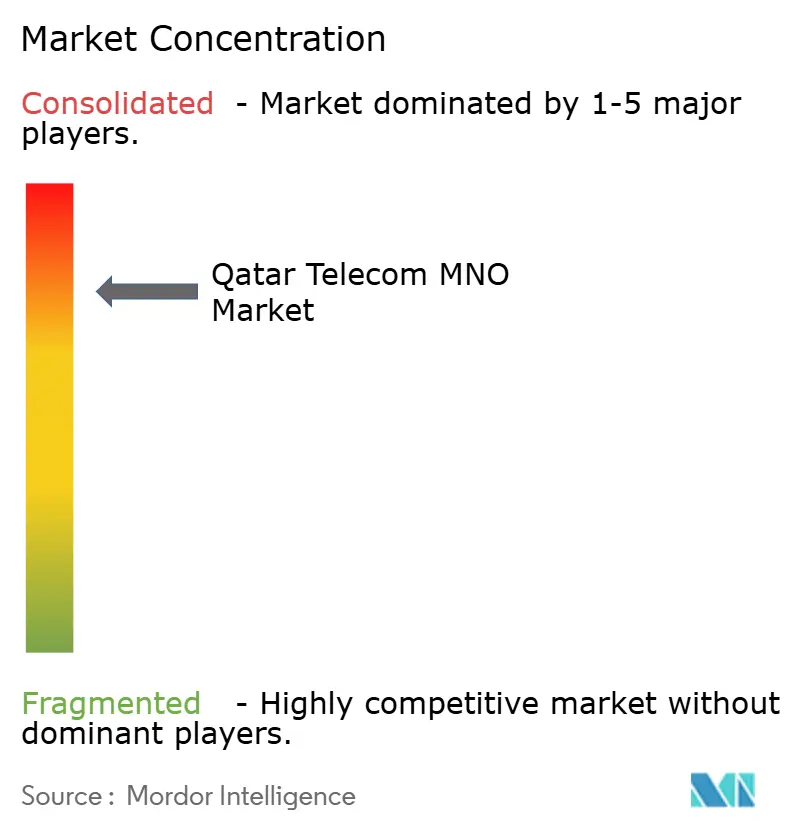
| Concentração do Mercado | Alto |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de MNO de Telecomunicações do Qatar por Mordor Intelligence
O tamanho do Mercado de MNO de Telecomunicações do Qatar deverá crescer de 7,12 bilhões de USD em 2025 para 7,32 bilhões de USD em 2026 e prevê-se que atinja 8,40 bilhões de USD até 2031, a um CAGR de 2,80% no período 2026-2031. Em termos de volume de assinantes, o mercado foi avaliado em 4,65 milhões de unidades em 2025 e deverá crescer de 4,74 milhões de unidades em 2026 para 5,24 milhões de unidades até 2031, a um CAGR inferior a 2,02% durante o período de previsão (2026-2031).
Este ritmo de crescimento demonstra como o mercado está a transitar de um impulso de construção de redes para um foco na monetização de serviços, enquanto a cobertura universal de fibra de 99% e a disponibilidade de 5G de 96% continuam a sustentar a adoção de dados premium. A Autoridade Reguladora das Comunicações planeia encerrar o 3G até dezembro de 2025, libertando espectro de baixa frequência que os operadores irão realocar para camadas de LTE e 5G com maior eficiência de capacidade, melhorando assim a experiência do utilizador e aumentando o ARPU de dados móveis. Uma penetração móvel próxima dos 170% limita a adição de novos assinantes, pelo que os operadores priorizam pacotes de dados por níveis, serviços geridos para empresas e projetos de redes privadas para aumentar a receita por linha. Os programas governamentais de infraestrutura inteligente, incluindo a Cidade Inteligente de Lusail e a reutilização dos estádios pós-Copa do Mundo, canalizam a procura para conectividade IoT, ligações à nuvem e nós de computação de borda que ampliam o gasto endereçável para os operadores incumbentes.
Principais Conclusões do Relatório
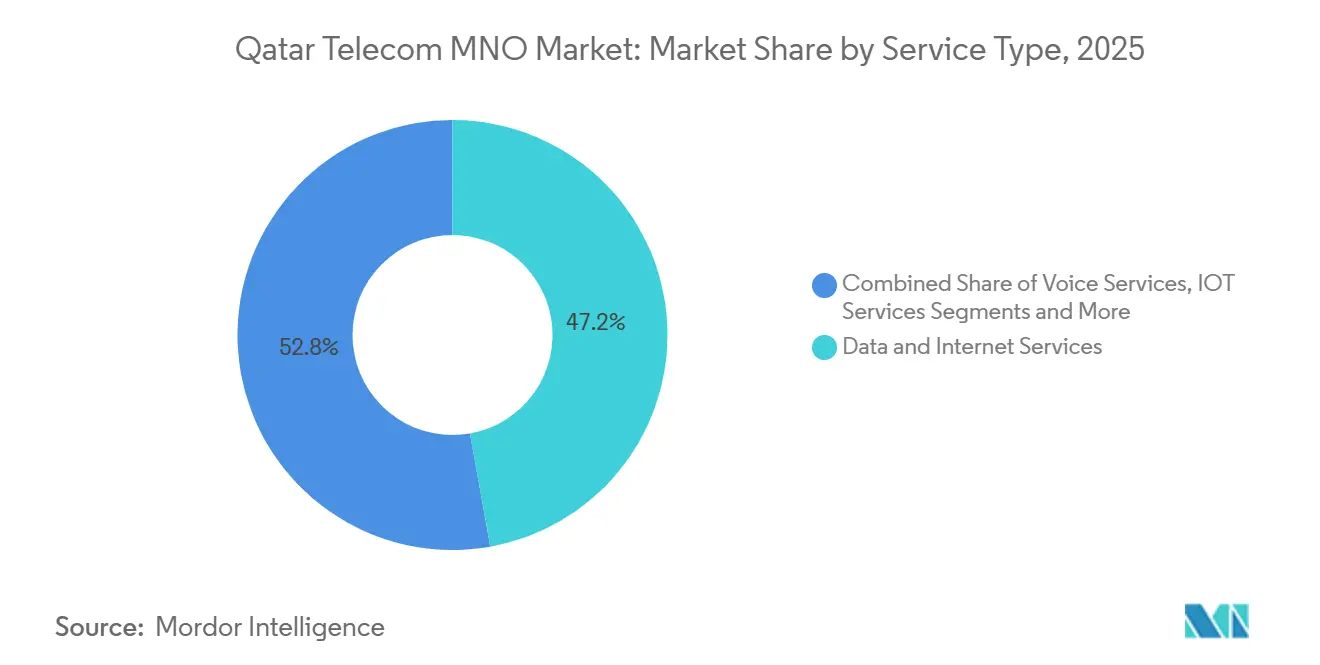
- Por tipo de serviço, os serviços de dados captaram 47,20% da quota de receita em 2025, avançando a um CAGR de 3,00% até 2031.
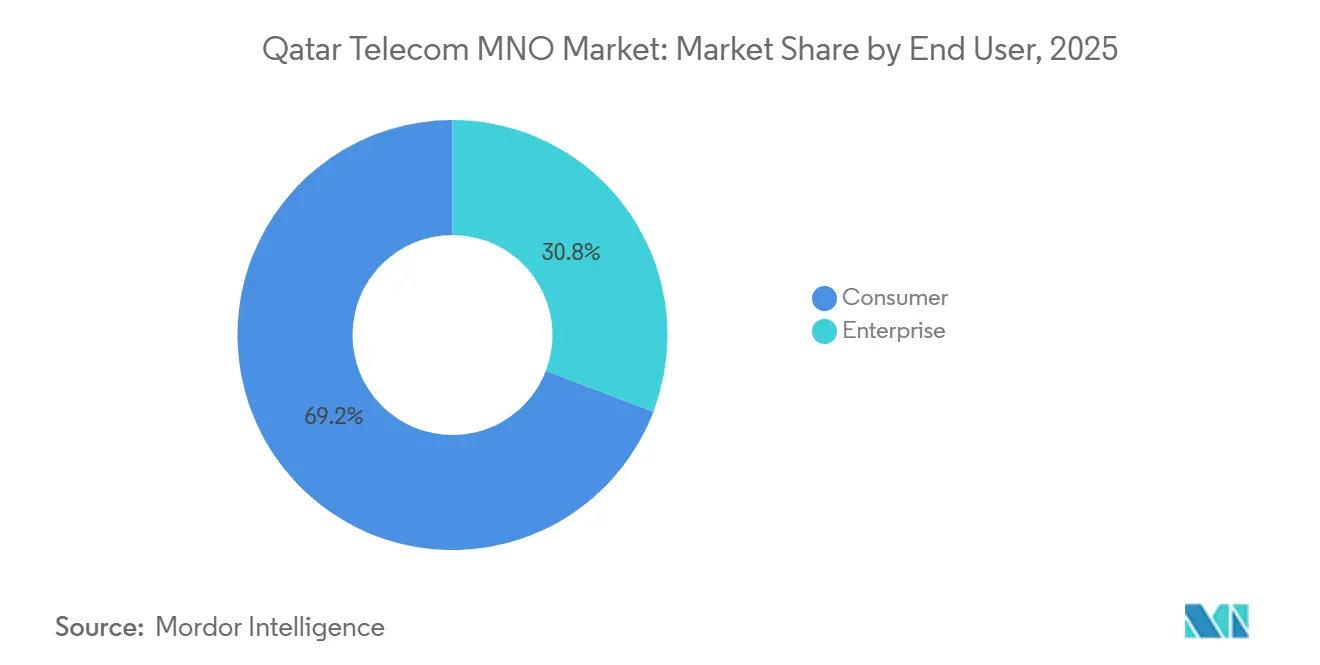
- Por utilizador final, o segmento empresarial detinha 30,80% das receitas totais de 2025 e apresenta o CAGR mais elevado de 3,18%, em comparação com 2,68% para o consumidor.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Perspetivas do Mercado de MNO de Telecomunicações do Qatar
Análise do Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Cobertura 5G a nível populacional aumenta o ARPU de dados móveis | +1.2% | Doha, Lusail, Al Wakrah | Médio prazo (2-4 anos) |
| Agenda Digital Nacional 2030 tem como meta a fibra universal | +0.8% | A nível nacional, mais forte nos centros urbanos | Longo prazo (≥ 4 anos) |
| Reutilização de estádios inteligentes pós-Copa do Mundo impulsiona a procura de IoT | +0.4% | Distritos dos estádios em Doha, Al Rayyan, Al Wakrah | Curto prazo (≤ 2 anos) |
| Megaprojetos hiperconectados impulsionam o gasto empresarial em dados | +0.6% | Cidade Inteligente de Lusail, expansão do Porto de Hamad | Médio prazo (2-4 anos) |
| Encerramento do 3G realoca espectro de baixa frequência para LTE/5G | +0.3% | Nacional | Curto prazo (≤ 2 anos) |
| Backhaul por satélite alarga a cobertura rural e marítima | +0.2% | Zonas marítimas ocidentais e setentrionais | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Cobertura 5G a Nível Populacional Aumenta o ARPU de Dados Móveis
Em 2024, os operadores atingiram 96% de cobertura populacional 5G, permitindo níveis de dados ilimitados premium e ofertas de fatiamento de rede que elevam os níveis de ARPU combinado acima dos planos 4G legados. A Ooredoo implementou a Mediação Ericsson para suportar preços dinâmicos e faturação baseada no uso, enquanto a Vodafone estabeleceu uma parceria com a Nokia para substituir todos os sites 4G por equipamentos prontos para 5G. Os testes de velocidade mostram taxas de downlink 5G medianas superiores a 300 Mbps, o que suporta streaming em UHD, jogos na nuvem e VPNs empresariais. Estes atributos de serviço justificam escalões de preços até QR 550 por mês para os planos de topo. O impulso de monetização continua à medida que as redes 5G privadas para operadores logísticos e instalações de petróleo e gás entram em funcionamento, consolidando o banda larga móvel como o principal motor de crescimento. [1]
Agenda Digital Nacional 2030 tem como Meta a Fibra Universal
A Agenda Digital compromete-se com a digitalização de ponta a ponta de 90% dos serviços públicos, impulsionando a penetração de assinaturas de fibra para 95% dos agregados familiares até 2025. A Rede Nacional de Banda Larga do Qatar, apoiada pelo Estado, investiu USD 550 milhões para cobrir o país com GPON, garantindo velocidades simétricas mínimas de 100 Mbps.[2] Os ensaios bem-sucedidos de Wi-Fi 7 da Ooredoo em gateways de fibra até ao quarto demonstraram ganhos de débito quádruplos, preparando a camada de acesso para streaming em 8K e RV empresarial de baixa latência.
Reutilização de Estádios Inteligentes Pós-Copa do Mundo Impulsiona a Procura de IoT
A Copa do Mundo FIFA de 2022 gerou uma densa cobertura de pequenas células, dimensionada para um tráfego diário médio de 2.800 TB no pico, que os operadores reutilizam agora para IoT comercial e redes privadas. Os proprietários dos recintos convertem os estádios em arenas multiusos, exigindo análise de CCTV, sensores de fluxo de multidões e retalho sem dinheiro, todos dependentes de fatias 5G URLLC. Os operadores agrupam Wi-Fi gerido, computação de borda e cibersegurança em ofertas chave-na-mão, desbloqueando ARPU empresarial incremental sem necessidade de construções de raiz dispendiosas. Os anéis de fibra escura existentes em torno dos recintos dos estádios encurtam os ciclos de implementação para projetos de distritos inteligentes adjacentes.
Megaprojetos Hiperconectados Impulsionam o Gasto Empresarial em Dados
O contrato do sistema operativo de IA de USD 60 milhões da Cidade Inteligente de Lusail com a ST Engineering integra dados de tráfego, serviços públicos e segurança pública numa nuvem de borda unificada. Cada subsistema requer ligações redundantes de baixa latência, o que se traduz em circuitos multi-gigabit vendidos em contratos de cinco anos. A expansão do Porto de Hamad adota a gestão de pátio por IoT e o controlo automatizado de gruas, exigindo conectividade determinística e instalações de saída local para análise em tempo real. Estes megaprojetos posicionam o Qatar como um hub regional de infraestrutura digital, atraindo inquilinos multinacionais que assinam acordos de VPN empresarial e SD-WAN com ambos os operadores.
Análise do Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Penetração móvel próxima de 170% limita o crescimento de assinantes | -0.8% | A nível nacional | Longo prazo (≥ 4 anos) |
| Elevada rotatividade de expatriados distorce a base de assinantes | -0.4% | Doha, corredores industriais | Médio prazo (2-4 anos) |
| Tetos regulatórios de ARPU limitam a flexibilidade de preços | -0.3% | Nacional | Longo prazo (≥ 4 anos) |
| Exposição da cadeia de abastecimento a equipamentos RAN importados | -0.2% | Nacional, mais acentuado para novos lançamentos de 5G | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Penetração Móvel Próxima de 170% Limita o Crescimento de Assinantes
O número de assinantes tem excedido o tamanho da população desde 2016, atingindo uma densidade de SIM de 170% em 2024, o que significa que as adições orgânicas contribuem pouco para o crescimento da receita total. A posse de SIM duplo por expatriados infla os números globais, mascarando a estagnação nos utilizadores únicos. Os operadores respondem com pacotes ricos em funcionalidades e recompensas de fidelização para aumentar a receita por conta, mas o escrutínio regulatório sobre a transparência tarifária limita as táticas agressivas de upselling. Os ganhos de utilização da rede, em vez da expansão de assinantes, impulsionam agora os casos de negócio de investimento.[3]
Elevada Rotatividade de Expatriados Distorce a Base de Assinantes
Os expatriados constituem 85% dos residentes e apresentam uma rotatividade média de 35% por ano, à medida que os ciclos de construção sobem e descem. As linhas pós-pagas associadas a vistos de trabalho são canceladas quando os trabalhadores partem, criando quebras abruptas de receita e picos nos custos de reciclagem de SIM. As regras de portabilidade de número permitem a mudança em poucos dias, pelo que os operadores realizam campanhas de retenção com períodos de carência no financiamento de dispositivos e cláusulas de saída flexíveis, ações que aumentam os custos operacionais e diluem as melhorias de margem provenientes da migração para canais digitais.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Serviço: Os Serviços de Dados Ancoram a Transformação da Receita
Os Serviços de Dados e Internet geraram 47,20% da receita de 2025 e prevê-se que cresçam a um CAGR de 3,00%, superando o mercado global de MNO de telecomunicações do Qatar em 20 pontos base. O segmento beneficia das melhorias de velocidade do 5G, da migração para a nuvem e do aumento da intensidade de streaming de vídeo, que elevam o uso médio mensal de dados por assinante para 28 GB. Os Serviços de Voz detêm 17,65% à medida que a substituição por VoLTE atenua a curva de declínio, enquanto os Serviços de Mensagens encolhem com o domínio das alternativas OTT. O IoT e M2M registam o crescimento mais forte, expandindo-se a um CAGR de 3,05% sobre uma base de 5,85%, à medida que as implementações de contadores inteligentes, a telemática de frotas e os projetos piloto de e-saúde se multiplicam. Até 2031, espera-se que os Serviços de Dados ultrapassem USD 4,07 mil milhões, representando 48,50% do tamanho do mercado de MNO de telecomunicações do Qatar.
Os assinantes que escolhem pacotes de dados móveis ilimitados pagam 22% mais do que os que têm planos com limite, sustentando um fluxo de caixa mais elevado disponível para a densificação da rede. Os pacotes de dados fixos sobre fibra são cada vez mais vendidos com Wi-Fi gerido, cibersegurança e complementos de vídeo OTT, aumentando a receita média por agregado familiar. A emergente categoria de Ethernet por fibra no atacado atende à procura de novos entrantes de centros de dados de hiperescala que procuram encaminhamento diversificado para a Europa e o Extremo Oriente através dos sistemas submarinos AAE-1 e SEA-ME-WE 5. Isto acrescenta tráfego de backhaul de alta margem que reforça ainda mais a economia do segmento.
Nota: As quotas de segmento de todos os segmentos individuais estão disponíveis mediante a compra do relatório
Por Utilizador Final: As Empresas Superam os Consumidores
As contas empresariais geraram 30,80% da faturação de 2025 e prevê-se que cresçam a um CAGR de 3,18%, mais rápido do que o segmento de consumidores, aumentando assim a sua contribuição para cerca de um terço do mercado de MNO de telecomunicações do Qatar até 2031. O crescimento resulta da conectividade à nuvem, do SD-WAN e de configurações de edifícios inteligentes totalmente geridas, associadas a acordos de nível de serviço rigorosos. Os ministérios governamentais que ancoram a Agenda Digital assinam contratos de capacidade plurianuais que garantem fluxos de caixa previsíveis. As receitas dos consumidores crescem a um CAGR mais lento de 2,68%, refletindo a concorrência de preços nos níveis de dados ilimitados e a desaceleração das recargas pré-pagas.
Os operadores fazem venda cruzada de cibersegurança, colocalização e análise sobre as infraestruturas de conectividade existentes, elevando o ARPU empresarial para cerca de 2,1 vezes o ARPU do consumidor em 2025. O serviço de alojamento na pilha Microsoft Azure da Vodafone e a parceria com o Google Cloud da Ooredoo demonstram como os pacotes alargam o âmbito dos contratos para além das ligações. O resultado é um portefólio de soluções mais amplo que protege o mercado de MNO de telecomunicações do Qatar dos riscos da comoditização de voz e SMS.
Análise Geográfica
Doha detém a maior quota de receita, impulsionada por clusters populacionais densos, os rendimentos familiares mais elevados e a adoção precoce de níveis 5G premium. As iniciativas de distrito inteligente da capital, incluindo o Msheireb Downtown e a Education City, criam uma procura concentrada de nós de borda e sensores NB-IoT que os operadores monetizam com contratos empresariais de ARPU mais elevado. Lusail está a emergir como o bolso de crescimento mais rápido, registando um CAGR de 3,55% impulsionado pela automação de cidades inteligentes e por desenvolvimentos imobiliários de luxo que especificam a fibra gigabit como uma utilidade básica.
Al Rayyan aproveita a infraestrutura de convergência dos estádios, agora convertidos em recintos de uso misto para eventos, para ancorar redes de sinalização digital e plataformas de análise de recintos. O corredor industrial costeiro de Al Wakrah beneficia de projetos de expansão portuária que implementam 5G privado para automação de gruas e gestão de pátios. As zonas rurais que cobrem a península norte e as zonas marítimas ocidentais dependem de backhaul por satélite e de acesso sem fios fixo para colmatar a lacuna de fibra, adicionando assinantes incrementais sem necessidade de extensas valas.
A auditoria nacional de banda larga de 2025 confirma que todos os municípios beneficiam de pelo menos 95% de cobertura de fibra nos agregados familiares, posicionando a quota do mercado de MNO de telecomunicações do Qatar para banda larga fixa acima de 45,80% da receita total até 2031. Os fluxos sazonais de expatriados ligados aos picos de construção inflam temporariamente as ativações de SIM em Al Khor e Dukhan, sublinhando por que razão os operadores utilizam o registo digital ágil por e-KYC para processar contas de ciclo curto de forma eficiente.
Panorama regulatório
O mercado de MNOs de telecomunicações do Catar opera sob a Communications Regulatory Authority (CRA), nos termos da Lei de Telecomunicações nº 34 de 2006, e a CRA preserva um duopólio altamente regulado ao mesmo tempo em que aplica proteção ao consumidor, qualidade de serviço e regras de mercado orientadas por custo, como a supervisão de interconexão. O roteiro regulatório inclui ações de migração tecnológica, incluindo o desligamento planejado do 3G até dezembro de 2025, para realocar o espectro de banda baixa em camadas LTE e 5G mais eficientes.
Em 2026, as ações da CRA também moldaram o planejamento de espectro e a governança da inovação. A CRA emitiu um Plano Nacional de Alocação de Frequências do Catar atualizado em fevereiro de 2026 e abriu uma consulta pública sobre as taxas revisadas de espectro de rádio em janeiro de 2026, o que influencia a base de custo de espectro das operadoras e a economia de realocação para a densificação do 5G. A CRA também assinou um acordo de cooperação com o Qatar Research, Development and Innovation (QRDI) Council em fevereiro de 2026, vinculando a regulação a programas nacionais de inovação relevantes para 5G, cibersegurança e adoção de infraestrutura digital.
Panorama Competitivo
O mercado de MNO de telecomunicações do Qatar é um duopólio fortemente regulado. A Ooredoo aproveitou o estatuto de pioneira no 5G para comercializar pacotes de ARPU premium e SD-WAN empresarial, mas registou uma contração de receita de 8,5% em 2024 à medida que o ARPU do consumidor caiu sob pressões competitivas. A Vodafone reduziu a diferença de desempenho após o seu acordo de modernização de rede a nível nacional com a Nokia, aumentando as velocidades médias de downlink em 40% em termos homólogos. Ambos os operadores incumbentes focam-se em verticais empresariais — petróleo e gás, banca, logística — para diversificar a receita, enquanto as tarifas para consumidores permanecem sob escrutínio regulatório.
Os movimentos estratégicos incluem a adoção pela Ooredoo da camada de mediação da Ericsson para modelos de faturação baseados em IA e o lançamento pela Vodafone de uma suite de segurança na nuvem em conjunto com a Microsoft para se diferenciar para além da conectividade. As alianças de atacado em consórcios de cabos submarinos garantem largura de banda internacional económica que suporta nós de borda de hiperescaladores em Doha. A nova entrante por satélite Starlink Qatar obteve uma licença de serviço para cobertura marítima, mas é improvável que eroda a base de receita urbana central, dadas as regras de espectro que favorecem os operadores terrestres incumbentes.
A supervisão regulatória centra-se na separação contabilística, na interligação orientada para custos e nos benchmarks de qualidade de serviço, salvaguardando os interesses dos consumidores e garantindo um retorno justo sobre o capital investido em redes de próxima geração. A estrutura de duopólio, juntamente com as elevadas barreiras à entrada, sustenta o perfil de geração de caixa do mercado de MNO de telecomunicações do Qatar, mas deixa pouca margem para a complacência à medida que as exigências empresariais evoluem.
Líderes do Setor de MNO de Telecomunicações do Qatar
-
Ooredoo Group
-
Vodafone Group
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Oportunidades de mercado e perspectivas futuras
Com uma penetração móvel de quase 170%, restringindo o crescimento líquido de novos assinantes, o espaço de monetização em aberto está concentrado em conectividade empresarial, serviços gerenciados e ofertas adjacentes à nuvem, sustentadas pela disponibilidade de 96% de 5G do Catar e por uma ampla cobertura de fibra. O acordo em andamento da Vodafone Qatar com a Nokia para modernização da rede, incluindo recursos de núcleo cloud-native, fatiamento (slicing) 5G e garantia orientada por IA, sustenta propostas premium para empresas, como redes privadas, camadas diferenciadas de QoS e pacotes de comunicações críticas. O desligamento planejado do 3G até dezembro de 2025 também dá às operadoras uma palanca para reposicionar o espectro em direção à capacidade LTE e 5G, melhorando a margem de experiência do usuário para pacotes de dados de maior valor e SLAs empresariais.
As operadoras também estão construindo pilhas digitais soberanas e híbridas para ampliar o gasto endereçável além do acesso. Em maio de 2026, a Ooredoo lançou um Programa Estratégico de Transformação Digital e de IA com a Microsoft, voltado para nuvem soberana e híbrida, capacitação em IA e operações de rede automatizadas, alinhado à demanda de governos e setores regulados por controle e segurança dentro do país. A Ooredoo também destacou a ampliação da capacidade de TI por meio da Ooredoo Fibre Networks (OFN) e da aquisição da Q Data, com meta de 120 MW de capacidade de TI, o que sustenta propostas combinadas de edge, hospedagem e conectividade em nuvem para megaprojetos como a Lusail Smart City e nós logísticos ligados ao Porto de Hamad.
Desenvolvimentos recentes do setor
- Junho de 2026: A Vodafone Qatar lançou o serviço gerenciado Business WiFi Pro para PMEs. O lançamento expande as soluções de rede voltadas para empresas e fortalece a receita recorrente focada em PMEs por meio de ofertas de rede como serviço.
- Junho de 2026: A Ooredoo Qatar lançou a Al Abraj, uma nova empresa independente para gerir os ativos passivos de infraestrutura de torres no Catar. A mudança direciona o negócio para um modelo asset-light e pode gerar eficiências de custo na implantação de redes.
- Maio de 2026: A Ooredoo Qatar estabeleceu o primeiro enlace de comunicações à prova de quântica do Catar com a Hamad Bin Khalifa University e o Ministério da Defesa. Esta colaboração avança as capacidades de segurança quântica e apoia iniciativas de comunicações de nível soberano.
Estrutura da metodologia de pesquisa e escopo do relatório
Definição e Cobertura do Mercado
Para esta metodologia, o mercado de telecomunicações do Qatar abrange as receitas dos operadores de telecomunicaões obtidas no Qatar a partir de conectividade móvel e fixa e linhas de serviço de retalho relacionadas que são faturadas a consumidores e empresas.
Exclusões do âmbito: A venda de dispositivos, o financiamento de telemóveis e os serviços digitais não relacionados com telecomunicações que se situam fora da receita de serviços de telecomunicações são excluídos quando reportados separadamente.
Visão Geral da Segmentação
- Receita Total de Telecomunicações e ARPU
- Tipo de Serviço
- Serviços de Voz
- Serviços de Dados e Internet
- Serviços de Mensagens
- Serviços de IoT e M2M
- Serviços de OTT e PayTV
- Outros Serviços (VAS, Roaming e Serviços Internacionais, Serviços Empresariais e de Atacado, etc.)
- Utilizador Final
- Empresas
- Consumidor
Fontes de Dados, Dimensionamento do Mercado e Validação
Pesquisa Documental
A pesquisa documental começa com séries de indicadores oficiais que descrevem a base de procura e o mix de serviços no Qatar, sendo utilizadas para ancorar o modelo antes de se adicionarem pressupostos. As fontes utilizadas incluem publicações oficiais do regulador (como os relatórios de mercado da Autoridade Reguladora das Comunicações), definições de indicadores da UIT e séries de dados abertos do Estado do Qatar sobre serviços telefónicos e de internet.
Analisamos também relatórios anuais de operadores, apresentações a investidores e demonstrações financeiras auditadas para compreender as divisões de receitas e as alterações contabilísticas que podem afetar as comparações homólogas. Para verificar a adoção e a intensidade, recorremos a conjuntos de dados públicos e cobertura de imprensa de referência sobre tendências de população, penetração e tráfego. Em alguns casos, utilizamos subscrições pagas para dados financeiros de operadores, monitorização de notícias e pesquisas de patentes quando ajudam a verificar o calendário de implementação. As fontes documentais aqui listadas são meramente ilustrativas, sendo utilizados muitos outros documentos durante a recolha, validação e clarificação de dados.
Entrevistas Primárias e Inquéritos
O trabalho primário é utilizado para confirmar como os serviços são estruturados e faturados no Qatar, e para validar a quota de receitas provenientes de conectividade móvel, banda larga fixa e conectividade empresarial à medida que o mercado amadurece. Falamos com líderes do lado dos operadores, compradores empresariais de telecomunicações e especialistas em canais e infraestruturas, de modo a colmatar as lacunas da pesquisa documental e a testar os pressupostos em diferentes tipos de clientes.
Distribuição dos respondentes do trabalho de campo de investigação primária
| Tipo de empresa | Cargo do respondente |
|---|---|
| Nível superior: 28% | Diretores executivos (CXOs): 17% |
| Nível médio: 50% | Líderes funcionais/de unidade: 40% |
| Players de menor dimensão: 22% | Gestores: 43% |
Dimensionamento do Mercado e Previsão
O dimensionamento é construído com base numa abordagem descendente (top-down), em que os sinais oficiais de receita setorial e as divisões de serviços reportadas pelos operadores são reconstruídos num conjunto consistente de receitas de telecomunicações de retalho para o Qatar, sendo depois segmentados por tipo de conectividade e serviço. Corroboramos os totais com aproximações ascendentes (bottom-up) seletivas, como verificações de ARPU por amostragem associadas à base de assinantes, verificações de intervalos de contratos empresariais e verificações de coerência com indicadores de rede e subscrição, antes de finalizar os números.
Os dados utilizados no modelo incluem contagens de subscrições móveis e fixas, penetração de banda larga e mudanças de nível de velocidade, progressos na cobertura de 5G e fibra, movimentos de planos de preços que afetam o ARPU e procura de conectividade empresarial associada à digitalização dos setores público e privado. Quando um item de linha não pode ser observado de forma clara em todos os anos (por exemplo, contabilização de OTT e TV paga ou reclassificações pontuais), tratamos a lacuna normalizando para definições comparáveis e mantendo apenas o que pode ser suportado por múltiplos pontos de evidência.
As previsões são desenvolvidas com recurso a análise de cenários, com suavização de séries temporais curtas utilizada para evitar que segmentos maduros e estáveis reajam excessivamente a ruído de um único ano. A visão final está alinhada com o intervalo de consenso obtido nas entrevistas sobre pressão de preços, crescimento do consumo de dados e migração de voz legada para pacotes orientados para dados.
Ciclo de Validação e Atualização de Dados
Os resultados do modelo são verificados com base em sinais independentes, como tendências de receitas reportadas pelo regulador, rácios de penetração e alterações significativas nos níveis de velocidade anunciados, o que ajuda a identificar valores que parecem desajustados para um mercado maduro. Se for detetada uma variação, analisamo-la passo a passo, começando pelas definições, depois pelas conversões cambiais e, em seguida, pelos pressupostos subjacentes utilizados para as divisões de serviços.
Antes da aprovação final, as estimativas passam por uma revisão analítica em múltiplas etapas, e é desencadeado um contacto de acompanhamento quando uma linha de serviço apresenta um salto repentino que não pode ser explicado por eventos conhecidos. Os relatórios são atualizados anualmente, e são feitas atualizações intercalares quando ocorrem eventos materiais, como alterações às definições de reporte, movimentos significativos de preços ou prazos de transição de rede. Imediatamente antes da entrega, é realizada uma atualização final para que os clientes recebam a visão mais recente e atualizada.
Estimativa do Mercado de Telecomunicações do Qatar da Mordor Intelligence Comparada com Outras Estimativas Publicadas
Os diferentes tamanhos de mercado publicados para as telecomunicações do Qatar podem variar porque os autores nem sempre medem o mesmo conjunto de receitas. Diferem também na forma como tratam os serviços agrupados e as reclassificações contabilísticas. O momento da conversão cambial e o ano de base utilizado podem introduzir desvios, especialmente quando os relatórios em moeda local são convertidos para USD.
A principal diferença reside em saber se a receita do setor de telecomunicações reportada pelo regulador é tratada como um indicador direto, ou se é ajustada para remover itens que se situam fora dos serviços de telecomunicações de retalho. É aqui que a Mordor Intelligence mantém a estimativa associada às linhas de serviços de telecomunicações dos operadores e normaliza as alterações de classificação pontuais antes de converter para USD.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Investigação |
|---|---|---|
| Mordor Intelligence | 7,12 mil milhões de USD (2025) | |
| Industry Regulator A | 3,13 mil milhões de USD (2024) | Utiliza a receita total do setor de telecomunicações divulgada em moeda local para o ano, o que pode incluir efeitos de definição de reporte e não está alinhado com o ano de base do relatório nem com a normalização do âmbito de serviços utilizada neste estudo. |
| Trade Journal B | 6,60 mil milhões de USD (2025) | Frequentemente combina a receita global dos operadores com ajustamentos limitados para conectividade empresarial versus linhas digitais adjacentes, podendo aplicar um único pressuposto de taxa de câmbio sem verificar as mudanças no mix ao nível do serviço. |
A dispersão observada na tabela é explicada principalmente pelo alinhamento do ano e pelo que é contabilizado na receita de telecomunicações, e não por divergências sobre a maturidade da procura subjacente. Ao manter as regras de âmbito explícitas, validando com verificações de subscrição e de estilo ARPU, e aplicando etapas de conversão repetíveis, o número final permanece rastreável a dados de entrada claros que podem ser revistos à medida que novas divulgações são publicadas.
Principais Questões Respondidas no Relatório
Qual é o tamanho do mercado de telecomunicações do Qatar em 2026 e a que ritmo está a crescer?
Situa-se em USD 7,32 mil milhões em 2026 e está a registar um CAGR de 2,8% em direção a 2031, impulsionado principalmente pela monetização de serviços de dados e contratos de transformação digital empresarial.
Qual é a linha de serviço que mais contribui para a receita?
Os Serviços de Dados e Internet geram quase metade da faturação de 2025, graças às amplas infraestruturas de 5G e fibra que suportam aplicações de uso intensivo.
Por que razão as empresas estão a crescer mais rapidamente do que os consumidores?
A Agenda Digital 2030 impõe a adoção de nuvem e IA tanto no setor público como no privado, levando as empresas a assinar contratos plurianuais de elevado valor em conectividade e serviços geridos.
Qual será o impacto do encerramento do 3G?
Liberta espectro de baixa frequência para LTE e 5G mais rápidos, melhorando a capacidade e reduzindo o custo por bit, o que deverá aumentar o ARPU a médio prazo.