
Tamanho e Participação do Mercado de MNO de Telecom de Omã
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
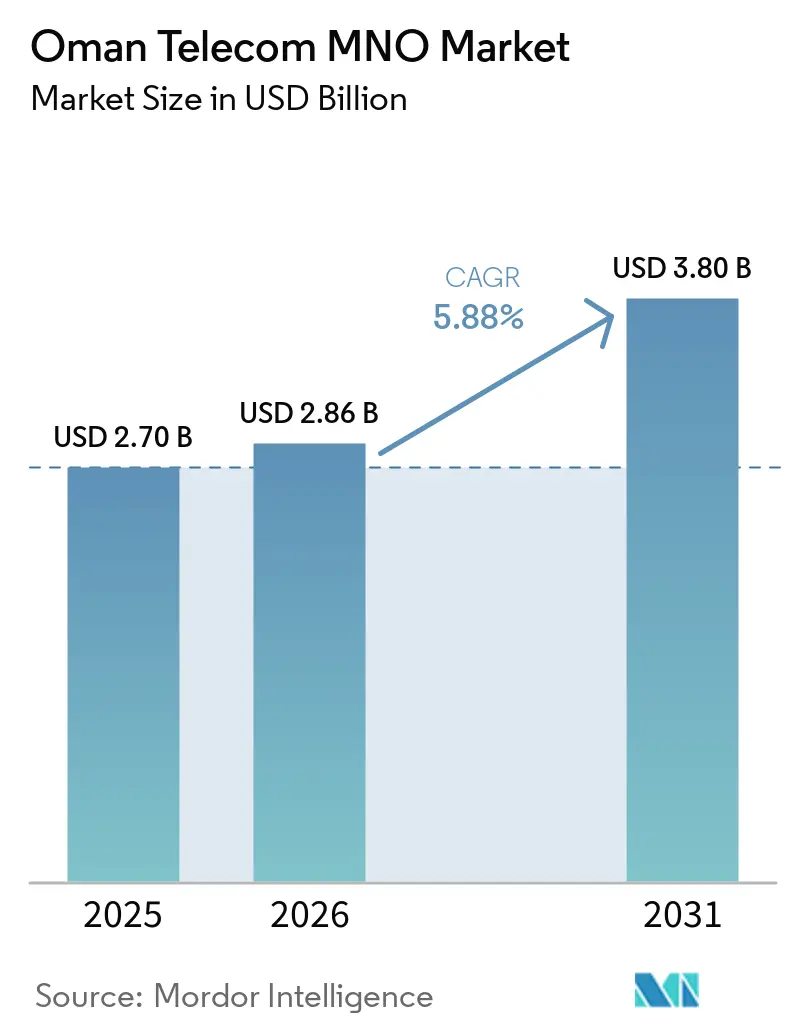
| Tamanho do mercado no ano base (2025) | 2.70 Bilhões de dólares |
| Tamanho do Mercado (2026) | 2.86 Bilhões de dólares |
| Tamanho do Mercado (2031) | 3.80 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 5.88 % |
| Concentração do Mercado | Alto |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de MNO de Telecom de Omã por Mordor Intelligence
O tamanho do Mercado de MNO de Telecomunicações de Omã está projetado para expandir de 2,70 bilhões de USD em 2025 e 2,86 bilhões de USD em 2026 para 3,80 bilhões de USD até 2031, registrando um CAGR de 5,88% entre 2026 e 2031. Em termos de volume de assinantes, o mercado foi avaliado em 6,66 milhões de assinantes em 2025 e espera-se que cresça de 6,81 milhões de assinantes em 2025 para 7,63 milhões de assinantes até 2030, a um CAGR de 4,86% durante o período de previsão (2025-2030). Essa tendência de alta é impulsionada pela implantação nacional do 5G, pela emergência de Omã como um hub de cabos submarinos do Golfo e pelo programa de economia digital de 442 milhões de USD da Visão 2040. A digitalização empresarial, uma taxa de penetração móvel de 134% e o licenciamento da Starlink para backhaul rural amplificam ainda mais o tráfego de dados. A concorrência dentro do oligopólio de três players se intensificou desde o lançamento da Vodafone em 2022, elevando os benchmarks de desempenho de rede e as inovações em pacotes de serviços. As receitas de atacado sustentadas provenientes de mais de 20 cabos submarinos e quatro links terrestres fornecem um amortecedor adicional de receitas para as operadoras.
Principais Conclusões do Relatório
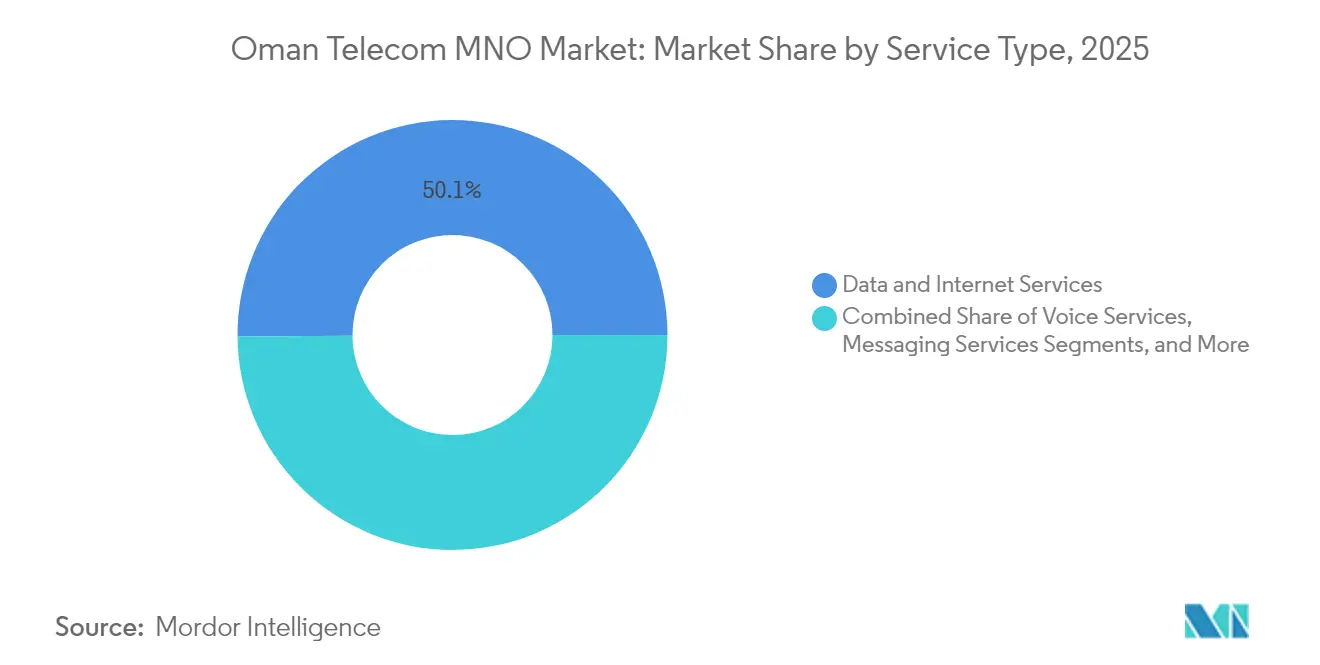
- Por tipo de serviço, os serviços de dados e internet lideraram com 50,12% da participação do mercado de MNO de telecom de Omã em 2025; os serviços de IoT e M2M avançam a um CAGR de 5,99% até 2031.
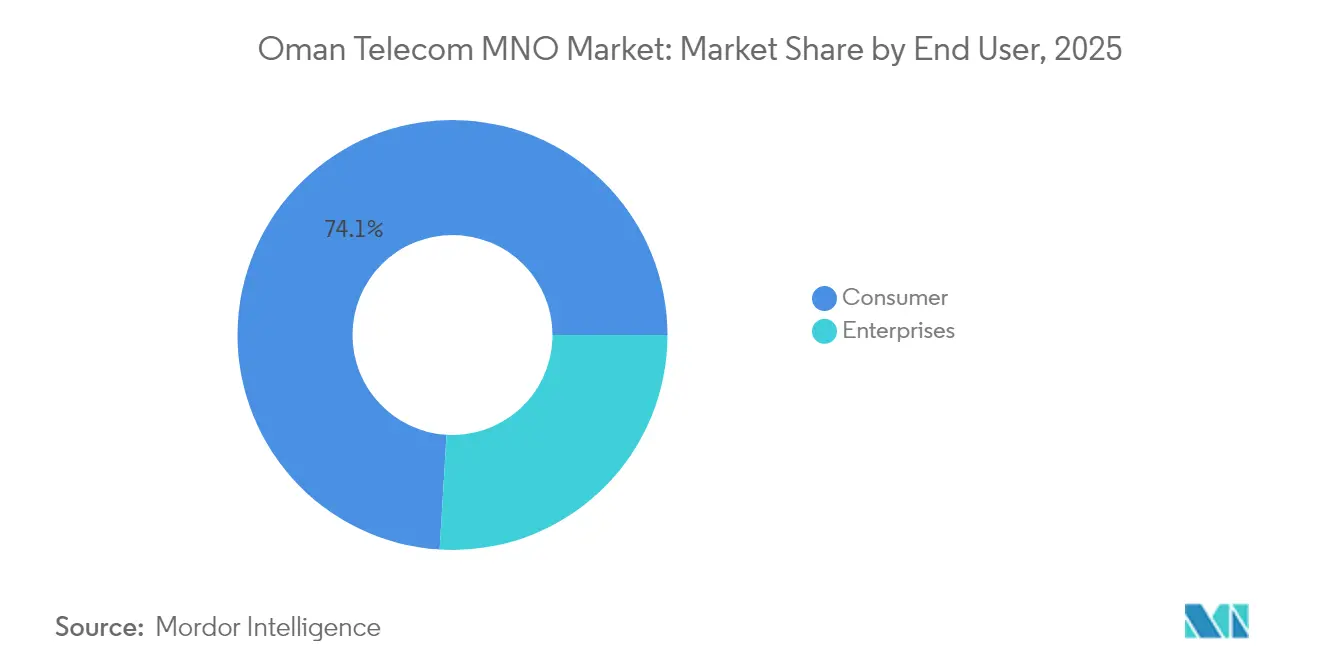
- Por usuário final, o segmento de consumidores deteve 74,05% do tamanho do mercado de MNO de telecom de Omã em 2025, enquanto o segmento empresarial deve expandir-se a um CAGR de 6,26% até 2031.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Perspectivas do Mercado de MNO de Telecom de Omã
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~)% Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Implantação de 5G e aumento do tráfego de dados | +1.8% | Mascate, Salala, Sohar | Médio prazo (2-4 anos) |
| Investimentos em economia digital da Visão 2040 | +1.2% | Zonas Económicas Especiais e zonas de cidades inteligentes em todo o país | Longo prazo (≥ 4 anos) |
| Aumento da penetração de smartphones e internet | +0.9% | Expansão rural por meio de backhaul via satélite | Curto prazo (≤ 2 anos) |
| Omã como hub de cabos submarinos do Golfo | +0.7% | Nacional com repercussões regionais | Longo prazo (≥ 4 anos) |
| Licença da Starlink para backhaul rural | +0.5% | Distritos montanhosos e desérticos | Médio prazo (2-4 anos) |
| Aumento sazonal de roaming impulsionado pelo turismo | +0.3% | Mascate, Salala, Nizwa, resorts costeiros | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Implantação de 5G e Aumento do Tráfego de Dados
Os três operadores lançaram o 5G comercial, elevando as velocidades de downlink para 252,3 Mbps na rede da Omantel e impulsionando os consumidores para planos de maior valor. A rede greenfield construída pela Ericsson para a Vodafone atingiu uma taxa de omanização de 95%, acelerando a transferência de competências e a manutenção localizada [1]. O encerramento das redes 3G em 2024 forçou os assinantes a migrar para o 4G e o 5G, ampliando o ARPU e abrindo perspetivas de acesso sem fio fixo para hubs logísticos em Sohar e Duqm. A adoção empresarial de IoT supera agora a do consumidor, com casos de uso em medição inteligente e automação portuária a catalisar receitas incrementais. O impulso do tráfego de dados sustenta o aumento projetado de 1,8 pontos percentuais no CAGR global.
Investimentos em Economia Digital da Visão 2040
O Ministério dos Transportes, Comunicações e Tecnologia da Informação reservou USD 442 milhões para a transformação digital, gerando projetos-piloto de IA e normas nacionais de acessibilidade para aplicações e sítios web [2]. Os desenvolvimentos de Zonas Económicas Especiais em Duqm e Sohar exigem redes de campus 5G dedicadas, enquanto o objetivo do governo de elevar a logística ao top dez mundial até 2040 aprofunda a procura de infraestruturas. O setor de TIC do país é avaliado em USD 5,47 bilhões em 2025 e deverá quase duplicar até 2029, reforçando o impacto de +1,2% no CAGR.
Aumento da Penetração de Smartphones e Internet
A penetração móvel atingiu 134% em meados de 2024, traduzindo-se em 5,02 milhões de utilizadores de internet ativos e 4,39 milhões de contas em redes sociais. O mercado de comércio eletrónico está no caminho certo para duplicar para USD 1,1 bilhão até 2028, impulsionando a procura por pagamentos móveis e plataformas de banca digital. A cobertura rural está a melhorar por meio do licenciamento via satélite para a Starlink e a OmanSat, garantindo inclusividade e adicionando 0,9 pontos percentuais ao crescimento previsto. A elevada adoção de smartphones também alimenta o tráfego de OTT de vídeo, música e jogos, estimulando atualizações na capacidade de rede.
Omã como Hub de Cabos Submarinos do Golfo
Ao albergar mais de 20 sistemas submarinos, incluindo os cabos 2Africa e Al Khaleej, Omã desfruta de uma diversidade de rotas e dominância no atacado sem paralelo [3]. A Omantel mantém mais de 100 interligações internacionais, e o centro de dados da Equinix em Salala, lançado em novembro de 2024, oferece colocalização neutra a operadoras para hiperescaladores. Estes ativos asseguram margens de atacado estáveis, elevando a previsão de crescimento em 0,7%. O estatuto do país atrai implementações de nuvem regional e aprofunda os laços de parceiros de roaming com 700 redes em 200 países.
Análise de Impacto das Restrições*
| Restrição | (~)% Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Royalty de 12% sobre as receitas de telecom | -1.4% | Nacional | Longo prazo (≥ 4 anos) |
| Base de assinantes móveis saturada | -0.8% | Mercados urbanos | Médio prazo (2-4 anos) |
| Fuga de receitas de OTT para plataformas estrangeiras | -0.6% | Voz e mensagens a nível nacional | Curto prazo (≤ 2 anos) |
| Atrasos no refarming de espetro para 6G | -0.4% | Nacional | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Royalty de 12% sobre as Receitas de Telecom
Uma taxa uniforme de 12% sobre o rendimento bruto de telecom limita o potencial de reinvestimento e restringe a flexibilidade de preços. O encargo, superior às normas vizinhas do CCG, força medidas de racionalização de custos, como a migração de 200 produtos da Omantel para uma plataforma de cobrança nativa da nuvem. O modelo de ativos leves da Vodafone e o esforço de eficiência operacional da Ooredoo compensam parcialmente a pressão sobre as margens, mas o royalty ainda reduz em 1,4 pontos percentuais o CAGR projetado.
Fuga de Receitas de OTT para Plataformas Estrangeiras
O tráfego de mensagens e voz continua a migrar para o WhatsApp, Telegram e serviços de OTT semelhantes, corroendo os fluxos de receitas legados. À medida que o 5G eleva a qualidade das videochamadas, o efeito de canibalização intensifica-se. Os operadores respondem agrupando conteúdos e lançando iniciativas de fintech, conforme evidenciado pelo marketplace B2B da Ooredoo e pelos projetos-piloto de carteiras digitais [4]. No entanto, a limitada capacidade regulatória significa que a erosão de voz e SMS subtrai 0,6 pontos percentuais das previsões de crescimento.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Serviço: A Dominância dos Dados Impulsiona o Crescimento de IoT
Os serviços de dados e internet detinham 50,12% da participação do mercado de MNO de telecom de Omã em 2025, ancorando o desempenho de topo de linha à medida que as empresas transferem cargas de trabalho para plataformas de nuvem. A voz ainda contribui de forma significativa, mas declina anualmente, enquanto as receitas de mensagens continuam a contrair sob pressão de OTT. Estima-se que o tamanho do mercado de MNO de telecom de Omã atribuído aos serviços de IoT e M2M cresça a um CAGR de 5,99% até 2031, impulsionado por implementações de cidades inteligentes em Mascate e Duqm e pela implantação de leitura automática de contadores para empresas de serviços de água. Os operadores monetizam estas ligações através de contratos de serviços geridos e pacotes de computação de borda.
As ofertas de acesso sem fio fixo fornecem velocidades semelhantes à fibra em terrenos difíceis, aumentando as receitas de dados e reforçando a centralidade do 5G. Os fluxos de OTT e PayTV acrescentam um modesto potencial ascendente à medida que as parcerias de conteúdo local amadurecem, enquanto as linhas de roaming e de soluções empresariais beneficiam do estatuto de Omã como hub logístico e turístico. Os requisitos de certificação da TRA para a fiabilidade de IoT suportam preços premium e mantêm a rotatividade baixa, estabilizando ainda mais os fluxos de caixa dos serviços de dados.


Por Utilizador Final: A Aceleração Empresarial Supera o Crescimento do Consumidor
As linhas de consumidor representaram 74,05% do tamanho do mercado de MNO de telecom de Omã em 2025, devido à elevada penetração de dispositivos e à diversificação de planos pré-pagos e pós-pagos. No entanto, prevê-se que as receitas empresariais se expandam a um CAGR de 6,26%, superando o crescimento do mercado de massa, uma vez que a Visão 2040 obriga todos os setores, como energia, logística, saúde e administração pública, a digitalizar as operações. Os pacotes A'amali+ da Omantel para PME e os níveis Fiber Pro para empresas ilustram o crescente apetite por pacotes geridos de conectividade e cibersegurança.
O ARPU empresarial supera os equivalentes do consumidor por múltiplos, com contratos que frequentemente abrangem horizontes de três anos. As redes 5G privadas para zonas industriais e terminais portuários apresentam latência garantida e isolamento de fatias, exigindo tarifas premium. No segmento de consumidores, os planos de dados ilimitados e os extras de conteúdo sustentam a fidelidade dos assinantes, embora a pressão sobre as margens persista devido ao regime de royalties e à substituição por OTT. As ofertas de financiamento de dispositivos e as funcionalidades de finanças integradas diferenciam ainda mais as propostas dos operadores em ambos os segmentos.
Análise Geográfica
Mascate, que alberga a maior densidade de estações-base de 5G e 565 caixas multibanco, continua a ser o principal gerador de receitas, enquanto Salala aproveita o novo centro de dados da Equinix para atrair cargas de trabalho de nuvem e aterragens de cabos submarinos. Os hubs industriais de Sohar e Duqm dependem de acesso sem fio fixo e backhaul de fibra para apoiar plantas petroquímicas e terminais de contentores. O tamanho do mercado de MNO de telecom de Omã para as governadorias costeiras aumenta em paralelo com as melhorias na logística portuária, enquanto o crescimento no interior depende do backhaul via satélite.
As ligações terrestres conectam Omã a todos os países vizinhos do CCG, reforçando a estabilidade das receitas de atacado e a reciprocidade de roaming com 700 parceiros em todo o mundo. A penetração de banda larga fixa, ainda em 11% no início de 2024, oferece espaço para construção de redes de fibra financiadas por esquemas de co-investimento governo-operadora. Centros turísticos como Nizwa e resorts costeiros geram picos sazonais no uso de roaming, amplificados pelo maior débito do 5G para publicações em redes sociais, videochamadas e aplicações de turismo digital.
Os distritos rurais beneficiam do licenciamento da Starlink em março de 2025 e da autorização de Categoria 1 da OmanSat, reduzindo a divisão digital em áreas montanhosas e desérticas. Os mandatos de acesso aberto da TRA garantem que os ISP menores possam alugar capacidade, estimulando a diversidade de serviços regionais. Os megaprojetos de transporte, incluindo a ferrovia de USD 3 bilhões e 800 milhas de novas estradas, exigem uma cobertura móvel robusta e sensores de IoT para a gestão de infraestruturas inteligentes. Coletivamente, estas dinâmicas geográficas aprofundam a resiliência da conectividade nacional e diversificam as fontes de receitas para além do núcleo urbano de Mascate.
Panorama regulatório
A Autoridade Reguladora de Telecomunicações (TRA) opera sob a Lei das Telecomunicações (Decreto Real nº 30/2002). A TRA administra o domínio .om e o Registro Internacional de Domínio (.Oman) e supervisiona o Plano Nacional de Numeração. As operadoras devem submeter propostas de preços para serviços novos ou modificados à TRA para aprovação, o que reforça a supervisão tarifária em um mercado de três operadoras. A TRA também introduziu um roteiro de desativação do 3G para realocar espectro para 4G e 5G, e estabeleceu políticas de compartilhamento de infraestrutura passiva para reduzir a intensidade de capital.
O Programa Nacional para a Transformação Digital do Governo (Tahawul) rege os padrões de serviços digitais institucionais, enquanto o Ministério dos Transportes, Comunicações e Tecnologia da Informação (MTCIT) emitiu diretrizes sobre acessibilidade digital em abril de 2025. Essas diretrizes afetam os aplicativos móveis e canais digitais usados por operadoras móveis e clientes corporativos.
Panorama Competitivo
O setor de telecom de Omã é um oligopólio concentrado de três operadores: Omantel, Ooredoo e Vodafone. Os dois principais operadores, Omantel e Ooredoo, detinham conjuntamente uma participação significativa das subscrições em 2024, embora a Vodafone tenha rapidamente conquistado a sua posição no mercado de MNO de telecom de Omã em dois anos através de integração digital agressiva e recompensas de fidelidade. A concorrência centra-se na velocidade 5G, cobertura e ofertas empresariais diferenciadas. A Omantel lidera em cobertura e capacidade de atacado devido às suas extensas participações em cabos submarinos, enquanto a Vodafone lidera em pontuações de consistência com 74,4% e se posiciona como uma marca de serviço totalmente digital.
A Ooredoo persegue a diversificação vertical, estabelecendo parcerias com a Shell Oman para implementar soluções de IoT para o setor energético e com o Oman Data Park para pacotes de alojamento em nuvem. O investimento de capital da Omantel na Byanat melhora as capacidades de análise de dados que alimentam plataformas de experiência do cliente orientadas por IA. A estratégia de ativos leves da Vodafone inclui extensos acordos de partilha de torres, comprimindo o capex e acelerando os prazos de implantação.
Alavancas regulatórias como alocações de espetro, mandatos de partilha de infraestrutura e auditorias de qualidade de serviço mantêm o equilíbrio competitivo. O regime de royalty de 12%, partilhado por todos, limita a subcotação nas tarifas e canaliza a rivalidade para a inovação de serviços e a diferenciação da experiência do cliente. Os futuros campos de batalha incluem a integração satélite-terrestre, ecossistemas de fintech e serviços de segurança geridos adaptados ao quadro de cibersegurança da Visão 2040.
Líderes do Setor de MNO de Telecom de Omã
-
Oman Telecommunications Company (Omantel)
-
Omani Qatari Telecommunications Company (Ooredoo)
-
Vodafone Oman
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica

Oportunidades de mercado e perspectivas futuras
A Estratégia Nacional de Transformação Digital (2026-2030) foca na digitalização de 2.200 serviços e no estabelecimento de centros de transformação digital em todas as governadorias. Ela cria um pipeline plurianual para conectividade segura, redes gerenciadas e serviços de integração entre ministérios, com implicações para os gastos das operadoras em modelos de entrega prontos para empresas. Separadamente, o Programa Nacional de Economia Digital tem como meta que o setor de TIC contribua com 10% do PIB até 2040, o que sustenta a demanda governamental contínua por infraestrutura e serviços digitais.
Iniciativas de apoio incluem as zonas econômicas especiais de Duqm e Sohar, que possibilitam redes de campus 5G dedicadas, e o licenciamento da Starlink para backhaul rural. Pacotes de redes corporativas e cibersegurança também estão se formando por meio de ações das operadoras, com foco em SD-WAN, conectividade de campus e ofertas de cibersegurança. Juntas, essas tendências indicam demanda sustentada por conectividade gerenciada, serviços de nuvem e plataforma dentro da estrutura da Visão 2040 de Omã.
Desenvolvimentos recentes do setor
- Junho de 2026: a Ooredoo Omã lança uma solução de rede de área ampla definida por software (SD-WAN) para a economia digital. A implantação amplia as ofertas de conectividade empresarial e comercial e apoia oportunidades de venda cruzada com outras iniciativas da Visão 2040 de Omã. A capacidade adicionada visa apoiar serviços empresariais diferenciados e acelerar a adesão a programas de transformação digital.
- Junho de 2026: a Ooredoo Omã - a empresa lançou uma solução de rede de área ampla definida por software (SD-WAN) voltada para a economia digital. A implantação amplia as capacidades de conectividade empresarial da empresa e se alinha com ambições mais amplas de infraestrutura digital em Omã. Isso reforça a posição da Ooredoo Omã como fornecedora de serviços de rede ágeis e escaláveis para clientes corporativos.
- Fevereiro de 2026: a Omantel lança a Otech para unificar capacidades de TIC (parcerias com Oracle Alloy, PwC, Nagarro, Palo Alto Networks, Fortinet). A iniciativa consolida a pilha tecnológica e as parcerias da Omantel para apoiar serviços integrados em diversos domínios de TIC. Essa consolidação fortalece a capacidade da empresa de oferecer soluções de ponta a ponta a clientes corporativos.


Estrutura da metodologia de pesquisa e escopo do relatório
Definição e Cobertura do Mercado
Para esta metodologia, o mercado abrange serviços de telecomunicações liderados por operadoras em Omã, medidos como receita de serviços gerada a partir de conectividade móvel e fixa e linhas de serviços relacionadas vendidas a consumidores e empresas.
Exclusões do escopo: Vendas de aparelhos/dispositivos e hardware de TI puro estão excluídos, e plataformas digitais não operadoras são contabilizadas apenas quando faturadas como receita de serviço de telecomunicações.
Visão Geral da Segmentação
- Receita Total de Telecom e ARPU
- Tipo de Serviço
- Serviços de Voz
- Serviços de Dados e Internet
- Serviços de Mensagens
- Serviços de IoT e M2M
- Serviços de OTT e PayTV
- Outros Serviços (VAS, Roaming e Serviços Internacionais, Serviços Empresariais e de Atacado, etc.)
- Utilizador Final
- Empresas
- Consumidor
Fontes de Dados, Dimensionamento do Mercado e Validação
Pesquisa Documental
A pesquisa documental foi utilizada para estabelecer o contexto de Omã e para ancorar o modelo com sinais de demanda rastreáveis publicamente. Baseamo-nos em fontes oficiais e não restritas por paywall, como publicações da Autoridade Reguladora de Telecomunicações (TRA), do Centro Nacional de Estatísticas e Informações (NCSI), indicadores da UIT e séries macroeconômicas do Banco Mundial, para compreender as tendências de assinantes, a expansão de redes e os padrões de adoção por domicílios e empresas.
Também analisamos relatórios anuais de operadoras e materiais para investidores, juntamente com cobertura jornalística confiável e atualizações de associações do setor, para capturar mudanças de preços, marcos de implantação de 5G e fibra, e mudanças no mix de serviços. Para verificação cruzada, utilizamos assinaturas pagas para dados financeiros e de inteligência de empresas, notícias e dados financeiros, e bases de dados de patentes onde a direção tecnológica precisava de esclarecimento. Esta lista de fontes documentais é meramente ilustrativa, e também utilizamos referências públicas e pagas adicionais para coletar, verificar e esclarecer as premissas finais.
Entrevistas Primárias e Pesquisas
O trabalho primário concentrou-se em validar o que é difícil de extrair de documentos públicos, especialmente como a receita é dividida entre móvel, banda larga fixa, conectividade empresarial e linhas mais recentes como IoT e M2M. Conversamos com líderes do lado das operadoras, partes interessadas em infraestrutura de telecomunicações, compradores empresariais e participantes de canais em todo Omã, para que preços, churn e migração (por exemplo, de 4G para 5G e de cobre para fibra) pudessem ser verificados em relação ao comportamento real de compra.
Distribuição dos respondentes do trabalho de campo de pesquisa primária
| Tipo de empresa | Cargo do respondente |
|---|---|
| Nível superior: 36% | Diretores executivos (CXOs): 12% |
| Nível intermediário: 43% | Líderes funcionais/de unidade: 29% |
| Players menores: 21% | Gerentes: 59% |
Dimensionamento e Previsão do Mercado
O dimensionamento central utiliza uma abordagem top-down, em que as receitas de serviços são reconstruídas a partir do portfólio de serviços das operadoras e, em seguida, reconciliadas com os sinais de receita de telecomunicações em nível nacional disponíveis junto a reguladores e demonstrações auditadas. Uma vez construído o pool de receitas, ele é dividido utilizando indicadores observáveis, de modo que cada linha de serviço permaneça consistente com a forma como os clientes realmente pagam por telecomunicações em Omã.
Os principais insumos incluem contagens de assinantes móveis e fixos, crescimento do uso de dados, cobertura populacional e cronograma de adoção do 5G, conexões de banda larga por fibra e direção do ARPU para clientes pré-pagos e pós-pagos. A demanda empresarial foi orientada pelo ritmo de adoção de conectividade gerenciada, crescimento de conexões IoT e M2M, e principais ciclos de investimento em rede que tipicamente aparecem em planos de capex e implantação. Para corroborar os totais, realizamos verificações bottom-up seletivas utilizando planos de preços amostrados e premissas de volume, além de verificações de canal sobre pacotes de banda larga residencial e comportamento de contratos empresariais. Onde os dados eram incompletos, as lacunas foram tratadas utilizando intervalos conservadores acordados durante as entrevistas.
Para as previsões, utilizamos um modelo baseado em cenários apoiado por relações multivariadas simples, em que a receita é impulsionada pelo mix esperado de assinantes, movimento do ARPU e migração para planos de maior velocidade. As premissas foram ajustadas utilizando as perspectivas de especialistas sobre intensidade competitiva, mudanças regulatórias e o provável cronograma de grandes atualizações de rede, e então o caminho final foi suavizado para evitar saltos irrealistas de ano a ano.
Ciclo de Validação e Atualização de Dados
A validação é realizada por meio de verificações cruzadas repetidas entre sinais independentes, seguidas de etapas de revisão por analistas antes da aprovação final. Os resultados do modelo são comparados com as tendências de receita de telecomunicações reportadas pelos reguladores, crescimento de assinantes e conexões, e divulgações em nível de operadora, e qualquer variação é rastreada até uma premissa específica, como ARPU, velocidade de migração ou limites de inclusão.
Quando um valor discrepante é encontrado, verificamos novamente as fontes documentais ou recontatamos os respondentes primários relevantes, especialmente para mudanças de preços, novos lançamentos ou uma mudança repentina nos padrões de uso. Os relatórios são atualizados anualmente, e atualizações intermediárias são feitas quando eventos relevantes podem alterar os resultados de demanda ou receita. Antes da entrega, uma revisão final é concluída para que os clientes recebam a visão atualizada mais recente disponível no momento da publicação.
Tamanho do Mercado de Telecomunicações de Omã da Mordor Intelligence Comparado com Outras Estimativas Publicadas
Os valores de mercado publicados para telecomunicações de Omã podem parecer diferentes porque nem todos contabilizam as mesmas linhas de receita, e nem todos utilizam o mesmo ano base, timing de câmbio ou lógica de divisão entre telecomunicações e serviços digitais adjacentes. As diferenças também aparecem quando algumas estimativas se baseiam mais em premissas de adoção prospectivas sem verificações suficientes em relação aos sinais reais de assinantes e receitas.
Ao rastrear os sinais de receita de telecomunicações reportados pelos reguladores, a migração de assinantes para 5G e fibra, e as regras de alocação de linhas de serviço a cada ciclo de atualização, a Mordor Intelligence mantém o total de telecomunicações de Omã vinculado à receita de serviços das operadoras, em vez de incorporar itens mais amplos de TIC, como data centers e plataformas de nuvem.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | 2,70 bilhões de USD (2025) | |
| Publicação Especializada do Setor A | 2,40 bilhões de USD (2024) | Frequentemente reflete a receita do setor reportada pelo regulador para um ano anterior, o que pode excluir algumas linhas de serviço faturadas pelas operadoras ou tratar fluxos de receita mais recentes (como IoT e M2M) de forma inconsistente entre as operadoras. |
| Consultoria Global B | 3,00 bilhões de USD (2026) | Pode partir de um ano futuro agressivo e combinar telecomunicações com receita de serviços digitais adjacentes (por exemplo, plataformas empresariais mais amplas), o que pode elevar os totais se o limite de telecomunicações não for mantido no faturamento de serviços das operadoras. |
A comparação mostra que a diferença é amplamente explicada pelo timing e pelo que é contabilizado como receita de telecomunicações, e não por um único ponto de dados. Quando o escopo é mantido no faturamento de serviços das operadoras e verificado em relação aos indicadores de assinantes e migração, o tamanho resultante é mais fácil de rastrear e reproduzir entre as atualizações.


Principais Questões Respondidas no Relatório
Qual é o tamanho do mercado de MNO de telecom de Omã em 2026?
O mercado é avaliado em USD 2,86 bilhões em 2026 e prevê-se que atinja USD 3,80 bilhões até 2031.
Que CAGR é esperado para os operadores de redes móveis de Omã até 2031?
Prevê-se que as receitas cresçam a um CAGR de 5,88%, impulsionadas pela adoção de 5G e pela digitalização empresarial.
Qual tipo de serviço contribui com maior receita?
Os serviços de dados e internet representam 50,12% da receita total de 2025, superando amplamente a voz e as mensagens.
Quem são os principais intervenientes e quais as suas participações?
A Omantel e a Ooredoo detinham conjuntamente cerca de 78% das subscrições em 2024, enquanto a Vodafone assegurou 12% após a sua entrada em 2022.
Que papel desempenham os cabos submarinos no setor de telecom de Omã?
O facto de albergar mais de 20 sistemas submarinos posiciona Omã como hub de conectividade de atacado, gerando fluxos de receitas internacionais estáveis, especialmente através das mais de 100 interligações da Omantel.


 Seus dados estão seguros e nunca são vendidos ou compartilhados.
