
Tamanho e Participação do Mercado de MNO de Telecom de Israel
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
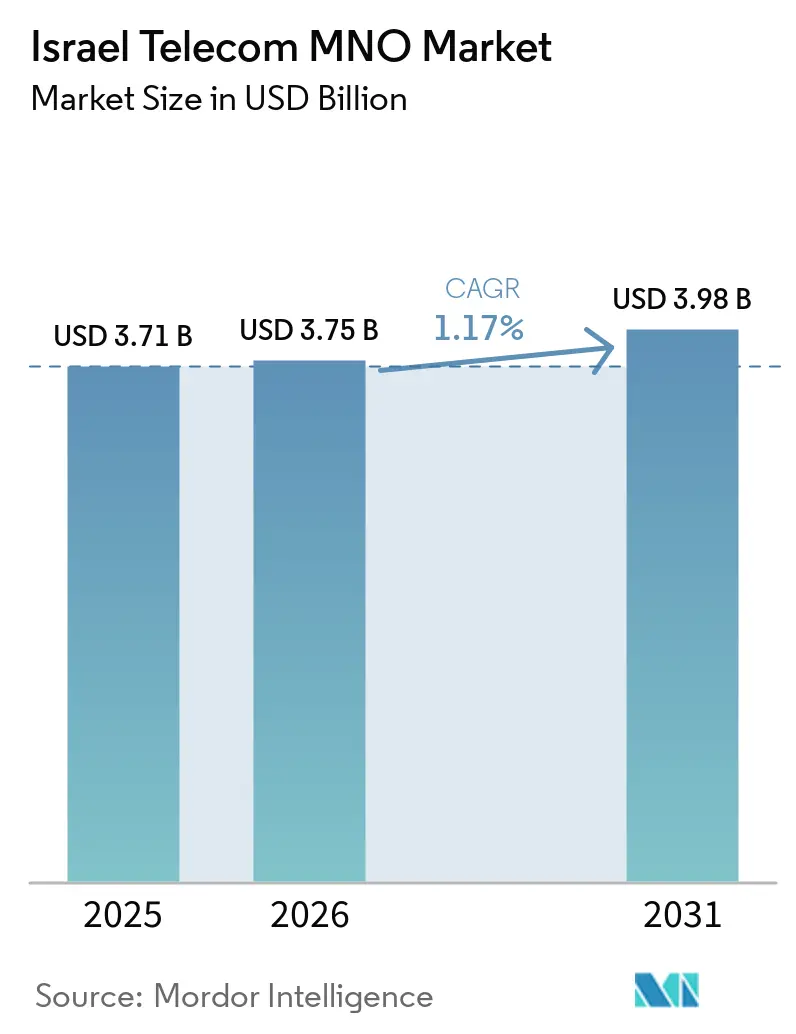
| Tamanho do mercado no ano base (2025) | 3.71 Bilhões de dólares |
| Tamanho do Mercado (2026) | 3.75 Bilhões de dólares |
| Tamanho do Mercado (2031) | 3.98 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 1.17 % |
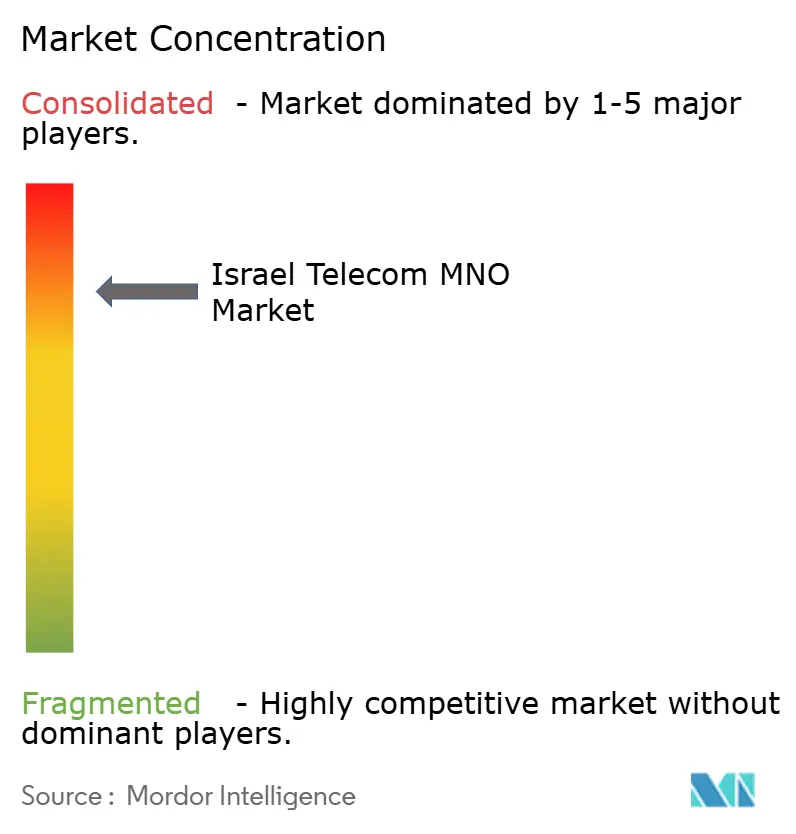
| Concentração do Mercado | Alto |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de MNO de Telecom de Israel pela Mordor Intelligence
O tamanho do Mercado de MNO de Telecomunicações de Israel foi avaliado em 3,71 bilhões de USD em 2025 e estima-se que cresça de 3,75 bilhões de USD em 2026 para atingir 3,98 bilhões de USD até 2031, a um CAGR de 1,17% durante o período de previsão (2026-2031). Em termos de volume de assinantes, o mercado foi avaliado em 9,32 milhões de assinantes em 2025 e espera-se que cresça de 9,48 milhões de assinantes em 2026 para 10,30 milhões de assinantes até 2031, a um CAGR de 1,68% durante o período de previsão (2026-2031). A expansão contínua de redes de fibra óptica, o encerramento obrigatório de redes legadas e um foco rigoroso em soluções 5G de nível empresarial estão reformulando a composição das receitas à medida que as operadoras reduzem a dependência de voz e SMS. O consumo de aplicações de alta largura de banda, especialmente streaming, jogos móveis e soluções de trabalho remoto, continua a elevar os volumes de tráfego de dados, incentivando camadas de conectividade diferenciadas e modelos de monetização premium. A facilitação regulatória de novas entidades de infraestrutura, juntamente com a política de Israel de desativar as redes 2G e 3G até dezembro de 2025, libera espectro de banda média para a densificação do 5G. As exigências geopolíticas e o apetite do setor de defesa por redes resilientes e ultrasseguras mantêm as oportunidades de 5G privado firmemente nos roteiros das operadoras. Enquanto isso, a volatilidade da cadeia de suprimentos e a persistente concorrência de preços moderam as perspectivas de expansão das margens.
Principais Conclusões do Relatório
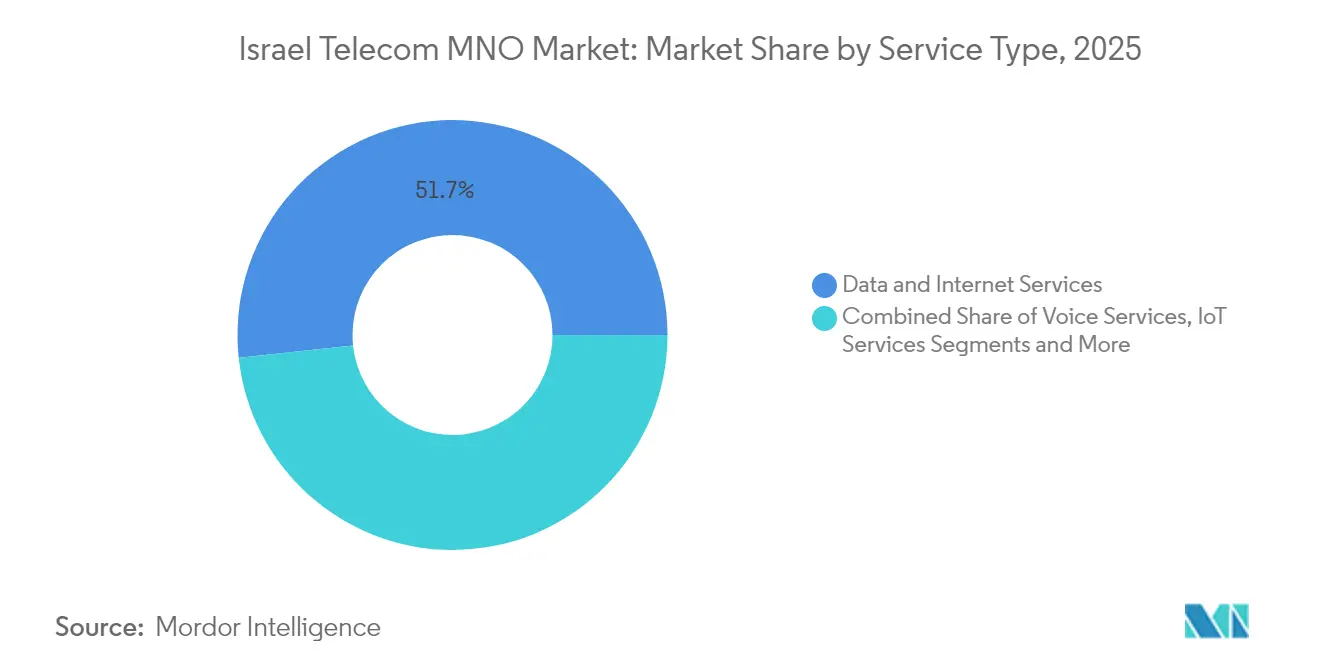
- Por tipo de serviço, os serviços de dados e internet capturaram 51,68% da participação do mercado de MNO de Telecom de Israel em 2025, enquanto os serviços de IoT e M2M estão projetados para crescer mais rapidamente, a um CAGR de 1,45% até 2031.
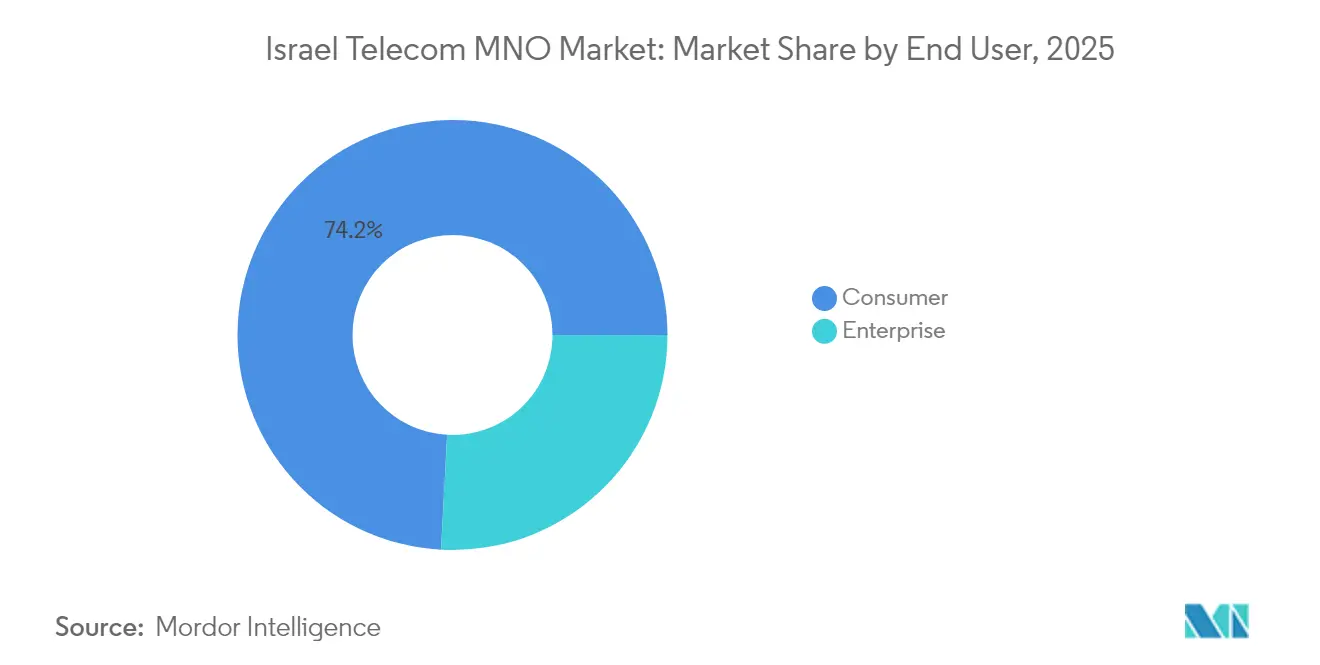
- Por usuário final, o segmento de consumidores representou 74,15% do tamanho do mercado de MNO de Telecom de Israel em 2025; o segmento empresarial está avançando a um CAGR de 1,27% até 2031.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Fatores Impulsionadores*
| Fator Impulsionador | (~) % Impacto no CAGR Previsto | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Crescente cobertura de rede 5G e primeiras implantações SA | +0.4% | Corredores de Tel Aviv, Jerusalém e Haifa | Médio prazo (2-4 anos) |
| Aumento no consumo de dados impulsionado por streaming e jogos | +0.3% | Centros urbanos em todo o país | Curto prazo (≤ 2 anos) |
| Expansão de fibra fixa impulsionando pacotes de alto ARPU | +0.2% | Nacional; mais de 90% de alcance domiciliar | Médio prazo (2-4 anos) |
| Convergência entre tecnologia de defesa fomentando demanda de 5G privado | +0.2% | Parques industriais e clusters de defesa | Longo prazo (≥ 4 anos) |
| Acelerado fluxo de aliyah ampliando a base de assinantes | +0.1% | Principais áreas metropolitanas | Curto prazo (≤ 2 anos) |
| Regulamentação de acesso atacadista à fibra viabilizando venda adicional por MVNOs | +0.1% | Nacional | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Crescente Cobertura de Rede 5G e Primeiras Implantações SA
O reaproveitamento em larga escala do espectro legado, juntamente com acordos de compartilhamento de infraestrutura e um impulso regulatório que permite que novas entidades operem redes passivas nas frequências das operadoras incumbentes, está comprimindo os custos de implantação e encurtando os prazos de cobertura. A Bezeq e a Cellcom cruzaram cada uma a marca de 35% de cobertura populacional 5G no início de 2025, enquanto a Partner Communications ativou seu primeiro núcleo autônomo, permitindo fatiamento de rede para cargas de trabalho de IoT industrial e de defesa sensíveis à latência. Dezembro de 2025 marcará o encerramento dos serviços 2G e 3G, liberando as faixas de 900 MHz e 1800 MHz para sobreposição de 4G/5G e eliminando os custos operacionais vinculados a operações de pilha dupla. Os pioneiros já relatam picos de downlink superiores a 1,2 Gbps em corredores urbanos densos, suportando casos de uso de AR/VR imersivo e jogos em nuvem. O ecossistema habilitador, que vai desde fornecedores de small cells até startups de cibersegurança, reforça o impulso do mercado de MNO de Telecom de Israel em direção a níveis de serviço 5G diferenciados.
Aumento no Consumo de Dados Impulsionado por Streaming e Jogos
O uso mensal de dados móveis israelense cresceu 17% em relação ao ano anterior, acompanhando o crescimento da taxa de transferência de fibra após as atualizações de roteadores WiFi 7 oferecidas pela Bezeq e pela Partner. Uma pesquisa do Ericsson ConsumerLab de 2024 constatou que 35% dos usuários domésticos de 5G pagariam um prêmio por streaming sem congestionamento durante o horário nobre. Smartphones habilitados por IA generativa estão prestes a intensificar o tráfego de uplink por meio do treinamento de modelos no dispositivo e da criação de conteúdo em tempo real. As operadoras agora agrupam fatias de rede priorizadas com passes de jogos em nuvem, convertendo a demanda bruta de dados em complementos de ARPU de alta margem. Essa dinâmica sustenta a elevação das receitas mesmo com a estabilização das tarifas globais, ilustrando como os players do mercado de MNO de Telecom de Israel compensam as erosões históricas de preços por meio da diferenciação da qualidade de serviço.
Expansão de Fibra Fixa Impulsionando Pacotes de Alto ARPU
Mais de 90% dos domicílios têm acesso à fibra até as instalações, conferindo a Israel uma das pegadas ópticas mais densas do mundo[1]. O projeto-piloto simétrico de 25 Gbps da Bezeq, entregue pela plataforma Lightspan MF-14 da Nokia, sublinha a capacidade disponível contínua que permite níveis multigigabit direcionados a prossumidores e PMEs. O Ministério das Comunicações está consultando sobre a flexibilização dos tetos de preço para o arrendamento de fibra no atacado, uma medida que provavelmente fomentará uma embalagem mais agressiva de MVNOs e incentivará a experimentação em níveis de serviço. Os pacotes de convergência que integram banda larga premium, SIMs 5G e vídeo OTT representam atualmente cerca de 28% da receita de consumidores, e as taxas de cancelamento de assinantes convergidos são 40% menores do que as de contas exclusivamente móveis. À medida que os sistemas de malha WiFi 7 proliferam, as lacunas de experiência residencial se reduzem, sustentando a disposição de pagar por ofertas de velocidade ultraltas que elevam os valores de vida do cliente no mercado de MNO de Telecom de Israel.
Convergência entre Tecnologia de Defesa Fomentando Demanda de 5G Privado
A cultura de P&D de duplo uso de Israel mescla inovação em telecomunicações civis com requisitos de campo de batalha, criando um sólido pipeline para instalações de 5G privado em escala de campus em aeroespacial, sistemas não tripulados e instalações de cyber-range.[2]A Communication Towers, único towerco, está alinhando sites de hospedagem neutra com oportunidades de fatiamento de rede empresarial, reduzindo as barreiras de capex para players industriais ansiosos por implantar links de ultrabaixa latência e alta confiabilidade. Restrições mínimas à ativação de SIM para IoT agilizam ainda mais a integração de dispositivos nos domínios de manufatura, logística e cidades inteligentes. Os contratos de 5G privado frequentemente agrupam nós de computação de borda e cibersegurança gerenciada, permitindo que as operadoras se diversifiquem além da conectividade. Essas contas de alto serviço e baixo cancelamento sustentam a resiliência de receita de longo prazo para o mercado de MNO de Telecom de Israel.
Guerras de Preços Intensas Mantendo o ARPU Estagnado
A liberalização regulatória iniciada em 2013 introduziu players disruptivos como a HOT Mobile e a Golan Telecom, desencadeando colapsos tarifários que reduziram o ARPU combinado em quase 40% em cinco anos.[3] Embora a Cellcom e a HOT tenham reajustado os preços dos pacotes em janeiro de 2025 — movimentos que provocaram um salto de 12,1% no preço das ações da Cellcom —, a adesividade competitiva limita a capacidade das operadoras de sustentar esses aumentos. A taxa de cancelamento mensal histórica próxima a 15% indica que consumidores sensíveis a preços migram rapidamente quando promoções surgem. As operadoras estão reagindo com aplicativos de fidelidade, pacotes de conteúdo e descontos multisserviço, porém a recuperação das margens permanece frágil. A menos que a consolidação acelere ou a diferenciação de serviços se aprofunde, o aumento do ARPU ficará aquém do crescimento do tráfego de dados, amortecendo o impulso dos lucros no mercado de MNO de Telecom de Israel.
Análise de Impacto dos Fatores Restritivos*
| Fator Restritivo | (~) % Impacto no CAGR Previsto | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Guerras de preços intensas mantendo o ARPU estagnado | -0.3% | Nacional | Curto prazo (≤ 2 anos) |
| Atrasos na cadeia de fornecimento de equipamentos de rádio e fibra | -0.2% | Repercussão em todo o país | Médio prazo (2-4 anos) |
| Restrições motivadas por segurança a fornecedores chineses | -0.1% | Nacional | Longo prazo (≥ 4 anos) |
| Baixo retorno sobre investimento rural desacelerando o adensamento de banda média 5G | -0.1% | Distritos periféricos e rurais | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Atrasos na Cadeia de Fornecimento de Equipamentos de Rádio e Fibra
A escassez global de semicondutores e os cronogramas de envio estendidos alongaram os prazos de entrega para rádios 5G massive-MIMO 32T32R e portas OLT de alta densidade, introduzindo atrasos de implantação que variam de três a seis meses. A diversificação de fornecedores, combinada com estoques de segurança maiores, mitiga parcialmente o risco, mas infla os requisitos de capital de giro. As proibições relacionadas à segurança em relação a determinados fornecedores chineses restringem o fornecimento alternativo, elevando ocasionalmente os custos unitários em 10–12%. Os atrasos prejudicam os cronogramas de adensamento de rede, comprometendo as metas de qualidade de serviço nos bairros congestionados de Tel Aviv e Jerusalém. As operadoras começaram a repriorizar o capex para upgrades de RAN definida por software — menos intensivos em hardware, mas ainda dependentes da disponibilidade global de chipsets —, ilustrando a exposição sistêmica que o mercado de MNO de Telecom de Israel enfrenta a choques de fornecimento internacionais.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Serviço:
A Dominância dos Dados Ancora a Estabilidade das ReceitasOs serviços de dados e internet capturaram 51,68% da participação do mercado de MNO de Telecom de Israel em 2025, refletindo a ascendência do streaming de vídeo, colaboração em nuvem e jogos para dispositivos móveis na base de consumidores. A fatia de 21,62% das receitas de voz continua a erodir à medida que as aplicações de chamadas OTT proliferam, enquanto os serviços de IoT e M2M entregam o crescimento unitário mais rápido, a um CAGR de 1,45% até 2031. O tamanho do mercado de MNO de Telecom de Israel para serviços de dados e internet está projetado para atingir USD 2,15 bilhões em 2031, traduzindo-se em receita incremental de USD 125 milhões ao longo de seis anos às taxas de câmbio atuais. As operadoras exploram a elasticidade do segmento por meio da segmentação de planos em torno de velocidades de downlink garantidas e melhorias de jogos de baixa latência, uma tática que sustenta o ARPU combinado mesmo sob concorrência de preços.
As operadoras aproveitam seus backbones de fibra quase onipresentes para agrupar banda larga fixa multigigabit, TV paga e complementos de streaming. O lançamento do roteador WiFi 7 da Bezeq em 2025 melhorou a taxa de transferência residencial em até 40%, elevando o consumo médio de dados dos domicílios para mais de 1,1 TB por mês e aumentando a penetração de pacotes premium para 28%. Os serviços de OTT e TV Paga agora representam 7,96% das receitas, com plataformas locais como a Cellcom TV enriquecendo bibliotecas de conteúdo para competir com players globais. Mensagens, VAS e roaming representam coletivamente 12,96% de participação, impulsionados por assinaturas de comunicações unificadas de nível empresarial que integram ramais móveis, voz fixa e ferramentas de colaboração em uma única fatura.

Por Usuário Final:
O Impulso Empresarial AceleraAs ofertas de consumo representaram 74,15% do tamanho do mercado de MNO de Telecom de Israel em 2025, porém as receitas empresariais estão crescendo mais rapidamente, a um CAGR de 1,27%, caminhando para uma participação de 25,90% até 2031. A demanda origina-se de fabricantes de alta tecnologia, estabelecimentos de defesa e startups nativas em nuvem que necessitam de conectividade determinística, análise de borda e sobreposições de segurança de confiança zero. A nova divisão de negócios globais da Partner Communications visa esse grupo com links transfronteiriços de fibra escura e SD-WAN gerenciada, expandindo seu pipeline empresarial. Os pilotos de 5G privado em campi aeroespaciais já entregam latências inferiores a 10 milissegundos, suportando testes de veículos autônomos e P&D de cirurgia robótica remota, consolidando a pivô do mercado de MNO de Telecom de Israel para serviços empresariais de valor agregado.
A arena de consumidores, por sua vez, enfrenta saturação, com a penetração de smartphones acima de 150% e as linhas pré-pagas em declínio. As operadoras tentam ampliar a participação na carteira dos clientes por meio de financiamento de atualização de dispositivos, pacotes de armazenamento em nuvem e patrocínios de esportes eletrônicos. Os reajustes tarifários de janeiro de 2025 indicam uma disciplina de preços renovada, mas os riscos de elasticidade permanecem caso a concorrência predatória ressurja. A diversificação de receita de longo prazo, portanto, apoia-se em conquistas empresariais, com analistas esperando que o ARPU empresarial supere o ARPU do consumidor até 2028, auxiliado por níveis de serviço com proteção cibernética em conformidade com as regulamentações de exportação de defesa.
Análise Geográfica
Os corredores metropolitanos de Tel Aviv, Jerusalém e Haifa concentram dois terços das receitas, refletindo rendas disponíveis mais altas e densos clusters empresariais. As velocidades medianas de downlink nos distritos centrais superam 250 Mbps em 5G e 1 Gbps em fibra, possibilitando testes pioneiros de jogos em nuvem e conferências imersivas. As zonas periféricas do norte, incluindo a Galileia e as Colinas de Golã, enfrentam topografia acidentada que exige relés de micro-ondas e redundância via satélite. Os subsídios governamentais vinculados à meta universal de fibra de 2025 visam equalizar o acesso, com as operadoras coletivamente encarregadas de estender o alcance óptico a 92% dos domicílios.
As regiões fronteiriças sensíveis à segurança requerem abrigos reforçados, alimentações de energia duplas e saltos de micro-ondas criptografados. Os conflitos recentes validaram a estratégia: o backbone reforçado da Bezeq registrou tempo de inatividade insignificante durante os ataques de mísseis de 2024. Municípios árabes, onde 25% dos residentes dependem principalmente da internet móvel, recebem infill direcionado de small cells 4G/5G e programas de Wi-Fi comunitário para reduzir a divisão digital. As extensas áreas do sul, como o Neguebe, atraem pilotos de IoT para agricultura de precisão.
Panorama regulatório
O mercado de MNOs de telecomunicações de Israel é supervisionado pelo Ministério das Comunicações (MoC), que está remodelando a dinâmica competitiva por meio de regras de acesso no atacado e mandatos de transição tecnológica. Em 2026, o MoC avançou com uma reforma de acesso à fibra e preços de infraestrutura que exige que a Bezeq forneça acesso à fibra a outros provedores, incluindo a HOT, estreitando a ligação entre os termos de atacado fixo e as estratégias de agrupamento com foco em mobile-first. Separadamente, a desativação nacional dos serviços 2G e 3G até dezembro de 2025 está sendo operacionalizada por meio de requisitos de conformidade pós-desativação, incluindo regras do MoC que impedem a conexão de dispositivos que não suportam chamadas de emergência baseadas em VoLTE.
Mudanças mais amplas na política de comunicações também estão adicionando incerteza de conformidade e regulatória para os participantes do setor com posições convergentes em mobile, banda larga e mídia. Em julho de 2026, o Knesset aprovou a Lei das Comunicações (Transmissões), que reformula a regulação da mídia e revisa a estrutura de governança para um novo regulador de mídia, enquanto o MoC flexibilizou certos requisitos de pagamento de taxas de licença de radiodifusão no mesmo período. Juntas, essas medidas aumentam a necessidade de preparação operacional em operações de redes móveis, acesso à infraestrutura no atacado e obrigações adjacentes à radiodifusão que podem moldar as estratégias dos grupos operadores.
Cenário Competitivo
Quatro operadoras de rede móvel — Bezeq (Pelephone), Cellcom, Partner Communications e Hot Mobile — dominam a infraestrutura de rádio nacional, enquanto cerca de uma dúzia de MVNOs se concentram em nichos sensíveis a preços. A aquisição de USD 172 milhões da Golan Telecom pela Cellcom consolidou as participações de espectro e adicionou 900.000 assinantes, reforçando a escala em meio às pressões de opex. As operadoras compartilham cada vez mais torres e ativos passivos: a Communication Towers gerencia sites de hospedagem neutra arrendados a múltiplas operadoras, melhorando a eficiência de capital e acelerando as implantações rurais.
Os roteiros tecnológicos diferenciam os provedores. A Bezeq lidera a banda larga fixa com testes de 25 Gbps, enquanto a Partner enfatiza conectividade global e SD-WAN empresarial. A Cellcom e a Hot visam consumidores do mercado intermediário por meio de pacotes agressivos e financiamento de dispositivos. MVNOs como a Rami Levy ameaçam as incumbentes no preço, mas permanecem abaixo de 5% de participação de mercado devido ao controle limitado de rede. As discussões regulatórias em torno dos preços de fibra no atacado poderiam realinhar as alavancas competitivas, permitindo que os desafiantes baseados em serviços inovem sem grandes despesas de infraestrutura.
As alianças estratégicas com hiperescaladores e integradores de defesa moldam a próxima onda de crescimento. A participação de USD 650 milhões da AT&T na DriveNets sinaliza confiança no roteamento nativo em nuvem israelense e oferece às operadoras locais um caminho para redes de núcleo desagregadas. As operadoras também se associam à AWS e à Microsoft Azure para hospedar nós de computação de borda de múltiplos acessos dentro das centrais locais, fornecendo zonas de ultrabaixa latência para estúdios de fintech e jogos. Assim, a amplitude das parcerias de inovação, mais do que os contadores brutos de assinantes, está definida para definir as posições de liderança no mercado de MNO de Telecom de Israel até 2030.
Líderes do Setor de MNO de Telecom de Israel
-
Pelephone
-
Cellcom
-
Partner Communications
-
Hot Mobile
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Operadoras de Rede Móvel de Telecomunicações de Israel Empresas cobertas neste relatório
- Cellcom
- Partner Communications
- Pelephone
- Hot Mobile
Oportunidades de mercado e perspectivas futuras
A reforma de acesso à fibra no atacado e de preços está criando espaço para ofertas multi-play e uma concorrência mais baseada em serviços, além do simples desconto de preço. Em 2026, o Ministério das Comunicações determinou o acesso à fibra da Bezeq para todas as empresas, incluindo a HOT, juntamente com uma reforma de preços de fibra e infraestrutura que a atualização menciona como tendo reduzido os custos de infraestrutura de atacado da Bezeq em 30% em 2026, com um caminho declarado de dois anos para reduções mais profundas. Essa configuração apoia pacotes de convergência diferenciados, empacotamento de conectividade empresarial e modelos de upsell de MVNO que se beneficiam de uma economia de atacado melhorada, em vez de duplicar a construção da última milha.
A primeira fase da desativação do 2G/3G até fevereiro de 2026, combinada com o cronograma de desativação obrigatório até dezembro de 2025, também está criando espaço de curto prazo para a estratificação e densificação de 4G/5G usando frequências reaproveitadas, ao mesmo tempo em que exige a modernização da base de dispositivos por meio de regras de conformidade de chamadas de emergência VoLTE. Separadamente, a consolidação oferece um caminho para ganhos de escala, espectro e distribuição, apoiado por memorandos de entendimento não vinculantes em torno de aquisições de ativos móveis e de telecomunicações envolvendo entidades do grupo Bezeq. Junto com os requisitos de 5G privado de nível empresarial e de rede segura orientada para a defesa já presentes nos roteiros das operadoras, isso apoia oportunidades em conectividade gerenciada, SLAs habilitados para slicing e camadas de serviço reforçadas em segurança cibernética, onde a receita está menos ligada ao churn do consumidor.
Desenvolvimentos industriais recentes em Mercado de Operadoras de Rede Móvel de Telecomunicações de Israel
- Julho de 2026: A Keystone Infrastructure assinou acordo com a Delek Israel e a Leumi Partners para adquirir a Hot Mobile do Altice Group por ~NIS 1,88 bilhão. A consolidação de ativos centrais de infraestrutura celular amplia a escala dentro do ecossistema de MNOs israelense e apoia um planejamento de capacidade mais eficiente à medida que as operadoras buscam estratégias multimarcas.
- Julho de 2026: A Pelephone (Grupo Bezeq) assinou um memorando de entendimento não vinculante para adquirir a Wecom Mobile por ~NIS 265 milhões. O acordo expande o portfólio de rede da Bezeq e melhora sua capacidade de agrupar ofertas fixas e móveis para a demanda do mercado intermediário.
- Julho de 2026: Memorando de entendimento da Bezeq Israel Telecom para adquirir a Exelera Telecom (anteriormente Tamares Telecom) por ~US$ 160 milhões, com due diligence em 75 dias. A aquisição amplia a presença híbrida fixa e móvel da Bezeq e reforça a escala de espectro e infraestrutura para o cenário em evolução de 5G e fibra de Israel.
Mercado de Operadoras de Rede Móvel de Telecomunicações de Israel Escopo do relatório e metodologia de pesquisa
Definição e Cobertura do Mercado
Para este relatório, o mercado é mensurado como a receita anual gerada pelos serviços de MNO de telecomunicações em Israel, abrangendo a conectividade principal e a receita de serviços relacionados faturada a usuários consumidores e empresariais.
Exclusões de escopo: Estão excluídas desta mensuração as vendas de equipamentos de rede pura, a receita de varejo de aparelhos e os serviços de TI independentes que não são faturados como receita de serviço de operadora de telecomunicações.
Viso Geral da Segmentação
- Receita Total de Telecomunicações e ARPU
- Tipo de Serviço
- Serviços de Voz
- Serviços de Dados e Internet
- Serviços de Mensagens
- Serviços de IoT e M2M
- Serviços de OTT e TV Paga
- Outros Serviços (VAS, Roaming e Serviços Internacionais, Serviços Empresariais e Atacadistas, etc.)
- Usuário Final
- Empresas
- Consumidor
Fontes de Dados, Dimensionamento de Mercado e Validação
Pesquisa Documental
A pesquisa documental foi utilizada para construir a estrutura inicial do modelo e ancorá-la a indicadores reais e reproduzíveis do país. Baseamo-nos principalmente em estatísticas públicas de telecomunicações e atualizações de políticas para compreender as tendências da base de assinantes, os lançamentos de cobertura e a direção dos preços, que são necessários antes que a receita possa ser estimada.
As principais fontes públicas incluíram materiais como publicações e conjuntos de dados do Ministério das Comunicações de Israel, indicadores da UIT sobre assinaturas e adoção de banda larga, indicadores digitais e de comunicações da OCDE, séries macroeconômicas do Banco Mundial para normalização, e avisos públicos de espectro e licenciamento. Também analisamos relatórios anuais de operadoras e apresentações a investidores para mudanças de planos e movimentos tarifários, e verificamos assinaturas selecionadas de inteligência financeira e de patentes de empresas quando um item de linha público não estava claro. Esta lista não é exaustiva, e outras fontes também foram utilizadas para coleta, verificação cruzada e esclarecimento.
Entrevistas Primárias e Pesquisas
Conversamos com operadoras, especialistas em infraestrutura, compradores empresariais e líderes regulatórios ou comerciais em Israel. O feedback deles testa as tendências de assinantes, o ARPU, o lançamento de fibra e 5G, a receita de torres e a demanda empresarial, ajudando-nos a preencher lacunas, triangular premissas e validar as estimativas finais.
Distribuição dos respondentes do trabalho de campo de pesquisa primária
| Tipo de empresa | Cargo do respondente |
|---|---|
| Nível superior: 29% | CXOs: 15% |
| Nível intermediário: 46% | Líderes funcionais/de unidade: 31% |
| Participantes menores: 25% | Gerentes: 54% |
Dimensionamento e Previsão de Mercado
O dimensionamento partiu de uma construção de cima para baixo, na qual as assinaturas nacionais e os indicadores de uso foram reconstruídos por linha de serviço e, em seguida, convertidos em receita utilizando padrões observados de ARPU e precificação de pacotes. Para manter os totais realistas, corroboramos os resultados com aproximações seletivas de baixo para cima, como a amostragem de pontos de preço de planos, a verificação de faixas de receita de serviços reportadas em registros públicos e a validação da receita implícita por assinante em relação ao feedback das entrevistas.
Os insumos mais relevantes incluíram contagens de assinantes móveis e fixos, composição de pós-pago e pré-pago, tendências de consumo de dados, cronograma de adoção de 4G para 5G e a participação de domicílios cobertos por redes de fibra, uma vez que isso influencia a adoção de faixas de velocidade de banda larga e a precificação. Quando uma série de dados estava ausente para um subsegmento, preenchemos as lacunas utilizando pontes curtas e defensáveis, como interpolação entre anos adjacentes, e depois verificamos novamente em relação aos comentários de operadoras e atualizações de reguladores.
Para as previsões, foi utilizada uma análise de cenários em torno das poucas variáveis que mais impactam a receita em Israel, especialmente a intensidade da concorrência de preços e o ritmo de migração para planos premium. Esses cenários foram consolidados em um caso base utilizando o consenso de especialistas obtido em discussões primárias. A trajetória final foi verificada em relação a restrições macroeconômicas, como gastos domésticos e demanda por conectividade empresarial.
Ciclo de Validação e Atualização de Dados
Os resultados foram validados por meio de triangulação em três camadas: verificações matemáticas do modelo, sinais de mercado independentes (assinaturas, cobertura e movimentos de preços) e verificações de razoabilidade respaldadas por entrevistas. Se um segmento cresceu mais rapidamente do que o sinal de demanda relacionado, as premissas foram reabertas e o analista revisitou volumes unitários, precificação e cronograma até que a variação se reduzisse.
Antes da aprovação final, o modelo passa por revisões internas em múltiplas etapas, nas quais anomalias são sinalizadas, reconciliadas e documentadas. Os respondentes podem ser recontactados quando um driver específico muda ou contradiz outra fonte. Os relatórios são atualizados anualmente, com atualizações intermediárias para eventos relevantes, e uma revisão final de atualidade é concluída imediatamente antes da entrega, para que os clientes recebam a visão mais atualizada.
Tamanho do Mercado de Telecomunicações de Israel da Mordor Intelligence Comparado com Outras Estimativas Publicadas
Diferentes tamanhos de mercado publicados para telecomunicações em Israel podem parecer muito distantes entre si porque a linha de escopo é traçada de forma diferente e porque a receita pode ser contabilizada no nível da operadora ou expandida para incluir serviços digitais adjacentes. O momento também importa, pois alguns publicadores utilizam anos-base mais antigos, enquanto outros aplicam premissas de recuperação de preços mais agressivas em um mercado onde as tarifas podem ser redefinidas rapidamente.
A receita de revenda de aparelhos e dispositivos está fora do escopo da Mordor Intelligence aqui. Esta é uma das principais razões pelas quais alguns valores mais amplos de telecomunicações parecem maiores, mesmo quando os totais de assinantes parecem semelhantes.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | 3,75 bilhões de USD (2026) | |
| Global Consultancy A | 4,60 bilhões de USD (2026) | Utiliza uma definição mais ampla de telecomunicações que combina a receita de serviços de operadoras com a receita relacionada a dispositivos e determinados complementos de TIC, e aplica uma premissa de recuperação de ARPU mais acelerada após mudanças de precificação. |
| Industry Association B | 3,20 bilhões de USD (2025) | Ancora-se em uma base de receita do ano anterior e enfatiza voz legada e acesso móvel básico, o que pode subestimar a monetização mais recente proveniente de faixas de banda larga de maior velocidade e serviços de valor agregado. |
Analisando a tabela, a dispersão é explicada principalmente pelo que é contabilizado como receita de telecomunicações e pelo ano tratado como ponto de partida para as tendências de preços e composição. Ao manter os insumos vinculados a assinaturas observáveis, precificação de planos e verificações de consistência de receita de serviços, a estimativa permanece rastreável a etapas claras que outro analista pode reproduzir.
Principais Perguntas Respondidas no Relatório
Qual é o tamanho atual do Mercado de MNO de Telecom de Israel?
O tamanho do Mercado de MNO de Telecom de Israel é de USD 3,75 bilhões em 2026 e está projetado para registrar um CAGR de 1,17% durante o período de previsão (2026-2031)
Quem são os principais players do Mercado de MNO de Telecom de Israel?
Bezeq, Pelephone, Cellcom, Golan Telecom e AT&T são as principais empresas que operam no Mercado de Telecom de Israel.
Quais anos este Mercado de MNO de Telecom de Israel abrange?
O relatório abrange o tamanho histórico do Mercado de MNO de Telecom de Israel para os anos: 2019, 2020, 2021, 2022, 2023 e 2024. O relatório também prevê o tamanho do Mercado de Telecom de Israel para os anos: 2026, 2027, 2028, 2029, 2030 e 2031.