
- África do Sul
- Alemanha
- Arábia Saudita
- Argentina
- Austrália
- Bangladesh
- Barein
- Brasil
- Camboja
- Canadá
- Catar
- Chile
- China
- Colômbia
- Coreia do Sul
- Egito
- Emirados Árabes Unidos
- Espanha
- Estados Unidos
- Filipinas
- França
- Hong Kong
- Índia
- Indonésia
- Irã
- Israel
- Itália
- Japão
- Kuwait
- Malásia
- México
- Mianmar
- Nepal
- Nigéria
- Nova Zelândia
- Omã
- Oriente Médio e África
- Paquistão
- Polônia
- Reino Unido
- Sri Lanka
- Tailândia
- Turquia
- Vietnã
Análise do Mercado de MNO de Telecom de Singapura por Mordor Intelligence
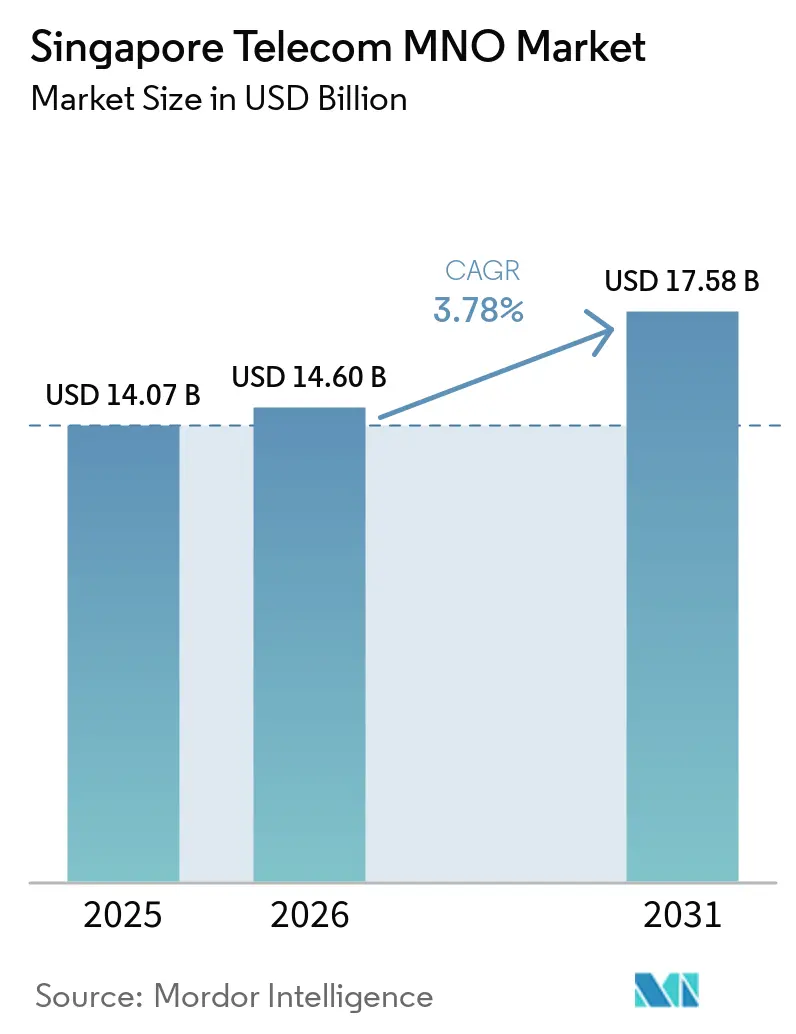
O tamanho do mercado de MNO de telecomunicações de Singapura foi avaliado em 14,6 mil milhões de USD em 2026 e estima-se que cresça de 15,15 mil milhões de USD em 2027 para atingir 17,92 mil milhões de USD até 2032, a um CAGR de 3,41% durante o período de previsão (2027-2032).
As redes de fibra instaladas e as redes 5G autónomas de Singapura criam espaço para ofertas de maior valor construídas em torno de fluxos de trabalho institucionais seguros e aplicações industriais de IoT. O uso mais intenso de dispositivos móveis alarga os requisitos de serviço, enquanto a concorrência de preços e a erosão dos serviços legados limitam a proporção desta atividade que se converte em receitas adicionais. Os operadores podem responder com serviços de rede empresarial, pacotes fixo-móvel para agregados familiares e benefícios de proteção de dispositivos em planos móveis que oferecem aos clientes razões para os escolher. O crescimento depende de os níveis pagos e os pacotes gerarem receitas suficientes para superar as linhas de voz e pay-TV de crescimento mais lento.
Principais Destaques do Relatório
- Por tipo de serviço, os serviços de dados e internet detinham uma participação de 52,71% no tamanho do mercado de MNO de telecomunicações de Singapura em 2026, enquanto o segmento de serviços de IoT e M2M está projetado para crescer mais rapidamente, a um CAGR de 3,62% durante 2027-2032.
- Entre os utilizadores finais, o segmento de consumidores representou uma participação de 66,76% no mercado de MNO de telecomunicações de Singapura em 2026, e as empresas estão previstas para crescer mais rapidamente, a um CAGR de 3,8% durante 2027-2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Fatores Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| A cobertura nacional de 5G autónomo desbloqueia casos de uso premium para consumidores e empresas | +1.6% | Nacional | Médio prazo (2-4 anos) |
| Intensificação das iniciativas do setor público com foco digital impulsionando a procura de conectividade segura de alta capacidade | +1% | Nacional | Médio prazo (2-4 anos) |
| Cobertura nacional de fibra até ao domicílio (FTTH) que permite ofertas combinadas de classe gigabit | +1.2% | Nacional | Curto prazo (≤ 2 anos) |
| O aumento do consumo de dados móveis per capita apoia a valorização do ARPU | +0.9% | Nacional | Curto prazo (≤ 2 anos) |
| Projetos-piloto de redes privadas marítimas e portuárias catalisam a adoção industrial do 5G (RADAR OCULTO) | +0.4% | Principais vias navegáveis, fundeadouros, terminais e zonas de embarque | Médio prazo (2-4 anos) |
| O fatiamento de rede 5G - faixas prioritárias - para jogadores e utilizadores de fintech cria nova monetização B2C (RADAR OCULTO) | +0.3% | Nacional | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
A cobertura nacional de 5G autónomo desbloqueia casos de uso premium para consumidores e empresas
A procura empresarial de 5G pode desenvolver-se em torno de dispositivos que não requerem as capacidades completas de uma implementação 5G padrão. A 29 de maio de 2025, M1 anunciou o lançamento comercial de serviços empresariais 5G RedCap, descrevendo-o como o primeiro lançamento publicamente conhecido de serviços empresariais RedCap no Sudeste Asiático.[1] M1 identificou dispositivos industriais de IoT e wearables de baixo consumo como casos de uso e citou a redução de custos, maior autonomia de bateria e menor latência. Até 2025, a Singtel havia introduzido o fatiamento de rede para clientes empresariais e consumidores após o lançamento da sua rede 5G autónoma nacional em 2022. Estas capacidades criam uma via para conceber ofertas empresariais em torno dos requisitos de diferentes dispositivos conectados. Para um comprador empresarial, o RedCap oferece um nível de dispositivo que pode integrar dispositivos industriais de IoT e wearables na venda de rede juntamente com aplicações mais exigentes.
Intensificação das iniciativas do setor público com foco digital impulsionando a procura de conectividade segura de alta capacidade
O acesso seguro para funcionários públicos torna a conectividade do setor público uma oportunidade construída em torno da forma como o trabalho governamental é prestado. Na sua atualização de julho de 2025, a GovTech descreveu o desenvolvimento de redes governamentais de área alargada definidas por software e de Confiança Zero. Apoiar o trabalho flexível e seguro nos fluxos de trabalho governamentais cria uma utilidade para ligações concebidas em torno tanto da capacidade como dos requisitos de acesso. Um operador que persiga esta oportunidade pode enquadrar a sua oferta em torno das necessidades de serviço da rede governamental, com compromissos de desempenho definidos para o cliente institucional. O foco da GovTech em arquiteturas de área alargada definidas por software e de Confiança Zero torna a compatibilidade com esses designs de rede uma base mais sólida para a proposta de um operador do que a contagem de linhas móveis.
Cobertura nacional de fibra até ao domicílio (FTTH) que permite ofertas combinadas de classe gigabit
O alcance nacional da fibra torna a integração de serviços de retalho uma alavanca de crescimento mais importante do que a extensão da pegada básica da rede. A NetLink NBN Trust manteve 100% de cobertura de fibra em toda a ilha durante o exercício fiscal de 2026, o ano encerrado a 31 de março de 2026. A NetLink opera a infraestrutura de fibra passiva, separando a disponibilidade de acesso subjacente do pacote de serviços domésticos que um retalhista monta. Para os operadores móveis, um pacote fixo-móvel pode combinar as necessidades de conectividade doméstica através de uma relação de retalho mais ampla dentro dessa pegada estabelecida. Os retalhistas podem procurar mais receita por agregado familiar combinando subscrições fixas e móveis, pelo que a adesão dos clientes importa mais do que a disponibilidade de fibra passiva.
O aumento do consumo de dados móveis per capita apoia a valorização do ARPU
Um maior uso de dados por cliente conectado reforça o argumento comercial para adequar os níveis de serviço móvel à intensidade de uso. A Singtel reportou um uso mensal de dados de 20 GB entre os seus clientes de smartphones pós-pagos em Singapura, excluindo grossistas, no trimestre encerrado a 30 de junho de 2026, um aumento de 19,2% em termos homólogos.[2] Em maio de 2025, a Singtel descreveu a disponibilização do 5G+ Priority para clientes pagantes, em particular os clientes de topo Priority Plus. Para utilizadores mais intensivos, o desempenho prioritário pode fornecer uma razão para escolher uma subscrição de maior valor ao conceber uma oferta em torno das suas necessidades de serviço. Uma mudança para esses níveis de desempenho pagos aumentaria a receita por linha através da composição das subscrições.
Análise do Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| A hiper-concorrência de MVNOs e do quarto MNO (Simba) mantém elevada a elasticidade de preço do consumidor | -0.8% | Nacional | Curto prazo (≤ 2 anos) |
| A substituição por OTT erode as receitas legadas de voz/SMS e Pay-TV | -0.5% | Nacional | Médio prazo (2-4 anos) |
| Os elevados custos de renovação de espectro e de energia comprimem as margens de EBITDA | -0.4% | Nacional | Longo prazo (≥ 4 anos) |
| A dimensão limitada do mercado doméstico limita as economias de escala para o 5G autónomo de elevado investimento em capex (RADAR OCULTO) | -0.3% | Nacional | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
A hiper-concorrência de MVNOs e do quarto MNO (Simba) mantém elevada a elasticidade de preço do consumidor
A concorrência de preços afeta a economia dos operadores tanto através da receita obtida por cliente como da receita resultante do serviço móvel. No trimestre encerrado a 30 de junho de 2026, a receita operacional da Singtel Singapura caiu 3,1% em termos homólogos em meio a intensa concorrência de preços. A receita do serviço móvel, líquida de descontos em faturas e descontos em vendas pré-pagas e incluindo chamadas internacionais e pacotes de banda larga, caiu 4,0% devido ao menor ARPU. O ARPU mensal caiu 4,7% em termos homólogos numa base de assinante médio que incluiu receitas de chamadas telefónicas internacionais e excluiu clientes grossistas. A queda do ARPU deixa a Singtel com menos receita por linha para cobrir os custos de rede, pelo que as adições de assinantes por si só oferecem uma proteção mais fraca para as receitas do serviço móvel.
A substituição por OTT erode as receitas legadas de voz/SMS e Pay-TV
Os serviços legados podem enfraquecer a economia de um portfólio de telecomunicações convergido mesmo quando um operador tem várias propostas de valor distintas para os clientes. A receita da Singtel TV em Singapura caiu 8,3% em termos homólogos no trimestre encerrado a 30 de junho de 2026. A receita de voz fixa da Singtel em Singapura caiu 5,8% em termos homólogos no mesmo trimestre. As duas quedas expõem um problema de portfólio, uma vez que a fraqueza abrange tanto os serviços de comunicações como os de entretenimento dentro do mesmo operador. Qualquer crescimento nas linhas de serviço mais recentes deve primeiro compensar as perdas na Singtel TV e na voz fixa antes de poder elevar a receita total.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Receita Total de Telecomunicações e ARPU:
A Amplitude de Serviços Molda o Valor da ContaPara os MNOs de Singapura, uma subscrição de consumidor, um dispositivo industrial e uma conta de conectividade corporativa oferecem diferentes formas de gerar receita. Adicionar ligações de IoT pode aumentar os pontos de faturação sem aumentar a receita por subscrição de consumidor, pelo que uma única média não precisa de refletir a expansão do serviço. Uma conta empresarial também pode combinar a conectividade de dispositivos com um compromisso mais amplo de serviço de rede, tornando o retorno de toda a relação relevante juntamente com a receita por ligação. A conectividade industrial é comercialmente útil quando acrescenta receitas provenientes dos equipamentos operacionais do cliente, mesmo que o ARPU de consumidor do operador não se mova.
O agrupamento doméstico apresenta um problema de medição diferente para os operadores móveis de Singapura em comparação com a expansão de dispositivos empresariais. Uma conta fixo-móvel pode conter várias linhas móveis e um serviço de banda larga doméstica, tornando a receita por agregado familiar diferente da receita por assinante móvel. Aumentar o compromisso de serviço do agregado familiar pode melhorar a receita da conta mesmo que uma linha adicional com desconto reduza uma média apenas móvel. A oferta doméstica deve, portanto, ser avaliada pela contribuição combinada dos seus serviços móveis e de banda larga, uma vez que rejeitar uma linha adicional apenas por reduzir o ARPU móvel poderia também renunciar a receitas do pacote mais amplo.
Por Tipo de Serviço:
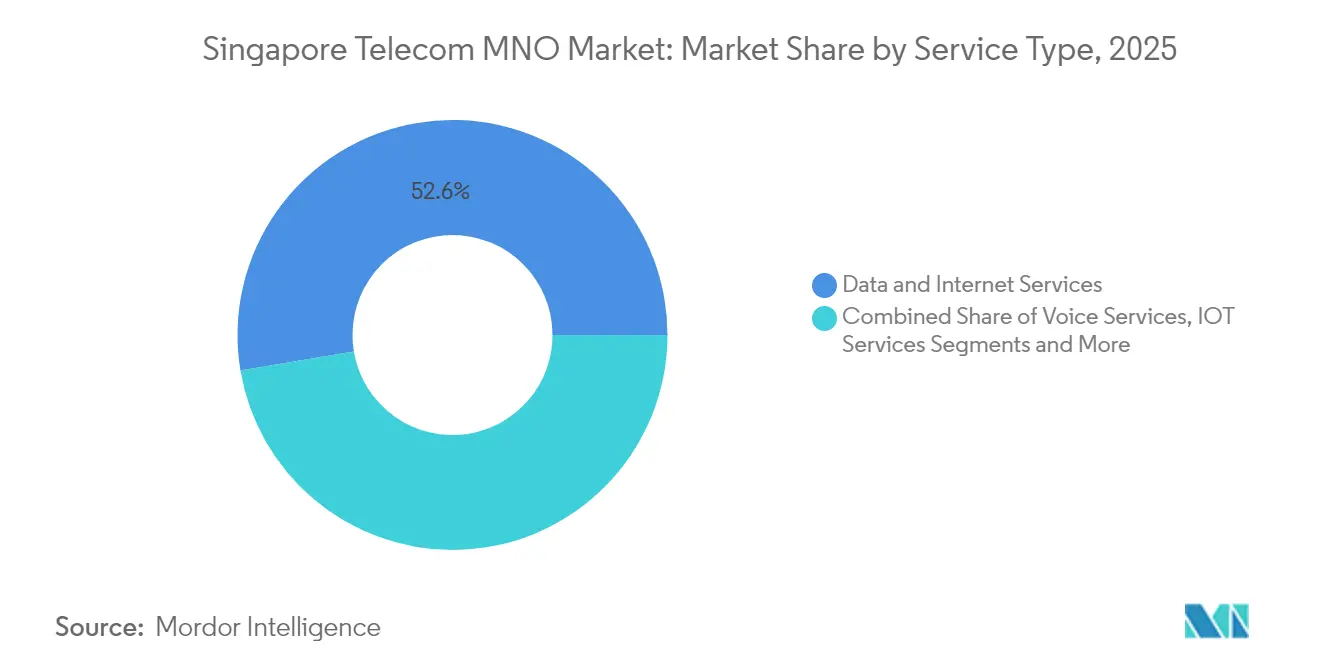
A Escala de Dados e os Dispositivos Conectados Suportam Funções de Receita DistintasOs serviços de dados e internet representaram uma participação de 52,71% no tamanho do mercado de MNO de telecomunicações de Singapura em 2026. O uso médio mensal de dados móveis em Singapura atingiu 103 petabytes no quarto trimestre de 2025. Esse volume de serviço recorrente confere aos operadores uma obrigaão operacional substancial a cumprir, ligando a posição comercial deste maior segmento à entrega de capacidade de dados utilizável. O transporte deste tráfego cria uma obrigação de capacidade, enquanto a oportunidade de receita depende da venda de franquias de serviço e desempenho que os utilizadores valorizem o suficiente para pagar.
Os serviços de IoT e M2M estão previstos para ser o segmento de crescimento mais rápido, com um CAGR de 3,62% durante 2027-2032. No exercício fiscal de 2025, a Singtel Singapura reportou crescimento nas receitas de conectividade IoT, TIC e serviços de banda larga que compensaram parcialmente uma queda mais ampla na receita operacional. A combinação é importante porque as menores vendas de dispositivos e as receitas de transporte legadas estavam a reduzir a base de receitas existente da Singtel Singapura. A contribuição comercial da IoT depende, portanto, de quanta receita de serviço de substituição acrescenta juntamente com TIC e banda larga à medida que o mix do operador muda.



Por Utilizador Final:
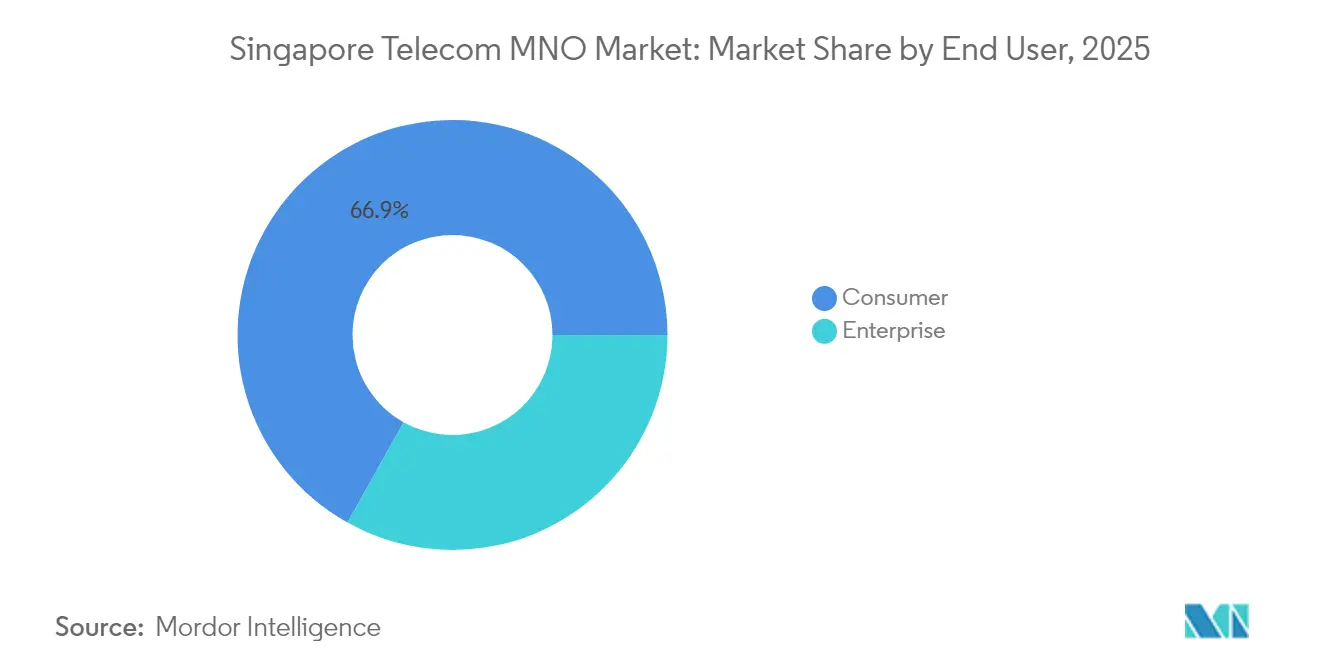
A Escala do Consumidor e o Valor da Conta Empresarial Moldam o CrescimentoO segmento de consumidores representou uma participação de 66,76% no mercado de MNO de telecomunicações de Singapura em 2026. A StarHub reportou 2,22 milhões de assinantes móveis no segmento de consumidores no segundo trimestre de 2026, em comparação com 2,14 milhões no segundo trimestre de 2025. A medida combina assinantes pós-pagos e pré-pagos. Essa base ilustra por que razão servir o maior segmento requer uma proposta que funcione para ambas as formas de pagar pelo serviço móvel. A base mista da StarHub deixa espaço para procurar receitas adicionais tanto através de novas linhas como de compromissos de serviço mais elevados dentro das relações pré-pagas e pós-pagas existentes.
As empresas estão previstas para ser o segmento de crescimento mais rápido, com um CAGR de 3,8% durante 2027-2032. No exercício fiscal de 2026, encerrado a 31 de março de 2026, o negócio empresarial da Singtel Singapura representou mais de 50% da sua receita, apesar da concorrência estrutural de preços no mercado de consumo. Essa composição ao nível da empresa confere ao desenvolvimento de serviços empresariais um peso estratégico substancial, uma vez que mudanças num grande segmento de negócios podem influenciar materialmente o perfil de receitas global do operador. As vendas empresariais podem influenciar o desempenho global da Singtel sem exigir uma recuperação nos preços ao consumidor.

Nota: Participações de segmento de todos os segmentos individuais disponíveis mediante a compra do relatório
Análise Geográfica
O Distrito de Inovação de Jurong confere à conectividade empresarial um papel produtivo, onde os dados de fábrica podem tornar-se parte da proposta de serviço. A JTC afirma que a rede 5G em todo o distrito permite IoT, gémeos digitais, análise de dados, IA e aprendizagem automática para a manufatura de próxima geração. Um estudo de maio de 2025 da Universidade Nacional de Singapura descreveu o Hyundai Motor Group Innovation Center Singapore a utilizar uma rede 5G privada com a Singtel para dados de fábrica em tempo real, gémeos digitais e controlo de qualidade de veículos elétricos. Para o utilizador de manufatura, essa aplicação torna a continuidade dos dados de fábrica um requisito de serviço concreto, porque os gémeos digitais e o controlo de qualidade dependem desses fluxos.
Tuas liga a oportunidade de telecomunicações à escala de uma operação portuária em expansão, oferecendo aos fornecedores um contexto empresarial definido para as suas propostas de serviço. A PSA Singapore expandiu o Porto de Tuas para 12 berços operacionais em 2025. Para um fornecedor de conectividade, esta maior pegada operacional oferece uma base concreta para discutir o alcance e as responsabilidades de serviço de uma oferta empresarial focada no porto com o seu comprador. Cada berço adicionado potencialmente alarga a área que uma proposta de conectividade portuária deve cobrir, ligando o âmbito do serviço à expansão física da PSA em vez do crescimento populacional.
O Aeroporto de Changi registou 69,98 milhões de movimentos de passageiros em 2025. O Changi Airport Group foi identificado no relatório do exercício fiscal de 2026 da Singtel Singapura como um dos seus parceiros para o desenvolvimento e implementação avançados de 5G e IA. A 20 de janeiro de 2026, o aeroporto implementou 2 tratores sem condutor para transferir bagagem entre os Terminais 1 e 4, porque o sistema de bagagem do T4 não estava ligado aos sistemas dos outros 3 terminais. Em maio de 2025, a Singtel afirmou que a sua rede 5G estava a alimentar o Changi Airport Group. A relação 5G e a parceria do exercício fiscal de 2026 conferem à Singtel um interlocutor operador aeroportuário para o desenvolvimento de serviços empresariais.
Enquadramento Regulatório e Perspetivas
Na jurisdição selecionada de Singapura, a comparação separa as regras operacionais nacionais dos requisitos de acesso a edifícios ao abrigo do Código de Prática para Instalações de Infocomunicações em Edifícios (COPIF) 2018. A avaliação adota a perspetiva de um operador que presta serviços móveis licenciados. Ao abrigo da Lei das Telecomunicações de 1999, a Autoridade de Desenvolvimento de Infocomunicações e Media (IMDA) pode conceder licenças incondicionalmente ou com condições especificadas. O Código de Concorrência de Telecomunicações e Media também impõe obrigações vinculativas aos licenciados de telecomunicações e pessoas reguladas de acordo com as suas regras de aplicabilidade.
Tabela Regulatória
| Fator de decisão | Enquadramento operacional de Singapura | Enquadramento de acesso a edifícios de Singapura |
|---|---|---|
| Autoridade principal | Autoridade de Desenvolvimento de Infocomunicações e Media (IMDA) | IMDA |
| Instrumentos ou orientações principais | Lei das Telecomunicações de 1999; Código de Concorrência de Telecomunicações e Media | COPIF 2018; proposta de coordenação na fase de projeto de março de 2026 |
| Efeito comercial | Os acordos de interligação escritos são submetidos à IMDA; os acordos de partes não dominantes entram em vigor na submissão; os acordos de partes dominantes requerem aprovação antes de entrarem em vigor | Os proprietários de edifícios fornecem espaço de instalação móvel em empreendimentos qualificados |
| Atratividade atual da política | Média | Alta |
| Direção futura da atratividade da política | Sem alteração | Sem alteração |
| Fonte: Mordor Intelligence | ||
O licenciamento condicional e a supervisão da interligação suportam uma atratividade Média para as regras operacionais, equilibrando uma via definida para a participação com obrigações de conformidade. O acesso a edifícios classifica-se como Alto porque o COPIF 2018 exige espaço de instalação móvel em empreendimentos residenciais com pelo menos 80 unidades e empreendimentos não residenciais com áreas de cobertura móvel superiores a 2.000 metros quadrados. Em março de 2026, a IMDA propôs a coordenação na fase de projeto entre proprietários de edifícios e MNOs, identificando potenciais reduções em dispendiosas reformas e melhorias mais rápidas na cobertura. Em conjunto, as regras operacionais e o âmbito limitado do processo de projeto proposto suportam a continuidade nas principais obrigações de entrada e implementação dos operadores.
Etapas da Cadeia de Valor
A cadeia de valor compara o fornecimento de infraestrutura, a operação de rede e os serviços geridos empresariais para mostrar onde os fornecedores obtêm receitas e como as responsabilidades de entrega se desenvolvem. A NetLink NBN Trust detém e opera uma rede de fibra passiva e fornece acesso grossista aberto e não discriminatório à mesma. M1 (Keppel) fornece comunicações móveis, de linha fixa e de fibra a clientes consumidores e corporativos em Singapura. No exercício fiscal de 2026, a NetLink concluiu melhorias nos escritórios centrais em antecipação ao aumento da implementação de infraestrutura de clientes para suportar o crescimento nas ligações de 10 Gbps.
Tabela de Análise da Cadeia de Valor
| Atividade principal | Participantes principais | Captura de valor | Estrangulamento | Resposta de resiliência |
|---|---|---|---|---|
| Fornecimento de rede passiva e acesso grossista | Operadores de infraestrutura como a NetLink NBN Trust | Encargos de acesso à rede e serviços de ligação | Prontidão dos escritórios centrais para atualizações de infraestrutura de operadores | Melhorar os escritórios centrais em antecipação às implementações previstas de clientes |
| Operação de rede móvel e fixa | Operadores de rede como M1 (Keppel) | Encargos de serviços de conectividade | Coordenação dos requisitos de serviço móvel e fixo | Planear capacidade e suporte para cada tipo de acesso |
| Integração empresarial e operação gerida | Fornecedores de infraestrutura gerida como M1 (Keppel) | Taxas de contrato de serviço e suporte | Manter os sistemas distribuídos observáveis e recuperáveis | Combinar monitorização, manutenção e suporte de recuperação |
| Fonte: Mordor Intelligence | ||||
No exercício fiscal de 2026, os serviços ao abrigo do enquadramento de base de ativos regulados da NetLink contribuíram com aproximadamente 84% da receita do fundo. Os serviços de infraestrutura de TI gerida da M1 incluem manutenção de hardware, cópia de segurança e replicação, e monitorização de rede e sistemas. Um contrato de suporte contínuo pode acrescentar receitas do fornecedor juntamente com o acesso, ao mesmo tempo que estende a responsabilidade para o ambiente operacional do cliente. A receita de serviços regulados da NetLink ancora o seu negócio de infraestrutura, enquanto a receita de serviços geridos depende do âmbito de manutenção e monitorização que um fornecedor contrata para entregar.
Cenário Competitivo
Concentração do Mercado
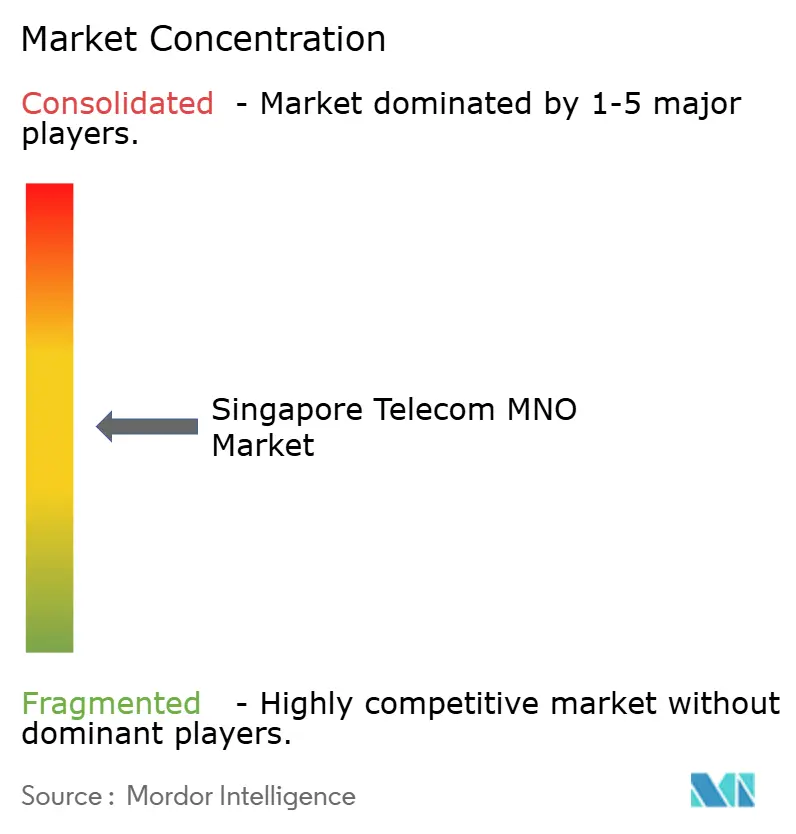
A concorrência tem um núcleo concentrado de operadores de rede, com concorrência adicional de marcas de retalho suportada por serviços móveis alojados. A Simba Telecom, operadora móvel de Singapura da Tuas Limited, aumentou os serviços móveis ativos de 1,25 milhões no final do exercício fiscal de 2025 para 1,46 milhões em 31 de julho de 2026. M1 (Keppel) opera uma rede móvel, MyRepublic fornece serviços móveis de marca própria, e a Singtel opera serviços móveis para consumidores. A Simba e a M1 operam redes móveis, enquanto a MyRepublic utiliza a StarHub como anfitriã da sua rede, separando a operação de rede da marca de retalho. A crescente base de serviços ativos da Simba torna a concorrência dentro do núcleo proprietário de redes comercialmente significativa juntamente com a rivalidade das marcas de retalho alojadas.
A M1 adicionou a cobertura de reparação e substituição FoneCare+ Pro aos seus planos Bespoke Flexi 800GB, 1TB e 10TB sem encargo mensal adicional a 11 de junho de 2026. Descreveu os planos como os primeiros em Singapura a incluir essa cobertura. A Singtel Singapura atualizou mais de 1,5 milhões de clientes para capacidades 5G+ de consumidor até março de 2026 através dos planos Priority e Enhanced lançados em maio de 2025. A M1 inclui proteção contra custos de reparação de dispositivos, enquanto a oferta da Singtel diferencia a própria ligação através de capacidades de rede melhoradas.
A 8 de outubro de 2026, a StarHub anunciou que iria adquirir o negócio móvel de Singapura da MyRepublic, sujeito às condições precedentes aplicáveis.[3] Os clientes da MyRepublic Mobile já estavam a ser progressivamente migrados para a rede da StarHub no momento do anúncio. A proposta de venda da M1 Telco pela Keppel à Simba foi encerrada a 22 de maio de 2026, após as aprovações regulatórias não terem sido obtidas até à data limite alargada de 21 de maio. Essa proposta de venda excluía o negócio de Soluções e Serviços de Tecnologia da M1 e outros ativos separados. A M1 permanece, portanto, sob a Keppel, enquanto a StarHub, que se descreveu em agosto de 2026 como o claro número 2 operador móvel de Singapura por quota de mercado de receitas, procura consolidar o negócio móvel da MyRepublic e a base de clientes 4G alojados.
Líderes do Setor de MNO de Telecom de Singapura
-
Simba Telecom
-
M1 (Keppel)
-
MyRepublic
-
Singtel
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de MNO de Telecomunicações de Singapura Empresas cobertas neste relatório
- Singtel
- M1 (Keppel)
- Simba Telecom
- MyRepublic
Principais Oportunidades para os Participantes do Mercado
As oportunidades comparam o fornecimento direto de serviços móveis ao governo, a conectividade de redes de monitorização e um papel grossista na entrega liderada por manutenção. O concurso de serviços móveis integrados da GovTech de agosto de 2026 estava pendente de adjudicação após o encerramento das propostas a 14 de setembro de 2026. O período de serviço listado era de 1 de novembro de 2026 a 31 de outubro de 2029. Em outubro de 2026, a Agência Nacional do Ambiente (NEA) convidou propostas para um lote obrigatório que combinava a manutenção abrangente dos sistemas sísmicos RSITES e CSAMP com a conectividade de rede para o RSITES, com propostas a entregar até 5 de novembro de 2026.
Tabela de Oportunidades de Mercado
| Oportunidade | Por que agora | Comprador / segmento principal | Abordagem recomendada | Principal barreira | Prováveis beneficiários |
|---|---|---|---|---|---|
| Entrega integrada de serviços móveis ao governo | Aquisição da GovTech pendente de adjudicação para um período de serviço 2026-2029 | GovTech / serviços móveis governamentais | Preparar a entrega de acordo com o período de serviço publicado | A janela de proposta encerrada restringe a entrada direta de novos participantes | Fornecedores de serviços móveis empresariais como M1 (Keppel) e Singtel |
| Conectividade RSITES combinada com manutenção | Aquisição de outubro de 2026 combina conectividade e manutenção | NEA / operações de sistemas de monitorização | Associar o serviço de rede à capacidade de manutenção exigida | O âmbito de manutenção especializada vai além da conectividade | M1 (Keppel), Singtel e equipas de serviço lideradas por manutenção |
| Conectividade de componentes para integradores liderados por manutenção | O lote combinado cria uma abertura de fornecimento de componentes | Fornecedores de manutenção técnica que montam ofertas integradas | Fornecer conectividade dentro de uma proposta de manutenção completa | Responsabilidade por falhas nas interfaces de serviço | Fornecedores de conectividade empresarial como M1 (Keppel) e Singtel |
| Fonte: Mordor Intelligence | |||||
A abertura central é associar a conectividade a um requisito operacional institucional definido, oferecendo aos operadores uma via para criar valor além de uma linha móvel individual. Para a aquisição da NEA, a contribuição de rede deve enquadrar-se no âmbito de manutenção do lote obrigatório. Escolher entre liderar a proposta de serviço completa e fornecer o seu componente de conectividade é, portanto, consequente, porque cada via atribui um nível diferente de responsabilidade de entrega.
Desenvolvimentos industriais recentes em Mercado de MNO de Telecomunicações de Singapura
- Out 2026: A StarHub anunciou que iria adquirir o negócio móvel da MyRepublic em Singapura, sujeito às condições precedentes aplicáveis.
- Jun 2026: A M1 adicionou a cobertura de reparação e substituição FoneCare+ Pro aos seus planos Bespoke Flexi 800GB, 1TB e 10TB sem encargo mensal adicional.
- Mai 2026: A proposta de venda da M1 Telco pela Keppel à Simba Telecom foi encerrada a 22 de maio após as aprovações regulatórias relevantes não terem sido obtidas até à data limite alargada de 21 de maio.
Mercado de MNO de Telecomunicações de Singapura Escopo do relatório e metodologia de pesquisa
Definição e Cobertura do Mercado
O mercado de MNO de telecomunicações de Singapura mede a receita anual proveniente de serviços de telecomunicações e serviços digitais e pay-TV fornecidos por operadores vendidos em Singapura. Abrange serviços faturados a consumidores, empresas e outros prestadores de serviços, com o valor medido como receita anual de serviços.
Exclusões do âmbito: Vendas de dispositivos, vendas autónomas de hardware de telecomunicações, receitas de conteúdo de media puro e procura de serviços de telecomunicações fora de Singapura estão excluídas.
Visão Geral da Segmentação
- Receita Total de Telecom e ARPU
- Tipo de Serviço
- Serviços de Voz
- Serviços de Dados e Internet
- Serviços de Mensagens
- Serviços de IoT e M2M
- Serviços de OTT e PayTV
- Outros Serviços (SVA, Roaming e Serviços Internacionais, Serviços Empresariais e de Atacado, etc.)
- Usuário Final
- Empresas
- Consumidor
Fontes de Dados, Dimensionamento do Mercado e Validação
Pesquisa Documental
A análise utiliza estatísticas oficiais de Singapura e divulgações de operadores, como as estatísticas de telecomunicações da Autoridade de Desenvolvimento de Infocomunicações e Media (IMDA) para subscrições e uso, o Código de Concorrência de Telecomunicações e Media da IMDA para obrigações setoriais, e os relatórios anuais da Singtel para tendências de serviço e clientes. O contexto de mercado público da perspetiva de telecomunicações de Singapura publicada pela Editora de Perspetivas do Setor B suporta a revisão da receita de serviços, adoção de 5G e tendências de serviços legados, enquanto as séries estatísticas da IMDA fornecem verificações independentes sobre a atividade móvel, de linha fixa e de banda larga.
Os registos de empresas, materiais para investidores e imprensa empresarial de reputação de Singapura ajudam a distinguir a receita de serviços da receita mais ampla da empresa e a clarificar mudanças materiais nas condições de rede, clientes e serviços. Estes exemplos não são exaustivos, e outras fontes informam a recolha, validação e clarificação.
Entrevistas Primárias e Inquéritos
As entrevistas estruturadas e os inquéritos incluiriam líderes comerciais e financeiros de operadores móveis de Singapura, líderes de unidades de serviço e rede, e gestores responsáveis por serviços de consumo, empresarial, grossista e digital. Os respondentes verificariam a interpretação de evidências secundárias, explicariam diferenças nas categorias de serviço reportadas e identificariam lacunas na ponte de receitas, com itens não resolvidos comparados com divulgações de operadores, estatísticas do regulador e outros indicadores independentes.
Distribuição dos respondentes do trabalho de campo de pesquisa primária
| Tipo de empresa | Posição do respondente | Região |
|---|---|---|
| Nível superior: 35% | Diretores executivos (CXOs): 20% | |
| Nível médio: 45% | Líderes funcionais/de unidade: 35% | |
| Participantes menores: 20% | Gestores: 45% |
Dimensionamento e Previsão do Mercado
O modelo estima a receita de serviços de Singapura de cima para baixo, reconciliando os totais de serviços reportados pelos operadores com os indicadores do regulador, e depois verifica componentes selecionados através de agregações de receitas de fornecedores e comparações ao nível do serviço. Os indicadores principais incluem subscrições móveis e fixas, uso de dados por ligação, receita média por utilizador, receita de serviços empresariais e grossistas, e a contribuição de dados, voz, mensagens, IoT, pay-TV e outros serviços faturados. Estes indicadores ajudam a separar o crescimento de clientes e uso das variações de preços e mix de serviços, enquanto as participações de segmento são construídas a partir da composição de serviços reportada e verificadas em relação ao conjunto de receitas resultante. As séries históricas de receitas e ligações suportam uma regressão multivariada para a previsão principal, com análise de cenários utilizada para a monetização do 5G, pressão de preços ao consumidor e adoção de serviços empresariais. Os analistas comparam as previsões ao nível das variáveis com respondentes informados do mercado de Singapura e investigam as diferenças antes de aceitar um dado de entrada. Quando uma categoria de serviço não é reportada separadamente, os analistas utilizam a categoria divulgada mais próxima, reconciliam-na com a receita total de serviços do operador e documentam a base de alocação. As verificações seletivas de fornecedores ou canais servem como verificações e não como uma estimativa completa de baixo para cima.
Validação de Dados e Ciclo de Atualização
Os analistas triangulam as divulgações de receitas dos operadores, as séries de subscrições e uso do regulador, as publicações de mercado e as evidências primárias, e depois verificam se os componentes de serviço se reconciliam com o total de Singapura e se os sinais independentes se movem de forma plausível em conjunto. Investigam valores atípicos, mudanças de fronteira e variações materiais em relação a períodos anteriores através de uma revisão em múltiplas etapas pelo analista e revisor, e voltam a contactar os respondentes quando uma explicação permanece pouco clara ou um novo desenvolvimento altera um dado de entrada. O modelo é atualizado anualmente, revisto entre ciclos após eventos regulatórios, de rede ou de mercado materiais, e sujeito a uma revisão fresca de fontes e cálculos antes da entrega.
Tamanho do Mercado de Telecomunicações de Singapura da Mordor Intelligence Comparado com Outras Estimativas Publicadas
As estimativas publicadas podem diferir nas transações e produtos que contabilizam e nos dados de entrada utilizados para modelar a procura. O mercado de MNO de telecomunicaçes de Singapura mede a receita anual proveniente de serviços de telecomunicações e serviços digitais e pay-TV fornecidos por operadores vendidos em Singapura.
Os principais fatores de diferença incluem a cobertura definida do estudo e as escolhas de modelação específicas do mercado. Os indicadores principais incluem subscrições móveis e fixas, uso de dados por ligação, receita média por utilizador, receita de serviços empresariais e grossistas, e a contribuição de dados, voz, mensagens, IoT, pay-TV e outros serviços faturados.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | 15,15 mil milhões de USD (2027) | |
| Empresa de Pesquisa de Mercado A | 3 mil milhões de USD (2025) | Na sua base de 2025, esta estimativa está 80,2% abaixo do valor de 2027 deste relatório de 15,15 mil milhões de USD, 2 anos mais tarde. O total publicado exclui receitas de conteúdo de media e receitas de TIC não relacionadas com conectividade, estreitando o seu perímetro declarado de serviços de telecomunicações. |
| Editora de Perspetivas do Setor B | 2,9 mil milhões de USD (2024) | Na sua base de 2024, esta estimativa está 80,9% abaixo do valor de 2027 deste relatório de 15,15 mil milhões de USD, 3 anos mais tarde. A sua estimativa é para um ano de medição anterior, e as suas perspetivas publicadas aumentam até 2030. |
Os analistas da Mordor Intelligence triangulam as divulgações de receitas dos operadores, as séries de subscrições e uso do regulador, as publicações de mercado e as evidências primárias, e depois verificam se os componentes de serviço se reconciliam com o total de Singapura e se os sinais independentes se movem de forma plausível em conjunto.
Principais Questões Respondidas no Relatório
Qual é o tamanho e as perspetivas de crescimento do mercado de MNO de telecomunicações de Singapura?
Estima-se em 15,15 mil milhões de USD em 2027 e prevê-se que atinja 17,92 mil milhões de USD até 2032, a um CAGR de 3,41% durante 2027-2032.
O que suporta a procura de serviços de rede móvel em Singapura?
As capacidades 5G autónomo, o alcance da fibra e o uso mais intenso de dispositivos móveis suportam o desenvolvimento de serviços. A Singtel reportou 20 GB de uso mensal de dados entre os clientes de smartphones pós-pagos em Singapura no trimestre encerrado a 30 de junho de 2026, excluindo grossistas.
Qual tipo de serviço detém a maior participação na receita de MNO de telecomunicações?
Os serviços de dados e internet lideraram com 52,71% do mercado em 2026.
Quais empresas competem no setor móvel de Singapura?
Os principais participantes incluem Simba Telecom, M1 (Keppel), MyRepublic e Singtel. A StarHub anunciou que iria adquirir o negócio móvel de Singapura da MyRepublic a 8 de outubro de 2026, sujeito a condições precedentes.
Qual é o principal desafio para o crescimento das receitas dos operadores móveis?
O ARPU mensal da Singtel Singapura, baseado em assinantes médios e incluindo chamadas internacionais mas excluindo grossistas, caiu 4,7% em termos homólogos no trimestre encerrado a 30 de junho de 2026. Isto ilustra a pressão de preços sobre os retornos de cada linha.
Como é que as localizações industriais e de transporte moldam a procura empresarial de telecomunicações em Singapura?
As aplicações de manufatura no Distrito de Inovação de Jurong, os 12 berços operacionais do Porto de Tuas em 2025 e a parceria 5G e IA do Changi Airport Group no relatório do exercício fiscal de 2026 da Singtel conferem às vendas empresariais contextos industriais e de transporte distintos.