
Tamanho e Quota do Mercado de MNO de Telecomunicações da África do Sul
Análise do Mercado de MNO de Telecomunicações da África do Sul por Mordor Intelligence
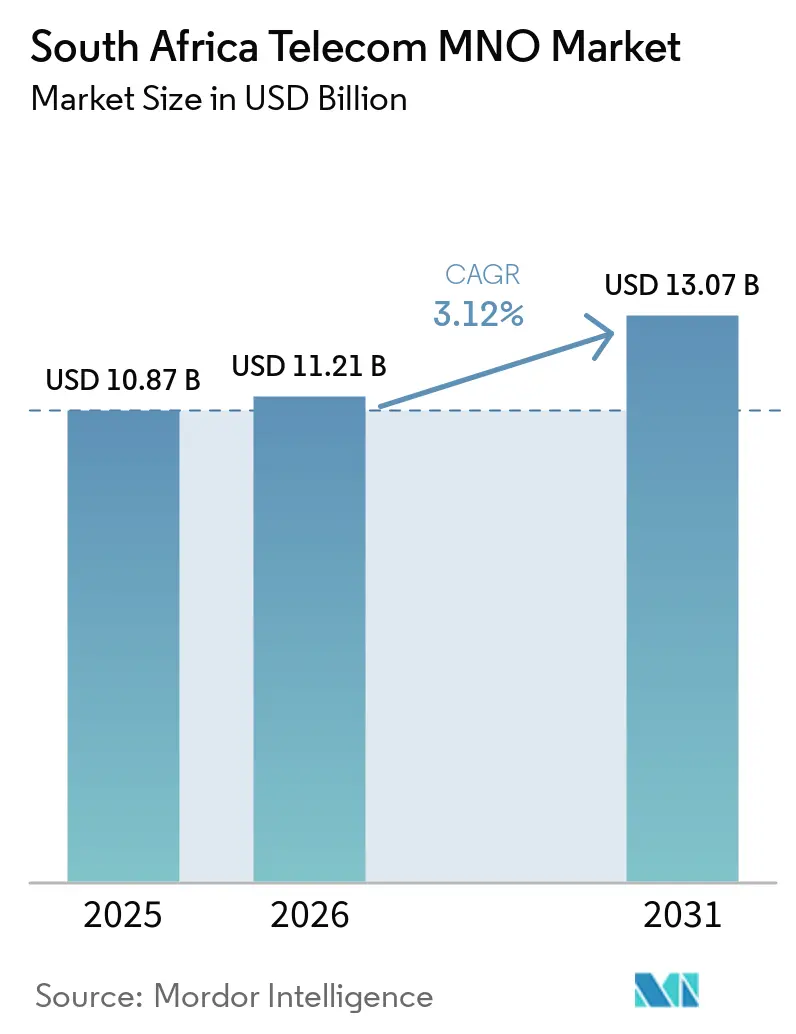
O tamanho do mercado de MNO de telecomunicações da África do Sul foi avaliado em 11,21 bilhões de USD em 2026 e estimado para crescer de 11,56 bilhões de USD em 2027 para atingir 13,31 bilhões de USD até 2032, a um CAGR de 2,86% durante o período de previsão (2027-2032).
Na África do Sul, o acesso móvel mais amplo e a expansão das assinaturas de fibra criam maior escopo para atender domicílios conectados, enquanto a acessibilidade financeira limita a conversão em banda larga paga contínua. As operadoras podem desenvolver ofertas de conectividade residencial e vender serviços empresariais de nuvem, hospedagem e segurança juntamente com o acesso móvel. A hospedagem por atacado permite que marcas de operadoras de rede virtual móvel alcancem clientes por meio de uma rede hospedeira. Os tetos de terminação de voz por atacado baseados em custos restringem a liberdade de precificação da MTN e da Vodacom, tornando os serviços residenciais e empresariais pagos rotas importantes de crescimento de receita ao lado de uma cobertura mais ampla.
Principais Conclusões do Relatório
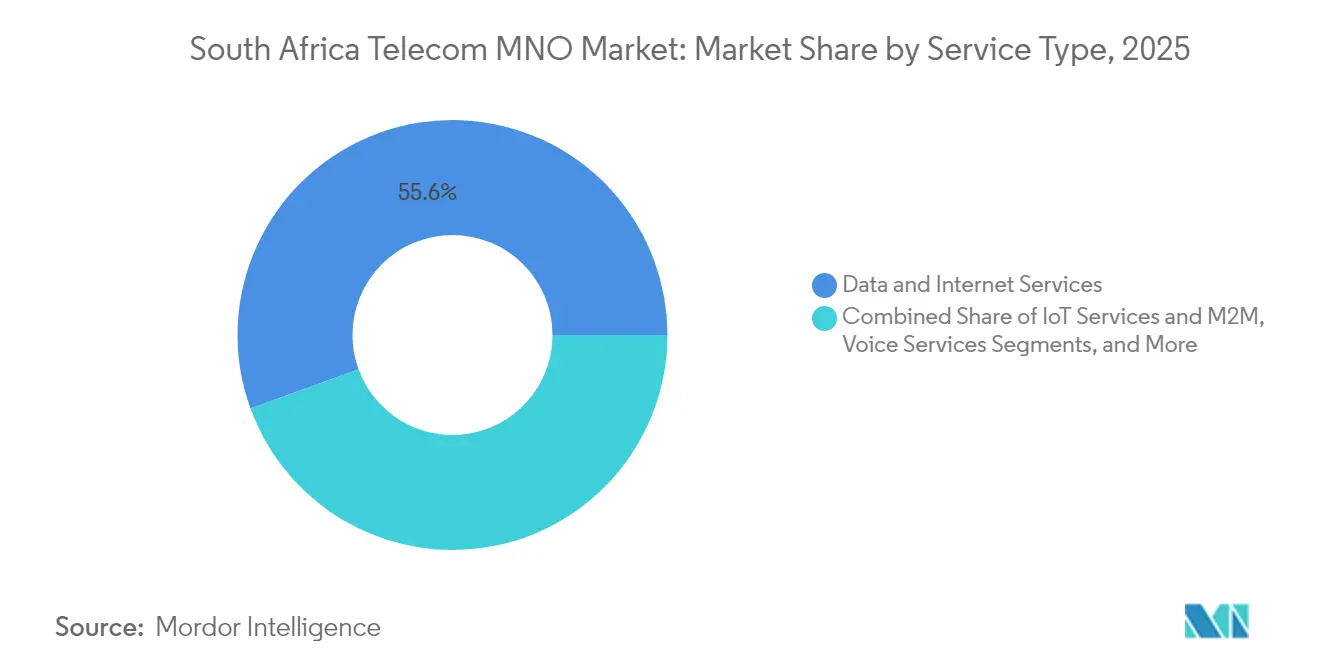
- Por tipo de serviço, os serviços de dados e internet detinham uma participação de 55,61% do tamanho do mercado de MNO de telecomunicações da África do Sul em 2026, enquanto os serviços de IoT e M2M têm previsão de crescimento mais rápido, com um CAGR de 3,05% durante 2027-2032.
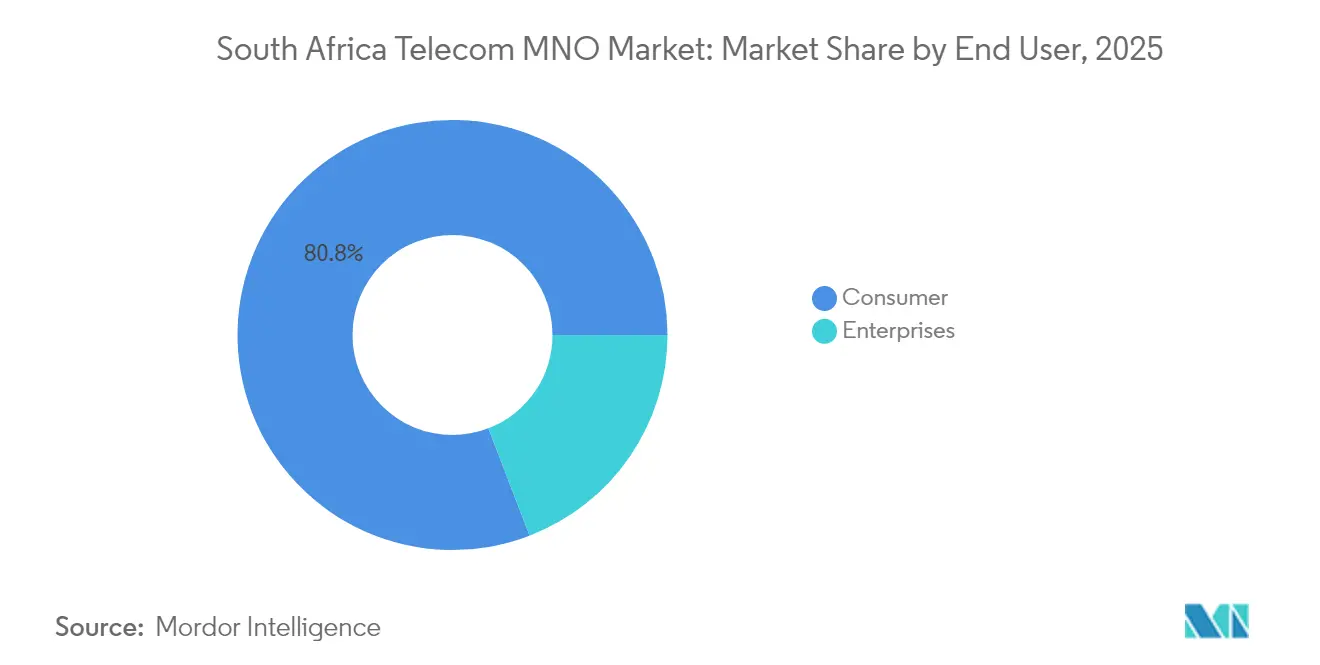
- Dentro do mix de usuários finais, os consumidores representavam uma participação de mercado de MNO de telecomunicações da África do Sul de 80,75% em 2026, com as empresas previstas para crescer mais rapidamente, com um CAGR de 3,35% durante 2027-2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| A adoção crescente de smartphones impulsiona o tráfego de dados móveis | +1.1% | Nacional | Curto prazo (≤ 2 anos) |
| A implantação de fibra até o domicílio (FTTH) acelera a adoção de banda larga fixa | +0.9% | Nacional | Médio prazo (2-4 anos) |
| O leilão de espectro 5G desbloqueia serviços de ARPU premium | +0.8% | Nacional | Médio prazo (2-4 anos) |
| A demanda empresarial por conectividade em nuvem e IoT cresce rapidamente | +0.7% | Nacional | Médio prazo (2-4 anos) |
| A fibra de acesso aberto e as torres de hospedagem neutra podem reduzir os custos de implantação rural | +0.4% | Nacional | Longo prazo (≥ 4 anos) |
| A convergência fintech-telecom cria novos fluxos de receita e pode reduzir a rotatividade de clientes | +0.3% | Nacional | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
A adoção crescente de smartphones impulsiona o tráfego de dados móveis
A base de assinaturas de smartphones oferece às operadoras uma plataforma substancial para vender dados, mesmo quando as adições a essa base são modestas. A África do Sul contava com 83.041.957 assinaturas de smartphones em 30 de setembro de 2025, um aumento de 0,4% em relação ao ano anterior. Separadamente, a ICASA registrou 6.737.613 terabytes de tráfego de dados móveis domésticos em 2025, combinando downloads e uploads de usuários finais, excluindo tráfego por atacado e de jardins murados. Essa escala de tráfego torna a utilização da rede comercialmente relevante, mesmo sem crescimento rápido de assinaturas. As operadoras podem buscar gastos adicionais com dados dentro da base instalada, em vez de depender inteiramente de novas conexões. A oportunidade de demanda é transformar o amplo acesso a smartphones em uso pago sustentado, com o investimento em capacidade disciplinado por esse uso.
A implantação de fibra até o domicílio (FTTH) acelera a adoção de banda larga fixa
A expansão da banda larga fixa cria uma abertura comercial quando conexões adicionais de fibra se tornam serviços ativos em vez de alcance de rede não utilizado. A ICASA reportou 3.006.836 assinaturas de internet de fibra até o domicílio/edifício na África do Sul em 30 de setembro de 2025, um aumento de 22% em relação a 2.465.453 um ano antes.[1] O aumento estabelece uma base crescente de instalações conectadas sobre a qual os provedores podem obter receita de acesso recorrente. Para as MNOs que buscam clientes de banda larga fixa, isso torna a ativação do serviço um complemento importante à extensão da cobertura física. A economia de implantação melhora apenas se a base de clientes alcançável gerar conexões pagantes suficientes para suportar o investimento em rede. O ritmo das ativações pagas pode, portanto, importar mais para a economia de implantação do que o ritmo da construção.
O leilão de espectro 5G desbloqueia serviços de ARPU premium
A maior disponibilidade de 5G oferece às operadoras mais escopo para construir ofertas de acesso residencial ao lado de serviços vendidos a usuários móveis individuais. A ICASA reportou que a cobertura populacional 5G da África do Sul aumentou de 46,64% em 2024 para 58,02% em 2025. A base de assinantes Home da MTN África do Sul, combinando acesso sem fio fixo e fibra, continuou a crescer no primeiro semestre de 2026, com ofertas incluindo Shesh@5G e MTN AirFibre. Para o portfólio Home da MTN de acesso sem fio fixo e fibra, a maior disponibilidade de 5G pode ampliar o alcance domiciliar sem instalar fibra em cada instalação. A oportunidade é converter instalações alcançáveis em serviços residenciais pagos, adequando a oferta de acesso à disponibilidade local. Uma área de cobertura maior pode ampliar o conjunto de clientes antes de se traduzir em maior receita por usuário.
A demanda empresarial por conectividade em nuvem e IoT cresce rapidamente
Os serviços empresariais ampliam a disputa de receita quando as operadoras podem vender capacidades além da conexão móvel subjacente. A receita de nuvem, hospedagem e segurança da Vodacom Business aumentou 27,1% na África do Sul no exercício fiscal de 2026, encerrado em 31 de março de 2026.[2] O crescimento nos serviços além do móvel da Vodacom Business compensou a pressão na receita de clientes móveis no exercício fiscal de 2026. Esse contraste torna a amplitude de um portfólio empresarial comercialmente relevante ao lado da capacidade de sua rede de acesso. A Vodacom identifica seu portfólio além do móvel, incluindo fibra, nuvem, hospedagem, segurança e IoT, como um diferenciador de crescimento empresarial, de modo que fornecedores exclusivos de conectividade competem por uma parcela mais restrita de cada relacionamento comercial.
Análise de Impacto dos Constrangimentos*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Preços elevados de dados e lacuna de acessibilidade financeira limitam o uso | -0.6% | Nacional | Médio prazo (2-4 anos) |
| A concentração de mercado atrai regulação de preços mais rigorosa | -0.4% | Nacional | Médio prazo (2-4 anos) |
| A retomada do corte de energia poderia interromper a disponibilidade da rede e aumentar os custos operacionais | -0.2% | Nacional | Curto prazo (≤ 2 anos) |
| Interrupções em cabos submarinos expõem riscos de largura de banda internacional | -0.2% | Província do Cabo Ocidental | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Preços elevados de dados e lacuna de acessibilidade financeira limitam o uso
A lacuna de acessibilidade financeira limita o público pagante para banda larga residencial sempre ativa, mesmo onde o acesso à rede pode ser fornecido. Um modelo de acessibilidade domiciliar sul-africano de 2025 estimou que uma conexão de banda larga sempre ativa estava além do alcance de 50% dos domicílios. Para as operadoras que oferecem conectividade residencial, essa lacuna modelada reduz o conjunto de clientes capazes de sustentar um compromisso de serviço contínuo. Expandir a cobertura por si só, portanto, não pode tornar cada domicílio recém-alcançado um comprador viável da mesma oferta. Designs de serviço com preços mais baixos poderiam ampliar a capacidade de endereçamento, mas sua economia ainda teria que suportar o custo de entrega da conectividade.
A concentração de mercado atrai regulação de preços mais rigorosa
Os controles de preços por atacado limitam a liberdade com que grandes operadoras podem monetizar o tráfego de voz recebido, mesmo quando suas redes mantêm escala substancial. A partir de 1º de julho de 2026, a ICASA exigiu que a MTN e a Vodacom aplicassem sua taxa máxima de terminação de voz por atacado baseada em custos para chamadas a localizações móveis. A regra identifica esses licenciados por meio de economias de escala e escopo e mais de 20% dos minutos de terminação de localização móvel em 31 de dezembro de 2023. Um teto regulado restringe a receita disponível de cada minuto afetado, em vez de impedir a chamada subjacente. Para essas operadoras, o tráfego adicional deve obter seu retorno dentro desse teto.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Receita Total de Telecomunicações e ARPU:
Monetização em Portfólios de ServiçosA receita do setor de telecomunicações sul-africano aumentou 1,6% no período de relatório de 2025, de 1º de outubro de 2024 a 30 de setembro de 2025. Nesse período, a receita de serviços móveis de varejo caiu 7,9%. A receita total de internet fixa e dados subiu 16,1%. Os serviços de internet fixa e dados, portanto, sustentaram o crescimento do setor, enquanto os serviços móveis de varejo subtraíram dele.
A receita média por usuário (ARPU) fornece uma perspectiva diferente ao relacionar a receita de serviços à base de clientes de uma operadora. A Vodacom África do Sul reportou um ARPU total no exercício fiscal de 2026 de ZAR 97 (USD 5,59) por mês. Sua medida inclui receita de linha fixa e outros serviços e divide a receita média mensal de serviços pelo número médio mensal de clientes. Como a média de ZAR 97 (USD 5,59) incorpora a receita de linha fixa e outros serviços no cálculo, trata-se de uma figura combinada de receita por cliente para a Vodacom África do Sul e não um ARPU exclusivamente móvel.
Por Tipo de Serviço:
Escala de Dados e Adoção de M2MOs serviços de dados e internet responderam por uma participação de 55,61% do tamanho do mercado de MNO de telecomunicações da África do Sul em 2026, tornando-se o maior segmento por tipo de serviço. O tráfego de dados de rede da MTN África do Sul cresceu 27,7% em relação ao ano anterior no primeiro semestre de 2026. Seu consumo médio mensal de dados pré-pagos aumentou 23,6% em relação ao ano anterior, para 4,9 GB por assinante no mesmo período. A leitura pré-paga mostra que o maior uso por assinante é uma parte importante da demanda que as operadoras devem atender. Para os provedores de serviços de dados, o desafio comercial é obter receita suficiente com a crescente atividade agregada de dados para suportar os recursos de rede necessários para transportá-la.
Os serviços de IoT e M2M têm previsão de ser o segmento de crescimento mais rápido, com um CAGR de 3,05% durante 2027-2032. A ICASA contabilizou 15,8 milhões de assinaturas de rede móvel M2M em 30 de setembro de 2025, um aumento de 12,5% em relação a 2024. Essas assinaturas são atribuídas a máquinas e dispositivos fora das assinaturas de consumidores, criando uma oportunidade vinculada a endpoints conectados ao lado de usuários móveis individuais. Os serviços de mensagens enfrentam uma pressão diferente, com a receita de mensagens de texto e multimídia sul-africana caindo 37,9% no ano encerrado em 30 de setembro de 2025, à medida que os aplicativos OTT deslocaram os serviços legados. O contraste favorece modelos de serviço que podem obter receita com a conectividade de dispositivos, enquanto tratam a substituição de mensagens legadas como uma exposição de receita distinta.
Nota: As quotas de segmento de todos os segmentos individuais estão disponíveis mediante aquisição do relatório
Por Usuário Final:
Escala de Consumidores e Expansão de Serviços EmpresariaisOs consumidores representavam uma participação de mercado de MNO de telecomunicações da África do Sul de 80,75% em 2026, tornando-se o maior segmento de usuários finais. A MTN África do Sul reportou 28,2 milhões de assinantes pré-pagos de consumidores no segundo trimestre de 2026, uma queda de 4,5% em relação ao ano anterior, à medida que atuava para melhorar a qualidade da base. Sua base pós-paga de consumidores cresceu 9,1% em relação ao ano anterior, para 4,8 milhões no mesmo trimestre. No primeiro semestre de 2026, a receita de serviços pré-pagos de consumidores caiu 3,3% em relação ao ano anterior, refletindo tanto a redefinição do adiantamento de crédito de voz quanto a substituição contínua de voz. A escala de consumidores da MTN está crescendo no pós-pago, enquanto a melhoria da base pré-paga acarreta um custo de receita de curto prazo.
As empresas têm previsão de ser o segmento de usuários finais de crescimento mais rápido, com um CAGR de 3,35% durante 2027-2032. A Openserve da Telkom reportou crescimento de receita empresarial de 9,7% no ano encerrado em 31 de março de 2026. Separadamente, a receita empresarial da MTN África do Sul aumentou 5,8% em relação ao ano anterior no primeiro semestre de 2026. No ano completo de 2025, sua receita de serviços empresariais cresceu 13,6%, impulsionada pela demanda por soluções móveis empresariais, SMS em massa, serviços de conectividade e ofertas convergidas. Como essas linhas incluem SMS em massa e ofertas convergidas, novas conexões móveis por si só são uma medida incompleta da demanda empresarial.
Nota: Participações de segmento de todos os segmentos individuais disponíveis mediante a compra do relatório
Análise Geográfica
Os padrões de conectividade provinciais oferecem às operadoras diferentes pontos de partida para estratégias de acesso fixo e móvel em toda a África do Sul. Em 2025, a internet fixa em casa atingiu 49,7% dos domicílios no Cabo Ocidental, 31,1% em Gauteng e 11,6% no Cabo Oriental. O acesso à internet móvel atingiu 80,6%, 77,3% e 71,1% dos domicílios no Cabo Ocidental, Gauteng e Cabo Oriental, respectivamente. O acesso domiciliar mais amplo à internet móvel significa que uma oferta de acesso fixo deve estabelecer seu valor ao lado desse canal. No Cabo Oriental, onde a internet móvel é amplamente utilizada e o acesso fixo em casa é limitado, uma oferta fixa compete principalmente com o uso de internet móvel, em vez de com linhas fixas existentes.
As diferenças metropolitanas qualificam ainda mais a base de clientes endereçável dentro de uma estratégia de expansão urbana, porque o acesso fixo residencial em nível de cidade varia substancialmente. Em 2025, a internet fixa em casa atingiu 55,4% dos domicílios na Cidade do Cabo, 34,8% na Cidade de Joanesburgo e 22,1% em eThekwini, o município que inclui Durban.[3] A variação torna as ofertas de substituição mais relevantes na Cidade do Cabo, enquanto Joanesburgo e eThekwini deixam mais espaço para primeiras conexões fixas residenciais ao lado da competição por usuários existentes. Em KwaZulu-Natal, a Vodacom KwaZulu-Natal anunciou em 14 de outubro de 2026 uma expansão de rede planejada para o exercício fiscal de 2027, incluindo atualizações de LTE e 5G para ampliar a cobertura e a capacidade da rede em toda a província.
A prontidão da rede rural cria uma consideração geográfica separada da adoção domiciliar, particularmente quando as operadoras avaliam onde uma oferta 5G pode alcançar clientes. A cobertura populacional 5G rural reportada pelos licenciados em 2025 foi de 74% em Gauteng, 34% no Cabo Ocidental e 7% no Cabo Oriental. A maior disponibilidade rural de Gauteng oferece mais espaço para buscar a adoção de serviços dentro da área de cobertura medida. O alcance mais restrito do Cabo Oriental torna a extensão da rede uma condição mais proeminente para ampliar a base endereçável 5G rural, com o Cabo Ocidental entre essas leituras. Para a expansão rural, a restrição prática é, portanto, a sequência de extensão do alcance do sinal e a conversão desse alcance em serviço pago.
Estrutura Regulatória e Perspectivas
Jurisdições selecionadas são comparadas da perspectiva de uma MNO, abrangendo a estrutura de licenciamento nacional da África do Sul e as condições de implantação local no Cabo Ocidental. A comparação do Cabo Ocidental utiliza o regulamento de instalação do Município de Drakenstein dentro desse município. A ICASA licencia serviços de comunicações eletrônicas e serviços de rede sob a Lei de Comunicações Eletrônicas. Para as operadoras, esses requisitos afetam tanto a entrada na prestação de serviços quanto a sequência de implantação física da rede.
Tabela Regulatória
| Fator de decisão | África do Sul | Cabo Ocidental |
|---|---|---|
| Autoridade principal | ICASA | ICASA para licenciamento nacional; Município de Drakenstein para aprovações locais de instalação |
| Instrumentos ou diretrizes principais | Lei de Comunicações Eletrônicas nº 36 de 2005; emendas à carta de serviços adotadas com vigência a partir de 23 de janeiro de 2027 | Licenciamento nacional e regras de pacotes; regulamento de instalação de Drakenstein dentro de sua área municipal |
| Efeito comercial | Licenciamento de serviços e controles de espectro; obrigações de pacotes qualificados a partir de janeiro de 2027 | Drakenstein exige pelo menos 60 dias de aviso prévio e uma servidão de passagem antes de obras subterrâneas, com taxas aplicáveis |
| Atratividade atual da política | Média | Média |
| Direção futura da atratividade da política | Em endurecimento | Em endurecimento |
| Fonte: Mordor Intelligence | ||
A classificação Média da África do Sul equilibra uma rota de licenciamento estabelecida com os requisitos de entrada em serviço e controle de espectro. A partir de 23 de janeiro de 2027, os pacotes não utilizados qualificados devem ser automaticamente prorrogados pelo menos uma vez sem cobrança enquanto o número permanecer ativo, excluindo pacotes de 7 dias ou menos e pacotes ilimitados, gratuitos ou promocionais. A classificação Média da comparação do Cabo Ocidental reflete os deveres de notificação, servidão de passagem e taxas aplicáveis dentro de Drakenstein. Os deveres nacionais de pacotes também se aplicam às MNOs que operam no Cabo Ocidental, tornando ambas as direções Em endurecimento, enquanto o projeto de lei de emenda de 2026 que propõe um regulamento nacional padrão para implantação rápida oferece um caminho de simplificação contingente.
Etapas da Cadeia de Valor
A cadeia de valor compara como o acesso a sites, a conectividade por atacado, a operação de rede e a distribuição por parceiros geram receitas para os fornecedores. A Vodacom África do Sul investiu em sua rede durante o exercício fiscal de 2026 para suportar a resiliência da rede, o uso de espectro e as plataformas de TI. Sua banda larga de fibra pode ser entregue por meio de sua própria rede implantada ou de um parceiro, incluindo as da Openserve, Vumatel, Frogfoot, Metrofibre Networx e MTN. Consequentemente, o acesso à infraestrutura e a entrega de serviços criam oportunidades separadas para capturar receita, com diferentes dependências em cada etapa.
Tabela de Análise da Cadeia de Valor
| Atividade primária | Participantes principais | Captura de valor | Gargalo | Resposta de resiliência |
|---|---|---|---|---|
| Acesso a sites e infraestrutura passiva | Locadores de sites e torres, como a unidade Gyro da Telkom | Receita de locação de mastros e torres com múltiplos inquilinos | Requisitos de configuração e espaço do site | Adequar os requisitos de locação ao espaço disponível no site |
| Transporte por atacado e acesso fixo | Provedores de conectividade por atacado, como a Openserve, subsidiária da Telkom | Taxas de conectividade de banda larga, empresarial e de operadora | Alcance físico da rede e condições de instalação | Verificar o acesso implantado e o escopo dos requisitos de instalação antes da ativação |
| Operação de rede e serviços | Operadoras de serviços de telecomunicações, como MTN África do Sul e Vodacom África do Sul | Receita de serviços de dados, voz, mensagens e correlatos | Requisitos contínuos de resiliência de rede e investimento em TI | Sequenciar atualizações de rede e plataforma em torno das necessidades de entrega de serviços |
| Distribuição por atacado por meio de marcas parceiras | Hospedeiros por atacado de MVNO, como Cell C | Receita de serviços por atacado proveniente da distribuição por parceiros | As ofertas dos parceiros dependem da capacidade de entrega do hospedeiro | Alinhar os compromissos de serviço dos parceiros com a capacidade do hospedeiro |
| Fonte: Mordor Intelligence | ||||
A distinção de receitas é importante porque um contrato de locação de site, uma conexão por atacado e um serviço ao usuário final monetizam capacidades diferentes. Um provedor que utiliza o acesso implantado de outra empresa pode ampliar sua oferta sem ser proprietário de toda essa rede, mas sua área de cobertura endereçável depende da disponibilidade desse acesso. A abertura estrutural é, portanto, combinar infraestrutura contratada com operação de serviço eficaz, mantendo controle suficiente sobre a entrega para suportar a experiência prometida ao cliente.
Panorama Competitivo
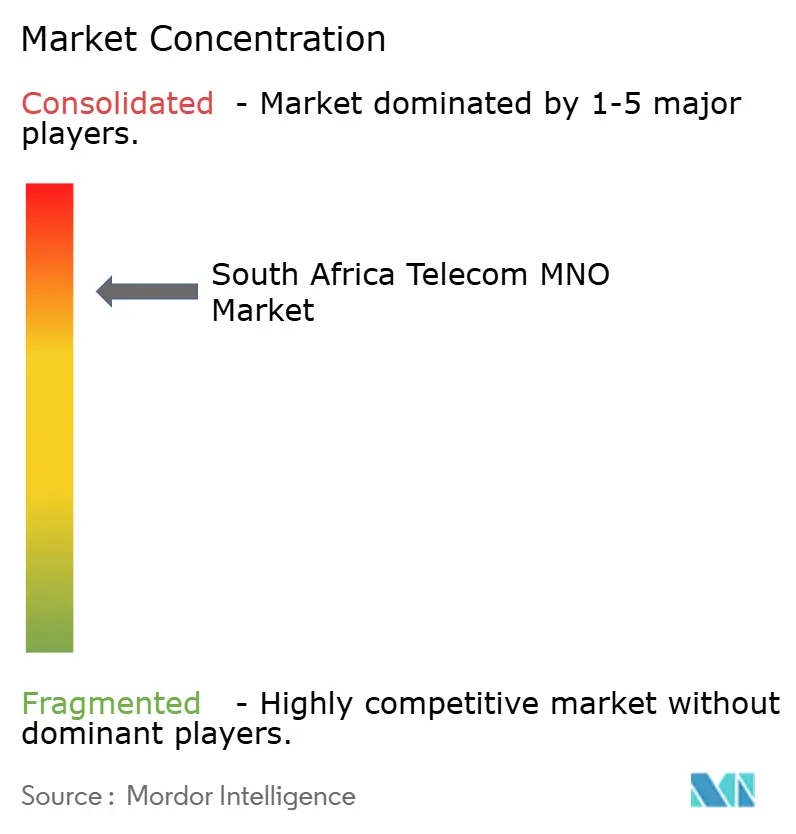
A concorrência está concentrada entre operadoras de rede estabelecidas, com hospedagem por atacado e desafiantes focados em tecnologia adicionando diferentes formas de alcançar clientes. MTN Group Limited compete por meio da MTN África do Sul, e a Vodacom África do Sul fornece serviços contratuais e além do móvel. Os assinantes de dados móveis da Telkom SA SOC Limited cresceram 31,1%, para quase 20 milhões, no ano encerrado em 31 de março de 2026. Cell C Limited fornece hospedagem por atacado para operadoras de rede virtual móvel (MVNOs), enquanto Rain (Pty) Ltd opera uma rede nacional licenciada de 4G e 5G. A base crescente de assinantes de dados da Telkom amplia a pressão competitiva sobre o par líder, com o modelo de hospedagem da Cell C e a própria rede da Rain oferecendo rotas alternativas para os clientes.
O crescimento da plataforma por atacado torna a distribuição por parceiros um alavancador competitivo distinto, pois um hospedeiro pode atender marcas ao lado de seu próprio canal de varejo. A base de assinantes do Registro de Localização Doméstica de MVNO da Cell C cresceu 27,3%, para 5,7 milhões, no ano encerrado em 31 de maio de 2026. A Openserve da Telkom adiciona outra rota por atacado por meio de infraestrutura de fibra, enquanto a Telkom Consumer opera o negócio móvel do grupo, posicionando o grupo tanto no fornecimento de infraestrutura quanto nos serviços voltados ao cliente. A escolha para uma marca de comunicações é a extensão com que utilizar o acesso por atacado, com o hospedeiro obtendo receita de serviços e a marca desenvolvendo relacionamentos com usuários finais.
Em 7 de julho de 2026, a Huawei, parceira tecnológica da Rain, reportou a implantação comercial em larga escala de 5G Massive MIMO sub-1 GHz da operadora nas principais cidades sul-africanas, ilustrando uma abordagem competitiva orientada por tecnologia. O Tribunal de Apelação da Concorrência aprovou a transação Maziv da Vodacom em 14 de agosto de 2025, com medidas corretivas para ativos de FTTH sobrepostos transferidos para a Maziv e utilizados pela Vodacom África do Sul para serviços por atacado. A Vodacom reportou a implementação em 1º de dezembro de 2025. Sob a medida corretiva, um administrador de monitoramento recebe o mandato de venda de contingência se a Maziv ou a Vumatel não puder concluir acordos de desinvestimento dentro do primeiro período de desinvestimento. Para as operadoras, o investimento em rede pode ampliar a proposta de serviço, enquanto as condições de fusão determinam quais ativos sobrepostos podem permanecer sob controle combinado.
Líderes do Setor de MNO de Telecomunicações da África do Sul
-
MTN Group Limited
-
Vodacom South Africa
-
Telkom SA SOC Limited
-
Cell C Limited
-
Rain (Pty) Ltd
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de MNO de Telecomunicações da África do Sul Empresas cobertas neste relatório
- MTN Group Limited
- Telkom SA SOC Limited
- Cell C Limited
- Vodacom South Africa
- Rain (Pty) Ltd
Principais Oportunidades para Participantes do Mercado
A comparação de oportunidades separa a entrega de conectividade institucional da expansão contingente da capacidade de banda larga móvel. Até março de 2026, as operadoras haviam conectado 10.851 das 21.878 instituições de serviço público sul-africanas visadas sob as obrigações de licença de espectro, incluindo instalações de saúde, escolas, bibliotecas e autoridades tribais. Separadamente, a ICASA publicou projetos de planos de espectro móvel em 27 de julho de 2026, com convites futuros de licenciamento a seguir os planos finais de atribuição. A implantação institucional depende da entrega contra as obrigações atribuídas, enquanto a expansão de capacidade liderada por espectro depende de etapas regulatórias adicionais.
Tabela de Oportunidades de Mercado
| Oportunidade | Por que agora | Comprador / segmento líder | Estratégia recomendada | Principal barreira | Prováveis beneficiários |
|---|---|---|---|---|---|
| Entrega de conectividade a instalações de saúde elegíveis | A lacuna de entrega institucional reportada inclui sites de saúde | Instalações de saúde pública dentro dos alvos de obrigação | Priorizar a ativação confiável das instalações atribuídas | Concluir e sustentar a entrega de serviços no nível do site | MNOs obrigadas, como MTN e Vodacom |
| Conectividade em fases para educação e acesso comunitário | Escolas e bibliotecas estão entre as categorias de instituições visadas | Escolas públicas e bibliotecas elegíveis | Agrupar sites atribuídos em um programa de ativação em fases | Concluir múltiplas conexões institucionais | MNOs obrigadas, como Telkom e Rain |
| Capacidade adicional de banda larga móvel por meio de licenciamento futuro de espectro | Os projetos de julho de 2026 delineiam etapas futuras de licenciamento | Serviços de banda larga móvel para consumidores e empresas | Preparar casos de cobertura e capacidade para convites futuros | Os projetos precisam de finalização antes dos convites de licenciamento | Potenciais candidatos operadores, como MTN, Vodacom e Rain |
| Fonte: Mordor Intelligence | |||||
A abertura de curto prazo mais forte é converter as obrigações de conectividade institucional atribuídas em serviço entregue nos sites elegíveis. Para as operadoras obrigadas, isso alinha o trabalho de implantação com o desempenho da licença, ao mesmo tempo em que direciona recursos para uma lacuna de serviço documentada. As 11.027 instituições não conectadas em março de 2026 tornam a implantação orientada por obrigações a abertura mais próxima para as operadoras licenciadas, com a expansão liderada por espectro condicionada a planos finais e convites futuros de licenciamento.
Desenvolvimentos industriais recentes em Mercado de MNO de Telecomunicações da África do Sul
- Out 2026: A Vodacom KwaZulu-Natal anunciou uma expansão de rede planejada para o exercício fiscal de 2027, incluindo atualizações de LTE e 5G para ampliar a cobertura e a capacidade em áreas urbanas, de township e rurais da província.
- Jul 2026: A Openserve da Telkom lançou seu próprio provedor de serviços de internet para monetizar a infraestrutura existente e melhorar a taxa de conectividade.
- Jul 2026: A Huawei reportou que a Rain havia alcançado a implantação comercial em larga escala de 5G Massive MIMO sub-1 GHz nas principais cidades sul-africanas.
Mercado de MNO de Telecomunicações da África do Sul Escopo do relatório e metodologia de pesquisa
Definição e Cobertura do Mercado
O Mercado de MNO de Telecomunicações da África do Sul abrange a receita anual de serviços de telecomunicações obtida por operadoras de telecomunicações com serviços fornecidos na África do Sul a consumidores e empresas. Inclui conectividade móvel e fixa e serviços de telecomunicações correlatos faturados no país.
Exclusões de escopo: Vendas puras de hardware de dispositivos, serviços de TI independentes e software empresarial genérico, e equipamentos e infraestrutura de rede de telecomunicações vendidos separadamente estão excluídos.
Visão Geral da Segmentação
- Receita Total de Telecomunicações e ARPU
- Tipo de Serviço
- Serviços de Voz
- Serviços de Dados e Internet
- Serviços de Mensagens
- Serviços de IoT e M2M
- Serviços de OTT e PayTV
- Outros Serviços (VAS, Serviços de Roaming e Internacionais, Serviços Empresariais e Grossistas, etc.)
- Utilizador Final
- Empresas
- Consumidor
Fontes de Dados, Dimensionamento do Mercado e Validação
Pesquisa Documental
O relatório sobre o Estado do Setor de TIC da Autoridade Independente de Comunicações da África do Sul fornece medidas de receita, assinatura e categoria de serviço de telecomunicações sul-africanas, enquanto o Inquérito Geral aos Domicílios da Statistics South Africa descreve o acesso domiciliar à internet por localidade e província. As divulgações das operadoras, como os resultados anuais da Vodacom e os resultados financeiros da MTN, acrescentam indicadores de receita de serviços, clientes, uso e empresas que ajudam a avaliar o significado comercial dessas medidas setoriais.
Registros de empresas, materiais para investidores e reportagens de negócios sul-africanas de reputação podem fornecer detalhes complementares sobre desempenho de serviços, investimento em rede e desenvolvimentos regulatórios, e podem ser verificados em relação a séries oficiais e definições das operadoras. Essas fontes nomeadas são ilustrativas e não exaustivas, e outras fontes informam a coleta, validação e esclarecimento.
Entrevistas Primárias e Pesquisas
Entrevistas e pesquisas estruturadas teriam como alvo operadoras de telecomunicações móveis e fixas sul-africanas, provedores por atacado, compradores de conectividade empresarial e líderes de serviços relevantes, incluindo executivos e gestores responsáveis por decisões de receita, clientes, rede e produtos. Os entrevistados seriam solicitados a verificar as conclusões secundárias sobre limites de serviço, preços, uso e adoção, esclarecer lacunas onde as medidas publicadas não se alinham e triangular explicações entre perspectivas de operadoras, clientes e reguladores.
Distribuição dos entrevistados do trabalho de campo de pesquisa primária
| Tipo de empresa | Cargo do entrevistado | Região |
|---|---|---|
| Primeiro nível: 30% | CXOs: 20% | |
| Segundo nível: 50% | Líderes Funcionais/de Unidade: 35% | |
| Participantes menores: 20% | Gestores: 45% |
Dimensionamento do Mercado e Previsão
O modelo estima a receita de serviços das operadoras sul-africanas a partir de um conjunto de mercado nacional de cima para baixo e verifica componentes selecionados por meio de consolidações de receita de serviços das operadoras e preço médio de serviço amostrado multiplicado por conexões ativas. Receita histórica, conexões de banda larga móvel e fixa, mix de clientes, receita média por usuário, uso de dados por assinatura e mix de serviços ajudam a explicar o movimento do mercado e sustentam as participações por tipo de serviço e consumidor-empresa. Uma regressão multivariada pode relacionar a receita a esses indicadores, com análise de cenários utilizada onde as condições de cobertura, acessibilidade ou investimento criam caminhos materialmente diferentes, enquanto as divulgações das operadoras e as séries dos reguladores ancoram os insumos a medidas sul-africanas observáveis.
O modelo prevê a receita total e, em seguida, a distribui entre tipos de serviço e usuários finais usando a composição de receita reportada, tendências de clientes e uso, e evidências sobre os serviços adquiridos por cada grupo. Verificações ascendentes seletivas testam se a receita das operadoras amostradas e as relações preço-volume são consistentes com o total de cima para baixo, com discrepâncias rastreadas até diferenças em períodos de relatório, definições de serviço ou cobertura antes que os insumos do modelo sejam revisados. Os entrevistados de entrevistas e pesquisas revisariam a lógica e a direção em nível de variável das previsões, identificariam impulsionadores comerciais ausentes e ajudariam a distinguir mudanças observadas de efeitos pontuais.
Ciclo de Validação e Atualização de Dados
Os analistas triangulam as séries de receita e assinatura dos reguladores com os registros das operadoras, indicadores de acesso domiciliar e sinais de serviço independentes, e então verificam totais, unidades, definições e períodos de relatório para consistência. Variâncias e anomalias são investigadas em relação às notas das fontes e divulgações das operadoras antes da aprovação, com os entrevistados relevantes sendo recontactados quando uma definição, mudança reportada ou impulsionador de previsão permanece obscuro. As evidências e o modelo são atualizados anualmente, revisados entre ciclos após eventos regulatórios, tecnológicos ou de mercado relevantes, e submetidos a uma nova revisão pré-entrega de fontes, cálculos e consistência narrativa.
Tamanho do Mercado de Telecomunicações da África do Sul da Mordor Intelligence Comparado com Outras Estimativas Publicadas
As estimativas publicadas podem diferir nas transações e produtos que contabilizam e nos insumos utilizados para modelar a demanda. Inclui conectividade móvel e fixa e serviços de telecomunicações correlatos faturados no país.
Os principais fatores de lacuna incluem a cobertura definida do estudo e as escolhas de modelagem específicas do mercado. Uma regressão multivariada pode relacionar a receita a esses indicadores, com análise de cenários utilizada onde as condições de cobertura, acessibilidade ou investimento criam caminhos materialmente diferentes, enquanto as divulgações das operadoras e as séries dos reguladores ancoram os insumos a medidas sul-africanas observáveis.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | 11,56 bilhões de USD (2027) | |
| Consultoria Global A | 7,1 bilhões de USD (2025) | Em sua base de 2025, esta estimativa está 38,6% abaixo do valor de 2027 deste relatório de 11,56 bilhões de USD, 2 anos depois. |
| Consultoria Regional B | 5,14 bilhões de USD (2025) | Em sua base de 2025, esta estimativa está 55,5% abaixo do valor de 2027 deste relatório de 11,56 bilhões de USD, 2 anos depois. |
Os analistas da Mordor Intelligence triangulam as séries de receita e assinatura dos reguladores com os registros das operadoras, indicadores de acesso domiciliar e sinais de serviço independentes, e então verificam totais, unidades, definições e períodos de relatório para consistência.
Principais Questões Respondidas no Relatório
Qual é o tamanho e a perspectiva de crescimento do mercado de MNO de telecomunicações da África do Sul?
O tamanho é estimado em 11,56 bilhões de USD em 2027 e previsto para atingir 13,31 bilhões de USD até 2032, a um CAGR de 2,86% durante 2027-2032.
O que sustenta a demanda por serviços de banda larga móvel e fixa sul-africanos?
Uma extensa base de assinaturas de smartphones e a adoção de fibra sustentam a demanda, com 3.006.836 assinaturas de internet de fibra até o domicílio/edifício registradas em 30 de setembro de 2025.
Qual tipo de serviço lidera o setor de MNO da África do Sul?
Os serviços de dados e internet detinham uma participação de 55,61% do mercado em 2026, enquanto os serviços de IoT e M2M têm previsão de crescimento mais rápido, com um CAGR de 3,05% durante 2027-2032.
Quais empresas competem nos serviços de MNO sul-africanos?
Os principais participantes incluem MTN Group Limited, Vodacom South Africa, Telkom SA SOC Limited, Cell C Limited e Rain (Pty) Ltd.
O que limita a expansão da conectividade residencial sul-africana?
Um modelo de acessibilidade domiciliar de 2025 estimou que a banda larga sempre ativa estava além do alcance de 50% dos domicílios sul-africanos.
Como as condições de 5G rural diferem em toda a África do Sul?
Em 2025, a cobertura populacional 5G rural reportada pelos licenciados foi de 74% em Gauteng, 34% no Cabo Ocidental e 7% no Cabo Oriental.