
Tamanho e Participação do Mercado de Crédito Privado
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
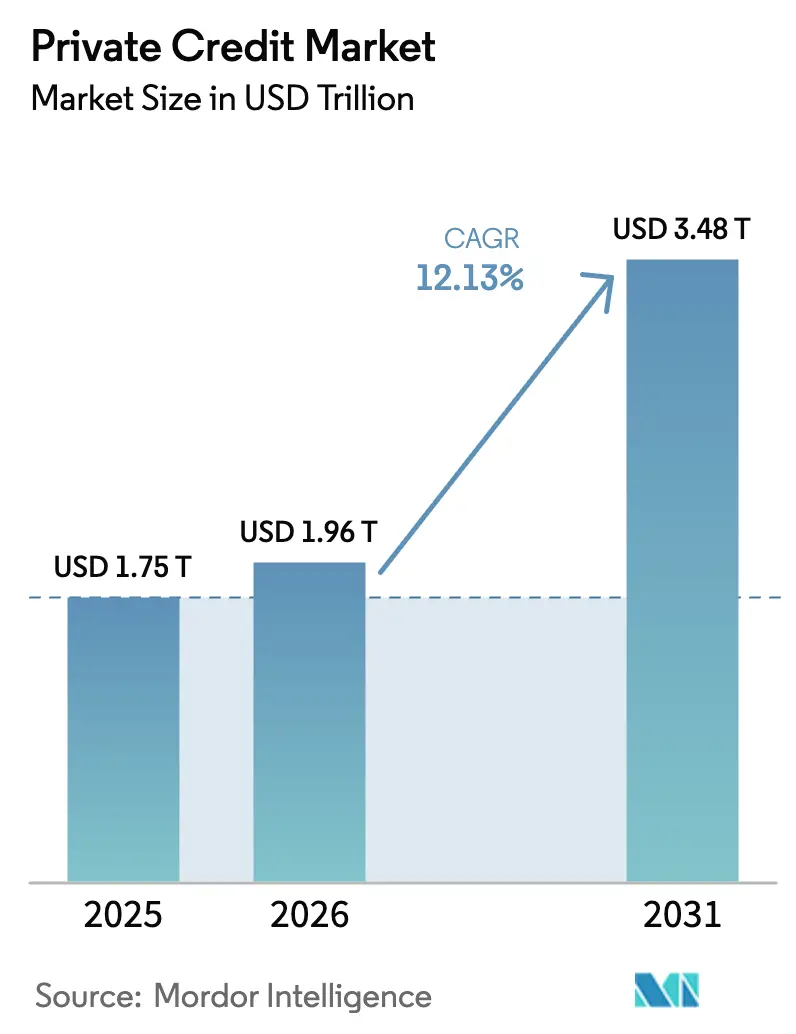
| Tamanho do Mercado (2026) | 1.96 Trilhões de dólares |
| Tamanho do Mercado (2031) | 3.48 Trilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 12.13 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
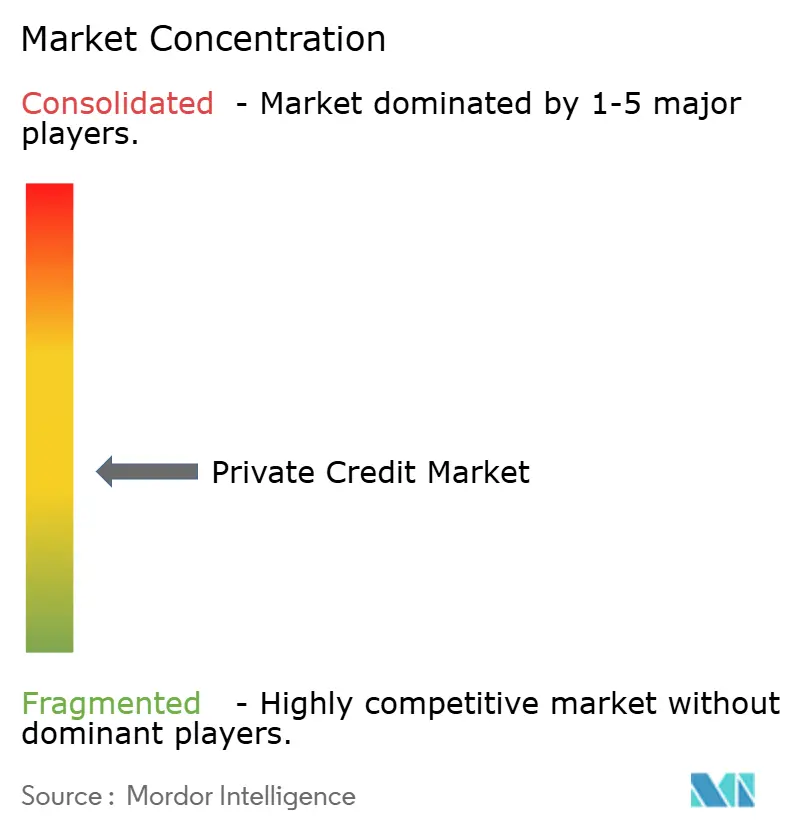
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Crédito Privado por Mordor Intelligence
O tamanho do Mercado de Crédito Privado tem projeção de expansão de 1,75 trilhões de USD em 2025 e 1,96 trilhões de USD em 2026 para 3,48 trilhões de USD até 2031, registrando um CAGR de 12,13% entre 2026 e 2031.
O caminho de crescimento reflete a transição de uma classe de ativos alternativos para um canal de financiamento convencional que agora apoia uma ampla gama de tomadores de empréstimos do mercado intermediário e de grandes corporações. A tensão competitiva dos bancos aumentou desde o final de 2025, o que provavelmente moderará os preços e o crescimento sem alterar a tendência de adoção de longo prazo. As restrições estruturais de capital bancário sob as estruturas de Basileia finalizadas e pendentes continuam a direcionar determinadas exposições de crédito para canais não bancários, o que sustenta a originação contínua para o mercado de crédito privado. A escala e a especialização da plataforma são diferenciais, à medida que os gestores expandem para finanças lastreadas em ativos e parcerias de transferência de risco com bancos para sustentar o fluxo de negócios e defender os retornos.
Principais Conclusões do Relatório
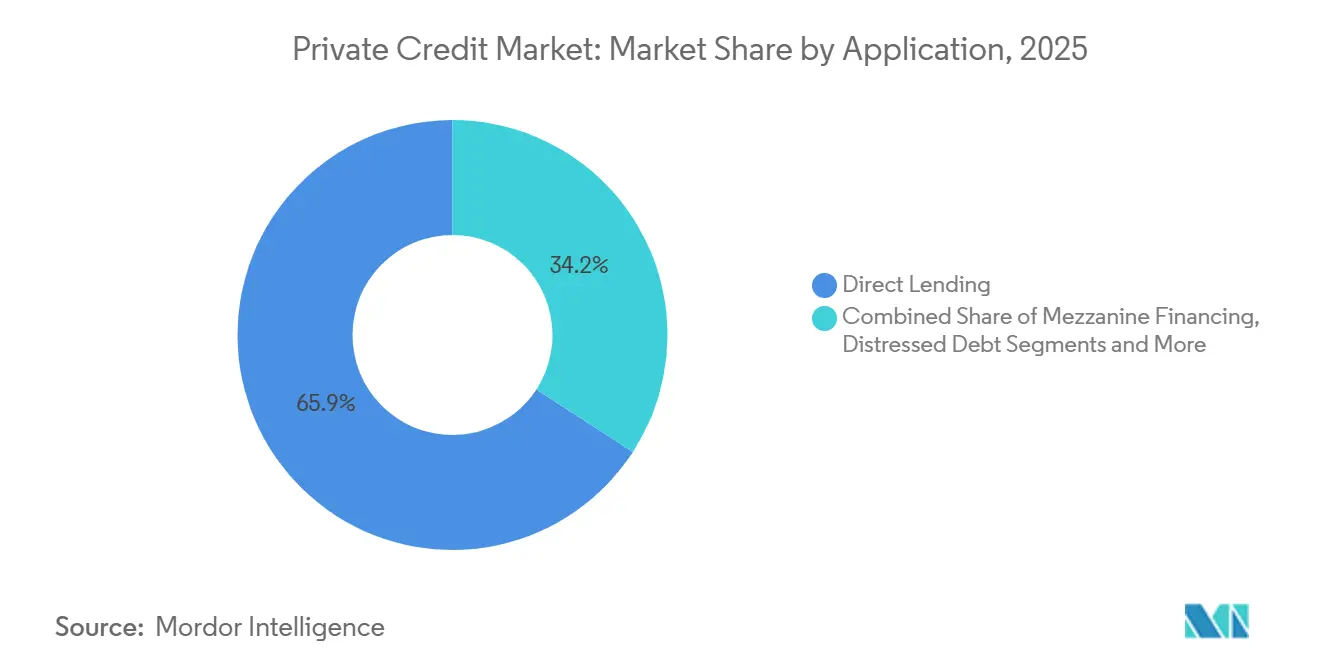
- Por aplicação, o crédito direto liderou com 65,85% de participação na receita do mercado de crédito privado em 2025, enquanto as finanças especializadas têm previsão de expansão a um CAGR de 13,97% até 2031.
- Por usuário final, as pequenas e médias empresas responderam por 65,25% de participação no mercado de crédito privado em 2025, e as grandes corporações têm projeção de crescimento a um CAGR de 12,90% até 2031.
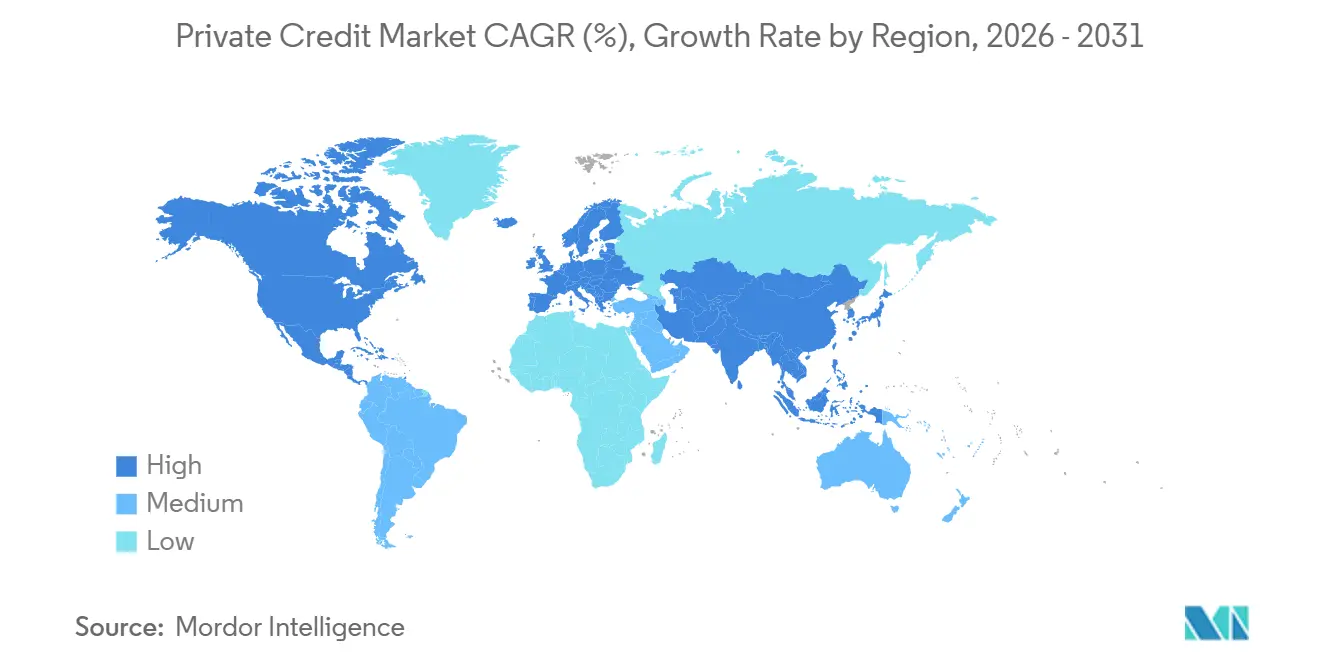
- Por geografia, a América do Norte detinha 60,12% do mercado de crédito privado em 2025, e a Ásia-Pacífico tem projeção de avançar a um CAGR de 13,30% até 2031 em sua trajetória atual de expansão.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Retração bancária sob o Basileia III Endgame eleva os custos de capital dos bancos, deslocando o crédito corporativo para o crédito privado | +3.2% | Global, com concentração de curto prazo na América do Norte e aceleração na Europa a partir de 2026 com a implementação gradual do Basileia IV | Curto prazo (≤ 2 anos), intensificando-se durante a implementação de 2026-2027 |
| Paredes de refinanciamento e vencimento em finanças alavancadas e imóveis comerciais criam fluxo de negócios de crédito privado por vários anos | +2.8% | América do Norte (primária), Europa (secundária), com concentração de vencimentos de imóveis comerciais nos mercados do Sunbelt dos EUA e nas cidades-gateway europeias | Médio prazo (2-4 anos), com pico no ciclo de vencimentos de 2026-2028 |
| O capital de seguradoras acelera as alocações para crédito privado à medida que os esclarecimentos do Solvência II/NAIC melhoram a eficiência de capital | +2.1% | Global, com maior adoção na América do Norte por seguradoras de vida e seguradoras europeias sob o regime do Solvência II | Médio prazo (2-4 anos), institucionalizando-se até 2027-2028 |
| Acordos de transferência de risco bancário (SRT/CRT) abrem um novo fluxo de ativos para plataformas de crédito privado | +1.7% | Europa (dominante, emissão anual de SRT superior a USD 550 bilhões), América do Norte (em aceleração, atividade recorde nos EUA em 2024-2025) | Curto a médio prazo (≤ 3 anos), com ventos regulatórios favoráveis até 2027 |
| O financiamento NAV e os secundários de crédito privado expandem a liquidez e o mercado endereçável | +1.9% | América do Norte (maduro), Europa (fase de crescimento), com atividade emergente nos mercados secundários da Ásia-Pacífico | Médio a longo prazo (2-5 anos), institucionalizando-se à medida que as ferramentas de liquidez de LP se normalizam |
| O capex de IA/data centers e transição energética requer financiamentos privados personalizados e de grande porte | +2.4% | América do Norte (infraestrutura de IA), Europa e Ásia-Pacífico (transição energética), com concentração de financiamento de projetos em regiões com alta participação de renováveis | Longo prazo (≥ 4 anos), com capex de IA concentrado em 2026-2027 e implantação sustentada de transição energética até 2031 |
| Fonte: Mordor Intelligence | |||
Basileia III Endgame e Retração do Crédito Bancário
As reformas regulatórias nos Estados Unidos e na Europa estão recalibrando a alocação de capital nos grandes bancos, o que está elevando a intensidade de capital relativa de determinadas exposições corporativas, alavancadas e de financiamento de projetos, e reforçando uma mudança na atividade de concessão de crédito em direção a canais não bancários. Os credores europeus já estão atuando sob Basileia 3.1 por meio de maior uso de transferência significativa de risco para otimizar os ativos ponderados pelo risco, evidenciado pela primeira operação de SRT de carteira da ABN AMRO no valor de 2,35 bilhões de USD, que reduziu os ativos ponderados pelo risco em 1,88 bilhões de USD[1]. Os bancos também estão utilizando proteção sintética em carteiras nos Estados Unidos para gerenciar concentração e reduzir o risco de cauda, mantendo os relacionamentos com clientes, conforme demonstrado pelo SRT da Deutsche Pfandbriefbank, em que a proteção de crédito cobriu uma tranche mezanino de uma carteira de empréstimos performantes nos Estados Unidos[2]. Essas ações criam um fluxo de ativos constante e diversificado para plataformas de crédito privado especializadas em tranches de primeira perda e mezanino, que podem atender aos objetivos de alívio de capital dos bancos e proporcionar retornos ajustados ao risco atrativos para os investidores. À medida que os cronogramas de implementação avançam na Europa e no Reino Unido, e que a regulamentação nos Estados Unidos progride, o mercado global de crédito privado mantém um papel estrutural como fonte complementar de financiamento ao lado dos bancos.
Dinâmicas da Parede de Refinanciamento e Fluxo de Negócios Impulsionado por Vencimentos
Um ciclo de refinanciamento de vários anos em finanças alavancadas e imóveis comerciais está aumentando a demanda por recapitalizações personalizadas e estruturas de capital sênior plus que o mercado de crédito privado pode precificar e entregar com rapidez e certeza. O aperto nas subscrições bancárias e as pressões de custo de taxa flutuante elevam a necessidade de soluções híbridas que combinam dívida sênior garantida, camadas mezzanine e capital preferencial para preencher lacunas de avaliação que surgiram da janela de emissão de baixas taxas de 2020-2021. O resultado é um conjunto maior de oportunidades em setores que enfrentam concentração de vencimentos, onde os veículos privados podem adaptar estruturas à qualidade dos ativos, ao plano de negócios e ao perfil do patrocinador, em vez de depender de sindicalização padronizada. Gestores com expertise em ativos lastreados e conhecimento em reestruturação estão posicionados para subscrever propriedades sensíveis ao DSCR e empresas operacionais com fluxos de caixa variáveis, permitindo alavancagem prudente e cláusulas mais rígidas para proteger o lado negativo. O mercado de crédito privado, portanto, não é apenas um credor de último recurso nesses ciclos, mas uma fonte primária de liquidez que pode estabilizar tomadores saudáveis e acelerar a resolução para créditos mais fracos.
Alocação de Capital de Seguradoras e Clareza Regulatória
Veículos dedicados de infraestrutura e crédito privado estão atraindo alocações de seguradoras de vida, uma vez que a renda a taxas flutuantes, as proteções estruturais e a menor volatilidade de marcação a mercado se alinham com passivos de longo prazo. Fechamentos recentes de fundos em crédito de infraestrutura e financiamento de transição energética indicam pipelines em expansão para estruturas equivalentes ao grau de investimento que atendem às metas de eficiência de capital e retorno das seguradoras. À medida que as seguradoras padronizam alocações para carteiras de crédito privado, os gestores com originação, serviços e relatórios robustos podem oferecer prazos mais longos e características como varreduras de caixa e aumentos vinculados a classificações de risco que se adequam às restrições regulatórias e de gestão de ativos e passivos. Essas mudanças ajudam a financiar empréstimos sênior e sênior plus para setores essenciais, como utilities, infraestrutura digital e energias renováveis contratadas, ampliando a base endereçável do mercado de crédito privado além dos empréstimos corporativos patrocinados. Por sua vez, os mandatos diversificados das seguradoras podem reduzir a ciclicidade na captação de recursos e sustentar o desembolso mesmo quando os mercados públicos reabrem.
Transferência de Risco Bancário e Expansão do Mercado SRT/CRT
A transferência de risco é agora um canal central que liga os balanços bancários ao capital privado, onde as tranches mezzanine e de primeira perda permitem que os bancos liberem capital e continuem o atendimento aos clientes. O primeiro SRT do ABN AMRO com uma plataforma de crédito privado possibilitou alívio de capital em uma grande carteira corporativa, ilustrando como os bancos europeus podem reduzir o risco enquanto mantêm a originação e o serviço. A proteção sintética do Deutsche Pfandbriefbank em uma carteira de empréstimos de escritórios dos Estados Unidos mostra como os SRTs podem ser adaptados a classes de ativos específicas e pivôs estratégicos, incluindo saídas de mercado. Para os investidores, os SRTs oferecem exposição diversificada a carteiras consolidadas com funções definidas de absorção de perdas e governança, o que pode produzir retornos não alavancados de médio a alto dígito único com buffers significativos de proteção contra perdas. À medida que os bancos padronizam esses programas, as plataformas de crédito privado com análise quantitativa de risco e especialistas setoriais podem escalar a participação em pools corporativos, de imóveis comerciais e de consumidores.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| A compressão de spread dos mercados sindicalizados reabertos reduz o prêmio de iliquidez do crédito privado | -1.8% | América do Norte (impacto primário), com compressão secundária nos segmentos de grande capitalização europeus à medida que os mercados de BSL se reengajam | Curto prazo (≤ 2 anos), intensificando-se até 2026 se o crédito bancário acelerar após o alívio regulatório |
| A erosão de documentação (cláusulas de manutenção frouxas, risco de LME) pode aumentar a severidade das perdas | -1.3% | Global, com concentração na América do Norte, negócios de grande capitalização/mercado intermediário superior e megastransações europeias acima de USD 588,1 milhões | Médio prazo (2-4 anos), materializando-se em ciclos de inadimplência à medida que as proteções de cláusulas se mostram inadequadas |
| A opacidade de avaliação e a liquidez secundária escassa elevam o risco de saída e as preocupações com suavização do NAV | -0.9% | Global, com foco agudo em veículos de varejo semilíquidos na América do Norte e estruturas evergreen que capturam alocações de alto patrimônio líquido | Curto a médio prazo (≤ 3 anos), cristalizando-se se as pressões de resgate forçarem liquidações de ativos com desconto |
| Risco de recalibração regulatória (reproposta de Basileia, ajustes de RBC da NAIC) pode suavizar a retração bancária ou elevar o capital das seguradoras | -0.7% | América do Norte (incerteza na revisão do Basileia Endgame), Europa (monitoramento contínuo da implementação do Basileia IV) | Médio prazo (2-4 anos), dependente dos ciclos de finalização regulatória de 2026-2027 |
| Fonte: Mordor Intelligence | |||
Compressão de Spread e Competição do Mercado BSL
Os mercados sindicalizados reabertos apertaram os preços e aumentaram a opcionalidade de refinanciamento para tomadores do mercado intermediário superior e de grande capitalização, o que comprime o prêmio de iliquidez que sustentou os retornos recentes do crédito privado. À medida que a concorrência aumenta, os termos dos negócios tendem a estruturas favoráveis ao tomador, com algumas transações sendo fechadas a spreads mais próximos dos níveis de BSL[3]. O impacto é mais visível em negócios de clube maiores, onde os patrocinadores podem sindicalizar o risco entre vários credores em qualquer canal, pressionando os termos privados, a menos que os credores imponham disciplina em alavancagem, cláusulas e documentação. Plataformas de escala com pipelines de originação profundos e amplitude setorial podem ser mais seletivas, mas os gestores de nível intermediário enfrentam pressão de implantação que pode corroer os retornos ajustados ao risco. Em contraste, nichos verdadeiros do mercado intermediário com EBITDA menor ainda suportam preços mais firmes e proteções mais fortes para credores, o que sustenta a diferenciação para credores especializados.
Erosão de Documentação e Risco de LME
A documentação mais frouxa em determinados segmentos reduz a visibilidade de alerta antecipado e pode enfraquecer as posições de negociação durante as reestruturações, o que aumenta o risco de severidade de perdas. Os exercícios de gestão de passivos que subordinam credores não participantes ou movem garantias podem deprimir ainda mais as recuperações se as cláusulas e os limites forem amplos. O efeito é mais agudo em negócios maiores e altamente competitivos, onde velocidade e certeza comandam prêmios e os credores aceitam termos mais fracos para ganhar mandatos[4]. No mercado intermediário inferior, cláusulas de manutenção financeira mais rígidas e relatórios personalizados podem moderar a severidade e permitir intervenções mais precoces que apoiem os resultados dos credores. Os gestores que mantêm a disciplina de documentação e alinham as estruturas com a durabilidade do fluxo de caixa podem navegar melhor pelo próximo ciclo de inadimplência.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Aplicação:
Finanças Especializadas Lideram o Crescimento em Meio à Maturidade do Empréstimo Direto.O crédito direto respondeu por 65,85% da participação no mercado de crédito privado em 2025, ancorado por aquisições patrocinadas e financiamento corporativo para o mercado intermediário, onde estruturas não tranqueadas e sênior plus oferecem certeza e agilidade. Os patrocinadores têm selecionado cada vez mais os credores diretos como provedores principais em transações alavancadas, o que sustenta a escala e a consistência do desembolso para grandes plataformas com relacionamentos sólidos. Embora a concorrência esteja moderando o crescimento futuro neste segmento, a disciplina em torno de alavancagem, cobertura de juros em caixa e governança mantém o desempenho alinhado ao perfil de carteiras sênior garantidas. Em paralelo, o recuo dos bancos em determinadas exposições corporativas e os programas ativos de transferência de risco ampliam o fluxo para canais não bancários, o que sustenta a originação constante mesmo quando as janelas públicas reabrem. Como resultado, o mercado global de crédito privado continua a fornecer financiamento confiável para patrocinadores, ao mesmo tempo em que pressiona os gestores a se diferenciarem pela qualidade de subscrição, foco setorial e construção de carteiras.
O financiamento especializado é a aplicação de crescimento mais rápido, com um CAGR de 13,97% até 2031, refletindo o crescimento do financiamento lastreado em ativos, do crédito NAV e dos secundários de crédito como estratégias institucionais e de escala dentro do mercado de crédito privado. O financiamento lastreado em ativos está ganhando tração porque garantias, características estruturais e prazos mais curtos podem compensar a compressão de spreads, enquanto pools de empréstimos diversificados ajudam a mitigar o risco idiossincrático. O crédito NAV tornou-se uma ferramenta durável ao nível de carteira, evidenciado por fechamentos de fundos recordes e desembolso equilibrado na América do Norte e na Europa. Os secundários de crédito adicionam outro caminho de liquidez para LPs e GPs e agora são suportados por veículos dedicados de múltiplos bilhões de dólares das principais plataformas. Em conjunto, essas estratégias expandem o tamanho do mercado global de crédito privado no nível de aplicação, adicionando pools diversificados de risco que complementam o crédito direto corporativo e sustentam um desembolso mais uniforme ao longo dos ciclos.

Por Usuário Final:
Dominância das PMEs Encontra o Crescimento das Grandes CorporaçõesAs pequenas e médias empresas detinham 65,25% de participação em 2025, à medida que os bancos racionalizaram os balanços do mercado intermediário e os credores privados preencheram a lacuna de execução com estruturas personalizadas, prazos mais ágeis e taxas de fechamento consistentes. Esses tomadores de crédito valorizam a certeza, os frameworks de covenants alinhados aos perfis de fluxo de caixa e o monitoramento orientado por relacionamento — características que os credores de grande escala conseguem padronizar sem abrir mão da diligência. O segmento se beneficia de termos de manutenção mais rigorosos do que as operações de grande capitalização, criando espaço para intervenções mais precoces que podem reduzir a severidade das perdas e melhorar os resultados. O financiamento sem patrocinador também cresceu em geografias seletivas, onde empresas de capital familiar preferem capital não dilutivo e parceiros orientados a serviços. À medida que os bancos reingressam em alguns nichos do mercado intermediário, o setor de crédito privado ainda mantém uma forte vantagem em velocidade, confidencialidade e flexibilidade na estruturação de capital que as PMEs exigem.
As grandes corporações são o grupo de usuários finais de crescimento mais rápido, com CAGR de 12,90% até 2031, impulsionado pela construção de data centers de inteligência artificial, transformação digital e LBOs selecionados de grande capitalização, nos quais os clubes de crédito privado conseguem igualar o porte e a certeza de execução. A emissão pública financiou grande parte do capex de curto prazo, mas as facilidades privadas são essenciais para financiar projetos personalizados, garantir colaterais especializados e alinhar fluxos de caixa a contratos de longo prazo. Infraestrutura, energias renováveis e ativos digitais estão no centro dessa onda de crescimento, dado o offtake contratado, o colateral de ativos reais e os ambientes de política de apoio que reduzem a volatilidade. Como resultado, o tamanho do mercado de crédito privado para tomadores corporativos de grande porte está se expandindo por meio de uma combinação de dívida de projeto sênior garantida, soluções estruturadas e financiamentos em clube que complementam a capacidade do mercado público. O impulso futuro depende da disciplina em torno de alavancagem, precificação e documentação para preservar os retornos ajustados ao risco à medida que a concorrência aumenta.
Análise Geográfica
Mercado de Crédito Privado da América do Norte
A América do Norte detinha 60,12% do mercado de crédito privado em 2025, sustentada pelo profundo ecossistema de patrocinadores da região, pelos pools de capital institucional e pelos veículos não negociados em bolsa que ampliaram o acesso a uma base mais ampla de investidores. A captação de recursos desacelerou no final de 2025, à medida que os tomadores de crédito recorreram aos canais públicos reabertos e os bancos voltaram a atuar em financiamentos alavancados selecionados, o que contribuiu para o estreitamento dos spreads em operações do segmento upper mid market. Ainda assim, o mercado de crédito privado continua a ancorar transações patrocinadas com agilidade de execução e profundidade de relacionamento, atuando também como suporte de liquidez para vencimentos que exigem soluções estruturadas. A participação do mercado de crédito privado na América do Norte permanece sustentada por plataformas de grande escala com histórico de subscrição ao longo de ciclos e especialização setorial.
Mercado de Crédito Privado da Europa
O crescimento da Europa acelerou em 2025, à medida que a implementação de Basileia 3.1 elevou os custos de capital para determinadas exposições bancárias e direcionou os balanços para a transferência de risco, o que ampliou as oportunidades de originação para grandes credores privados. O volume de implantação e o número de operações atingiram níveis recordes na região, refletindo tanto a atividade de patrocinadores quanto a crescente demanda de empresas de controle familiar que valorizam a certeza e a confidencialidade. O uso de estruturas de SRT pelos bancos europeus demonstra um caminho duradouro para a colaboração entre bancos e credores privados na otimização de capital, o que amplia o universo endereçável do mercado de crédito privado em ativos corporativos e imobiliários. À medida que regulamentações regionais como a CCD2 para crédito ao consumidor entram em vigor, os credores estão aprimorando processos, divulgações e supervisão, o que deve melhorar a transparência e a confiança dos investidores.
Mercado de Crédito Privado da Ásia-Pacífico
A Ásia-Pacífico é a região de crescimento mais acelerado, com um CAGR projetado de 13,30%, sustentado por mudanças nas cadeias de suprimentos, expansão de infraestrutura e evolução regulatória que permitem uma concessão de crédito não bancário mais flexível. Os fundos de crédito privado dedicados à Ásia ganharam escala, com gestores direcionando recursos para saúde, educação, logística, imóveis e infraestrutura digital nos principais mercados com regimes favoráveis aos credores. O financiamento imobiliário e de infraestrutura sustenta grande parte da demanda regional, à medida que os bancos locais enfrentam restrições de balanço e os patrocinadores buscam fechamentos ágeis. Nesse contexto, o tamanho do mercado de crédito privado na Ásia-Pacífico está projetado para crescer à medida que gestores especializados ampliam a originação e adaptam estruturas aos marcos jurídicos locais, mantendo padrões globais de gestão de risco.
Cenário Competitivo
A escala continua sendo uma vantagem crítica no mercado de crédito privado, à medida que as principais plataformas aproveitam grandes balanços, ampla cobertura de patrocinadores e capacidades integradas de ativos lastreados e corporativos para ganhar mandatos. A Golub Capital reportou um ano recorde de compromissos de financiamento e novo capital captado em 2025, enquanto expandia as capacidades europeias e a atividade de securitização, o que fortalece a diversificação de originação e financiamento. A subscrição focada em qualidade e a orientação para sênior garantido continuam a diferenciar o desempenho e a manter baixas taxas de não acumulação em relação a proxies de crédito alavancado mais amplos. Ao mesmo tempo, as estratégias de finanças especializadas ganharam participação dentro dos mixes de plataforma, à medida que os gestores expandem segmentos de ativos lastreados, NAV e secundários para defender rendimentos e tornar a implantação à prova de ciclos.
As parcerias estratégicas com bancos são outro recurso definidor, à medida que os programas SRT se tornam repetíveis e escaláveis, alinhando o alívio de RWA dos bancos com os objetivos de retorno dos investidores. O SRT de carteira corporativa do ABN AMRO com um gestor de crédito privado e a proteção sintética do Deutsche Pfandbriefbank em empréstimos dos Estados Unidos mostram como os bancos europeus estão operacionalizando a otimização de capital. Essas colaborações ampliam o acesso das plataformas privadas a pools diversificados, aumentam a visibilidade dos dados e permitem a construção de carteiras que combinam exposições corporativas e lastreadas em ativos. As empresas que investem em análise, serviço e padrões de governança podem garantir alocações recorrentes nesses programas e aprofundar os relacionamentos bancários.
A inovação de produtos e as tendências de formação de capital ressaltam a institucionalização do mercado. A Ares fechou aproximadamente USD 7,1 bilhões para sua estratégia de Secundários de Crédito no início de 2026, citando demanda por vendas lideradas por LP e veículos de continuação lastreados por carteiras de crédito privado sênior garantido. Os formatos evergreen e semilíquidos estão crescendo em canais selecionados, enquanto os mandatos de seguradoras apoiam estruturas de prazo mais longo com características de classificação. Nesse ambiente, os gestores disciplinados enfatizam a solidez da documentação, os direitos de governança e a seleção de ativos para equilibrar a compressão de spread e manter a proteção contra perdas ao longo dos ciclos.
Líderes do Setor de Crédito Privado
-
Ares Management
-
Blackstone
-
Goldman Sachs Asset Management
-
HPS Investment Partners
-
Apollo Global Management
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Crédito Privado Empresas cobertas neste relatório
- Ares Management
- Blackstone Credit & Insurance
- HPS Investment Partners
- KKR Private Credit
- Apollo Global Management (Private Credit)
- Blue Owl Capital
- Goldman Sachs Asset Management Private Credit
- Oaktree Capital Management (Credit)
- Golub Capital
- Antares Capital
- Bain Capital Credit
- Carlyle Global Credit
- Barings Global Private Finance
- ICG (Intermediate Capital Group)
- Pemberton Asset Management
- Hayfin Capital Management
- Tikehau Capital
- Arcmont Asset Management (Nuveen Private Capital)
- Crescent Capital
- Monroe Capital
- Sixth Street Specialty Lending
- Permira Credit
- H.I.G. WhiteHorse
Desenvolvimentos industriais recentes em Mercado de Crédito Privado
- Fevereiro de 2026: A Ares Management Corporation encerrou aproximadamente 7,1 bilhões de USD para sua estratégia de Crédito Secundário, incluindo o fechamento final de seu inaugural Ares Credit Secondary Fund (ACS) e veículos afiliados, garantindo cerca de 4 bilhões de USD em compromissos de capital de LP e superando sua meta de 2 bilhões de USD, com foco predominante em carteiras de crédito privado sênior garantido, lastreado em private equity e de taxa flutuante.
- Fevereiro de 2026: A Power Sustainable Infrastructure Credit anunciou um fechamento final em dezembro de 2025 com capital total alinhado superior a 1 bilhão de USD entre o fundo e as SMAs, com foco em soluções de financiamento personalizadas nos setores de energia, transporte, digital, social e reciclagem.
- Janeiro de 2026: A Golub Capital reportou o encerramento de mais de 25 bilhões de USD em compromissos de financiamento e a captação de 20,5 bilhões de USD em novo capital de investimento em 2025, expandindo sua presença europeia e classificando-se como o principal emissor de CLO do mercado intermediário.
- Dezembro de 2025: O ABN AMRO anunciou uma transação significativa de transferência de risco com fundos geridos pela Blackstone, fornecendo proteção de primeira perda para uma carteira de 2,35 bilhões de USD de empréstimos a grandes empresas e com expectativa de redução dos ativos ponderados pelo risco em 1,88 bilhão de USD.
Escopo do Relatório do Mercado de Crédito Privado
O crédito privado envolve credores não bancários que concedem empréstimos, principalmente a pequenas e médias empresas (PMEs) com status abaixo do grau de investimento. Este relatório fornece uma análise abrangente do mercado de crédito privado. Ele explora a dinâmica do mercado, destaca tendências emergentes em vários segmentos e regiões e oferece insights sobre vários tipos de produtos e aplicações. Além disso, o relatório examina os principais players e o cenário competitivo.
O Relatório do Mercado de Crédito Privado Segmentado por Aplicação (Empréstimo Direto, Financiamento Mezzanine, Dívida em Dificuldade e Finanças Especializadas), por Usuário Final (Pequenas e Médias Empresas (PMEs) e Grandes Corporações) e por Geografia (América do Norte, América do Sul, Europa, Ásia-Pacífico e Oriente Médio e África). O Relatório Oferece Tamanho de Mercado e Previsões para o Mercado de Crédito Privado em Valor (USD) para todos os Segmentos Acima.
Visão geral da segmentação
| Empréstimo Direto |
| Financiamento Mezzanine |
| Dívida em Dificuldade |
| Finanças Especializadas |
| Pequenas e Médias Empresas (PMEs) |
| Grandes Corporações |
| América do Norte | Canadá |
| Estados Unidos | |
| México | |
| América do Sul | Brasil |
| Peru | |
| Chile | |
| Argentina | |
| Restante da América do Sul | |
| Europa | Reino Unido |
| Alemanha | |
| França | |
| Espanha | |
| Itália | |
| BENELUX (Bélgica, Países Baixos, Luxemburgo) | |
| NÓRDICOS (Dinamarca, Finlândia, Islândia, Noruega, Suécia) | |
| Restante da Europa | |
| Ásia-Pacífico | Índia |
| China | |
| Japão | |
| Austrália | |
| Coreia do Sul | |
| Sudeste Asiático (Singapura, Malásia, Tailândia, Indonésia, Vietnã, Filipinas) | |
| Restante da Ásia-Pacífico | |
| Oriente Médio e África | Emirados Árabes Unidos |
| Arábia Saudita | |
| África do Sul | |
| Nigéria | |
| Restante do Oriente Médio e África |
| Por Aplicação | Empréstimo Direto | |
| Financiamento Mezzanine | ||
| Dívida em Dificuldade | ||
| Finanças Especializadas | ||
| Por Usuário Final | Pequenas e Médias Empresas (PMEs) | |
| Grandes Corporações | ||
| Por Geografia | América do Norte | Canadá |
| Estados Unidos | ||
| México | ||
| América do Sul | Brasil | |
| Peru | ||
| Chile | ||
| Argentina | ||
| Restante da América do Sul | ||
| Europa | Reino Unido | |
| Alemanha | ||
| França | ||
| Espanha | ||
| Itália | ||
| BENELUX (Bélgica, Países Baixos, Luxemburgo) | ||
| NÓRDICOS (Dinamarca, Finlândia, Islândia, Noruega, Suécia) | ||
| Restante da Europa | ||
| Ásia-Pacífico | Índia | |
| China | ||
| Japão | ||
| Austrália | ||
| Coreia do Sul | ||
| Sudeste Asiático (Singapura, Malásia, Tailândia, Indonésia, Vietnã, Filipinas) | ||
| Restante da Ásia-Pacífico | ||
| Oriente Médio e África | Emirados Árabes Unidos | |
| Arábia Saudita | ||
| África do Sul | ||
| Nigéria | ||
| Restante do Oriente Médio e África | ||
Principais Perguntas Respondidas no Relatório
Qual é o tamanho do mercado de crédito privado e o crescimento projetado até 2031?
O tamanho do mercado de crédito privado é de USD 1,75 trilhão em 2025 e USD 1,96 trilhão em 2026, com previsão de USD 3,48 trilhões até 2031 a um CAGR de 12,13% para 2026-2031.
Quais aplicações lideram e quais estão crescendo mais rapidamente dentro do crédito privado?
O empréstimo direto liderou com 65,85% de participação em 2025, enquanto as finanças especializadas são a aplicação de crescimento mais rápido com um CAGR de 13,97% até 2031.
Como o crescimento regional está distribuído no crédito privado hoje?
A América do Norte detinha 60,12% do mercado em 2025, e a Ásia-Pacífico é a região de crescimento mais rápido, com um CAGR projetado de 13,30%, sustentada por infraestrutura e mudanças nas cadeias de suprimentos.
Quais fatores são mais favoráveis ao crédito privado em 2026?
Regras estruturais de capital bancário, necessidades de refinanciamento, alocações de seguradoras, acordos de transferência de risco bancário e capex para IA e transição energética são os principais impulsionadores que apoiam a originação e a implantação em 2026.
Quais são os principais ventos contrários para o crédito privado no curto prazo?
A compressão de spread dos mercados sindicalizados reabertos e a documentação mais fraca em negócios maiores podem pressionar os retornos e aumentar o risco de severidade de perdas em processos de recuperação.
Quais grupos de usuários finais impulsionam a demanda no crédito privado?
As PMEs detinham 65,25% de participação em 2025, e as grandes corporações são as de crescimento mais rápido, com CAGR de 12,90%, impulsionadas por projetos de infraestrutura digital e transição energética.