
Dimensão e Quota do Mercado de Pagamentos da Malásia
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
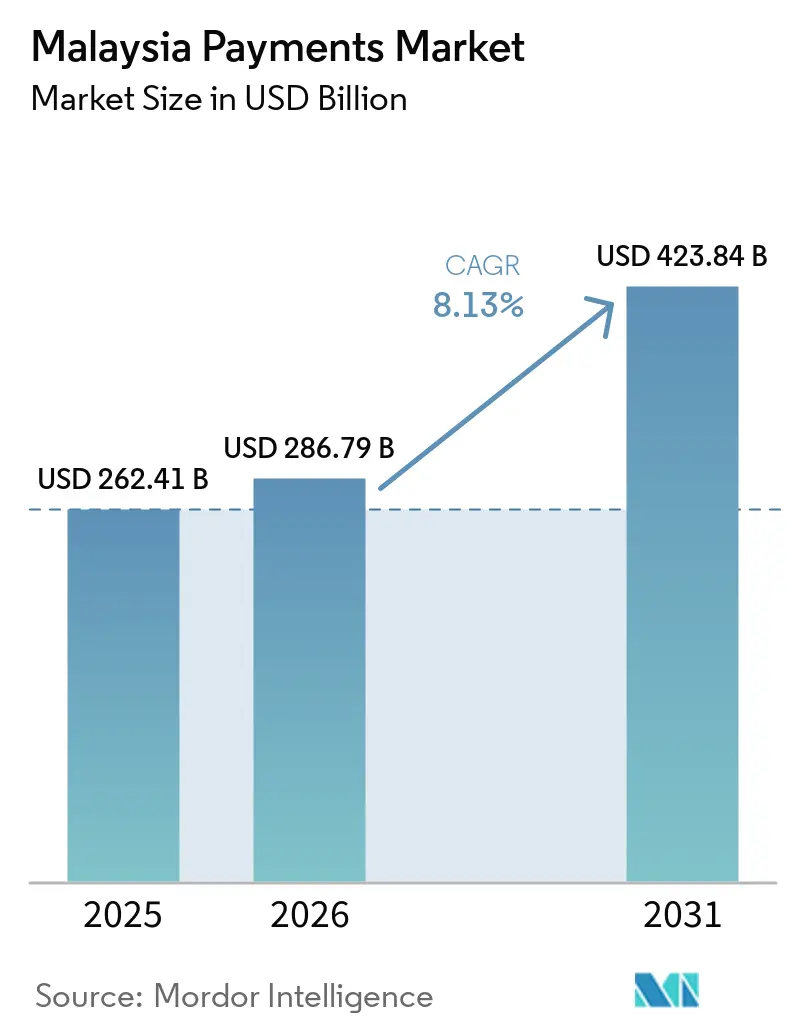
| Tamanho do mercado no ano base (2025) | 262.41 Bilhões de dólares |
| Tamanho do Mercado (2026) | 286.79 Bilhões de dólares |
| Tamanho do Mercado (2031) | 423.84 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 8.13 % |
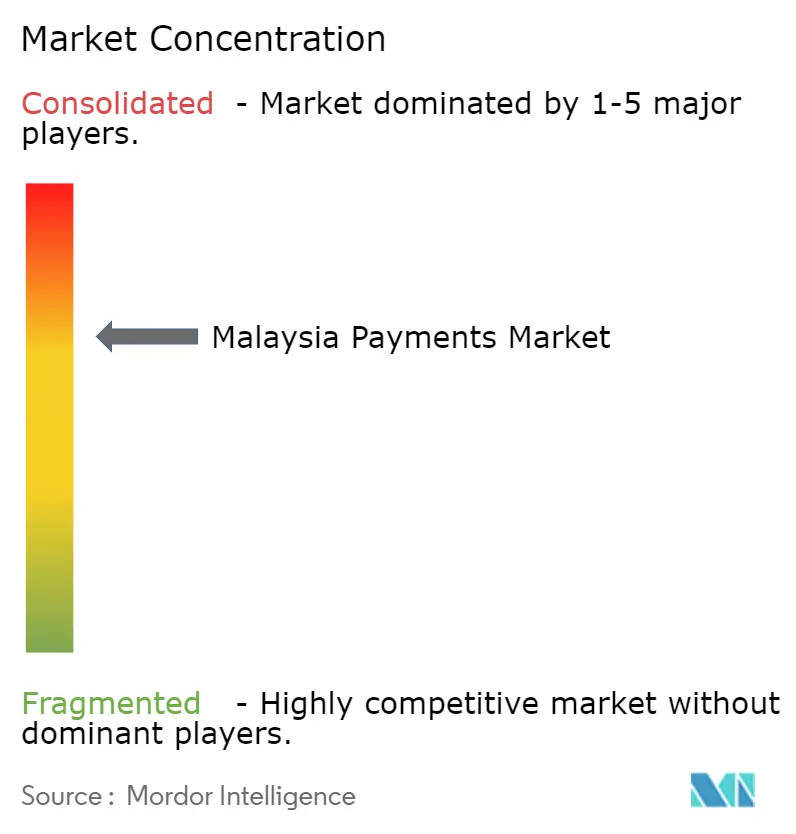
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Pagamentos da Malásia por Mordor Intelligence
O tamanho do mercado de pagamentos da Malásia está projetado em 262,41 bilhões de USD em 2025, 286,79 bilhões de USD em 2026, e deve atingir 423,84 bilhões de USD até 2031, crescendo a um CAGR de 8,13% de 2026 a 2031. Cartões de débito e crédito ainda sustentam o varejo físico, mas o valor das transações está se deslocando para códigos QR interoperáveis que comprimem as taxas de intercâmbio e para trilhos de pagamento em tempo real que prometem liquidação instantânea. A infraestrutura DuitNow do banco central já conectou milhões de comerciantes, enquanto os acordos transfronteiriços da ASEAN permitem que viajantes escaneiem um único código na Malásia, em Singapura e na Tailândia. Carteiras digitais islâmicas, demandas de pagamento da economia gig e regras governamentais de fatura eletrônica estão aprofundando a penetração das carteiras, enquanto fraudes persistentes e lacunas de conectividade rural moderam o ritmo de adoção. A pressão competitiva está migrando de emissores de cartões baseados em tarifas para ecossistemas de plataformas ricos em dados que monetizam pagamentos por meio de crédito, seguros e fidelidade, em vez de puro intercâmbio.
Principais Conclusões do Relatório
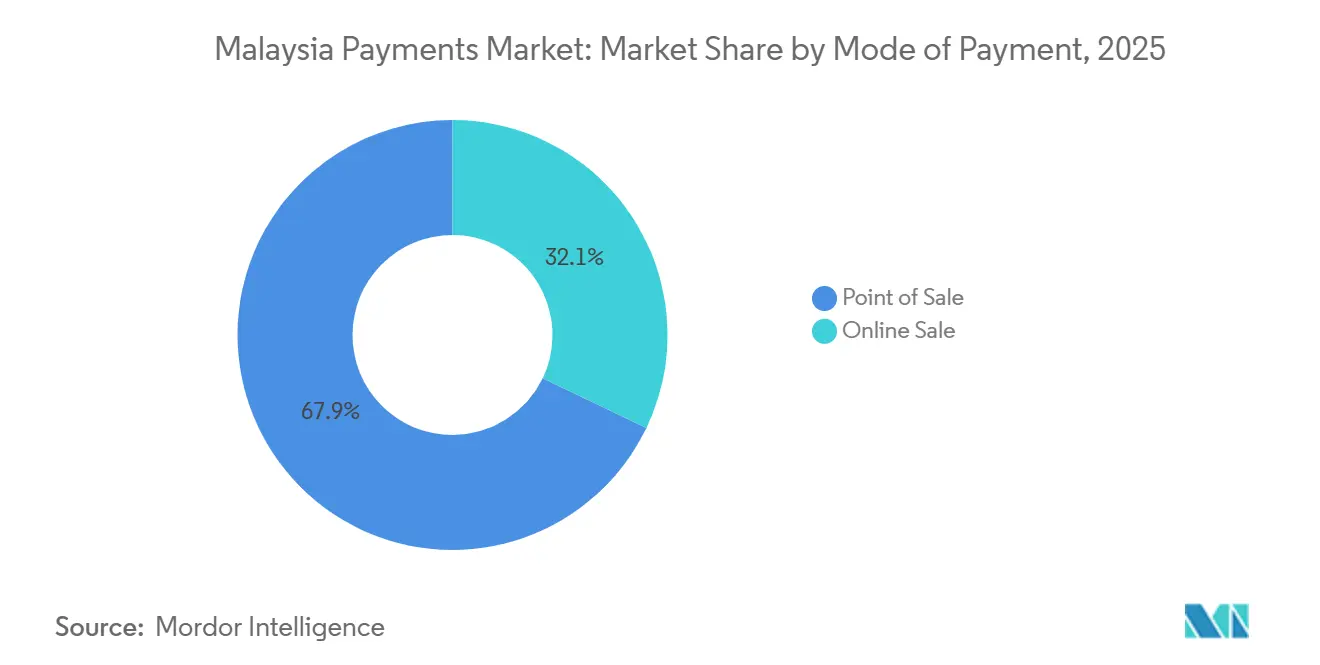
- Por modo de pagamento, os canais de Ponto de Venda lideraram com 67,89% do valor das transações em 2025, enquanto os canais de Venda Online estão previstos para crescer a uma CAGR de 10,13% até 2031.
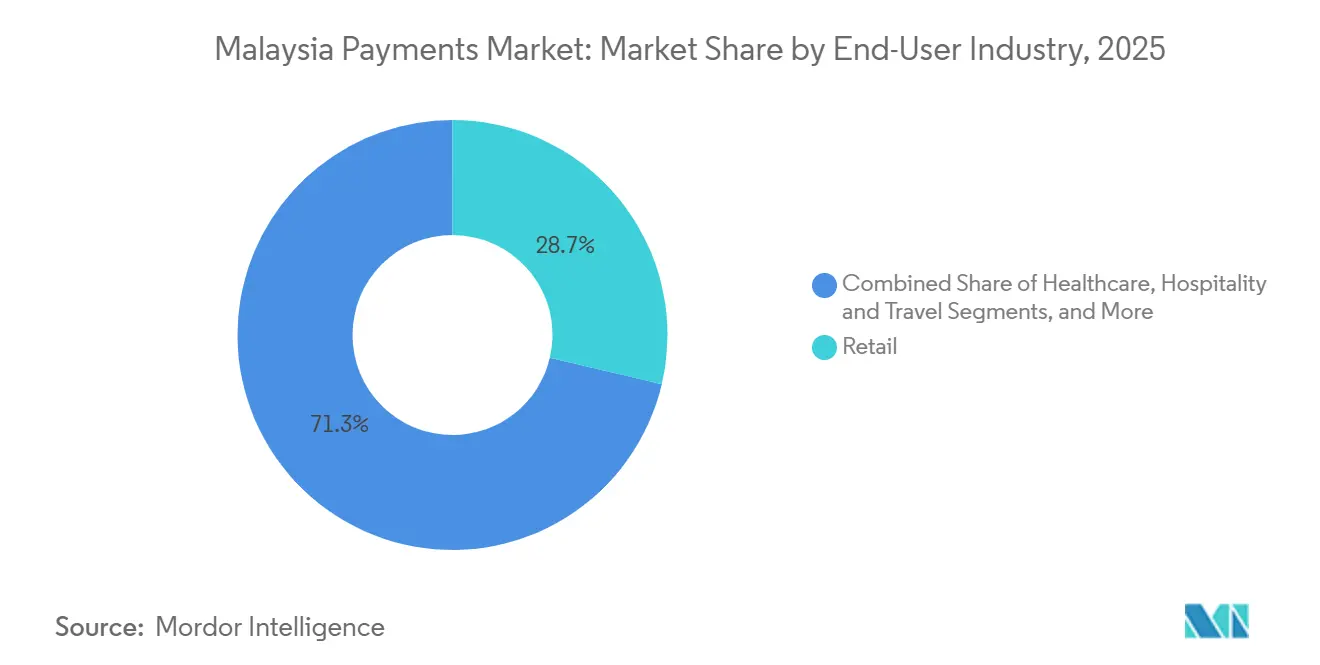
- Por setor do utilizador final, o retalho captou 28,67% do valor em 2025, enquanto a hotelaria e as viagens avançam a uma CAGR de 11,24% até 2031.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Insights de Mercado
Análise do Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Horizonte Temporal do Impacto |
|---|---|---|---|
| Expansão Rápida do Comércio Eletrónico e Adoção de Compras por Dispositivos Móveis | +1.8% | Nacional, concentrado no Vale de Klang, Penang, Johor Bahru | Médio prazo (2-4 anos) |
| Impulso Governamental para QR Interoperável (DuitNow) e Cartões Sem Contacto | +1.5% | Nacional, mandatado pelo Banco Negara Malaysia | Curto prazo (≤ 2 anos) |
| Penetração de Cartões Sem Contacto e Implementação de Terminais NFC | +1.2% | Kuala Lumpur, George Town, Johor Bahru | Curto prazo (≤ 2 anos) |
| Ascensão da Fintech Islâmica e Propostas de Pagamento em Conformidade com a Sharia | +0.9% | Estados com maior penetração da banca islâmica | Longo prazo (≥ 4 anos) |
| Iniciativas de Interoperabilidade de Carteiras Eletrónicas Transfronteiriças da ASEAN | +0.7% | Corredores Malásia-Singapura e Malásia-Tailândia | Médio prazo (2-4 anos) |
| Pagamentos Instantâneos para a Economia Gig através de Sistemas de Liquidação em Tempo Real | +0.6% | Vale de Klang, Penang, Johor Bahru | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Expansão Rápida do Comércio Eletrónico e Adoção de Compras por Dispositivos Móveis
A penetração de smartphones ultrapassou os 90% em 2025, e super-aplicações como a Shopee e a Lazada integraram checkouts de carteira com um único toque que contornam as taxas das redes de cartões.[1] Os compradores que utilizam dispositivos móveis como primeiro meio transacionam 40% mais frequentemente do que os utilizadores de computadores de secretária, melhorando a economia de aquisição de clientes pelos comerciantes. A parceria da Touch 'n Go com os serviços de transporte e entrega de refeições da Grab incorpora os pagamentos nas rotinas diárias, aumentando a fidelização à plataforma. O mandato faseado de faturação eletrónica leva as empresas a digitalizar faturas, incentivando indiretamente fornecedores e compradores a adotarem liquidações online.[2] O pagamento contra entrega está a diminuir à medida que as carteiras digitais pré-pagas ganham credibilidade na resolução de litígios. Se a implementação da banda larga rural ao abrigo do plano Jendela ficar atrasada, o fosso de utilização entre compradores urbanos e do interior poderá alargar-se.
Impulso Governamental para QR Interoperável (DuitNow) e Cartões Sem Contacto
O Banco Negara Malaysia exige que todos os terminais de pagamento migrem para autenticação por PIN até junho de 2026, eliminando lacunas que permitiam fraude baseada em assinatura.[3] O QR DuitNow unifica códigos de carteira anteriormente isolados e inscreveu 2,6 milhões de comerciantes, com volumes a aumentar 47% em termos homólogos em 2025. O Acordo de George Town entre os bancos centrais da ASEAN garante a aceitação recíproca de QR, pelo que os turistas malaios compram refeições em Banguecoque com a Touch 'n Go evitando spreads cambiais. A recuperação do turismo, já a 85% dos níveis de 2019 em meados de 2025, acelera a adoção do QR entre os comerciantes do setor da hotelaria. A Visa e a Mastercard registam erosão das receitas em transações presenciais porque os sistemas QR de taxa fixa subcotam os modelos de intercâmbio baseados em percentagem.
Penetração de Cartões Sem Contacto e Implementação de Terminais NFC
O Maybank e o CIMB distribuíram 8 milhões de cartões sem contacto até ao final de 2025, reduzindo o tempo médio de checkout em supermercados de 45 segundos para 12 segundos. A Touch 'n Go equipou 6 milhões de veículos com etiquetas RFID que funcionam também como identificadores de carteira para portagens e estacionamento.[4] Os leitores NFC dominam agora os principais nós de trânsito e retalho da Malásia, reduzindo a barreira psicológica aos pagamentos por aproximação via dispositivo móvel. A Samsung e a Huawei pré-instalam carteiras nos dispositivos vendidos através das principais operadoras de telecomunicações do país e alcançam uma taxa de ativação de 30% em meados de 2025. Um desafio iminente é a retirada dos subsídios a terminais à medida que os fundos de intercâmbio das redes de cartões se comprimem.
Ascensão da Fintech Islâmica e Propostas de Pagamento em Conformidade com a Sharia
Os ativos da banca islâmica atingiram 1,2 biliões de RM (267,0 mil milhões de USD) em 2025, representando 39,5% da banca nacional. A carteira do Bank Islam Malaysia desvia automaticamente as contribuições de zakat, satisfazendo as obrigações religiosas dos utilizadores praticantes. O Maybank Islamic estrutura os planos de compra agora e pagamento depois como contratos murabaha, contornando os juros e ganhando tração entre 12 milhões de utilizadores do MAE. A Comissão de Valores Mobiliários aprovou portais de financiamento coletivo em conformidade com a Sharia que processam pagamentos exclusivamente através de carteiras islâmicas. Os trabalhadores estrangeiros remetem 30 mil milhões de RM (6,7 mil milhões de USD) anualmente, e projetos-piloto como as stablecoins lastreadas em ouro da Wahed prometem transferências transfronteiriças mais rápidas e conformes com os princípios halal.
Análise do Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Horizonte Temporal do Impacto |
|---|---|---|---|
| Preferência Persistente pelo Dinheiro em Espécie entre PME e Consumidores Rurais | -0.8% | Sabah rural, Sarawak, interior de Pahang, Kelantan | Longo prazo (≥ 4 anos) |
| Crescente Fraude e Preocupações com Cibersegurança que Reduzem a Confiança | -0.6% | Nacional, maior incidência em áreas urbanas | Curto prazo (≤ 2 anos) |
| Mercado de Aquisição Fragmentado Mantém a MDR Elevada para Micro-Comerciantes | -0.4% | Nacional, microempresas | Médio prazo (2-4 anos) |
| Obstáculos de e-KYC para Trabalhadores Migrantes e Estrangeiros | -0.3% | Vale de Klang, Penang, Johor | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Preferência Persistente pelo Dinheiro em Espécie entre PME e Consumidores Rurais
Setenta por cento das PME ainda preferem dinheiro em espécie, citando receios de auditorias fiscais e necessidades de liquidez. A internet intermitente e a demografia envelhecida de Sabah e Sarawak reforçam este comportamento. O subsídio eBelia para jovens de 2024 impulsionou a ativação de carteiras a curto prazo, mas a utilização após o incentivo caiu drasticamente, provando que os subsídios sem ubiquidade de comerciantes carecem de sustentabilidade. Os projetos-piloto de QR em mercados de frescos falharam porque os ciclos de liquidação de 24 horas prejudicam o capital de trabalho dos vendedores. Enquanto os pagamentos em tempo real não chegarem às cidades de terceiro nível, o dinheiro em espécie mantém vantagens de velocidade e confiança.
Crescente Fraude e Preocupações com Cibersegurança que Reduzem a Confiança
Os consumidores perderam 1,51 mil milhões de MYR (335,0 milhões de USD) em 51.020 burlas em 2024, um aumento de 218% em termos homólogos. O Centro Nacional de Resposta a Burlas congelou 200 milhões de MYR (44,4 milhões de USD) de fundos suspeitos em seis meses, mas 42% dos utilizadores inquiridos afirmaram ter reduzido a utilização de carteiras após terem conhecimento de fraudes. Os períodos de carência obrigatórios e a biometria progressiva mitigam o risco, mas acrescentam fricção. Os estafetas da economia gig que utilizam smartphones partilhados registam um aumento do roubo de credenciais, levando a Grab a implementar análise comportamental a custo adicional. Sem investimento contínuo em deteção baseada em inteligência artificial, uma espiral de desconfiança poderá comprometer a adoção digital.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Modo de Pagamento:
Os Canais Online Capturam a Velocidade de Checkout à Medida que os Códigos QR Comoditizam o Ponto de VendaOs métodos de Ponto de Venda representaram 67,89% do valor em 2025, sustentados pelos hábitos enraizados de utilização de cartões em supermercados, bombas de combustível e restaurantes. Neste grupo, os cartões de débito continuam a ser dominantes entre os trabalhadores assalariados, enquanto os cartões de crédito captam as despesas discricionárias de maior valor através de programas de recompensas e planos de prestações flexíveis. O financiamento bancário combina estruturas islâmicas murabaha com ofertas de prestações convencionais, apelando a consumidores que mobilam casas ou compram eletrónica. Os cartões pré-pagos estão a perder utilidade para carteiras recarregáveis que facilitam o trânsito sem contacto e as transferências instantâneas entre pares. As carteiras digitais são o destaque, com o seu crescimento amplificado pelas isenções de taxas do QR DuitNow que atraem micro-comerciantes.
Os canais de Venda Online, embora menores, estão a crescer a uma CAGR de 10,13% até 2031 à medida que os checkouts otimizados para dispositivos móveis eliminam a fricção do preenchimento de formulários. Os cartões ainda mediam cerca de 60% do valor do comércio eletrónico, mas a sua quota está a ser absorvida por carteiras incorporadas na Shopee e na Lazada que evitam as taxas das redes de cartões. O financiamento bancário online suporta planos de prestações sem juros para smartphones de gama média e eletrodomésticos, com variantes islâmicas a expandir o apelo. Os cartões pré-pagos têm rotação limitada porque o processamento de reembolsos é complicado. As carteiras digitais dominam os pedidos de baixo valor e alta frequência, como a entrega de refeições, com a Touch 'n Go a registar 82,41% de penetração de utilizadores e a Boost em 66,68%. Os produtos de compra agora e pagamento depois, como o BigPay Later, canalizam utilizadores que pretendem disciplina orçamental e distribuição de pagamentos sem juros.
Por Setor do Utilizador Final:
A Hotelaria Supera o Retalho à Medida que o Sem Contacto se Torna PadrãoO retalho captou 28,67% do valor das transações em 2025, impulsionado por supermercados e cadeias de conveniência que agora privilegiam quiosques de auto-checkout e aceitação de QR. O entretenimento e o conteúdo digital seguem-se, uma vez que a faturação recorrente para streaming e jogos prende os utilizadores a débitos mensais que reduzem a rotatividade. A digitalização da saúde permanece fragmentada; o recém-lançado portal iPayment normaliza as cobranças dos hospitais públicos, mas as clínicas privadas ficam para trás.
A hotelaria e as viagens constituem o segmento de crescimento mais rápido, avançando a uma CAGR de 11,24% até 2031 graças à recuperação do turismo de entrada e à adoção generalizada de check-ins sem contacto e chaves de quarto móveis. As companhias aéreas incorporam pagamentos por carteira para bagagem e upgrades de lugares, reduzindo o manuseamento de dinheiro nos balcões. O Governo e os serviços públicos migram as taxas de impostos, água e licenças de veículos para o portal MyGovernment, mas os cidadãos mais velhos e os utilizadores rurais ainda se deslocam a balcões físicos. As categorias diversas, incluindo propinas e doações de caridade, testam débitos mensais automatizados, mas as regras de proteção do consumidor sobre renovações automáticas ainda estão a evoluir.
Nota: As quotas de segmento de todos os segmentos individuais estão disponíveis mediante a compra do relatório
Análise Geográfica
A Malásia urbana impulsiona a adoção digital. O Vale de Klang por si só contribui com cerca de 45% do valor das transações nacionais, uma vez que as densas redes de comerciantes, a elevada penetração de smartphones e os salários de empresas multinacionais reforçam o comportamento sem dinheiro em espécie. Penang e Johor Bahru juntas acrescentam outros 20%, impulsionadas pelas despesas transfronteiriças por QR com Singapura e a Tailândia. A iniciativa de Conectividade de Pagamentos da ASEAN, que processou 12,9 milhões de transações QR no primeiro semestre de 2025, é mais ativa nestes corredores fronteiriços.
O Sabah e o Sarawak rurais cobrem 60% da superfície terrestre, mas geram apenas 15% do valor dos pagamentos. Apenas 70% das áreas habitadas dispõem de 4G fiável, e as agências bancárias são escassas. A banda larga ao abrigo do programa Jendela promete 100 Mbps para 9 milhões de instalações, mas os distritos do interior montanhoso continuam a ser não rentáveis para a implementação de fibra ótica. Os projetos-piloto de digitalização em mercados de frescos falharam porque os atrasos na liquidação corroem a liquidez dos vendedores. Enquanto as carteiras não funcionarem offline e não oferecerem liquidação no mesmo dia, o dinheiro em espécie manterá as suas vantagens de velocidade e privacidade.
Os estados da Costa Leste apresentam um quadro misto. Os centros urbanos como Kuantan espelham os padrões de pagamento de Penang, enquanto os hinterlands rurais emulam a preferência pelo dinheiro em espécie de Sabah. Os subsídios eBelia orientados para os jovens registaram 75% de resgate em Kuala Lumpur, mas apenas 50% em Kelantan, sinalizando que a aceitação pelos comerciantes, e não a vontade dos consumidores, é o estrangulamento. As funcionalidades de carteiras islâmicas, incluindo a dedução automática de zakat e as marcações de comerciantes halal, têm ressonância nestes estados. Os trabalhadores migrantes nas fábricas do Vale de Klang e nos parques tecnológicos de Penang continuam a ser um segmento por explorar porque as regras estritas de e-KYC impedem a integração sem identificações locais. A flexibilidade regulatória nesta área poderia desbloquear um aumento de 5-7% no volume.
Panorama regulatório
Os pagamentos na Malásia operam sob a supervisão do Bank Negara Malaysia (BNM), com bases legais centrais que incluem o Payment Systems Act 2003 e o Financial Services Act 2013, moldando o licenciamento, a conduta e os controles de risco sistêmico para sistemas de pagamento e moeda eletrônica. Um marco de conformidade de curto prazo é a exigência do BNM de que os terminais de pagamento migrem para autenticação por PIN até junho de 2026, reforçando os controles de autenticação para transações com cartão presente, junto com medidas mais amplas de mitigação de fraude.
As exigências de interoperabilidade e digitalização estão se intensificando em todo o varejo de pagamentos e nos fluxos de comércio. Em 30 de junho de 2026, o BNM emitiu o Interoperable Fund Transfer Framework (IFTF), substituindo o Interoperable Credit Transfer Framework de 2019 e exigindo que bancos e emissores de moeda eletrônica eliminem gradualmente as redes de esquemas de QR code proprietárias até 30 de junho de 2028, reforçando trilhos compartilhados como o DuitNow. Paralelamente, o Inland Revenue Board of Malaysia (IRBM) atualizou suas Diretrizes Específicas de e-Invoice (Versão 4.8) em 7 de julho de 2026, sob o Income Tax Act 1967, aumentando a pressão de conformidade sobre comerciantes e plataformas que devem alinhar a conciliação de pagamentos aos requisitos de faturamento eletrônico, enquanto os esforços de revisão da legislação de comércio eletrônico continuam sob o Ministry of Domestic Trade and Cost of Living (KPDN).
Análise da cadeia de valor
A cadeia de valor começa com consumidores e empresas que utilizam cartões, carteiras digitais, transferências bancárias e QR em pontos de venda e checkouts online. Bancos emissores e emissores de moeda eletrônica fornecem contas e carteiras, enquanto bancos adquirentes, gateways de pagamento e adquirentes de comerciantes viabilizam a aceitação para varejistas, marketplaces, viagens e serviços. Fabricantes de dispositivos e operadoras de telecomunicações oferecem suporte ao acesso por meio de NFC e carteiras móveis, e fornecedores de prevenção a fraudes, identidade (e-KYC) e gestão de riscos atuam no processo de cadastro e no monitoramento de transações.
A infraestrutura compartilhada nacional é ancorada pela Payments Network Malaysia (PayNet), de propriedade do BNM e de 11 instituições financeiras domésticas, e opera trilhos como o DuitNow e outros serviços de pagamento interbancário que padronizam a conectividade entre os participantes. A compensação e liquidação por meio de trilhos e esquemas compartilhados convertem a autorização em movimentação final de fundos, e a interoperabilidade e a conformidade agora influenciam como o valor é criado e capturado. A Malásia registrou 18,4 bilhões de transações de pagamento eletrônico em 2025 (538 pagamentos eletrônicos per capita), indicando escala para processadores, adquirentes e controles de fraude à medida que os volumes se expandem. O IFTF do BNM (30 de junho de 2026) adiciona um prazo para o ecossistema aposentar as redes de QR proprietárias até 30 de junho de 2028, o que empurra carteiras, bancos e adquirentes em direção à aceitação comum de QR e reduz a fragmentação na camada de comerciantes. A monetização a jusante também está se deslocando em direção a recursos de crédito e parcelamento, com o Consumer Credit Act 2025 (publicado em 31 de dezembro de 2025, em vigor desde 1º de março de 2026) trazendo o BNPL sob a supervisão do Consumer Credit Oversight Board (CCOB) e aumentando as exigências de governança para credores, plataformas e empresas de pagamento que incorporam financiamento no checkout.
Panorama Competitivo
O mercado de pagamentos da Malásia apresenta uma concentração moderada, sem que nenhum operador ultrapasse os 20% de quota de valor, mas a liderança depende da amplitude do ecossistema e não da funcionalidade de pagamentos pura. A Touch 'n Go detém uma vantagem multimodal nas autoestradas, estacionamentos e transportes públicos que lhe confere 15 milhões de utilizadores ativos e dados de mobilidade granulares. O MAE do Maybank aproveita 2.400 agências físicas e ligações a folhas de pagamento corporativas para vender cruzadamente produtos de gestão de patrimónios e seguros, monetizando os dados recolhidos de 12 milhões de utilizadores de carteiras. A Visa, a Mastercard e a UnionPay defendem a sua relevância através de cartões co-branded e fidelização, mas os sistemas QR de taxa fixa diluem a sua margem de intercâmbio.
Persistem oportunidades em espaços não explorados. Cerca de 2,4 milhões de trabalhadores estrangeiros permanecem fora das carteiras convencionais porque as verificações de documentos falham. A BigPay corteja-os com corredores de remessa de baixo custo que subcotam as taxas da Western Union. A Razer Merchant Services, ao integrar o Alipay+ em 60.000 terminais, visa diretamente as despesas dos turistas chineses em recuperação. Os desafiantes de finanças incorporadas como a Shopee e a Lazada estão a perseguir licenças de banco digital para prender os utilizadores num ciclo unificado de comércio, crédito e pagamento. A sofisticação tecnológica é variada: os operadores de primeiro nível implementam deteção de fraude baseada em inteligência artificial, mas os gateways mais pequenos aferram-se a filtros baseados em regras que frustram os comerciantes com falsos positivos.
A regulação influencia as trajetórias. Os cinco licenciados de bancos digitais do Banco Negara Malaysia, incluindo o Sea Group e a Grab, devem cumprir limiares de capital e proteção do consumidor que poderão moderar o ritmo disruptivo. A autenticação obrigatória por PIN a partir de junho de 2026 irá pressionar os adquirentes que adiem as atualizações EMV. À medida que o volume de transações presenciais migra para QR, os fundos de taxas diminuem e os adquirentes procuram receitas acessórias como análise de dados e crédito.
Líderes do Setor de Pagamentos da Malásia
-
iPay88 (M) Sdn Bhd
-
United Overseas Bank (Malaysia) Bhd
-
Malayan Banking Berhad (Maybank)
-
CIMB Group Holdings Berhad
-
PayPal Holdings, Inc.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Pagamentos da Malásia Empresas cobertas neste relatório
- Malayan Banking Berhad (Maybank)
- CIMB Group Holdings Berhad
- Touch 'n Go Digital Sdn Bhd
- PayPal Holdings, Inc.
- Visa Inc.
- Mastercard Incorporated
- UnionPay International Co., Ltd.
- Payments Network Malaysia Sdn Bhd (PayNet)
- iPay88 (M) Sdn Bhd
- Boost Holdings Sdn Bhd
- Razer Merchant Services Sdn Bhd
- Huawei Technologies Co., Ltd. (Huawei Pay)
- Samsung Electronics Co., Ltd. (Samsung Pay)
- Stripe, Inc.
- BigPay Later Sdn Bhd
- Pine Labs Private Ltd. (FavePay)
- Ant Group Co., Ltd. (Alipay)
- United Overseas Bank (Malaysia) Bhd
- Bank Islam Malaysia Berhad
Oportunidades de mercado e perspectivas futuras
O espaço em branco mais imediato está ligado à interoperabilidade obrigatória e à consolidação de comerciantes em torno de trilhos compartilhados. O Interoperable Fund Transfer Framework do BNM (30 de junho de 2026) exige que as redes de QR proprietárias sejam eliminadas gradualmente até 30 de junho de 2028, o que aumenta a demanda por adquirência pronta para DuitNow QR, upgrades de gateway e serviços de migração de comerciantes entre microempresários e adquirentes fragmentados. A expansão de escala e aceitação também sustenta a economia das plataformas: o DuitNow QR atingiu três bilhões de transações em 2025, e os pontos de contato nacionais superaram três milhões, reforçando o caso para que os PSPs combinem pagamentos com fidelização, ferramentas de capital de giro e conciliação para PMEs.
A conectividade de QR transfronteiriça e a digitalização da conformidade criam camadas adicionais de monetização além da aceitação doméstica. A PayNet e a NPCI International assinaram um acordo em fevereiro de 2026 para viabilizar pagamentos por QR transfronteiriços entre a Malásia e a Índia usando o DuitNow QR e o UPI, adicionando um novo corredor para gastos ligados a turismo e comércio que beneficia adquirentes e carteiras posicionados para fluxos de entrada e saída. O Orçamento de 2026 aloca RM 12,9 bilhões para iniciativas relacionadas ao digital e apoia a continuidade da implementação do faturamento eletrônico rumo à adoção plena até 2026, o que impulsiona a demanda por conciliação de pagamento com fatura, contas a receber automatizadas e relatórios em conformidade dentro das plataformas de comerciantes. Oportunidades de produtos de horizonte mais longo também estão se formando em torno do compartilhamento regulado de dados e novas formas de pagamento, à medida que o BNM avança em uma estrutura de Open Finance (implementação faseada a partir de 2027) e continua a experimentação por meio de suas iniciativas do Digital Asset Innovation Hub, impulsionando os PSPs a desenvolver capacidades de dados consentidos e pilhas de aceitação prontas para tokenização.
Desenvolvimentos industriais recentes em Mercado de Pagamentos da Malásia
- Julho de 2026: o RHB Bank integrou-se à PayNet para expandir seu ecossistema de pagamentos por QR, permitindo que comerciantes aceitem pagamentos por QR de aplicativos bancários regionais e carteiras eletrônicas participantes, incluindo redes na China e nos corredores da ASEAN. A integração amplia a aceitação de QR de entrada e transfronteiriça da Malásia na camada de comerciantes e aumenta a pressão competitiva sobre adquirentes mais lentos em oferecer suporte a fluxos de QR de múltiplas origens.
- Junho de 2026: a TNG Digital lançou o ASB Financing em colaboração com o CIMB Islamic Bank, posicionando-o como o primeiro produto de financiamento islâmico da plataforma dentro da experiência da carteira eletrônica Touch 'n Go. A incorporação de financiamento alinhado à Sharia em uma carteira de alto uso adiciona oportunidades de receita fora do intercâmbio e eleva o patamar para concorrentes que competem principalmente em taxas de pagamento e aceitação de QR.
- Abril de 2026: a IDEMIA Secure Transactions firmou parceria com a PayNet para apoiar a expansão dos pagamentos digitais, incluindo a tokenização de cartões MyDebit para pagamentos móveis em 11 bancos. A tokenização melhora a segurança e viabiliza um uso mais amplo de cartões móveis, apoiando o crescimento sem contato e reduzindo a exposição a fraudes à medida que mais transações migram para canais digitais.
Mercado de Pagamentos da Malásia Escopo do relatório e metodologia de pesquisa
Definição e Cobertura do Mercado
Para este estudo, o mercado abrange o valor dos pagamentos realizados na Malásia em canais presenciais e online, contabilizados nos principais instrumentos, como cartões, métodos bancários, pré-pagos e carteiras digitais. O foco recai sobre o valor das transações vinculadas a compras e pagamentos de contas.
Exclusões de escopo: Excluímos pagamentos puramente em dinheiro e atividades financeiras que não sejam de pagamento, como saldos de crédito, saldos de depósitos e fluxos de investimento.
Visão Geral da Segmentação
- Por Modo de Pagamento
- Ponto de Venda
- Pagamentos com Cartão
- Cartões de Débito
- Cartões de Crédito
- Financiamento Bancário e Cartões Pré-pagos
- Carteiras Digitais (inclui Carteira Móvel)
- Outros Pontos de Venda
- Pagamentos com Cartão
- Venda Online
- Pagamentos com Cartão
- Cartões de Débito
- Cartões de Crédito
- Financiamento Bancário e Cartões Pré-pagos
- Carteiras Digitais
- Outras Vendas Online (inclui Pagamento Contra Entrega, Transferência Bancária e Compra Agora e Pagamento Depois)
- Pagamentos com Cartão
- Ponto de Venda
- Por Setor do Utilizador Final
- Retalho
- Entretenimento e Conteúdo Digital
- Saúde
- Hotelaria e Viagens
- Governo e Serviços Públicos
- Outros Setores do Utilizador Final
Fontes de Dados, Dimensionamento do Mercado e Validação
Pesquisa Documental
O trabalho documental começou com indicadores públicos do sistema de pagamentos que explicam o volume de valor em movimento e por quais trilhos na Malásia. Baseamo-nos em fontes como estatísticas de pagamentos do Bank Negara Malaysia, atualizações nacionais sobre pagamentos e interoperabilidade de QR, e publicações abertas de programas governamentais de economia digital. Esses dados foram combinados com séries macroeconômicas do país (PIB, consumo, inflação, câmbio) provenientes de fontes como o Banco Mundial e o FMI para manter as linhas de tendência realistas.
Para definir a cobertura de canais e comerciantes, analisamos publicações de associações e bandeiras que discutem cartões, moeda eletrônica e expansão da aceitação, além de registros públicos de empresas e apresentações a investidores de negócios financeiros e de plataformas relevantes que operam localmente. Quando necessário, utilizamos também uma assinatura paga para dados financeiros de empresas e para rastreamento de notícias e registros, de modo que as premissas sobre etapas de crescimento e pontos de inflexão pudessem ser datadas. As fontes documentais listadas são ilustrativas e não exaustivas, e outros documentos públicos também foram utilizados para coletar dados, validar premissas e resolver lacunas de definição.
Entrevistas Primárias e Pesquisas
Os insumos primários vieram de entrevistas estruturadas e pesquisas com participantes da cadeia de valor de pagamentos, incluindo emissores, adquirentes, facilitadores de pagamento, comerciantes e consultores do ecossistema. Utilizamos essas discussões para confirmar o que é contabilizado como pagamento na prática, verificar as mudanças no mix de canais (PDV versus online) e alinhar o momento de adoção de QR e carteiras digitais no varejo e nos serviços.
Distribuição dos respondentes do trabalho de campo da pesquisa primária
| Tipo de empresa | Cargo do respondente |
|---|---|
| Primeiro nível: 25% | Diretores executivos (CXOs): 13% |
| Nível intermediário: 57% | Líderes funcionais/de unidade: 36% |
| Participantes menores: 18% | Gerentes: 51% |
Dimensionamento do Mercado e Previsões
O dimensionamento foi construído com uma abordagem de cima para baixo e de baixo para cima, em que os sinais nacionais de pagamentos e valor de transações foram utilizados para reconstruir o pool total e, em seguida, alocados em fluxos de PDV e online por instrumento. A camada de cima para baixo apoiou-se em estatísticas de pagamentos publicadas, direção dos gastos dos consumidores e expansão da aceitação por comerciantes, que foram então conciliadas com as mudanças de canal observadas na Malásia.
Para manter os totais fundamentados, corroboramos os resultados com aproximações seletivas de baixo para cima, como divisões de categorias de comerciantes amostradas, participações indicativas de instrumentos e verificações do movimento do ticket médio por canal. Os principais insumos incluíram o crescimento do valor do comércio eletrônico, a expansão da aceitação de carteiras e QR (incluindo sinais de uso vinculados ao DuitNow), o momentum dos gastos com cartão, o movimento cambial para consistência na conversão em USD e as variações de ticket vinculadas à inflação para categorias do cotidiano. As previsões foram elaboradas por meio de análise de cenários apoiada por suavização de tendências, com pesos de cenários ajustados com base nas expectativas dos entrevistados para taxas de substituição por carteiras, crescimento da participação online e cronogramas de políticas ou infraestrutura. Quando alguma série de insumos estava incompleta, as lacunas foram tratadas com interpolação conservadora e, em seguida, verificadas novamente em relação a indicadores de direção independentes antes da finalização.
Validação de Dados e Ciclo de Atualização
A validação foi realizada em camadas para que nenhuma fonte pudesse influenciar excessivamente o resultado. Verificamos a consistência interna entre instrumentos e canais, comparamos o crescimento implícito com os padrões de consumo macroeconômico da Malásia e revisamos os valores discrepantes em que o modelo produziu variações acentuadas de participação sem uma explicação correspondente no mercado.
Antes da aprovação final, a construção passa por etapas de revisão analítica que incluem verificações de variância em relação a edições anteriores e uma segunda análise das definições de câmbio e ano-base. Se uma variação material for desencadeada por uma nova regulamentação, uma mudança significativa em uma rede ou carteira, ou uma alteração visível nas estatísticas de pagamentos publicadas, os respondentes são recontactados para confirmar se a mudança é estrutural. Os relatórios são atualizados anualmente, e uma revisão final pré-entrega é concluída para que os clientes recebam a visão mais atualizada.
Tamanho do Mercado de Pagamentos da Malásia da Mordor Intelligence Comparado com Outras Estimativas Publicadas
Os valores de mercado publicados para pagamentos na Malásia podem parecer muito distantes entre si porque as fontes nem sempre contabilizam os mesmos trilhos de pagamento e frequentemente confundem o total de pagamentos com apenas um tipo de instrumento. As diferenças também decorrem da forma como a conversão em USD é tratada ao longo dos anos e se as transferências bancárias online e os fluxos de QR são tratados como parte do mesmo mercado.
A principal lacuna vem do escopo: a Mordor Intelligence contabiliza os pagamentos da Malásia nos modos PDV e online, incluindo cartões, financiamento bancário e métodos baseados em transferência, pré-pagos e carteiras digitais, em vez de limitar o total apenas aos gastos com cartão. Alguns valores também são reportados como uma projeção de ano único sem conciliar a cobertura de usuários finais (por exemplo, varejo versus serviços públicos e governamentais), o que pode distorcer os totais dependendo do que é excluído.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | 262,41 bilhões de USD (2025) | |
| Publicação Setorial A | 84,90 bilhões de USD (2024) | Este valor está focado no valor dos pagamentos com cartão, portanto exclui trilhos não relacionados a cartões, como carteiras digitais financiadas por transferências, métodos de conta a conta e outras modalidades de pagamento online. |
| Publicação Setorial B | 50,50 bilhões de USD (2024) | Esta estimativa está limitada aos gastos com cartão de crédito e de débito com fatura, o que exclui cartões de débito e a maioria dos métodos de pagamento digitais e bancários que contribuem para o total mais amplo de pagamentos. |
A diferença é explicada principalmente pelo fato de a medição abranger todos os instrumentos e canais de pagamento ou apenas uma parcela dos cartões. Ao vincular o modelo a modalidades de pagamento claras, cobertura de usuários finais e conversão consistente em USD, mantemos o total rastreável a insumos que podem ser verificados e replicados ao longo do tempo.
Principais Questões Respondidas no Relatório
Qual é o tamanho do mercado de pagamentos da Malásia em 2031?
O tamanho do mercado de pagamentos da Malásia está projetado em 262,41 bilhões de USD em 2025, 286,79 bilhões de USD em 2026, e deve atingir 423,84 bilhões de USD até 2031, crescendo a um CAGR de 8,13% de 2026 a 2031.
Qual modalidade de pagamento está crescendo mais rapidamente online?
Carteiras digitais integradas em super-aplicativos estão expandindo o valor das transações online a um CAGR de 10,13%, substituindo cartões em compras de baixo valor e alta frequência.
Qual segmento do setor apresenta o crescimento mais expressivo?
Hotelaria e viagens avança a um CAGR de 11,24%, à medida que hotéis e companhias aéreas adotam fluxos de pagamento por aproximação e dentro de aplicativos.
Como a fraude está afetando a confiança dos usuários?
Golpes financeiros custaram aos consumidores 335 milhões de USD em 2025, levando a regras de autenticação mais rigorosas e influenciando 42% dos usuários pesquisados a reduzir o uso de carteiras digitais.
Qual é o papel do fintech islâmico?
Carteiras compatíveis com a Sharia oferecem automação de zakat e planos de parcelamento sem riba, capturando uma parcela do pool de bancos islâmicos de RM 1,2 trilhão e atraindo consumidores orientados pela fé.
Que papel desempenha a fintech islâmica?
As carteiras em conformidade com a Sharia oferecem automação de zakat e planos de prestações sem riba, captando uma quota do fundo de banca islâmica de 1,2 biliões de RM e atraindo consumidores motivados pela fé.