
Tamanho e Participação do Mercado de Pagamentos dos Emirados Árabes Unidos
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
| Tamanho do mercado no ano base (2025) | 201.76 Bilhões de dólares |
| Tamanho do Mercado (2026) | 213.43 Bilhões de dólares |
| Tamanho do Mercado (2031) | 274.79 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 5.18 % |
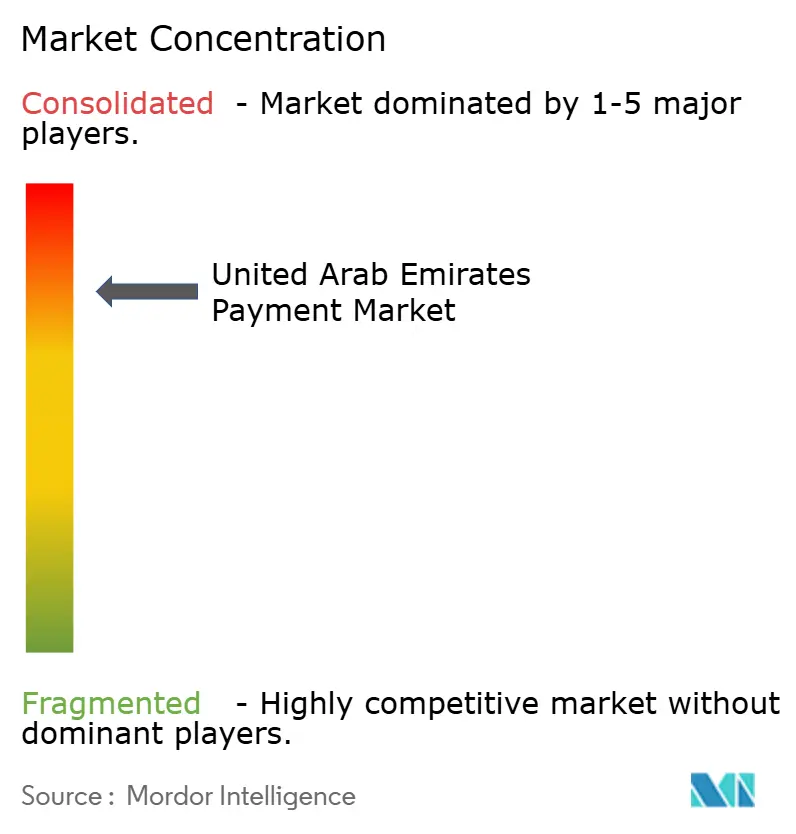
| Concentração do Mercado | Alto |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Pagamentos dos Emirados Árabes Unidos por Mordor Intelligence
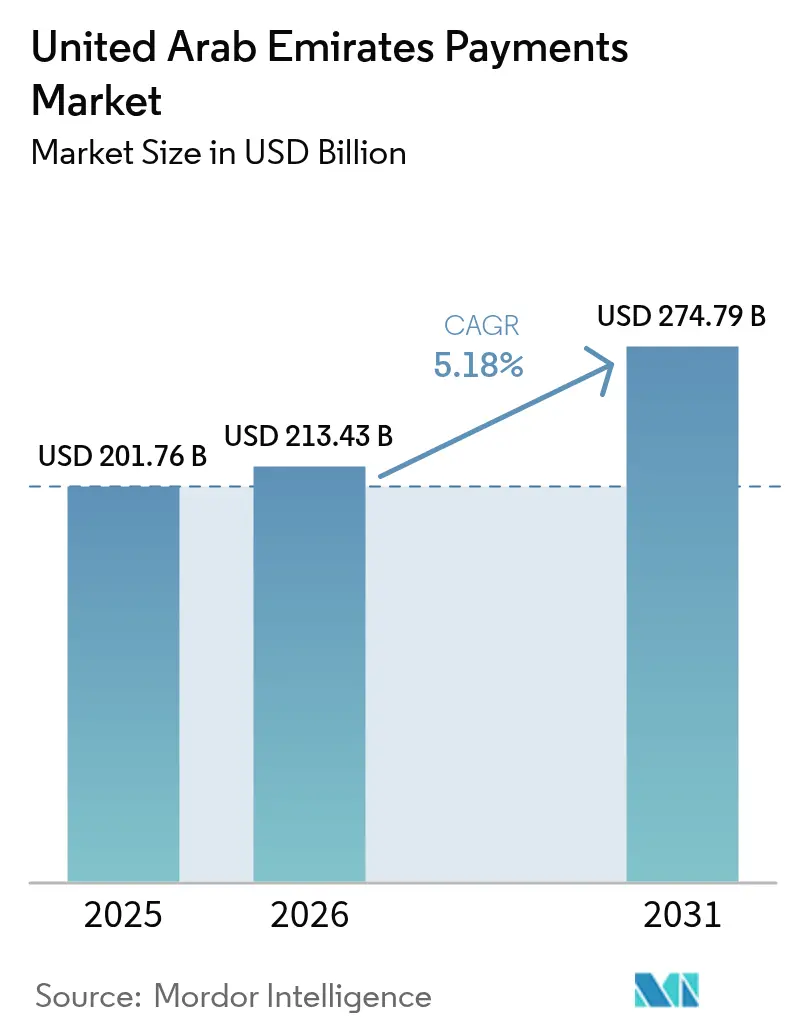
O tamanho do mercado de pagamentos dos Emirados Árabes Unidos foi avaliado em USD 201,76 bilhões em 2025 e estima-se que cresça de USD 213,43 bilhões em 2026 para atingir USD 274,79 bilhões até 2031, a um CAGR de 5,18% durante o período de previsão (2026-2031). A migração crescente dos trilhos de cartão legados para infraestruturas soberanas, a emissão acelerada de cartões com a marca Jaywan e os projetos-piloto em fase inicial do Dirham Digital estão remodelando os padrões de pagamento no varejo, liquidação de faturas e gastos transfronteiriços. A aceitação de pagamentos por aproximação quase universal, as transferências em tempo real via AANI e a interoperabilidade de QR com o UPI da Índia estão reduzindo o atrito tanto para turistas quanto para residentes, enquanto os rígidos mandatos de residência de dados estão forçando os processadores em nuvem a implantar nós locais, elevando os custos fixos, mas melhorando o controle soberano. Os adquirentes incumbentes continuam a dominar o comércio físico, mas as plataformas globais licenciadas em 2025 estão pressionando os preços no comércio eletrônico, que permanece o canal de crescimento mais rápido. O aumento das fraudes cibernéticas direcionadas a ambientes de ponto de venda na hotelaria está simultaneamente impulsionando a implementação de tokenização e autenticação biométrica, ainda que comprimindo as margens dos fornecedores de menor porte.
Principais Conclusões do Relatório
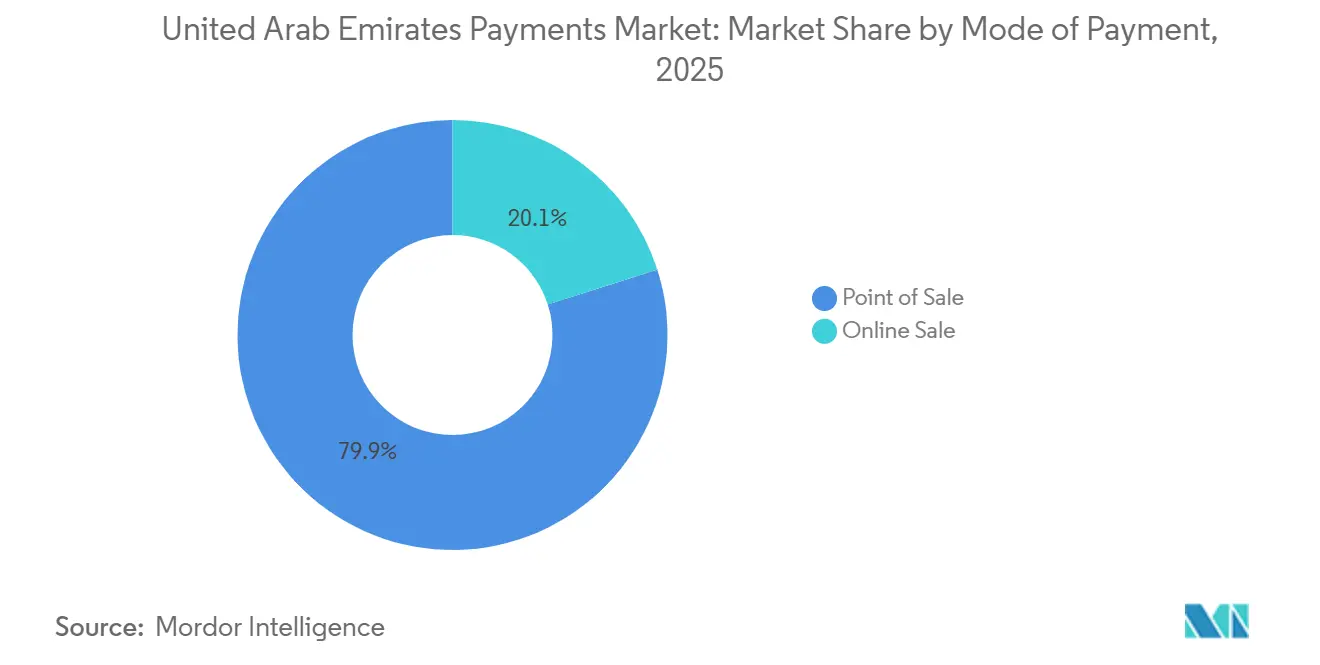
- Por modo de pagamento, as transações no ponto de venda detinham 79,92% da participação do mercado de pagamentos dos Emirados Árabes Unidos em 2025, enquanto os canais online devem se expandir a um CAGR de 6,37% até 2031.
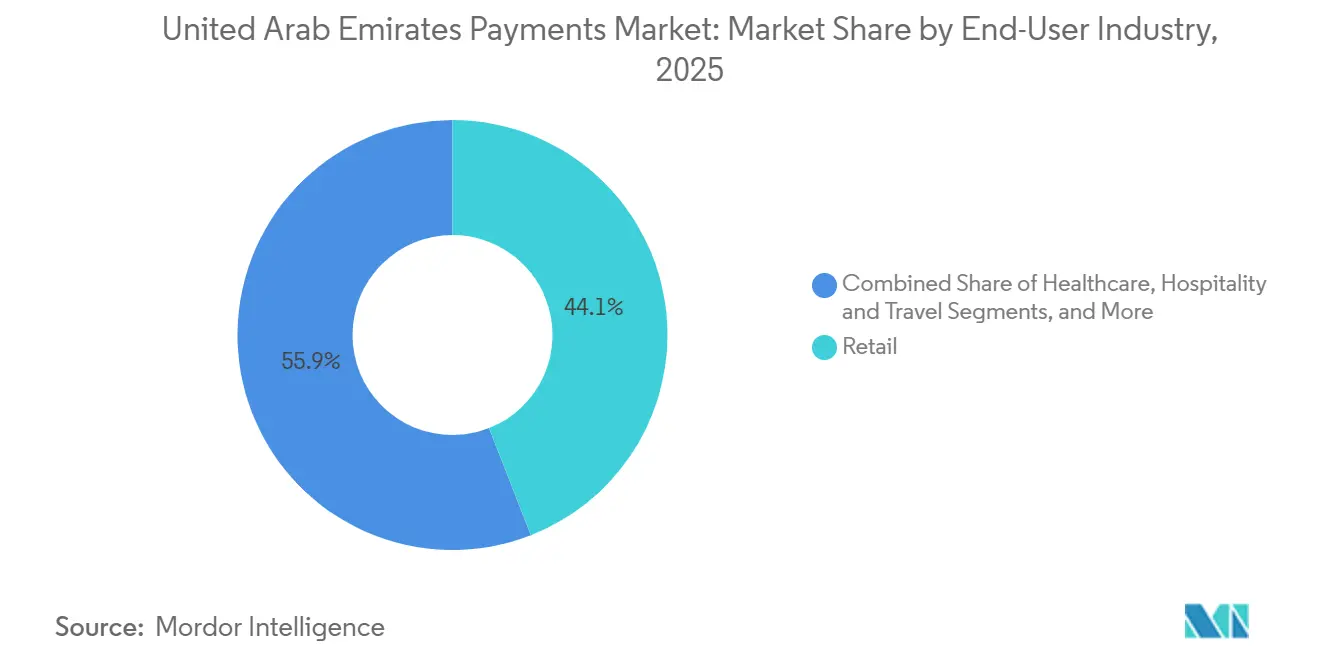
- Por setor do usuário final, o varejo representou 44,06% do tamanho do mercado de pagamentos dos Emirados Árabes Unidos em 2025, ao passo que o entretenimento e conteúdo digital está posicionado para crescer a um CAGR de 5,89% até 2031.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Perspectivas do Mercado de Pagamentos dos Emirados Árabes Unidos
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| O Roteamento do Esquema de Cartão Doméstico "Jaywan" Mantém a Intercâmbio no País | +1.2% | Nacional, adoção inicial em Dubai e Abu Dhabi | Médio prazo (2-4 anos) |
| O Trilho de Tempo Real AANI Desbloqueia a Liquidação Instantânea e o Pagamento de Contas para PMEs | +1.0% | Nacional, concentrado em Dubai, Abu Dhabi e Sharjah | Curto prazo (≤ 2 anos) |
| Aumento do Tráfego de QR Transfronteiriço Impulsionado pelo Turismo (UPI, RuPay) | +0.9% | Dubai, Abu Dhabi, Sharjah (zonas de alto fluxo turístico) | Curto prazo (≤ 2 anos) |
| CBDC "Dirham Digital" Reduz o Custo de Manuseio de Dinheiro em Espécie para os Bancos | +0.8% | Nacional, fase piloto em Abu Dhabi e Dubai | Longo prazo (≥ 4 anos) |
| BNPL no Ponto de Venda Impulsiona a Conversão no Varejo de Alto Valor | +0.7% | Dubai, Abu Dhabi (corredores de varejo premium) | Médio prazo (2-4 anos) |
| Mandatos de API de Finanças Abertas Aceleram o Lançamento de Produtos Fintech | +0.6% | Nacional, estrutura regulatória liderada pelo Banco Central | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
O Roteamento do Esquema de Cartão Doméstico "Jaywan" Mantém a Intercâmbio no País
O Jaywan, introduzido em 2024, redireciona o tráfego de cartões domésticos para fora das redes globais e retém a intercâmbio dentro do sistema bancário, reduzindo os custos dos adquirentes em aproximadamente 30-40 pontos-base por transação.[1]Banco Central dos Emirados Árabes Unidos, "Lançamento do Projeto-Piloto do Dirham Digital e Plataforma de Pagamento Instantâneo AANI," centralbank.ae Em meados de 2025, o esquema contava com 12 bancos e 8 milhões de titulares de cartões, com aceitação em 95% dos terminais em todo o país. Os comerciantes observam taxas de desconto do comerciante mais baixas no volume local, financiando atualizações mais rápidas de dispositivos e incentivando segmentos com uso intensivo de dinheiro em espécie a adotar recibos digitais. A co-identificação com Visa e Mastercard protege a aceitação transfronteiriça, garantindo que os viajantes mantenham a flexibilidade de gastos. A inclusão obrigatória do Jaywan em todos os novos cartões até 2027 comprime os prazos de migração e acelera os ciclos de substituição de terminais.[2]Emirates NBD, "Integração de QR da UnionPay e Emissão de Cartão Jaywan," emiratesnbd.com
O Trilho de Tempo Real AANI Desbloqueia a Liquidação Instantânea e o Pagamento de Contas para PMEs
Em operação desde 2024, o AANI processa pagamentos em menos de 10 segundos e contava com 1,4 milhão de usuários realizando 500.000 transações diárias em dezembro de 2025. Os limites de liquidez de AED 100.000 (USD 27.200) limitam o risco sistêmico, mas satisfazem 90% das faturas de PMEs. O portal de licenciamento de Dubai agora integra o AANI, o que significa que os empreendedores recebem licenças comerciais em minutos após o pagamento das taxas.[3]Departamento de Economia e Turismo de Dubai, "Integração do AANI no Portal de Licenciamento Empresarial," dubaidet.ae Grandes concessionárias de serviços públicos, como a DEWA, cobram contas em tempo real, reduzindo os ciclos de reconciliação e apresentando alertas de preços dinâmicos aos consumidores. As fintechs acessam APIs abertas, incorporando recursos de pagamento instantâneo por link em softwares de contabilidade; o NEOPAY do Mashreqbank processou 320.000 desses checkouts nos primeiros três meses.
Pagamentos QR transfronteiriços impulsionados pelo turismo capturam os gastos dos visitantes
A Network International habilitou códigos QR UPI em 150.000 comerciantes até dezembro de 2025, capturando os gastos de 3,5 milhões de turistas indianos. Os compradores contornam as taxas de conversão de moeda, elevando a frequência de compras em 18% no Dubai Mall e na Ilha de Yas.[4]Corporação Nacional de Pagamentos da Índia, "Integração Transfronteiriça do UPI com os Emirados Árabes Unidos," npci.org.in A liquidação é realizada em dirhams por meio de pools pré-financiados, entregando os fundos em até 24 horas. O Emirates NBD replicou o modelo para o QR da UnionPay, atendendo 1,2 milhão de visitantes chineses. Os acordos bilaterais de QR com a Arábia Saudita, o Egito e o Paquistão, no âmbito do roteiro do Banco Central para 2025, posicionam o mercado de pagamentos dos Emirados Árabes Unidos como um hub regional.
O CBDC Dirham Digital reduz os custos operacionais de manuseio de dinheiro em espécie
Um projeto-piloto de Dirham Digital no atacado lançado no quarto trimestre de 2025 reduziu a liquidação interbancária de horas para segundos, eliminando as taxas de correspondência. O First Abu Dhabi Bank registrou uma economia de custos de 40% nas transações de financiamento de comércio transfronteiriço liquidadas no livro-razão. Um projeto-piloto de varejo programado para meados de 2026 na Cidade de Masdar testará carteiras programáveis para transporte e serviços públicos. As funções de custódia automatizada poderiam agilizar as transações imobiliárias, enquanto os recursos de retenção condicional de impostos oferecem transparência fiscal. Os bancos esperam uma redução de 20-25% nos custos operacionais de manuseio de dinheiro em espécie à medida que a adoção escala, liberando funcionários para serviços de assessoria.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| A Preferência por Dinheiro em Espécie em Nível de Caixas Eletrônicos nos Emirados do Norte Rurais Persiste | -0.5% | Ajman, Umm Al Quwain, Ras Al Khaimah, Fujairah | Longo prazo (≥ 4 anos) |
| Grupos de Fraude Cibernética Direcionados ao PDV da Hotelaria Aumentam o Risco dos Adquirentes | -0.4% | Dubai, Abu Dhabi (corredores de hotelaria) | Curto prazo (≤ 2 anos) |
| Alta Taxa de Desconto do Comerciante para Cartões Estrangeiros Suprime o Crescimento da Aceitação pelas PMEs | -0.3% | Nacional, agudo em Sharjah e nos Emirados do Norte | Médio prazo (2-4 anos) |
| Regras de Residência de Dados Elevam a Base de Custos em Nuvem para Provedores de Serviços de Pagamento | -0.3% | Nacional, aplicação pelo ADGM e DIFC | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
A Preferência por Dinheiro em Espécie em Nível de Caixas Eletrônicos nos Emirados do Norte Rurais Persiste
Os saques em caixas eletrônicos em Ajman, Umm Al Quwain, Ras Al Khaimah e Fujairah permanecem 40-50% mais altos do que as médias de Dubai, refletindo a baixa densidade de terminais e as tendências culturais de uso de dinheiro em espécie para compras abaixo de AED 50 (USD 13,6). Uma pesquisa de 2024 mostrou que 62% dos comerciantes não possuíam leitores de cartão porque as taxas mensais corroem as margens estreitas de mercearias e postos de combustível. A cobertura móvel irregular em zonas montanhosas dificulta a adoção de QR e NFC. Embora um programa de subsídios de 2025 isente as taxas de dispositivos por um ano, a desconfiança dos consumidores e a limitada conscientização digital retardam a conversão. Os trabalhadores de remessas transfronteiriças também reforçam os ecossistemas de dinheiro em espécie ao preferirem casas de câmbio a carteiras eletrônicas.
Grupos de Fraude Cibernética Direcionados ao PDV da Hotelaria Aumentam o Risco dos Adquirentes
Os incidentes de clonagem de cartões e malware em terminais de hotéis e restaurantes aumentaram 35% em 2025, explorando a alta rotatividade de funcionários e os volumes de cartões de turistas. Os estornos nos comerciantes de hotelaria da Network International aumentaram 22%, levando a uma rápida transição para criptografia ponto a ponto e tokenização em 18.000 dispositivos. O PCI-DSS v4.0 exige testes de penetração anuais e autenticação multifator, custos que os adquirentes menores têm dificuldade em absorver. O relatório de violações em tempo real, exigido pelo Banco Central em junho de 2025, prevê multas de até AED 1 milhão (USD 0,27 milhão) por não conformidade. O consequente ônus de conformidade comprime as margens mesmo enquanto a autenticação biométrica melhora a confiança dos viajantes.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Modo de Pagamento: Os Trilhos Físicos Dominam, Mas o Online Avança a Partir de uma Base Menor
As transações no ponto de venda controlaram 79,92% do valor de 2025 no mercado de pagamentos dos Emirados Árabes Unidos, apoiadas por 92% de cobertura de terminais habilitados para NFC e penetração de cartões por aproximação de 87%. O tamanho do mercado de pagamentos dos Emirados Árabes Unidos alocado aos canais online permanece menor, mas está se expandindo a um CAGR de 6,37% com base na tokenização de carteiras, checkout com um clique e links de conta a conta via AANI. Os cartões de débito e crédito ainda ancoram os gastos nas lojas físicas, mas os planos de compre agora e pague depois oferecidos pela Tabby e pela Tamara estão desviando as receitas de eletrônicos e móveis do crédito rotativo, comprimindo a receita de juros para os emissores.[5]Tabby, "Tabby Capta USD 200 Milhões na Série D," tabby.ai
As carteiras digitais detinham 12% do valor nas lojas físicas em 2025, uma participação que deve crescer à medida que a Payit, a eWallet e os super-aplicativos incorporam pontos de fidelidade e pagamento de contas de serviços públicos em telas únicas. A penetração exclusivamente online é mais profunda: aproximadamente 35% dos pedidos de comércio eletrônico agora são concluídos com credenciais de carteira em vez de entrada manual de cartão, reduzindo as taxas de abandono de checkout. A entrega contra reembolso caiu para 18% das encomendas, em parte porque os entregadores cobram taxas pelo manuseio de dinheiro em espécie e em parte devido aos descontos dos comerciantes em pedidos pré-pagos. As compras de alto valor pela web, como automóveis e joias, são cada vez mais liquidadas por meio de transferências AANI que contornam os limites de cartão de crédito e os encargos de conversão de moeda, sinalizando uma inclinação gradual em direção a débitos diretos em conta no mercado de pagamentos dos Emirados Árabes Unidos.


Por Setor do Usuário Final: O Varejo Comanda o Volume, o Entretenimento Acelera
O varejo entregou 44,06% do valor das transações de 2025, refletindo 70 shopping centers em Dubai e um gasto turístico no varejo superior a USD 30 bilhões em 2024. No entanto, o segmento está amadurecendo, pois os pisos das lojas já suportam aceitação por aproximação quase universal, levando os adquirentes a se diferenciarem por meio de análises de fidelidade e pontuação de fraude em tempo real. Em contraste, o entretenimento e conteúdo digital registra o ritmo mais rápido, a um CAGR de 5,89%, impulsionado por streaming por assinatura e microtransações em jogos que utilizam o faturamento pela operadora para contornar as taxas das lojas de aplicativos.
Os pagamentos de saúde estão migrando de balcões de caixa para a adjudicação de seguros incorporada; as reivindicações de telemedicina agora são reconciliadas em 48 horas após a integração obrigatória de prontuários eletrônicos de saúde. O governo e os serviços públicos ultrapassaram o limiar de 98% de cobrança digital em 2025, principalmente devido à integração AANI da DEWA, que reduziu os atrasos de reconciliação e eliminou AED 12 milhões em custos anuais de manuseio de dinheiro em espécie. A hotelaria e as viagens se beneficiam do alto fluxo de turistas, mas suportam custos elevados de estorno e conformidade, ressaltando a necessidade de checkouts com prioridade biométrica em todo o mercado de pagamentos dos Emirados Árabes Unidos.

Análise Geográfica
Dubai e Abu Dhabi ancoram o investimento e a inovação, mas seus matizes regulatórios divergem. O sandbox do DIFC de Dubai licenciou 15 novos provedores de serviços de pagamento em 2025, atraindo Stripe, Checkout.com e outros processadores com prioridade em API que visam reduzir as taxas transfronteiriças para os comerciantes de comércio eletrônico. Os fluxos de turistas amplificam a aceitação de QR, com a Network International ativando códigos UPI em 150.000 terminais, uma manobra que alinha o mercado de pagamentos dos Emirados Árabes Unidos com as carteiras vinculadas à rúpia. O ADGM de Abu Dhabi impõe rígidas regras de residência de dados, exigindo nós de nuvem no país; a política eleva o capex, mas atrai empresas que valorizam a supervisão soberana.
Sharjah aproveita os subsídios municipais que isentam o aluguel de dispositivos para microcomerciantes, mas ainda enfrenta alta intercâmbio em cartões estrangeiros, sustentando uma diferença de preço entre o volume doméstico do Jaywan e os gastos de turistas estrangeiros. O transbordamento da rede de terminais de Dubai é visível, mas os trabalhadores migrantes em Sharjah tendem para ecossistemas de dinheiro em espécie com uso intensivo de remessas, que retardam a adoção de carteiras. Os Emirados do Norte registram proporções de caixas eletrônicos para digital 50% acima das médias nacionais, complicadas por lacunas de cobertura em zonas montanhosas e hábitos legados de uso de dinheiro em espécie.
Os incentivos de inclusão financeira lançados em 2025 subsidiam terminais e exigem taxas mensais zero para microcomerciantes, mas a adesão é irregular fora dos núcleos urbanos. As campanhas de educação do consumidor agora combinam vídeos explicativos sobre QR com feiras de comerciantes em nível de aldeia, uma tática destinada a conter o vazamento de dinheiro em espécie e integrar os Emirados do Norte ao fluxo principal do mercado de pagamentos dos Emirados Árabes Unidos.
Panorama regulatório
O Banco Central dos EAU (CBUAE) regula os sistemas de pagamento de varejo, os prestadores de serviços de pagamento, os esquemas de cartões, as instalações de valor armazenado e os serviços de tokens de pagamento por meio de sua estrutura normativa. Uma etapa fundamental para a atividade de pagamento adjacente a criptoativos é a Regulação de Serviços de Tokens de Pagamento do CBUAE, em vigor a partir de 31 de agosto de 2024. Ela define as atividades regulamentadas, incluindo emissão, conversão e custódia ou transferência de tokens de pagamento, e estabelece expectativas de licenciamento para entidades que fornecem serviços de pagamento baseados em tokens.
Em 2025, o Decreto-Lei Federal nº (6) de 2025 (em vigor a partir de 16 de setembro de 2025) ampliou a base legal para a supervisão do CBUAE sobre serviços financeiros habilitados por tecnologia, incluindo novas infraestruturas que podem ser usadas em pagamentos. Além disso, a Autoridade Reguladora de Telecomunicações e Governo Digital (TDRA) rege a Estrutura de Serviços de Confiança sob o Decreto-Lei Federal nº (46) de 2021, com conformidade de licenciamento para Prestadores de Serviços de Confiança vinculada a um prazo final de 31 de dezembro de 2025. Isso se conecta às assinaturas eletrônicas, selos e identificação digital usados no cadastramento e na autorização de transações em toda a cadeia de pagamentos.
Análise da cadeia de valor
A cadeia de valor de pagamentos dos EAU começa com a definição de regras e o licenciamento pelo CBUAE, seguida pelas camadas de infraestrutura nacional operadas pela Al Etihad Payments, incluindo o trilho de pagamentos instantâneos AANI, que conecta bancos e PSPs licenciados. Os emissores (bancos e programas de fintech elegíveis) fornecem contas e cartões, enquanto o roteamento do esquema doméstico (Jaywan) e as redes internacionais sustentam a autorização e a liquidação. No lado da aceitação, adquirentes e gateways de pagamento cadastram comerciantes em canais de POS e online, conectando terminais, aceitação de QR e plugins de checkout às plataformas de processamento. Grandes concessionárias de serviços públicos e entidades governamentais também atuam como faturadores-âncora, trazendo pagamentos instantâneos para cobranças recorrentes.
No estágio seguinte, comerciantes, marketplaces e ecossistemas de zonas francas incorporam pagamentos em fluxos de comércio, logística e faturamento, enquanto os PSPs adicionam serviços como tokenização, ferramentas antifraude, reconciliação e relatórios. A cadeia se estende cada vez mais para finanças incorporadas destinadas a PMEs, incluindo integrações de financiamento de faturas e de cadeia de suprimentos, e para trilhos alternativos, como pagamentos baseados em tokens regulados. Os principais pontos de atrito permanecem os custos de conformidade e operação, incluindo residência de dados, controles de segurança como o PCI-DSS v4.0 e relatórios de incidentes, além da economia dos comerciantes em áreas com forte uso de dinheiro, onde as taxas de dispositivos e a sensibilidade à MDR desaceleram a expansão da aceitação.
Cenário Competitivo
O mercado de pagamentos dos Emirados Árabes Unidos permanece moderadamente concentrado: Network International, First Abu Dhabi Bank e Emirates NBD processam aproximadamente 55-60% do volume de aquisição, mas esse domínio está diminuindo à medida que os novos entrantes licenciados avançam nas faixas de comércio eletrônico. A Network International aposta na escala, implementando tokenização, autenticação biométrica e códigos QR UPI em 150.000 pontos de venda. O Emirates NBD espelha a estratégia com QR da UnionPay para turistas chineses. O First Abu Dhabi Bank, por sua vez, utiliza os projetos-piloto do Dirham Digital para cultivar relacionamentos de atacado de longo prazo.
Stripe, Checkout.com e PayPal entraram com preços transparentes e SDKs amigáveis para desenvolvedores, integrando rapidamente PMEs que anteriormente resistiam às tarifas opacas dos adquirentes. Os especialistas regionais Telr e PayBy se diferenciam por meio de módulos verticais que agrupam gestão de estoque, fidelidade e financiamento, facilitando a adoção para hotelaria e mercearias. Os líderes de compre agora e pague depois, Tabby e Tamara, processaram USD 7 bilhões em valor bruto de mercadoria até meados de 2025, convertendo millennials avessos ao crédito e ampliando as carteiras de parcelamento para moda e viagens.
Os concorrentes emergentes incluem orquestradores de finanças incorporadas, como a M2P Fintech, que alimenta cartões de folha de pagamento para trabalhadores migrantes por meio da NowMoney. Os super-aplicativos Careem Pay e Talabat Pay integram transporte por aplicativo, entrega de alimentos e pagamento de contas em uma única experiência, aumentando a fidelidade dos usuários. O próximo mandato de banco aberto do Banco Central, previsto para 2027, permitirá a iniciação de conta a conta, estimulando modelos de débito direto que poderiam corroer ainda mais a intercâmbio.
Líderes do Setor de Pagamentos dos Emirados Árabes Unidos
Network International Holdings plc
First Abu Dhabi Bank PJSC
Emirates NBD Bank PJSC
Mashreqbank PSC
Checkout FZ-LLC
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica

Oportunidades de mercado e perspectivas futuras
Os pagamentos instantâneos de conta a conta estão criando espaço em branco para produtos de pay-by-link, pagamento de contas e liquidação de faturas B2B construídos sobre o AANI e as APIs bancárias. Os sinais de adoção se fortaleceram, com a Al Etihad Payments relatando, em abril de 2026, que o AANI superou 12,5 milhões de usuários registrados e alcançou 774.000 comerciantes. Essa densidade de comerciantes sustenta casos de uso além do P2P, incluindo aceitação de QR em loja física, cobranças em tempo real para PMEs e desembolsos instantâneos a partir de plataformas. Provedores que combinam reconciliação, conectores de ERP ou contabilidade e controles de risco em torno de transferências instantâneas podem substituir transferências bancárias manuais e processos de cobrança em dinheiro.
Uma segunda área de oportunidade está na intersecção entre a conformidade impulsionada por fiscalização e os ativos digitais regulados. O licenciamento do CBUAE sob a Regulação de Serviços de Tokens de Pagamento (em vigor a partir de 31 de agosto de 2024) e o perímetro legal ampliado introduzido pelo Decreto-Lei Federal nº (6) de 2025 (em vigor a partir de 16 de setembro de 2025) estão empurrando a atividade de pagamento baseada em tokens para trilhos supervisionados e controles de nível bancário. Essa mudança abre espaço para processadoras e adquirentes oferecerem tokenização em conformidade, aceitação de pagamentos em stablecoin onde permitido, e arquiteturas de hospedagem no país alinhadas às expectativas de dados e segurança dos EAU, particularmente para hotelaria, marketplaces e fluxos de comércio transfronteiriço que enfrentam maior exposição a fraudes e chargebacks.
Desenvolvimentos recentes do setor
- Junho de 2026: A Network International lançou o Slice, uma solução instantânea de parcelamento baseada em cartão e sem custo para consumidores e empresas dos EAU, que funciona em terminais POS existentes. O lançamento estende as plataformas de adquirência para o parcelamento no checkout sem exigir que os comerciantes troquem o hardware, reforçando a diferenciação competitiva em relação às ofertas independentes de BNPL.
- Junho de 2026: A Network International e a American Express Middle East anunciaram uma expansão da aceitação da American Express nos EAU, adicionando mais de 85.000 novos locais. A aceitação mais ampla melhora a base endereçável para gastos com cartões premium, enquanto as adquirentes ganham potencial de volume ligado a transações de maior valor e categorias de comerciantes com forte presença turística.
- Janeiro de 2026: A Network International se tornou a primeira plataforma de pagamentos a habilitar pagamentos em stablecoin nos EAU por meio da AE Coin, em parceria com o Al Maryah Community Bank (MBank). Isso introduziu um caminho regulado para a aceitação de pagamentos baseados em blockchain e fluxos de liquidação, ampliando as opções para casos de uso de comércio digital e cadeia de suprimentos, junto com os trilhos convencionais de cartão e conta a conta.


Estrutura da metodologia de pesquisa e escopo do relatório
Definição e abrangência do mercado
Este mercado abrange o valor das transações de pagamento realizadas nos Emirados Árabes Unidos em canais físicos e online, utilizando instrumentos como cartões, carteiras digitais e outros métodos de pagamento. Tratamos o mercado como o valor de pagamento processado para compras nos principais setores de uso final.
Exclusões de escopo: excluímos os fluxos de liquidação por atacado entre bancos, as receitas de serviços financeiros que não sejam de pagamento e as transações exclusivamente em dinheiro que não passem por um trilho de pagamento rastreado.
Visão geral da segmentação
- Por Modo de Pagamento
- Ponto de Venda (PDV)
- Pagamentos com Cartão
- Cartões de Débito
- Cartões de Crédito
- Cartões Pré-pagos com Financiamento Bancário
- Carteiras Digitais (inclui Carteira Móvel)
- Outros Pontos de Venda
- Pagamentos com Cartão
- Venda Online
- Pagamentos com Cartão
- Cartões de Débito
- Cartões de Crédito
- Cartões Pré-pagos com Financiamento Bancário
- Carteiras Digitais
- Outras Vendas Online (inclui Entrega Contra Reembolso, Transferência Bancária e Compre Agora Pague Depois)
- Pagamentos com Cartão
- Ponto de Venda (PDV)
- Por Setor do Usuário Final
- Varejo
- Entretenimento e Conteúdo Digital
- Saúde
- Hotelaria e Viagens
- Governo e Serviços Públicos
- Outros Setores do Usuário Final
Fontes de dados, dimensionamento de mercado e validação
Pesquisa documental
A pesquisa documental começa com a construção de uma base factual clara sobre a infraestrutura de pagamentos, os sinais de uso e a direção regulatória nos EAU. Utilizamos fontes públicas como comunicados do Banco Central dos EAU, atualizações do governo dos EAU sobre economia digital e governo inteligente, e estatísticas oficiais que indicam gastos do consumidor e atividade setorial.
Para conectar a demanda por pagamentos à economia real, também revisamos fontes como o Centro Federal de Competitividade e Estatística dos EAU, séries macroeconômicas do FMI e do Banco Mundial, e indicadores de viagens publicados por órgãos de turismo. Isso é complementado com relatórios anuais de empresas e apresentações a investidores de bancos, adquirentes e processadoras de pagamento, além de cobertura de imprensa confiável sobre lançamentos de produtos e mudanças regulatórias. Quando necessário, assinaturas pagas são usadas para dados financeiros de empresas, triagem de notícias e finanças, bases de dados de patentes, e verificações de importação ou exportação em nível de envio que ajudam a validar terminais ou fluxos de hardware relacionado a cartões. As fontes listadas aqui são ilustrativas, e muitos outros documentos e conjuntos de dados públicos também foram usados para coletar dados, verificar suposições e esclarecer lacunas.
Entrevistas primárias e pesquisas
O trabalho primário se concentrou em testar aquilo que a pesquisa documental não consegue mostrar claramente, especialmente a divisão entre o valor em POS e online, o comportamento de carteira versus cartão, e os padrões de adoção por comerciantes em setores como varejo, hotelaria e pagamentos governamentais. Conversamos com participantes do ecossistema de pagamentos, como bancos, adquirentes, processadoras, executivos de fintech, grandes comerciantes e líderes operacionais, e depois validamos as suposições em relação ao contexto do mercado dos EAU.
Distribuição dos respondentes do trabalho de campo da pesquisa primária
| Tipo de empresa | Cargo do respondente |
|---|---|
| Nível superior: 29% | Diretores executivos (CXOs): 15% |
| Nível médio: 54% | Líderes funcionais/de unidade: 30% |
| Empresas menores: 17% | Gerentes: 55% |
Dimensionamento e previsão de mercado
O modelo de dimensionamento é construído usando uma lógica top-down e bottom-up, na qual a capacidade de gasto nacional e a adoção de pagamentos digitais são primeiramente reconstruídas, e depois os totais são verificados com consolidações seletivas. Para a abordagem top-down, traduzimos o consumo em nível de EAU e a atividade setorial em um pool de valor de pagamento, e então aplicamos divisões por canal e instrumento usando sinais de adoção observados.
As principais entradas usadas no modelo incluem a penetração de cartão versus carteira digital para POS e e-commerce, tendências de uso de contactless, o mix de vendas em nível setorial (como a participação de varejo e hotelaria), o tamanho médio do ticket e os padrões de frequência de transação, e eventos de política ou infraestrutura que alteram o comportamento de roteamento. Por exemplo, mudanças em trilhos de transferência em tempo real, expansão da aceitação de QR e ações do esquema de cartão nacional são tratadas como gatilhos que podem alterar o mix entre instrumentos e canais.
A previsão é feita por meio de análise de cenários apoiada por suavização de tendências nas variáveis mais estáveis, e então os pesos dos cenários são ajustados com base no que os participantes do mercado esperam para a dinâmica de adoção e preços. Se for necessária uma verificação bottom-up, usamos amostras de pegadas de aceitação de comerciantes e uma lógica simplificada de volume vezes valor médio, e então dimensionamos com cuidado para evitar sobrestimar a cobertura em categorias menores de comerciantes. Quaisquer lacunas nas entradas são tratadas com faixas conservadoras que são posteriormente estreitadas por meio de recontatos e verificações cruzadas com sinais de demanda independentes.
Validação de dados e ciclo de atualização
A validação ocorre em várias etapas para que os totais finais permaneçam consistentes com os sinais do mundo real. Comparamos os resultados com indicadores independentes, como a direção dos gastos do consumidor, o crescimento da aceitação por comerciantes e as mudanças de participação por canal, e então investigamos quaisquer saltos abruptos que não correspondam a eventos conhecidos.
Antes da aprovação final, o modelo é revisado por outro analista para verificar suposições, consistência de unidades e prazos cambiais, e chamadas de acompanhamento são acionadas quando uma variação não pode ser explicada por uma mudança clara de mercado. Os relatórios são atualizados anualmente, e atualizações intermediárias são feitas quando ocorrem movimentos regulatórios relevantes, lançamentos de infraestrutura ou choques de demanda significativos. Pouco antes da entrega, é feita uma revisão final para que os clientes recebam a visão mais atual que possa ser sustentada pelas evidências disponíveis mais recentes.
Estimativa da Mordor Intelligence para o mercado de pagamentos dos Emirados Árabes Unidos em comparação com outras estimativas publicadas
Os tamanhos de mercado publicados para pagamentos nos EAU podem parecer bastante distantes entre si porque a métrica subjacente nem sempre é a mesma, e o escopo pode mudar discretamente entre valor de transação, receitas do setor de pagamentos ou apenas um trilho, como a adquirência. As diferenças também surgem quando os estudos combinam fluxos de consumo e empresariais de forma desigual, ou quando o comércio online e os pagamentos em POS são tratados como sobrepostos, em vez de distintos.
Ao acompanhar as divisões de valor de pagamento em nível de canal e atualizar os pressupostos de prazos cambiais e mix de instrumentos, a Mordor Intelligence mantém o total alinhado ao que é efetivamente processado em trilhos POS e online nos EAU, em vez de misturar métricas apenas de receita ou uma única fatia, como a adquirência por comerciantes. Outra lacuna recorrente vem das regras de inclusão, em que algumas fontes se concentram em taxas de comissão do setor e receitas, enquanto outras apresentam o TPV e o rotulam como tamanho de mercado, o que altera o número em uma margem ampla.
Comparação de referência
| Fonte | Tamanho do mercado | Lacunas na metodologia de pesquisa |
|---|---|---|
| Mordor Intelligence | 201,76 bilhões de USD (2025) | |
| Periódico Especializado A | 18,80 bilhões de USD (2023) | Usa as receitas totais do setor de pagamentos, que refletem taxas e monetização, não o valor de transação subjacente processado em POS e online. |
| Consultoria Global B | 150,00 bilhões de USD (2024) | Representa o TPV de adquirência de comerciantes, que é um subconjunto da atividade total de pagamentos e pode não captar fluxos não adquiridos e certos caminhos de pagamento online, dependendo do roteamento. |
Analisando a tabela, a dispersão é explicada principalmente pelo que está sendo contabilizado, já que receita, TPV e valor total de pagamento não são intercambiáveis. Nossa abordagem torna o escopo explícito e depois vincula o total a verificações observáveis de adoção e atividade setorial, o que ajuda a manter o resultado replicável quando o mix de mercado se altera.


Principais Perguntas Respondidas no Relatório
Qual é o valor projetado do mercado de pagamentos dos Emirados Árabes Unidos até 2031?
Espera-se que atinja USD 274,79 bilhões, crescendo a um CAGR de 5,18% entre 2026 e 2031.
Qual modo de pagamento detém atualmente a maior participação nas transações?
Os cartões no ponto de venda comandam 79,92% do valor de 2025, auxiliados por 92% de cobertura de terminais habilitados para NFC.
Qual setor do usuário final está se expandindo mais rapidamente?
O entretenimento e conteúdo digital deve avançar a um CAGR de 5,89% até 2031.
Como se espera que o Dirham Digital altere os custos de liquidação?
Os projetos-piloto no atacado indicam uma redução de 40% nas despesas de liquidação interbancária e maior rapidez na finalização das transações.
Por que os Emirados do Norte ainda dependem fortemente de dinheiro em espécie?
A baixa cobertura de terminais, as preferências culturais e a conectividade móvel limitada mantêm os saques em caixas eletrônicos elevados.
Qual é o papel do AANI para as pequenas empresas?
Ele permite liquidações instantâneas 24 horas por dia, 7 dias por semana em menos de 10 segundos, reduzindo o bloqueio de capital de giro para as PMEs.
Página atualizada pela última vez em:


