
Tamanho e Participação do Mercado de Pagamentos do Vietnã
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
| Tamanho do mercado no ano base (2025) | 120.78 Bilhões de dólares |
| Tamanho do Mercado (2026) | 133.35 Bilhões de dólares |
| Tamanho do Mercado (2031) | 218.8 Bilhões de dólares |
| Growth Rate (2026 - 2031) | 10.41 % |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Pagamentos do Vietnã por Mordor Intelligence
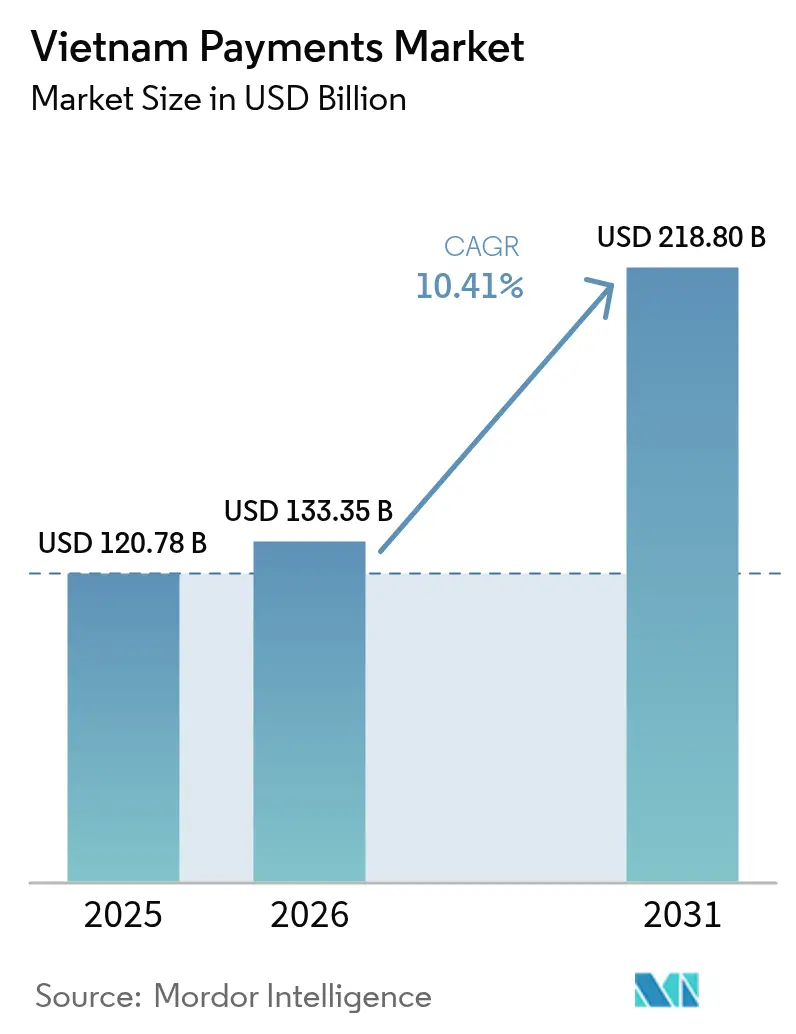
O tamanho do mercado de pagamentos do Vietnã deverá crescer de USD 120,78 bilhões em 2025 para USD 133,35 bilhões em 2026 e está previsto para atingir USD 218,8 bilhões até 2031, a uma CAGR de 10,41% no período de 2026-2031. O robusto crescimento do comércio eletrônico, a proliferação de trilhos de pagamento em tempo real e o impulso sustentado do Banco Estatal do Vietnã (SBV) para alcançar 80% de transações sem dinheiro em espécie até 2030 continuam a acelerar a adoção. As carteiras digitais ainda detêm a maior participação, mas as transferências de conta para conta (A2A) agora registram os ganhos mais rápidos, à medida que os consumidores migram para pagamentos instantâneos habilitados pelo VietQR. O varejo continua sendo o maior grupo de usuários finais, mas a saúde está crescendo mais rapidamente graças aos mandatos de prontuário eletrônico que incorporam pagamentos digitais nos fluxos de trabalho de pacientes. A clareza regulatória e as regras de API aberta reduzem as barreiras de entrada, intensificando a rivalidade entre carteiras locais, bancos universais e redes de cartões globais. Em conjunto, essas forças posicionam o mercado de pagamentos do Vietnã para superar todas as outras grandes economias do Sudeste Asiático até 2030.
Principais Conclusões do Relatório
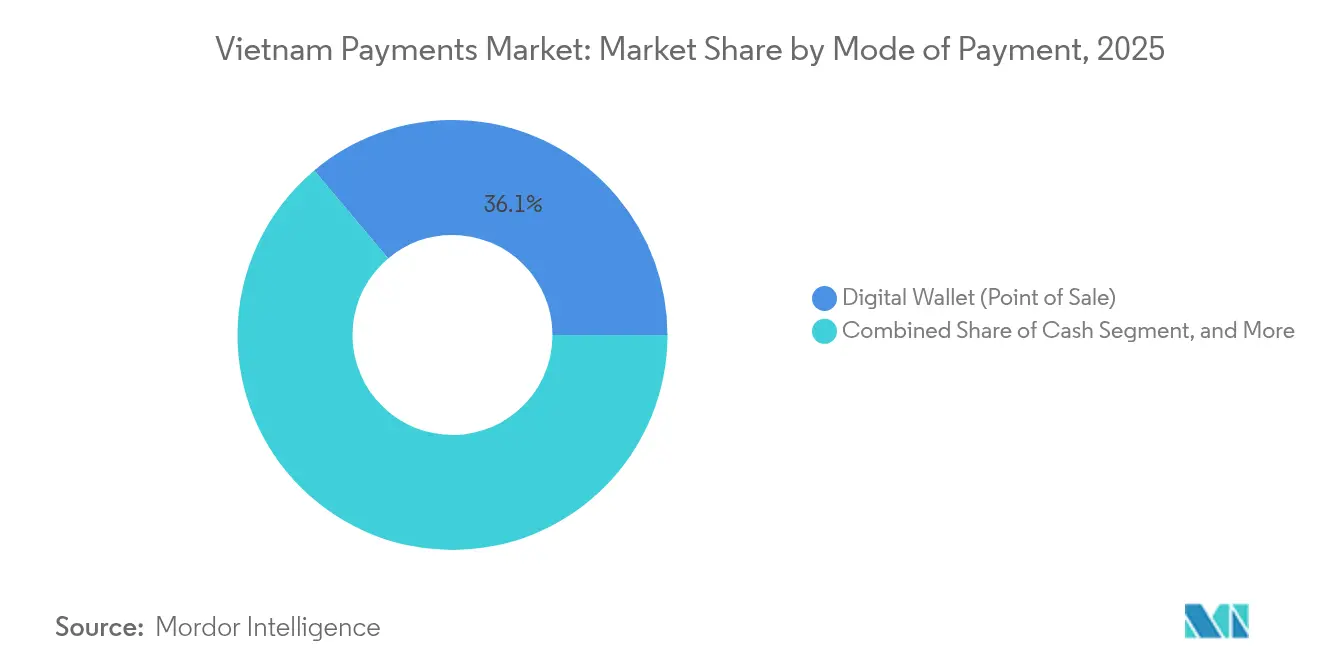
- Por modo de pagamento, as carteiras digitais lideraram com 36,12% da participação do mercado de pagamentos do Vietnã em 2025, enquanto as transferências A2A avançam a uma CAGR de 11,64% até 2031.
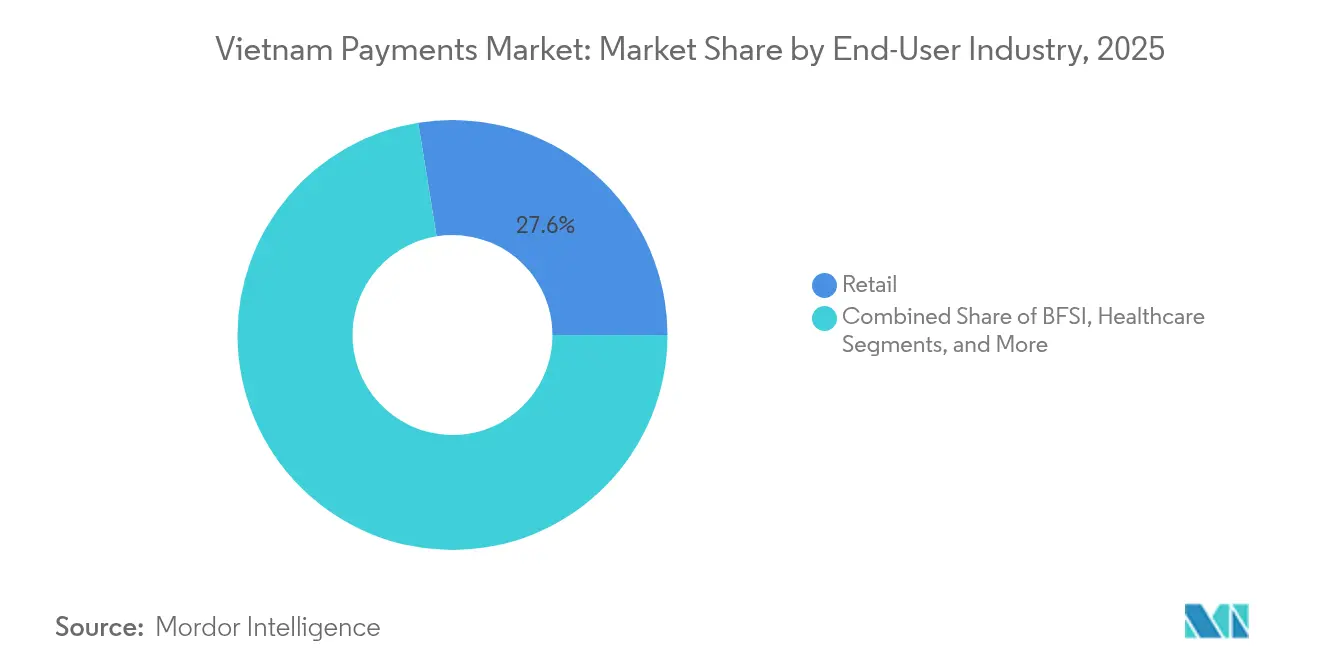
- Por setor de usuário final, o varejo deteve 27,55% do tamanho do mercado de pagamentos do Vietnã em 2025; o setor de saúde está projetado para registrar a CAGR mais rápida de 11,17% até 2031.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Perspectivas do Mercado de Pagamentos do Vietnã
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Horizonte de Impacto |
|---|---|---|---|
| Crescimento da penetração do comércio eletrônico e do comércio móvel | +2.8% | Nacional, com concentração em Cidade de Ho Chi Minh, Hanói, Da Nang | Médio prazo (2-4 anos) |
| Programas governamentais de economia sem dinheiro em espécie | +3.2% | Nacional, com foco rural por meio de iniciativas de Dinheiro Móvel | Longo prazo (≥ 4 anos) |
| Expansão dos trilhos de pagamento em tempo real (NAPAS 247, VNPay QR) | +2.1% | Infraestrutura nacional com implantação prioritária em áreas urbanas | Curto prazo (≤ 2 anos) |
| Pagamentos de comércio social via ecossistemas Zalo/Meta | +1.9% | Nacional, com maior penetração em cidades de nível 2-3 | Médio prazo (2-4 anos) |
| Finanças incorporadas em super-aplicativos (Grab, Gojek) | +1.7% | Centros urbanos e principais áreas metropolitanas | Médio prazo (2-4 anos) |
| Digitalização da cadeia de fornecimento de PMEs e faturamento eletrônico B2B | +1.5% | Nacional, com foco em empresas com receita superior a VND 200 bilhões | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Crescimento da Penetração do Comércio Eletrônico e do Comércio Móvel
Os consumidores vietnamitas migraram decisivamente para as compras pelo celular, com checkouts baseados em aplicativos respondendo pela maioria das transações online em 2025. Vitrines de comércio social incorporadas ao Zalo, ao Facebook e ao TikTok simplificam as compras com um clique, reduzindo a dependência de redirecionamentos de navegador.[1]ZaloPay, "Documentação da API para Desenvolvedores," ZALOPAY. Os provedores de pagamento, portanto, priorizam arquiteturas com prioridade para API que se encaixam facilmente nessas plataformas, garantindo altas taxas de autorização e jornadas do consumidor sem atritos. Empresas como ZaloPay agora agrupam painéis de vendedores, reservas de logística e opções de Compre Agora Pague Depois (BNPL) para defender a participação em transações frente ao pagamento na entrega. À medida que a posse de smartphones supera 80% nos principais aglomerados urbanos, o mercado de pagamentos do Vietnã se incorpora diretamente ao uso diário de redes sociais, fechando a lacuna entre a navegação e a compra.
Programas Governamentais de Economia sem Dinheiro em Espécie
A Estratégia Nacional de Pagamentos do SBV visa 80% de transações sem dinheiro em espécie até 2030, sustentada pelo Decreto 52/2024 que padroniza segurança, localização de dados e interoperabilidade.[2]Banco Estatal do Vietnã, "Estratégia Nacional de Pagamentos e Estrutura Regulatória," SBV.GOV.VN Os pilotos de Dinheiro Móvel, com saldo limitado a VND 10 milhões, inscreveram 8,8 milhões de usuários em 2024 — 72% localizados em províncias rurais mal atendidas por bancos físicos. Esses pilotos demonstram que o KYC simplificado vinculado a números de telefone celular pode desbloquear a demanda latente fora das principais cidades. Ao exigir mensagens ISO 20022 para todos os novos trilhos e ao tornar obrigatórias as APIs abertas, os reguladores alinham o Vietnã com os padrões mais amplos da ASEAN e oferecem às empresas domésticas uma base de lançamento para escala transfronteiriça.
Expansão dos Trilhos de Pagamento em Tempo Real
O NAPAS 247 processou 8,9 bilhões de transferências instantâneas em 2024, alta de 33,8% em relação ao ano anterior, tornando o Vietnã um líder regional em liquidação 24 horas por dia, 7 dias por semana.[3]Corporação Nacional de Pagamentos do Vietnã, "Estatísticas de Transações NAPAS 247," NAPAS.COM.VN A aceitação do VietQR por comerciantes atingiu 85%, permitindo que os compradores escaneiem um único código interoperável independentemente de seu banco ou carteira. Os trilhos em tempo real agora suportam a cobrança de taxas governamentais, contas de serviços públicos e folha de pagamento, ampliando-se além dos fluxos P2M de varejo. Como a rede é nativamente ISO 20022, os provedores vietnamitas estão tecnicamente prontos para o vínculo QR da ASEAN, que começou com a Tailândia em 2024 e incluirá o Camboja e o Laos em seguida. Essa infraestrutura significa que o mercado de pagamentos do Vietnã pode oferecer transferências instantâneas transfronteiriças a um custo materialmente menor do que a correspondência bancária legada.
Pagamentos de Comércio Social via Ecossistemas Zalo/Meta
As vendas por transmissão ao vivo dentro do Facebook, Instagram e Zalo ignoram as páginas tradicionais de checkout de comércio eletrônico, criando demanda por APIs de pagamento incorporadas que confirmam pedidos nos chats. O conector Shopify do ZaloPay estende essa abordagem incorporada às plataformas de lojas globais, permitindo que as PMEs vietnamitas cobrem cartões internacionais enquanto liquidam domesticamente. Os valores médios de pedido mais altos nas sessões de transmissão ao vivo incentivam as carteiras a oferecer ferramentas de financiamento, como pagamento parcelado, protegendo a participação dos emissores de cartões. À medida que o Decreto 52/2024 impõe autenticação mais rigorosa do cliente, as plataformas sociais consolidadas desfrutam de vantagens de escala na prevenção de fraudes, elevando os limites de entrada para carteiras de nicho e fintechs novatas no mercado.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Horizonte de Impacto |
|---|---|---|---|
| Cultura arraigada do dinheiro em espécie nas províncias rurais | -1.4% | Províncias rurais, particularmente o Delta do Mekong e as montanhas do Norte | Longo prazo (≥ 4 anos) |
| Interoperabilidade limitada de carteiras eletrônicas e códigos QR | -0.8% | Nacional, com maior impacto nos mercados urbanos competitivos | Médio prazo (2-4 anos) |
| Escalada de fraudes em pagamentos A2A e limitação regulatória | -1.1% | Nacional, com concentração em transações urbanas de alto volume | Curto prazo (≤ 2 anos) |
| Obstáculos de soberania de dados para PSPs estrangeiros | -0.6% | Nacional, afetando prestadores de serviços de pagamento internacionais | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Cultura Arraigada do Dinheiro em Espécie nas Províncias Rurais
O dinheiro em espécie continua dominante em áreas remotas onde a cobertura de rede irregular e a baixa adoção de smartphones dificultam a migração digital. Os domicílios agrícolas no Delta do Mekong preferem a moeda tangível que se alinha à renda irregular das colheitas, e muitos comerciantes resistem às taxas de transação que acompanham a aceitação de cartões ou carteiras. Os programas de alfabetização digital impulsionados pelo SBV e as implantações de telecomunicações visam reduzir a lacuna, mas as preferências culturais e as preocupações com a privacidade de dados retardam o progresso. Mesmo assim, a rápida adoção do Dinheiro Móvel sugere que serviços baseados em número de telefone e de baixo atrito podem gradualmente deslocar o dinheiro em espécie se reforçados por redes de agentes e casos de uso de pagamento de contas.
Interoperabilidade Limitada de Carteiras Eletrônicas e Códigos QR
Embora o VietQR una o setor bancário, os códigos de carteira proprietários ainda fragmentam a aceitação, forçando os pequenos comerciantes a gerenciar múltiplos adesivos e painéis de liquidação. A ampla base de usuários do MoMo e o grafo social do ZaloPay prendem os consumidores em jardins murados que complicam a aceitação universal. A futura circular de API Aberta, prevista para 2026, obrigará os licenciados a abrir endpoints de transferência e saldo, mas a implementação ainda está a dois anos de distância. Até lá, os comerciantes incorrem em custos de integração duplicados que pesam mais sobre as micro-PMEs, e os consumidores enfrentam estruturas inconsistentes de cashback e taxas que às vezes os empurram de volta ao dinheiro em espécie.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Modo de Pagamento: Carteiras Digitais Lideram Enquanto Transferências A2A se Aceleram
As carteiras digitais capturaram 36,12% da participação do mercado de pagamentos do Vietnã em 2025, impulsionadas pela penetração de usuários de 69% do MoMo e 44% do ZaloPay. No entanto, os pagamentos A2A estão previstos para crescer a uma CAGR de 11,64%, sustentados pelo alcance de 85% do VietQR entre os comerciantes e pelos 8,9 bilhões de transações anuais do NAPAS 247. Essa migração para transferências bancárias em tempo real reduz o atrito de recarga e as MDRs dos comerciantes, fazendo com que as carteiras compitam em serviços de valor agregado em vez de armazenamento de saldo em circuito fechado. O tamanho do mercado de pagamentos do Vietnã para fluxos A2A está projetado para mais do que dobrar até 2031, à medida que os consumidores confiam nas conexões bancárias diretas e desfrutam de reembolsos instantâneos e paridade de estornos.
O uso de cartões em pontos de venda ainda representa um volume significativo, com aceitação de débito em 95% das lojas, mas o crédito ainda fica para trás porque as regras de capital prudencial desencorajam a emissão agressiva de cartões. O pagamento na entrega mantém cerca de 30% da participação nos checkouts de comércio eletrônico rurais, embora essa proporção se eroda a cada ano à medida que o Dinheiro Móvel se expande. As regras de autenticação aprimorada do Decreto 52/2024 favorecem os bancos estabelecidos que já cumprem os protocolos multifator, acelerando a substituição de carteiras por bancos. Até 2030, os analistas esperam que as carteiras atuem principalmente como camadas de orquestração, roteando pagamentos para trilhos em tempo real por baixo, em vez de manter depósitos de usuários.


Por Setor de Usuário Final: A Digitalização da Saúde Supera o Crescimento do Varejo
O varejo comandou 27,55% do tamanho do mercado de pagamentos do Vietnã em 2025, sustentado pela alta aceitação de QR em lojas de conveniência e supermercados. No entanto, a saúde está no caminho para uma CAGR de 11,17% graças aos mandatos governamentais que 71% dos hospitais já cumprem. Conexões bancárias diretas atendem 31,4% dos hospitais, enquanto canais alternativos, como quiosques vinculados ao Dinheiro Móvel, cobrem outros 15,4%. Essas integrações reduzem os tempos de checkout e diminuem a sobrecarga administrativa, oferecendo aos gestores hospitalares um retorno sobre o investimento claro.
Entretenimento e hotelaria se recuperam junto com o turismo de entrada e agora incorporam modelos de cartão tokenizado registrado em que os viajantes confiam. A pesquisa de consumidores da Visa em 2024 constatou que 48% dos turistas vietnamitas em viagens internacionais planejam viagens sem dinheiro em espécie, incentivando hotéis e companhias aéreas a integrar múltiplas carteiras. O transporte continua sua ascensão constante, com operadores de transporte por aplicativo incorporando MoMo e ZaloPay para garantir transições sem atritos entre pedido, navegação e pagamento. Por fim, os limites de faturamento eletrônico governamental empurram as empresas B2B para fluxos automatizados de contas a pagar, ampliando os fluxos de receita para fintechs focadas em tesouraria além do varejo ao consumidor.
Análise Geográfica
Cidade de Ho Chi Minh e Hanói juntas geram 60% do valor de transação do mercado de pagamentos do Vietnã enquanto abrigam apenas 25% da população. Os comerciantes urbanos registram 95% de aceitação digital, apoiados por redes de fibra e densa presença bancária. Por outro lado, os 8,8 milhões de usuários do Dinheiro Móvel são 72% rurais, demonstrando que contas baseadas em SIM simplificadas prosperam onde smartphones e agências bancárias são escassos.
Os vínculos transfronteiriços empurram o mercado de pagamentos do Vietnã além das fronteiras domésticas. A interoperabilidade de QR com a Tailândia em 2024 permite que os turistas escaneiem códigos VietQR no exterior e vice-versa, e os grupos de trabalho da ASEAN planejam links com o Camboja e o Laos em seguida. As remessas digitais para o Vietnã atingiram USD 15,9 bilhões em 2024, 6,2% do PIB, sublinhando a integração da economia nos corredores de trabalho de migrantes.
O Decreto 52/2024 impõe padrões técnicos uniformes em todo o país, mas a prontidão varia. Cidades de segundo nível como Da Nang, Can Tho e Hai Phong agora exibem curvas de adoção que espelham a linha de base de Hanói em 2019, ajudadas por projetos de fibra público-privados e subsídios do SBV para kits de PDV para comerciantes. Enquanto isso, o Delta do Mekong fica para trás, pois as culturas comerciais e a logística fragmentada inibem a adoção digital. As implantações de telecomunicações governamentais programadas até 2027 visam fechar essa lacuna, combinando cobertura 4G com treinamento em pagamentos nos bancos comunitários.
Panorama regulatório
O mercado de pagamentos do Vietnã é regido principalmente pelo Banco Estatal do Vietnã (SBV) para serviços de pagamento sem dinheiro e supervisão do sistema, com o Ministério da Indústria e Comércio (MoIT) supervisionando a governança de plataformas de comércio eletrônico. O Decreto 52/2024/ND-CP, em vigor desde 1º de julho de 2024, estabeleceu o arcabouço jurídico central para pagamentos não monetários em contas de pagamento, serviços intermediários e supervisão, enquanto a Circular 08/2024/TT-NHNN do SBV (em vigor desde 15 de agosto de 2024) estabeleceu os requisitos operacionais do Sistema Nacional de Pagamento Eletrônico Interbancário.
A regulamentação se intensificou ainda mais com a Circular 30/2025/TT-NHNN do SBV (em vigor desde 18 de novembro de 2025), que altera a Circular 15/2024/TT-NHNN e implementa de forma gradual requisitos relacionados ao sistema e à identidade do cliente a partir de 1º de abril de 2026. No lado comercial, a Lei de Comércio Eletrônico nº 122/2025/QH15 e seu decreto de orientação 248/2026/ND-CP entraram em vigor em 1º de julho de 2026, ampliando as expectativas de conformidade e relatórios para plataformas de comércio eletrônico e casos de uso de pagamento integrado. O MoIT (por meio da iDEA) iniciou então atividades de divulgação no início de julho de 2026 para apoiar a implementação.
Análise da cadeia de valor
A cadeia de valor de pagamentos do Vietnã começa com política e licenciamento, em que o SBV abrange provedores de serviços de pagamento e intermediários e o MoIT rege as plataformas de comércio eletrônico. As transações são então iniciadas por meio de mobile banking, carteiras eletrônicas e soluções de aceitação de comerciantes fornecidas por bancos e intermediários de pagamento. A NAPAS oferece suporte à camada de comutação e compensação como a instalação nacional de compensação eletrônica e comutação financeira, conectando mais de 68 bancos e instituições financeiras, com transferências instantâneas de varejo (incluindo transações interbancárias de varejo típicas abaixo de VND 500 milhões) roteadas por meio da NAPAS 247 para liquidação 24 horas por dia, 7 dias por semana. A aceitação por comerciantes está cada vez mais padronizada por meio do VietQR, gerenciado pela NAPAS e baseado no EMVCo, permitindo aceitação de QR interoperável em mais de 40 bancos e principais carteiras eletrônicas.
A jusante, adquirentes, gateways de pagamento e agregadores conectam comerciantes em canais on-line e off-line. Provedores de fluxos de trabalho verticais, como operadores de quiosques hospitalares e plug-ins de plataformas de comércio eletrônico, incorporam pagamentos em jornadas específicas do setor. Os principais gargalos permanecem lacunas de interoperabilidade fora dos fluxos de pagamento push mais maduros, como pagamentos pull e cobrança recorrente, além das atualizações de KYC e autenticação impulsionadas pela conformidade, que exigem mudanças coordenadas entre bancos emissores, carteiras e infraestrutura. As iniciativas de QR transfronteiriças também estendem a cadeia além dos trilhos domésticos por meio de trabalhos de conectividade vinculados à NAPAS com a UnionPay International, conectando a aceitação do VietQR a corredores de viagens de saída e entrada.
Cenário Competitivo
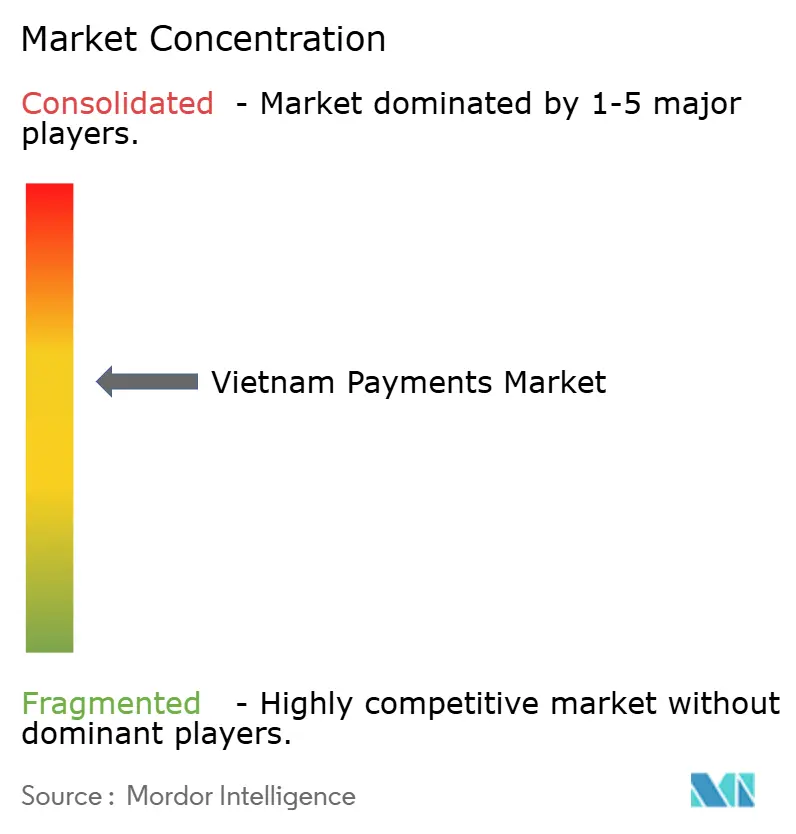
O mercado de pagamentos do Vietnã apresenta concentração moderada: os cinco principais provedores controlam uma participação combinada próxima de 60%, equilibrando a escala das carteiras com a incumbência bancária. A penetração de carteiras ativas do MoMo de 69% lidera, seguida pelos 44% do ZaloPay, enquanto o VNPay aproveita um modelo de consórcio bancário para manter a participação de QR para comerciantes. Os bancos domésticos — VietinBank, Agribank, BIDV — ainda liquidam a maior parte das transações de salário, empréstimo e serviços públicos, exercendo poder de capital e familiaridade regulatória.
Em 2024, a Visa firmou acordos tripartidos com MoMo, VNPay e ZaloPay que estendem a tokenização de cartões a aplicativos de carteiras e habilitam a leitura de QR transfronteiriça de saída. Essas alianças borram as linhas entre cartões e carteiras, posicionando a Visa como uma camada de infraestrutura incorporada em vez de um esquema autônomo. A NAPAS, por sua vez, acelera os lançamentos de API que permitem que fintechs menores criem serviços de folha de pagamento ou assinatura sem vínculos profundos com o banco central.
Nichos de espaço em branco persistem. A automação de pagamentos B2B ainda é pouco atendida, com apenas 15% das grandes empresas usando mecanismos integrados de contas a pagar. Quiosques de saúde, redes de agentes rurais e PMEs orientadas para exportação também estão no roteiro de produtos tanto de bancos quanto de fintechs. Espera-se que a futura estrutura de API aberta comprima os tempos de integração de meses para dias, reduzindo as barreiras para novos entrantes nativos da nuvem, ansiosos para se especializar em nichos verticais.
Líderes do Setor de Pagamentos do Vietnã
VietinBank Group
Vietnam Bank for Agriculture and Rural Development
Bank for Investment and Development of Vietnam
PayPal Holdings Inc.
M Service JSC (MoMo)
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica

Oportunidades de mercado e perspectivas futuras
Uma oportunidade central é expandir a infraestrutura interoperável e melhorar a eficiência de integração, à medida que a política impulsiona a adoção de pagamentos sem dinheiro em segmentos mais amplos de consumidores e comerciantes. A Decisão nº 928/QD-TTg (Estratégia Nacional de Inclusão Financeira 2026-2030, assinada em 25 de maio de 2026) estabelece metas incluindo 95% dos adultos com 15 anos ou mais com contas transacionais e valor de pagamento sem dinheiro atingindo 30 vezes o PIB até 2030, o que aumenta a demanda por aceitação de baixo custo, como o VietQR, abertura e verificação de conta mais simples e cobertura geográfica mais ampla além das duas cidades dominantes. A digitalização de pagamentos corporativos é impulsionada pela conformidade, incluindo o Decreto 320/2025/ND-CP (em vigor desde 15 de dezembro de 2025), que vincula a dedutibilidade fiscal de transações de VND 5 milhões ou mais à documentação de pagamento não monetário, apoiando a adoção de ferramentas A2A lideradas por bancos, ferramentas de contas a pagar B2B e fluxos de trabalho integrados de faturamento para pagamento.
A dinâmica competitiva também abre espaço para novas propostas nas camadas de infraestrutura e transfronteiriças. O lançamento da MobiFone Digital Payment em 27 de março de 2026 como segundo operador licenciado de comutação financeira e compensação eletrônica, ao lado da NAPAS, aponta para investimentos contínuos em comutação, compensação e serviços de rede de valor agregado, incluindo controles de fraude, roteamento e habilitação de comerciantes. O QR transfronteiriço está migrando de pilotos para corredores ativos, com a conexão de pagamento QR Vietnã-Singapura da NAPAS e do VietinBank com o Liquid Group, em 2 de julho de 2026, criando pontos de entrada práticos para viagens, remessas e PMEs orientadas para exportação que precisam de aceitação e liquidação em múltiplas moedas integradas a contas nacionais.
Desenvolvimentos recentes do setor
- Julho de 2026: NAPAS, VietinBank e Liquid Group lançaram um link de pagamento QR transfronteiriço Vietnã-Singapura, permitindo que usuários de Singapura escaneiem o VietQR em comerciantes participantes no Vietnã, com conversão de moeda em tempo real entre SGD e VND. O link amplia a utilidade do VietQR além do P2M doméstico e fortalece o roteiro de interoperabilidade regional do Vietnã ao ancorar um corredor ativo com uma plataforma de pagamentos do lado de Singapura.
- Abril de 2026: BIDV, NAPAS e Hana Bank lançaram oficialmente serviços de pagamento QR transfronteiriços entre Vietnã e Coreia do Sul. Ao conectar a aceitação de QR vietnamita a um importante corredor de viagens e comércio do Nordeste Asiático, o lançamento apoia os gastos de entrada em comerciantes vietnamitas, ao mesmo tempo em que aumenta a pressão competitiva para que outros bancos e carteiras ampliem sua própria cobertura de QR transfronteiriço.
- Dezembro de 2024: O HDBank estendeu os quiosques MediPay para 150 hospitais, automatizando a captura de pagamentos e a recuperação de registros nos fluxos de trabalho hospitalares. Isso fortaleceu a área da saúde como um vertical prático de pagamentos incorporados, em que a aceitação baseada em quiosque e vinculada a bancos reduz filas e o processamento administrativo, apoiando iniciativas obrigatórias de digitalização.


Estrutura da metodologia de pesquisa e escopo do relatório
Definição e escopo do mercado
Para este relatório, o mercado de pagamentos do Vietnã é definido como o valor dos pagamentos de consumidores e empresas realizados no Vietnã por meio de instrumentos monetários e não monetários em pontos de venda e checkout on-line, uma vez que esses fluxos são usados para concluir compras de bens e serviços.
Exclusões de escopo: excluímos fluxos puros de transferência de dinheiro e remessas que não estejam vinculados a uma transação de compra, e também excluímos receitas de software apenas de back-end que não representem valor de pagamento.
Visão geral da segmentação
- Por Modo de Pagamento
- Ponto de Venda
- Pagamentos com Cartão de Débito
- Pagamentos com Cartão de Crédito
- Pagamentos de Conta para Conta (A2A)
- Carteira Digital
- Dinheiro em Espécie
- Outros Modos de PDV
- Venda Online
- Pagamentos com Cartão de Débito
- Pagamentos com Cartão de Crédito
- Pagamentos de Conta para Conta (A2A)
- Carteira Digital
- Pagamento na Entrega
- Outros Modos Online
- Ponto de Venda
- Por Setor de Usuário Final
- Varejo
- Entretenimento
- Hotelaria
- Saúde
- Transporte e Logística
- Outros Setores
Fontes de dados, dimensionamento de mercado e validação
Pesquisa documental
Começamos mapeando o ecossistema de pagamentos do Vietnã e os principais trilhos usados no mercado e, em seguida, alinhamos o que pode ser medido de forma consistente ao longo dos anos. Estatísticas públicas ajudam a estabelecer parâmetros sobre a rapidez com que o valor e os volumes sem dinheiro estão se movendo, e também indicam qual combinação de canais é realista.
As principais referências incluíram divulgações oficiais e séries temporais, como as estatísticas do sistema de pagamento do Banco Estatal do Vietnã (atividade de cartões, POS e ATM, indicadores de transferência), séries macro do Escritório Geral de Estatística (população, renda, vendas no varejo), publicações do Ministério da Indústria e Comércio e de programas de comércio eletrônico, e resumos de alfândega e comércio, quando relevantes para sinais de consumo vinculados a pagamentos. Também revisamos artigos revisados por pares ou de conferências sobre adoção de pagamentos sem dinheiro. Paralelamente, revisamos registros corporativos e apresentações a investidores de instituições financeiras listadas, divulgações de bancos e intermediários de pagamento, e imprensa de reputação para mudanças regulatórias e cronogramas de implementação. Quando necessário, usamos uma assinatura paga para dados financeiros e inteligência corporativa, além de um banco de dados de patentes, para verificar o porte das entidades e o foco de produtos. Essas fontes documentais são apenas ilustrativas, e muitos documentos adicionais foram usados para coleta de dados, validação e esclarecimento.
Entrevistas e pesquisas primárias
Para validar o que as fontes documentais não conseguem explicar bem, realizamos entrevistas com especialistas e pesquisas estruturadas com bancos, intermediários de pagamento, adquirentes, comerciantes e grandes vendedores on-line, para que as premissas de adoção e precificação reflitam o que está acontecendo no Vietnã. As discussões também se concentram nas mudanças de canal entre checkout físico e on-line, no papel da expansão da aceitação de QR e cartão, e em como diferentes categorias de comerciantes influenciam os valores das transações nas principais cidades e na demanda provincial.
Distribuição dos respondentes do trabalho de campo da pesquisa primária
| Tipo de empresa | Cargo do respondente |
|---|---|
| Nível superior: 27% | CXOs: 12% |
| Nível médio: 58% | Líderes funcionais/de unidade: 40% |
| Players menores: 15% | Gerentes: 48% |
Dimensionamento e previsão de mercado
O dimensionamento é construído usando uma combinação top-down e bottom-up, em que um pool de demanda é reconstruído a partir do consumo de varejo e serviços do Vietnã e, em seguida, filtrado pelo uso de modalidades de pagamento em pontos de venda e vendas on-line. Na prática, convertemos o pool de gastos em valor pago aplicando divisões entre dinheiro e não dinheiro, combinação de canais e penetração de instrumentos de pagamento, e então convertemos isso em valor de pagamento anual para o limite do mercado.
Para manter o modelo realista, dependemos de uma lista curta de insumos mensuráveis que mais importam para pagamentos no Vietnã, como crescimento das vendas no varejo, momentum das vendas de comércio eletrônico, sinais de crescimento de valor e volume de transações sem dinheiro, tendências de propriedade de cartões e contas, expansão da aceitação (disponibilidade de POS e QR) e movimentos no tíquete médio por categoria de comerciante. Quando faltam dados para anos ou categorias específicas, a lacuna é tratada por meio de interpolação conservadora ancorada no crescimento macro e na série de pagamentos observável mais próxima, seguida de verificações com feedback de entrevistas.
A previsão é feita por meio de análise de cenários guiada pelo consenso de discussões primárias sobre a velocidade de adoção, mudanças impulsionadas por regulação e o ritmo de integração de comerciantes, e os resultados dos cenários são então verificados quanto à consistência em relação às faixas esperadas de crescimento do PIB e do consumo. Aproximações seletivas bottom-up também são usadas, como tamanhos de tíquete amostrados por categoria de comerciante multiplicados por contagens estimadas de transações, além de verificações de canal sobre participações on-line versus físicas, o que ajuda a ajustar os totais quando um único indicador se move de forma incomum.
Validação de dados e ciclo de atualização
Os resultados são validados comparando o valor de pagamento modelado com sinais independentes que devem se mover na mesma direção, como indicadores publicados de crescimento de pagamentos sem dinheiro, tendências de consumo no varejo e expansão observável da aceitação. Quando surgem grandes discrepâncias, revisamos as premissas e recontatamos os respondentes para confirmar se a mudança é estrutural (por exemplo, um impulso regulatório) ou temporária (por exemplo, um ciclo promocional de curto prazo).
Antes da aprovação final, o modelo passa por uma revisão de analistas em várias etapas, que inclui verificações de unidades, verificações de variação ano a ano e testes de consistência entre anos, para que os números finais não dependam de um único ponto de dados. O relatório é atualizado anualmente, e atualizações intermediárias são adicionadas quando ocorrem eventos materiais, como novas regras de pagamento, mudanças significativas em tarifas ou mudanças repentinas no comércio on-line. Antes da entrega, fazemos uma passagem final de atualização para que o cliente receba a visão mais atual disponível naquele momento.
Dimensionamento do mercado de pagamentos do Vietnã pela Mordor Intelligence em comparação com outras estimativas publicadas
Os valores publicados do mercado de pagamentos para o Vietnã podem parecer muito distantes porque a palavra pagamentos é usada de forma imprecisa, e alguns estudos misturam valor de transação com receitas, ou incluem fluxos adjacentes, como transferências, que não representam pagamentos de compra. As diferenças também aparecem quando os autores convertem a moeda local em pontos diferentes no tempo, ou quando anualizam indicadores parciais do ano sem uma verificação clara de sazonalidade.
A tabela mostra uma dispersão principalmente porque algumas estimativas expandem o escopo além dos pagamentos de compra, e no modelo da Mordor Intelligence o mercado é contado como valor de pagamento em pontos de venda e vendas on-line vinculados ao uso final de varejo e serviços, em vez de adicionar um valor mais amplo de transferência conta a conta que pode inflar os totais.
Comparação de referência
| Fonte | Tamanho do mercado | Lacunas na metodologia de pesquisa |
|---|---|---|
| Mordor Intelligence | 120,78 bilhões de USD (2025) | |
| Associação do Setor A | 185,00 bilhões de USD (2025) | Frequentemente relatado como o valor total de transações sem dinheiro em todos os sistemas de pagamento, o que pode incluir transferências e pagamentos de contas não vinculados a checkout de varejo ou serviços, e pode não separar claramente o valor de compra on-line versus presencial. |
| Consultoria Regional B | 95,00 bilhões de USD (2025) | Pode restringir o mercado apenas aos trilhos de cartão e carteira, excluindo pagamento na entrega em dinheiro e alguns métodos de checkout por transferência bancária, e pode subestimar o valor se a expansão da aceitação por comerciantes não for totalmente refletida. |
Em conjunto, a comparação sugere que o motivo mais comum para as discrepâncias é o escopo, seguido de como as divisões de canal e instrumento são aplicadas ano a ano. Ao vincular a estimativa a sinais observáveis de consumo, adoção de modalidades de pagamento e aceitação, o número final permanece rastreável a entradas claras que podem ser reverificadas quando novas estatísticas oficiais forem divulgadas.


Principais Perguntas Respondidas no Relatório
Qual é o tamanho do mercado de pagamentos do Vietnã em 2026?
Ele se situa em USD 133,35 bilhões, avançando em direção a USD 218,8 bilhões até 2031.
Qual método de pagamento está crescendo mais rapidamente no Vietnã?
As transferências de conta para conta (A2A), projetadas para expandir a uma CAGR de 11,64% até 2031.
Por que a saúde é um segmento de pagamentos de alto crescimento?
Os mandatos regulatórios exigem prontuários eletrônicos e pagamentos digitais em 71% dos hospitais, impulsionando uma CAGR de 11,17%.
Como os reguladores estão promovendo a adoção sem dinheiro em espécie?
Por meio do Decreto 52/2024, padrões de API aberta e pilotos de Dinheiro Móvel visando 80% de transações sem dinheiro em espécie até 2030.
Quais cidades lideram o volume de pagamentos digitais?
Cidade de Ho Chi Minh e Hanói geram 60% do valor das transações graças à aceitação de comerciantes quase universal.
Página atualizada pela última vez em:


