
Tamanho e Participação do Mercado de Pagamentos da França
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
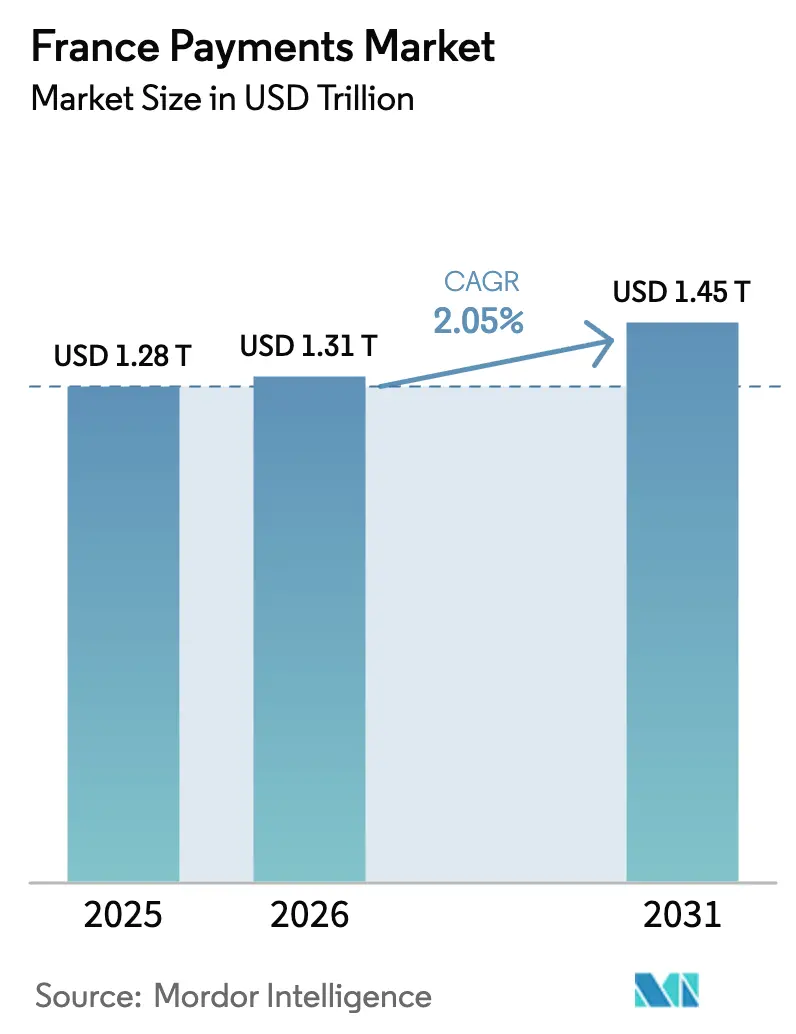
| Tamanho do mercado no ano base (2025) | 1.28 Trilhões de dólares |
| Tamanho do Mercado (2026) | 1.31 Trilhões de dólares |
| Tamanho do Mercado (2031) | 1.45 Trilhões de dólares |
| Growth Rate (2026 - 2031) | 2.05 % |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Pagamentos da França por Mordor Intelligence
Espera-se que o tamanho do mercado de pagamentos da França aumente de USD 1,28 trilhão em 2025 para USD 1,31 trilhão em 2026 e atinja USD 1,45 trilhão até 2031, crescendo a um CAGR de 2,05% no período de 2026-2031. A implementação contínua da liquidação SEPA Instant, o aumento da penetração de carteiras digitais entre os consumidores da Geração Z e as alternativas lideradas por bancos às redes internacionais de cartões estão a redesenhar as fronteiras competitivas. Os sistemas de pagamento em tempo real liquidam fundos em menos de 10 segundos, erodindo a vantagem histórica dos ciclos de autorização e compensação de cartões. Simultaneamente, a tecnologia SoftPOS está a reduzir os custos de aceitação para os microcomerciantes, enquanto os motores de deteção de fraude baseados em inteligência artificial elevam as taxas de autorização e reduzem os estornos. Estas forças combinam-se para dar às transações conta a conta (A2A) um caminho credível para escalar, mesmo que os cartões sem contacto mantenham a primazia no ponto de venda.
Principais Conclusões do Relatório
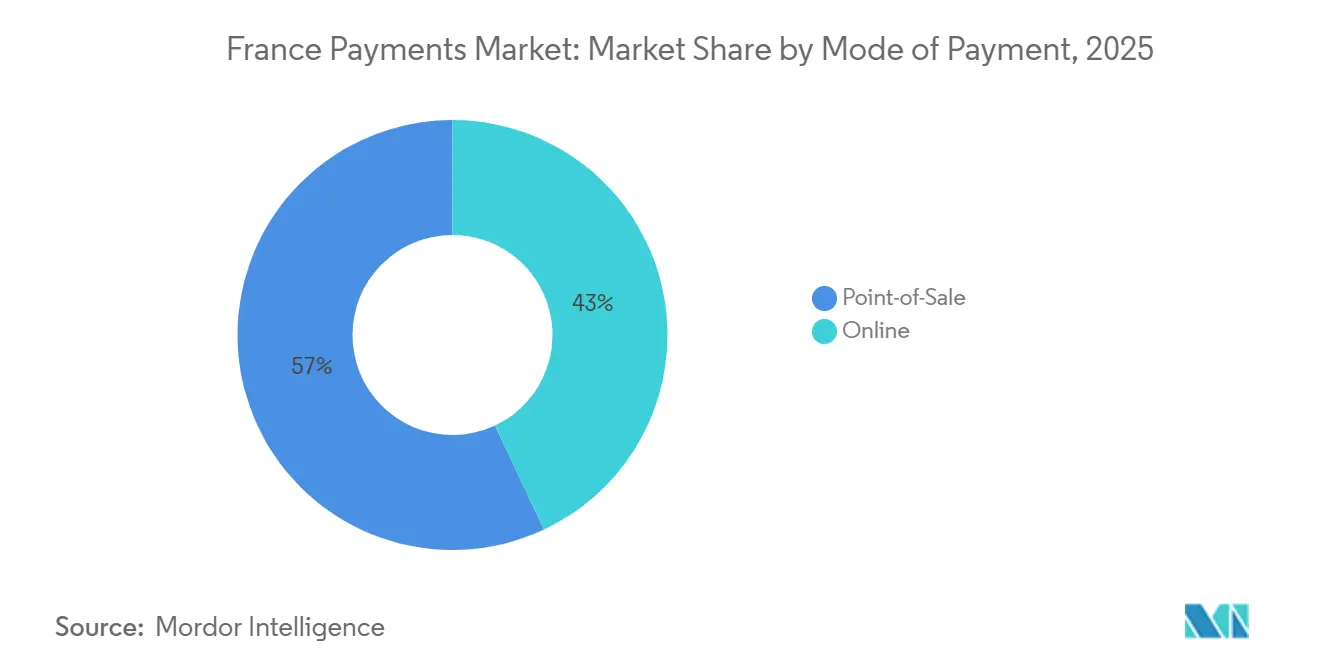
- Por modo de pagamento, as transações no ponto de venda lideraram com 57,89% da participação do mercado de pagamentos da França em 2025, enquanto os canais online deverão registar um CAGR de 3,07% até 2031.
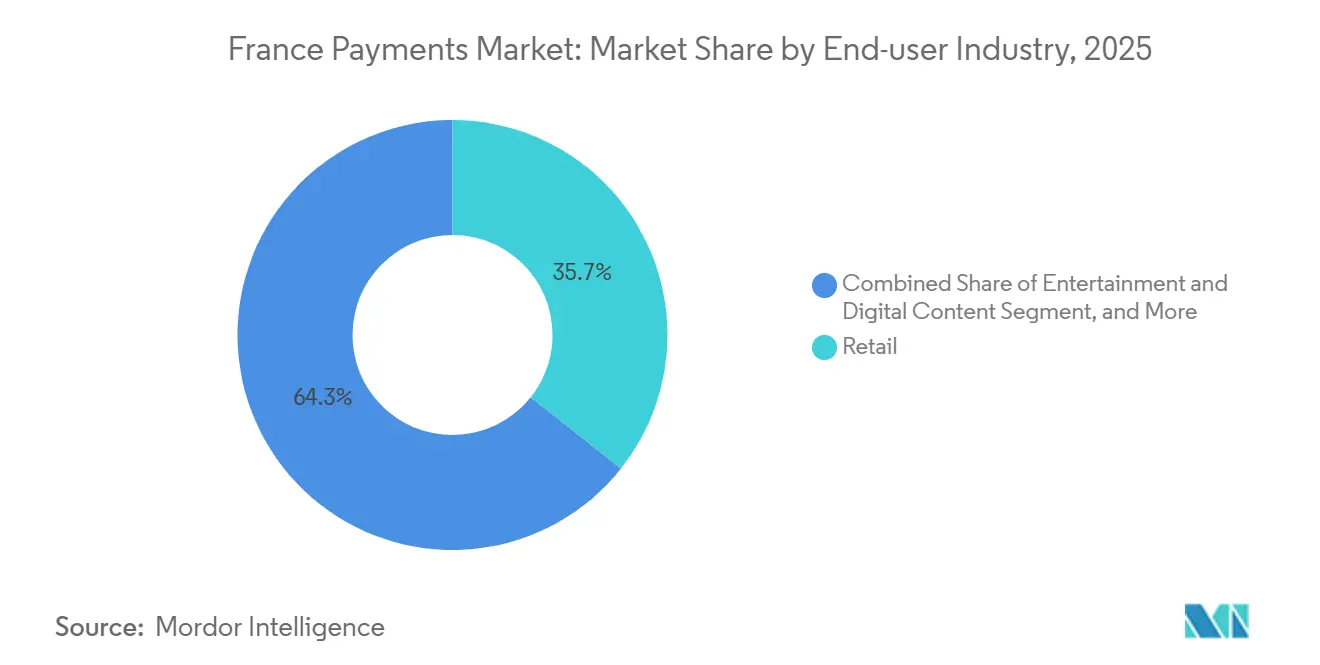
- Por setor do utilizador final, o retalho representou 35,67% do tamanho do mercado de pagamentos da França em 2025, enquanto a hotelaria e o turismo avançam a um CAGR de 3,24% até 2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Perspetivas do Mercado de Pagamentos da França
Análise do Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Horizonte Temporal do Impacto |
|---|---|---|---|
| A Banca Aberta Habilitada pela PSD2 Impulsiona os Pagamentos Instantâneos Conta a Conta | +0.6% | França, alinhamento mais amplo com a UE no âmbito do mandato SEPA Instant | Médio prazo (2-4 anos) |
| O Boom do Comércio Eletrónico e do Comércio Móvel entre a Geração Z Impulsiona a Adoção de Carteiras Digitais | +0.5% | Nacional, concentrado nas áreas metropolitanas de Paris, Lyon e Marselha | Curto prazo (≤ 2 anos) |
| O Aumento Regulatório do Limite de Gastos Sem Contacto Acelera as Transações por Aproximação | +0.3% | Nacional, maior adoção nos centros urbanos | Curto prazo (≤ 2 anos) |
| A Adoção de SoftPOS pelos Comerciantes Transforma Smartphones em Terminais de Aceitação | +0.2% | Nacional, ganhos iniciais nos setores de microcomerciantes e serviços | Médio prazo (2-4 anos) |
| O Lançamento da Carteira Wero Catalisa a Adoção de Pagamentos de Retalho em Tempo Real A2A | +0.2% | França com expansão para a Alemanha e Bélgica | Médio prazo (2-4 anos) |
| A Tomada de Decisão de Risco Baseada em IA Eleva as Taxas de Autorização e Reduz os Estornos | +0.1% | Global, utilizado pelos principais emissores e adquirentes franceses | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
A Banca Aberta Habilitada pela PSD2 Impulsiona os Pagamentos Instantâneos Conta a Conta
As regras revistas de banca aberta obrigaram os bancos franceses a expor interfaces de programação de aplicações, mas a adoção pelos clientes permaneceu limitada até que o mandato SEPA Instant entrou em vigor em 2025. O regulamento obriga agora todos os prestadores de serviços de pagamento a receber e enviar transferências em euros em tempo real, reduzindo as janelas de liquidação de dias para segundos.[1]Banco Central Europeu, "Implementação do Regulamento de Pagamentos Instantâneos SEPA," ecb.europa.eu As plataformas de comércio eletrónico incorporaram prontamente botões "Pagar pelo Banco" que autorizam fundos diretamente a partir de contas correntes, contornando completamente as taxas de intercâmbio. A interoperabilidade é garantida porque mais de 80% dos bancos franceses suportam o quadro de API STET.[2]STET, "Quadro de Normalização de API Francês," stet.eu Os comerciantes beneficiam de custos mais baixos e confirmação mais rápida, enquanto os consumidores obtêm um processo de pagamento familiar e sem fricção que espelha a conveniência do pagamento por aproximação com cartão.
O Boom do Comércio Eletrónico e do Comércio Móvel entre a Geração Z Impulsiona a Adoção de Carteiras Digitais
As despesas online francesas atingiram EUR 150 mil milhões (USD 160 mil milhões) em 2024, com os dispositivos móveis a capturar 43% das transações.[3]Fédération du e-commerce et de la vente à distance, "Estatísticas de Comércio Eletrónico 2024," fevad.com Um inquérito de 2025 revelou que 62% dos compradores com idades entre 18 e 25 anos armazenam pelo menos uma credencial no Apple Pay, Google Pay, Lydia ou Paylib. Estas carteiras agrupam cartões de fidelização, passes de transporte e bilhetes juntamente com instrumentos de pagamento, reduzindo o processo de pagamento a uma única confirmação biométrica. A base de utilizadores da Lydia subiu para 8 milhões no final de 2025, apoiada pela aceitação de QR e opções de financiamento a prestações. À medida que o poder de compra da Geração Z se expande, os comerciantes que otimizam para carteiras móveis registam taxas de conversão mais elevadas e valores médios de encomenda maiores.
O Aumento Regulatório do Limite de Gastos Sem Contacto Acelera as Transações por Aproximação
A eliminação do limite de EUR 50 (USD 54,4) em 2024 removeu o último obstáculo psicológico à adoção do pagamento sem contacto. Os consumidores passaram a utilizar cartões ou telemóveis com NFC para compras do dia a dia sem hesitação, e os retalhistas reportam reduções no tempo de pagamento de aproximadamente 15% após a implementação de fluxos de aproximação multiusos que combinam pagamento com fidelização e entrega de recibo eletrónico.[4]NFC Forum, "Especificações de Aproximação Multiusos," nfc-forum.org A conformidade com os mandatos de tokenização no PCI DSS 4.0 reduz ainda mais o risco de fraude, persuadindo mercearias e postos de combustível avessos ao risco a orientar os clientes para experiências de pagamento por aproximação.
A Adoção de SoftPOS pelos Comerciantes Transforma Smartphones em Terminais de Aceitação
A certificação da plataforma AXIUM da Ingenico ao abrigo da norma de segurança FRv6 de França em fevereiro de 2026 permite que qualquer smartphone Android moderno aceite pagamentos sem contacto EMV. Microcomerciantes como operadores de food trucks e profissionais de serviços evitam taxas de aluguer de hardware e integram-se em minutos através da aplicação do seu adquirente. A Worldline reportou que as ativações de SoftPOS francesas cresceram 34% trimestre a trimestre durante 2025, sinalizando uma forte procura latente por aceitação de baixo custo. À medida que a aceitação se fragmenta, a concorrência entre adquirentes intensifica-se e os fornecedores de terminais tradicionais pivotam para receitas de software como serviço.
Análise do Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Horizonte Temporal do Impacto |
|---|---|---|---|
| O Aumento das Taxas de Intercâmbio e de Esquema de Cartões Pressiona as Margens das PME | -0.4% | Nacional, agudo para pequenas e médias empresas | Curto prazo (≤ 2 anos) |
| Preferência Persistente pelo Dinheiro em Espécie da População Envelhecida e Rural | -0.3% | Departamentos rurais, regiões periféricas | Longo prazo (≥ 4 anos) |
| A Dependência de Processadores de Cartões Não Europeus Aumenta os Riscos de Soberania e de Custos | -0.2% | França, preocupação mais ampla na UE | Médio prazo (2-4 anos) |
| A Fraude em Pagamentos Autorizados por Impulso em Tempo Real Mina a Confiança dos Consumidores nos Sistemas de Pagamento Instantâneo | -0.2% | Nacional, implicações transfronteiriças | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
O Aumento das Taxas de Intercâmbio e de Esquema de Cartões Pressiona as Margens das PME
Embora a legislação da UE limite o intercâmbio a 0,2% no débito e 0,3% no crédito, as taxas de esquema não regulamentadas continuam a aumentar e podem elevar o encargo efetivo bem acima de 1%. Para uma padaria de bairro com uma faturação anual de EUR 200.000 (USD 237.440), essa diferença corrói as margens operacionais reduzidas e desencoraja a aceitação de cartões. Muitas PME estão a experimentar opções A2A do Wero ou do Carte Bancaires que cobram preços de taxa fixa ou por subscrição, mas o alcance transfronteiriço permanece limitado, complicando as ambições de comércio eletrónico.
Preferência Persistente pelo Dinheiro em Espécie da População Envelhecida e Rural
Um quinto dos residentes de França tem 65 anos ou mais, e os inquéritos mostram que 59% dos consumidores ainda dependem do dinheiro em espécie para pelo menos algumas compras. As comunas rurais, onde a cobertura de banda larga e a penetração de smartphones ficam aquém das médias urbanas, geralmente ficam 18 a 24 meses atrás na adoção de pagamentos sem contacto ou por carteira. O Banque de France garante a disponibilidade de dinheiro em espécie até 2030, obrigando os fornecedores a manter infraestruturas duplas mesmo que os volumes digitais cresçam. Este requisito aumenta os custos operacionais e dilui os benefícios de eficiência de um ecossistema totalmente eletrónico.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Modo de Pagamento: Os Canais Online Ganham Quota à Medida que os Sistemas de Pagamento Instantâneo Amadurecem
As transações online representaram 42,11% do valor total em 2025 e prevê-se que registem um CAGR de 3,07% até 2031, superando o crescimento global do mercado de pagamentos da França. O ponto de venda ainda lidera, mas a quota de carteiras de pagamento por aproximação dentro das lojas físicas subiu de forma constante à medida que a aceitação EMV atingiu 98% dos terminais. As transferências SEPA Instant incorporadas nos fluxos de pagamento eliminam a necessidade de introduzir números de cartão de 16 dígitos, reduzindo as taxas de abandono e os custos para os comerciantes.
As carteiras digitais agregam cartões de débito, cartões de crédito e mandatos A2A numa única interface, encorajando os utilizadores a alternar entre instrumentos sem sair da página do comerciante. A opção de pagamento a prestações da Klarna ganhou 22% mais comerciantes franceses em 2025, ilustrando o apetite dos consumidores por liquidação diferida. À medida que a tokenização ao abrigo das normas EMVCo se torna ubíqua, o tamanho do mercado de pagamentos da França para os canais online continuará a crescer com base em menor fraude e taxas de aprovação mais elevadas.


Por Setor do Utilizador Final: A Hotelaria Recupera à Medida que o Turismo se Normaliza
O retalho manteve uma quota de 35,67% do valor do mercado de pagamentos da França em 2025, apoiado por cestas de alta frequência de mercearia e combustível e ampla penetração de terminais sem contacto. A hotelaria e o turismo, no entanto, registaram o crescimento mais rápido com um CAGR de 3,24%, impulsionados pela afluência de turistas e pelo investimento do setor em experiências de pagamento por aproximação. Hotéis e restaurantes processaram EUR 42 mil milhões (USD 45 mil milhões) em 2025, com a utilização de carteiras móveis a atingir 61%.
O entretenimento, o streaming e os jogos dependem fortemente de credenciais armazenadas e faturação recorrente, posicionando cartões tokenizados e carteiras digitais como os sistemas de pagamento predefinidos. As agências governamentais também aceleram a adoção digital, com 78% dos pagamentos de impostos pessoais concluídos online em 2025. A saúde está a digitalizar o Carte Vitale numa aplicação para smartphone, abrindo uma nova frente no processamento de copagamentos em tempo real e alargando a oportunidade endereçável do setor de pagamentos da França.
Nota: As quotas de segmento de todos os segmentos individuais estão disponíveis após a compra do relatório
Análise Geográfica
A integração de França no SEPA fornece um quadro jurídico e técnico unificado para pagamentos em euros em tempo real em 36 países. Os bancos nacionais investiram mais de EUR 500 milhões (USD 535 milhões) durante 2024-2025 para modernizar os sistemas centrais para transferências instantâneas e incorporar a funcionalidade da carteira Wero. Estas atualizações conferem aos adquirentes franceses uma vantagem de primeiro a mover-se sobre os seus pares no Sul da Europa, onde a implementação instantânea está atrasada.
Os centros urbanos dominam a adoção digital: Paris, Lyon, Marselha e Toulouse representam quase metade das transações baseadas em carteiras, embora representem apenas um terço da população. Demografias mais jovens, maior penetração de smartphones e redes de aceitação mais densas explicam o desempenho superior. Os departamentos rurais como Creuse e Lozère permanecem centrados no dinheiro em espécie, refletindo demografias mais antigas e banda larga irregular.
O comércio transfronteiriço beneficia da expansão do Wero para a Alemanha, Bélgica e Luxemburgo, oferecendo a 60 milhões de consumidores uma opção A2A pan-europeia que contorna as redes de cartões norte-americanas. As regras do projeto PSD3 adicionarão verificações de Confirmação do Beneficiário em transferências acima de EUR 100 (USD 118,7), harmonizando os padrões de controlo de fraude em todo o SEPA e reforçando a confiança nos sistemas de pagamento instantâneo.
Panorama regulatório
A regulamentação de pagamentos na França é moldada pelas normas da UE (PSD2 e o regime SEPA Instant) e supervisionada nacionalmente pelo Banque de France e pela ACPR. Em janeiro de 2026, a ACPR emitiu a Instrução 2026-I-01, exigindo que os prestadores de serviços de pagamento reportem anualmente os níveis de tarifas para transferências de crédito e transferências instantâneas (por meio do canal de reporte do regulador). A medida reforça a transparência e a comparabilidade entre prestadores, à medida que os pagamentos instantâneos avançam para uma posição de trilho padrão.
A implementação é coordenada pelo Banque de France e pelo Comité national des moyens de paiement (CNMP), no âmbito da Estratégia Nacional de Pagamentos de Varejo 2025-2030, que visa uma adoção mais ampla de transferências de crédito instantâneas e soluções de pagamento de varejo orientadas à soberania. No aspecto operacional, a Decisão 2026-06 do Banque de France (15 de junho de 2026) atualizou as condições de participação vinculadas à infraestrutura de liquidação do euro de próxima geração. Paralelamente, regras tributárias e comerciais introduzem obrigações de conformidade ligadas a pagamentos, incluindo o e-reporting obrigatório e faseado para empresas estrangeiras sem estabelecimento permanente a partir de 1 de setembro de 2026, e exigências para que sites profissionais exibam métodos de pagamento e penalidades por atraso no pagamento (com multa declarada de EUR 15.000 por não conformidade).
Análise da cadeia de valor
A cadeia de valor de pagamentos na França começa com os instrumentos do pagador (cartões, carteiras digitais e trilhos de conta a conta) e passa pela aceitação e orquestração (aplicativos de comerciantes, gateways e SoftPOS), seguida pelo processamento e compensação (CB, STET e redes internacionais de cartões), depois pela liquidação, reconciliação e gestão de disputas e fraudes. A infraestrutura doméstica permanece central, com a Cartes Bancaires (CB) como um esquema-chave e a STET como uma importante plataforma de compensação. A cobertura bancária para novas propostas de varejo A2A está sendo expandida por meio da carteira Wero, da European Payments Initiative (EPI), apoiada por grandes bancos franceses, incluindo BNP Paribas, Credit Agricole, Societe Generale, BPCE, La Banque Postale, entre outros.
Movimentos recentes de plataformas mostram para onde o valor está se deslocando, especialmente em direção à conectividade direta e a camadas de risco mais ricas em dados. Em abril de 2026, a Adyen tornou-se participante direta da STET e membro principal do Groupement des Cartes Bancaires, permitindo compensação direta para os fluxos de pagamento franceses e reduzindo a dependência de intermediários. Ao mesmo tempo, processadores e bancos estão incorporando automação e controles de fraude em toda a autorização e no checkout, incluindo a transação de pagamento agêntica em produção concluída em junho de 2026 por Worldline, Credit Agricole e Mastercard. A adoção pelos comerciantes de aceitação liderada por software, como o SoftPOS, também está reduzindo os custos de distribuição e integração para microcomerciantes.
Panorama Competitivo
O mercado de pagamentos da França equilibra esquemas de cartões globais concentrados com um mosaico de concorrentes nacionais e regionais. A Visa e a Mastercard ainda compensam a maioria do valor das transações, mas o Wero processou mais de 200 milhões de transferências no seu primeiro ano completo, provando que as iniciativas lideradas por bancos podem escalar quando alinhadas com a regulamentação. As aquisições da Worldline em 2025 expandiram a sua base de comerciantes franceses para além de 1 milhão de pontos de aceitação, criando uma escala de dados que sustenta modelos de fraude de aprendizagem automática.
O Radar da Stripe analisa centenas de sinais comportamentais por transação e elevou as taxas de aprovação para os comerciantes nacionais em 3,2 pontos percentuais em 2025. A Ingenico respondeu mudando das vendas de hardware para pacotes de subscrição AXIUM após o SoftPOS começar a tornar a aceitação básica uma mercadoria. A Lydia aproveita a sua base de utilizadores de oito milhões para oferecer financiamento a prestações, pagamentos por QR e integração de fidelização, desagregando efetivamente a economia tradicional dos adquirentes.
A regulamentação acelera a rotatividade competitiva. A liquidação SEPA Instant obriga os adquirentes a desenvolver gestão de liquidez 24×7, as APIs PSD2 abrem dados de conta a terceiros, e as próximas regras PSD3 apertam a responsabilidade por fraude. Os intervenientes incapazes de financiar motores de risco em tempo real ou integrações de banca aberta arriscam ceder quota a fintechs ágeis, especialmente nos nichos de comércio eletrónico e microcomerciantes.
Líderes do Setor de Pagamentos da França
Apple Inc. (Apple Pay)
Paylib SAS
Samsung Electronics Co., Ltd. (Samsung Pay)
Carrefour S.A. (Carrefour Pay)
Google LLC (Google Pay)
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica

Oportunidades de mercado e perspectivas futuras
Está se abrindo um espaço em branco de curto prazo em torno da digitalização regulamentada dos fluxos de pagamento B2B e adjacentes ao governo, à medida que a França avança para a faturação e o reporte eletrônico obrigatórios. Em julho de 2026, a DGFiP publicou orientações práticas para a fase de entrada em vigor de 1 de setembro de 2026, começando pelas grandes e médias empresas. Isso incentiva as empresas a conectar faturação, reconciliação e iniciação de pagamentos de forma mais automatizada, criando espaço para prestadores de serviços de pagamento, gateways e plataformas de software combinarem a troca de dados de faturação em conformidade com a iniciação de pagamentos instantâneos incorporada (incluindo SEPA Instant e opções A2A lideradas por bancos) e controles de valor agregado, como verificação de beneficiário e triagem de fraude.
Um segundo grupo de oportunidades está ligado à participação orientada pela soberania em infraestrutura em tempo real, onde o controle sobre roteamento, compensação e economia pode diferenciar adquirentes e processadores de pagamento. O movimento da Adyen em abril de 2026 para se tornar participante direta da STET e membro principal da CB ilustra como os provedores podem reconfigurar a cadeia para melhorar custo e velocidade. Separadamente, a Wero, apoiada por bancos, oferece um caminho de distribuição para escalar o A2A no varejo sem as tarifas dos esquemas de cartão. A transação de pagamento agêntica em produção concluída em junho de 2026 por Worldline, Credit Agricole e Mastercard também aponta para a demanda dos comerciantes por fluxos de compra assistidos por IA que ainda dependem de autenticação regulamentada e dos trilhos existentes, ampliando o espaço de produtos para decisão de risco, gestão de consentimento e tratamento automatizado de disputas em cenários on-line e no ponto de venda.
Desenvolvimentos recentes do setor
- Julho de 2026: A AMF lembrou o mercado de que o período transitório para os Prestadores de Serviços de Ativos Digitais (DASPs) operarem na França sem autorização MiCA terminou em 1 de julho de 2026. Isso restringiu o perímetro de conformidade em torno de serviços adjacentes a pagamentos com criptoativos e aumentou a importância da integração regulamentada, custódia e monitoramento de transações para prestadores que atendem usuários franceses.
- Maio de 2026: A Lei francesa n.º 2025-1058 (adotada em 6 de novembro de 2025) entrou em vigor em 6 de maio de 2026, reforçando as medidas antifraude para métodos de pagamento sem dinheiro e estabelecendo o Fichier national des comptes signalés pour risque de fraude (FNC-RF). A mudança eleva o papel da inteligência de fraude compartilhada e das etapas de verificação entre emissores, adquirentes e instituições de pagamento, influenciando as políticas de autorização e a experiência do cliente para transações de maior risco.
- Fevereiro de 2026: A La Banque Postale anunciou a integração da rede doméstica Cartes Bancaires (CB) ao Samsung Pay, permitindo transações CB em dispositivos Samsung. Isso ampliou a escolha de carteiras digitais, ao mesmo tempo em que apoiou opções de roteamento doméstico, aumentando a pressão competitiva sobre os trilhos das redes internacionais de cartões e sobre os prestadores de aceitação para otimizar o roteamento e a tokenização em pagamentos por aproximação em dispositivos móveis.


Estrutura da metodologia de pesquisa e escopo do relatório
Definição e abrangência do mercado
Para este relatório, o mercado é definido como o valor total dos pagamentos executados na França nos fluxos de ponto de venda e de venda on-line, abrangendo pagamentos com cartão, carteiras digitais e outros métodos de pagamento comuns usados por consumidores e comerciantes.
Exclusões de escopo: excluímos o acompanhamento puro da circulação de dinheiro e não tratamos a receita de tarifas dos prestadores de pagamento como valor de mercado, exceto quando fizer parte da série de valor de transação sendo modelada.
Visão geral da segmentação
- Por Modo de Pagamento
- Por Ponto de Venda
- Pagamentos com Cartão
- Cartões de Débito
- Cartões de Crédito
- Cartões Pré-pagos com Financiamento Bancário
- Carteiras Digitais (inclui Carteira Móvel)
- Outros Pontos de Venda
- Pagamentos com Cartão
- Por Venda Online
- Pagamentos com Cartão
- Cartões de Débito
- Cartões de Crédito
- Cartões Pré-pagos com Financiamento Bancário
- Carteiras Digitais
- Outras Vendas Online (inclui Pagamento na Entrega, Transferência Bancária e Compre Agora Pague Depois)
- Pagamentos com Cartão
- Carteiras Digitais
- Outras Vendas Online (inclui Pagamento na Entrega, Transferência Bancária e Compre Agora Pague Depois)
- Por Ponto de Venda
- Por Setor do Utilizador Final
- Retalho
- Entretenimento e Conteúdo Digital
- Saúde
- Hotelaria e Turismo
- Governo e Serviços Públicos
- Outros Setores do Utilizador Final
Fontes de dados, dimensionamento de mercado e validação
Pesquisa documental
A pesquisa documental foi utilizada para estabelecer os limites rígidos do que é contabilizado e para construir séries de entrada consistentes para o valor de pagamento por instrumento e canal. Baseamo-nos em fontes públicas e oficiais, como comunicados estatísticos do Banque de France, estatísticas de pagamentos do Banco Central Europeu, indicadores de consumo doméstico e varejo do Eurostat, e páginas da Comissão Europeia sobre a PSD2 e a direção do open banking.
Para manter premissas realistas, também utilizamos materiais como relatórios anuais e apresentações a investidores de participantes relevantes do ecossistema, publicações de associações e esquemas sobre tendências de cartões e contactless, e cobertura jornalística confiável sobre mudanças regulatórias ou de infraestrutura. Quando necessário, uma assinatura paga cobrindo dados financeiros e notícias de empresas ajudou a verificar cruzadamente grandes movimentos na atividade de pagamento reportada e a situar no tempo grandes lançamentos de produtos sem superinterpretar um único trimestre. Esta lista de pesquisa documental é ilustrativa, e muitas outras fontes também foram consultadas para coleta, validação e esclarecimento.
Entrevistas primárias e pesquisas
O trabalho primário concentrou-se em validar o que impulsiona o valor de pagamento na França e em testar a divisão de canais entre PDV e on-line no período mais recente. Conversamos com partes interessadas nas áreas de emissão, aquisição, gateways, comerciantes e infraestrutura de pagamento, e usamos essas informações para confirmar curvas de adoção, padrões de ticket médio e o ritmo de migração para carteiras digitais e métodos baseados em conta em toda a França.
Distribuição dos respondentes do trabalho de campo da pesquisa primária
| Tipo de empresa | Cargo do respondente |
|---|---|
| Nível superior: 28% | CXOs: 14% |
| Nível médio: 56% | Líderes funcionais/de unidade: 34% |
| Empresas menores: 16% | Gerentes: 52% |
Dimensionamento e previsão de mercado
O dimensionamento começa com uma reconstrução top-down do conjunto de valor de pagamentos da França, usando estatísticas de pagamentos publicadas e sinais de gastos dos consumidores, que são então mapeados em fluxos de PDV e on-line e reconciliados por instrumento. Após a primeira passagem, corroboramos os totais com verificações seletivas bottom-up, como padrões amostrados de aceitação por comerciantes, verificações de sanidade sobre o tamanho médio das transações por canal e comentários do lado da oferta sobre mudanças de composição.
O modelo utiliza um conjunto prático de indicadores de mercado, incluindo valor e crescimento dos pagamentos com cartão, mudanças na participação das carteiras digitais, tendências de gastos em e-commerce, penetração do contactless, e o efeito relativo de retenção do dinheiro em espécie e de outros métodos off-line. Quando uma série de dados não está totalmente disponível, a lacuna é tratada por meio de interpolação conservadora, que é então revisada com o feedback de especialistas, de modo que a etapa seja rastreável e não fique oculta no número final. A previsão é feita principalmente por meio de análise de cenários com uma leve sobreposição no estilo de regressão, em que as premissas sobre gastos do consumidor, composição on-line e substituição de métodos de pagamento são alinhadas ao que os entrevistados veem como o caminho mais provável nos próximos anos.
Validação de dados e ciclo de atualização
A validação é feita por meio de múltiplas verificações, para que o valor final não dependa de uma única fonte ou premissa. Comparamos os totais modelados com sinais independentes, como agregados de pagamento do banco central, direção de tendências de varejo e e-commerce, e mudanças de participação em nível de instrumento, e então investigamos qualquer variação que pareça grande demais para o período.
Antes da aprovação final, os números são revisados em etapas, com sinalizações de anomalia levantadas quando as taxas de crescimento, as divisões de canal ou os tamanhos médios implícitos das transações se movem além de limites razoáveis. Os relatórios são atualizados anualmente, e atualizações intermediárias são feitas quando um evento material altera trilhos de pagamento, regulamentação ou padrões de adoção. Pouco antes da entrega, um analista realiza uma revisão final para que os dados mais recentes disponíveis e o momento cambial sejam refletidos de forma consistente.
Tamanho do mercado de pagamentos da França segundo a Mordor Intelligence versus outras estimativas publicadas
Os tamanhos de mercado publicados para pagamentos na França podem parecer muito distantes porque algumas fontes medem o valor das transações, enquanto outras se concentram na receita dos prestadores, e o escopo de instrumentos também varia entre apenas cartões e todos os métodos de pagamento. Diferenças no ano-base, na data de conversão cambial e na velocidade assumida de mudança do ticket médio podem ampliar ainda mais a dispersão.
Neste estudo, o período mais recente é reverificado pouco antes da publicação, usando as estatísticas de pagamento mais recentes e uma janela consistente de conversão para USD, e essa disciplina orientada por reverificação é uma razão fundamental pela qual o valor de 2025 na Mordor Intelligence não corresponde a números que sejam apenas de cartões ou reportados como receita do ecossistema.
Comparação de referência
| Fonte | Tamanho de mercado | Lacunas na metodologia de pesquisa |
|---|---|---|
| Mordor Intelligence | 1,28 trilhão de USD (2025) | |
| Periódico Setorial A | 1,14 trilhão de USD (2028) | Este número está focado apenas no valor de pagamentos com cartão, e o ano é diferente, portanto não captura métodos sem cartão, como transferências bancárias e compre agora, pague depois, que estão incluídos no conjunto mais amplo de pagamentos. |
| Consultoria Regional B | 276,20 bilhões de USD (2026) | Esta estimativa parece estar formulada como receita de mercado ou uma visão mais restrita de ecossistema monetizado, em vez do valor total das transações de pagamento, o que normalmente produz um número muito menor, mesmo quando a cobertura de países coincide. |
A tabela mostra que as maiores lacunas geralmente são criadas pela escolha de escopo (apenas cartões versus todos os métodos) e por o indicador ser valor de transação ou receita monetizada. Ao manter a unidade de medida consistente e validar o ano mais recente com múltiplas verificações cruzadas, entregamos um número prático que pode ser rastreado até entradas claras e reproduzido quando novos dados forem divulgados.


Principais Questões Respondidas no Relatório
Qual é o valor projetado do mercado de pagamentos da França em 2031?
Espera-se que atinja USD 1,45 trilhão até 2031, refletindo um CAGR de 2,05% no período de 2026-2031.
Qual é o modo de pagamento que está a expandir mais rapidamente?
Prevê-se que os canais online cresçam a um CAGR de 3,07% até 2031, superando as transações no ponto de venda.
Qual é a dimensão da quota do retalho no valor das transações?
O retalho representou 35,67% do valor total em 2025, a maior quota entre os setores do utilizador final.
Por que razão as soluções SoftPOS são importantes para os microcomerciantes?
Convertem telemóveis Android em terminais, eliminando as taxas de aluguer de hardware e alargando a aceitação digital em segmentos com elevado uso de dinheiro em espécie.
Que ameaça competitiva representam o Wero e carteiras A2A semelhantes?
Contornam os sistemas de cartões baseados em intercâmbio, oferecendo liquidação em tempo real e custos mais baixos para os comerciantes que desafiam a dominância da Visa e da Mastercard.
Página atualizada pela última vez em:



