
Tamanho e Participação do Mercado de Pagamentos Móveis do Egito
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
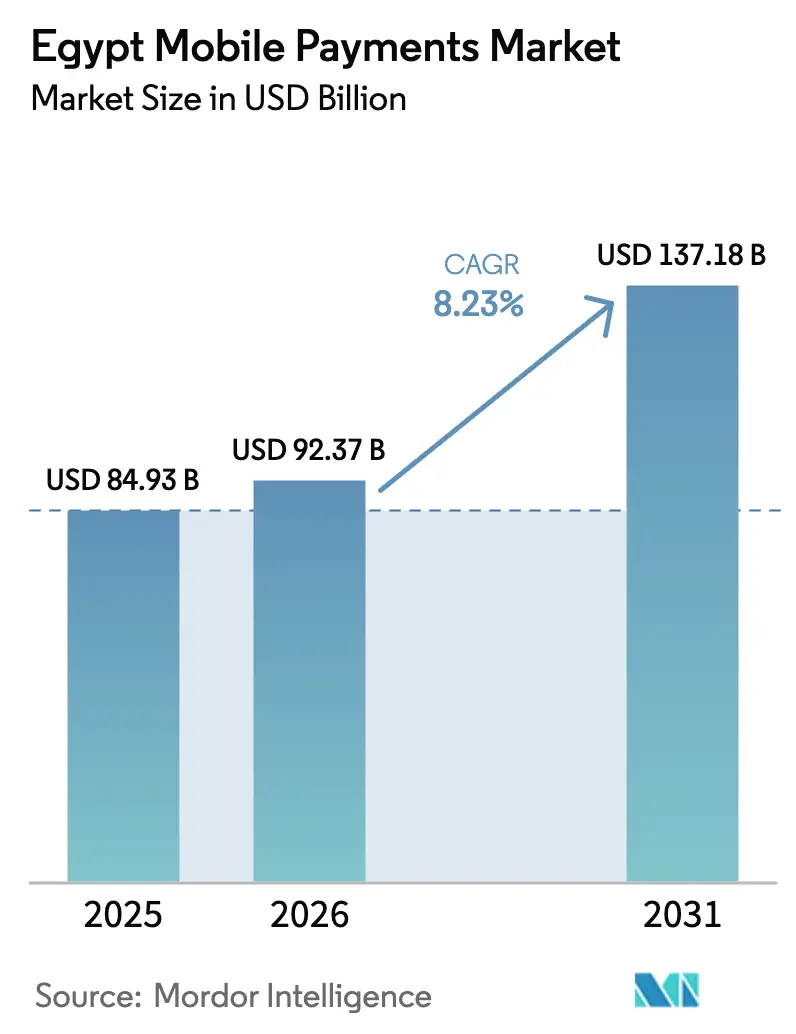
| Tamanho do mercado no ano base (2025) | 84.93 Bilhões de dólares |
| Tamanho do Mercado (2026) | 92.37 Bilhões de dólares |
| Tamanho do Mercado (2031) | 137.18 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 8.23 % |
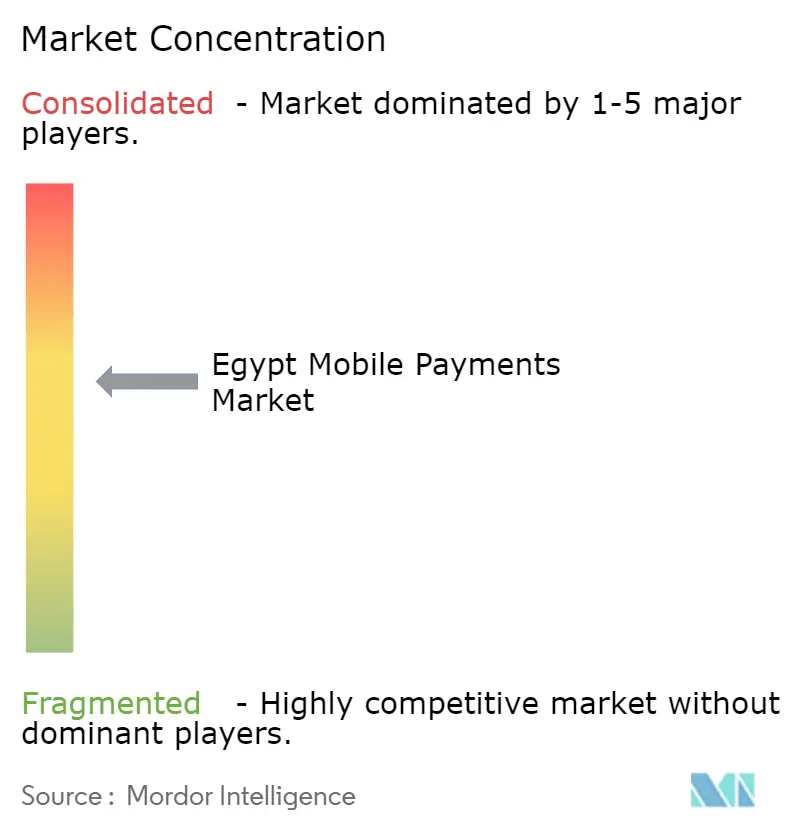
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Pagamentos Móveis do Egito por Mordor Intelligence
O tamanho do mercado de pagamentos móveis do Egito está projetado em USD 84,93 bilhões em 2025, USD 92,37 bilhões em 2026, e deve atingir USD 137,18 bilhões até 2031, crescendo a um CAGR de 8,23% de 2026 a 2031. Um programa obrigatório de aceitação de código QR, a tokenização dos cartões Meeza respaldados pelo Estado dentro de aplicativos de carteira e a rápida expansão do sistema de pagamento instantâneo InstaPay estão acelerando conjuntamente a migração do dinheiro em espécie para o digital entre consumidores e microcomercantes. A interoperabilidade de carteiras via InstaPay reduz as fricções de troca, enquanto aplicativos de ponto de venda por software transformam smartphones Android de baixo custo em terminais de pagamento que atendem aos limites de conformidade do Banco Central do Egito (BCE). As remessas internacionais de carteira para carteira provenientes do Conselho de Cooperação do Golfo (CCG) comprimem as taxas de transferência abaixo de 3% e injetam liquidez imediata nos orçamentos domésticos. Fintechs desafiadoras adicionam serviços de compre agora, pague depois (BNPL) e serviços de valor agregado sobre as carteiras, elevando a receita média por usuário e atraindo investimentos de capital de risco, apesar da compressão de margens decorrente dos limites de tarifas do BCE.
Principais Conclusões do Relatório
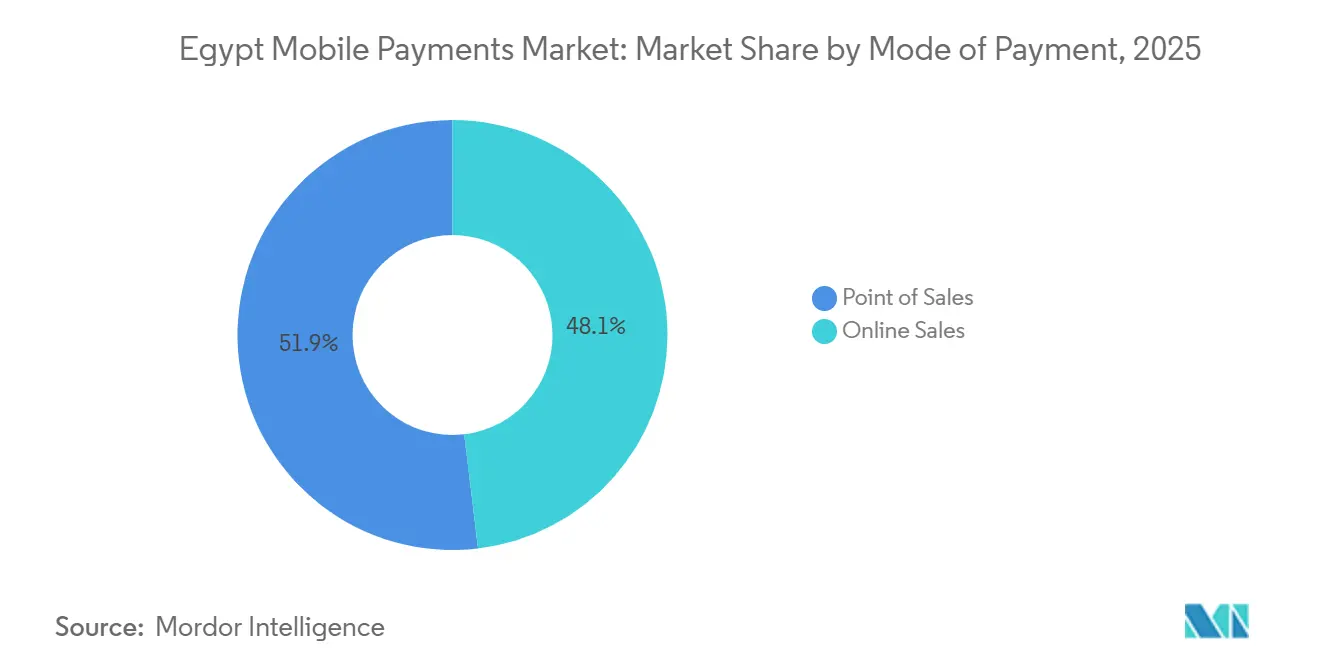
- Por modo de pagamento, as Vendas Online lideraram com 51,89% de participação na receita em 2025, enquanto o Ponto de Venda deve expandir a um CAGR de 9,12% até 2031.
- Por tipo de pagamento, os métodos baseados em QR capturaram 48,67% da participação do mercado de pagamentos móveis do Egito em 2025, mas o NFC está prestes a crescer a um CAGR de 10,24% à medida que as parcerias de tokenização se ampliam.
- Por tipo de transação, os fluxos Peer-to-Peer representaram 53,92% do tamanho do mercado de pagamentos móveis do Egito em 2025, enquanto as transações de Pessoa Para Empresa devem avançar a um CAGR de 9,37% até 2031.
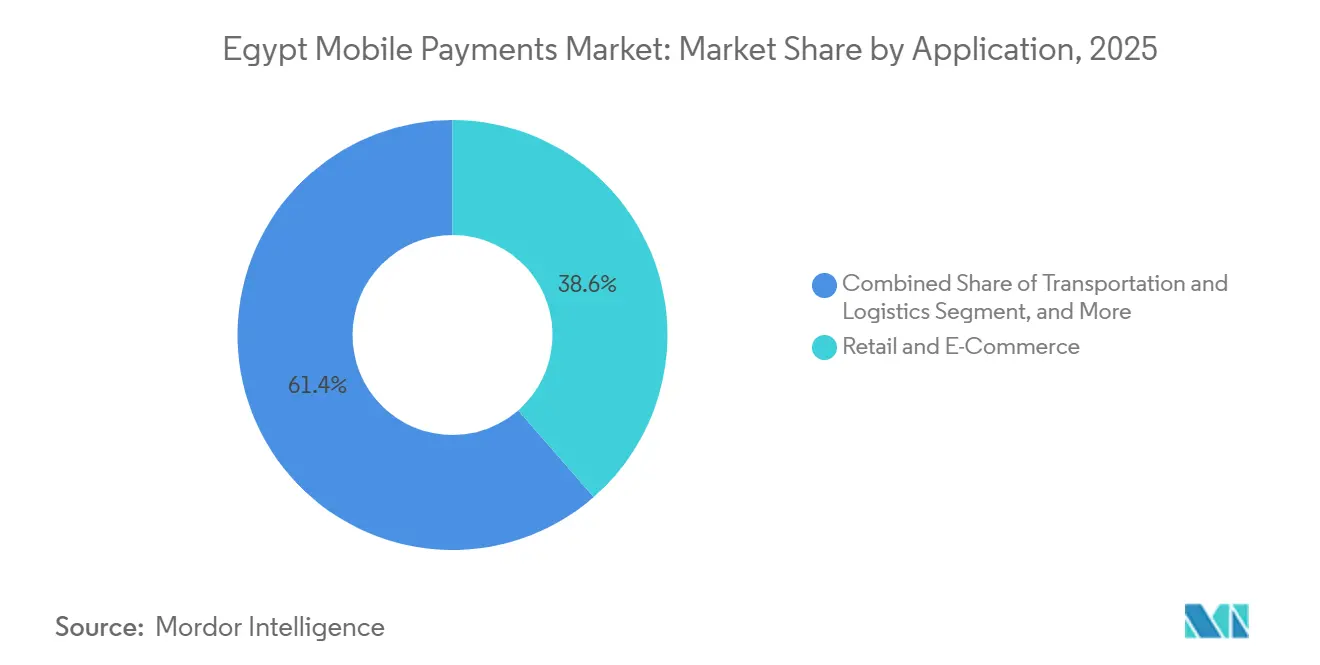
- Por aplicação, Varejo e Comércio Eletrônico detinham 38,59% de participação no tamanho do mercado de pagamentos móveis do Egito em 2025, enquanto Transporte e Logística está projetado para acelerar a um CAGR de 11,56% até 2031.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Perspectivas do Mercado de Pagamentos Móveis do Egito
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Horizonte de Impacto |
|---|---|---|---|
| Aumento nos Pagamentos em Tempo Real via Trilhos InstaPay | +2.3% | Nacional, mais forte no Grande Cairo, Alexandria, Gizé | Médio prazo (2-4 anos) |
| Integração dos Cartões Meeza Respaldados pelo Estado em Carteiras | +1.8% | Centros urbanos e segmentos de funcionários públicos | Médio prazo (2-4 anos) |
| Migração de Comerciantes para Aceitação Baseada em QR sob Mandato do BCE | +1.5% | Setores de varejo formal e hotelaria em todo o país | Curto prazo (≤ 2 anos) |
| Digitalização do Corredor de Remessas Internacionais (CCG-Egito) | +1.2% | Entradas dos Emirados Árabes Unidos, Arábia Saudita, Kuwait, Catar | Médio prazo (2-4 anos) |
| Aplicativos de Compre Agora, Pague Depois Incorporando Checkout de Carteira | +0.9% | Cairo, Alexandria, Gizé | Curto prazo (≤ 2 anos) |
| Análise de Fraude por IA Generativa Reduzindo Taxas de Estorno | +0.5% | Primeiros adotantes entre bancos de primeiro nível | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Aumento nos Pagamentos em Tempo Real via Trilhos InstaPay
O design de liquidação instantânea do InstaPay elimina o ciclo de compensação de vários dias que anteriormente desencorajava os microcomercantes da aceitação digital. Até o final de 2024, 12,5 milhões de usuários realizaram 1,5 bilhão de transferências no valor de EGP 2,9 trilhões (USD 62,2 bilhões), posicionando firmemente o sistema como a camada de compensação interbancária de facto do Egito.[1]Banco Central do Egito, "Boletim Estatístico Mensal," CBE.ORG.EG A decisão do BCE de adicionar a funcionalidade de código QR ao InstaPay reduz os custos de integração de comerciantes a quase zero, pois um smartphone e um adesivo estático substituem o hardware dedicado de ponto de venda. Os efeitos de rede se intensificam à medida que cada carteira licenciada se conecta ao mesmo sistema, incentivando o uso de um único aplicativo pelos consumidores e ampliando a cobertura de comerciantes endereçáveis. O piloto transfronteiriço de dezembro de 2024 estendeu o InstaPay aos corredores do CCG, acelerando a liquidez instantânea para os beneficiários de remessas e adicionando um fluxo de receita de alta margem para os operadores de carteiras.
Integração dos Cartões Meeza Respaldados pelo Estado em Carteiras
O Meeza contabilizou 43,5 milhões de cartões em circulação até junho de 2025, tornando-se o maior esquema doméstico do Egito. A tokenização obrigatória desses cartões em todas as carteiras canaliza os pagamentos de folha de pagamento do setor público, pensões e subsídios diretamente para o ecossistema digital, impulsionando o uso ativo diário. A integração contorna os programas de carteira isolados anteriores porque as credenciais Meeza interoperam entre bancos emissores e o InstaPay. A segurança melhora por meio da tokenização em nível de dispositivo, uma lição fundamental das mais de 40 milhões de transações NFC do Apple Pay em seis meses. Os provedores de carteiras ganham uma base de usuários cativa para pagamentos de contas e upsell de microcrédito, enquanto as agências governamentais reduzem os custos operacionais com dinheiro em espécie.
Migração de Comerciantes para Aceitação Baseada em QR sob Mandato do BCE
Uma diretiva do BCE de junho de 2024 obriga todos os comerciantes com faturamento anual acima de EGP 500.000 (USD 10.726) a aceitar pagamentos digitais, desencadeando uma implantação nacional de QR. Em comparação com um terminal de ponto de venda convencional que custa EGP 2.000 (USD 43) ou mais, um código QR impresso reduz drasticamente o investimento de capital e elimina a manutenção. A Paymob integrou 390.000 comerciantes em 2025, com transações QR dominando as adesões.[2]Paymob Solutions, "Sobre a Paymob," PAYMOB.COM A Fawry e as carteiras de telecomunicações aproveitaram suas redes de agentes, distribuindo adesivos QR para quiosques, cafés e frotas de transporte por aplicativo. As taxas de transação têm média de 1,5-2,0%, e o InstaPay garante liquidação no dia seguinte, melhorando a visibilidade do fluxo de caixa para os microvarejistas.
Digitalização do Corredor de Remessas Internacionais (CCG-Egito)
O CCG forneceu USD 19,5 bilhões em remessas ao Egito em 2023. O piloto de dezembro de 2024 do InstaPay e o serviço de carteira para carteira do Vodafone Cash de abril de 2025 reduziram as taxas médias para abaixo de 3% e entregaram fundos em minutos, substituindo os operadores de transferência de dinheiro baseados em espécie que antes cobravam até 8%. A aliança da TerraPay de fevereiro de 2026 com o botim money amplia a cobertura por toda a África.[3]TerraPay, "Pagamentos Transfronteiriços," TERRAPAY.COM Fluxos mais rápidos e baratos aumentam a renda disponível nos domicílios do Alto Egito e do Delta do Nilo, expandindo as compras de comerciantes e os volumes de pagamento de contas dentro das carteiras.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Horizonte de Impacto |
|---|---|---|---|
| Cultura de Consumo Centrada em Dinheiro em Espécie Fora dos Centros Urbanos | -1.1% | Governadorias rurais e áreas periurbanas | Longo prazo (≥ 4 anos) |
| Aumento de Fraudes por Troca de SIM e Engenharia Social | -0.7% | Nacional, maior em cidades densas | Curto prazo (≤ 2 anos) |
| Aplicação Inconsistente de KYC entre Agentes | -0.4% | Redes de agentes informais em todo o país | Médio prazo (2-4 anos) |
| Penetração Limitada de NFC em Terminais de Ponto de Venda de Comerciantes | -0.3% | Pequenos e microcomercantes em todo o país | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Cultura de Consumo Centrada em Dinheiro em Espécie Fora dos Centros Urbanos
A pesquisa Global Findex 2024 mostra que apenas 43,4% dos adultos possuem uma conta de transação, e o uso de dinheiro móvel é de 13,8%, muito abaixo da taxa de inclusão financeira de 76,3% do Egito. Os comerciantes informais temem a tributação, a conectividade é instável e as coortes mais velhas consideram o dinheiro em espécie mais seguro, sustentando a dominância da moeda física nas governadorias rurais. Como o mandato do BCE tem como alvo os comerciantes acima de um patamar de receita, milhões de microempresas permanecem isentas, limitando os efeitos de rede. As redes de agentes devem continuar com operações caras de depósito e saque em espécie, comprimindo as margens unitárias e desacelerando as curvas de adoção além do Grande Cairo e de Alexandria.
Aumento de Fraudes por Troca de SIM e Engenharia Social
Os ataques de troca de SIM exploram lacunas nos processos de verificação das operadoras de telecomunicações, sequestram senhas de uso único enviadas por SMS e esvaziam os saldos das carteiras. O relatório de 2024 da GSMA lista a troca de SIM como uma das principais ameaças nos mercados de dinheiro móvel.[4]GSMA, "Relatório sobre o Estado do Setor de Dinheiro Móvel 2024," GSMA.COM O cenário fragmentado de agentes do Egito e as verificações de identidade variáveis aumentam a vulnerabilidade, levando o BCE a endurecer as regras de KYC e a limitar os tetos de carteiras não verificadas. Os episódios de fraude corroem a confiança dos consumidores e empurram os usuários avessos ao risco de volta ao dinheiro em espécie, forçando os operadores de carteiras a investir em autenticação biométrica e detecção de anomalias baseada em IA. Os elevados custos de conformidade pesam sobre a lucratividade até que a análise de fraudes amadureça e as campanhas de educação dos usuários ganhem tração.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Modo de Pagamento: O Impulso do Ponto de Venda Acelera com a Adoção do QR
Os canais de Ponto de Venda representaram 48,11% do tamanho do mercado de pagamentos móveis do Egito em 2025 e devem expandir a um CAGR de 9,12% até 2031. A conformidade dos comerciantes com o mandato do BCE, combinada com custos de integração quase nulos para adesivos QR, está convertendo balcões exclusivamente em espécie em pontos de aceitação digital em velocidade sem precedentes. Os aplicativos de ponto de venda por software que transformam smartphones Android em terminais eliminam os custos de hardware e se integram perfeitamente ao InstaPay, proporcionando liquidação no mesmo dia que rivaliza com a liquidez do dinheiro em espécie. A Fawry distribuiu QR para 382.000 agentes, enquanto a Paymob habilitou 390.000 comerciantes em varejo, transporte e hotelaria, reduzindo a diferença de dominância com as Vendas Online.
As Vendas Online, embora ainda maiores com 51,89% de participação em 2025, enfrentam obstáculos logísticos como custos de última milha e preferências por pagamento na entrega fora do Cairo. No entanto, a linha entre os canais está se tornando turva: o lançamento de transferência de carteira do Careem Pay permite que os consumidores financiem transporte por aplicativo e entrega de alimentos no próprio aplicativo, exemplificando o comércio omnicanal. O mercado de pagamentos móveis do Egito se beneficia quando os comerciantes oferecem checkout unificado tanto online quanto na loja, aprofundando a fidelidade dos usuários e a frequência de transações. À medida que a aceitação de QR se torna ubíqua, o eixo competitivo muda da disponibilidade de aceitação para recursos de valor agregado, como BNPL e integração de fidelidade.


Por Tipo de Pagamento: NFC Deve Superar o QR a Partir de uma Base Baixa
Os métodos baseados em QR mantiveram 48,67% de participação em 2025 devido à implantação sem esforço em smartphones; no entanto, as transações NFC estão projetadas para crescer a um CAGR de 10,24%, o mais rápido entre os tipos de pagamento. A entrada do Apple Pay em dezembro de 2024 processou mais de 40 milhões de transações em seis meses, comprovando o apetite latente pela conveniência do pagamento por aproximação entre usuários abastados. O Google Wallet e o Samsung Pay ampliam a cobertura de dispositivos, enquanto o First Abu Dhabi Bank Misr e a Geidea estão implantando leitores de ponto de venda com capacidade sem contato.
O gargalo é o hardware dos comerciantes: muitos terminais existentes carecem de NFC e os pequenos varejistas resistem aos custos de atualização. O software Tap on Phone da Mastercard pode alterar a economia ao permitir que os comerciantes aceitem NFC em dispositivos Android não modificados, mas os pilotos permanecem limitados. O QR desfruta de total interoperabilidade via especificação padronizada do InstaPay, mantendo baixos os custos de troca. Com o tempo, a aceitação de modo duplo prevalecerá, dando aos consumidores liberdade para escolher a opção mais rápida e forçando os adquirentes a simplificar a liquidação em ambos os sistemas.
Por Tipo de Transação: A Formalização de Pessoa Para Empresa Impulsiona o Crescimento
Os fluxos Peer-to-Peer conquistaram 53,92% de participação em 2025 devido às transferências sem taxa do InstaPay, mas os pagamentos de Pessoa Para Empresa estão previstos para crescer a um CAGR de 9,37%, superando o crescimento geral do mercado. A aceitação obrigatória por comerciantes e as implantações aceleradas de QR incentivam os consumidores a canalizar as compras cotidianas por meio de carteiras. A Fawry e a Paymob juntas inscreveram mais de 770.000 comerciantes, enquanto o Orange Cash processou EGP 943,4 bilhões (USD 20,3 bilhões) no segundo trimestre de 2025, alta de 72% em relação ao ano anterior, indicando robusta velocidade de Pessoa Para Empresa.
O P2P permanece o portal de integração para usuários de primeira viagem, mas o potencial de receita está nos pagamentos a comerciantes que carregam taxas de intercâmbio e desconto. O BNPL incorporado aumenta ainda mais os valores dos tickets: a Valu registrou EGP 10,56 bilhões (0,23 bilhões) em valor bruto de mercadoria no primeiro semestre de 2025, com muitas transações iniciadas via checkout de carteira. À medida que as microempresas se formalizam para acessar crédito digital, o setor de pagamentos móveis do Egito obtém ganhos compostos a partir de dados transacionais aproveitados para subscrição.
Por Aplicação: Transporte e Logística Lideram o CAGR Específico do Setor
Varejo e Comércio Eletrônico concentraram 38,59% do tamanho do mercado de pagamentos móveis do Egito em 2025, mas Transporte e Logística estão previstos para expandir a um CAGR de 11,56% até 2031. O Metrô do Cairo ativou catracas sem contato nas Linhas 1 e 2 em dezembro de 2025, e o Banco Nacional do Egito aliou-se à Mastercard e à Mwasalat Misr para implantar o pagamento por aproximação em ônibus intermunicipais, catalisando a rápida adoção pelos passageiros. Super-aplicativos de transporte por aplicativo como o Careem integram transferências de carteira, incorporando pagamentos profundamente nos deslocamentos diários.
Hotelaria e serviços de alimentação se beneficiam do aumento dos pedidos online e de um crescente fluxo turístico que visa 30 milhões de visitantes até 2028. As opções de pagamento sem contato e QR reduzem os inconvenientes cambiais para os viajantes, estimulando atualizações de comerciantes nos resorts do Mar Vermelho. Na área da saúde, a parceria da Valu com a Vezeeta e a Geidea abre planos de parcelamento para consultas médicas, expandindo a relevância das carteiras para serviços essenciais. Educação, agricultura e desembolsos governamentais completam uma longa cauda de verticais emergentes que coletivamente elevarão a diversidade de transações ao longo do horizonte de previsão.

Análise Geográfica
A adoção de carteiras se concentra no Grande Cairo, Alexandria e Gizé, onde a penetração de smartphones supera 85%, a densidade de comerciantes é alta e a cobertura de ponto de venda por software se amplia diariamente. O Orange Cash reportou 46,3 milhões de carteiras ativas até meados de 2025 e EGP 943,4 bilhões (USD 20,3 bilhões) em volume trimestral, atestando a escala urbana. A rede de 382.000 agentes da Fawry preenche as lacunas físico-digitais, operando quiosques, balcões de correios e vans móveis em cidades secundárias e municípios rurais.
As governadorias com alto volume de remessas no Alto Egito recebem liquidez imediata via transferências de carteira para carteira do CCG que agora liquidam em minutos e custam menos de 3%, em comparação com retiradas em espécie de várias horas antes da digitalização. Os pilotos do Banco Mundial adicionaram 250.000 novas contas e elevaram as transações de remessas de mulheres em 13%, um impulso significativo para as finanças inclusivas. Os clusters turísticos ao longo do Mar Vermelho, Luxor e Aswan adotam a aceitação sem contato para atender às expectativas dos visitantes, e as lojas de saguões de hotéis cada vez mais imprimem códigos QR bilíngues vinculados ao InstaPay.
A adoção rural fica para trás devido à internet instável, à alfabetização digital limitada e aos hábitos arraigados de uso de dinheiro em espécie. As operadoras de telecomunicações estão expandindo a cobertura 4G e 5G, mas a confiabilidade da eletricidade e a acessibilidade dos dispositivos continuam a dificultar o uso consistente de carteiras. Os planos governamentais para identidades digitais e cartões de saúde eletrônicos prometem novos pontos de contato de pagamento que poderiam catalisar a adoção fora dos centros urbanos. Até lá, as redes de agentes permanecerão indispensáveis para depósitos e saques em espécie, embora com custos operacionais mais elevados.
Panorama regulatório
O Banco Central do Egito (CBE) regula os gateways de pagamento, a moeda eletrônica e as carteiras móveis, além da infraestrutura de pagamentos em geral, sob a Lei Bancária nº 194 de 2020. Em março de 2024, o CBE emitiu sua Política de Supervisão de Sistemas e Serviços de Pagamento, que forma a base para os requisitos de supervisão subsequentes para operadores em vias como o InstaPay e a aceitação vinculada a carteiras.
Em junho de 2025, o CBE emitiu regras de licenciamento e registro para Operadores de Sistemas de Pagamento (PSOs) e Provedores de Serviços de Pagamento (PSPs), movendo o mercado para um modelo mais formal e supervisionado, com requisitos definidos de entrada e operação, incluindo uma janela de transição que se estende até junho de 2026 para que os participantes existentes se regularizem. O ambiente de conformidade é reforçado pelo arcabouço de confiança digital do Egito, incluindo a Lei Anti-Cibercrime nº 175 de 2018 e a Lei de Proteção de Dados Pessoais nº 151 de 2020. Um lançamento do CBE em fevereiro de 2026 para aceitação sem contato por meio de dispositivos inteligentes (Soft POS) também expande o perímetro de aceitação em conformidade além do hardware POS tradicional.
Análise da cadeia de valor
A cadeia de valor de pagamentos móveis do Egito abrange o provisionamento de contas e identidade (bancos, operadoras de telecomunicações e redes de agentes), vias e esquemas de pagamento (InstaPay para transferências instantâneas A2A e o esquema doméstico Meeza), habilitação de aceitação (PSPs/adquirentes, agregadores, distribuição de QR e Soft POS) e experiências de front-end (carteiras de operadoras de telecomunicações, aplicativos bancários e aplicativos de comerciantes). No lado da demanda, grandes emissores de contas, plataformas de e-commerce, operadores de transporte por aplicativo e trânsito, e comerciantes de pequenas e médias empresas geram volume de transações, enquanto agentes de depósito/retirada em espécie continuam importantes para a integração de novos usuários e a gestão de liquidez fora das grandes cidades.
Na prática, os facilitadores e obstáculos estão se deslocando para a conformidade, a economia de aceitação e a capacidade dos dispositivos, em vez da conectividade pura. O lançamento da tokenização pelo CBE em dezembro de 2024, realizado em parceria com Visa, Mastercard e Meeza, fortaleceu a credencialização NFC e no aplicativo. O arcabouço de licenciamento de PSO/PSP de junho de 2025 também profissionalizou os controles de risco, governança e operacionais entre processadores e operadores. A distribuição no lado dos comerciantes ainda depende de grandes adquirentes e agregadores capazes de implantar QR em escala e integrar a liquidação via InstaPay, enquanto movimentos paralelos em direção às finanças embarcadas para fluxos comerciais, como as ferramentas de cobrança de cadeia de suprimentos oferecidas pela Fawry, conectam a aceitação de pagamentos a ciclos de estoque, reconciliação e capital de giro, junto com ecossistemas de comércio B2B como Cartona e MaxAB.
Cenário Competitivo
Nenhum único provedor domina o mercado de pagamentos móveis do Egito, refletindo a interoperabilidade exigida pelo BCE e a diversidade de cobertura de casos de uso. Vodafone Cash, Orange Cash e Etisalat Cash exploram a escala de assinantes e a distribuição de crédito de recarga, mas nenhum ultrapassa 15% de participação nas transações. Os aplicativos afiliados a bancos do Commercial International Bank, Banco Nacional do Egito e Banque Misr protegem as bases de depósitos enquanto fazem parcerias com plataformas de tokenização para capacidade NFC.
A Fawry pivota de agregadora de pagamento de contas para fintech de pilha completa, oferecendo BNPL, adquirência de comerciantes e corredores de remessas, respaldada por 6 milhões de transações diárias e 52,9 milhões de usuários mensais. As fintechs desafiadoras atacam pontos de dor de nicho: a Paymob fornece mais de 50 métodos de pagamento para 390.000 comerciantes, a Telda emite cartões pré-pagos personalizáveis para a Geração Z, e a MoneyFellows escala um modelo digital de ROSCA que acumulou USD 1,5 bilhão em valor em circulação.
Os movimentos estratégicos se concentram na profundidade do ecossistema em vez da exclusividade do sistema. O serviço de remessas do CCG do Vodafone Cash, o recurso de negociação de ouro no aplicativo do Orange Cash e a parceria do Fawry com o Apple Pay ilustram a expansão vertical para fidelizar os usuários. A análise de fraudes por IA generativa, como a implantação da Network International com o Abu Dhabi Commercial Bank Egypt, busca ganhos de eficiência e aprimoramento da confiança. Com as margens comprimidas por tarifas limitadas, os provedores se diferenciam por meio de complementos de crédito, poupança e investimento que monetizam o valor armazenado e os dados gerados.
Líderes do Setor de Pagamentos Móveis do Egito
Paypal Holdings Inc.
Samsung Corporation
Apple Inc
Google LLC (Alphabet Inc.)
Amazon.com Inc
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica

Oportunidades de mercado e perspectivas futuras
A aceitação de baixo custo por comerciantes continua sendo um espaço em branco fundamental, particularmente entre microcomerciantes e negócios voltados para entrega que historicamente evitaram hardware POS dedicado. O lançamento pelo CBE da aceitação sem contato por meio de dispositivos inteligentes em fevereiro de 2026, junto com o impulso já existente de aceitação por QR, cria um ciclo de atualização endereçável para PSPs e fornecedores de software que podem empacotar Soft POS em conformidade, integração de novos usuários e reconciliação em um único fluxo voltado para Android.
A tokenização e a interoperabilidade entre esquemas também abrem espaço para casos de uso premium que monetizam segurança e conveniência além da precificação de transações isolada. A fase de tokenização de cartões habilitada pelo CBE, lançada em dezembro de 2024 (integrando Visa, Mastercard e Meeza), junto com a atividade subsequente de habilitação bancária em torno da tokenização do Apple Pay, amplia o alcance dos pagamentos NFC e no aplicativo. Isso apoia cenários de trânsito, hospitalidade e varejo de ticket mais alto, onde velocidade e controles de fraude são importantes. Em paralelo, o regime de licenciamento de PSO/PSP de junho de 2025, com uma transição que se estende até junho de 2026, aumenta a demanda por processamento, monitoramento e ferramentas de fraude/KYC em conformidade, o que beneficia players estabelecidos em escala e fornecedores especializados que atendem PSPs menores, redes de agentes e comerciantes que precisam atualizar seus controles sem retardar a integração de novos usuários.
Desenvolvimentos recentes do setor
- Julho de 2026: A Vodafone Egito anunciou uma parceria com o Banque Misr para expandir os serviços de carteira eletrônica Vodafone Cash e ampliar o acesso aos serviços financeiros digitais. A medida fortalece a distribuição banco-operadora em carteiras e apoia uma integração mais profunda dos casos de uso de carteiras nas vias bancárias tradicionais.
- Março de 2026: A Network International expandiu a habilitação de tokenização de cartões para o Apple Pay no Egito, oferecendo suporte a bancos adicionais de grande porte sob o arcabouço de tokenização autorizado pelo CBE. A cobertura mais ampla de tokenização aumenta a base endereçável para pagamentos móveis NFC e apoia o uso mais frequente de tap-to-pay onde a aceitação sem contato está disponível.
- Dezembro de 2024: O Banco Central do Egito habilitou a primeira fase da tokenização de cartões de pagamento em aplicativos móveis e ativou o Apple Pay com integração entre Visa, Mastercard e o esquema Meeza. Isso estabeleceu uma base regulatória e técnica para pagamentos NFC seguros e acelerou o alinhamento dos roteiros de bancos e carteiras em torno de credenciais tokenizadas.


Estrutura da metodologia de pesquisa e escopo do relatório
Definição e abrangência do mercado
Para este estudo, o mercado de pagamentos móveis do Egito é definido como o valor dos pagamentos e transferências de dinheiro iniciados por meio de um dispositivo móvel e concluídos por vias digitais, incluindo transações baseadas em carteiras e aplicativos usadas em comerciantes ou online, e transferências entre pessoas.
Exclusões de escopo: excluímos pagamentos na entrega (cash-on-delivery), pagamentos exclusivamente por cartão que não sejam iniciados por uma interface móvel, e atividades de mobile banking sem valor de transação resultante.
Visão geral da segmentação
- Por Modo de Pagamento
- Ponto de Venda
- Vendas Online
- Por Tipo de Pagamento
- NFC
- Baseado em QR
- Outros Tipos de Pagamento
- Por Tipo de Transação
- Peer-to-Peer (P2P)
- Pessoa Para Empresa
- Por Aplicação
- Varejo e Comércio Eletrônico
- Transporte e Logística
- Hotelaria e Serviços de Alimentação
- Governo e Setor Público
- Outras Aplicações (Educação, Saúde)
Fontes de dados, dimensionamento de mercado e validação
Pesquisa documental
A pesquisa documental começou com a construção de uma visão clara das vias de pagamento e da adoção no Egito, já que as fontes públicas geralmente reportam em moeda local e frequentemente tratam carteiras ou pagamentos instantâneos separadamente. Consultamos publicações oficiais, como comunicados do Banco Central do Egito, atualizações da Autoridade Reguladora Nacional de Telecomunicações, comunicados estatísticos do CAPMAS e programas do Ministério das Comunicações e Tecnologia da Informação, para entender os fluxos de pagamento regulados e os gatilhos de política.
Para validar os sinais de demanda, também utilizamos fontes como relatórios anuais de operadoras de telecomunicações e bancos, apresentações a investidores e demonstrações financeiras auditadas, seguidas de cobertura de imprensa confiável e anúncios de associações de pagamento ou esquemas (por exemplo, sobre aceitação de QR e interoperabilidade). Onde as divulgações no nível da empresa eram limitadas, utilizamos assinaturas pagas focadas em dados financeiros e inteligência corporativa, notícias e finanças, e bancos de dados de patentes para verificar cronogramas e lançamentos de produtos. As fontes documentais mencionadas acima são ilustrativas, e também utilizamos documentos e conjuntos de dados públicos adicionais para coleta, validação e esclarecimento de dados.
Entrevistas e pesquisas primárias
O trabalho primário foi usado para verificar a coerência daquilo que as fontes documentais não conseguem padronizar totalmente, como a proporção do valor das transações que ocorre em POS versus online, e a rapidez com que QR e NFC estão sendo adotados pelas categorias de comerciantes. Conversamos com uma combinação de facilitadores de pagamento, bancos e participantes do ecossistema de carteiras, comerciantes e especialistas do setor em todo o Egito, e os dados obtidos foram então usados para calibrar as premissas sobre o mix de transações, os limites de tarifas e o ritmo de adoção ano a ano.
Distribuição dos respondentes da pesquisa primária de campo
| Tipo de empresa | Posição do respondente |
|---|---|
| Nível superior: 29% | CXOs: 16% |
| Nível médio: 49% | Líderes funcionais/de unidade: 33% |
| Players menores: 22% | Gerentes: 51% |
Dimensionamento de mercado e previsão
O dimensionamento do mercado utilizou uma combinação top-down e bottom-up, em que o ponto de partida foi reconstruir um pool nacional de valor de pagamentos móveis usando séries de valor de transações reportadas, adoção de vias de pagamento e indicadores de divisão por canal, e depois alinhá-lo ao limite do mercado. Uma vez definido o total, foram aplicadas verificações seletivas bottom-up, como volumes amostrados por categoria de comerciante multiplicados por tamanhos típicos de ticket, e uma consolidação leve do valor de transação divulgado por participantes visíveis do ecossistema, onde havia dados disponíveis.
Algumas entradas práticas ajudaram a manter o modelo embasado, incluindo tendências de contas e carteiras ativas, a participação de transações roteadas via POS versus online, a expansão da aceitação por QR, o ritmo de uso das vias de pagamento instantâneo e a movimentação do tamanho do ticket impulsionada pela inflação, que altera o valor da transação mesmo quando os volumes são estáveis. Quando faltava uma proxy bottom-up para um segmento (por exemplo, microcomerciantes informais), preenchemos as lacunas usando premissas de penetração ancoradas em feedback de campo e, em seguida, testamos o resultado em relação a marcadores independentes de adoção.
Para a previsão, utilizamos análise de cenários apoiada por suavização de séries temporais de curto prazo para evitar exagerar pontos de inflexão. A visão prospectiva foi impulsionada principalmente por mudanças esperadas no uso de QR e NFC, na velocidade de integração de comerciantes, em melhorias de interoperabilidade e em ações regulatórias que alteram a precificação e o comportamento do consumidor, as quais foram revisadas e ajustadas com base no consenso de especialistas.
Validação de dados e ciclo de atualização
A validação foi feita por meio de triangulação entre sinais independentes, de modo que os totais modelados foram verificados em relação a divulgações de valor de transação, métricas de adoção e indicadores de canal, antes de serem finalizados. Valores atípicos foram sinalizados quando as taxas de crescimento ou as participações por canal se moviam além do que mudanças de política, integração de comerciantes ou condições macroeconômicas poderiam razoavelmente explicar, e esses casos foram enviados para uma revisão adicional por analistas.
Se uma discrepância persistisse após as verificações internas, um contato de acompanhamento era feito com especialistas relevantes para reverificar a premissa que causou a variação. O relatório é atualizado em ciclo anual, com atualizações intermediárias quando ocorrem eventos relevantes, e uma revisão final antes da entrega é realizada para que os clientes recebam a visão de mercado mais recente disponível no momento.
Tamanho do mercado de pagamentos móveis do Egito segundo a Mordor Intelligence em comparação com outras estimativas publicadas
Os tamanhos de mercado publicados para pagamentos móveis no Egito podem variar bastante, mesmo quando parecem cobrir o mesmo tema. As diferenças geralmente decorrem de onde cada estudo traça a fronteira entre pagamentos iniciados por dispositivos móveis, pagamentos digitais mais amplos e serviços adjacentes que são agrupados em um único número.
Ao rastrear séries de valor de transação por canal e tipo de pagamento e atualizar o momento de conversão cambial, a Mordor Intelligence mantém a estimativa alinhada ao valor dos pagamentos iniciados por dispositivos móveis no Egito, em vez de misturar fluxos digitais não móveis ou linhas de receita de fintech não relacionadas. A variação também decorre de se um estudo conta apenas pagamentos por carteira ou também inclui transferências por aplicativo bancário, de como trata a adoção de QR versus NFC em pagamentos de comerciantes, e de se os limites de tarifas e a inflação são tratados como efeitos separados sobre o crescimento do valor.
Comparação de referência
| Fonte | Tamanho do mercado | Lacunas na metodologia de pesquisa |
|---|---|---|
| Mordor Intelligence | 84,93 bilhões de USD (2025) | |
| Revista Especializada A | 80,00 bilhões de USD (2025) | Frequentemente apresentado como um marco arredondado e pode se apoiar na atividade de carteiras em destaque, sem uma divisão clara entre POS, online e transferências iniciadas por aplicativos bancários, o que pode subestimar partes do valor endereçável de pagamentos móveis. |
| Consultoria Regional B | 87,40 bilhões de USD (2025) | Tende a usar um enquadramento mais amplo de pagamentos digitais e pode misturar pagamentos móveis com categorias próximas e etapas agressivas de adoção, o que pode elevar o valor acima de uma definição mais restrita de pagamentos iniciados por dispositivos móveis. |
A dispersão na tabela é explicada principalmente pelas escolhas de escopo e por como o valor das transações é reconstruído quando os relatórios públicos são parciais. Nossa abordagem permanece replicável porque cada premissa está vinculada a vias de pagamento observáveis, mix de canais e sinais de adoção, sendo em seguida reverificada por meio de dados de campo antes da finalização do total.


Principais Perguntas Respondidas no Relatório
Qual será o tamanho do mercado de pagamentos móveis do Egito até 2031?
Está previsto atingir USD 137,18 bilhões, expandindo a um CAGR de 8,23% de 2026 a 2031.
Qual canal de pagamento está crescendo mais rapidamente?
As transações de Ponto de Venda estão projetadas para crescer a um CAGR de 9,12% graças ao mandato nacional de código QR.
Por que a adoção de NFC ainda é limitada no Egito?
Os terminais legados carecem de leitores sem contato, e muitos pequenos comerciantes preferem adesivos QR de baixo custo em vez de atualizações de hardware.
Quais segmentos se beneficiam mais da integração de BNPL?
Varejo, comércio eletrônico e, cada vez mais, a saúde registram valores de cesta maiores e maior conversão quando o BNPL aparece no checkout da carteira.
Como as remessas estão afetando os volumes de pagamentos móveis?
As transferências de carteira para carteira do CCG agora liquidam instantaneamente com taxas abaixo de 3%, impulsionando a liquidez dos domicílios e a atividade de carteiras no Alto Egito.
Quais empresas se destacam na mitigação de fraudes?
O Abu Dhabi Commercial Bank Egypt e a Network International são os primeiros adotantes de análises de IA generativa que reduzem as taxas de estorno.
Página atualizada pela última vez em:



