
Tamanho e Participação do Mercado de Pagamentos da Austrália
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
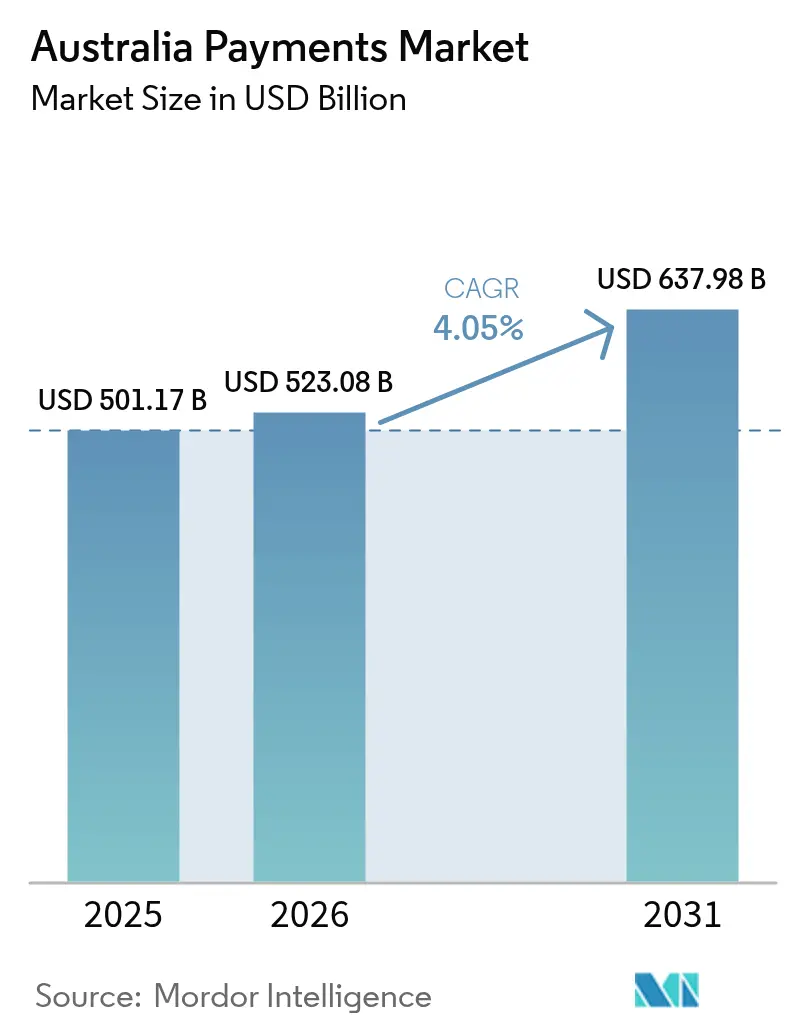
| Tamanho do mercado no ano base (2025) | 501.17 Bilhões de dólares |
| Tamanho do Mercado (2026) | 523.08 Bilhões de dólares |
| Tamanho do Mercado (2031) | 637.98 Bilhões de dólares |
| Growth Rate (2026 - 2031) | 4.05 % |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Pagamentos da Austrália por Mordor Intelligence
O tamanho do mercado de pagamentos da Austrália está projetado para expandir de USD 501,17 bilhões em 2025 e USD 523,08 bilhões em 2026 para USD 637,98 bilhões até 2031, registrando um CAGR de 4,05% entre 2026 e 2031. A demanda está se inclinando para a liquidação em tempo real à medida que a Nova Plataforma de Pagamentos (NPP) se expande, os comerciantes de marketplace aprimoram os fluxos de checkout e os consumidores preferem carteiras sem contato e móveis em detrimento dos trilhos legados. Quatro grandes bancos ainda ancoram a emissão e a aquisição, mas seu poder de precificação está diminuindo à medida que provedores de fintech utilizam processamento em nuvem, liquidação instantânea e integrações de software para conquistar novos comerciantes. O Direito de Dados do Consumidor do Open Banking está fomentando a iniciação de conta a conta que contorna a taxa de intercâmbio de cartões, enquanto as mensagens ISO 20022 enriquecem os dados de pagamento e reduzem a sobrecarga de reconciliação para empresas. Enquanto isso, a exposição a fraudes e a reforma das taxas de intercâmbio estão exercendo pressão de curto prazo sobre os pools de lucro, incentivando os incumbentes a acelerar a tokenização, o roteamento de rede e as ofertas de finanças incorporadas.
Principais Conclusões do Relatório
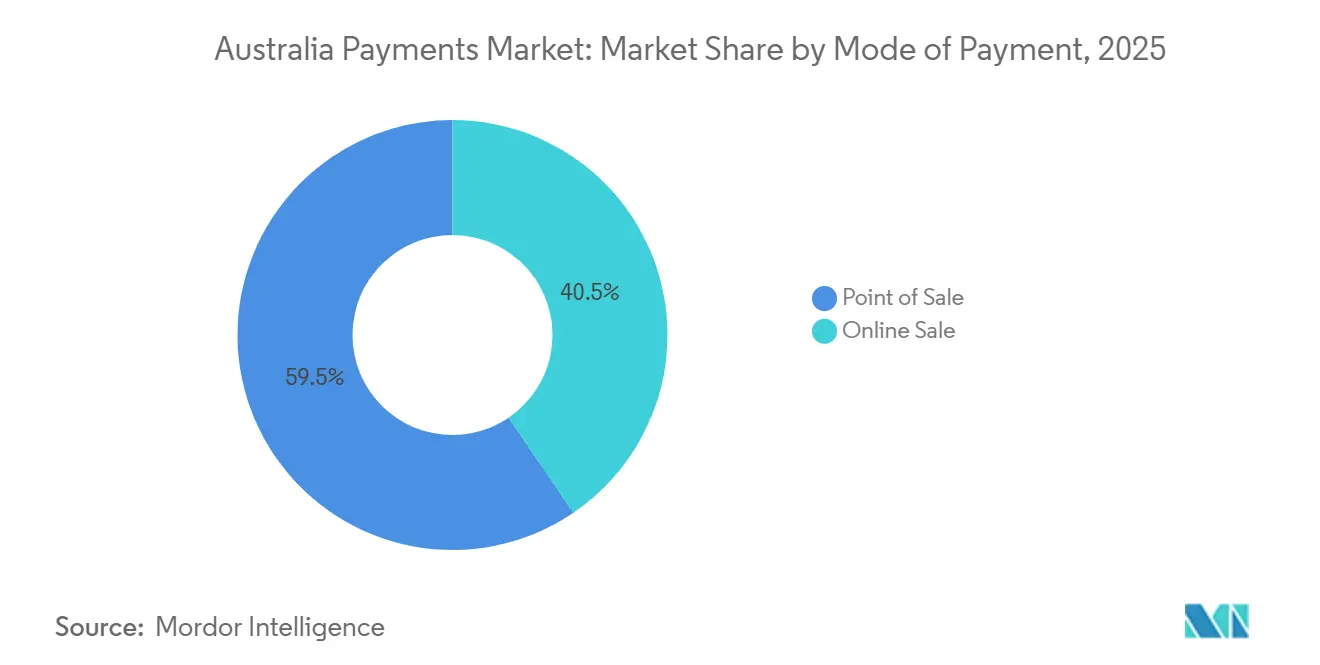
- Por modalidade de pagamento, os canais de ponto de venda representaram 59,51% do valor em 2025, enquanto os canais de vendas online estão avançando a um CAGR de 17,43% até 2031.
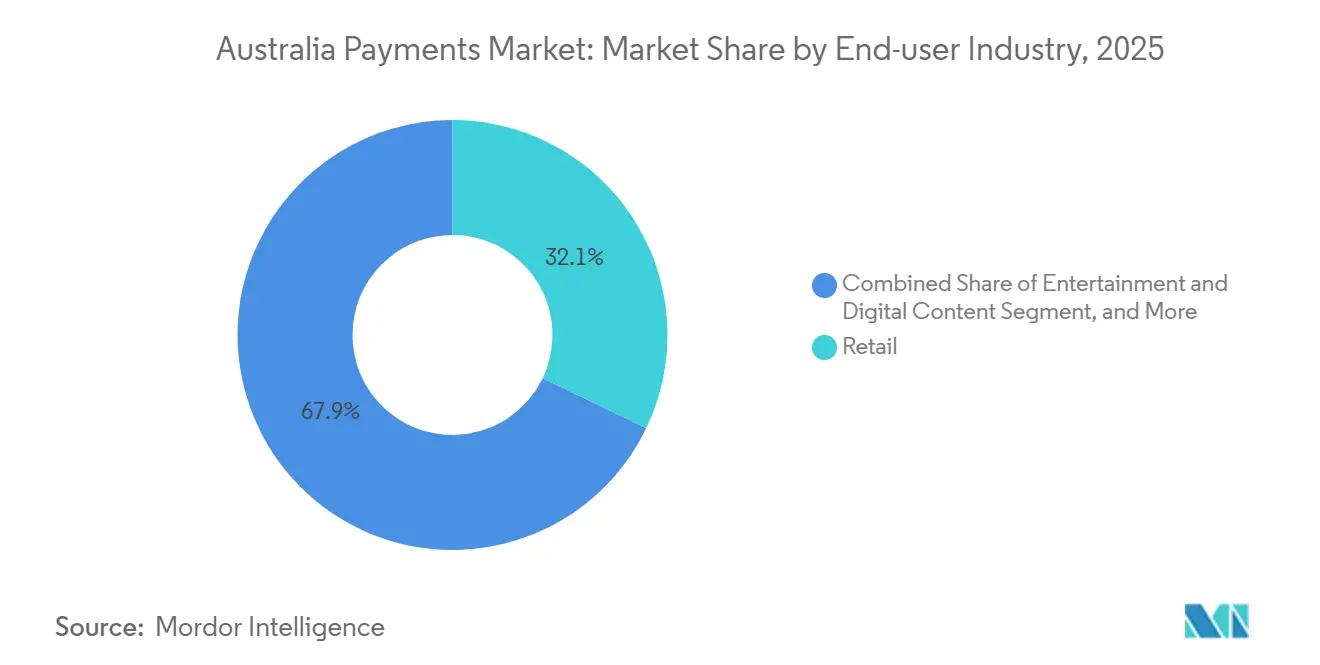
- Por setor de usuário final, o varejo deteve 32,12% de participação na receita em 2025, e entretenimento e conteúdo digital estão se expandindo a um CAGR de 16,76% até 2031.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Perspectivas do Mercado de Pagamentos da Austrália
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Horizonte de Impacto |
|---|---|---|---|
| Expansão do Comércio Eletrônico e Marketplaces | +1.5% | Nacional, forte em Nova Gales do Sul e Victoria | Médio prazo (2 a 4 anos) |
| Crescimento no Uso de Cartões Sem Contato | +1.2% | Nacional, liderado pelos centros urbanos de Sydney, Melbourne e Brisbane | Curto prazo (≤ 2 anos) |
| Implantação da Nova Plataforma de Pagamentos (NPP) | +0.8% | Nacional, adoção inicial por empresas em centros financeiros | Médio prazo (2 a 4 anos) |
| Serviços de Acesso Instantâneo ao Salário | +0.3% | Nacional, concentrado em empregadores do varejo e hotelaria | Longo prazo (≥ 4 anos) |
| Monetização de API de Open Banking | +0.2% | Nacional, tração inicial em Nova Gales do Sul e Victoria | Longo prazo (≥ 4 anos) |
| Migração ISO 20022 Aprimorando Fluxos Ricos em Dados | +0.2% | Nacional, segmentos corporativos e de atacado | Médio prazo (2 a 4 anos) |
| Fonte: Mordor Intelligence | |||
Expansão do Comércio Eletrônico e Marketplaces
As vendas no varejo online atingiram AUD 62,3 bilhões (USD 41,1 bilhões) em 2025, um aumento de 14,2% em relação a 2024, à medida que as plataformas incorporaram o checkout com um clique, reduzindo o abandono de carrinho em 18%.[1]Australian Bureau of Statistics, "Retail Trade, Australia," abs.gov.au Os operadores de marketplace dependem de pilhas de comércio headless que roteiam dinamicamente para o adquirente de menor custo ou para a rede com a maior taxa de autorização. A penetração do Compre Agora Pague Depois (BNPL) subiu para 31% das transações online, refletindo a resistência dos millennials e da Geração Z ao crédito rotativo. O comércio eletrônico transfronteiriço adicionou AUD 3,2 bilhões (USD 2,11 bilhões) com as integrações do Alipay e do WeChat Pay atendendo a visitantes chineses, embora as regras de declaração de câmbio continuem sendo um ponto de atrito. O roteamento de menor custo em cartões de débito de rede dupla economizou para os comerciantes um estimado de AUD 120 milhões (USD 79 milhões) em 2025, reforçando os incentivos para direcionar o volume ao EFTPOS.
Crescimento no Uso de Cartões Sem Contato
Os pagamentos sem contato representaram 93% dos pagamentos com cartão presencial em 2025, a maior penetração global.[2]Australian Payments Network, "Australian Payments Statistics," auspaynet.com.au Os limites subiram para AUD 250 (USD 165) sem assinatura, enquanto as carteiras móveis forneceram 47% do volume sem contato. Os emissores preferem o provisionamento digital para reduzir os custos de cartões físicos e habilitar a tokenização baseada em dispositivo que reduz fraudes. O Commonwealth Bank divulgou que 68% de seus gastos com cartão de crédito fluíram pelo Apple Pay ou Google Pay em 2025. A ampla adoção do pagamento por aproximação está levando os comerciantes a consolidar a aceitação de NFC, QR e conta a conta em um único terminal, reduzindo a duplicação de hardware.
Implantação da Nova Plataforma de Pagamentos (NPP)
A NPP processou 1,24 bilhão de transações no valor de AUD 1,1 trilhão (USD 726 bilhões) em 2025, um aumento de 35% em relação ao ano anterior.[3]New Payments Platform Australia, "Platform Statistics," nppa.com.au Os acordos de sobreposição PayTo atingiram 18 milhões, oferecendo um substituto em tempo real e de baixo custo para a cobrança de cartão registrado. A adoção corporativa está atrasada porque os sistemas ERP legados não conseguem traduzir mensagens ISO 20022, mas um prazo em junho de 2026 obrigará os bancos de Nível 1 a fornecer conectividade, potencialmente desbloqueando AUD 200 bilhões (USD 132 bilhões) em pagamentos da cadeia de suprimentos.
Serviços de Acesso Instantâneo ao Salário
As plataformas de salário antecipado adiantaram AUD 812 milhões (USD 536 milhões) em 2025, atendendo a 340.000 trabalhadores por turno e autônomos. As APIs se conectam diretamente à folha de pagamento, calculam o salário acumulado em tempo real e entregam os fundos em minutos por uma taxa fixa. O risco de liquidez passa dos empregadores para as fintechs, que securitizam recebíveis ou financiam adiantamentos pelo balanço patrimonial. A Comissão Australiana de Valores Mobiliários e Investimentos esclareceu que o modelo não é crédito ao consumidor se não houver acúmulo de juros. Empregadores em restaurantes de serviço rápido e armazéns oferecem pagamento sob demanda como benefício de retenção em mercados de trabalho competitivos.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Horizonte de Impacto |
|---|---|---|---|
| Pressão da Regulamentação de Taxas de Intercâmbio | -0.5% | Nacional, todas as transações baseadas em cartão | Médio prazo (2 a 4 anos) |
| Aumento dos Custos de Fraude e Estorno | -0.4% | Nacional, maior nos canais online | Curto prazo (≤ 2 anos) |
| Percepção de Risco de Interrupções no Trilho de Pagamentos | -0.2% | Nacional, concentrado em usuários de pagamentos em tempo real | Curto prazo (≤ 2 anos) |
| Exclusão Bancária de Comerciantes de Alto Risco | -0.1% | Nacional, setores de criptomoedas e remessas | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Pressão da Regulamentação de Taxas de Intercâmbio
A consulta do Banco de Reserva de 2025 propôs reduzir a taxa média ponderada do cartão de crédito para 0,65% e do débito para 0,15%, transferindo AUD 450 milhões (USD 297 milhões) por ano dos emissores para os comerciantes.[4]Reserve Bank of Australia, "Review of Retail Payments Regulation," rba.gov.au O roteamento de menor custo já desviou AUD 120 milhões (USD 79 milhões) de intercâmbio em seu primeiro ano. As bandeiras estão respondendo promovendo o débito de rede única e acordos exclusivos de emissão com neobancos, movimentos que fragmentam a aceitação e atenuam os mandatos de roteamento. Os emissores alertam que taxas de intercâmbio mais baixas vão corroer a economia dos programas de recompensas e levar os portadores de cartões premium a programas estrangeiros, mas os reguladores parecem determinados a convergir para limites no estilo europeu até 2028. A pressão está acelerando os experimentos dos emissores com precificação por assinatura e crédito incorporado no checkout.
Aumento dos Custos de Fraude e Estorno
As perdas por fraude atingiram AUD 532 milhões (USD 351 milhões) em 2025, um aumento de 22% em relação ao ano anterior, com 58% vinculados a golpes de transferência por autorização. Os trilhos em tempo real comprimem as janelas de detecção para segundos, deixando opções limitadas de recuperação. Um Acordo Voluntário contra Golpes reembolsa as vítimas em até AUD 10.000 (USD 6.600), mas exclui criptomoedas e remessas internacionais. A fraude em transações sem cartão presente forçou os comerciantes a absorver AUD 187 milhões (USD 123 milhões) em estornos e impulsionou o 3-D Secure obrigatório para compras acima de AUD 50 (USD 33). O Banco de Reserva está avaliando um modelo de transferência de responsabilidade semelhante ao do Reino Unido, o que aumentaria os custos de conformidade em até AUD 100 milhões (USD 66 milhões) anualmente.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Modalidade de Pagamento: Estratégias Voltadas para o Online Diluem a Dominância dos Cartões
Os canais de ponto de venda capturaram 59,51% do valor das transações em 2025, mas os canais online estão se expandindo a um CAGR de 17,43% até 2031, à medida que a orquestração de checkout direciona os fluxos para o trilho mais barato e a maior taxa de autorização. Os cartões de débito processaram 64% do volume de cartões em 2025, enquanto os cartões de crédito se concentraram em compras de maior valor em viagens e artigos de luxo. As carteiras digitais já respondem por 31% dos gastos em loja e 28% dos gastos online, sinalizando que a tokenização baseada em dispositivo está corroendo a dependência de cartões físicos. O Compre Agora Pague Depois (BNPL) movimentou AUD 19,2 bilhões (USD 12,7 bilhões) em 2025, e sua participação no tamanho do mercado de pagamentos da Austrália está projetada para crescer em conjunto com a aceitação de código QR e cartão virtual. Os provedores de gateway legados enfrentam pressão nas margens à medida que plataformas de software como serviço incorporam pagamentos nativos e prometem liquidação instantânea.
Os comerciantes estão atualizando para hardware de aceitação unificado que lê prompts de NFC, QR e PayID, reduzindo os custos de terminais duplicados e permitindo que a equipe alterne entre fluxos sem contato e de conta a conta. Espera-se que o roteamento de menor custo transfira oito pontos percentuais adicionais do volume de débito para o eftpos até 2027, comprimindo o intercâmbio e ampliando a participação do mercado de pagamentos da Austrália nas transferências de conta em tempo real. O pagamento na entrega recuou para 2,1% dos pedidos online após as sobretaxas de courier, reforçando a lacuna de conveniência entre a confirmação digital instantânea e a liquidação manual. Caso o PayTo obtenha suporte padrão nos principais carrinhos de comércio eletrônico, os comerciantes de assinatura estão prontos para abandonar o cartão registrado em favor de débitos baseados em mandato que liquidam em menos de um minuto. Coletivamente, essas mudanças confirmam que as estratégias voltadas para o online estão remodelando a economia dos canais mais rapidamente do que os totais de transações gerais sugerem.


Por Setor de Usuário Final: A Monetização de Conteúdo Digital Supera o Varejo
O varejo manteve uma fatia de 32,12% do valor de pagamentos de 2025 dado o volume de produtos de mercearia, vestuário e artigos para o lar, mas a receita de entretenimento e conteúdo digital está avançando a um CAGR de 16,76% até 2031. As plataformas de streaming processaram mais de 18 milhões de assinaturas locais em 2025, usando credenciais tokenizadas que atualizam automaticamente as datas de validade e reduzem o cancelamento involuntário. A telemedicina, o fitness virtual e as compras em jogos de aplicativos estão migrando para a cobrança recorrente, aumentando o tamanho do mercado de pagamentos da Austrália alocado a microtransações e pacotes de assinatura. Hotelaria e viagens se recuperaram para 18,4% dos gastos com a retomada do turismo, com cartões emitidos no exterior fornecendo 41% do volume do setor e aumentando a demanda dos adquirentes por conversão dinâmica de moeda.
Os segmentos de governo e serviços públicos estão migrando do BPAY e do débito direto para os mandatos PayTo, reduzindo as taxas de desonra e acelerando os ciclos de reembolso. Os pagamentos de diferença em saúde atingiram AUD 1,8 bilhão (USD 1,19 bilhão) em 2025, à medida que os sistemas integrados de gestão de consultórios tokenizaram cartões no momento do agendamento de consultas. As universidades processaram AUD 340 milhões (USD 224 milhões) de mensalidades por meio de planos BNPL, ilustrando como os modelos de parcelamento estão se difundindo nos serviços essenciais. Essas mudanças devem aumentar a participação do mercado de pagamentos da Austrália nos segmentos digitais, enquanto reduzem gradualmente a dependência de dinheiro e cheques. À medida que os casos de uso recorrentes, em aplicativos e transfronteiriços se expandem, a dominância proporcional do varejo provavelmente diminuirá, mesmo que seus gastos absolutos continuem a crescer.

Análise Geográfica
Nova Gales do Sul respondeu por aproximadamente um terço do mercado de pagamentos da Austrália em 2025, impulsionada pelos centros financeiros de Sydney e pela alta adoção de tarifas sem contato, onde 78% das viagens de transporte público foram pagas com cartões ou celulares. Victoria contribuiu com cerca de 25% com base na densa presença de varejo e hotelaria de Melbourne, que liderou a adoção de BNPL e aceitação de QR entre pequenas empresas. Queensland entregou 20%, impulsionada pelo turismo doméstico e internacional; o Alipay e o WeChat Pay sozinhos processaram AUD 1,1 bilhão (USD 726 milhões) em gastos de turistas.
Austrália Ocidental, mais Austrália do Sul, Tasmânia, Território do Norte e Território da Capital Australiana juntos forneceram os 20% restantes. As mineradoras na Austrália Ocidental emitiram milhares de cartões de compras virtuais para agilizar os pagamentos a fornecedores. O impulso do governo digital da Austrália do Sul transferiu 87% das transações dos cidadãos para o ambiente online, aproveitando os reembolsos da NPP pela velocidade. A Tasmânia e o Território do Norte ainda dependem de dinheiro para 12% do volume, mas o PDV móvel da Tyro e da Square está fechando a lacuna de aceitação. O Território da Capital Australiana processou USD 5,41 bilhões em compras federais, 64% das quais foram realizadas por meio de cartões de compras integrados com faturamento eletrônico.
A rápida adoção de QR e pagamentos sem contato entre os comerciantes de hotelaria do Queensland o posiciona para o maior crescimento regional, enquanto os programas de cartão virtual corporativo da Austrália Ocidental estão ampliando o tamanho do mercado de pagamentos da Austrália para pagamentos comerciais. As diferenças regionais na preferência de trilhos, hardware de aceitação e adoção em tempo real moldarão os roteiros de produtos para emissores e adquirentes ao longo do horizonte de previsão.
Panorama regulatório
A regulamentação de pagamentos da Austrália está sendo ampliada além dos bancos tradicionais e das bandeiras de cartão. O Treasury Laws Amendment (Payments System Modernisation) Act 2025 (que altera o Payment Systems (Regulation) Act 1998) expandiu a capacidade do Reserve Bank of Australia de regular uma gama mais ampla de sistemas de pagamento e participantes, e permite configurações de designação especial nas quais regimes de acesso e padrões de conformidade podem ser estabelecidos para sistemas indicados.
Em 2026, o Reserve Bank of Australia iniciou uma nova Review of Payments System Regulation e publicou um Issues Paper datado de 25 de junho de 2026, priorizando a escolha do comerciante, pagamentos de conta a conta, carteiras móveis e prevenção de fraudes no interesse público. Ao mesmo tempo, os requisitos digitais em todo o governo se tornaram mais rigorosos para a prestação de serviços, incluindo o conjunto Australian Government Digital Experience Policy, em vigor a partir de 1º de janeiro de 2025. O Digital Access Standard, que entra em vigor a partir de 1º de janeiro de 2026, eleva as expectativas de conformidade para provedores que operam jornadas de pagamento voltadas ao cliente em torno de acessibilidade e desempenho digital.
Análise da cadeia de valor
A cadeia de valor de pagamentos da Austrália abrange emissores (grandes bancos e credores menores), adquirentes e provedores de serviços de pagamento (incluindo players de POS integrados), bandeiras de cartão e infraestrutura de conta a conta. Órgãos de governança e padronização, como o Reserve Bank of Australia e a Australian Payments Network, trabalham junto com operadores de infraestrutura, incluindo a Australian Payments Plus, enquanto plataformas globais de carteira (por exemplo, Apple Pay e Google Pay) atuam como uma camada frontal importante para aceitação com cartão presente e em aplicativos. Isso está deslocando o poder de negociação em direção à distribuição de credenciais tokenizadas e à autenticação baseada em dispositivo.
Investimentos em modernização e resiliência também estão remodelando a cadeia. O setor e os reguladores têm apontado para controles de crime econômico, resiliência operacional e a transição de sistemas legados baseados em lotes como pontos de fricção fundamentais, com o Reserve Bank of Australia destacando riscos transitórios em torno da migração de pagamentos de sistemas como o BECS. Mecanismos de coordenação, incluindo a Account-to-Account Payments Roundtable (visão preliminar divulgada em abril de 2026 e visão final divulgada em julho de 2026), estão influenciando abordagens comuns para pagamentos de conta a conta mais seguros e de menor custo, o que, por sua vez, afeta o design de gateways, as ferramentas de reconciliação e as decisões de roteamento de comerciantes.
Cenário Competitivo
Os quatro grandes bancos controlaram 75% da emissão de cartões e 68% da receita de aquisição em 2025, mas a intensidade competitiva está aumentando à medida que as fintechs miram nichos mal atendidos. A Tyro processou USD 25,5 bilhões e conquistou 9,2% dos novos comerciantes ao oferecer liquidação no mesmo dia e terminais integrados para reembolso de planos de saúde. A parceria da Stripe com a Xero incorporou a aceitação de pagamentos ao software de contabilidade para 180.000 pequenas empresas, retirando os adquirentes tradicionais do fluxo de trabalho. A Adyen lançou a emissão para permitir que as plataformas distribuam cartões de despesas virtuais, processando USD 118,8 milhões em seu primeiro trimestre.
A diferenciação de produtos está migrando das taxas principais para adicionais ricos em dados. A Block concede empréstimos de capital de giro com base no histórico de processamento e financiou USD 792 milhões durante 2025. A Visa e a Mastercard estão investindo em tokenização e biometria para preservar as credenciais à medida que os trilhos em tempo real roubam volume. A Wise aproveita contas em múltiplas moedas para oferecer câmbio mais barato e liquidação NPP em tempo real que supera os bancos em 180 pontos base.
A orquestração de conta a conta e o gerenciamento de mandatos PayTo permanecem como espaço em branco, com apenas 5% do volume recorrente convertido até dezembro de 2025. As fintechs que simplificam o mapeamento ISO 20022, a confirmação instantânea e a reconciliação podem desviar volume tanto das redes de cartões quanto dos incumbentes de débito direto. A resposta competitiva ditará se a participação dos quatro maiores bancos se erosará para 60% até 2031 ou se estabilizará por meio de parcerias de finanças incorporadas.
Líderes do Setor de Pagamentos da Austrália
Commonwealth Bank of Australia
Westpac Banking Corporation
National Australia Bank Ltd.
Australia and New Zealand Banking Group Ltd.
PayPal Holdings Inc.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica


Oportunidades de mercado e perspectivas futuras
Os pagamentos de conta a conta são um espaço em branco primário para comerciantes e emissores de faturas que buscam aceitação de menor custo e confirmação em tempo real. Conforme avança o dimensionamento do NPP e a adoção de mandatos PayTo, os provedores capazes de empacotar iniciação, gestão de mandatos e reconciliação para se encaixar nas pilhas existentes de ERP e comércio devem observar caminhos mais claros para a adoção, especialmente considerando que a implementação corporativa é limitada pelo mapeamento ISO 20022 e pela prontidão de back-office. A visão preliminar de abril de 2026 e a visão final de julho de 2026 da Account-to-Account Payments Roundtable, juntamente com o compromisso de desenvolver um roteiro compartilhado de A2A, fornecem um canal concreto de coordenação para que PSPs e bancos padronizem resultados de acesso, segurança e usabilidade.
A mudança regulatória também está criando oportunidades de produtos e conformidade em torno dos custos de cartão para comerciantes, carteiras e fraudes. O Reserve Bank of Australia publicou conclusões em março de 2026 de sua Review of Merchant Card Payment Costs and Surcharging, incluindo configurações de interchange mais rígidas. Em junho de 2026, iniciou uma Review of Payments System Regulation mais ampla, com um Issues Paper abrangendo escolha do comerciante, carteiras móveis, BNPL e prevenção de fraudes (com submissões das partes interessadas previstas para 7 de agosto de 2026). Juntas, essas medidas sustentam a demanda por transparência no custo de aceitação, habilitação de roteamento de menor custo e controles contra fraudes e pagamentos push autorizados incorporados ao monitoramento de transações e aos fluxos de disputa de bancos e PSPs.
Desenvolvimentos recentes do setor
- Maio de 2026: O National Australia Bank anunciou a aquisição da Banked, uma plataforma de pagamentos e orquestração de conta a conta, para acelerar as capacidades de pagamento em tempo real para clientes empresariais. O acordo fortalece a capacidade do NAB de oferecer alternativas às vias de cartão para e-commerce e pagamento de contas, ao mesmo tempo em que melhora os fluxos de iniciação e confirmação de pagamento.
- Abril de 2026: A Westpac fez parceria com a Visa em uma solução digital de frotas para clientes corporativos australianos, com implementação planejada para o segundo semestre de 2026. A colaboração expande os casos de uso de pagamentos comerciais e oferece suporte a controles e dados mais avançados para gastos relacionados a frotas, reforçando o foco dos bancos em produtos de pagamento verticalizados.
- Abril de 2026: O Commonwealth Bank of Australia implantou IA agêntica para monitorar dados de transações e identificar padrões emergentes de fraude quase em tempo real. A medida visa a exposição a fraudes de pagamento push autorizado em vias de liquidação rápida, ajudando a reduzir perdas por fraude e diminuindo a carga operacional associada à remediação e ao suporte ao cliente.


Estrutura da metodologia de pesquisa e escopo do relatório
Definição e abrangência do mercado
Para este estudo, o mercado de pagamentos da Austrália é definido como o valor das transações concluídas por meio de instrumentos de pagamento e vias utilizadas no ponto de venda e para compras online, em casos de uso de consumidores e comerciantes na Austrália.
Exclusões de escopo: excluímos movimentos de caixa que não sejam compras, como retiradas em dinheiro e atividades de cash-in ou cash-out, além de transferências internas em livros contábeis bancários que não representem uma transação de compra.
Visão geral da segmentação
- Por Modalidade de Pagamento
- Ponto de Venda
- Pagamentos com Cartão
- Cartões de Débito
- Cartões de Crédito
- Cartões Pré-pagos com Financiamento Bancário
- Carteiras Digitais (inclui Carteira Móvel)
- Outros Pontos de Venda
- Venda Online
- Pagamentos com Cartão
- Cartões de Débito
- Cartões de Crédito
- Cartões Pré-pagos com Financiamento Bancário
- Carteiras Digitais
- Outras Vendas Online (inclui Pagamento na Entrega, Transferência Bancária e Compre Agora Pague Depois)
- Ponto de Venda
- Por Setor de Usuário Final
- Varejo
- Entretenimento e Conteúdo Digital
- Saúde
- Hotelaria e Viagens
- Governo e Serviços Públicos
- Outros Setores de Usuário Final
Fontes de Dados, Dimensionamento de Mercado e Validação
Pesquisa Documental
A pesquisa documental foi utilizada para construir a estrutura básica do modelo de mercado e para definir o que deve contar como valor de transação de pagamento na Austrália. Baseamo-nos em séries de dados públicos e publicações oficiais, como as estatísticas de pagamentos do Reserve Bank of Australia, os comunicados da Australian Prudential Regulation Authority, os indicadores de comércio varejista do Australian Bureau of Statistics, e orientações da Australian Payments Network e da Australian Competition and Consumer Commission.
Para tornar o modelo prático, também revisamos relatórios anuais e apresentações a investidores de grandes participantes do ecossistema de pagamentos, além de cobertura respeitável da imprensa de negócios sobre mudanças nas regras das bandeiras e lançamentos de produtos. Em alguns pontos, utilizamos assinaturas pagas para dados financeiros e inteligência de empresas, bem como um banco de dados no nível de envios de importação e exportação, principalmente para verificar mudanças no mix de comerciantes e a exposição transfronteiriça, e não para dimensionar o mercado diretamente. As fontes documentais aqui listadas não são exaustivas, e muitos outros documentos públicos foram utilizados para verificações cruzadas, esclarecimentos e validação de dados.
Entrevistas e Pesquisas Primárias
O trabalho primário concentrou-se na validação da divisão entre pagamentos no ponto de venda e online, e no teste de estresse das premissas subjacentes às mudanças no mix de instrumentos ao longo do tempo (cartões, carteiras digitais e outros métodos de pagamento online). Conversamos com provedores de serviços de pagamento, bancos, partes interessadas do lado do comerciante e especialistas do setor em toda a Austrália, e depois reconciliamos os dados com as diferenças observadas em dados públicos e divulgações de empresas.
Distribuição dos respondentes do trabalho de campo da pesquisa primária
| Tipo de empresa | Cargo do respondente |
|---|---|
| Nível superior: 32% | CXOs: 16% |
| Nível médio: 47% | Líderes funcionais/de unidade: 41% |
| Players menores: 21% | Gerentes: 43% |
Dimensionamento de Mercado e Previsão
O dimensionamento parte de uma construção top-down, na qual o valor dos pagamentos é reconstruído combinando indicadores de transações no nível da Austrália e, em seguida, dividindo os totais por modo de pagamento e padrões de uso final. Uma vez definido o total, ele é alocado entre ponto de venda e compras online, e depois ainda mais alinhado a categorias de instrumentos usando sinais de adoção observados e feedback de entrevistas.
Para manter os números fundamentados, corroboramos os resultados com aproximações bottom-up seletivas, como verificações de categorias de comerciantes amostradas e lógica de valor simples construída a partir de tendências de ticket médio multiplicadas pela frequência de transações, quando séries públicas estão disponíveis. As entradas usadas no modelo incluem tendências de uso de cartões e carteiras, mudanças na participação online nas vendas de varejo, penetração de credenciais sem contato e tokenizadas, o impacto do lançamento do comportamento de pagamentos em tempo real, e mudanças na atividade de credenciamento de comerciantes que influenciam a cobertura de aceitação. Quando um instrumento ou caso de uso apresenta divulgação irregular, tratamos as lacunas por meio de proxies conservadores, posteriormente reconciliados com faixas baseadas em entrevistas.
Para a previsão, foi aplicada análise de cenários em torno dos principais fatores, seguida de uma etapa de suavização para evitar variações anuais irrealistas. Os cenários foram ancorados em mudanças esperadas no comportamento de gastos do consumidor, na expansão da aceitação por comerciantes e no ritmo em que os pagamentos online e por carteira ganham participação de outros métodos, com premissas revisadas e refinadas por meio de entradas primárias.
Validação de Dados e Ciclo de Atualização
A validação é feita por meio de triangulação entre sinais independentes, seguida de uma verificação estruturada de variância em cada grande divisão, como ponto de venda versus online e mix de instrumentos. Quando os resultados entram em conflito com estatísticas de pagamento conhecidas ou criam um salto improvável em um curto período, as premissas são revisitadas, e recontatos direcionados são acionados com especialistas do setor para confirmar se a mudança é real ou decorrente do modelo.
Antes da aprovação final, o modelo e a narrativa passam por revisões de analistas em múltiplas etapas, nas quais os dados de entrada, o tratamento de moeda e a lógica subjacente às chaves de alocação são verificados quanto à consistência. Os relatórios são atualizados anualmente, e atualizações intermediárias são feitas quando há mudanças materiais, como alterações regulatórias, lançamentos de grandes plataformas ou choques macroeconômicos que alteram o comportamento de pagamento. Pouco antes da entrega, uma nova revisão de analista é concluída para que os clientes recebam a visão mais atualizada disponível no momento.
Comparação do Tamanho do Mercado de Pagamentos da Austrália pela Mordor Intelligence com Outras Estimativas Publicadas
Os números publicados para pagamentos na Austrália podem parecer muito distantes entre si porque as empresas nem sempre contabilizam o mesmo conjunto de transações, e algumas confundem valor de pagamento com receita do provedor. As diferenças também surgem quando a divisão entre online e ponto de venda é tratada de forma imprecisa, ou quando fluxos transfronteiriços e de conta a conta são incluídos amplamente ou filtrados.
Um segundo fator é a rapidez com que as premissas são atualizadas, já que o uso de carteiras, a tokenização e a adoção de pagamentos em tempo real podem evoluir mais rapidamente do que os conjuntos de dados anuais. Algumas estimativas também aplicam curvas de crescimento agressivas sem vinculá-las a sinais de gastos no varejo, padrões de uso final e a disponibilidade prática de infraestrutura de aceitação. É por isso que duas fontes podem produzir totais muito diferentes para o mesmo ano.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | 523,08 bilhões de USD (2026) | |
| Associação Setorial A | 610,00 bilhões de USD (2026) | Frequentemente contabiliza um conjunto mais amplo de tipos de transferência como valor de pagamento, e pode misturar transações de compra do consumidor com fluxos adjacentes de conta a conta e empresariais, o que infla o total em comparação com um escopo apenas de compras. |
| Periódico Especializado B | 95,00 bilhões de USD (2026) | Normalmente se concentra em volumes online sem cartão presente ou em um subconjunto de métodos de pagamento digital, o que deixa de fora a maior parte do valor de cartões no ponto de venda e subestima o conjunto total de transações de pagamento. |
A dispersão na tabela vem principalmente do que é tratado como transação de compra e da completude com que a atividade no ponto de venda é capturada, e é por isso que o modelo mantém as divisões por modo de pagamento vinculadas a sinais observáveis de gastos e uso, uma escolha adotada pela Mordor Intelligence.


Principais Perguntas Respondidas no Relatório
Qual será o tamanho dos pagamentos eletrônicos na Austrália até 2031?
O mercado de pagamentos da Austrália está previsto para atingir USD 637,98 bilhões até 2031 a um CAGR de 4,05%.
Qual trilho de pagamentos está crescendo mais rapidamente na Austrália?
Os canais online roteados por camadas de orquestração estão se expandindo a 17,43% ao ano, enquanto as transferências NPP em tempo real registraram um salto de volume de 35% em 2025.
Qual é a participação dos pagamentos com cartão presencial que utilizam a tecnologia sem contato?
A penetração de pagamentos sem contato atingiu 93% das transações com cartão presencial em 2025, o maior nível globalmente.
Como as reformas das taxas de intercâmbio estão afetando os emissores?
Os limites propostos poderiam redirecionar cerca de USD 297 milhões anualmente dos emissores para os comerciantes, levando os bancos a repensar os programas de recompensas e as estruturas de tarifas.
Qual estado processa mais pagamentos?
Nova Gales do Sul contribui com aproximadamente 35% do valor de pagamentos nacional graças aos densos centros de varejo e financeiros de Sydney.
Qual é o papel dos serviços de Compre Agora Pague Depois?
O BNPL movimentou AUD 19,2 bilhões em 2025, representando 31% das transações online e se expandindo para a aceitação de código QR em lojas físicas.
Página atualizada pela última vez em:


