
Tamanho e Participação do Mercado de Pagamentos do Canadá
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
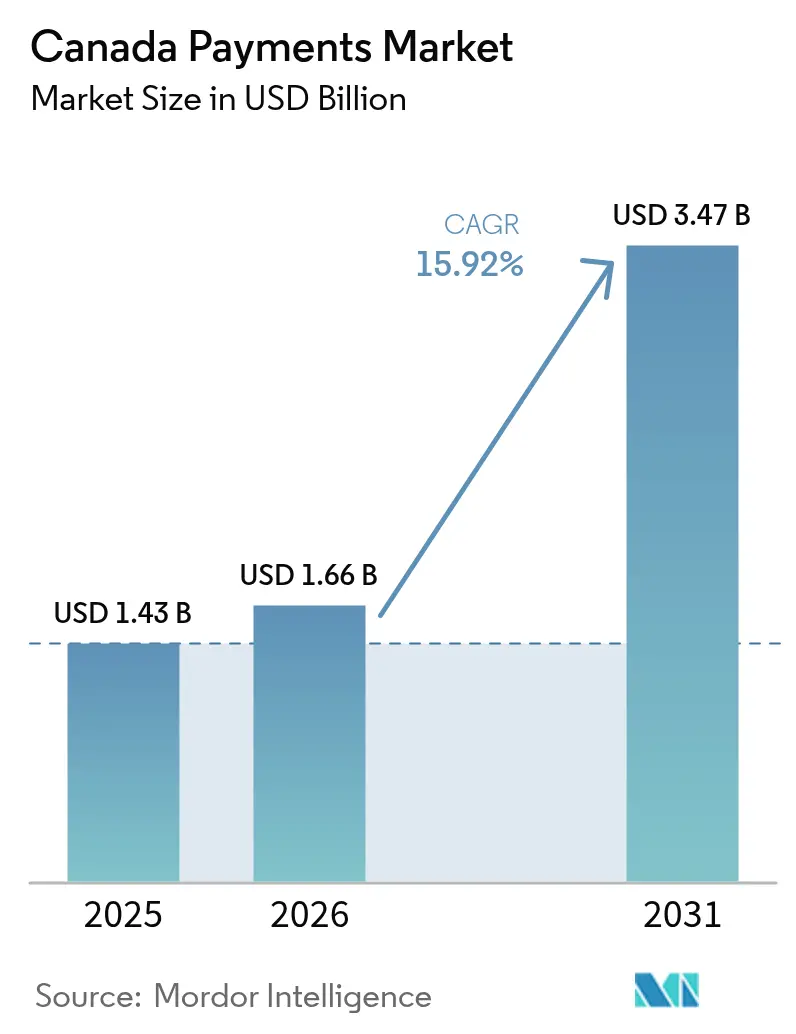
| Tamanho do mercado no ano base (2025) | 1.43 Bilhões de dólares |
| Tamanho do Mercado (2026) | 1.66 Bilhões de dólares |
| Tamanho do Mercado (2031) | 3.47 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 15.92 % |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Pagamentos do Canadá por Mordor Intelligence
O tamanho do mercado de pagamentos do Canadá deve crescer de USD 1,43 bilhão em 2025 para USD 1,66 bilhão em 2026 e está previsto para atingir USD 3,47 bilhões até 2031 a um CAGR de 15,92% no período de 2026 a 2031. A rápida modernização regulatória sob a Lei de Atividades de Pagamento no Varejo (RPAA), a aceleração da adoção de pagamentos por aproximação e o crescimento do e-commerce reforçam uma mudança nacional em direção aos trilhos digitais. O registro obrigatório em novembro de 2024 de todos os prestadores de serviços de pagamento junto ao Banco do Canadá aumenta a confiança sistêmica e estabelece bases consistentes de gestão de riscos, o que, por sua vez, impulsiona a confiança de comerciantes e consumidores. Enquanto isso, o acordo federal que reduz a taxa de intercâmbio em transações de crédito de pequeno valor para 0,95% melhora a economia dos comerciantes e redireciona os gastos para a inovação. A crescente emissão de cartões por aproximação de rede dupla, juntamente com o lançamento do Tap-to-Pay da Apple, sinaliza uma mudança decisiva em relação às arquiteturas de tarja magnética e chip com senha, redefinindo o cenário competitivo para emissores, redes e fintechs. O potencial inexplorado permanece nos corredores transfronteiriços entre os EUA e o Canadá, onde conjuntos de regras harmonizados e trilhos de liquidação em tempo real prometem desbloquear economias significativas em taxas e ciclos de liquidez mais rápidos para exportadores.
Principais Conclusões do Relatório
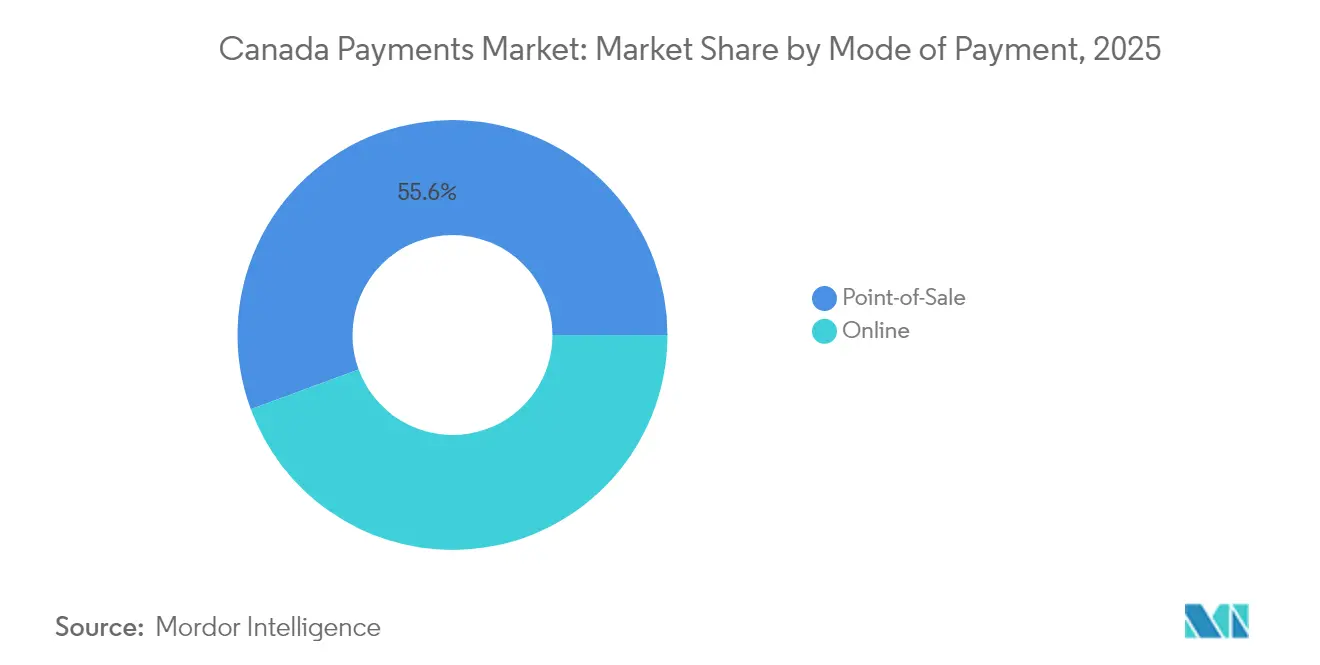
- Por modo de pagamento, as transações com cartão lideraram com 55,62% de participação na receita em 2025, enquanto as carteiras digitais devem avançar a um CAGR de 17,82% até 2031. No geral, o Ponto de Venda liderou com 55,62% de participação na receita.
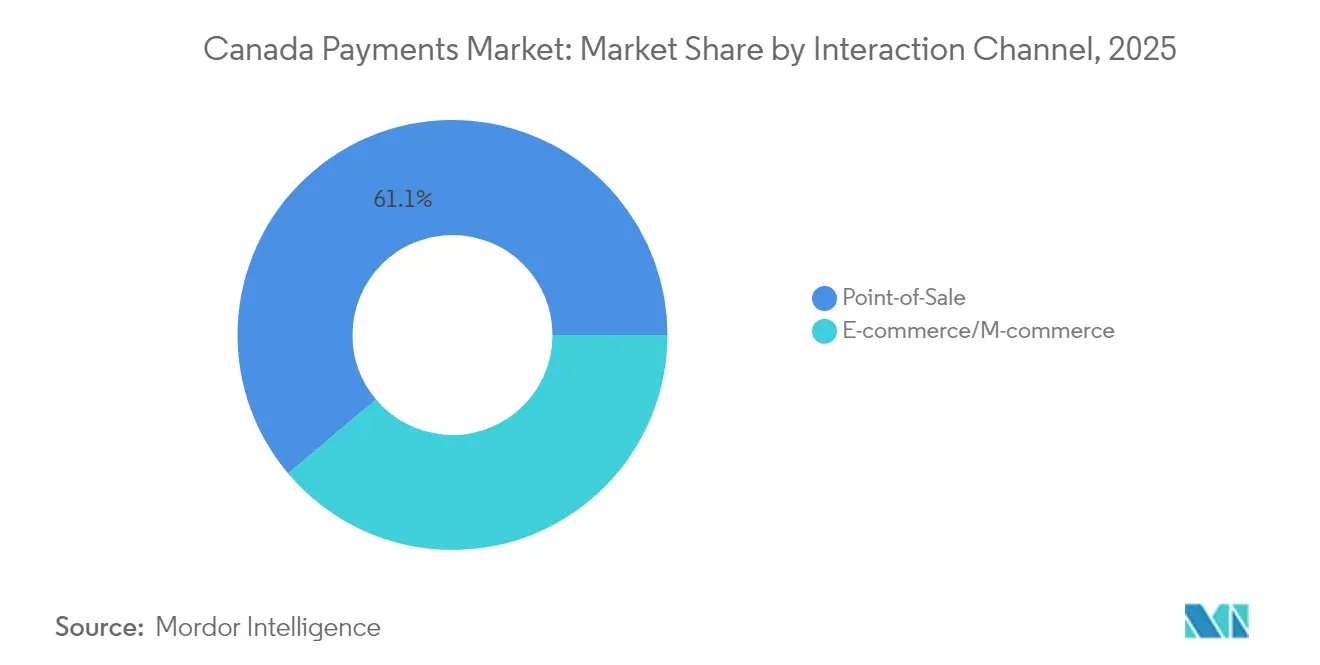
- Por canal de interação, o ponto de venda capturou 61,15% da participação no mercado de pagamentos do Canadá em 2025, enquanto os canais de e-commerce e mobile devem se expandir a um CAGR de 17,84% até 2031.
- Por tipo de transação, os fluxos de empresa para empresa representaram 31,65% do tamanho do mercado de pagamentos do Canadá em 2025; as transferências de pessoa para pessoa vão acelerar a um CAGR de 16,74% no mesmo horizonte.
- Por setor de usuário final, o varejo deteve 54,62% de participação na receita em 2025, com a saúde prevista para crescer a um CAGR de 19,36% até 2031.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Perspectivas do Mercado de Pagamentos do Canadá
Análise de Impacto dos Fatores Impulsionadores*
| Fator Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Migração rápida do débito Interac para cartões por aproximação de rede dupla | +3.2% | Nacional, com maior adoção em centros urbanos | Médio prazo (2 a 4 anos) |
| Regime de regulação leve do BNPL impulsionando originações de não bancos | +2.8% | Nacional, excluindo Quebec devido às leis de proteção ao consumidor | Curto prazo (≤ 2 anos) |
| Mudança na regra de sobretaxa para comerciantes impulsionando a adoção de trilhos alternativos | +2.1% | Nacional excluindo Quebec, concentrado nos setores de varejo | Curto prazo (≤ 2 anos) |
| Implementações de identidade digital em nível provincial simplificando o KYC | +1.9% | Colúmbia Britânica e Ontário liderando, com expansão provincial gradual | Longo prazo (≥ 4 anos) |
| Expansão dos corredores de e-commerce transfronteiriço entre EUA e Canadá | +1.7% | Províncias de fronteira, principais centros urbanos com comércio transfronteiriço | Médio prazo (2 a 4 anos) |
| Fonte: Mordor Intelligence | |||
Migração Rápida do Débito Interac para Cartões por Aproximação de Rede Dupla
Os emissores canadenses estão migrando para credenciais de débito de rede dupla que combinam os trilhos da Interac com os da Visa ou Mastercard, dando aos consumidores a flexibilidade de alternar entre a compensação doméstica de baixo custo e as redes aceitas globalmente no momento do pagamento.[1]Banco de Reserva da Austrália, "Reformas de Cartões de Débito de Rede Dupla," rba.gov.au Os primeiros adotantes, como os grandes bancos, relatam economias perceptíveis no roteamento de pagamentos, pois o software decide o caminho de menor custo em tempo real. A habilitação dos comerciantes permanece o principal fator limitante; no entanto, o esperado lançamento do Trilho em Tempo Real (RTR) em 2026 deve reduzir o risco de liquidação e melhorar a liquidez para os varejistas que aceitam tokens de rede dupla. A prestadora de serviços imobiliários FCT já incorpora IDs Verificados da Interac em fechamentos de imóveis, ressaltando como as credenciais por aproximação agora se estendem muito além do varejo geral.[2]Financial Post, "FCT e Interac para Fornecer ID Verificado no Setor Imobiliário," financialpost.com
Regime de Regulação Leve do BNPL Impulsionando Originações de Não Bancos
Ao contrário da Austrália ou da União Europeia, o Canadá optou por um arcabouço de BNPL baseado em princípios sob os estatutos de crédito ao consumidor existentes, em vez de impor novas obrigações de licenciamento. As fintechs, portanto, iteram produtos rapidamente, capturando coortes mais jovens que preferem parcelamentos sem juros no momento do pagamento. Os grandes bancos respondem incorporando pagamentos parcelados nos cartões de crédito existentes, defendendo a economia de venda cruzada. O segmento deve saltar de USD 6,69 bilhões em 2024 para USD 11,32 bilhões até 2030, equivalendo a um crescimento composto de dois dígitos que supera o crescimento do crédito rotativo. Os formuladores de políticas sinalizam monitoramento contínuo para proteger contra o superendividamento do consumidor, mas uma pesada sobreposição de conformidade permanece improvável no curto prazo.
Mudança na Regra de Sobretaxa para Comerciantes Acelerando a Adoção de Trilhos Alternativos**
A partir de outubro de 2022, os varejistas podem repassar até 2,4% da taxa de intercâmbio diretamente aos compradores, uma mudança de política já adotada ou em consideração ativa por cerca de um quinto das pequenas empresas. Os consumidores sensíveis a preços evitam cada vez mais as linhas de sobretaxa pagando com débito, transferência eletrônica Interac ou carteiras de conta a conta, acelerando o CAGR de 19,3% registrado pelos trilhos alternativos. A isenção legal do Quebec complica os planos de implementação nacional, mas dados anedóticos mostram que a pressão competitiva força as redes de múltiplas províncias a adotar preços duplos na maioria das lojas. As redes respondem promovendo programas de menor taxa para pequenos valores a fim de sustentar o uso do crédito.
Implementações de Identidade Digital Provincial Simplificando o KYC
O Cartão de Serviços da Colúmbia Britânica e os pilotos do Verified.Me de Ontário estão abrindo caminho para uma infraestrutura de identidade digital federada que reduz drasticamente os tempos de integração em plataformas bancárias, de seguros e de varejo.[3]GBBC, "Identidade Digital na Colúmbia Britânica," gbbcouncil.org O serviço de credenciamento da Interac já está ativo em fechamentos imobiliários piloto, eliminando verificações de identidade baseadas em papel. Uma vez escalado, o arcabouço promete reduções de custos para os bancos que gastam milhões em revisões manuais de KYC, ao mesmo tempo que eleva a eficácia da detecção de fraudes. Os efeitos de rede de longo prazo devem se propagar para uma tomada de decisão de empréstimos mais rápida e abertura de contas em tempo real, reforçando a penetração dos pagamentos digitais.
Análise de Impacto dos Fatores Restritivos*
| Fator Restritivo | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Limites de intercâmbio restringindo os pools de receita dos emissores | -2.4% | Nacional, com impacto concentrado nos segmentos de pequenas empresas | Médio prazo (2 a 4 anos) |
| Preferência persistentemente alta por dinheiro em espécie nas Pradarias rurais e no Canadá Atlântico | -1.8% | Pradarias rurais, Canadá Atlântico, comunidades remotas | Longo prazo (≥ 4 anos) |
| Cláusula de localização de dados no Projeto de Lei 64 do Quebec elevando os custos de conformidade | -1.3% | Específico do Quebec, com efeitos secundários sobre os provedores nacionais | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Limites de Intercâmbio Restringindo os Pools de Receita dos Emissores
A partir de outubro de 2024, a taxa de intercâmbio de crédito ao consumidor em transações qualificadas de pequenas empresas não pode exceder 0,95%, uma queda de 27% que remove aproximadamente USD 1 bilhão de receita dos emissores ao longo de cinco anos. Os programas de cartão se recalibram reduzindo as taxas de acúmulo de recompensas ou cobrando taxas de pacote semelhantes a assinaturas. Com o tempo, espera-se que os emissores canalizem investimentos em BNPL proprietário, APIs de dados de valor agregado e iniciativas de finanças incorporadas para reconstruir o rendimento.
Preferência Persistentemente Alta por Dinheiro em Espécie nas Pradarias Rurais e no Canadá Atlântico
A pesquisa de comerciantes do Banco do Canadá de 2023 confirma que 96% das PMEs ainda aceitam notas e moedas, com 92% não planejando eliminar o dinheiro em espécie. A internet de alta velocidade irregular e uma demografia envelhecida sustentam uma adoção digital mais lenta. O Fundo Universal de Banda Larga de Ottawa continua a subsidiar a implantação de fibra óptica, mas os desafios logísticos em áreas esparsamente povoadas significam que a cobertura total pode levar vários anos. Os provedores, portanto, mantêm pilhas de aceitação híbridas, suportando tanto pagamentos em dinheiro quanto pagamentos móveis baseados em QR.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Modo de Pagamento – Ponto de Venda: Cartões Lideram a Transformação Digital
Os cartões mantiveram uma participação de 44,60% nos gastos em loja em 2025, dando-lhes a maior fatia individual do tamanho do mercado de pagamentos do Canadá no checkout físico. No geral, o Ponto de Venda liderou com 55,62% de participação na receita. As credenciais por aproximação de rede dupla agora elevam a taxa de pagamento por aproximação acima de 81%, afastando os consumidores da inserção do chip. As carteiras digitais, embora ainda sejam um nicho no varejo físico, registram um CAGR de 17,82%, impulsionadas pela entrada do Tap-to-Pay da Apple, que elimina o hardware de balcão para microcomerciantes. O dinheiro em espécie ainda aparece em 1 de cada 5 compras rurais, confirmando que as estratégias de hardware omnicanal permanecem essenciais até que a cobertura de alta velocidade se torne universal. Os varejistas com visão de futuro investem em terminais definidos por software capazes de rotear transações dinamicamente, buscando otimização de intercâmbio e integração de fidelidade.
Os reguladores enfatizam os controles de risco sob a RPAA, exigindo que cada operador de carteira documente salvaguardas de tesouraria, cibernéticas e operacionais. As fintechs aproveitam essa clareza para atrair exportadores do mercado intermediário, reorganizando seus fluxos de pagamento em transferências bancárias em tempo real que contornam os adquirentes tradicionais. Os ventos contrários da taxa de fraude em transações sem a presença do cartão (CNP) aceleram a migração para soluções de carteira tokenizadas, particularmente em segmentos de alto valor médio de ticket, como viagens e artigos de luxo. O BNPL incorporado nas carteiras amplia os pools de receita sem redirecionar os clientes para páginas de terceiros, fortalecendo a fidelização à plataforma.


Por Tipo de Transação – Dominância B2B Encontra Inovação P2P
Os pagamentos comerciais representaram 31,65% do valor agregado das transações em 2025, ressaltando a primazia dos fluxos B2B no mercado de pagamentos do Canadá. As empresas exigem dados de remessa mais ricos e reconciliação integrada; consequentemente, os agregadores de TED baseados em API e os plug-ins de ERP ganham aceitação. No lado do consumidor, as transferências de pessoa para pessoa crescem a um CAGR de 16,74%, impulsionadas pela ubiquidade da transferência eletrônica Interac, que liquida em minutos e agora incorpora a funcionalidade de solicitação de pagamento. Os casos de uso de desembolso em tempo real — pagamentos de seguros e liberações de salários de trabalhadores por aplicativo — preenchem a lacuna entre a funcionalidade B2B e as expectativas de experiência do usuário P2P.
A supervisão de riscos permanece primordial: o Banco do Canadá designou o Lynx como uma infraestrutura sistemicamente importante, exigindo procedimentos de contingência aprimorados. Para as pequenas empresas, os portais de fintech que combinam faturamento, hedge cambial e iniciação de pagamentos reduzem drasticamente os processos manuais. O impulso paralelo nas remessas se intensifica à medida que os corredores para o Sul da Ásia e a América Latina adotam carteiras de varejo, contornando assim os serviços de transferência bancária de alta taxa. Esses desenvolvimentos ampliam a fidelização ao ecossistema e fortalecem as perspectivas de monetização de dados para as redes.
Por Canal de Interação – Estabilidade do PDV Contrasta com Aceleração Online
O comércio presencial ainda impulsiona 61,15% do volume nacional de pagamentos, confirmando a resiliência das experiências tradicionais de checkout mesmo com a penetração de smartphones superando 91%. A participação do mercado de pagamentos do Canadá para os canais de e-commerce está crescendo, sustentada por um CAGR de 17,84% até 2031. Os dados das festas de fim de ano de 2024 indicaram um aumento de 22% ano a ano na contagem de pagamentos na Black Friday, validando a necessidade de capacidade omnicanal elástica. Os gastos com turismo atingiram CAD 23,3 bilhões (USD 17,2 bilhões) no quarto trimestre de 2023, com forte tendência para o uso de carteiras móveis por visitantes estrangeiros.
A aceitação de QR móvel cresce mais rapidamente em serviços de alimentação e cuidados pessoais, onde a agilização das filas e os prompts de gorjeta elevam os tickets médios. Para concessionárias de automóveis e outros comerciantes de alto valor, os fluxos de checkout híbridos permitem que os clientes escaneiem um QR da sala de exposição, financiem via BNPL e assinem eletronicamente em seus telefones, comprimindo os ciclos de vendas. Os modelos de facilitador de pagamentos proliferam, oferecendo aos microvendedores integração em menos de 24 horas e gestão consolidada de estornos. Em suma, a convergência de canais exige camadas de orquestração capazes de rotear entre sessões de PDV, web e in-app sob uma única credencial.
Por Setor de Usuário Final – Liderança do Varejo Encontra Inovação na Saúde
O varejo dominou com 54,62% das entradas de 2025, reforçando seu papel como pioneiro em pagamentos por aproximação e vinculados a programas de fidelidade. O alto fluxo de clientes e as margens reduzidas tornam a otimização do custo por transação um KPI de nível de diretoria. A saúde, projetada para crescer a um CAGR de 19,36%, acelera a adoção de faturas digitais e copagamentos à medida que as clínicas adotam a transparência de preços antecipada. As unidades de compras hospitalares incorporam descontos dinâmicos nos trilhos de TED para capturar rebates de pagamento antecipado, reduzindo o consumo de capital de giro. As análises da OCDE sobre interrupções na cadeia de suprimentos médicos ressaltam a necessidade de mecanismos de liquidação resilientes que possam redirecionar fundos quando os fornecedores mudam de localização geográfica.
Mídia e entretenimento canalizam microcobrança recorrente por meio de carteiras de assinatura, gerando ARPU previsível. Os operadores de hotelaria adaptam as interfaces de sistemas de gestão de propriedades para lidar com gorjetas em múltiplas moedas e reembolsos instantâneos, recursos essenciais agora que as viagens contribuem com 1,58% do PIB e sustentam 682.500 empregos em todo o país. Os cobradores do setor público integram a identidade digital para permitir que os cidadãos paguem impostos ou renovem licenças sem reinserir os dados do cartão, diminuindo o atrito e a sobrecarga administrativa.
Análise Geográfica
Ontário e a Colúmbia Britânica ancoram o mercado de pagamentos do Canadá devido às populações densas, ecossistemas tecnológicos vibrantes e pilotos regulatórios progressivos. Essas províncias desfrutam de disponibilidade de banda larga quase universal, permitindo a adoção generalizada de carteiras e BNPL no varejo urbano e nos setores de serviços. Quebec, no entanto, impõe obrigações de localização de dados do Projeto de Lei 64 que criam trilhas de conformidade duplas para os PSPs nacionais, elevando as barreiras de entrada e os custos operacionais. A legislação está levando os fornecedores a construir pods de dados específicos da província ou a contratar processadores locais licenciados, restringindo os entrantes menores.
As províncias das Pradarias combinam altos fluxos de comércio agrícola B2B com menor adoção digital do consumidor, produzindo um cenário de oportunidades bifurcado. As empresas de energia e commodities enviam transferências de alto valor pelo Lynx, enquanto as lojas gerais rurais ainda preferem dinheiro em espécie, citando cobertura LTE irregular. O Canadá Atlântico espelha esse perfil, mas se inclina mais para o turismo, amplificando o benefício do alívio de intercâmbio para comerciantes com volumes anuais da Visa abaixo de CAD 300.000 (USD 221.000). As oscilações sazonais nos fluxos de visitantes exigem taxas de aquisição flexíveis e liquidação em múltiplas moedas para suportar terminais de portos de cruzeiro e operadores de hotelaria. Os corredores transfronteiriços ao longo das rotas comerciais Ontário-Michigan e Colúmbia Britânica-Washington exibem velocidade de transação acima da média. Os exportadores exploram plataformas de pagamento que agrupam rastreamento logístico e câmbio automático, capturando economias de custos de até 120 pontos-base em comparação com as transferências bancárias tradicionais. Espera-se que o próximo RTR se integre aos trilhos instantâneos dos EUA, simplificando as reconciliações e eliminando os descobertos diurnos. Os participantes do mercado que garantirem direitos de participação antecipada estão posicionados para capturar fluxos desproporcionais quando o trilho se tornar operacional em 2026.
Panorama regulatório
O Canadá está avançando para um regime de pagamentos mais formal e orientado à resiliência, ancorado pela Retail Payment Activities Act (RPAA) e pelas Retail Payment Activities Regulations (SOR/2023-229), com o Bank of Canada supervisionando os prestadores de serviços de pagamento (PSPs) quanto à gestão de risco operacional e à salvaguarda dos fundos dos usuários finais. Segundo o cronograma da RPAA, os PSPs são obrigados a ter estruturas de gestão de risco e salvaguarda em vigor a partir de 8 de setembro de 2025. O regime também introduz relatórios anuais obrigatórios, com o primeiro relatório anual devido até 31 de março de 2026.
Além disso, a Payments Canada continua a alinhar as regras do sistema com a modernização legislativa, incluindo atualizações às regras do Automated Clearing Settlement System (ACSS) com vigência a partir de 9 de fevereiro de 2026. Em dezembro de 2025, o Bank of Canada publicou orientações de política de supervisão para marketplaces on-line, esclarecendo que os modelos de pagamento de plataformas e marketplaces devem avaliar se sua estrutura os coloca no escopo de PSP. Sob a RPAA, o Ministro das Finanças mantém autoridade para tratar de riscos relacionados à segurança nacional, incluindo a recusa ou revogação de registro.
Análise da cadeia de valor
A cadeia de valor de pagamentos do Canadá vai dos usuários finais (consumidores, comerciantes, empresas e governos) por meio da aceitação e orquestração de front-end (software de PDV, checkout de e-commerce, facilitadores de pagamento, carteiras digitais e gateways), passando então para o processamento e liquidação em trilhas domésticas e globais. A Interac oferece suporte aos casos de uso principais de débito doméstico e de conta a conta, enquanto as redes globais e os adquirentes fornecem autorização de cartão, compensação e camadas de valor agregado, como tokenização e ferramentas antifraude. Os bancos e processadores canadenses também dão suporte à aquisição de comerciantes, serviços de tesouraria e tratamento de disputas.
A Payments Canada opera sistemas fundamentais de compensação e liquidação, e a modernização está remodelando a participação e onde a inovação pode ser comercializada. Emendas ao Canadian Payments Act (20 de junho de 2024) ampliaram a elegibilidade de adesão à Payments Canada para incluir PSPs supervisionados, cooperativas de crédito locais e operadores de sistemas designados de compensação e liquidação, ampliando o acesso às trilhas nacionais. A construção do Real-Time Rail (RTR) foi concluída no terceiro trimestre de 2025, enquanto o sistema de alto valor Lynx operou com alta disponibilidade e migrou para o ISO 20022, fornecendo uma base de interoperabilidade rica em dados. A supervisão da RPAA adiciona uma camada de conformidade em todos os PSPs, com controles documentados de risco e salvaguarda de fundos posicionados como pré-requisitos para operar em escala.
Cenário Competitivo
A concentração de mercado é moderada. Interac, Visa, Mastercard e Shopify processaram coletivamente pouco mais de 70% do volume de transações digitais de 2024, mas uma longa cauda de fintechs injeta vigor competitivo em nichos verticais. O limite de intercâmbio obriga as redes e os emissores a migrarem para serviços de valor agregado — pontuação de risco, mecanismos de fidelidade e análises para pequenas empresas — aproveitando seus reservatórios de dados para manter a relevância. O roteiro da Visa para 2025 descreve a expansão para fluxos de conta a conta e soluções de tesouraria quase em tempo real, refletindo uma proteção estratégica contra a canibalização do cartão.
O modelo de comerciante de registro da Shopify borra a linha entre plataforma de e-commerce e processador de pagamentos, permitindo que ela internalize a economia que os adquirentes tradicionalmente capturavam. Sua receita de USD 8,9 bilhões em 2024 evidencia a escala em jogo e incentiva concorrentes como a Lightspeed a aprofundar as taxas de adesão a pagamentos. A Interac foca em segurança; seus trilhos de tokenização e identidade verificada ancoram não apenas as transações entre pares, mas também as futuras solicitações de pagamento e desembolsos de folha de pagamento, posicionando a rede como um middleware indispensável para o varejo em tempo real.
As startups de fintech — Neo Financial, KOHO e Wealthsimple — visam pontos de dor específicos: cartões pré-pagos sem taxas, contas de caixa de alto rendimento e corretagem sem comissão, respectivamente. Seus baixos custos operacionais permitem preços agressivos que atraem a Geração Z e os segmentos de imigrantes. Enquanto isso, processadores globais como Stripe e Adyen fortalecem os hubs de engenharia canadenses para conectar comerciantes locais a compradores internacionais. O iminente RTR redefinirá os limites competitivos; os participantes mais rápidos a certificar e comercializar conexões estão posicionados para adquirir participação nos pagamentos B2B urgentes.
Líderes do Setor de Pagamentos do Canadá
Mastercard Inc.
Visa Inc.
Interac Corp.
PayPal Holdings Inc.
Apple Inc. (Apple Pay)
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica

Oportunidades de mercado e perspectivas futuras
O espaço em branco de comercialização mais claro está nos pagamentos em tempo real e ricos em dados, viabilizados pelos novos caminhos de participação criados pela modernização da Payments Canada. Em junho de 2026, o RTR By-law foi publicado na Canada Gazette, Parte II, estabelecendo o arcabouço legal para um sistema nacional de pagamentos em tempo real. A abordagem de integração é sequenciada, começando com participantes diretos na troca antes de fases de migração posteriores. Essa estrutura cria espaço para PSPs e bancos se diferenciarem por meio de camadas adicionais, como request-to-pay, reconciliação automatizada para PMEs e desembolsos instantâneos que combinam mensageria moderna com gestão de liquidez mais rigorosa.
Os desenvolvimentos regulatórios e de compartilhamento de dados também estão ampliando o conjunto de produtos endereçáveis para os provedores de comércio digital. A partir de 2026, o Bank of Canada supervisiona os PSPs sob a RPAA, elevando os requisitos básicos de resiliência operacional e salvaguarda. Em março de 2026, o Consumer-Driven Banking Act recebeu sanção real para estabelecer um arcabouço para o compartilhamento seguro de dados financeiros supervisionado pelo Bank of Canada. Com a elegibilidade de adesão ampliada da Payments Canada sob o Canadian Payments Act emendado, essas mudanças apoiam propostas de conta a conta e de finanças incorporadas que conectam integração, acesso a dados consentido e iniciação de pagamentos dentro de um perímetro de supervisão federal mais claro.
Desenvolvimentos recentes do setor
- Maio de 2026: Visa Canada e Wealthsimple anunciaram um piloto para liquidação em stablecoin no Canadá usando USD Coin (USDC). A iniciativa testa um fluxo de trabalho de liquidação alternativo para fluxos selecionados, adicionando uma nova opção para movimentação de tesouraria mais rápida e casos de uso relacionados a transações transfronteiriças em um contexto de mercado regulado.
- Maio de 2025: A Payments Canada abriu uma consulta sobre a ampliação do acesso ao sistema, visando um caminho para que fintechs registradas sob a RPAA liquidem diretamente em fundos do banco central. A consulta apoiou a entrada competitiva de provedores não tradicionais e estreitou a ligação entre o status de supervisão e a participação na infraestrutura.
- Novembro de 2024: A Financial Consumer Agency of Canada implementou um Código de Conduta revisado que ampliou os deveres de divulgação em todos os operadores de rede. A atualização aumentou os requisitos de transparência dentro da cadeia de aceitação, influenciando como taxas, sobretaxas e comunicações com o cliente são gerenciadas por emissores, adquirentes e redes.


Estrutura da metodologia de pesquisa e escopo do relatório
Definição e Abrangência do Mercado
Para este estudo, o mercado de pagamentos do Canadá abrange o valor gerado pela habilitação e processamento de pagamentos para compras de consumo realizadas em ponto de venda e por meio de checkout on-line no Canadá, considerando modos comuns de pagamento como cartões, carteiras digitais e dinheiro, quando aplicável.
Exclusões de escopo: excluímos compras on-line de veículos automotores e imóveis, pagamentos recorrentes de contas (utilidades), pagamentos de hipotecas e empréstimos, pagamentos de faturas de cartão de crédito e compras de ações e títulos.
Visão geral da segmentação
- Por Modo de Pagamento
- Ponto de Venda
- Cartão (Débito, Crédito, Pré-pago)
- Carteiras Digitais (Apple Pay, Google Pay, Interac Flash)
- Dinheiro em Espécie
- Outros PDV (Cartões-presente, QR, Wearables)
- Online
- Cartão (Sem Presença do Cartão)
- Carteira Digital e Conta a Conta (Transferência Eletrônica Interac, PayPal)
- Outros Online (Pagamento na Entrega, BNPL, Transferência Bancária)
- Ponto de Venda
- Por Canal de Interação
- Ponto de Venda
- E-commerce/M-commerce
- Por Tipo de Transação
- Pessoa a Pessoa (P2P)
- Consumidor para Empresa (C2B)
- Empresa para Empresa (B2B)
- Remessas e Pagamentos Internacionais
- Por Setor de Usuário Final
- Varejo
- Entretenimento e Conteúdo Digital
- Saúde
- Hotelaria e Viagens
- Governo e Serviços Públicos
- Outros Setores de Usuário Final
Fontes de Dados, Dimensionamento de Mercado e Validação
Pesquisa Documental
A pesquisa documental começou com fatos públicos do sistema de pagamentos, de forma que o modelo esteja fundamentado em padrões de uso específicos do Canadá, e não em suposições genéricas de comércio digital. Recorremos a fontes como pesquisas da Payments Canada sobre volumes e valores de pagamento, comunicados do Bank of Canada sobre temas de pagamento e do sistema financeiro, séries da Statistics Canada relacionadas ao comércio varejista e ao e-commerce, e publicações sobre fraude ao consumidor e a pagamentos do Governo do Canadá.
Em seguida, usamos material de validação mais amplo, incluindo registros corporativos e apresentações a investidores de empresas relacionadas a pagamentos que operam no Canadá, cobertura de imprensa confiável sobre novas trilhas de pagamento e regulamentação, e sites de associações que resumem a aceitação por comerciantes e o comportamento de checkout. Quando necessário, usamos assinaturas pagas para verificar a consistência das finanças das empresas, acompanhar eventos noticiosos importantes e revisar a atividade de patentes relacionada à autenticação de pagamentos e à tokenização. As fontes listadas aqui são ilustrativas, e muitas outras referências públicas foram usadas para coletar dados, validar suposições e esclarecer questões abertas.
Entrevistas Primárias e Pesquisas
O trabalho primário foi usado para testar o que as fontes documentais não conseguem explicar totalmente, em particular onde o mix de pagamento, a lógica de precificação e a adoção por comerciantes diferem por canal e setor. Conversamos com partes interessadas entre emissores, adquirentes, prestadores de serviços de pagamento, gateways, comerciantes e funções de tecnologia habilitadora, e então alinhamos as descobertas a sinais abrangentes do Canadá sobre volumes de checkout, intensidade de vendas on-line e uso de contactless. Para um mercado em nível nacional, priorizamos a cobertura entre setores e usamos acompanhamentos repetidos quando as suposições iniciais mostravam grande variação.
Distribuição dos entrevistados da pesquisa primária de campo
| Tipo de empresa | Cargo do entrevistado |
|---|---|
| Nível superior: 29% | CXOs: 15% |
| Nível intermediário: 55% | Líderes funcionais/de unidade: 42% |
| Empresas menores: 16% | Gerentes: 43% |
Dimensionamento de Mercado e Previsão
O dimensionamento foi construído usando uma abordagem top-down, na qual os sinais de gastos no varejo e demanda de e-commerce são reconstruídos em um pool de checkout endereçável, depois divididos entre ponto de venda e on-line, seguidos por participações de modo de pagamento que foram validadas com entrevistas. Para manter os totais realistas, corroboramos o resultado com verificações bottom-up seletivas, como faixas de precificação amostradas para serviços de processamento e aceitação, verificações de mix de comerciantes por setor de usuário final e consolidações de receita de fornecedores onde as divulgações eram claras. Onde permaneceram lacunas, tratamos por meio de faixas de proxy conservadoras.
As principais entradas que moldaram o modelo incluíram tendências de uso de cartões e contactless, adoção de carteiras digitais no checkout, intensidade de compras on-line de bens e serviços (incluindo reservas de viagens e acomodações), comportamento de pagamento em nível setorial em comerciantes intensivos em varejo e hospitalidade, e o ritmo esperado de preparação das trilhas em tempo real e habilitação dos comerciantes. Para previsão, usamos análise de cenários apoiada por uma visão multivariada leve. Variáveis como crescimento do e-commerce, penetração de terminais e carteiras, e progressão média de preços foram ajustadas usando o que os entrevistados descreveram como o caminho mais provável, e então testadas quanto à sensibilidade por meio de casos mais agressivos ou mais conservadores.
Validação de Dados e Ciclo de Atualização
A validação foi feita por meio de múltiplas verificações, de forma que uma única série de dados não conduza todo o resultado. Comparamos os totais do modelo com sinais independentes, como tendências nacionais de valor e volume de pagamentos, crescimento das vendas no varejo e on-line, e mudanças observadas no mix de métodos de pagamento, e revisitamos as suposições subjacentes quando observamos grandes saltos. Antes da aprovação final, o trabalho é revisado em etapas, com um segundo analista verificando fórmulas, consistência de unidades e continuidade ano a ano, e recontatamos especialistas quando uma entrada-chave se movia fora da faixa esperada.
Os relatórios são atualizados anualmente, e atualizações intermediárias são feitas quando ocorrem eventos materiais, como grandes mudanças regulatórias, novos marcos de trilhas de pagamento ou mudanças abruptas no comportamento de aceitação dos comerciantes. Antes da entrega, uma revisão final é concluída para que os clientes recebam a visão mais atual disponível naquele momento.
Tamanho do Mercado de Pagamentos do Canadá da Mordor Intelligence Comparado a Outras Estimativas Publicadas
Os tamanhos de mercado publicados para pagamentos no Canadá podem parecer muito distantes entre si porque a palavra pagamentos é usada de forma imprecisa, e cada publicador escolhe um significado diferente para o que está sendo contado e precificado. Em nosso trabalho, o número é mantido ligado à atividade de checkout por canal, seguido por modos de pagamento claros, e então correspondido a entradas realistas de precificação e adoção.
Os principais fatores de discrepância geralmente vêm do que é incluído como pagamento, quais anos são tratados como caso-base, e como o valor da transação é convertido em valor de mercado usando suposições de taxa de tomada (take rate) ou de tarifa. Compras on-line de pagamento de contas de utilidades e pagamentos de faturas de cartão de crédito estão fora do escopo da Mordor Intelligence, o que reduz a chance de inflar o mercado ao misturar checkout comercial com fluxos de atendimento de contas financeiras.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | 1,43 bilhão de USD (2025) | |
| Associação do Setor A | 12,20 trilhões de USD (2024) | Frequentemente reportado como o valor total de transações de pagamento em todos os métodos, o que não é comparável a uma medida de valor de mercado, pois não aplica uma camada de precificação e pode incluir trilhas de transferência de alto valor além do checkout. |
| Jornal do Setor B | 0,91 trilhão de USD (2024) | Normalmente limitado ao valor de transações de pagamento por cartão e a uma perspectiva de um único ano, o que ignora modos não baseados em cartão e não traduz o valor processado em tamanho de mercado baseado em receita usando suposições consistentes de tarifa e mix. |
A tabela mostra que muitos números públicos são, na verdade, totais de valor de transação, seja em todos os métodos de pagamento, seja apenas em cartões, portanto podem ser muitas vezes maiores do que uma visão de dimensionamento de mercado baseada em tarifas. Ao manter o escopo ancorado nos fluxos de checkout do consumidor e aplicar uma lógica repetível de preço e adoção, produzimos uma estimativa de tamanho prática que pode ser acompanhada e atualizada conforme o uso subjacente muda.


Principais Perguntas Respondidas no Relatório
Qual é o valor atual do mercado de pagamentos do Canadá?
O mercado está em USD 1,66 bilhão em 2026 e está projetado para subir para USD 3,47 bilhões até 2031.
Qual é a velocidade de crescimento da adoção de carteiras digitais nos checkouts canadenses?
As carteiras digitais no ponto de venda estão crescendo a um CAGR de 17,82%, a taxa mais rápida entre os métodos de pagamento em loja.
Qual tipo de transação está se expandindo mais?
As transferências de pessoa para pessoa estão previstas para crescer 16,74% ao ano à medida que os consumidores adotam a movimentação de dinheiro instantânea e de baixo custo.
Como o limite de taxa de intercâmbio afetará os emissores?
O menor intercâmbio reduz os pools de receita dos emissores em até USD 1 bilhão ao longo de cinco anos, empurrando os bancos em direção a serviços baseados em taxas e orientados por dados.
Qual benefício estratégico o próximo Trilho em Tempo Real proporcionará?
O RTR permitirá a liquidação quase instantânea em casos de uso de varejo e comercial, melhorando a liquidez e reduzindo o risco de contraparte, especialmente para os operadores de comércio transfronteiriço.
Por que a saúde é vista como um segmento vertical de alto crescimento?
Hospitais e clínicas estão digitalizando os processos de faturamento e compras, impulsionando uma perspectiva de CAGR de 19,36% para os volumes de pagamento no setor de saúde.
Página atualizada pela última vez em:



