
Tamanho e Participação do Mercado de Pagamentos de Singapura
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
| Período de Dados Históricos | 2020 - 2024 |
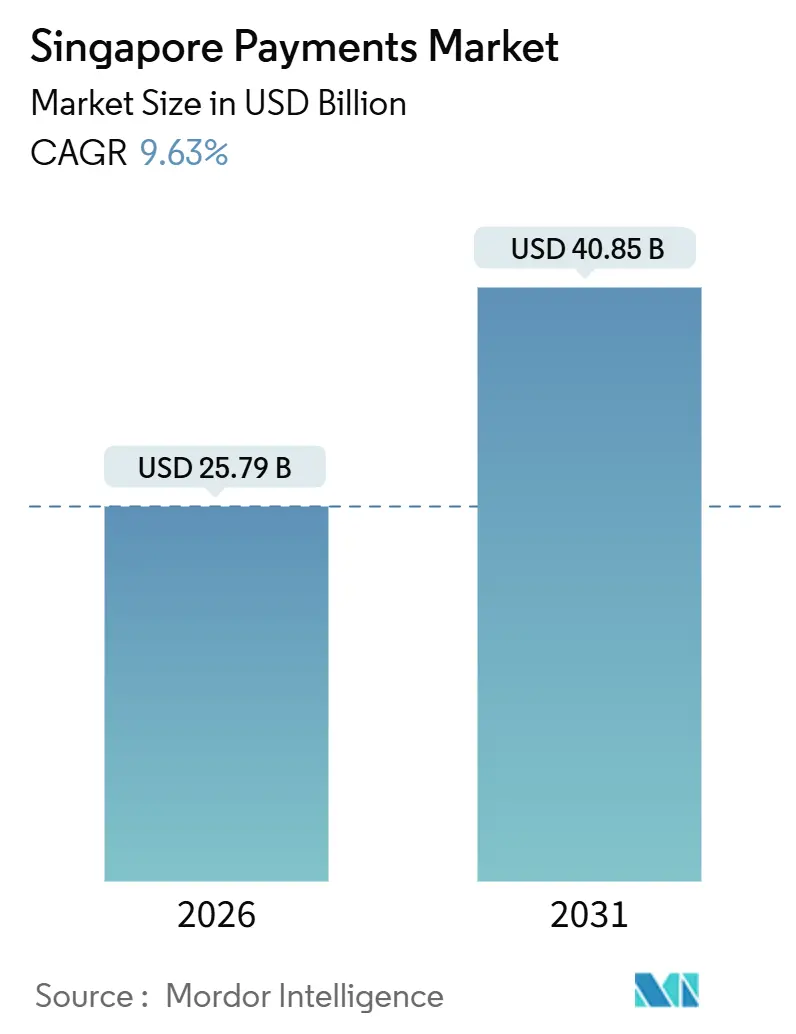
| Tamanho do Mercado (2026) | 25.79 Bilhões de dólares |
| Tamanho do Mercado (2031) | 40.85 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 9.63 % |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Pagamentos de Singapura por Mordor Intelligence
O tamanho do mercado de pagamentos de Singapura é avaliado em USD 25,79 bilhões em 2026 e tem previsão de atingir USD 40,85 bilhões até 2031, refletindo um CAGR de 9,63%. Mandatos governamentais em curso, a rápida expansão dos trilhos PayNow e a agressiva expansão de super-aplicativos posicionam o mercado de pagamentos de Singapura como um laboratório vivo para transações em tempo real e de baixo custo. As opções de conta a conta em tempo real estão absorvendo participação no e-commerce, enquanto o varejo físico ainda depende de cartões devido à ubiquidade dos terminais. Corredores transfronteiriços que conectam o PayNow à Índia, à Malásia e à Tailândia reduzem os ciclos de liquidação de dias para segundos, apoiando o turismo receptivo e as remessas internacionais. A pressão competitiva decorre dos tetos sobre as taxas de desconto ao lojista, que comprimem os processadores mesmo com o crescimento dos volumes, forçando a migração para crédito, conversão cambial e orquestração de programas de fidelidade.
Principais Conclusões do Relatório
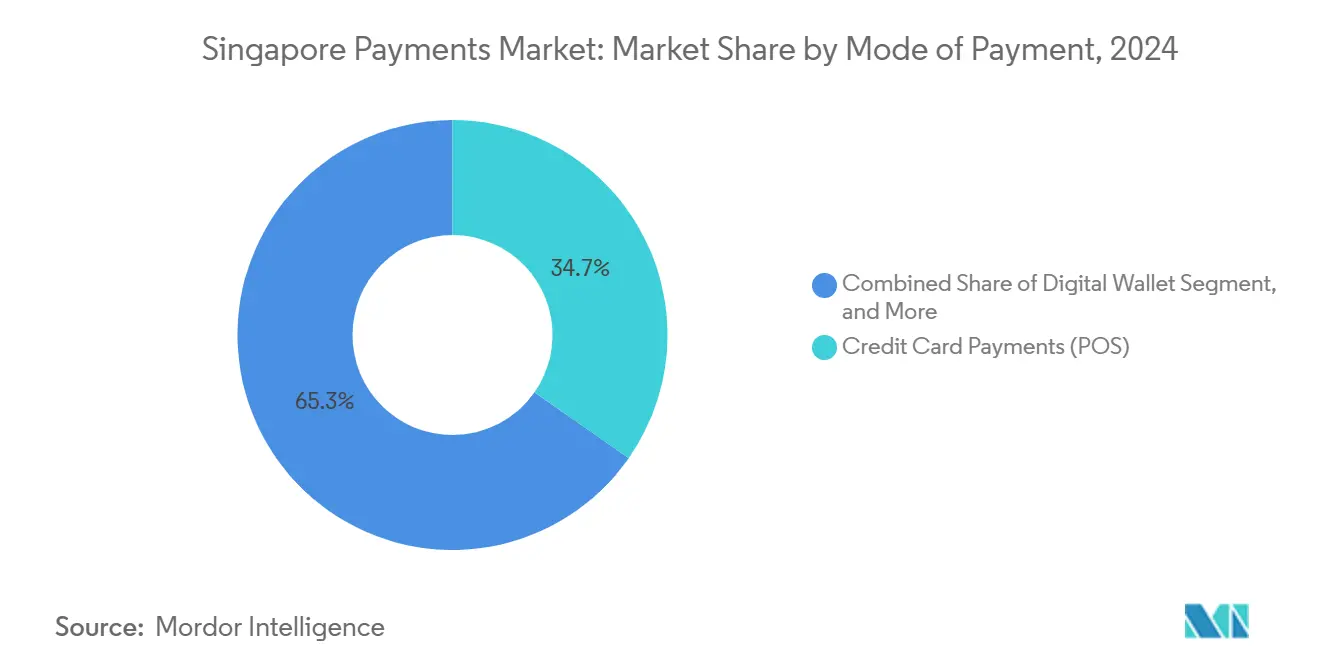
- Por modo de pagamento, os cartões de crédito detinham 34,72% do valor das transações no ponto de venda em 2025, enquanto as transferências online de conta a conta têm previsão de registrar um CAGR de 10,62% até 2031.
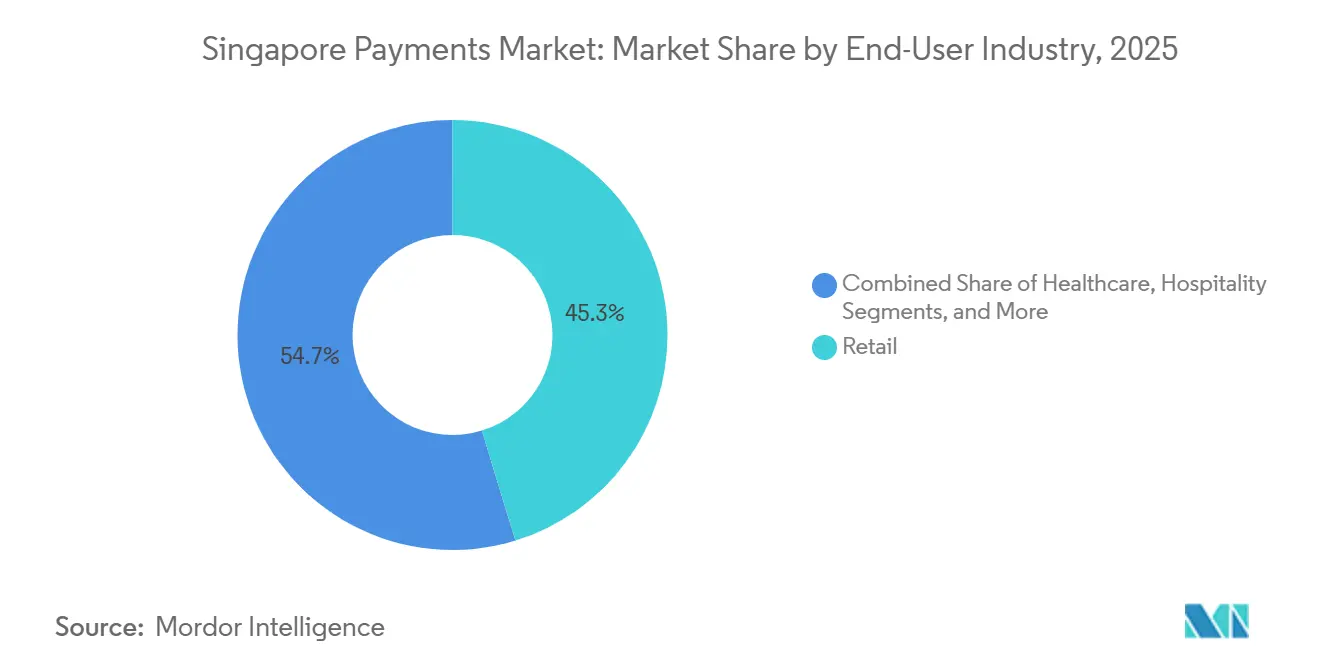
- Por setor de usuário final, o varejo representou 45,72% do valor em 2025, enquanto a saúde tem previsão de expandir a um CAGR de 10,73% até 2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Perspectivas do Mercado de Pagamentos de Singapura
Análise de Impacto dos Impulsionadores*
| Fator Restritivo | (~) % de Impacto no CAGR Previsto | Relevância Geográfica | Horizonte de Impacto |
|---|---|---|---|
| Crescimento do e-commerce e gastos no varejo transfronteiriço | +2.3% | Nacional, com repercussão para a ASEAN | Médio prazo (2 a 4 anos) |
| Iniciativas governamentais de vouchers digitais e SGQR | +2.1% | Nacional, concentrado em centros de alimentação de rua, saúde e transporte público | Curto prazo (≤ 2 anos) |
| Expansão dos trilhos PayNow e FAST em quase tempo real para PMEs | +1.9% | Nacional, com extensão transfronteiriça para Índia, Malásia e Tailândia | Médio prazo (2 a 4 anos) |
| Ecossistemas de super-aplicativos que agrupam pagamentos e serviços | +1.7% | Nacional, com alcance para o Sudeste Asiático | Longo prazo (≥ 4 anos) |
| Projetos-piloto de CBDC Project Orchid para liquidação B2B | +0.8% | Nacional, em fase-piloto | Longo prazo (≥ 4 anos) |
| Incentivos vinculados a ESG para transações de baixo carbono | +0.5% | Nacional, adoção inicial em bancos corporativos | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Crescimento do E-Commerce e Gastos no Varejo Transfronteiriço
A restauração da entrada isenta de visto em 2024, a vinculação PayNow-UPI em fevereiro de 2025 e as integrações anteriores com PromptPay e DuitNow comprimem a liquidação para segundos, reduzindo em 40 a 60 pontos-base os spreads cambiais.[1]Autoridade Monetária de Singapura, "Serviços de Pagamento PayNow e FAST," MAS.gov.sg Turistas chineses recorrem cada vez mais ao Alipay+ e ao WeChat Pay nas lojas da Orchard Road e do Changi, refletindo a expansão dos códigos QR da China em detrimento dos esquemas de cartões. Grandes empresas de e-commerce como Shopee e Lazada encaminham receitas em dólares de Singapura via SGQR, permitindo que vendedores internacionais dispensem contas em bancos locais, o que intensifica a concorrência em moda, eletrônicos e beleza.
Iniciativas Governamentais de Vouchers Digitais e SGQR
O programa RedeemSG distribuiu vouchers digitais de SGD 300 (USD 222) aos cidadãos em 2024, obrigando 164.000 comerciantes habilitados para PayNow a aceitar pagamentos SGQR.[2]Autoridade de Desenvolvimento de Mídia e Infocomunicações, "Programa Hawkers Go Digital," IMDA.gov.sg O programa Hawkers Go Digital isentou a taxa de desconto ao lojista de 0,5% até dezembro de 2025, eliminando objeções de custo para pequenos vendedores de alimentos. O SGQR chegou a 27 hospitais públicos e policlínicas em maio de 2025, reduzindo em 30% os tempos de espera em consultas ambulatoriais.[3]SingHealth, "Implementação do SGQR nas Unidades de Saúde Pública," SingHealth.com.sg As transações de alto valor e recorrentes na área da saúde reforçam agora o uso habitual de carteiras digitais, que se expande para o varejo e o entretenimento.
Expansão dos Trilhos PayNow e FAST em Quase Tempo Real para PMEs
Os registros no PayNow ultrapassaram 5 milhões até o final de 2024, com valor acumulado superior a SGD 50 bilhões (USD 37 bilhões). O mandato InvoiceNow da Autoridade da Receita Inland, de novembro de 2025, incorpora números PayNow em faturas Peppol, reduzindo os ciclos de contas a receber de 30 dias para menos de 48 horas. Freelancers e trabalhadores de plataformas digitais agora geram códigos QR a custo marginal zero, enquanto as PMEs obtêm conciliação automatizada, que coloca em desvantagem as liquidações por cartão que carecem de dados legíveis por máquina.
Ecossistemas de Super-Aplicativos que Agrupam Pagamentos e Serviços
Os 43,9 milhões de usuários mensais do Grab geraram USD 253 milhões em receita de serviços financeiros em 2024, sustentados por USD 1,2 bilhão em depósitos e uma carteira de crédito de USD 536 milhões. A participação de 35,3% do GrabPay no mercado de carteiras digitais e seu programa de fidelidade retêm os usuários nos serviços de transporte por aplicativo, entrega e comércio. O acordo de novembro de 2025 com a StraitsX pilota pagamentos em estábilcoins que podem contornar tarifas de correspondência bancária, embora a clareza regulatória sobre reservas ainda esteja pendente.
Análise de Impacto dos Fatores Restritivos*
| Impulsionador | (~) % de Impacto no CAGR Previsto | Relevância Geográfica | Horizonte de Impacto |
|---|---|---|---|
| Crescimento das fraudes no e-commerce e golpes de engenharia social | -1.4% | Nacional, afeta a confiança do consumidor | Curto prazo (≤ 2 anos) |
| Tetos de MDR ao lojista pressionam a rentabilidade dos PSPs | -1.2% | Nacional, com foco em vendedores de rua e pequenos comerciantes | Médio prazo (2 a 4 anos) |
| Lacunas entre carteiras digitais para visitantes estrangeiros | -0.6% | Distritos turísticos e varejo aeroportuário | Curto prazo (≤ 2 anos) |
| Trilhos em tempo real canibalizando o intercâmbio de cartões | -0.9% | Nacional, receitas das redes de cartões | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Crescimento das Fraudes no E-Commerce e Golpes de Engenharia Social
As perdas com fraudes e golpes atingiram SGD 1,01 bilhão (USD 750 milhões) em 2024, um salto de 53% em relação ao ano anterior. A irrevocabilidade das transações em tempo real acelera a dispersão de fundos entre jurisdições. Os bancos responderam com subconta Money Lock, que impõe um período de espera de 12 horas para saques, enquanto a proposta de responsabilidade compartilhada da Autoridade Monetária reembolsaria vítimas em conformidade em até SGD 100.000 (USD 74.000). Os PSPs devem agora investir em análise comportamental e impressão digital de dispositivos, elevando os custos de integração de clientes.
Tetos de MDR ao Lojista Pressionam a Rentabilidade dos PSPs
O subsídio do programa Hawkers Go Digital eliminou a MDR de 0,5% até dezembro de 2025, forçando os adquirentes a absorver tarifas de intercâmbio e de rede sem receita compensatória. A expectativa de aceitação sem custo pode persistir, tornando politicamente sensível o restabelecimento das tarifas. Os processadores buscam margem em empréstimos de capital de giro e financiamento de estoque, mas carecem das competências de análise de risco de crédito necessárias. Entrantes internacionais como Stripe e Adyen enfrentam super-aplicativos locais que podem subsidiar cruzadamente a aceitação com os lucros de serviços de transporte e bancários, gerando uma dinâmica de custos difícil de igualar.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Modo de Pagamento: Trilhos em Tempo Real Redefinem a Economia dos Canais
Os cartões de crédito retiveram 34,72% do valor no ponto de venda em 2025, evidenciando a consolidação das redes de terminais e das propostas de recompensas. Por outro lado, as transferências online de conta a conta têm previsão de crescer a um CAGR de 10,62%, o ritmo mais acelerado entre todos os canais, refletindo a preferência do consumidor por liquidação instantânea e de baixo custo. As carteiras digitais capturaram 39% do valor do e-commerce em 2024, abaixo dos 47% do ano anterior, à medida que os emissores de cartões revidaram com cashback aprimorado e opções de parcelamento. Os cartões de débito permanecem relevantes para usuários que controlam seus gastos, mas seu crescimento fica aquém das carteiras que agrupam fidelidade e checkout com um clique. O pagamento na entrega persiste para bens de luxo, mas continua a encolher.
O Tap to Pay no iPhone da Apple estreou em dezembro de 2025, permitindo que comerciantes aceitem pagamentos por aproximação apenas com um telefone, o que pode acelerar a penetração de cartões e carteiras digitais entre pequenos comerciantes. Cartões de valor armazenado legados, como o NETS FlashPay, sobrevivem em nichos de transporte, mas enfrentam deslocamento gradual à medida que as carteiras móveis integram formatos NFC e QR. Essas mudanças ilustram como o mercado de pagamentos de Singapura recalibra seus modelos econômicos à medida que os trilhos em tempo real canibalizam o intercâmbio de cartões no comércio digital, enquanto o varejo físico permanece ancorado nos cartões até que os custos de hardware caiam.


Por Setor de Usuário Final: A Digitalização da Saúde Supera o Varejo
O varejo representou 45,72% do valor das transações em 2025, impulsionado pelos gastos de alta frequência em supermercados e e-commerce. A saúde, no entanto, tem previsão de registrar um CAGR de 10,73% até 2031, o mais acelerado entre todos os setores, após a chegada do SGQR a 27 hospitais públicos e policlínicas em maio de 2025. O tamanho do mercado de pagamentos de Singapura atribuível à saúde encontra-se, portanto, em uma curva de crescimento mais acentuada do que o varejo tradicional, à medida que o envelhecimento demográfico impulsiona os gastos médicos recorrentes.
A aceitação digital agora abrange a telemedicina e redes de farmácias, onde os números PayNow são incorporados diretamente nas faturas, reduzindo a sobrecarga de conciliação. Entretenimento e hotelaria recebem um impulso com a retomada do turismo, com a aceitação de Alipay+ e WeChat Pay em Sentosa, Marina Bay Sands e Aeroporto Changi capturando os gastos de visitantes chineses. Educação, transporte e serviços governamentais estão integrando canais digitais, mas permanecem como contribuintes menores. O mandato InvoiceNow obriga grandes empresas a incorporar IDs PayNow nas faturas, encurtando os ciclos de recebíveis e reforçando a adoção de conta a conta.
Análise Geográfica
A compacta cidade-estado concentra 5,9 milhões de residentes digitalmente conectados, permitindo que os reguladores redirecionem todo o mercado de pagamentos de Singapura com medidas de política. O sandbox regulatório criado em 2016 fomentou projetos-piloto de fintechs que amadureceram no PayNow e no FAST, os quais atuam agora como modelos para a ASEAN. As conexões transfronteiriças com o UPI da Índia, o PromptPay da Tailândia e o DuitNow da Malásia eliminam os bancos correspondentes, reduzindo os custos de remessa para trabalhadores migrantes e simplificando a liquidação para comerciantes.
A criação da Rede de Pagamentos de Singapura em junho de 2025 unificou a supervisão do NETS, do SGQR e dos esquemas em tempo real, resolvendo a fragmentação das carteiras que frustrava os turistas. O teste BLOOM do Project Orchid, em novembro de 2025, tokenizou depósitos interbancários para liquidação B2B transfronteiriça instantânea, sinalizando economias de liquidez de 20% a 30%.
Embora o CBDC de varejo permaneça distante, os aprendizados do segmento interbancário moldam a arquitetura futura. A Lei de Serviços de Pagamento licencia todos os provedores e alinha as regras de prevenção à lavagem de dinheiro (AML), combate ao financiamento do terrorismo (CTF) e segurança cibernética às normas do GAFI, enquanto o marco de responsabilidade compartilhada por fraudes transfere o risco para as instituições, incentivando maiores investimentos em controles antifraude. Os países pares da região observam o modelo de Singapura ao elaborar seus próprios arcabouços regulatórios, consolidando a influência da cidade-estado nos padrões de pagamento do Sudeste Asiático.
Panorama regulatório
A Autoridade Monetária de Singapura (MAS) regula os serviços de pagamento principalmente sob a Lei de Serviços de Pagamento de 2019 (PS Act), que estabelece requisitos de licenciamento, salvaguarda, AML/CFT e risco tecnológico para provedores de serviços de pagamento em emissão de contas, emissão de moeda eletrônica, aquisição de comerciantes, transferência de dinheiro doméstica e transfronteiriça, e serviços de token de pagamento digital (DPT). Emendas que entraram em vigor em 4 de abril de 2024 expandiram o escopo dos serviços de pagamento regulados e introduziram requisitos adicionais de proteção ao usuário para provedores de serviços de DPT, reforçando a supervisão da MAS tanto sobre pagamentos de varejo quanto sobre casos de uso vinculados a tokens.
A governança do setor também está mudando. A MAS e a Associação de Bancos de Singapura (ABS) constituíram a Singapore Payments Network (SPaN) em 2025 para consolidar a administração e a governança dos esquemas nacionais de pagamento. A MAS e a ABS também lançaram o estudo PayNow Generation 2 (PayNow Gen2) em junho de 2026 para avaliar melhorias na experiência do cliente, pagamentos empresariais, cobertura de rede e facilitadores em nível de esquema, refletindo a atenção contínua regulatória e do setor sobre a interoperabilidade e resiliência em todo o sistema.
Análise da cadeia de valor
A cadeia de valor de pagamentos de Singapura começa com os usuários finais (consumidores, PMEs, empresas e emissores de faturas do setor público) e comerciantes, passando então pelas camadas de aceitação e habilitação, como PSPs/gateways de pagamento, adquirentes de comerciantes e provedores de carteiras digitais. As transações ocorrem sobre trilhos nacionais e internacionais, incluindo FAST, PayNow, Inter-bank GIRO e SGQR para pagamentos domésticos de conta a conta e via QR, além de redes globais de cartões e redes de transferência de dinheiro transfronteiriças para fluxos de cartão e remessas. A governança de esquemas e infraestrutura está se consolidando sob a Singapore Payments Network (SPaN), constituída pela MAS e pela ABS em 2025, para alinhar padrões, regras de acesso e roteiros de produtos entre os esquemas nacionais de pagamento.
As dependências upstream incluem sistemas centrais bancários, triagem de identidade/AML, monitoramento de fraude e tratamento de disputas, enquanto os serviços downstream cada vez mais agrupam reconciliação, faturamento e habilitação de capital de giro em torno dos pagamentos. A transição dos cheques para métodos de pagamento diferido eletrônico (EDP) (introduzidos pelos bancos a partir de meados de 2025) também empurra as operações de pagamento empresarial para fluxos de trabalho digitais que se conectam mais diretamente com sistemas de faturamento e tesouraria. A aplicação de licenças permanece um fator limitante para a participação em certos segmentos da cadeia, com ações da MAS sob a PS Act capazes de remover entidades não conformes da prestação de serviços regulados.
Panorama Competitivo
A concorrência abrange redes globais de cartões, super-aplicativos e processadores especializados. Visa e Mastercard ainda obtêm receita de intercâmbio nos fluxos de ponto de venda, mas enfrentam compressão de margens à medida que os trilhos PayNow drenam volume do comércio digital. O Grab aproveita seu ecossistema fechado, seus 43,9 milhões de usuários e USD 1,2 bilhão em depósitos para vender cruzadamente empréstimos, seguros e produtos de gestão de patrimônio, desafiando os processadores especializados. Stripe, Adyen e Checkout.com atraem comerciantes por meio de APIs amigáveis ao desenvolvedor, mas devem operar dentro dos tetos de MDR que os super-aplicativos locais podem subsidiar com lucros complementares.
O espaço em aberto está nos pagamentos B2B transfronteiriços: o teste CBDC BLOOM demonstrou que a liquidação tokenizada pode reduzir drasticamente os custos de liquidez, atraindo bancos e empresas. Participantes emergentes como a StraitsX pilotam pagamentos em estábilcoins com o Grab, visando custos cambiais próximos de zero para remessas, embora as regras de capital permaneçam indefinidas. A diferenciação tecnológica pende agora para as finanças integradas, em que os pagamentos se tornam um recurso dentro de softwares verticais em vez de uma integração independente.
Líderes do Setor de Pagamentos de Singapura
PayPal Holdings, Inc.
Grab Holdings Ltd.
Network for Electronic Transfers (Singapore) Pte Ltd.
Visa Inc.
Apple Inc. (Apple Pay)
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica


Oportunidades de mercado e perspectivas futuras
Um espaço em branco importante é a interoperabilidade do lado do comerciante e o roteamento mais simples no ponto de venda, já que múltiplos esquemas de QR e métodos de pagamento ainda criam fricção operacional. A MAS e a ABS estão planejando um piloto no final de 2026 para permitir a interoperabilidade entre PayNow e NETS QR, permitindo que os consumidores escaneiem e paguem em comerciantes participantes independentemente do esquema subjacente. Isso pode criar espaço para agregadores, plataformas de PDV e adquirentes padronizarem checkout, reconciliação e liquidação entre trilhos.
Os corredores transfronteiriços em tempo real oferecem outro conjunto de oportunidades ligado a uma expansão mensurável e apoio institucional. A NPCI International Payments Limited expandiu a ligação UPI-PayNow em julho de 2025, adicionando 13 bancos, elevando a participação para 19 bancos em remessas entre a Índia e Singapura, enquanto a MAS continua posicionando o PayNow como uma plataforma para novas ligações transfronteiriças por meio de suas próprias iniciativas. Separadamente, o estudo PayNow Gen2 de junho de 2026 prioriza pagamentos empresariais e facilitadores em nível de esquema, apontando para uma demanda por dados mais ricos, cobertura mais forte e trilhos mais preparados para o ambiente empresarial que suportam fluxos de trabalho no estilo InvoiceNow e reconciliação automatizada, particularmente para PMEs e setores de serviços de alta frequência.
Desenvolvimentos recentes do setor
- Julho de 2026: A Grab concluiu a aquisição da plataforma de investimento digital Stash Financial, Inc., expandindo-se além dos pagamentos para capacidades de gestão de patrimônio e finanças dentro de seu ecossistema. O negócio fortalece o potencial de venda cruzada entre carteira e aceitação de comerciantes para jornadas de investimento, elevando o padrão para pacotes de serviços financeiros liderados por super-apps em Singapura.
- Junho de 2026: A MAS e a ABS lançaram o estudo PayNow Generation 2 (PayNow Gen2), enquadrando quatro temas de melhoria cobrindo experiência do cliente, pagamentos empresariais, cobertura de rede e facilitadores em nível de esquema. O programa formaliza o próximo ciclo de atualização para pagamentos instantâneos nacionais e apoia uma adoção mais profunda do PayNow em fluxos de pagamento empresariais e incorporados a software.
- Dezembro de 2025: A Apple lançou o Tap to Pay no iPhone em Singapura, permitindo que os comerciantes aceitem pagamentos por aproximação usando apenas um iPhone e parceiros suportados como Stripe e Adyen. Isso reduz as barreiras de hardware para pequenos comerciantes e pode acelerar a densidade de aceitação de cartões e carteiras em micro-varejo e serviços.


Estrutura da metodologia de pesquisa e escopo do relatório
Definição e abrangência do mercado
Para este relatório, o mercado de pagamentos de Singapura é definido como o valor das transações de pagamento não em dinheiro realizadas por consumidores a comerciantes em Singapura, tanto em aceitação presencial quanto online. Ele abrange os principais instrumentos de pagamento e trilhos que suportam a atividade de compra cotidiana, e é medido em USD.
Exclusões de escopo: compras de veículos motorizados e imóveis, pagamentos de contas de serviços públicos ou empréstimos, negociações no mercado de capitais e o uso de dinheiro em espécie estão excluídos do valor de mercado.
Visão geral da segmentação
- Por Modo de Pagamento
- Ponto de Venda
- Pagamentos com Cartão de Débito
- Pagamentos com Cartão de Crédito
- Pagamentos de Conta a Conta (A2A)
- Carteira Digital
- Dinheiro em Espécie
- Outros Modos de Pagamento no Ponto de Venda
- Venda Online
- Pagamentos com Cartão de Débito
- Pagamentos com Cartão de Crédito
- Pagamentos de Conta a Conta (A2A)
- Carteira Digital
- Pagamento na Entrega
- Outros Modos de Pagamento em Vendas Online
- Ponto de Venda
- Por Setor de Usuário Final
- Varejo
- Entretenimento
- Hotelaria
- Saúde
- Outros Setores de Usuário Final
Fontes de dados, dimensionamento de mercado e validação
Pesquisa documental
A pesquisa documental nos ajudou a definir limites claros de mercado e obter dados de referência estáveis para os pagamentos em Singapura. Revisamos comunicados públicos e séries estatísticas de fontes como a Monetary Authority of Singapore, o Department of Statistics Singapore, a Infocomm Media Development Authority e a Association of Banks in Singapore para entender as mudanças no uso de pagamentos, a prontidão digital e os sinais de adoção em nível de sistema.
Para fundamentar ainda mais as premissas, consultamos publicações e notas de dados sem paywall do Bank for International Settlements e do Banco Mundial para indicadores comparáveis de sistemas de pagamento, e então usamos relatórios anuais de empresas listadas, demonstrações financeiras auditadas e apresentações a investidores para validação direcional sobre a atividade de pagamento e a aceitação por comerciantes. Quando necessário para verificação cruzada, também usamos assinaturas pagas para dados financeiros e inteligência de empresas, notícias e finanças, e um banco de dados de importação e exportação em nível de embarque para verificar sinais selecionados de comércio transfronteiriço que influenciam a aceitação de pagamentos. As fontes documentais listadas aqui são apenas ilustrativas, e outras referências públicas também foram usadas para coleta, validação e esclarecimento de dados durante o estudo.
Entrevistas e pesquisas primárias
O trabalho primário foi usado para testar premissas que não são totalmente visíveis em dados públicos, como mudanças de composição entre cartões, carteiras e pagamentos de conta a conta, e o ritmo de adoção entre as principais categorias de comerciantes. Conversamos com participantes do ecossistema de pagamentos, incluindo emissores, adquirentes, gateways, grandes comerciantes e provedores de serviços, e então reconciliamos os insumos com os padrões de uso específicos de Singapura, para que os números finais permaneçam consistentes e explicáveis.
Distribuição dos entrevistados do trabalho de campo da pesquisa primária
| Tipo de empresa | Cargo do entrevistado |
|---|---|
| Top tier: 31% | CXOs: 15% |
| Nível intermediário: 50% | Líderes funcionais/de unidade: 33% |
| Players menores: 19% | Gerentes: 52% |
Dimensionamento e previsão de mercado
O dimensionamento foi construído usando uma reconstrução de cima para baixo que começa com a atividade de compra do consumidor e depois a alocou entre instrumentos de pagamento usados em pontos de venda físicos e no comércio eletrônico doméstico (incluindo plataformas de viagem). Uma vez definida a base de demanda, ela foi ajustada usando indicadores que movem o valor de pagamento na prática, como as tendências reportadas de valor de transações de cartão e moeda eletrônica, o crescimento nos gastos de varejo online, a adoção do PayNow por caso de uso, as mudanças na aceitação por comerciantes e o ritmo de expansão dos corredores de pagamento em tempo real vinculados.
Em seguida, realizamos verificações seletivas de baixo para cima para manter os totais realistas, usando volumes amostrados por categoria de comerciante, aproximações simples de volume multiplicado pelo ticket médio quando adequado, e verificações de canal sobre como o valor é dividido entre cartões, carteiras e trilhos de conta a conta. Quando uma subárea tinha divulgação escassa, a lacuna foi tratada usando ritmos de adoção conservadores e validação de especialistas de acompanhamento antes de ser incorporada ao total geral.
A previsão foi feita usando análise de cenários para que a perspectiva permaneça utilizável quando as condições macroeconômicas e o gasto do consumidor mudam. A visão prospectiva se apoiou em um pequeno conjunto de fatores, incluindo a perspectiva de gastos do consumidor, a penetração do comércio eletrônico, a expansão do uso de pagamentos em tempo real, a expansão de ligações transfronteiriças e o ritmo esperado de deslocamento do dinheiro em espécie, com cada fator revisado e refinado usando feedback primário.
Validação de dados e ciclo de atualização
A validação foi concluída comparando os resultados modelados com sinais independentes, como séries públicas de valor de transações, marcos regulatórios e mudanças visíveis na aceitação entre grandes categorias de comerciantes. Quando surgiram variações, elas foram investigadas por meio de verificações de consistência ano a ano e divisões em nível de instrumento, e depois revisadas novamente por meio de uma revisão interna de analistas antes da aprovação final.
O relatório é atualizado anualmente, e atualizações intermediárias são acionadas quando ocorrem eventos materiais, como novas ligações de trilhos, mudanças significativas de regras ou saltos na adoção. Antes da entrega, uma nova revisão é realizada para que os clientes recebam a visão mais atualizada disponível no momento da publicação.
Tamanho do mercado de pagamentos de Singapura da Mordor Intelligence em comparação com outras estimativas publicadas
Os tamanhos de mercado publicados para pagamentos em Singapura frequentemente variam porque cada publicador define o universo de transações de forma diferente, conta diferentes etapas de um fluxo e às vezes alterna entre visões de valor de transação e visões de tipo de receita. As diferenças também vêm de como os fluxos transfronteiriços são tratados, de como os valores em SGD são convertidos para USD, e de se o ano-base e o momento de atualização se alinham com mudanças importantes nos trilhos.
Pagamentos de contas de serviços públicos ou empréstimos estão fora do escopo da Mordor Intelligence para este relatório, o que pode afastar o total de estimativas que agrupam volumes recorrentes de pagamento de contas em pagamentos cotidianos a comerciantes. Também observamos lacunas quando algumas fontes misturam transferências pessoa a pessoa com pagamentos a comerciantes sem deduplicação, ou quando visões apenas de cartões são interpretadas como todo o mercado de pagamentos, ainda que carteiras e atividades de conta a conta sejam significativas em Singapura.
Comparação de referência
| Fonte | Tamanho do mercado | Lacunas na metodologia de pesquisa |
|---|---|---|
| Mordor Intelligence | 25,79 bilhões de USD (2026) | |
| Publicação Setorial A | 113,70 bilhões de USD (2030) | Usa uma cesta mais amplade pagamentos digitais e não se limita à atividade de compra do consumidor ao comerciante, o que pode incorporar fluxos adjacentes de transferência e não relacionados a comerciantes, e também reflete um ano de previsão posterior em relação à referência base. |
| Associação Setorial B | 158,20 bilhões de USD (2025) | Representa apenas o valor de pagamentos por cartão, o que pode ser superestimado quando interpretado como um número geral do mercado de pagamentos, e não inclui fluxos de carteira e de conta a conta que contribuem para o total de pagamentos de compra. |
A dispersão entre os três números se deve principalmente ao que é contado e ao ano que cada número representa. Ao manter o modelo vinculado ao valor de compra do consumidor ao comerciante e depois verificar sinais de composição e adoção por meio de entrevistas e verificações públicas, o dimensionamento final permanece rastreável a insumos claros e etapas repetíveis.


Principais Perguntas Respondidas no Relatório
Com que velocidade se espera que o mercado de pagamentos de Singapura cresça até 2031?
Projeta-se que o valor de mercado suba de USD 25,79 bilhões em 2026 para USD 40,85 bilhões até 2031, registrando um CAGR de 9,63%.
Qual canal de pagamento está se expandindo mais rapidamente?
As transferências online de conta a conta têm previsão de crescer a um CAGR de 10,62%, o mais rápido entre todos os modos.
Por que a saúde está se tornando um segmento de alto crescimento?
A implantação do SGQR em 27 hospitais públicos e policlínicas em 2025 simplificou o faturamento, elevando o valor das transações na área da saúde a um CAGR projetado de 10,73%.
O que está impulsionando o crescimento dos pagamentos transfronteiriços?
As conexões do PayNow com a Índia, a Malásia e a Tailândia reduzem os tempos de liquidação para segundos e diminuem os custos cambiais, aumentando os fluxos de turistas e remessas.
Como os provedores estão contornando os tetos de MDR?
Os processadores se diversificam para crédito, conversão cambial e análise de dados para compensar as margens mais estreitas na aceitação de pagamentos.
Página atualizada pela última vez em:


