
Dimensão e Quota do Mercado de Pagamentos da China
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
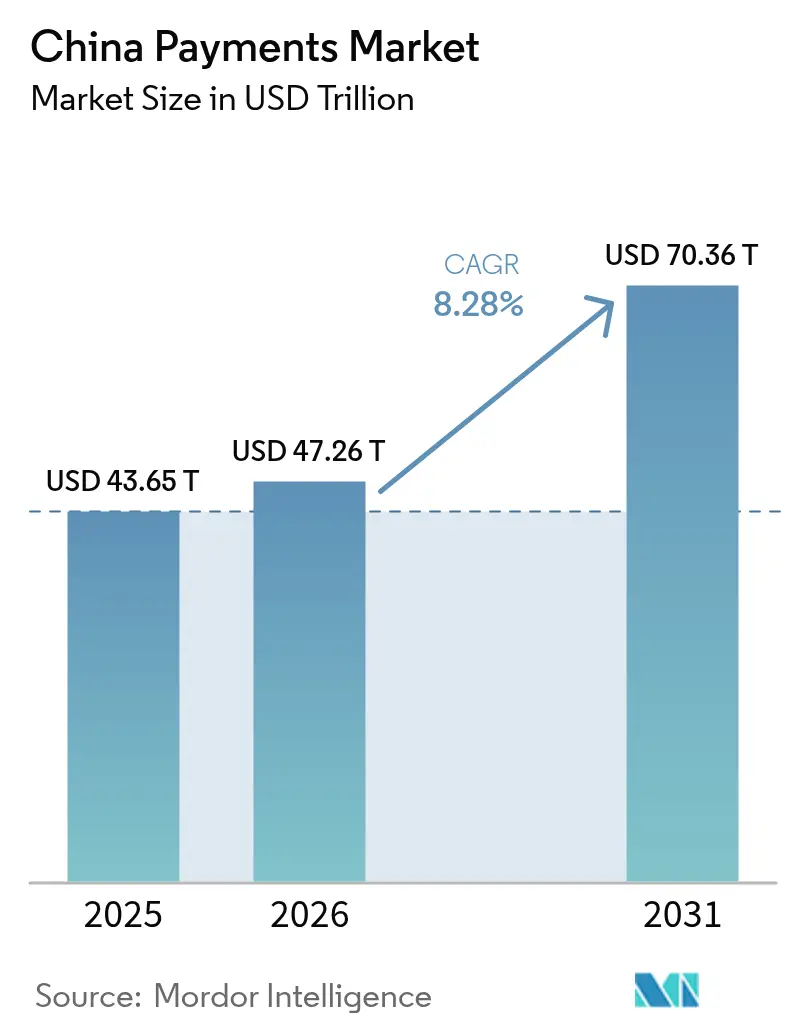
| Tamanho do mercado no ano base (2025) | 43.65 Trilhões de dólares |
| Tamanho do Mercado (2026) | 47.26 Trilhões de dólares |
| Tamanho do Mercado (2031) | 70.36 Trilhões de dólares |
| Growth Rate (2026 - 2031) | 8.28 % |
| Concentração do Mercado | Alto |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Pagamentos da China por Mordor Intelligence
A dimensão do mercado de pagamentos da China foi avaliada em 43,65 biliões de USD em 2025 e estima-se que cresça de 47,26 biliões de USD em 2026 para atingir 70,36 biliões de USD até 2031, a uma CAGR de 8,28% durante o período de previsão (2026-2031). O mercado de pagamentos da China é impulsionado pelo alcance quase universal das carteiras digitais móveis, pela rápida expansão das infraestruturas de pagamento em tempo real de conta para conta e pelo forte apoio político a uma sociedade com uso reduzido de numerário. O projeto-piloto do yuan digital acrescenta uma infraestrutura programável do banco central que coexiste com super-aplicações privadas, enquanto a autenticação biométrica e os casos de utilização da IoT ampliam o universo de transações endereçável. A intensidade competitiva gira em torno do bloqueio nos ecossistemas de plataformas, em vez da compressão de taxas, e a supervisão regulatória tornou-se o principal travão ao impulso de crescimento. As ferramentas de capacitação de comerciantes, os programas de digitalização rural e os corredores de comércio transfronteiriço continuam a alargar a base de utilizadores e a diversificar os fluxos de receita, reforçando a trajetória ascendente do mercado de pagamentos da China.
Principais Conclusões do Relatório
- Por modo de pagamento, as carteiras digitais lideraram com 72,05% da quota do mercado de pagamentos da China em 2025; os pagamentos de conta para conta estão a avançar a uma CAGR de 9,09% até 2031.
- Por setor do utilizador final, o retalho representou 45,18% da dimensão do mercado de pagamentos da China em 2025, enquanto a saúde está a crescer a uma CAGR de 8,52% até 2031.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Perspetivas do Mercado de Pagamentos da China
Análise do Impacto dos Fatores Impulsionadores*
| Fator Impulsionador | (~) % de Impacto na Previsão da CAGR | Relevância Geográfica | Horizonte Temporal de Impacto |
|---|---|---|---|
| Proliferação de Carteiras Digitais Móveis e Super-aplicações | +2.2% | Nacional, com maior penetração nas cidades de Nível 1 e 2 | Médio prazo (2-4 anos) |
| Expansão dos Ecossistemas de Comércio Eletrónico e Comércio Móvel | +1.8% | Nacional, com aceleração rural via transmissão em direto | Longo prazo (≥ 4 anos) |
| Impulso Governamental para o Yuan Digital e Sociedade sem Numerário | +1.5% | Cidades-piloto nacionais em expansão para cobertura total | Longo prazo (≥ 4 anos) |
| Ascensão dos Pagamentos In-App via Mini-programas | +1.2% | Centros urbanos com maturidade do ecossistema de super-aplicações | Médio prazo (2-4 anos) |
| Adoção de Autenticação Biométrica em PDV | +0.8% | Cidades de Nível 1 a 3 com prontidão de infraestrutura | Curto prazo (≤ 2 anos) |
| Integração de Pagamentos na IoT Industrial | +0.6% | Centros industriais e projetos-piloto de cidades inteligentes | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Proliferação de Carteiras Digitais Móveis e Super-aplicações
A arquitetura de super-aplicação pioneira da Alipay e da WeChat Pay mantém os utilizadores dentro de ecossistemas de circuito fechado que combinam pagamentos, comércio e serviços públicos. Mais de 1,3 mil milhões de utilizadores ativos mensais utilizam mini-programas que eliminam o atrito no processo de pagamento e fornecem aos comerciantes ferramentas integradas de marketing e crédito. Estes efeitos de rede reduzem os custos de aquisição de clientes e elevam as barreiras à mudança, o que, por sua vez, aprofunda o envolvimento dos utilizadores e aumenta a frequência das transações no mercado de pagamentos da China. A conformidade das plataformas com os requisitos de cibersegurança e resiliência do banco central sustenta a confiança pública, enquanto o lançamento contínuo de funcionalidades, como módulos de gestão de patrimónios, acrescenta maior fidelização. O resultado é um ciclo virtuoso que sustenta um crescimento de volume de dois dígitos mesmo em bolsões urbanos saturados.
Expansão dos Ecossistemas de Comércio Eletrónico e Comércio Móvel
As vendas a retalho online domésticas ultrapassaram 43,8 biliões de CNY em 2024, com a grande maioria processada através de pagamento por dispositivo móvel. As compras via transmissão em direto, as compras em grupo e os formatos de comércio social utilizam a liquidação instantânea para encurtar os ciclos de capital de giro para comerciantes e criadores de conteúdo. Os compradores rurais ganham igualdade de condições através da cobertura 5G e dos smartphones de baixo custo, trazendo novos grupos para o mercado de pagamentos da China. As compras transfronteiriças crescem com módulos simplificados de conversão de moeda e ferramentas de triagem de conformidade integradas nas super-aplicações, alargando o alcance tanto para exportadores chineses como para marcas estrangeiras. Em conjunto, estas forças sustentam uma expansão contínua de alto nível em volume de pagamentos, mesmo à medida que o crescimento geral das despesas dos consumidores abranda.
Impulso Governamental para o Yuan Digital e Sociedade sem Numerário
O Banco Popular da China distribuiu mais de 260 milhões de carteiras de yuan digital em 26 cidades-piloto.[1]Banco Popular da China, "Progresso do Trabalho Piloto do E-CNY," PBOC.gov.cn As funcionalidades programáveis permitem subsídios direcionados, cobrança automatizada de impostos e visibilidade de dados ao nível das transações, conferindo aos decisores políticos novos instrumentos para a estabilidade macroeconómica. As plataformas privadas já integram a infraestrutura de CBDC nos fluxos de pagamento existentes, garantindo continuidade para os consumidores e ao mesmo tempo alargando as opções de liquidação. A iniciativa acelera a inclusão financeira nas regiões com menor acesso a serviços bancários e reduz a dependência de intermediários comerciais, acrescentando dinamismo estrutural ao mercado de pagamentos da China.
Ascensão dos Pagamentos In-App via Mini-programas
Os mini-programas processaram transações de centenas de milhares de milhões de yuan durante 2024. Os comerciantes implementam estas aplicações leves dentro das super-aplicações em vez de financiarem aplicações móveis separadas, reduzindo o tempo de integração e aumentando a conversão através de pagamento com um único clique. As pequenas empresas obtêm ferramentas de nível empresarial — inventário, CRM e pontuação de crédito — entregues como plug-ins, atenuando a barreira da exclusão digital. Em paralelo, as agências municipais utilizam interfaces de mini-programas para pagamentos de faturas e distribuição de benefícios, transformando as super-aplicações em portais para os cidadãos e consolidando ainda mais o seu papel no mercado de pagamentos da China.
Análise do Impacto dos Fatores de Restrição*
| Fator de Restrição | (~) % de Impacto na Previsão da CAGR | Relevância Geográfica | Horizonte Temporal de Impacto |
|---|---|---|---|
| Reforço da Supervisão Regulatória do FinTech | -1.1% | Nacional, com fiscalização mais rigorosa nos principais centros financeiros | Curto prazo (≤ 2 anos) |
| Riscos de Fraude e Cibersegurança em Transações Transfronteiriças | -0.7% | Corredores transfronteiriços e destinos turísticos internacionais | Médio prazo (2-4 anos) |
| Envelhecimento da População como Obstáculo à Adoção Digital Rural | -0.5% | Zonas rurais e cidades mais pequenas com maior percentagem de população idosa | Longo prazo (≥ 4 anos) |
| Lacunas de Interoperabilidade – Carteiras CBDC vs. Infraestruturas Legadas | -0.4% | Cidades-piloto do yuan digital e áreas com infraestrutura de pagamento mista | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Reforço da Supervisão Regulatória do FinTech
A aplicação pós-2024 intensificou-se sob a Administração Nacional de Regulação Financeira, com multas aplicadas a parceiros bancários superiores a 738 milhões de CNY no primeiro semestre de 2024.[2]Administração Nacional de Regulação Financeira da China, "Sanções Administrativas Divulgadas no 1.º Semestre de 2024," nra.gov.cn As regras revistas de Combate ao Branqueamento de Capitais em vigor em 2025 elevam significativamente os limites das sanções e exigem monitores externos de conformidade para entidades de alto risco. As licenças de prestadores de serviços de pagamento permanecem limitadas a 184, obrigando os candidatos a entrar no mercado de pagamentos da China através de aquisições onerosas em vez de novas concessões. As obrigações contínuas de reporte e testes de esforço elevam os custos fixos, pressionando os operadores mais pequenos e concentrando ainda mais o poder de mercado nos incumbentes de maior escala. Os orçamentos de inovação enfrentam pressão à medida que as empresas desviam capital para ferramentas de conformidade regulatória.
Riscos de Fraude e Cibersegurança em Transações Transfronteiriças
Kits de ferramentas emergentes como o Z-NFC exploram protocolos sem contacto, visando viajantes e comerciantes em zonas de duty-free. Os avisos da UnionPay International de 2024 sublinham a crescente sofisticação das tentativas de phishing nos fluxos de pagamento no estrangeiro. Novos precedentes judiciais alargam a responsabilidade dos prestadores que não consigam demonstrar controlos de fraude de "melhor esforço", amplificando as despesas de conformidade. As restrições de partilha de dados transfronteiriços abrandam a calibração dos modelos de risco, erodindo a vantagem de ausência de atrito de que as carteiras chinesas gozavam no exterior. Estes ventos contrários moderam o nó de crescimento transfronteiriço do mercado de pagamentos da China, mesmo quando as métricas de segurança doméstica melhoram.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Modo de Pagamento: As Carteiras Digitais Dominam enquanto os Pagamentos A2A Aceleram
As carteiras digitais captaram 72,05% da quota do mercado de pagamentos da China em 2025, com base na infraestrutura de QR code ubíqua e no pagamento integrado nas super-aplicações. A dimensão do mercado de pagamentos da China associada às carteiras está projetada para crescer a altos dígitos simples até 2030, à medida que a preferência dos consumidores se consolida tanto em contexto urbano como rural. As opções de conta para conta estão a subir a uma CAGR de 9,09%, impulsionadas por novas infraestruturas de pagamento instantâneo que contornam as redes de cartões e reduzem as taxas de intercâmbio. As transferências em tempo real estão a ganhar relevância para o pagamento de salários, ofertas entre particulares e liquidação a comerciantes, indicando uma convergência futura entre carteiras e A2A. O numerário continua a diminuir, estimando-se em apenas 5% do valor das transações nas megacidades, enquanto o tráfego de cartões permanece relevante principalmente para compras de valor elevado e viagens com recompensas. Instrumentos de nicho como os cartões pré-pagos encontram nichos de sobrevivência na gestão de despesas corporativas, mas enfrentam perspetivas de volume estagnadas.
Os efeitos de segunda ordem reforçam o dinamismo dos pagamentos A2A. Os vendedores de comércio eletrónico reduzem os ciclos de capital de giro porque os fundos são liquidados em segundos, permitindo estratégias de inventário just-in-time. As remessas transfronteiriças utilizam as mesmas infraestruturas para evitar encargos de bancos correspondentes, trazendo alívio de taxas para estudantes e trabalhadores migrantes. Os prestadores de carteiras integram módulos A2A, oferecendo aos utilizadores uma interface única para transferir dinheiro entre contas bancárias e saldos em aplicações, esbatendo ainda mais as fronteiras de categoria no mercado de pagamentos da China. Com o tempo, os analistas esperam que a diferença de quota de valor entre carteiras e A2A se estreite, embora a hierarquia de volume deva persistir.

Nota: As quotas de segmento de todos os segmentos individuais estão disponíveis mediante a compra do relatório


Por Setor do Utilizador Final: A Liderança do Retalho é Desafiada pela Aceleração da Saúde
As transações de retalho representaram 45,18% da dimensão do mercado de pagamentos da China em 2025, à medida que os códigos QR chegaram a todos os pontos de venda, desde centros comerciais de luxo a quiosques de rua. A forte integração de programas de fidelização, os complementos de Compre Agora Pague Depois (BNPL) e os cupões gamificados mantêm elevada a fidelização dos consumidores. Em contrapartida, os pagamentos na área da saúde estão a avançar a uma CAGR de 8,52%, a mais rápida entre os setores monitorados. As atualizações dos sistemas de informação hospitalar permitem o registo, diagnóstico e pagamento integrados numa única interação com a aplicação, reduzindo os tempos de espera e os custos administrativos. As consultas de telemedicina finalizam a faturação durante a janela da consulta, exemplificando as finanças integradas nos serviços públicos.
Os setores dos transportes, do entretenimento e da hotelaria também registam uma rápida adoção de meios sem numerário. Os operadores de transporte por viatura e de entrega de refeições impõem opções de carteira digital ou A2A por defeito, normalizando a liquidação digital para microtransações diárias. Os portais de serviços governamentais encaminham os pagamentos de faturas e o recebimento de taxas diretamente através de super-aplicações, alargando o conjunto de casos de utilização habitual. Embora os montantes médios das transações variem amplamente, a experiência unificada faz avançar o objetivo de um mercado de pagamentos da China com uso reduzido de numerário. As divergências setoriais continuarão a estreitar-se à medida que as políticas empurram a saúde, a educação e os serviços públicos para a plena aceitação digital.

Nota: As quotas de segmento de todos os segmentos individuais estão disponíveis mediante a compra do relatório
Análise Geográfica
As cidades de Nível 1, como Pequim, Xangai e Shenzhen, exibem uma penetração digital quase total, com a quota do numerário nas despesas dos consumidores em dígitos simples baixos. A infraestrutura de aceitação dos comerciantes suporta pagamento por biometria, venda automática via IoT e carregamento de carteiras de yuan digital, criando um motor de inovação que mantém o mercado de pagamentos da China na vanguarda das melhores práticas globais. Nestes centros, a concorrência centra-se agora em serviços de valor acrescentado, incluindo micro-investimento e motores de marketing de fidelização, em vez do processamento de pagamentos puro.
Os aglomerados urbanos de Nível 2 e Nível 3 apresentam curvas de adoção de carteiras semelhantes, embora com maior dependência do código QR em vez da autenticação biométrica. Os programas de cidades inteligentes do governo subsidiam as atualizações de PDV, e os bancos regionais associam-se às super-aplicações para alargar o crédito ao consumidor no ponto de venda. Os projetos-piloto do yuan digital são implementados seletivamente, proporcionando aos agregados familiares uma infraestrutura de liquidação alternativa, mantendo a interface familiar das super-aplicações. À medida que a infraestrutura se aprofunda, os padrões de utilização nestas cidades espelham cada vez mais os das megacidades, reforçando a coesão nacional no mercado de pagamentos da China.
Os municípios rurais ficam atrás na penetração de dispositivos e na prontidão dos comerciantes, mas a cobertura de redes móveis e a acessibilidade dos smartphones estão a fechar essa diferença. As plataformas de comércio eletrónico agrícola canalizam subsídios e financiamento de sementes através de transferências instantâneas, integrando os agricultores nas infraestruturas digitais. Os grupos mais jovens introduzem dinâmicas de influência entre pares, ensinando familiares mais velhos a digitalizar códigos QR para compras de mercearia e pagamentos de serviços públicos. As iniciativas políticas combinam a educação para a proteção do consumidor com iniciativas de literacia em fintech, garantindo uma integração responsável. Com o tempo, os analistas esperam que as taxas de crescimento nas regiões rurais ultrapassem as dos centros urbanos pelo efeito de base baixa, impulsionando a próxima fase da expansão do mercado de pagamentos da China.
Panorama regulatório
Os pagamentos na China são regulados principalmente pelo Banco Popular da China (PBOC), com a Administração Nacional de Regulação Financeira (NFRA) reforçando a supervisão de conduta, risco e proteção ao consumidor em bancos e atividades ligadas a pagamentos. As Regulamentações sobre a Supervisão e Administração de Instituições de Pagamento Não Bancárias (em vigor desde maio de 2024) modernizaram os requisitos de licenciamento, governança e supervisão contínua para instituições de pagamento não bancárias em um mercado onde as licenças permanecem limitadas, reforçando altas barreiras de entrada.
As regras que afetam a compensação, a segurança e a escolha de instrumentos continuaram a se intensificar ao longo de 2025-2026. As Medidas para a Administração de Instituições de Compensação de Cartões Bancários entraram em vigor em novembro de 2025, fortalecendo a supervisão e a coordenação entre o PBOC e a NFRA para a gestão de risco sistêmico na compensação de cartões. Em abril de 2026, o Anúncio nº 8 do PBOC revisou as Diretrizes de Pagamento Eletrônico (nº 1), com disposições em vigor a partir de 15 de maio de 2026 para elevar os requisitos de segurança, incluindo o uso de certificados digitais para cenários de pagamento de maior risco. Uma regulamentação separada de 2026 sobre pagamentos em dinheiro e serviços em RMB também reforçou as obrigações de aceitação de dinheiro à medida que os pagamentos digitais se expandiram.
Análise da cadeia de valor
A cadeia de valor de pagamentos da China vai de consumidores e comerciantes na ponta inicial até as camadas de aceitação e orquestração (códigos QR, tokenização NFC, checkouts em mini-programas dentro de aplicativos), passando então por processadores, carteiras, adquirentes e infraestrutura de compensação. Alipay e WeChat Pay ancoram a camada dominante de carteiras, enquanto a compensação e o roteamento de back-end dependem da NetsUnion Clearing Corporation (para pagamentos online) e dos trilhos da China UnionPay para cartões bancários e serviços de rede relacionados. Os bancos comerciais apoiam a cadeia fornecendo contas de liquidação, liquidez e controles de KYC/AML.
A regulamentação e a infraestrutura central moldam cada vez mais como o valor é capturado ao longo da cadeia. A mudança do PBOC no início de 2026 na forma como classifica o yuan digital (e-CNY), aproximando-o de um enquadramento semelhante a depósito, aprofunda o papel dos bancos operadores no financiamento de carteiras, na gestão de saldos e no tratamento de reservas, estreitando a ligação entre os fluxos de pagamento de varejo e a infraestrutura de balanço dos bancos. No início da cadeia, as ferramentas de conformidade, incluindo triagem de AML, controles de cibersegurança e autenticação forte, tornaram-se um custo maior e uma palanca de diferenciação após regras de supervisão mais estritas para instituições de pagamento não bancárias e padrões de segurança mais elevados para pagamentos eletrônicos. Como resultado, as plataformas líderes operacionalizaram a automação de risco e atendimento ao cliente, enquanto os participantes menores enfrentam encargos fixos de conformidade mais elevados.
Panorama Competitivo
A Alipay e a WeChat Pay controlam mais de 90% do volume de transações digitais, conferindo ao mercado de pagamentos da China um dos índices de concentração mais elevados a nível global. Os seus ecossistemas de super-aplicações albergam tudo, desde microcréditos a taxas de serviços municipais, integrando os pagamentos de forma invisível na vida quotidiana. A UnionPay mantém-se dominante na emissão de cartões de plástico, mas o seu front-end móvel, Cloud QuickPass, compete diretamente com as carteiras QR ao possibilitar o pagamento NFC tokenizado e a compatibilidade com o yuan digital. O campo de batalha estratégico deslocou-se da economia por transação para a profundidade do ecossistema, a capacidade de análise de dados e o alcance transfronteiriço.
Os limites de licenciamento desde 2015 implicam que os novos participantes devem adquirir detentores de licenças existentes, como se verificou quando o Ant Group comprou a MultiSafePay em 2024 e a Payoneer adquiriu a Easylink em 2025. Estas operações ampliam as capacidades técnicas e os controlos de risco específicos por região, mas enfrentam uma verificação regulatória rigorosa. Os operadores de nicho conquistam espaço nos pagamentos de saúde, IoT industrial e liquidações B2B globais, onde a escala dos incumbentes pode ser compensada por conformidade especializada ou experiência vertical. A inovação de funcionalidades centra-se em hardware biométrico, deteção de fraude baseada em IA e corredores de remessa instantânea, cada um com o objetivo de reforçar o bloqueio dos utilizadores.
A regulação é a variável imprevisível. A infraestrutura do yuan digital introduz uma alternativa do banco central que poderia redefinir o poder de negociação entre as carteiras privadas e o Estado. A localização obrigatória de dados e as auditorias de cibersegurança reforçadas elevam os limites de conformidade, aumentando os custos fixos mas também criando barreiras de entrada mais elevadas. Dadas estas dinâmicas, é provável que o mercado de pagamentos da China permaneça um duopólio ladeado por uma longa cauda de prestadores especializados.
Líderes do Setor de Pagamentos da China
WeChat Pay (Tencent Holdings Ltd.)
JDPay.com (JD.com))
Alipay.com Co., Ltd.
China UnionPay Co., Ltd.
Apple Inc. (Apple Pay)
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica


Oportunidades de mercado e perspectivas futuras
A aceitação transfronteiriça e a habilitação de viajantes visitantes é uma área de espaço em branco visível onde as plataformas estão investindo em interoperabilidade em vez de alcance doméstico de QR. O Weixin Pay expandiu o suporte a carteiras internacionais, e em 2026 a Tencent anunciou iniciativas com reguladores locais para facilitar pagamentos de entrada para visitantes internacionais. A UnionPay International também tem ampliado a conectividade de aceitação e pagamento por meio de parcerias. Esses movimentos favorecem a orquestração de pagamentos, pontes entre carteiras, integração de comerciantes e controles de risco que podem operar em múltiplas carteiras estrangeiras, cartões e regimes de conformidade locais.
A institucionalização da segurança e a infraestrutura liderada por bancos criam oportunidades para fornecedores e instituições de pagamento que podem ajudar os incumbentes a cumprir as normas mantendo o atrito no checkout baixo. O Anúncio nº 8 do PBOC (emitido em 2 de abril de 2026; em vigor a partir de 15 de maio de 2026) elevou os requisitos de segurança no enquadramento das Diretrizes de Pagamento Eletrônico, criando demanda por autenticação baseada em certificados, vinculação de dispositivos e controles de risco de transação mais fortes em fluxos de pagamento de maior risco. Ao mesmo tempo, as ações de gestão e infraestrutura do e-CNY que o integram mais estreitamente aos bancos comerciais ampliam as oportunidades em torno da integração de aceitação do e-CNY, reconciliação, operações de tesouraria e casos de uso de desembolso programável, como subsídios e pagamentos de serviços públicos, que podem funcionar junto com as experiências de checkout dos super-apps existentes.
Desenvolvimentos recentes do setor
- Fevereiro de 2026: A Visa Direct e a UnionPay International anunciaram planos de expandir a movimentação de dinheiro transfronteiriça para a China continental, vinculando a Visa Direct à plataforma MoneyExpress da UnionPay International. A colaboração visa conectar fluxos de consumidor para consumidor e de empresa para consumidor entre redes e expandir o alcance de pagamentos. O esforço enfatiza a interoperabilidade rede a rede como um diferencial nos pagamentos transfronteiriços.
- Fevereiro de 2025: A American Express e a Alipay anunciaram uma cooperação para viabilizar pagamentos para viajantes internacionais na China. A parceria teve como objetivo simplificar a aceitação para portadores de cartões estrangeiros usando experiências habilitadas pela Alipay em comerciantes, melhorando os pagamentos de viagens de entrada na camada de checkout. Isso destaca como as redes de cartões globais e as carteiras chinesas estão colaborando para reduzir o atrito nos gastos transfronteiriços, mantendo controles locais de risco e conformidade.
- Abril de 2024: As Regulamentações sobre a Supervisão e Administração de Instituições de Pagamento Não Bancárias entraram em vigor em maio de 2024, restringindo o licenciamento, a governança e as proteções ao consumidor para provedores de pagamento não bancários. A medida apoiou um esforço mais amplo para padronizar a conformidade e os controles de risco em todo o setor.


Estrutura da metodologia de pesquisa e escopo do relatório
Definição e abrangência do mercado
Este mercado mensura o valor dos pagamentos concluídos na China em pontos de venda e no comércio online, contabilizados por método de pagamento e pelos setores em que os pagamentos ocorrem.
Exclusões de escopo: excluímos transações online relacionadas a veículos automotores, imóveis, contas de utilidade pública, hipotecas, empréstimos, pagamentos de faturas de cartão de crédito e compras de ações ou títulos.
Visão geral da segmentação
- Por Modo de Pagamento
- Ponto de Venda
- Pagamentos com Cartão de Débito
- Pagamentos com Cartão de Crédito
- Pagamentos A2A
- Carteira Digital
- Numerário
- Outro Modo de Pagamento em Ponto de Venda
- Venda Online
- Pagamentos com Cartão de Débito
- Pagamentos com Cartão de Crédito
- Pagamentos A2A
- Carteira Digital
- Pagamento Contra Reembolso
- Outro Modo de Pagamento em Vendas Online
- Ponto de Venda
- Por Setor do Utilizador Final
- Retalho
- Entretenimento
- Hotelaria
- Saúde
- Transportes e Logística
- Outros Setores do Utilizador Final
Fontes de dados, dimensionamento de mercado e validação
Pesquisa documental
A pesquisa documental nos ajudou a estabelecer limites claros e a construir o primeiro conjunto de fatores de demanda para o modelo de pagamentos da China. Consultamos divulgações públicas, como as atualizações estatísticas do Banco Popular da China, indicadores do Escritório Nacional de Estatísticas e dados de varejo e serviços do Ministério do Comércio, para ancorar os gastos macroeconômicos e a direção das transações. Onde o contexto transfronteiriço era necessário, também revisamos estatísticas de comércio aduaneiro e padrões da indústria no estilo ISO que moldam as mensagens de cartões e pagamentos.
Para traduzir esses sinais em insumos de dimensionamento de mercado, revisamos relatórios anuais e apresentações a investidores de participantes listados do ecossistema, além de coberturas confiáveis da imprensa financeira sobre regulamentação, políticas de taxas e mudanças no comportamento de pagamento. Também usamos bancos de dados pagos para dados financeiros de empresas e triagem de notícias, além de bancos de dados de patentes para verificar a consistência do momento em que novas capacidades de pagamento estão entrando em implementação. Essas são apenas fontes ilustrativas, e muitos outros documentos e conjuntos de dados públicos foram utilizados para coleta, validação e esclarecimento de dados.
Entrevistas e pesquisas primárias
O trabalho primário foi usado para confirmar o que é efetivamente contabilizado como uma transação de pagamento na prática em pontos de venda e checkout online, e como o pagamento na entrega (cash-on-delivery) é tratado na elaboração de relatórios de comércio. Conversamos com uma combinação de participantes do ecossistema de pagamentos e comerciantes finais em várias das principais províncias, e depois usamos chamadas de acompanhamento para testar hipóteses sobre a divisão de canais, frequência de uso e como mudanças de regras podem afetar o valor de pagamento reportado.
Distribuição dos entrevistados do trabalho de campo da pesquisa primária
| Tipo de empresa | Cargo do entrevistado |
|---|---|
| Nível superior: 37% | CXOs: 12% |
| Nível médio: 43% | Líderes funcionais/de unidade: 33% |
| Participantes menores: 20% | Gerentes: 55% |
Dimensionamento e previsão de mercado
Começamos com uma construção top-down que reconstrói o valor total dos pagamentos comerciais ligando a atividade de varejo e serviços à adoção de métodos de pagamento em pontos de venda e checkout online. Depois de formados os totais iniciais, eles foram verificados usando aproximações seletivas bottom-up, como o valor médio de transação amostrado multiplicado pelo número estimado de transações para os principais canais, além de verificações de canal do lado do comerciante para corrigir quaisquer saltos irrealistas.
Os principais insumos usados no modelo incluem a divisão entre pagamentos de vendas em ponto de venda e online, a combinação de cartão versus carteira digital versus dinheiro no ponto de venda, e o ritmo de crescimento do valor das transações de comércio eletrônico nas categorias de consumo. Também acompanhamos a participação do pagamento na entrega dentro do comércio online, as mudanças nos gastos entre os setores de varejo e serviços cobertos, e as mudanças regulatórias conhecidas que podem alterar a forma como o valor de pagamento é roteado ou registrado. Quando pontos de dados diretos não estavam disponíveis para uma subfração, preenchemos as lacunas usando indicadores substitutos de setores intimamente ligados, e depois normalizamos os resultados para que os totais permanecessem consistentes com a demanda macroeconômica.
Para a previsão, foi aplicada uma análise de cenários em torno de uma visão de caso-base acordada nas entrevistas, seguida por suavização de séries temporais baseada em ARIMA para evitar reações exageradas à volatilidade de curto prazo. As trajetórias finais de crescimento foram ajustadas quando o feedback de especialistas sugeria uma mudança estrutural, como uma transição sustentada entre pagamentos online e presenciais, em vez de um evento isolado.
Validação de dados e ciclo de atualização
Os resultados foram validados por meio de múltiplas verificações para que o valor de mercado permaneça vinculado à atividade comercial observável. Comparamos o valor de pagamento implícito per capita e por comerciante ativo com sinais independentes, e sinalizamos qualquer variação que não pudesse ser explicada pela combinação de canais ou pela sazonalidade das categorias. Quando aparecia um valor discrepante, as premissas eram revisadas, as fontes documentais eram reverificadas, e recontatos direcionados eram acionados para confirmar o que havia mudado.
Antes da aprovação final, o modelo e os insights escritos passam por uma revisão em várias etapas realizada por outro analista para identificar lacunas de consistência entre períodos de tempo e definições. O relatório é atualizado anualmente, e atualizações intermediárias são feitas quando ocorrem eventos relevantes, por exemplo, grandes mudanças de regras que afetam o registro de pagamentos ou o uso pelo consumidor. Imediatamente antes da entrega, realizamos uma revisão final dos principais insumos para que os clientes recebam a visão mais atualizada.
Comparação do tamanho do mercado de pagamentos da China da Mordor Intelligence com outras estimativas publicadas
É comum ver tamanhos de mercado diferentes para pagamentos na China porque as publicadoras nem sempre contabilizam o mesmo conjunto de transações, e também podem misturar volume de pagamento com receita de pagamento. As estimativas também variam com base no que é tratado como pagamentos comerciais versus fluxos financeiros adjacentes, além de como a atividade online e presencial é reconciliada ao longo do tempo.
Ao acompanhar os limites de definição e o momento de atualização, a Mordor Intelligence vincula o modelo aos pagamentos de vendas em ponto de venda e online na China, excluindo itens como contas de utilidade pública, empréstimos e compras de valores mobiliários, que de outra forma poderiam inflar o total reportado. Outros estudos também podem aplicar premissas agressivas sobre a substituição por carteiras digitais ou usar um momento de conversão de moeda diferente para grandes fluxos denominados em RMB, o que cria diferenças visíveis mesmo quando a direção do crescimento é semelhante.
Comparação de referência
| Fonte | Tamanho do mercado | Lacunas na metodologia de pesquisa |
|---|---|---|
| Mordor Intelligence | 43,65 trilhões de USD (2025) | |
| Instituto de Pesquisa do Setor A | 40,00 trilhões de USD (2024) | Usa um ano-base diferente e parece tratar o mercado como um panorama amplo de pagamentos, o que pode misturar pagamentos comerciais com um conjunto mais amplo de transações financeiras e levar a um total menor ou delimitado de forma diferente. |
| Publicadora de Pesquisa de Mercado B | 3,36 trilhões de USD (2026) | Parece mais próximo da receita de pagamentos do que do valor das transações, e também estende o horizonte de previsão, o que torna o valor não diretamente comparável a um mercado medido por valor de transação em trilhões. |
A diferença na tabela é explicada principalmente pelo que está sendo medido (valor da transação de pagamento versus receita do setor de pagamentos) e pelas categorias exatas de transações incluídas. Quando o escopo é mantido consistente em torno de pagamentos comerciais em ponto de venda e online, e o mesmo ano e momento de conversão de moeda são aplicados, o tamanho de mercado resultante se torna mais fácil de reconciliar e repetir de uma atualização para a outra.


Principais Questões Respondidas no Relatório
Qual é o valor atual do mercado de pagamentos da China?
A dimensão do mercado de pagamentos da China situou-se em 47,26 biliões de USD em 2026 e está projetada para continuar a crescer ao longo da década.
A que velocidade se espera que o setor cresça?
O valor agregado das transações está previsto para expandir a uma CAGR de 8,28% entre 2026 e 2031.
Qual o modo de pagamento líder na China?
As carteiras digitais detêm 72,05% do valor das transações, muito à frente dos cartões ou do numerário.
Qual o setor vertical que está a crescer mais rapidamente nos pagamentos?
Os pagamentos na área da saúde estão projetados para crescer a uma CAGR de 8,52%, à medida que os hospitais e as plataformas de telemedicina digitalizam a faturação.
Qual o grau de concentração da concorrência entre os prestadores de carteiras digitais?
Os dois principais operadores, Alipay e WeChat Pay, capturam mais de 90% dos volumes digitais, resultando num panorama altamente concentrado.
Página atualizada pela última vez em:



