
Tamaño y Cuota del Mercado de TIC de Bangladesh
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Período de Datos Pronosticados | 2026 - 2031 |
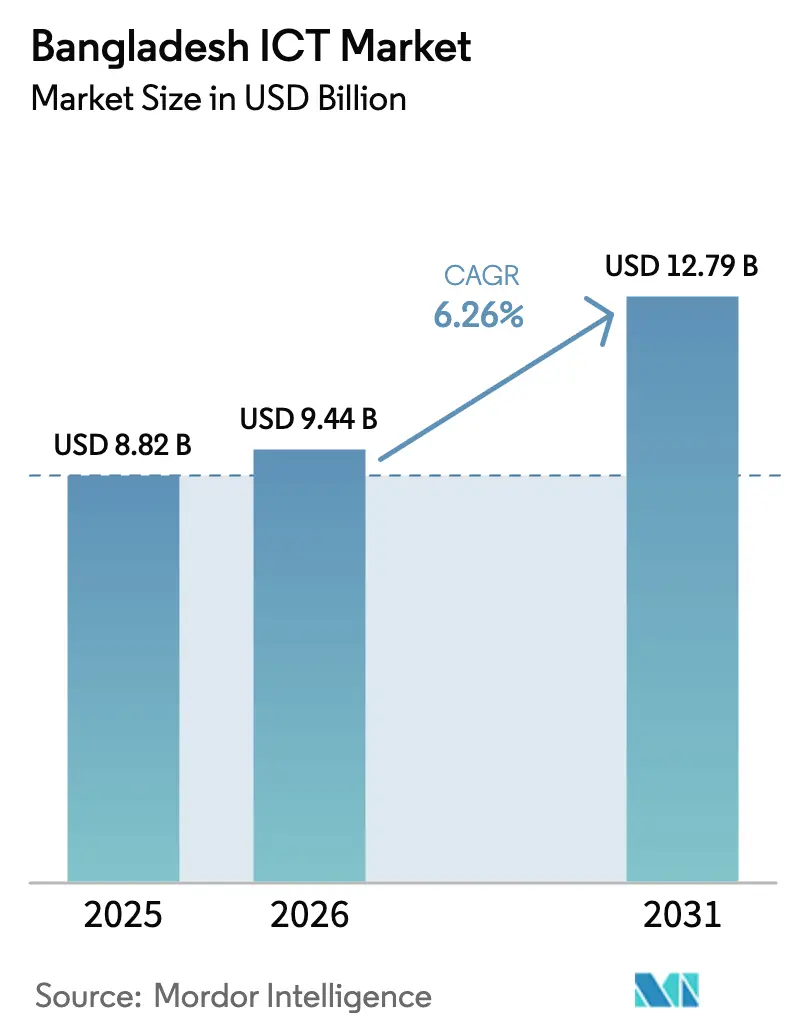
| Tamaño del mercado en el año base (2025) | 8.82 Mil millones de dólares |
| Tamaño del Mercado (2026) | 9.44 Mil millones de dólares |
| Tamaño del Mercado (2031) | 12.79 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 6.26 % |
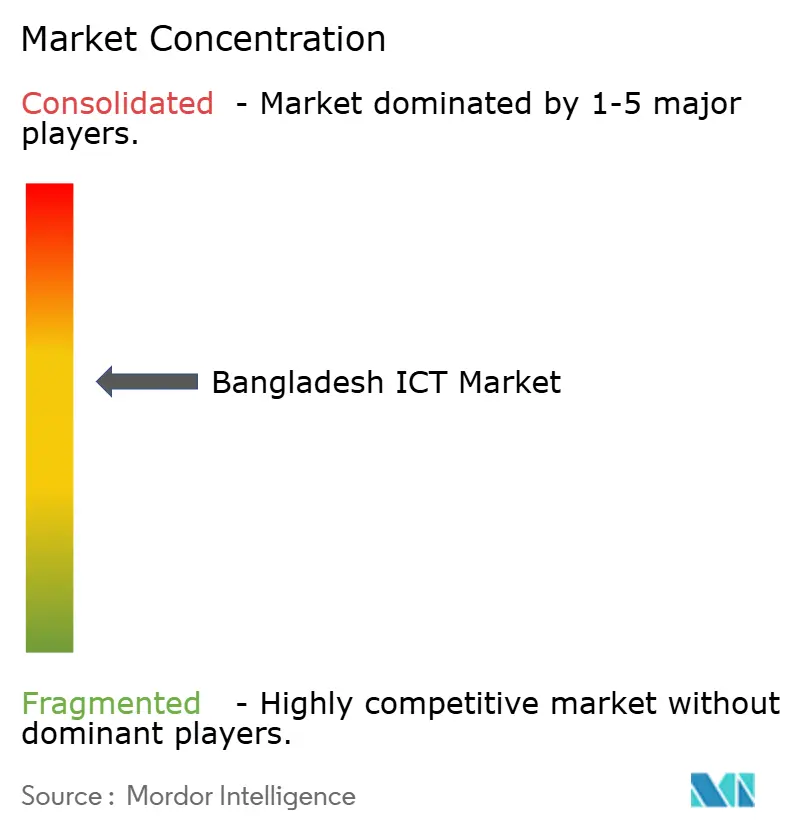
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de TIC de Bangladesh por Mordor Intelligence
Se proyecta que el tamaño del Mercado de TIC de Bangladesh sea de USD 8,82 mil millones en 2025, USD 9,44 mil millones en 2026, y alcance USD 12,79 mil millones en 2031, creciendo a una CAGR del 6,26% entre 2026 y 2031. Una transición fundamental desde compras discretas de hardware hacia servicios en la nube, ciberseguridad y servicios gestionados basados en suscripción está en marcha a medida que las empresas se alinean con la visión digital Smart Bangladesh 2041. La adopción de la nube está alcanzando masa crítica porque la capacidad local de centros de datos, la facturación de SaaS en moneda local y los modelos de implementación híbrida ahora cumplen con las normas de soberanía de datos de la Ley de Seguridad Digital de 2018. Al mismo tiempo, la disponibilidad de espectro y la liberalización de la propiedad extranjera están reconfigurando los flujos de inversión, permitiendo a los operadores móviles y a las plataformas de nube a hiperescala acelerar los despliegues de 5G y computación en el borde, incluso mientras las elevadas tarifas de espectro consumen el 16% de los ingresos de los operadores, muy por encima de la mediana del 10% en Asia-Pacífico. Las ventas de hardware siguen frenadas por aranceles de importación del 25%, aunque la concentración de producción dentro de los Parques Tecnológicos Sheikh Hasina está moderando gradualmente la base de costos y apoyando el surgimiento de un centro de fabricación local. La escasez de talento en ciberseguridad, las brechas de backhaul rural y los retrasos en la ejecución de proyectos de servicios electrónicos gubernamentales continúan pesando sobre el mercado de TIC de Bangladesh, pero el enfoque sostenido en políticas y las asociaciones público-privadas se espera que mantengan el impulso de inversión intacto durante el período de previsión.
Conclusiones Clave del Informe
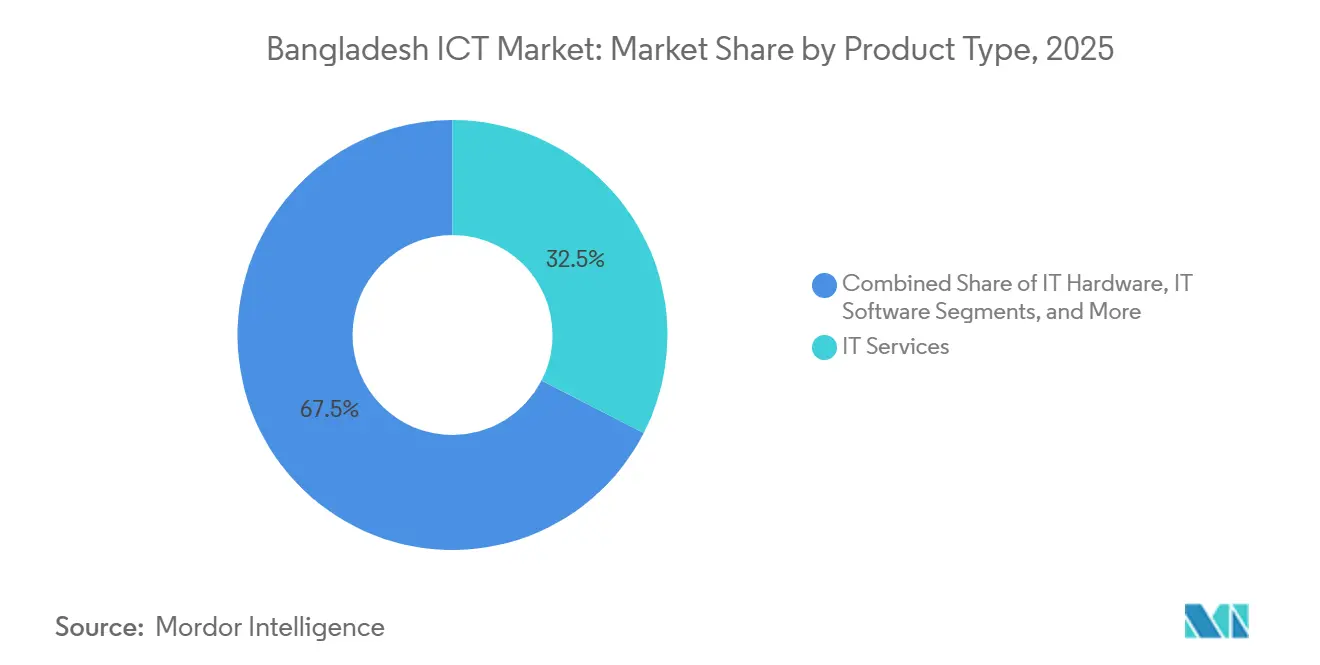
- Por tipo de producto, los servicios de TI lideraron con una cuota de ingresos del 32,54% en 2025, mientras que se proyecta que los servicios en la nube y de plataforma se expandan a una CAGR del 6,82% hasta 2031.
- Por tamaño de empresa, las grandes empresas representaron el 57,32% de la cuota del mercado de TIC de Bangladesh en 2025, mientras que se prevé que las pequeñas y medianas empresas registren el crecimiento más rápido con una CAGR del 7,18% entre 2026 y 2031.
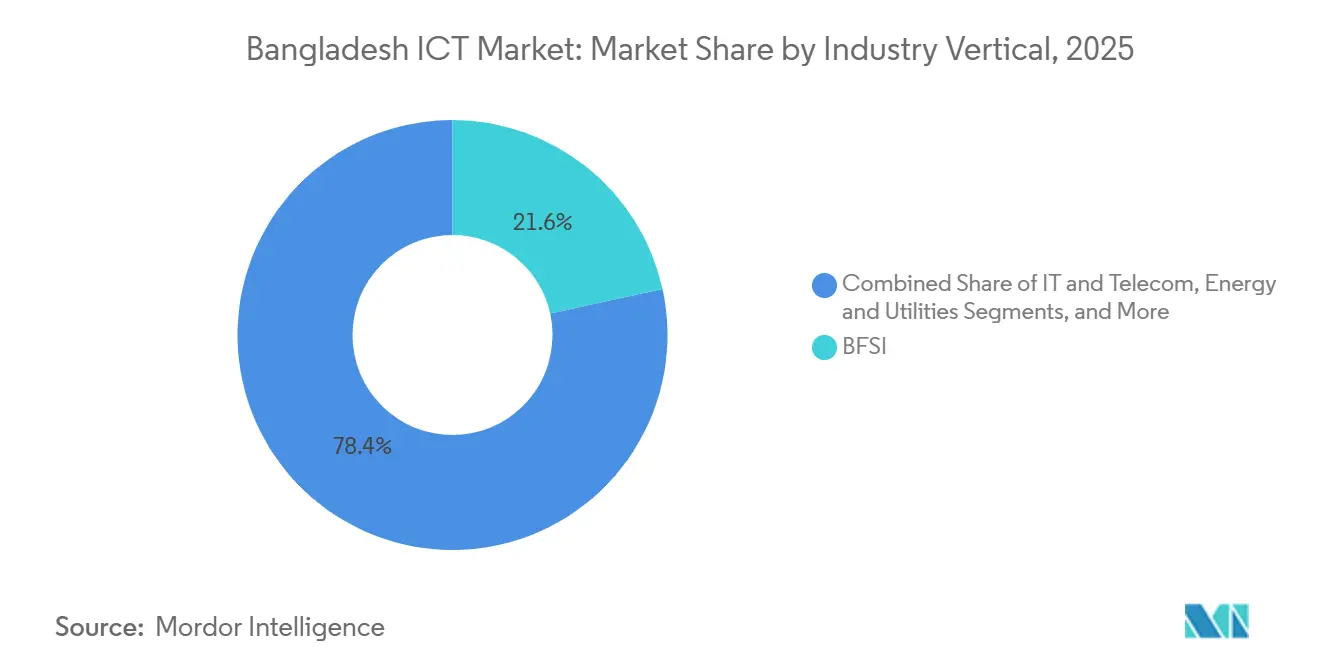
- Por vertical de industria, la banca, los servicios financieros y los seguros representaron el 21,56% del gasto en 2025, y se espera que la salud y las ciencias de la vida se expandan a una CAGR del 8,13% hasta 2031.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado de TIC de Bangladesh
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Inversiones del Gobierno en la Visión Bangladesh Digital 2041 | +1.8% | Nacional, con concentración en Daca, Chittagong y capitales divisionales | Largo plazo (≥ 4 años) |
| Rápido Crecimiento de Suscriptores de Internet Móvil | +1.2% | Nacional, saturación urbana que impulsa el enfoque en expansión rural | Mediano plazo (2-4 años) |
| Creciente Demanda de Servicios en la Nube y de Plataforma entre las Pymes | +1.5% | Nacional, adopción temprana en las zonas industriales de Daca, Chittagong y Sylhet | Mediano plazo (2-4 años) |
| Expansión de la Red 4G y Próximo Despliegue de Redes 5G | +1.0% | Centros urbanos (Daca, Chittagong), cobertura gradual en ciudades de segundo nivel | Mediano plazo (2-4 años) |
| Surgimiento de los Parques Tecnológicos Sheikh Hasina como Centros Nacionales de Fabricación Tecnológica | +0.6% | Kaliakoir, Jashore, Mohakhali, Rajshahi, Sylhet | Largo plazo (≥ 4 años) |
| Creciente Adopción de Soluciones de Tecnología Financiera Islámica en el Sector BFSI | +0.9% | Nacional, concentrado en corredores bancarios urbanos y semiurbanos | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Inversiones del Gobierno en la Visión Bangladesh Digital 2041
Se han destinado BDT 500 mil millones (USD 4,5 mil millones) a través del Octavo Plan Quinquenal para digitalizar los servicios públicos, desplegar 10.000 centros digitales rurales y establecer 64 centros de innovación a nivel de distrito. Los contratos ya adjudicados para suites de planificación de recursos de gobierno electrónico, bases de datos biométricas de ciudadanos y plataformas tributarias alojadas en la nube han consolidado un flujo de trabajo plurianual para los integradores de sistemas locales.[1]Ministerio de Finanzas, "Documentos Presupuestarios 2025-2026," MOF.GOV.BD Las interfaces público-privadas, ejemplificadas por el desembolso de asistencia social a través de las billeteras móviles bKash y Nagad, muestran cómo la política puede catalizar la demanda de API seguras, alojamiento gestionado e identidad como servicio. Sin embargo, persiste el riesgo de ejecución porque las brechas de capacidad técnica en los ministerios sectoriales han prolongado históricamente los plazos de los proyectos hasta dos años, manteniendo el reconocimiento de ingresos irregular para los proveedores vinculados a los ciclos gubernamentales.
Creciente Demanda de Servicios en la Nube y de Plataforma entre las Pymes
El gasto en la nube de las pymes está escalando a una CAGR del 7,18% a medida que los empresarios migran de libros de contabilidad manuales a aplicaciones SaaS para dispositivos móviles en bengalí. El mandato del Banco de Bangladesh de diciembre de 2025 que exige que cada empresa registrada acepte pagos digitales obligó a 200.000 comercios a incorporar módulos de punto de venta, inventario y análisis, ampliando rápidamente el grupo de clientes potenciales para los proveedores de SaaS localizados. Microsoft Azure y Amazon Web Services ahora co-venden a través de DataSoft Systems y Aamra Companies para satisfacer las cláusulas de residencia de datos, reduciendo la ansiedad de migración para exportadores y unidades de confección. El suministro eléctrico intermitente y la conciencia sobre el riesgo cibernético siguen siendo barreras, pero la financiación de dispositivos por parte de microfinancieras y la proliferación de interfaces de usuario en idiomas regionales están disolviendo gradualmente los obstáculos de adopción en todo el mercado de TIC de Bangladesh.
Rápido Crecimiento de Suscriptores de Internet Móvil
Las pérdidas de suscriptores de 135,99 millones en julio de 2025 a 131,49 millones en octubre de 2025 marcaron el primer retroceso en media década. Las limitaciones de asequibilidad en los segmentos de bajos ingresos y la escasez de casos de uso convincentes para el 5G desplazaron el foco estratégico hacia la expansión rural, el incremento del ingreso promedio por usuario y la monetización de plataformas. Para mitigar la pérdida de clientes, los operadores introdujeron paquetes de teléfonos inteligentes subsidiados y recargas de bajo monto, pivotando el enfoque de la red desde la expansión de capacidad hacia la calidad del servicio. El subsidio gubernamental de BDT 12 mil millones (USD 108 millones) para torres rurales es significativo, pero los cuellos de botella burocráticos dejaron un tercio de los fondos sin desembolsar en 2025, retrasando las mejoras de backhaul que son cruciales para la adopción de la nube en los distritos desatendidos.
Expansión de la Red 4G y Próximo Despliegue de Redes 5G
La subasta de 700 MHz de enero de 2026 liberó solo 25 MHz de espectro, dejando un margen limitado para despliegues de 5G de ultra capacidad y modelos de negocio de computación en el borde. El precio de reserva de USD 21,4 millones por MHz supera los parámetros regionales en un 30%, presionando los balances de los operadores que ya absorben una fuga de ingresos del 16% en tarifas de licencias. Grameenphone y Robi realizaron pilotos de 5G en Daca y Chittagong, pero la cobertura sigue confinada a los distritos centrales de negocios porque el alcance de la fibra a las torres es aún escaso y las instalaciones de centros de datos en el borde son embrionarias. La financiación de proveedores de Ericsson y Huawei alivia la presión de capital, aunque los aranceles de importación del 25% sobre equipos de red de acceso por radio erosionan el retorno sobre el capital invertido. La monetización depende así de los pilotos de IoT empresarial en confección, puertos y redes eléctricas, donde los análisis de baja latencia pueden exigir precios premium dentro del mercado de TIC de Bangladesh.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Infraestructura de TI Rural Inadecuada | -1.2% | Uniones rurales, distritos periféricos del norte y del sur | Largo plazo (≥ 4 años) |
| Escasez de Talento Avanzado en Ciberseguridad | -0.8% | Nacional, aguda en los centros empresariales de Daca y Chittagong | Mediano plazo (2-4 años) |
| Subinversión Persistente en Redundancia Local de Centros de Datos | -0.6% | Nacional, que afecta a las ciudades de primer nivel con concentración empresarial | Mediano plazo (2-4 años) |
| Volatilidad de los Aranceles de Importación sobre Componentes de Hardware de TIC | -0.5% | Nacional, que impacta en la adquisición de hardware y los plazos de los proyectos | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Infraestructura de TI Rural Inadecuada
Menos del 30% de las uniones rurales contaban con backhaul de fibra a finales de 2025, lo que obliga a los operadores a depender de enlaces de microondas que ofrecen una latencia errática incompatible con los espacios de trabajo en la nube y la telesalud. Las torres comerciales en zonas de baja densidad generan un ingreso promedio por usuario inferior a BDT 150 (USD 1,35) por mes, lo que desincentiva el capital privado. Las disputas sobre títulos de propiedad y las aprobaciones de derechos de paso añaden un promedio de nueve meses a la construcción de torres, perpetuando una brecha de cobertura que limita la base de clientes potenciales para aplicaciones de nube y gobierno electrónico.
Escasez de Talento Avanzado en Ciberseguridad
Un déficit de 15.000 especialistas certificados en ciberseguridad en 2025 infla los costos salariales y limita el despliegue de servicios de seguridad gestionados.[2]Consejo de Informática de Bangladesh, "Evaluación de la Fuerza Laboral en Ciberseguridad 2025," BCC.GOV.BD Las empresas operan así con pilas de detección de amenazas incompletas, y solo el 15% mantiene centros de operaciones de seguridad las 24 horas del día, los 7 días de la semana. Si bien el Programa de Desarrollo de Habilidades en Ciberseguridad tiene como objetivo capacitar a 5.000 profesionales para 2027, el retraso en los planes de estudio y los laboratorios prácticos inadecuados reducen su impacto a corto plazo, dejando a la industria de TIC de Bangladesh expuesta a incidentes de ransomware en escalada.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Producto: El Dominio de los Servicios Enmascara la Presión Arancelaria sobre el Hardware
Los servicios de TI representaron el 32,54% de los ingresos de 2025, subrayando el papel de la consultoría, la integración y la externalización en la columna vertebral del mercado de TIC de Bangladesh. Las ofertas de nube y plataforma, aunque menores en términos absolutos, registraron el crecimiento más rápido y se proyecta que acaparen una mayor porción del mercado de TIC de Bangladesh a medida que las migraciones se aceleren. La competencia entre proveedores se intensifica a medida que Microsoft, AWS y Oracle han forjado alianzas con integradores nacionales para incorporar interfaces en idioma local y garantizar el cumplimiento de la residencia de datos. La demanda de hardware sigue siendo sólida, pero los aranceles de importación que promedian el 25% comprimen los márgenes y alargan los plazos de los proyectos, lo que lleva a los revendedores a combinar equipos con servicios gestionados para proteger la rentabilidad.
Un segundo nicho de crecimiento es la seguridad gestionada, catalizada por un aumento del 40% en los intentos de ransomware en 2025.[3]Banco de Bangladesh, Informe de Sistemas de Pago y Servicios Financieros Digitales 2025,
bb.org.bd Aunque la adopción sigue concentrada entre bancos y operadores de telecomunicaciones, el aumento de las exigencias de cumplimiento normativo está llevando a fabricantes y minoristas a explorar suscripciones de detección de endpoints y detección y respuesta gestionadas. La cuota del mercado de TIC de Bangladesh correspondiente a los servicios de comunicación tradicionales continúa reduciéndose en términos porcentuales porque el crecimiento de suscriptores se ha estancado, desplazando la captación de ingresos hacia plataformas digitales, conectividad IoT y análisis en el borde.
Nota: Las cuotas de segmento de todos los segmentos individuales están disponibles con la compra del informe


Por Tamaño de Empresa: La Digitalización de las Pymes Supera los Ciclos de Renovación Corporativa
Las grandes empresas aún controlaban el 57,32% del gasto de 2025, ancladas por actualizaciones plurianuales de ERP, renovaciones de banca central y modernización de redes de telecomunicaciones. Estos compradores prefieren arquitecturas de nube híbrida que equilibran el control en las instalaciones con la agilidad de la nube pública, lo que resulta en contratos complejos de integración de sistemas que sostienen la facturación de consultoría. Sin embargo, la reasignación presupuestaria del gasto de capital al gasto operativo está alargando los ciclos de renovación de hardware, moderando el crecimiento en los segmentos heredados del mercado de TIC de Bangladesh.
En contraste, las pymes muestran la mayor velocidad. Los paquetes de suscripción asequibles, los modelos de financiación de dispositivos y los incentivos regulatorios hacia la facturación digital y la aceptación de pagos están cerrando la brecha tecnológica. El programa de subvenciones de BDT 3 mil millones (USD 27 millones) de la Fundación para Pymes subsidió licencias de software y conectividad, permitiendo a los microminoristas y unidades de manufactura ligera desplegar rápidamente portales de contabilidad, CRM y comercio electrónico. Como resultado, se espera que las pymes contribuyan con una porción cada vez mayor del tamaño del mercado de TIC de Bangladesh, apoyadas por soluciones SaaS localizadas que reducen la fricción lingüística y la carga de capacitación.
Por Vertical de Industria: La Digitalización de la Salud se Acelera Más Allá de la Madurez del BFSI
La banca, los servicios financieros y los seguros retuvieron el 21,56% de los desembolsos de 2025, sostenidos por el crecimiento de la tecnología financiera islámica, la modernización de la banca central y el mayor escrutinio regulatorio en ciberseguridad. Con 70 millones de clientes de bKash y billeteras interoperables, las finanzas digitales constituyen un caso de uso primario que impulsa las pasarelas de API, los análisis de fraude y los servicios de almacenamiento en la nube. Sin embargo, el segmento más dinámico es la salud, proyectado para crecer a una CAGR del 8,13% a medida que la Estrategia de Salud Digital 2026-2032 financia registros electrónicos de salud, centros de telemedicina y redes de diagnóstico por imagen.
Los hospitales públicos deben digitalizar los expedientes de los pacientes antes de diciembre de 2027, y el mercado de TIC de Bangladesh está respondiendo a través de asociaciones entre cadenas hospitalarias, proveedores de nube y fabricantes de equipos originales de dispositivos médicos. La logística y el comercio minorista también están escalando inversiones en plataformas omnicanal, automatización de almacenes y software de entrega de última milla a medida que las compras en línea penetran en el 15% de los hogares urbanos. La energía, los servicios públicos y la manufactura siguen siendo adoptantes comparativamente incipientes, pero los programas piloto para redes eléctricas inteligentes y pisos de fábricas de confección habilitados con IoT señalan un potencial futuro una vez que se alivien los cuellos de botella en habilidades técnicas.
Nota: Las cuotas de segmento de todos los segmentos individuales están disponibles con la compra del informe
Análisis Geográfico
Daca y Chittagong representan conjuntamente más del 65% del mercado de TIC de Bangladesh, impulsadas por la concentración de sedes corporativas, centros bancarios y centros de conmutación de telecomunicaciones. La alta densidad de fibra, múltiples centros de datos de nivel III y una amplia cobertura 4G crean un terreno fértil para la migración a la nube y la adopción de servicios gestionados. La construcción de centros de datos en el borde está emergiendo para atender a los clústeres de confección orientados a la exportación en las afueras, reduciendo la latencia para las aplicaciones de control de calidad por visión artificial.
Las ciudades de segundo nivel como Khulna, Rajshahi y Sylhet registran un gasto interanual de dos dígitos a medida que las sucursales empresariales modernizan los sistemas de punto de venta y las suites de ERP. Los quioscos de servicios electrónicos gubernamentales en las capitales de distrito están impulsando una demanda incremental de dispositivos biométricos, conectividad VSAT y alojamiento gestionado.
Las uniones rurales siguen siendo escasas en inversión porque el backhaul de fibra cubre menos de un tercio de las ubicaciones. Los enlaces de microondas llenan el vacío pero limitan el rendimiento constante, restringiendo la consulta por video, el aprendizaje a distancia y la aceptación de pagos. Los desembolsos del Fondo de Obligación de Servicio Universal, si se ejecutan en su totalidad, podrían añadir 5.000 torres para 2028, desbloqueando gradualmente nuevos grupos de ingresos para el mercado de TIC de Bangladesh.
Panorama regulatorio
La regulación de las telecomunicaciones y los servicios digitales centrales se centra en la Comisión Reguladora de Telecomunicaciones de Bangladesh (BTRC), junto con el contexto de cumplimiento en soberanía de datos y seguridad establecido por la Ley de Seguridad Digital de 2018. En 2026, la Ordenanza (Enmienda) de Telecomunicaciones de Bangladesh de 2026 introdujo un reinicio de gobernanza al restaurar la autonomía de la BTRC y prohibir de forma permanente los cortes de servicios de internet y telecomunicaciones. Para las empresas que ejecutan cargas de trabajo de nube, pagos y gobierno electrónico, esto modifica las expectativas de continuidad vinculadas a las operaciones de red.
La ordenanza de 2026 y la orientación política asociada también simplificaron el acceso al mercado y la supervisión al reducir las categorías de licencia a cuatro tipos principales (redes de acceso, infraestructura nacional, conectividad internacional y redes no terrestres). Se revisaron los límites de propiedad extranjera, incluido hasta el 85% para operadores móviles (con límites diferenciados para otros tipos de licencia). Esto refuerza el marco de inversión mencionado en el contexto de mercado, donde la liberalización de la propiedad extranjera y las medidas de espectro, como la subasta de 700 MHz de enero de 2026, afectan la capacidad de gasto de capital de los operadores y el ritmo de implementación.
Análisis de la cadena de valor
La demanda de TIC en Bangladesh es impulsada por los programas de digitalización gubernamental, la digitalización del sector BFSI y la modernización empresarial concentrada en Dhaka y Chittagong. Las adquisiciones suelen canalizarse a través de integradores de sistemas nacionales y socios de canal que localizan la entrega y ofrecen soporte en idioma bengalí. En el ámbito de la conectividad, los operadores de redes móviles (Grameenphone, Robi y Banglalink) siguen siendo la principal capa de acceso minorista, mientras que la capacidad de fibra fija y mayorista está anclada por infraestructura vinculada al estado, como BTCL, que mantiene la red de fibra subterránea más grande del país y posee alrededor del 20% de la cuota de mercado.
Aguas arriba, los fabricantes de equipos originales (OEM) globales y los proveedores de plataformas suministran las bases de red y computación (RAN, transmisión, servidores, herramientas de ciberseguridad y plataformas en la nube). Huawei se posiciona como un proveedor importante para proyectos de transmisión troncal e infraestructura nacional, incluida la iniciativa en curso de preparación para 5G (DWDM) de BTCL. En la capa de aplicaciones y servicios, las empresas de TI nacionales se centran en software personalizado, integración y servicios habilitados por TI, mientras que las áreas de mayor valor, como las plataformas de nube a gran escala, la publicidad digital y el análisis avanzado de datos, se inclinan hacia plataformas globales. Los actores locales se diferencian mediante la alineación con el cumplimiento normativo, la facturación local y el empaquetado de servicios gestionados.
Panorama Competitivo
El mercado de TIC de Bangladesh exhibe una fragmentación moderada con esferas de influencia superpuestas. Grameenphone mantuvo el liderazgo con 85,6 millones de suscriptores en el tercer trimestre de 2025, pero el crecimiento de los ingresos se inclina hacia los servicios digitales de valor añadido en lugar de la conectividad básica. Robi Axiata y Banglalink firmaron acuerdos de compartición de red para diluir la intensidad de capital y acelerar la cobertura rural. En el frente del hardware, Samsung, Huawei, Cisco y Dell compiten a través de compromisos empresariales liderados por canales, mientras que IBM y Oracle se centran en pilas de banca central y análisis.
Los integradores de sistemas nacionales como Aamra Companies, DataSoft Systems, Spectrum Engineering Consortium y Dohatec New Media aseguran licitaciones del sector público ofreciendo soporte en idioma bengalí y personalización ágil. Los disruptores de tecnología financiera bKash y Nagad se están diversificando hacia el microseguro y la calificación crediticia, desafiando a los bancos tradicionales e impulsando a los proveedores de banca central a exponer API abiertas. Sin embargo, las brechas en la aplicación de la propiedad intelectual continúan disuadiendo al capital de riesgo extranjero y deprimiendo la captura de valor de las licencias de software.
Los movimientos estratégicos en 2025 incluyeron la asociación de Microsoft Azure con DataSoft para soporte de nube localizado, el lanzamiento por parte de Dell de servidores de borde preconfigurados para pilotos de IoT en fábricas de confección, y los despliegues de radio 5G financiados por proveedores de Huawei en Daca. Dado que la política ahora permite hasta el 85% de propiedad extranjera en operadores móviles, Telenor y Axiata han señalado compromisos de capital mayores, preparando el escenario para una competencia intensificada en las cadenas de valor de conectividad, nube y tecnología financiera dentro del mercado de TIC de Bangladesh.
Líderes de la Industria de TIC de Bangladesh
Grameenphone Ltd.
Robi Axiata Limited
Banglalink Digital Communications Limited
Samsung Electronics Company Limited
Huawei Technologies Company Limited
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Oportunidades de mercado y perspectivas futuras
La reestructuración regulatoria de 2026, que incluye la Ordenanza (Enmienda) de Telecomunicaciones de Bangladesh de 2026 y la consolidación de licencias en cuatro categorías, crea espacio para que operadores, proveedores de infraestructura y especialistas en redes empresariales racionalicen la interconexión, el acceso mayorista y la agrupación de servicios bajo límites de licencia más claros. En paralelo, la hoja de ruta de ejecución del gobierno para Smart Bangladesh 2041, que incluye 500.000 millones de BDT destinados en el Octavo Plan Quinquenal a la digitalización de los servicios públicos, respalda una demanda plurianual de plataformas de gobierno electrónico, sistemas de identidad, alojamiento gestionado e integración de sistemas. Los integradores nacionales están bien posicionados para captar trabajos de implementación y operaciones.
Los ecosistemas de dispositivos y edge también ofrecen vías de comercialización a corto plazo donde convergen los incentivos de política y los movimientos del sector privado. El gobierno ha discutido incentivos de política y regímenes fiscales competitivos para atraer inversión surcoreana en TIC y fabricación de dispositivos inteligentes, en línea con el contexto del informe sobre la agrupación de producción en los Sheikh Hasina Hi-Tech Parks y la fricción arancelaria continua sobre el hardware importado. En el lado de la demanda, el mandato de diciembre de 2025 de Bangladesh Bank sobre la aceptación de pagos digitales amplía la base direccionable para el SaaS de pymes (TPV, inventario, contabilidad, analítica). Por separado, en junio de 2026 Huawei reingresó al mercado de teléfonos inteligentes de consumo con distribución a través de DX Group, añadiendo intensidad competitiva en dispositivos que sustentan el SaaS, la fintech y la prestación de servicios basados en aplicaciones con enfoque móvil.
Desarrollos recientes del sector
- Julio de 2026: la BTRC confirmó una multa administrativa de 3 crore de Tk contra Summit Communications por fijación discriminatoria de precios de ancho de banda. La medida reforzó el escrutinio regulatorio sobre las prácticas de conectividad mayorista, condicionando cómo los operadores y las grandes empresas negocian los términos de red troncal y ancho de banda.
- Junio de 2026: Grameenphone inició el despliegue a nivel nacional de la banda de 700 MHz adquirida en la subasta de espectro de enero de 2026. La implementación de banda baja refuerza la cobertura interior y el alcance rural, apoyando una adopción más amplia de servicios de datos, elemento central de la monetización de las TIC más allá de la conectividad básica.
- Junio de 2026: Huawei relanzó su negocio de dispositivos de consumo en Bangladesh en el evento "Now Is Your Spark", presentando 13 productos y nombrando a DX Group como distribuidor nacional. El reingreso de un importante OEM global a los canales locales de dispositivos intensificó la competencia por los teléfonos inteligentes y los dispositivos portátiles que sustentan el SaaS, la fintech y el consumo de contenido con enfoque móvil.


Marco de la metodología de investigación y alcance del informe
Definición y alcance del mercado
Para este estudio, el mercado de TIC de Bangladesh se define como el gasto total generado dentro de Bangladesh en productos y servicios de tecnología de la información y servicios de comunicación que permiten la conectividad, la computación y el trabajo digital en hogares, empresas y el sector público.
Exclusiones del alcance: excluimos las ventas informales de dispositivos en el mercado gris y la mano de obra de tipo hazlo-tú-mismo que no se factura a través de un proveedor de TIC identificable.
Descripción general de la segmentación
- Por Tipo de Producto
- Hardware de TI
- Hardware Informático
- Equipos de Red
- Periféricos
- Software de TI
- Servicios de TI
- Consultoría e Implementación de TI
- Externalización de TI
- Externalización de Procesos de Negocio
- Servicios de Seguridad Gestionados
- Servicios en la Nube y de Plataforma
- Infraestructura de TI
- Seguridad de TI/Ciberseguridad
- Servicios de Comunicación
- Hardware de TI
- Por Tamaño de Empresa
- Pequeñas y Medianas Empresas
- Grandes Empresas
- Por Vertical de Industria
- Gobierno y Administración Pública
- BFSI
- TI y Telecomunicaciones
- Energía y Servicios Públicos
- Comercio Electrónico Minorista y Logística
- Manufactura e Industria 4.0
- Salud y Ciencias de la Vida
- Petróleo y Gas
- Otros Verticales de Industria
Fuentes de datos, dimensionamiento del mercado y validación
Investigación documental
La investigación documental se utilizó para establecer los límites del mercado y recopilar datos de referencia estables que puedan verificarse nuevamente más adelante. Normalmente partimos de indicadores de telecomunicaciones e internet de Bangladesh, series de cuentas nacionales y datos indirectos de comercio y envíos de dispositivos, para luego relacionarlos con las bolsas de gasto en TIC.
Las fuentes públicas utilizadas como base incluyen referencias como la Comisión Reguladora de Telecomunicaciones de Bangladesh (indicadores de abonados y tráfico), la Oficina de Estadística de Bangladesh (series macro y de producción de servicios), Bangladesh Bank (contexto de pagos y divisas), la UIT (parámetros de referencia de conectividad entre países) y conjuntos de datos del Banco Mundial (adopción digital e impulsores macro). También revisamos informes anuales de empresas y notas para inversores cuando están disponibles, junto con comunicados de asociaciones y prensa de reputación reconocida. Cuando ayudan a validar direccionalmente, utilizamos bases de datos de pago para inteligencia financiera empresarial, búsquedas de patentes y verificaciones a nivel de envíos de importación o exportación. Las fuentes enumeradas anteriormente son ilustrativas, y se utilizaron muchos otros documentos públicos para recopilar, validar y aclarar los datos.
Entrevistas y encuestas primarias
Las entrevistas y encuestas con proveedores de TIC, distribuidores, proveedores de servicios, compradores de tecnología empresarial y funcionarios de tecnología del sector público en Bangladesh ayudan a aclarar los precios locales, la combinación de canales, los tiempos de adquisición y la actividad informal. Los encuestados también proporcionan una verificación de las cifras secundarias donde los datos publicados no distinguen entre hardware, software, servicios e infraestructura. Se utiliza el recontacto cuando las respuestas difieren materialmente, y los hallazgos se triangulan antes del análisis final.
Distribución de los encuestados del trabajo de campo de la investigación primaria
| Tipo de empresa | Puesto del encuestado |
|---|---|
| Nivel superior: 26% | Altos directivos: 18% |
| Nivel medio: 51% | Líderes funcionales/de unidad: 32% |
| Actores más pequeños: 23% | Gerentes: 50% |
Dimensionamiento y previsión del mercado
El dimensionamiento del mercado se construyó mediante una reconstrucción de la bolsa de demanda de arriba hacia abajo que conecta las señales de conectividad y adopción de TI de Bangladesh con el gasto esperado por grupos de compradores y categorías de servicio. Luego corroboramos los totales mediante verificaciones selectivas de abajo hacia arriba, como patrones muestreados de ingresos de proveedores, retroalimentación de canal sobre volúmenes de unidades y construcciones simples de ASP por volumen para las principales líneas de dispositivos y servicios, que se ajustan cuando surgen discrepancias.
Los datos utilizados en el modelo incluyen el número de abonados móviles y de internet, la intensidad de uso de datos y los cambios en la combinación de servicios, la penetración de dispositivos y las tendencias de reemplazo, la intención de gasto en digitalización empresarial y los programas de digitalización del sector público que se traducen en demanda de adquisiciones. Para la normalización de precios y valor, seguimos el momento cambiario, la dirección de la inflación y los efectos típicos de la duración de los contratos que cambian la forma en que se reconocen los ingresos a lo largo de los años.
Para la previsión, se utiliza el análisis de escenarios de modo que las trayectorias de adopción más rápidas y más lentas puedan expresarse sin forzar un único conjunto de supuestos. Cuando la evidencia de abajo hacia arriba es escasa, cubrimos las brechas con rangos conservadores de penetración y precios acordados en entrevistas, y solo escalamos hacia arriba después de que los valores también se ajusten a los indicadores documentales independientes.
Validación de datos y ciclo de actualización
Antes de la aprobación final, los resultados se verifican frente a señales independientes para poder detectar discrepancias evidentes de manera temprana, como la dirección de los ingresos de telecomunicaciones, el crecimiento macro de servicios y los datos indirectos de comercio o envíos. Los valores atípicos se revisan en una segunda pasada, y si la varianza es grande, volvemos a verificar los supuestos y a contactar a los participantes relevantes para confirmar qué cambió.
Cada informe se actualiza anualmente, y se realizan actualizaciones intermedias cuando eventos significativos afectan la demanda, los precios o la regulación. Justo antes de la entrega, un analista realiza una revisión actualizada de los indicadores clave para que los clientes reciban la visión más actualizada según los datos disponibles más recientes.
Tamaño del mercado de TIC de Bangladesh de Mordor Intelligence frente a otras estimaciones publicadas
Los tamaños de mercado publicados para las TIC de Bangladesh pueden variar porque diferentes autores agrupan los servicios de manera distinta, eligen distintos años base y utilizan diferentes tratamientos de precios y moneda. Otro factor común es si la estimación representa el gasto total en TIC o solo una porción de ingresos más estrecha, como las exportaciones de servicios de TI o la actividad de software nacional.
El valor de reventa de hardware, los ingresos por servicios de telecomunicaciones y los servicios de TI no siempre se contabilizan de la misma manera entre estudios, lo que genera amplias diferencias incluso cuando la narrativa de crecimiento es similar. Las cifras centradas en TI-ITeS suelen construirse a partir de los ingresos por servicios y las narrativas de exportación, mientras que los totales de TIC más amplios tienden a reflejar el gasto en conectividad más computación, seguido de verificaciones cruzadas con métricas de abonados y series macro.
Comparación de referencia
| Fuente | Tamaño del mercado | Brechas en la metodología de investigación |
|---|---|---|
| Mordor Intelligence | 8,82 mil millones de USD (2025) | |
| Agencia de Promoción Industrial A | 2,11 mil millones de USD (2025) | Esta cifra se limita a los ingresos nacionales de servicios de TI y servicios habilitados por TI, por lo que no se incluyen los servicios de telecomunicaciones ni la mayor parte del valor del hardware, lo que mantiene el total mucho más pequeño. |
| Prensa Comercial B | 8,88 mil millones de USD (2025) | La cifra se presenta sin un desglose claro de los componentes de TIC incluidos y sin una normalización declarada para el momento del tipo de cambio, por lo que las pequeñas diferencias pueden derivarse de qué se agrupa bajo TIC y cómo se aplica la moneda. |
La tabla muestra que la brecha más grande está impulsada por la cobertura de categorías, ya que los totales de TI-ITeS representan solo una porción de servicios dentro de la bolsa completa de gasto en TIC utilizada por Mordor Intelligence. Cuando el alcance está alineado y el momento de precios y moneda se declara con claridad, las diferencias restantes tienden a reducirse y volverse más fáciles de explicar y replicar.


Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño del mercado de TIC de Bangladesh en 2026?
El tamaño del mercado de TIC de Bangladesh se estima en USD 9,44 mil millones en 2026, y se proyecta que alcance USD 12,79 mil millones en 2031.
¿Cuál es la tasa de crecimiento esperada del mercado de TIC de Bangladesh hasta 2031?
Se prevé que el mercado se expanda a una CAGR del 6,26% entre 2026 y 2031, respaldado por la migración a la nube, la expansión de la tecnología financiera y la digitalización gubernamental.
¿Qué segmento de producto crece más rápido dentro del panorama tecnológico de Bangladesh?
Los servicios en la nube y de plataforma son la categoría de producto de más rápido crecimiento, proyectada para aumentar a una CAGR del 6,82% durante el período de previsión a medida que las pymes adoptan arquitecturas SaaS y de nube híbrida.
¿Por qué son importantes las pymes para el gasto futuro en TIC en Bangladesh?
Los paquetes de SaaS asequibles, los mandatos regulatorios para pagos digitales y los programas de financiación de dispositivos están acelerando la adopción tecnológica entre las pymes, convirtiéndolas en el segmento de clientes de más rápida expansión.
¿Qué vertical superará a los demás en crecimiento del gasto en tecnología?
Se prevé que la salud y las ciencias de la vida crezcan a una CAGR del 8,13% hasta 2031 debido a los registros médicos electrónicos obligatorios, la telemedicina y la financiación pública bajo la Estrategia de Salud Digital 2026-2032.
¿Qué desafíos podrían frenar el crecimiento de las TIC en Bangladesh?
Los principales obstáculos incluyen el limitado backhaul de fibra rural, la escasez de profesionales certificados en ciberseguridad, los elevados aranceles de importación sobre hardware y la liberación restringida de espectro 5G asequible.
Última actualización de la página el:


