
Taille et part du marché des TIC au Bangladesh
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
| Taille du marché de l'année de base (2025) | 8.82 Milliards de dollars |
| Taille du Marché (2026) | 9.44 Milliards de dollars |
| Taille du Marché (2031) | 12.79 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 6.26 % |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des TIC au Bangladesh par Mordor Intelligence
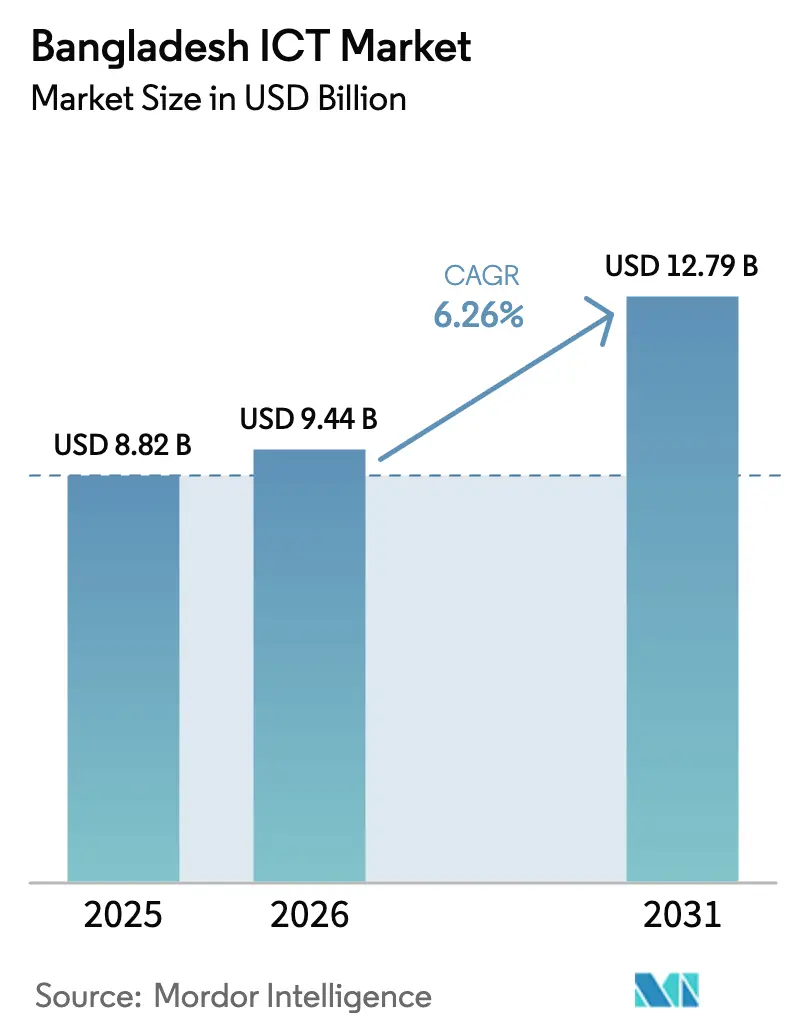
La taille du marché des TIC au Bangladesh est projetée à 8,82 milliards USD en 2025, 9,44 milliards USD en 2026, et devrait atteindre 12,79 milliards USD d'ici 2031, avec un TCAC de 6,26 % entre 2026 et 2031. Une transition décisive des achats de matériel discrets vers des services cloud, de cybersécurité et de services gérés par abonnement est en cours, alors que les entreprises s'alignent sur la vision numérique Smart Bangladesh 2041. L'adoption du cloud atteint une masse critique car la capacité locale des centres de données, la facturation SaaS en monnaie locale et les modèles de déploiement hybrides répondent désormais aux règles de souveraineté des données de la loi sur la sécurité numérique de 2018. Parallèlement, la disponibilité du spectre et la libéralisation de la propriété étrangère reconfigurent les flux d'investissement, permettant aux opérateurs mobiles et aux plateformes cloud hyperscale d'accélérer les déploiements 5G et de périphérie, même si les frais de spectre élevés absorbent 16 % des revenus des opérateurs, bien au-dessus de la médiane de 10 % en Asie-Pacifique. Les ventes de matériel restent freinées par des droits d'importation de 25 %, mais le regroupement de la production dans les parcs technologiques Sheikh Hasina Hi-Tech atténue progressivement la base de coûts et soutient l'émergence d'un pôle de fabrication local. Les pénuries de talents en cybersécurité, les lacunes en matière de liaison terrestre rurale et les retards d'exécution dans les projets de services électroniques gouvernementaux continuent de peser sur le marché des TIC au Bangladesh, mais une attention politique soutenue et des partenariats public-privé devraient maintenir l'élan des investissements tout au long de la fenêtre de prévision.
Points clés du rapport
- Par type de produit, les services informatiques ont dominé avec une part de revenus de 32,54 % en 2025, tandis que les services cloud et de plateforme devraient se développer à un TCAC de 6,82 % jusqu'en 2031.
- Par taille d'entreprise, les grandes entreprises représentaient 57,32 % de la part de marché des TIC au Bangladesh en 2025, tandis que les petites et moyennes entreprises devraient enregistrer la croissance la plus rapide avec un TCAC de 7,18 % entre 2026 et 2031.
- Par secteur d'activité, les services bancaires, financiers et d'assurance représentaient 21,56 % des dépenses en 2025, et les soins de santé et les sciences de la vie devraient se développer à un TCAC de 8,13 % jusqu'en 2031.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et perspectives du marché des TIC au Bangladesh
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Investissements dans le cadre de la vision Numérique Bangladesh 2041 du gouvernement | +1.8% | National, avec concentration à Dhaka, Chittagong et les sièges divisionnaires | Long terme (≥ 4 ans) |
| Croissance rapide des abonnés à Internet mobile | +1.2% | National, la saturation urbaine oriente l'expansion vers les zones rurales | Moyen terme (2-4 ans) |
| Demande croissante de services cloud et de plateforme parmi les PME | +1.5% | National, adoption précoce dans les zones industrielles de Dhaka, Chittagong et Sylhet | Moyen terme (2-4 ans) |
| Expansion du réseau 4G et déploiement prochain de la 5G | +1.0% | Centres urbains (Dhaka, Chittagong), couverture progressive des villes de deuxième rang | Moyen terme (2-4 ans) |
| Émergence des parcs technologiques Sheikh Hasina Hi-Tech comme pôles nationaux de fabrication technologique | +0.6% | Kaliakoir, Jashore, Mohakhali, Rajshahi, Sylhet | Long terme (≥ 4 ans) |
| Adoption croissante des solutions FinTech islamiques dans le secteur BFSI | +0.9% | National, concentré dans les corridors bancaires urbains et semi-urbains | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Investissements dans le cadre de la vision Numérique Bangladesh 2041 du gouvernement
Un montant de 500 milliards BDT (4,5 milliards USD) a été alloué dans le cadre du huitième plan quinquennal pour numériser les services publics, déployer 10 000 centres numériques ruraux et établir 64 pôles d'innovation au niveau des districts. Les contrats déjà attribués pour des suites de planification des ressources e-gouvernementales, des bases de données biométriques des citoyens et des plateformes fiscales hébergées dans le cloud ont consolidé un pipeline pluriannuel pour les intégrateurs de systèmes locaux.[1]Ministère des Finances, "Documents budgétaires 2025-2026," MOF.GOV.BD Les interfaces public-privé, illustrées par le versement d'aides sociales via les portefeuilles mobiles bKash et Nagad, montrent comment la politique peut catalyser la demande d'API sécurisées, d'hébergement géré et d'identité en tant que service. Cependant, le risque d'exécution persiste car les lacunes en capacité technique des ministères de tutelle ont historiquement allongé les délais des projets jusqu'à deux ans, rendant la comptabilisation des revenus irrégulière pour les fournisseurs liés aux cycles gouvernementaux.
Demande croissante de services cloud et de plateforme parmi les PME
Les dépenses cloud des PME progressent à un TCAC de 7,18 % alors que les entrepreneurs migrent des registres manuels vers des applications SaaS mobiles en bengali. Le mandat de décembre 2025 de la Banque du Bangladesh imposant à chaque entreprise enregistrée d'accepter les paiements numériques a contraint 200 000 commerces à adopter des modules de point de vente, de gestion des stocks et d'analyse, élargissant rapidement le bassin adressable pour les fournisseurs SaaS localisés. Microsoft Azure et Amazon Web Services co-vendent désormais via DataSoft Systems et Aamra Companies pour satisfaire les clauses de résidence des données, réduisant l'anxiété liée à la migration pour les exportateurs et les unités de confection. L'alimentation électrique intermittente et la sensibilisation aux cyber-risques restent des obstacles, mais le financement d'appareils par les micro-prêteurs et la prolifération d'interfaces utilisateur en langues régionales dissolvent progressivement les freins à l'adoption sur le marché des TIC au Bangladesh.
Croissance rapide des abonnés à Internet mobile
Les pertes d'abonnés, passant de 135,99 millions en juillet 2025 à 131,49 millions en octobre 2025, ont marqué le premier recul en une demi-décennie. Les contraintes d'accessibilité financière dans les segments à faibles revenus et le manque de cas d'usage 5G convaincants ont orienté l'attention stratégique vers l'expansion rurale, l'augmentation du revenu moyen par utilisateur et la monétisation des plateformes. Pour atténuer le désabonnement, les opérateurs ont introduit des offres groupées de smartphones subventionnés et des recharges micro, réorientant l'attention du réseau de l'expansion de la capacité vers la qualité de service. La subvention gouvernementale de 12 milliards BDT (108 millions USD) pour les tours rurales est significative, mais les blocages bureaucratiques ont laissé un tiers des fonds non décaissés en 2025, retardant les mises à niveau de la liaison terrestre cruciales pour l'adoption du cloud dans les districts mal desservis.
Expansion du réseau 4G et déploiement prochain de la 5G
L'enchère de janvier 2026 sur la bande 700 MHz n'a libéré que 25 MHz de spectre, laissant peu de marge pour les déploiements 5G à ultra-haute capacité et les modèles économiques de l'informatique en périphérie. Le prix de réserve de 21,4 millions USD par MHz dépasse les références régionales de 30 %, mettant à rude épreuve les bilans des opérateurs qui absorbent déjà une fuite de revenus de 16 % vers les frais de licence. Grameenphone et Robi ont piloté la 5G à Dhaka et Chittagong, mais la couverture reste confinée aux quartiers d'affaires centraux car la portée de la fibre vers les tours est encore limitée et les empreintes des centres de données en périphérie sont embryonnaires. Le financement par les fournisseurs Ericsson et Huawei allège la pression sur les capitaux, mais les droits d'importation de 25 % sur les équipements RAN érodent le retour sur capital investi. La monétisation dépend donc des pilotes IoT d'entreprise dans les secteurs de la confection, des ports et des réseaux électriques, où l'analyse à faible latence peut commander des prix premium sur le marché des TIC au Bangladesh.
Analyse de l'impact des contraintes*
| Contrainte | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Infrastructure informatique rurale insuffisante | -1.2% | Unions rurales, districts périphériques du nord et du sud | Long terme (≥ 4 ans) |
| Pénurie de talents avancés en cybersécurité | -0.8% | National, aiguë dans les pôles d'entreprises de Dhaka et Chittagong | Moyen terme (2-4 ans) |
| Sous-investissement persistant dans la redondance des centres de données locaux | -0.6% | National, affectant les villes de premier rang à forte concentration d'entreprises | Moyen terme (2-4 ans) |
| Volatilité des droits d'importation sur les composants matériels TIC | -0.5% | National, impactant les achats de matériel et les délais des projets | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Infrastructure informatique rurale insuffisante
Moins de 30 % des unions rurales disposaient d'une liaison terrestre en fibre fin 2025, obligeant les opérateurs à s'appuyer sur des liaisons micro-ondes qui offrent une latence erratique incompatible avec les espaces de travail cloud et la télésanté. Les tours commerciales dans les zones à faible densité génèrent un revenu moyen par utilisateur inférieur à 150 BDT (1,35 USD) par mois, décourageant les capitaux privés. Les litiges fonciers et les autorisations de passage ajoutent en moyenne neuf mois à la construction des tours, perpétuant un écart de couverture qui réduit la base adressable pour les applications cloud et e-gouvernementales.
Pénurie de talents avancés en cybersécurité
Un déficit de 15 000 spécialistes certifiés en cybersécurité en 2025 fait grimper les coûts salariaux et freine le déploiement des services de sécurité gérés.[2]Conseil informatique du Bangladesh, "Évaluation des effectifs en cybersécurité 2025," BCC.GOV.BD Les entreprises fonctionnent donc avec des piles de détection des menaces incomplètes, et seulement 15 % maintiennent des centres d'opérations de sécurité 24h/24 et 7j/7. Bien que le Programme de développement des compétences en cybersécurité vise à former 5 000 professionnels d'ici 2027, le retard des programmes et l'insuffisance des laboratoires pratiques réduisent son impact à court terme, laissant le secteur des TIC au Bangladesh exposé à l'escalade des incidents de rançongiciels.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de produit : La domination des services masque la pression tarifaire sur le matériel
Les services informatiques représentaient 32,54 % des revenus de 2025, soulignant le rôle du conseil, de l'intégration et de l'externalisation dans l'épine dorsale du marché des TIC au Bangladesh. Les offres cloud et de plateforme, bien que plus modestes en termes absolus, ont affiché la croissance la plus rapide et devraient représenter une part plus importante du marché des TIC au Bangladesh à mesure que les migrations s'accélèrent. La concurrence entre fournisseurs s'intensifie alors que Microsoft, AWS et Oracle ont forgé des alliances avec des intégrateurs nationaux pour intégrer des interfaces en langue locale et assurer la conformité en matière de résidence des données. La demande de matériel reste forte, mais les droits d'importation moyens de 25 % compriment les marges et allongent les délais des projets, incitant les revendeurs à regrouper les équipements avec des services gérés pour protéger la rentabilité.
Un deuxième pôle de croissance est la sécurité gérée, catalysée par une augmentation de 40 % des tentatives de rançongiciels en 2025.[3]Banque du Bangladesh, Rapport sur les systèmes de paiement et les services financiers numériques 2025,
bb.org.bd Bien que l'adoption reste concentrée parmi les banques et les opérateurs de télécommunications, la hausse des exigences de conformité incite les fabricants et les détaillants à explorer les abonnements à la détection des points de terminaison et à la détection et réponse gérées. La part de marché des TIC au Bangladesh pour les services de communication traditionnels continue de diminuer en termes de pourcentage car la croissance des abonnés a plafonné, déplaçant la capture des revenus vers les plateformes numériques, la connectivité IoT et l'analyse en périphérie.
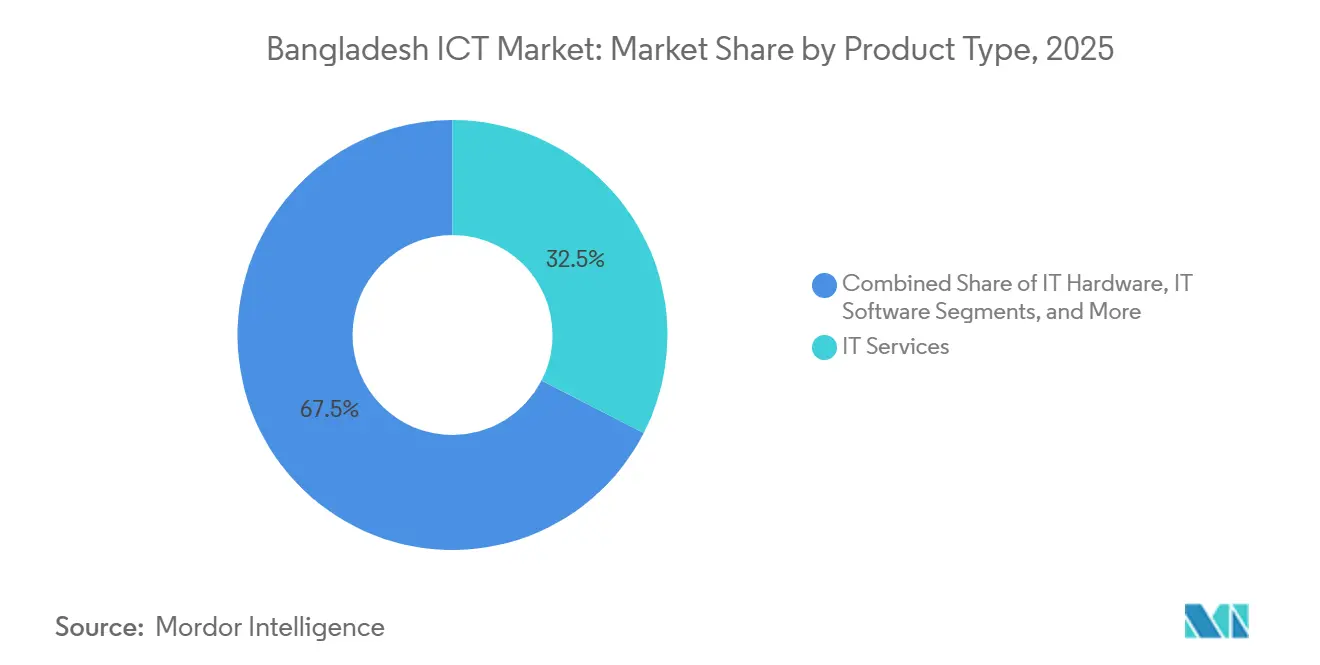
Note: Les parts de segments de tous les segments individuels sont disponibles à l'achat du rapport


Par taille d'entreprise : La numérisation des PME dépasse les cycles de renouvellement des grandes entreprises
Les grandes entreprises contrôlaient encore 57,32 % des dépenses de 2025, ancrées par des mises à niveau ERP pluriannuelles, des refontes de la banque centrale et la modernisation des réseaux de télécommunications. Ces acheteurs privilégient les architectures cloud hybrides qui équilibrent le contrôle sur site avec l'agilité du cloud public, aboutissant à des contrats d'intégration de systèmes complexes qui soutiennent les revenus de conseil. Cependant, la réallocation budgétaire des dépenses d'investissement vers les dépenses d'exploitation allonge les cycles de renouvellement du matériel, tempérant la croissance dans les segments traditionnels du marché des TIC au Bangladesh.
En revanche, les PME affichent la plus grande vélocité. Des offres d'abonnement abordables, des modèles de financement d'appareils et des incitations réglementaires vers la facturation numérique et l'acceptation des paiements comblent l'écart technologique. Le programme de subventions de 3 milliards BDT (27 millions USD) de la Fondation PME a subventionné des licences logicielles et la connectivité, permettant aux micro-détaillants et aux unités de fabrication légère de déployer rapidement des portails de comptabilité, de gestion de la relation client et de commerce électronique. En conséquence, les PME devraient contribuer à une part de plus en plus importante de la taille du marché des TIC au Bangladesh, aidées par des solutions SaaS localisées qui réduisent les frictions linguistiques et les coûts de formation.
Par secteur d'activité : La numérisation des soins de santé s'accélère au-delà de la maturité du BFSI
Les services bancaires, financiers et d'assurance ont conservé 21,56 % des dépenses de 2025, soutenus par la croissance de la fintech islamique, la modernisation de la banque centrale et un contrôle réglementaire accru sur la cybersécurité. Avec 70 millions de clients bKash et des portefeuilles interopérables, la finance numérique constitue un cas d'usage principal propulsant les passerelles API, l'analyse de la fraude et les services de stockage cloud. Pourtant, le segment le plus dynamique est la santé, projeté pour croître à un TCAC de 8,13 % alors que la Stratégie de santé numérique 2026-2032 finance les dossiers de santé électroniques, les pôles de télémédecine et les réseaux d'imagerie diagnostique.
Les hôpitaux publics doivent numériser les dossiers des patients d'ici décembre 2027, et le marché des TIC au Bangladesh répond par des partenariats entre chaînes hospitalières, fournisseurs cloud et fabricants d'équipements médicaux. La logistique et le commerce de détail augmentent également leurs investissements dans les plateformes omnicanales, l'automatisation des entrepôts et les logiciels de livraison du dernier kilomètre, alors que les achats en ligne pénètrent 15 % des ménages urbains. L'énergie, les services publics et la fabrication restent des adoptants comparativement naissants, mais les programmes pilotes pour les réseaux intelligents et les ateliers de confection connectés à l'IoT signalent un potentiel futur une fois que les goulots d'étranglement en compétences techniques se seront atténués.
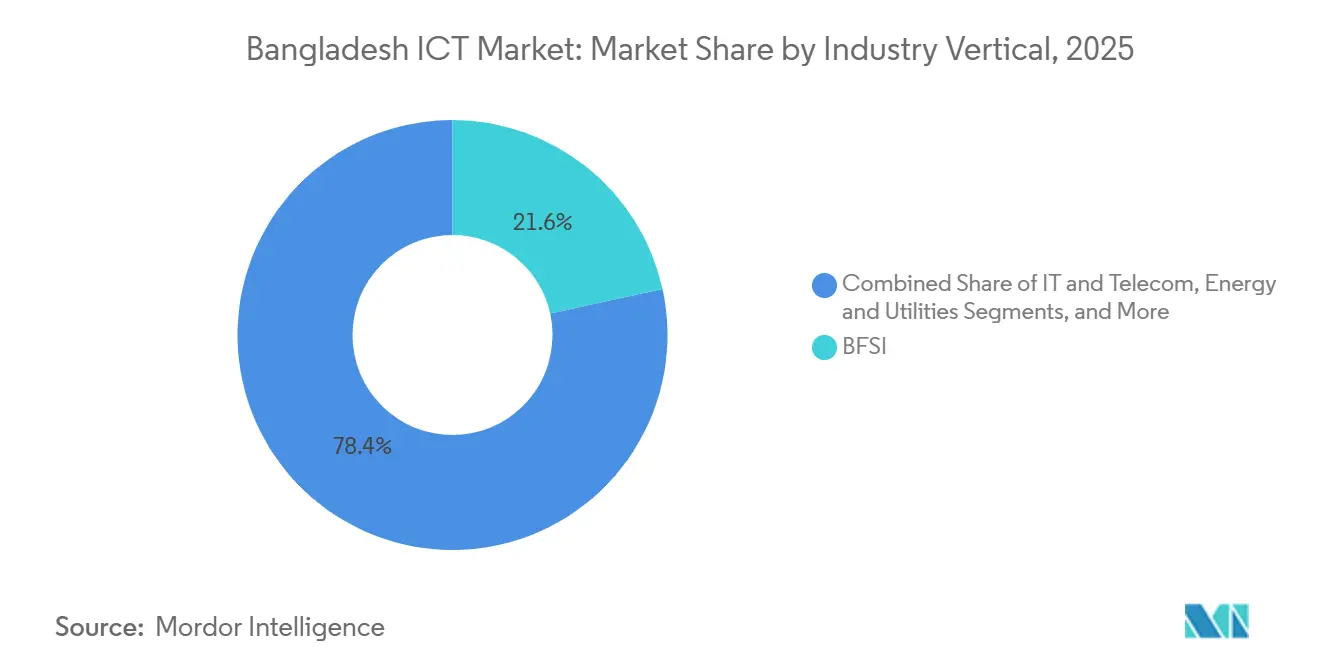
Note: Les parts de segments de tous les segments individuels sont disponibles à l'achat du rapport
Analyse géographique
Dhaka et Chittagong représentent conjointement plus de 65 % du marché des TIC au Bangladesh, portées par la concentration des sièges sociaux d'entreprises, des pôles bancaires et des centres de commutation des télécommunications. La haute densité de fibre, plusieurs centres de données de niveau III et une large couverture 4G créent un terrain fertile pour la migration vers le cloud et l'adoption des services gérés. La construction de centres de données en périphérie émerge pour desservir les clusters de confection orientés à l'exportation en périphérie, réduisant la latence pour les applications de contrôle qualité par vision par ordinateur.
Les villes de deuxième rang telles que Khulna, Rajshahi et Sylhet affichent des dépenses en hausse à deux chiffres d'une année sur l'autre alors que les succursales d'entreprises modernisent leurs suites de point de vente et ERP. Les kiosques de services électroniques gouvernementaux dans les chefs-lieux de district stimulent une demande incrémentale pour les appareils biométriques, la connectivité VSAT et l'hébergement géré.
Les unions rurales restent sous-investies car la liaison terrestre en fibre couvre moins d'un tiers des sites. Les liaisons micro-ondes comblent le vide mais limitent le débit constant, contraignant la consultation vidéo, l'apprentissage à distance et l'acceptation des paiements. Les décaissements du Fonds d'obligation de service universel, s'ils sont pleinement exécutés, pourraient ajouter 5 000 tours d'ici 2028, débloquant progressivement de nouveaux bassins de revenus pour le marché des TIC au Bangladesh.
Paysage réglementaire
La réglementation des télécommunications et des services numériques essentiels est centrée sur la Bangladesh Telecommunication Regulatory Commission (BTRC), dans un contexte de souveraineté des données et de conformité en matière de sécurité façonné par le Digital Security Act 2018. En 2026, l'ordonnance modificative des télécommunications du Bangladesh (Bangladesh Telecommunication (Amendment) Ordinance), 2026, a introduit une réinitialisation de la gouvernance en restaurant l'autonomie de la BTRC et en interdisant définitivement les coupures des services internet et de télécommunications. Pour les entreprises exploitant des charges de travail liées au cloud, aux paiements et à l'administration électronique, cela modifie les attentes en matière de continuité liées aux opérations réseau.
L'ordonnance de 2026 et l'orientation politique associée ont également simplifié l'entrée sur le marché et la supervision en réduisant les catégories de licences à quatre types principaux (réseaux d'accès, infrastructure nationale, connectivité internationale et réseaux non terrestres). Les plafonds de participation étrangère ont été révisés, atteignant jusqu'à 85 % pour les opérateurs mobiles (avec des plafonds différenciés pour les autres types de licences). Cela renforce le cadre d'investissement mentionné dans le contexte du marché, où la libéralisation de la participation étrangère et les mesures liées au spectre, telles que l'enchère de la bande 700 MHz de janvier 2026, influencent la capacité d'investissement en capital des opérateurs et le rythme de déploiement.
Analyse de la chaîne de valeur
La demande en TIC au Bangladesh est portée par les programmes de numérisation gouvernementaux, la digitalisation du secteur BFSI et la modernisation des entreprises concentrées à Dacca et à Chittagong. Les achats passent généralement par des intégrateurs de systèmes locaux et des partenaires de distribution qui localisent la prestation et fournissent un support en langue bengali. Côté connectivité, les opérateurs de réseaux mobiles (Grameenphone, Robi et Banglalink) restent la principale couche d'accès de détail, tandis que la capacité fibre fixe et de gros est ancrée par des infrastructures liées à l'État telles que BTCL, qui exploite le plus grand réseau de fibre souterrain du pays et détient environ 20 % de part de marché.
En amont, les OEM et fournisseurs de plateformes mondiaux fournissent les fondations réseau et informatiques (RAN, transmission, serveurs, outils de cybersécurité et plateformes cloud). Huawei se positionne comme un fournisseur majeur pour la transmission dorsale et les projets d'infrastructure nationale, notamment l'initiative en cours de préparation 5G (DWDM) de BTCL. Au niveau de la couche applicative et des services, les entreprises informatiques locales se concentrent sur les logiciels personnalisés, l'intégration et les services habilités par les TI, tandis que les domaines à plus forte valeur ajoutée tels que les plateformes cloud à grande échelle, la publicité numérique et l'analyse de données avancée penchent vers les plateformes mondiales. Les acteurs locaux se différencient par l'alignement réglementaire, la facturation locale et le regroupement de services gérés.
Paysage concurrentiel
Le marché des TIC au Bangladesh présente une fragmentation modérée avec des sphères d'influence qui se chevauchent. Grameenphone a maintenu son leadership avec 85,6 millions d'abonnés au troisième trimestre 2025, mais la croissance des revenus s'oriente vers les services numériques à valeur ajoutée plutôt que vers la connectivité brute. Robi Axiata et Banglalink ont conclu des accords de partage de réseau pour diluer l'intensité capitalistique et accélérer la couverture rurale. Sur le front du matériel, Samsung, Huawei, Cisco et Dell se font concurrence via des engagements d'entreprise pilotés par les canaux, tandis qu'IBM et Oracle se concentrent sur les piles de banque centrale et d'analyse.
Les intégrateurs de systèmes nationaux tels qu'Aamra Companies, DataSoft Systems, Spectrum Engineering Consortium et Dohatec New Media remportent des appels d'offres du secteur public en offrant un support en langue bengalie et une personnalisation agile. Les perturbateurs fintech bKash et Nagad se diversifient dans la micro-assurance et le scoring de crédit, défiant les banques traditionnelles et incitant les fournisseurs de banque centrale à exposer des API ouvertes. Les lacunes dans l'application de la propriété intellectuelle continuent cependant de décourager le capital-risque étranger et de déprimer la capture de valeur des licences logicielles.
Les mouvements stratégiques de 2025 comprenaient le partenariat de Microsoft Azure avec DataSoft pour le support cloud localisé, le déploiement par Dell de serveurs périphériques prépackagés pour les pilotes IoT d'usines de confection, et les déploiements radio 5G financés par Huawei à Dhaka. Comme la politique autorise désormais jusqu'à 85 % de propriété étrangère dans les opérateurs mobiles, Telenor et Axiata ont signalé des engagements de capital plus importants, préparant le terrain pour une concurrence intensifiée dans les chaînes de valeur de la connectivité, du cloud et de la fintech au sein du marché des TIC au Bangladesh.
Leaders du secteur des TIC au Bangladesh
Grameenphone Ltd.
Robi Axiata Limited
Banglalink Digital Communications Limited
Samsung Electronics Company Limited
Huawei Technologies Company Limited
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Opportunités de marché et perspectives d'avenir
La restructuration réglementaire de 2026, incluant l'ordonnance modificative des télécommunications du Bangladesh de 2026 et la consolidation des licences en quatre catégories, crée un espace vacant pour les opérateurs, les fournisseurs d'infrastructure et les spécialistes des réseaux d'entreprise afin de rationaliser l'interconnexion, l'accès de gros et le regroupement de services dans des limites de licence plus claires. Parallèlement, la feuille de route d'exécution du gouvernement pour Smart Bangladesh 2041, incluant 500 milliards BDT réservés dans le cadre du huitième plan quinquennal pour la numérisation des services publics, soutient une demande pluriannuelle pour les plateformes d'administration électronique, les systèmes d'identité, l'hébergement géré et l'intégration de systèmes. Les intégrateurs locaux sont bien positionnés pour capter les travaux de mise en œuvre et d'exploitation.
Les écosystèmes d'appareils et de périphérie offrent également des voies de commercialisation à court terme là où les incitations politiques et les mouvements du secteur privé se rejoignent. Le gouvernement a évoqué des incitations politiques et des régimes fiscaux compétitifs pour attirer les investissements sud-coréens dans les TIC et la fabrication d'appareils intelligents, en cohérence avec le contexte du rapport sur le regroupement de la production dans les Sheikh Hasina Hi-Tech Parks et les frictions tarifaires persistantes sur le matériel importé. Côté demande, le mandat de la Bangladesh Bank de décembre 2025 sur l'acceptation des paiements numériques élargit la base adressable pour le SaaS destiné aux PME (points de vente, inventaire, comptabilité, analytique). Par ailleurs, en juin 2026, Huawei a fait son retour sur le marché des smartphones grand public avec la distribution du DX Group, intensifiant la concurrence sur les appareils qui soutiennent le SaaS mobile-first, la fintech et la prestation de services basée sur les applications.
Développements récents du secteur
- Juillet 2026 : la BTRC a confirmé une amende administrative de 3 crores de Tk à l'encontre de Summit Communications pour tarification discriminatoire de la bande passante. Cette action a renforcé la surveillance réglementaire des pratiques de connectivité de gros, influençant la manière dont les opérateurs et les grandes entreprises négocient les conditions de dorsale et de bande passante.
- Juin 2026 : Grameenphone a débuté le déploiement national de la bande 700 MHz acquise lors de l'enchère de spectre de janvier 2026. Le déploiement de la bande basse renforce la couverture intérieure et la portée rurale, favorisant une adoption plus large des services de données au cœur de la monétisation des TIC au-delà de la connectivité de base.
- Juin 2026 : Huawei a relancé son activité d'appareils grand public au Bangladesh lors de l'événement « Now Is Your Spark », présentant 13 produits et nommant DX Group comme distributeur national. Le retour d'un OEM mondial majeur dans les canaux de distribution d'appareils locaux a intensifié la concurrence sur les smartphones et les objets connectés qui ancrent le SaaS mobile-first, la fintech et la consommation de contenu.


Cadre de la méthodologie de recherche et portée du rapport
Définition et périmètre du marché
Pour cette étude, le marché des TIC au Bangladesh est défini comme les dépenses totales générées à l'intérieur du Bangladesh pour les produits et services technologiques de l'information ainsi que les services de communication permettant la connectivité, le calcul et le travail numérique dans les foyers, les entreprises et le secteur public.
Exclusions du périmètre : nous excluons les ventes d'appareils sur le marché gris informel et la main-d'œuvre en bricolage qui n'est pas facturée par un fournisseur TIC identifiable.
Aperçu de la segmentation
- Par type de produit
- Matériel informatique
- Matériel informatique
- Équipements réseau
- Périphériques
- Logiciels informatiques
- Services informatiques
- Conseil et mise en œuvre informatiques
- Externalisation informatique (ITO)
- Externalisation des processus métier (BPO)
- Services de sécurité gérés
- Services cloud et de plateforme
- Infrastructure informatique
- Sécurité informatique/Cybersécurité
- Services de communication
- Matériel informatique
- Par taille d'entreprise
- Petites et moyennes entreprises
- Grandes entreprises
- Par secteur d'activité
- Gouvernement et administration publique
- BFSI
- TI et télécommunications
- Énergie et services publics
- Commerce de détail, commerce électronique et logistique
- Fabrication et industrie 4.0
- Soins de santé et sciences de la vie
- Pétrole et gaz
- Autres secteurs d'activité
Sources de données, dimensionnement du marché et validation
Recherche documentaire
La recherche documentaire a été utilisée pour définir les limites du marché et collecter des données de référence stables pouvant être vérifiées à nouveau ultérieurement. Nous partons généralement des indicateurs télécoms et internet du Bangladesh, des séries de comptes nationaux, ainsi que des indicateurs indirects de commerce et d'expéditions d'appareils, puis nous les rapprochons des pools de dépenses TIC.
Les sources publiques utilisées pour l'ancrage incluent des références telles que la Bangladesh Telecommunication Regulatory Commission (indicateurs d'abonnés et de trafic), le Bangladesh Bureau of Statistics (séries macroéconomiques et de production de services), la Bangladesh Bank (contexte des paiements et des changes), l'UIT (référentiels de connectivité intercountries) et les bases de données de la Banque mondiale (adoption numérique et moteurs macroéconomiques). Nous examinons également les rapports annuels des entreprises et les notes aux investisseurs lorsqu'ils sont disponibles, ainsi que les communiqués d'associations et la presse réputée. Lorsqu'elles aident à valider la direction, nous utilisons des bases de données payantes pour les renseignements financiers d'entreprise, les recherches de brevets et les vérifications au niveau des expéditions d'importation ou d'exportation. Les sources mentionnées ci-dessus sont illustratives, et de nombreux autres documents publics ont également été utilisés pour collecter, valider et clarifier les données.
Entretiens et enquêtes primaires
Des entretiens et enquêtes auprès de fournisseurs TIC, distributeurs, prestataires de services, acheteurs de technologies d'entreprise, et responsables technologiques du secteur public au Bangladesh aident à clarifier la tarification locale, la répartition des canaux, le calendrier des achats et l'activité informelle. Les répondants fournissent également une vérification des chiffres secondaires lorsque les données publiées ne distinguent pas le matériel, les logiciels, les services et l'infrastructure. Un nouveau contact est utilisé lorsque les réponses diffèrent sensiblement, et les résultats sont triangulés avant l'analyse finale.
Répartition des répondants au travail de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant |
|---|---|
| Premier rang : 26 % | Directions générales : 18 % |
| Rang intermédiaire : 51 % | Responsables fonctionnels/d'unité : 32 % |
| Acteurs plus petits : 23 % | Managers : 50 % |
Dimensionnement du marché et prévisions
Le dimensionnement du marché a été construit à l'aide d'une reconstruction descendante du pool de demande qui relie les signaux de connectivité et d'adoption informatique du Bangladesh aux dépenses attendues par groupes d'acheteurs et catégories de services. Nous avons ensuite corroboré les totaux à l'aide de vérifications ascendantes sélectives, telles que des tendances de revenus de fournisseurs échantillonnés, les retours des canaux de distribution sur les volumes unitaires, et des constructions simples de type ASP multiplié par volume pour les principales lignes d'appareils et de services, ajustées lorsque des écarts apparaissent.
Les données utilisées dans le modèle comprennent le nombre d'abonnés mobiles et internet, l'intensité d'utilisation des données et les évolutions du mix de services, la pénétration des appareils et les tendances de remplacement, l'intention de dépenses de numérisation des entreprises, ainsi que les programmes de numérisation du secteur public qui se traduisent en demande d'achat. Pour la normalisation des prix et de la valeur, nous suivons le timing des devises, la direction de l'inflation et les effets typiques de la durée des contrats qui modifient la façon dont les revenus sont comptabilisés d'une année à l'autre.
Pour les prévisions, une analyse de scénarios est utilisée afin que des trajectoires d'adoption plus rapides et plus lentes puissent être exprimées sans imposer un seul ensemble d'hypothèses. Lorsque les preuves ascendantes sont limitées, nous combler les écarts avec des fourchettes de pénétration et de prix conservatrices convenues lors des entretiens, et nous n'augmentons l'échelle qu'après que les valeurs correspondent également aux indicateurs documentaires indépendants.
Validation des données et cycle de mise à jour
Avant validation finale, les résultats sont vérifiés par rapport à des signaux indépendants afin que les écarts évidents puissent être détectés tôt, tels que la direction des revenus télécoms, la croissance macroéconomique des services et les indicateurs indirects de commerce ou d'expéditions. Les valeurs aberrantes sont examinées dans un second passage, et si l'écart est important, nous revérifions les hypothèses et recontactons les participants concernés pour confirmer ce qui a changé.
Chaque rapport est actualisé annuellement, et des mises à jour intermédiaires sont effectuées lorsque des événements significatifs impactent la demande, les prix ou la réglementation. Juste avant la livraison, un analyste effectue un nouveau passage sur les indicateurs clés afin que les clients reçoivent la vision la plus à jour possible, fondée sur les données disponibles les plus récentes.
Taille du marché des TIC au Bangladesh selon Mordor Intelligence par rapport à d'autres estimations publiées
Les tailles de marché publiées pour les TIC au Bangladesh peuvent varier car différents auteurs regroupent les services différemment, choisissent différentes années de référence et appliquent différents traitements des prix et des devises. Un autre facteur courant est de savoir si l'estimation représente les dépenses totales en TIC ou seulement une tranche de revenus plus étroite, telle que les exportations de services informatiques ou l'activité logicielle domestique.
La valeur de revente du matériel, les revenus des services télécoms et les services informatiques ne sont pas toujours comptabilisés de la même manière selon les études, ce qui crée de larges écarts même lorsque la dynamique de croissance est similaire. Les chiffres axés sur l'IT-ITeS sont généralement construits à partir des revenus de services et des récits d'exportation, alors que les totaux TIC plus larges tendent à refléter les dépenses de connectivité plus informatique, puis sont suivis de vérifications croisées avec les indicateurs d'abonnés et les séries macroéconomiques.
Comparaison des références
| Source | Taille du marché | Lacunes dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 8,82 milliards USD (2025) | |
| Agence de promotion sectorielle A | 2,11 milliards USD (2025) | Ce chiffre se limite aux revenus des services informatiques domestiques et des services habilités par les TI, de sorte que les services télécoms et la majeure partie de la valeur du matériel ne sont pas inclus, ce qui rend le total beaucoup plus restreint. |
| Presse spécialisée B | 8,88 milliards USD (2025) | Le chiffre est présenté sans ventilation claire des composantes TIC incluses et sans normalisation déclarée pour le timing des taux de change, de sorte que de petites différences peuvent provenir de ce qui est regroupé sous « TIC » et de la façon dont la devise est appliquée. |
Le tableau montre que le plus grand écart est dû à la couverture des catégories, puisque les totaux IT-ITeS ne représentent qu'une tranche de services au sein du pool complet de dépenses TIC utilisé par Mordor Intelligence. Lorsque le périmètre est aligné et que le timing des prix et des devises est clairement indiqué, les différences restantes tendent à se réduire et deviennent plus faciles à expliquer et à reproduire.


Questions clés auxquelles répond le rapport
Quelle est la taille du marché des TIC au Bangladesh en 2026 ?
La taille du marché des TIC au Bangladesh est estimée à 9,44 milliards USD en 2026, et il est projeté d'atteindre 12,79 milliards USD d'ici 2031.
Quel est le taux de croissance attendu du marché des TIC au Bangladesh jusqu'en 2031 ?
Le marché devrait se développer à un TCAC de 6,26 % entre 2026 et 2031, soutenu par la migration vers le cloud, l'expansion de la fintech et la numérisation gouvernementale.
Quel segment de produits connaît la croissance la plus rapide dans le paysage technologique du Bangladesh ?
Les services cloud et de plateforme constituent la catégorie de produits à la croissance la plus rapide, projetée pour progresser à un TCAC de 6,82 % sur la fenêtre de prévision alors que les PME adoptent les architectures SaaS et cloud hybride.
Pourquoi les PME sont-elles importantes pour les futures dépenses TIC au Bangladesh ?
Des offres SaaS abordables, des mandats réglementaires pour les paiements numériques et des programmes de financement d'appareils accélèrent l'adoption technologique parmi les PME, en faisant la cohorte de clients à la croissance la plus rapide.
Quel secteur dépassera les autres en termes de croissance des dépenses technologiques ?
Les soins de santé et les sciences de la vie devraient croître à un TCAC de 8,13 % jusqu'en 2031 en raison des dossiers médicaux électroniques obligatoires, de la télémédecine et du financement public dans le cadre de la Stratégie de santé numérique 2026-2032.
Quels défis pourraient ralentir la croissance des TIC au Bangladesh ?
Les principaux obstacles comprennent la liaison terrestre en fibre rurale limitée, la pénurie de professionnels certifiés en cybersécurité, les droits d'importation élevés sur le matériel et la libération contrainte d'un spectre 5G abordable.
Dernière mise à jour de la page le:


