
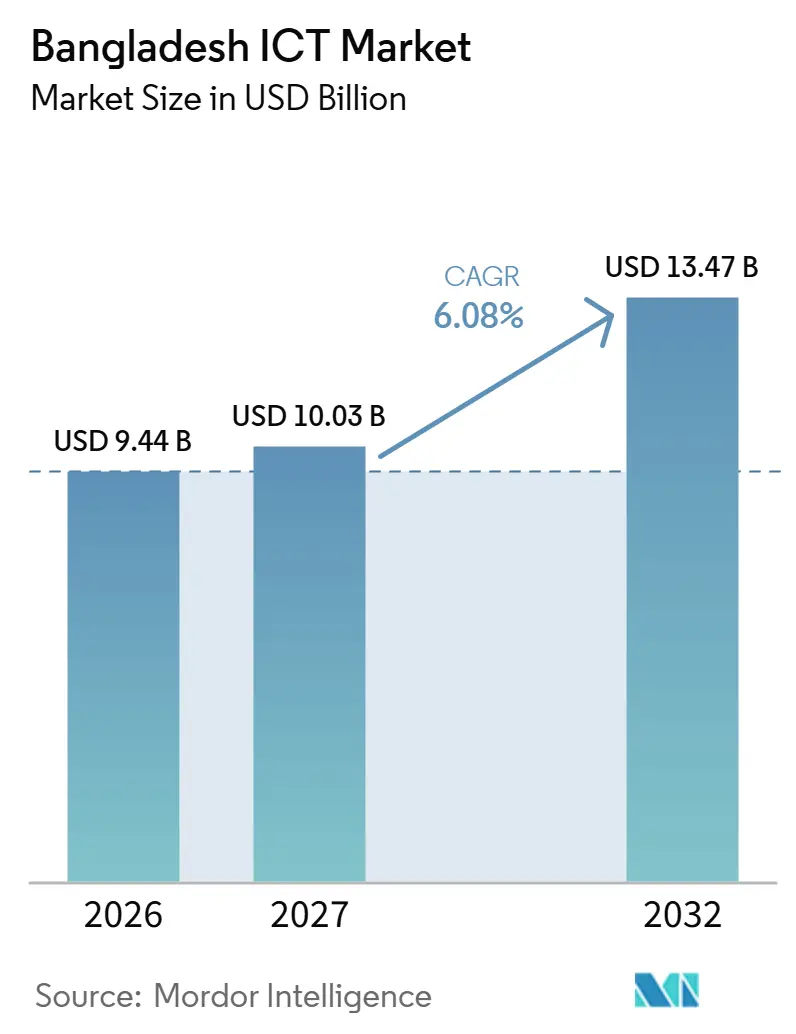
Mordor Intelligenceによるバングラデシュ ICT市場分析
バングラデシュICT市場規模は、2026年の94.4億米ドルから2027年には100.3億米ドルに成長し、2027年〜2032年のCAGR 6.08%で2032年には134.7億米ドルに達すると予測されています。
バングラデシュの成長は、接続性とコンピューティング能力を、企業および公共機関が繰り返し活用できるサービスに転換することにかかっています。パブリッククラドの調達および有料モバイルデータサービスは、導入企業や接続サービス提供者に機会をもたらします。ローカルホスト型クラウドサービスは企業向けソリューションを拡大する一方で、農村部のファイバー網の不足およびサイバーセキュリティ人材の不足は、アプリケーションの実用化に必要な労力を増大させる可能性があります。こうした組み合わせは、追加のクラウドキャパシティのみではこれらの展開制約を解決できないため、購入者の接続環境およびセキュリティ体制に合わせた導入ソリューションを有利にします。
主要レポートのポイント
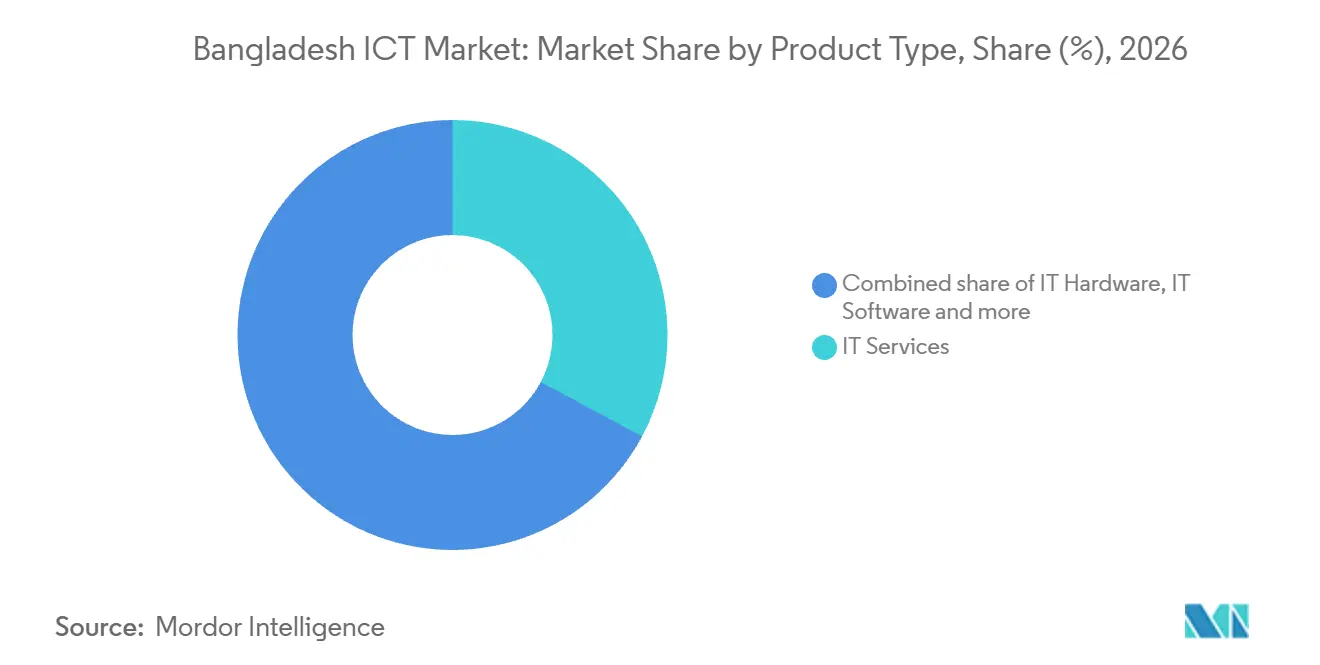
- 製品タイプ別では、ITサービスが2026年のバングラデシュICT市場シェアの32.81%をリードし、2027年〜2032年にかけてCAGR 6.9%で最も高い成長が予測されるセグメントです。
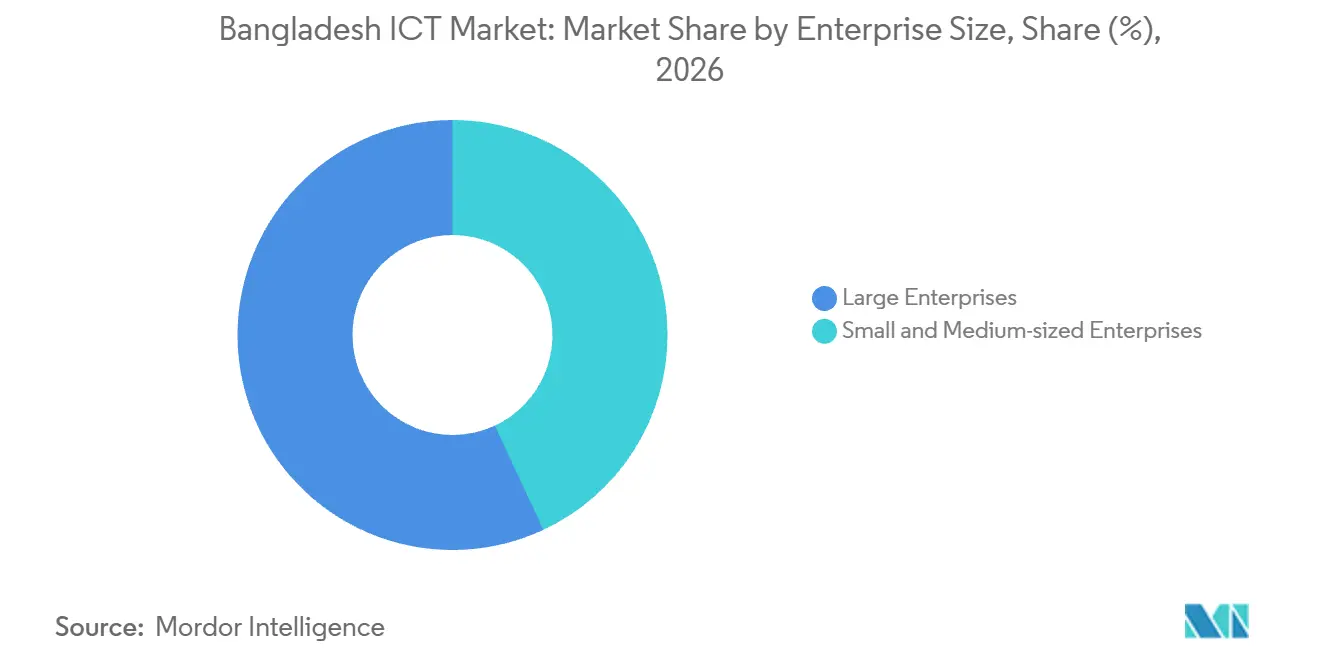
- 企業規模別では、大企業が2026年のバングラデシュICT市場規模の56.95%のシェアをリードし、中小企業(SME)は2027年〜2032年にかけてCAGR 7%で最も高い成長が予測されています。
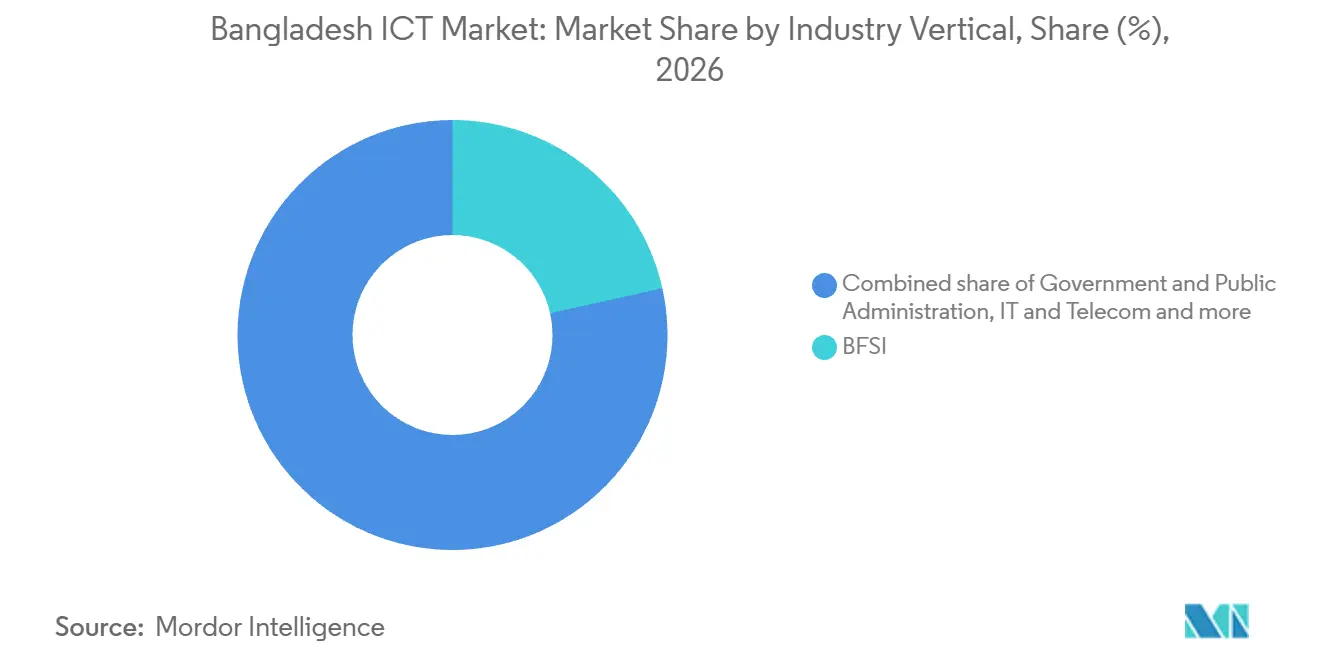
- 業種別では、銀行・金融サービス・保険(BFSI)が2026年に21.51%で最大のシェアを占め、ヘルスケアおよびライフサイエンスが2027年〜2032年にかけてCAGR 7.95%で最も高い成長が予測されています。
- 地理的には、ダッカおよびチッタゴンが2026年の国内ICT支出の65%を共同で占めました。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | CAGRへの影響度(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 政府のスマートバングラデシュビジョン2041への投資 | +2% | 全国 | 中期(2〜4年) |
| モバイルインターネット加入者の急速な成長 | +2.3% | 全国 | 短期(2年以内) |
| 中小企業におけるクラウドおよびプラットフォームサービスの需要増加 | +1.4% | 全国 | 中期(2〜4年) |
| 4G拡大および進行中の5Gネットワーク展開 | +1.5% | 全国 | 中期(2〜4年) |
| バングラデシュのハイテクパークの国内テック製造拠点としての台頭 | +0.6% | カリアカイル・ハイテクパーク、ガジプール | 長期(4年以上) |
| BFSIセクターにおるイスラム系fintech ソリューションの採用増加 | +0.4% | 全国 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
政府のスマートバングラデシュビジョン2041への投資
公共投資は、資金が供給者にとって具体的な実装作業に結びついたとき、ICT需要を支えます。バングラデシュの2026〜27年度予算は、情報通信技術省に204.9億バングラデシュタカ(1.669億米ドル)を配分しました。2026年2月26日、バングラデシュコンピュータ評議会のEDGEプロジェクトは、Smart Technologies (BD) Limitedと662万米ドルの契約を締結しました。[1] この契約は、ダッカの国家データセンタークラウドコンピューティングプラットフォームの高度な開発(供給、設置、試運転を含む)を対象としています。この包括的な範囲により、導入能力はパブリッククラウド契約の商業的価値の一部となり、供給者の役割がプラットフォーム供給にとどまらず拡大します。
モバイルインターネット加入者の急速な成長
モバイルインターネットの商業的重要性は、広範な加入者基盤と有料データ利用の組み合わせから生まれています。バングラデシュ電気通信規制委員会(BTRC)は、2026年7月にバングラデシュのモバイルインターネット加入者数が1億2,150万に達したと報告しました。Robi Axiata PLCのデータ収入は、2026年上半期に2025年上半期比で13.6%増加しました。モバイルサービス供給者にとって、加入者リーチは流通ポテンシャルを定義し、データ収入はそのサービスの一部を提供することによる商業的リターンを測定します。有料データ利用により、通信事業者は加入者リーチを収益化できるため、商業的成長は既存の接続済みベースからも、新規加入からも得られます。
中小企業におけるクラウドおよびプラットフォームサービスの需要増加
中小企業は、クラウド支出をアプリケーションのサブスクリプションとして捉えることができ、商業的意思決定は特定の業務タスクに結びついています。例えば、タスク固有のアプリケーションは、全社的なシステム刷新と比べて、購入者とってより限定されたサービス範囲を提供できます。その限定された範囲により、初期導入をより管理しやすくする一方で、継続的なアクセスはプロバイダーにサービスを維持する理由をもたらします。単一タスクのサブスクリプションは、供給者に中小企業への参入機会を与えますが、更新はその選択されたワークフローにおけるアプリケーションの継続的な価値に依存します。
4G拡大および進行中の5Gネットワーク展開
ピーク需要は、モバイル配信サービスの継続性においてネットワーク容量を商業的に重要にします。Grameenphone Ltd.は、2026年6月にバングラデシュで700MHz帯域の全国展開を開始し、同社によれば4Gパフォーマンスを向上させるとのことです。[2] 別の2026年第2四半期の結果では、Grameenphone Ltd.はアルゼンチンオーストリアのFIFAワールドカップ試合中に過去最高のデータトラフィックを記録しました。トラフィックは通常の2倍以上に達しましたが、同社は安定した顧客体験を報告しました。このイベントは、短期間の異常に高いトラフィックによって生じる配信要件を示しています。4Gパフォーマンスの向上は、集中したトラフィックピークにさらされるサービスのアプリケーションプロバイダーに、より強固な配信基盤を提供できます。
阻害要因の影響分析*
| 阻害要因 | CAGRへの影響度(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 農村部のIT基盤の不足 | -0.9% | 全国 | 長期(4年以上) |
| 高度なサイバーセキュリティ人材の不足 | -0.6% | 全国 | 中期(2〜4年) |
| ローカルデータセンター冗長性への継続的な過少投資 | -0.4% | 全国 | 長期(4年以上) |
| ICTハードウェアコンポーネントへの輸入関税の不安定性 | -0.2% | 全国 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
農村部のIT基盤の不足
農村部へのICTサービス拡大には、購入者への商業的に実行可能な接続と有用なアプリケーションの両方が必要です。世界銀行の2025年バングラデシュプロジクトコンセプトノートは、固定ブロードバンドの普及率を人口の1.4%と報告しました。[3] この報告は、ミドルマイルの光ファイバー化の弱さと、ユニオン内のラストマイル光ファイバーの欠如を、展開と普及の制約として特定しました。低普及地域にサービスを提供する接続プロバイダーにとって、この評価は低い収益基盤と新規インフラの実現可能性のギャップを関連付けています。ミドルマイルおよびラストマイルの光ファイバーが構築可能になるまで、低普及ユニオンにおける接続依存型アプリケーションは、規模での継続的な収益達成に苦労するでしょう。
高度なサイバーセキュリティ人材の不足
専門スタッフの不足は、金融機関がサイバーセキュリティ技術を効果的に活用する能力を制約する可能性があります。2026年4月、フィンシャル・エクスプレス紙は、金融機関の文脈でバングラデシュにおける訓練されたサイバーセキュリティ専門家の不足を報告しました。同報告によると、バングラデシュ銀行のフレームワークは、金融機関に専任の情報セキュリティ担当者を含む資格のあるサイバーセキュリティリーダーシップの任命を義務付けていました。必要な専門知識が不足している場合、セキュリティ技術を購入するだけでは、機関のリーダーシップおよび監督責任を果たすことはできません。リーダーシップ義務を果たすことは、セキュリティ導入に採用依存性を加え、銀行が新システムを資格のある監督下に置く能力を遅延させる可能性があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品タイプ別:
導入済みシステムがサービス需要を支えるITサービスは2026年のバングラデシュICT市場規模の32.81%のシェアを占め、最大かつ最も成長の速いセグメントとしてランクされており、2027年〜2032年にかけてCAGR 6.9%が予測されています。2026年7月9日、BTRCはMysoft Heaven (BD) Ltd.にその電気通信データ情報システムの更新および年次保守契約を授与しました。更新と年次保守を組み合わせることで、技術的な変更と運用サポートを一つの契約内に収めることができ、導入済みシステムの使用を延長するサービス購入が生まれます。保守調達は、サービス企業に導入済みシステムへの作業を通じた公共セクターの近代化への参入機会をもたらします。
ITインフラの需要には、2025年6月22日に署名されたThakral Information Systems Private Limitedとのプロジェクト契約(EDGEプロジェクト)が含まれていました。この契約は、より広範なサービスとしてのインフラ拡張の一環として、ダッカの国家データセンターのNutanixプライベートクラウドプラットフォームの拡張を対象としていました。締結された契約は2025年11月4日までの完了を提案していました。この購入は、インフラ供給者の機会を限定されたプロジェクトとして定義し、特定のプラットフォームと納入スケジュールに契約を結び付けています。


注記: 個々のセグメントの全シェアはレポート購入後に入手可能です
企業規模別:
プラットフォーム専門知識と普及支援が需要を形成大企業は2026年のバングラデシュICT市場シェアの56.95%を占め、最大のセグメントとなりました。統合型鉄鋼メーカーのGPH Ispat Limitedは、2026年4月1日にPwCとSAP S/4HANAエンタープライズリソースプランニングシステムの長期保守・サポート契約を締結しました。PwCはプラットフォームのパフォーマンス、最適化、および継続的な強化を目的とした保守・サポートの提供に合意しました。サービス企業にとって、その範囲はSAPシステムの通常サポートと強化作業を組み合わせ、一つの契約でプラットフォームの稼働維持と改善の両方をカバーします。このサポート期間は、SAP固有の専門知識に結びついた継続的なサービス収益の余地を生み出します。
中小企業は2027年〜2032年にかけてCAGR 7%で最も成長の速いセグメントになると予測されています。2025年に発表された研究は、バングラデュの中小企業における知覚された業務効率とクラウド会計の採用を関連付けました。また、不十分なITスキル、移行コスト、データセキュリティへの懸念を採用の障壁として特定しました。サービスベンダーにとっての課題は、中小企業の移行負担を軽減しながら、クラウドシステム上で会計ワークフローを使いやすくすることです。移行支援、ユーザーサポート、明確なセキュリティ責任により、クラウド会計の提供が研究で特定された採用障壁と業務効率訴求の両方に対応できるようになります。

注記: 個々のセグメントの全シェアはレポート購入後に入手可能です
業種別:
銀行規模と臨床ワークフロー採用の出会い銀行・金融サービス・保険(BFSI)は2026年のバングラデシュICT市場規模の21.51%のシェアを占め、最大のセグメントとなりました。バングラデシュ銀行は、2025年12月末時点でングラデシュ全土の11,503すべての銀行支店がオンラインバンキング機能を有していたと報告しました。この支店の設置基盤は、複数の拠点にわたってオンラインバンキングを使いやすく維持するためのアプリケーション保守、ネットワーク管理、その他サービスの潜在的な購入者基盤を生み出します。2025年12月末時点ですべての支店でオンラインバンキング機能が利用可能であることから、供給者は初回オンライン化ではなく既存の資産管理をターゲットにできます。
ヘルスケアおよびライフサイエンスは、2027年〜2032年にかけてCAGR 7.95%で最も成長の速いセグメントになると予測されています。バングラデシュの国家子宮頸がんおよび乳がん検診ダッシュボードは、2026年データで430,380件のケースベース登録を記録しました。国家HMIS(DHIS2)がプログラムのケースベースデータを提供しています。既存の保健情報プラットフォームとの統合がこの検診プログラムにおける導入範囲を定義します。
注記: 個々のセグメントの全シェアはレポート購入後に入手可能です
地理的分析
ダッカおよびチッタゴンICT市場
ダッカおよびチッタゴンは2026年のバングラデシュICT市場規模の65%のシェアを共同で占めました。バングラデシュ銀行は、2026年6月末時点で指定銀行がダッカ地区に1,007のサブ支店、チッタゴン地区に470のサブ支店を運営していたと報告しました。次に挙げられる地区のクミッラ、ナラヤンガンジ、ガジプールはそれぞれ218、170、168のサブ支店を有しており、この指標においてダッカとチッタゴンが上位にあります。ダッカの全サブ支店設置基盤にサービスを提供する場合、チッタゴンの2倍以上のローカルサービスポイントが必要となります。
ラジシャヒ・ハイテクパークは、2025年にStarlinkの地上局建設サイトとなりました。衛星インターネットプロバイダーのStarlinkは、2025年4月にラジシャヒ・ハイテクパークの1エーカーの土地を賃借し、2025年7月までに地上局建設を完了しました。2026年7月までに、Starlinkはラジシャヒ、ガジプールのカリアカイル、およびジャショールに地球局を設置しました。このネットワークのエンジニアリングおよび保守作業は、ラジシャヒパークに集中するのではなく、複数のサイトをカバーする必要があります。
クルナの事例は、地域デジタルアプリケーションを通じた行政サービス提供を中心としています。バングラデシュ警察は、2025年7月にクルナ管区下の全64警察署でオンライン一般日誌(ジェネラルダイアリー)申請を開始しました。このサービスは開始時にクルナ管区全10地区で利用可能となりました。警察当局にとって、定義された一連の警察署に同じサービスを展開することで、地域の設置範囲がアプリケーションの運用要件の一部となります。警察管区内の全警察署をカバーするロールアウトにより、署レベルでの利用可能性が共用申請サービスの関連する配信テストとなります。
規制フレームワークと見通し
選択された管轄区域は、バングラデシュに参入する固定通信サービスプロバイダーの観点から比されており、ダッカはダッカ北部市公社エリアをカバーしています。国内比較は接続ライセンスに関するものであり、地域欄は市の税金および手数料フレームワークをカバーしています。固定通信サービスプロバイダー(FTSP)の申請者は、展開義務に一致した財務健全性および流動性を、監査済み財務諸表および有効な銀行証明書によって裏付け、文書化する必要があります。FTSPの財務文書は参入を規定し、市公社法第84条はダッカ北部に地方税および手数料に政府モデル税スケジュールを使用するよう指示しています。
規制表
| 判断要因 | バングラデシュ | ダッカ |
|---|---|---|
| 主要機関 | バングラデシュ電気通信規制委員会 | ダッカ北部市公社 |
| 主要な規制文書または指示 | 電気通信ネットワークおよびライセンスポリシー、2025年;2026年2月FTSPガイドライン | 市公社法第84条;政府モデル税スケジュール |
| 商業的影響 | 新規申請者はFTSPまたは地区FTSPルートを使用;FTSP申請者は展開義務に対する財務能力を文書化 | 市税および手数料の決定は政府モデル税スケジュールを参照 |
| 現行の政策魅力度 | 中程度 | 中程度 |
| 政策魅力度の将来的な方向性 | 変化なし | 変化なし |
| 情報源: Mordor Intelligence | ||
国内の魅力度が「中程度」と評価される理由は、フレームワークが定義された申請ルートを提供しているものの、FTSP申請者が展開義務に対して財務能力を実証する必要があるためです。既存のインターネットサービスプロバイダー(ISP)ライセンスは独自の有効期限まで有効であり、2026年8月の提出では全国および地区のISPカテゴリーが提案されています。2025年の運用ポリシーおよび2026年2月10日のFTSPガイドラインは、参入計画において「変化なし」を支持しており、改訂版は有効日や移行条件なしに承認を待っています。ダッカの「中程度」評価は、第84条に基づく地方税および手数料決定のための明確な参照と、継続する政府モデル税スケジュールからの「変化なし」期待を反映しています。
バリューチェーンの段階
バリューチェーンは、インフラプロバイダー、接続事業者、ソフトウェア開発者、およびサービス企業が技術的能力を使用可能なICTサービスに転換する方法を比較しています。EDOTCOグループの子会社であるEDOTCO Bangladeshは、2025年1月26日にダッカで全国の通信タワーを監視・管理するための近代化されたタワー運用センターを開設しました。この運用レイヤーは、物理的な展開が継続的な管理要件も生み出す理由を示しています。供給者の収益は、インフラサービスから接続、ホスティング、アプリケーション開発、および継続的なサポートへと拡大できます。
バリューチェーン分析表
| 主要活動 | 主要参加者 | 価値の獲得 | ボトルネック | レジリエンス対応 |
|---|---|---|---|---|
| 通信インフラの運用 | EDOTCO Bangladeshなどの通信インフラプロバイダー | インフラサービス収益 | 分散した通信タワー運用の調整 | 集中監視とフィールド対応の優先順位付け |
| 接続の提供 | Grameenphone Ltd.やBanglalink Digital Communications Limitedなどのモバイル通信事業者 | 接続サブスクリプションおよびサービス料 | 基盤ネットワーク可用性への依存 | 重要なサービスへの代替アクセスパスの提供 |
| ホスト型コンピューティングの供給 | バングラデシュコンピュータ評議会などの政府クラウドプロバイダー | クラウド、ホスティング、ロケーション料 | アプリケーション要件へのコンピューティングリソースのマッチング | ワークロードのステージングとリカバリーキャパシティの計画 |
| アプリケーションの開発 | Brain Station 23 PLCなどのソフトウェア開発者 | ソフトウェア開発および導入費用 | 購入者のワークフローをデプロイされたアプリケーションに転換 | 明確な受入テストを伴う段階的な納品の使用 |
| エンタープライズシステムの管理 | Aamra Networks LimitedなどのマネージドITプロバイダー | インフラ管理およびマネージドサービス料 | システム間の運用依存関係の調整 | 監視とサポートの継続的な責任の割り当て |
| 情報源: Mordor Intelligence | ||||
政府ホスティングとプライベートソフトウェア開発は、この配信チェーンの異なる部分を占めています。これらのサービスを組み合わせることで、基盤となる能力がすでに整っている場合でも統合作業が生まれます。継続的な管理は、購入者の接続、コンピューティングリソース、アプリケーション間の運用依存関係を解決することで、継続的な料金を獲得できます。
競合環境
市場集中度
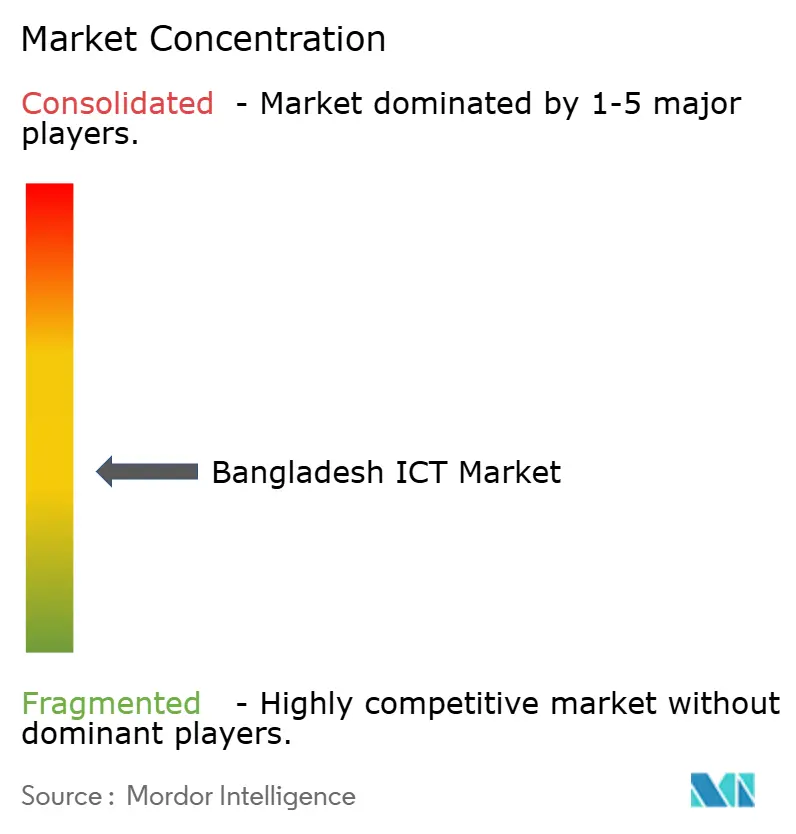
競争はモバイルネトワーク、デバイス、およびICTインフラにわたって分散しており、階層化されたサプライヤー構造を生み出しています。主要参加者にはGrameenphone Ltd.、Robi Axiata PLC、Banglalink Digital Communications Limited、Samsung Electronics Company Limited、およびHuawei Technologies Company Limitedが含まれます。通信事業者は接続を提供し、Samsungはスマートフォンを供給し、Huaweiのグローバルポートフォリオは通信ネットワーク、IT、クラウド、スマートデバイスに及びます。Grameenphone Ltd.の収益は、主に困難なマクロ経済状況によるとして、2026年第2四半期に2025年第2四半期比3.0%減少しました。Grameenphone Ltd.の2025年第4四半期における2024年第4四半期比3.3%の収益成長は、この減少に先行しており、2四半期以内に前年比トップラインの方向性が逆転したことを示しています。
2025年9月1日、Robi Axiata PLCはダッカ、チッタゴン、シレットの特定エリアで商用5Gサービスを開始しました。ダッカでの開始にはダッカ大学、モグバザール・チョラスタ、ファキラプールが含まれました。機関の市内の住所だけでは、2025年9月の開始時点でのアクセスを保証せ、選択されたカバレッジエリアが採用の決定要因となりました。
Banglalinkは2025年に、企業のデジタル化を支援するローカルホスト型クラウドサービスであるbCloudを開始しました。ローカルホスティングにより配信場所が商業的なオファーの一部となり、クラウドサービスをバングラデシュ国内のインフラに結び付けています。Banglalinkはまた、2025年に屋内カバレッジと接続性を向上させるためにバングラデシュ初のVoWiFiサービスを開始しました。2025年の固定無線アクセスの拡大により、家庭用ブロードバンドサービスが強化されました。屋内通話、家庭用ブロードバンド、ローカルホスト型クラウドサービスにより、通信事業者の競争力が家庭および企業ニーズにわたって拡大しています。
バングラデシュICT業界のリーダー企業
-
Grameenphone Ltd.
-
Robi Axiata PLC
-
Banglalink Digital Communications Limited
-
Samsung Electronics Company Limited
-
Huawei Technologies Company Limited
- 注:主要企業の掲載順は順位を示すものではありません。
バングラデシュICT市場 このレポートでカバーされる企業
- Grameenphone Ltd.
- Robi Axiata PLC
- Banglalink Digital Communications Limited
- Samsung Electronics Company Limited
- Huawei Technologies Company Limited
- Aamra Companies
- DataSoft Systems Bangladesh Limited
- Spectrum Engineering Consortium Limited
- Dohatec New Media
- bKash Limited
- Microsoft Corporation
- Oracle Corporation
- Cisco Systems Inc.
- Dell Technologies Inc.
- IBM Corporation
- Ericsson AB
- Brain Station 23 PLC
- Wipro Limited
市場参加者の主要機会
本機会は、端末展開から支援付きソフトウェア利用およびセキュリティサポートまで、ICTサプライヤーが商業者のデジタル化を支援する3つの方法を比較しています。バングラデシュ銀行は、2025年に農村部の販売時点情報管理(POS)端末が16,399台(30%増)に達したと報告しました。都市部には126,374台の端末があり、都市部と農村部の間に8対1の格差があり、同行はこれを構造的制約と説明しました。この不均等な分布は、機器と決済アクセスを実用化するために必要なサービスを組み合わせる機会を生み出します。
市場機会表
| 機会 | 今が好機の理由 | 購入者・主要セグメント | 推奨アプローチ | 主な障壁 | 主な受益者 |
|---|---|---|---|---|---|
| 農村部POSデプロイメントパッケージ | 農村部での端末展開ギャップ | 銀行および農村部の商業者 | 端末設置、接続設定、オンボーディングのバンドル | ユーザーの金融リテラシーの低さ | 端末サプライヤーおよびICTインテグレーター |
| 支援付きデジタル金融アプリケーション | 金融リテラシーの低さとスマートフォンアクセスの制限 | 銀行およびデジタル金融サービスプロバイダー | 支援付きオンボーディングとシンプルな取引インターフェースの開発 | 限られたデバイスアクセスを前提とした使いやすいサービスの設計 | アプリケーション開発者および導入企業 |
| 決済受付のためのセキュリティサポート | サイバーセキュリティが採用の障壁として報告されている | 金融機関および決済サービス事業者 | セキュリティ設定と継続的なアプリケーションサポートの提供 | 継続的な技術サポートのコスト | マネージドセキュリティおよびITサービスプロバイダー |
| 情報源: Mordor Intelligence | |||||
バングラデシュ銀行は2025年に、金融リテラシーの低さ、サイバーセキュリティ、スマートフォンアクセスの制限をデジタル金融サービスの障壁として特定しました。これらの制約は、端末の供給と並んでデプロイメントサポートとサービス設計を商業的に重要にします。決済アクセスは、初期の機器販売に続く継続的なアプリケーションとセキュリティサポートの関係を支援できます。
最近の産業開発事情 バングラデシュICT市場
- 2026年10月:VEONのバングラデシュ事業者であるBanglalink Digital Communications Limitedが、Starlink搭載の衛星対モバイルサービスを開始し、通常のモバイルカバレッジ範囲外でも顧客が要なアプリや位置情報サービスにアクセスできるようにしました。
- 2026年6月:Grameenphone Ltd.がバングラデシュで新たに取得した700MHz帯域の全国展開を開始しました。
バングラデシュICT市場 レポートの範囲と調査方法論
市場の定義と対象範囲
バングラデシュICT市場は、接続性、コンピューティング、デジタル業務に使用され情報技術製品・サービスおよび通信サービスへのバングラデシュにおける年間支出を測定します。家庭、企業、公共機関による購入を対象としています。
対象範囲の除外項目:非公式なグレーマーケットでのデバイス販売、識別可能なICTプロバイダーを通じて請求されないDIY労働、バングラデシュ国外のエンドユーザーによるICT支出、および購入者産業のICT以外の収益は除外されます。
セグメンテーション概要
- 製品タイプ別
- ITハードウェア
- コンピュータハードウェア
- ネットワーキング機器
- 周辺機器
- ITソフトウェア
- ITサービス
- ITコンサルティングおよび導入
- ITアウトソーシング(ITO)
- ビジネスプロセスアウトソーシング(BPO)
- マネージドセキュリティサービス
- クラウドおよびプラットフォームサービス
- ITインフラ
- ITセキュリティ/サイバーセキュリティ
- 通信サービス
- ITハードウェア
- 企業規模別
- 中小企業
- 大企業
- 業種別
- 政府および行政
- BFSI
- ITおよび通信
- エネルギーおよびユーティリティ
- 小売・Eコマース・物流
- 製造業およびインダストリー4.0
- ヘルスケアおよびライフサイエンス
- 石油・ガス
- その他業種
データソース、市場規模算定、および検証
デスクリサーチ
地域の政策および調達背景は、産業振興機関AのIT・ITeS(情報技術を活用したサービス)セクタープロフィールやICT部門の政策・プログラム文書などの公開情報源から取得されています。ブロードバンドの状況と金融のデジタル化は、世界銀行の評価やバングラデシュ銀行の年次報告書などの情報源と照合されています。
企業の開示書類、投資家向け資料、調達公示、および信頼性の高いバングラデシュのメディアは、供給者収益、契約タイミング、製品価格、購入者投資の変化を相互確認するために使用できます。これらの情報源は網羅的ではく、さらなる情報源が収集、検証、明確化に役立てられています。
一次インタビューおよびサーベイ
構造化されたインタビューおよびサーベイには、バングラデシュを拠点とするICTプロバイダー、チャネルおよびサービス企業、ならびに家庭、企業、公共セクターの購入者(経営幹部、機能、業務の各役職の回答者)が含まれます。質問は、支出の境界、調達のタイミング、サブスクリプションの採用、価格変化、ならびに製品、企業規模、業界需要の背後にある要因に関する二次的証拠を検証します。アナリストは公開記録および他の回答者タイプに照らして相反する回答を調査し、未解決のギャップを文書化し、結果として生じた仮定を独立した市場指標と照合します。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| 上位層:32% | 最高経営幹部(CXO):15% | |
| 中間層:43% | 機能・ユニットリーダー:35% | |
| 小規模プレイヤー:25% | マネージャー:50% |
市場規模算定および予測
このモデルは、エンドユーザーによるICT購入の総量のトップダウン合計からバングラデシュの年間購入者価格支出を米ドルで推定し、プロバイダー収益の証拠、調達記録、購入者の支出パターンを使用して、その価値を製品タイプ、企業規模、購入者業種に配分します。有用な指標としては、接続需要のシグナルとしてのインターネット加入者数、ソフトウェアおよびサービス活動の尺度としての国内ITサービス収益、金融・小売における技術利用のプロキシとしてのデジタル決済採用、機関需要の証拠としての公共ICTプログラム、機器支出の確認としてのハードウェアチャネル価格と販売量などが含まれます。選択的なボトムアップ検証では、開示された供給者収益をロールアップし、サンプリングされたハードウェアの平均販売価格をユニット量に照らしてテストします。欠落している観測値には最も近い関連する公開プロキシを使用し、仮定とシナリオ範囲は観測値として扱うのではなく記録されます。シナリオ分析では、接続普及、公共調達、企業採用、価格の代替的なシナリオのもとで需要を予測し、一次回答者が各促進要因とその予想タイミングをバングラデシュの運用購買条件に照らして検証します。
データ検証および更新サイクル
アナリストは、独立した接続性、デジタル決済、公共調達、供給者、購入者需要のシグナルに対して推定を三角測量し、承認前に外れ値と重要な差異を調査します。定義、期間、または報告された値が相反する場合は情報源に再コンタクトし、ソース文書または独立した確認を通じて問題を解決します。証拠セットは年次で更新され、重要な政策、技術、またはマクロ経済上のイベント後はサイクル間にレビューされ、計算、ソース日付、セグメント間の一貫性についての新鮮な配信前レビューが行われます。
Mordor Intelligenceのバングラデシュ ICT市場規模と他の公表推計との比較
公表されている推計は、カウントする取引・製品および需要をモデル化するために使用した入力において異なる場合があります。バングラデシュICT市場は、接続性、コンピューティング、デジタル業務に使用される情報技術製品・サービスおよび通信サービスへのバングラデシュにおける年間支出を測定します。
主要なギャップ要因には、本査の定義された対象範囲と市場固有のモデリング選択が含まれます。有用な指標としては、接続需要のシグナルとしてのインターネット加入者数、ソフトウェアおよびサービス活動の尺度としての国内ITサービス収益、金融・小売における技術利用のプロキシとしてのデジタル決済採用、機関需要の証拠としての公共ICTプログラム、機器支出の確認としてのハードウェアチャネル価格と販売量などが含まれます。
ベンチマーク比較
| 情報源 | 市場規模 | 調査方法論のギャップ |
|---|---|---|
| Mordor Intelligence | 100.3億米ドル(2027年) | |
| 市場調査会社A | 80億米ドル(2024年) | 2024年ベースでは、この推計は本レポートの2027年値100.3億米ドルを(3年後の時点で)20.2%下回っています。公表されている2024年の合計値は比較年より前のものであり、市場発展の早い時点を捉えています。 |
| 産業振興機関A | 21.1億米ドル(2025年) | 2025年ベースでは、この推計は本レポートの2027年値100.3億米ドルを(2年後の時点で)79.0%下回っています。公表されている予測はICT総支出の中の定義されたサービスカテゴリーである国内ITサービスのみを対象しています。 |
Mordor Intelligenceのアナリストは、独立した接続性、デジタル決済、公共調達、供給者、購入者需要のシグナルに対して推定を三角測量し、承認前に外れ値と重要な差異を調査します。
レポートで回答される主要な質問
バングラデシュICT市場の規模と成長見通しはどのようなものですか?
2027年には100.3億米ドルとなり、2032年には134.7億米ドルに達すると予測されており、2027年〜2032年のCAGRは6.08%です。
バングラデシュにおけるICT製品・サービスの需要を支えているものは何ですか?
公共ICT調達、モバイルデータサービス、ネットワークのアップグレードが需要を支えています。Robi Axiata PLCのデータ収入は2026年上半期に2025年上半期比13.6%増加しました。
バングラデシュにおけるICT支出をリードしている製品カテゴリーはどれですか?
ITサービスが2026年のバングラデシュICT市場の32.81%のシェアをリードしており、2027年〜2032年にかけてCAGR 6.9%で最も高い成長が予測されています。
バングラデシュの主要ICT参加者はどの企業ですか?
主要参加者にはGrameenphone Ltd.、Robi Axiata PLC、Banglalink Digital Communications Limited、Samsung Electronics Company Limited、およびHuawei Technologies Company Limitedが含まれます。
バングラデシュのICTセクターの成長を制約する可能性があるものは何ですか?
農村部のファイバーギャップと金融セクターのサイバーセキュリティ人材の制約が展開を遅らせる可能性があります。2025年の世界銀行の評価によると、バングラデシュの人口に占める固定ブロードバンド普及率は1.4%でした。
バングラデシュのICT活動をリードしている地域はどこですか?
ダッカとチッタゴンが2026年の国内ICT支出の65%を共同で占めました。