
Tamaño y cuota del mercado de TIC de Baréin
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Período de Datos Pronosticados | 2026 - 2031 |
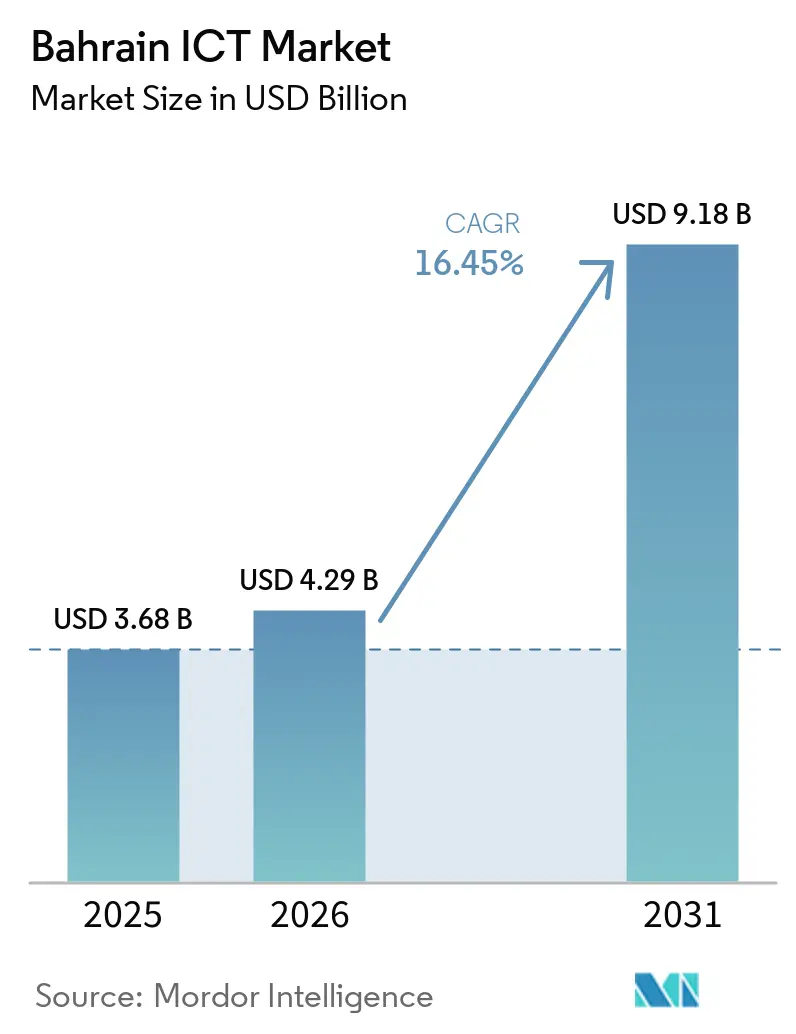
| Tamaño del mercado en el año base (2025) | 3.68 Mil millones de dólares |
| Tamaño del Mercado (2026) | 4.29 Mil millones de dólares |
| Tamaño del Mercado (2031) | 9.18 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 16.45 % |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del mercado de TIC de Baréin por Mordor Intelligence
Se espera que el tamaño del Mercado de TIC de Baréin crezca de 3,68 mil millones de USD en 2025 a 4,29 mil millones de USD en 2026 y se prevé que alcance los 9,18 mil millones de USD para 2031 a un CAGR del 16,45% durante el período 2026-2031.
El sólido despliegue de redes 5G y fibra óptica, el mandato de nube prioritaria en el sector público y la dinámica regulación fintech continúan atrayendo a proveedores internacionales al Reino. La demanda se acelera en hardware, software, servicios de TI y servicios de telecomunicaciones a medida que las empresas buscan una digitalización rentable, mientras el gobierno apunta a una cobertura de fibra óptica del 100% de los hogares para 2026[2]. El impulso inversor se ve reforzado por los nodos de nube regionales de AWS, Microsoft y Oracle, que garantizan el cumplimiento de la residencia de datos para los sectores regulados. Los operadores de telecomunicaciones aprovechan las arquitecturas de 5G privado y computación en el borde para habilitar casos de uso de baja latencia en los sectores de metales, banca y logística. Mientras tanto, la adopción digital de las pymes gana ritmo, impulsada por las subvenciones de Tamkeen y un creciente ecosistema de capital de riesgo que impulsa a las empresas emergentes locales de SaaS.
Conclusiones clave del informe
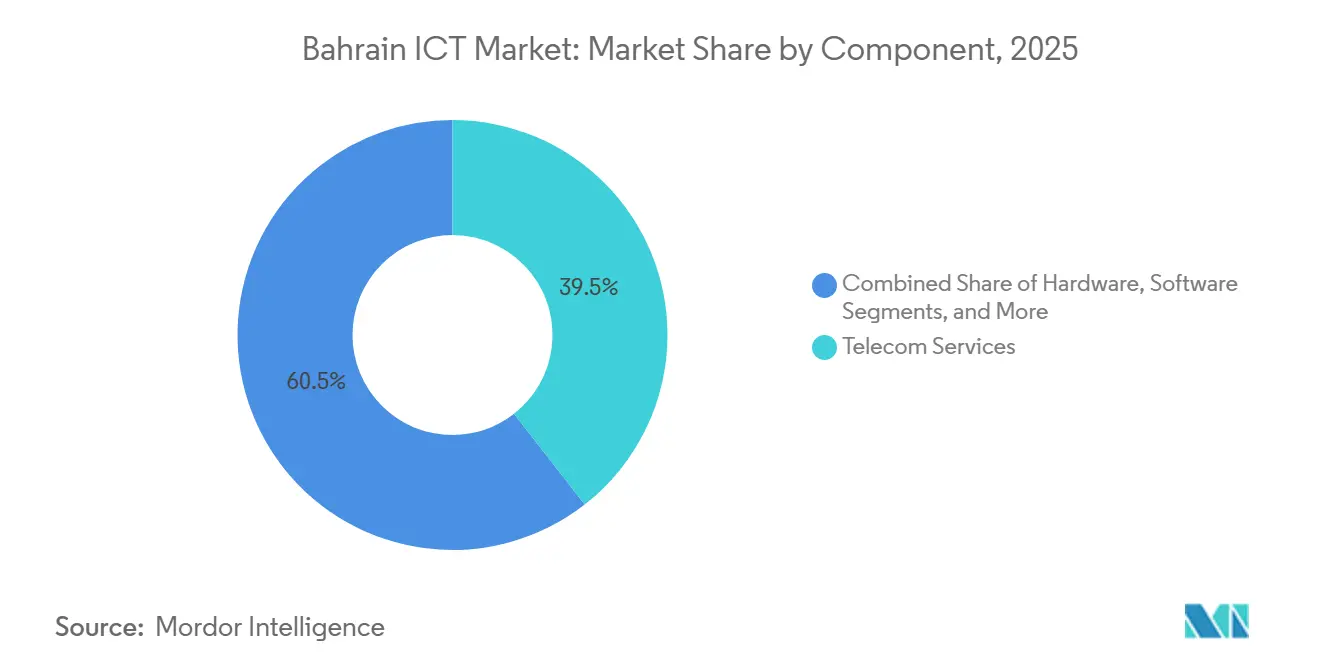
- Por componente, los servicios de telecomunicaciones lideraron con el 39,46% de la cuota del Mercado de TIC de Baréin en 2025; los servicios de TI están en camino de registrar el CAGR más rápido del 17,92% hasta 2031.
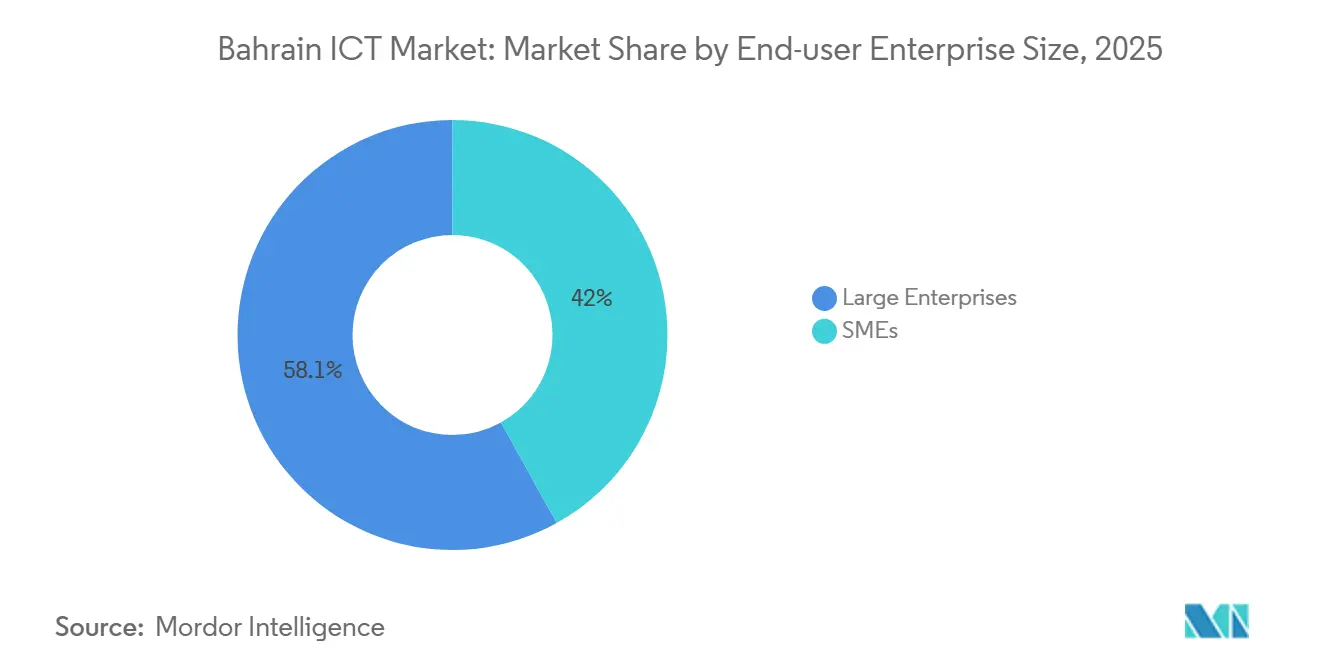
- Por tamaño de empresa, las grandes empresas controlaron el 58,05% del tamaño del Mercado de TIC de Baréin en 2025, mientras que las pymes crecen a un CAGR del 18,85% hasta 2031.
- Por vertical industrial, el sector BFSI captó el 35,92% de la cuota de ingresos en 2025; se proyecta que el comercio minorista y el comercio electrónico se expandan a un CAGR del 20,25% hasta 2031.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado
Análisis del impacto de los impulsores*
| Impulsor | (~) % de impacto en el pronóstico de CAGR | Relevancia geográfica | Cronograma de impacto |
|---|---|---|---|
| Sólido despliegue de 5G y densificación del backhaul de fibra | +2.8% | Nacional, con concentración en Manama y zonas industriales | Mediano plazo (2-4 años) |
| El mandato de Nube Primero para el sector público acelera la migración empresarial | +2.1% | Nacional, con efecto secundario en los mercados del CCG | Corto plazo (≤ 2 años) |
| Sandbox fintech que atrae a proveedores extranjeros de Software como Servicio | +1.7% | Nacional, con potencial de expansión regional | Mediano plazo (2-4 años) |
| La construcción nacional de centros de datos reduce la latencia y mejora el cumplimiento de la residencia de datos | +1.9% | Nacional, con beneficios de conectividad regional | Largo plazo (≥ 4 años) |
| Creciente reserva local de talento en ciberseguridad a través de los incentivos de Tamkeen | +1.4% | Nacional, con potencial de exportación regional de talento | Largo plazo (≥ 4 años) |
| Estándares de accesibilidad mandatados para servicios electrónicos en árabe (2025) impulsan el gasto en GovTech | +1.2% | Nacional, con potencial de estandarización en el CCG | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Sólido despliegue de 5G y densificación del backhaul de fibra
Las redes privadas de 5G ya impulsan el programa de fábrica inteligente de Aluminium Bahrain tras la implementación por parte de Batelco y Nokia del primer sitio industrial de 5G del Reino en 2025. La actualización de 5G New Calling de STC Bahrain amplía la voz empresarial, mientras BNET apunta a una penetración del 95% de fibra domiciliaria para 2026, elevando las velocidades fijas promedio 2.5 veces. Los enlaces de latencia ultrabajos atraen a operadores de alta frecuencia y aplicaciones de IoT en tiempo real en puertos y centros logísticos. Los operadores esperan que la densificación reduzca la latencia de computación en el borde por debajo de los 10 ms, reforzando la competitividad regional de Baréin.
Mandato de Nube Primero para el sector público
Más del 30% de los ministerios migraron cargas de trabajo centrales a AWS desde 2019, reduciendo los tiempos de entrega de proyectos en un 60% y los costos operativos hasta en un 90%. Los casos de éxito en justicia y educación aceleran las migraciones del sector privado, ayudadas por subsidios de capacitación que abordan las escaseces de habilidades. Las garantías de datos soberanos también tranquilizan a los bancos extranjeros que atienden a clientes del CCG desde Manama. El mercado de TIC de Baréin se beneficia a medida que el gasto en nube desplaza el gasto de capital heredado y abre oportunidades de suscripción para los socios de servicios gestionados.
El sandbox fintech atrae a proveedores extranjeros de Software como Servicio
El Banco Central otorga ventanas de prueba de nueve meses para soluciones fintech novedosas, habiendo licenciado recientemente al custodio de criptomonedas Fasset bajo reglas actualizadas de activos virtuales[3]. Bahrain FinTech Bay ofrece laboratorios de trabajo compartido, mientras que las reglas de Banca Abierta promulgadas en 2024 impulsan startups de pagos y agregación de datos basadas en API. Los proveedores internacionales de Software como Servicio ven el sandbox como una vía de entrada rápida al CCG más amplio, impulsando la demanda de infraestructura en la nube, ciberseguridad y herramientas de cumplimiento.
Construcción nacional de centros de datos
La instalación Hamala de Batelco ofrece 2.7 MW de capacidad Nivel III en 12,236 m², proporcionando coubicación de baja latencia para bancos e hiperescaladores. Seis cables submarinos anclan el papel de Baréin como nodo de interconexión del Golfo. El alojamiento local satisface los mandatos inminentes de soberanía de datos, reduce la latencia de ida y vuelta a <40 ms para las principales rutas comerciales, y sustenta los servicios de inteligencia artificial en el borde y entrega de contenido.
Análisis del impacto de las restricciones*
| Restricción | (~) % de impacto en el pronóstico de CAGR | Relevancia geográfica | Cronograma de impacto |
|---|---|---|---|
| El mercado de telecomunicaciones concentrado mantiene altas las tarifas de banda ancha | -1.8% | A nivel nacional | Mediano plazo (2-4 años) |
| Dependencia de la fuerza laboral tecnológica expatriada | -1.3% | A nivel nacional, con efecto secundario en el CCG | Largo plazo (≥ 4 años) |
| Profundidad limitada del capital de riesgo más allá de la etapa inicial | -1.0% | A nivel nacional | Mediano plazo (2-4 años) |
| Primas de riesgo cibernético en aumento para las pymes | -0.9% | A nivel nacional | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
El mercado de telecomunicaciones concentrado mantiene altas las tarifas de banda ancha
Tres operadores, Batelco, Zain y STC, dominan la conectividad, y las reformas mayoristas aún no han logrado desbloquear una competencia material en precios minoristas a pesar de la separación estructural de BNET. Las tarifas elevadas incrementan el costo total de propiedad para la migración a la nube, lo que disuade a las empresas más pequeñas incluso cuando la penetración de internet supera el 99%.
Dependencia de la fuerza laboral tecnológica expatriada
Los profesionales expatriados ocupan muchos roles avanzados en nube, DevOps y ciberseguridad; la rotación de visas y la competencia salarial regional crean riesgos de continuidad en los proyectos. La academia de ciberseguridad SANS de Tamkeen y los programas Hope Talents apuntan a certificar a ciudadanos bareiníes, aunque persisten las escaseces a corto plazo.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de segmentos
Por componente:
los servicios de telecomunicaciones anclan las ambiciones digitalesLos servicios de telecomunicaciones mantuvieron el 39,46% de la cuota del Mercado de TIC de Baréin en 2025, ya que las redes nacionales de 5G y fibra óptica constituyeron la columna vertebral para las cargas de trabajo intensivas en datos. Se proyecta que el tamaño del Mercado de TIC de Baréin para los servicios de TI crezca a un CAGR del 17,92%, superando al hardware y al software a medida que las empresas externalizan migraciones a la nube, ciberseguridad y consultoría de inteligencia artificial. Los operadores exploran la segregación de torres y el arrendamiento mayorista de fibra para orientarse hacia ingresos centrados en servicios. Mientras tanto, los hiperescaladores estimulan los ecosistemas locales de proveedores independientes de software, impulsando las suscripciones de software en las plataformas de ERP, recursos humanos y experiencia del cliente. El crecimiento del hardware se concentra en servidores de centros de datos, dispositivos de computación en el borde y unidades de radio, aunque los márgenes se comprimen ante la normalización global de la cadena de suministro.
Los efectos de segundo orden incluyen una creciente venta cruzada entre seguridad gestionada y conectividad, lo que refuerza el ingreso promedio por línea empresarial. La expansión de los servicios electrónicos gubernamentales —más de 200 servicios digitales desde 2007— genera una demanda predecible de contratos de mantenimiento de aplicaciones. Firmas líderes en servicios profesionales como KPMG aprovechan alianzas plurianuales con Microsoft para combinar aceleradores de inteligencia artificial con experiencia en cumplimiento normativo.
Nota: Las cuotas de segmento de todos los segmentos individuales están disponibles con la compra del informe
Por tamaño de empresa de usuario final:
la digitalización de las pymes desbloquea nuevos fondos de ingresosLas grandes empresas controlaron el 58,05% del gasto en 2025 gracias a sus amplios presupuestos de TI y sus necesidades de cumplimiento normativo. Sin embargo, las pymes registran el CAGR más rápido del 18,85%, ya que Tamkeen cubre hasta el 80% de los costos de adopción de la nube y el Fondo Al Waha inyecta 100 millones de USD en fondos tecnológicos en etapa temprana. El 94% de las pymes de Baréin utiliza actualmente al menos un canal de ventas digital, lo que acelera la demanda de paquetes de SaaS para contabilidad, puntos de venta y ciberseguridad.
A medida que crece la madurez digital, las pymes pasan de una sola nube a múltiples nubes para la arbitraje de precios y la resiliencia, a menudo a través de proveedores de servicios gestionados. Las grandes empresas impulsan transformaciones de SAP S/4HANA y arquitecturas de confianza cero para cumplir con las directivas cibernéticas del Banco Central. El sector de TIC de Baréin se enfrenta así a una oportunidad de doble vía: SaaS estandarizado para pequeñas empresas e integración a medida para corporaciones.
Por vertical industrial:
el BFSI ancla, el comercio minorista avanza rápidamenteEl sector BFSI representó el 35,92% del gasto en 2025, lo que refleja 190 centros de servicios compartidos y una gobernanza fintech progresiva. Las API de banca abierta impulsan la competencia en pagos, mientras que las normas de custodia de criptoactivos atraen a empresas emergentes de cadena de bloques. El comercio minorista y el comercio electrónico registran un CAGR del 20,25% a medida que los consumidores migran al entorno en línea; las cadenas omnicanal adoptan motores de inventario y fidelización basados en inteligencia artificial. Los organismos gubernamentales intensifican la digitalización de los servicios al ciudadano, impulsando la infraestructura de identificación segura y pagos electrónicos.
La inversión en salud se dispara en torno a la telemedicina y las farmacias electrónicas tras las lecciones de la pandemia, aunque las brechas en el reembolso de seguros moderan la escala inmediata. La manufactura se apoya en el 5G privado y el Internet de las Cosas para el mantenimiento predictivo en Alba y Gulf Industrial Investment Co. El sector de energía y servicios públicos despliega medidores inteligentes y análisis de redes alineados con los objetivos de cero emisiones netas para 2060.
Análisis geográfico
Baréin aprovecha su geografía compacta y seis cables submarinos para servir como centro de intercambio de datos del Golfo, al tiempo que registra el índice de madurez de telecomunicaciones más alto de la región con una puntuación de 70. El despliegue de fibra de BNET apunta a un acceso gigabit universal para 2026, elevando las velocidades de línea fija un 150% desde 2023 y sustentando los proyectos nacionales de ciudad inteligente.
El Reino ocupa el puesto 18 en el Índice de Desarrollo del Gobierno Electrónico de la Organización de las Naciones Unidas, respaldado por USD 250 millones de gasto de capital en infraestructura digital de Beyon en 2023. La comparación de costos revela que los gastos operativos de TIC son un 28% inferiores a los promedios del CCG, favorecidos por la ausencia de impuesto corporativo fuera de los hidrocarburos y los portales de registro empresarial en un día.
Las métricas de capital humano refuerzan la competitividad: primero a nivel mundial en alfabetización digital y segundo entre los estados árabes en el Índice de Capital Humano del Banco Mundial. Los programas de apoyo salarial de Tamkeen planean capacitar a 50,000 nacionales anualmente, fortaleciendo aún más el canal de talento local.
Panorama regulatorio
La supervisión de las TIC en Baréin está liderada por el Ministerio de Transporte y Telecomunicaciones (MTT), con la Autoridad Reguladora de Telecomunicaciones (TRA) responsable de las licencias, la competencia y las normas del sector, y la orientación política enmarcada a través del Sexto Plan Nacional de Telecomunicaciones (NTP6, 2023-2026). Los mandatos de gobierno digital son coordinados por la Autoridad de Información y Gobierno Electrónico (iGA), incluida una Política de Cloud First que prioriza el despliegue en la nube para las cargas de trabajo gubernamentales y establece expectativas de adquisición y seguridad que se trasladan a sectores regulados como el BFSI.
En mayo de 2025, el Comité Ministerial de Tecnología de la Información y las Comunicaciones aprobó la Política General de Baréin para el Uso de la Inteligencia Artificial, que exige a las entidades gubernamentales seguir estándares definidos de IA, requisitos éticos y las leyes de protección de datos aplicables al adoptar sistemas de IA. Baréin también mantiene un marco legal que permite la prestación de servicios de computación en la nube a partes extranjeras, respaldando modelos de nube comercial alineados con la residencia de datos y de nube soberana que los proveedores globales y los socios locales pueden operacionalizar en el país.
Análisis de la cadena de valor
La cadena de valor de las TIC en Baréin comienza con fabricantes de equipos originales (OEM) internacionales y editores de software que suministran computación, redes, ciberseguridad y aplicaciones empresariales, y se refuerza con hiperescaladores y plataformas importantes (en particular AWS y Microsoft) que apoyan la migración nacional a la nube y las iniciativas de habilitación local. Una capa intermedia diferenciada está anclada por la infraestructura digital y de alojamiento nacional, incluida la huella de centros de datos de Batelco y su creciente capacidad de borde (edge), mientras que los integradores de sistemas y los MSP ofrecen servicios de migración, seguridad gestionada y modernización de aplicaciones para el gobierno y las empresas reguladas.
En el lado de la conectividad, BNET funciona como un proveedor independiente de infraestructura de fibra creado para apoyar el acceso equitativo a la fibra mayorista, que alimenta la banda ancha minorista, la conectividad empresarial y el backhaul de 5G. Aguas abajo, distribuidores y proveedores de servicios locales como Riztech suministran hardware empresarial y equipos de red, y proporcionan servicios de implementación y soporte, conectando a los proveedores globales con los usuarios finales en el gobierno, el BFSI y las grandes empresas a medida que estandarizan sus pilas de nube, seguridad e infraestructura híbrida.
Panorama competitivo
La estructura del mercado está moderadamente fragmentada: Batelco, Zain y STC controlan la conectividad, mientras que los hiperescaladores dominan la Infraestructura como Servicio y los integradores de sistemas globales persiguen proyectos de transformación. Batelco colabora con Nokia en 5G industrial y explora la monetización mayorista de fibra; STC pilota un Programa de Lanzamiento Web3 para asegurar los ingresos futuros[4]. El mercado de nube de Zain agrupa Software como Servicio para pymes, intensificando la rivalidad en la capa de servicios.
Proveedores globales como Microsoft, Oracle y Google Cloud MENA (Bahrain Edge) se asocian con los reguladores para garantizar el cumplimiento, mientras que los especialistas en ciberseguridad Palo Alto Networks Bahrain y Trend Micro Middle East – Bahrain localizan los servicios de centros de operaciones de seguridad. El espacio sin explotar persiste en la escisión de empresas de torres y en las redes de antenas distribuidas interiores de anfitrión neutro, siguiendo los patrones de fusiones y adquisiciones regionales donde las operaciones de infraestructura digital superaron los USD 92.3 mil millones en 2024.
Las startups locales capitalizan la flexibilidad del sandbox fintech, a menudo siendo adquiridas por compradores regionales que buscan licencias bareiníes. El financiamiento gubernamental más el conocimiento expatriado siembran nichos en GovTech, tecnología sanitaria y videojuegos, pero las brechas de capital para el escalado invitan a la participación de capital de riesgo extranjero, dando forma a un panorama competitivo dinámico pero lleno de oportunidades.
Líderes de la industria de TIC de Baréin
-
Oracle
-
Amazon
-
IBM
-
Microsoft Corporation
-
Wipro
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de TIC de Baréin Empresas cubiertas en este informe
- Bahrain Telecommunications Company (Beyon/Batelco)
- Zain Bahrain B.S.C.
- STC Bahrain B.S.C. Closed
- Amazon Web Services Bahrain W.L.L.
- Microsoft Bahrain
- Oracle Systems Ltd. – Bahrain
- Gulf Business Machines (GBM Bahrain)
- Kalaam Telecom Bahrain B.S.C.
- HCL Technologies Ltd. – Bahrain
- Wipro Ltd. – Bahrain
- Cognizant Technology Solutions – Bahrain
- Google Cloud MENA (Bahrain Edge)
- Software AG Middle East
- SAP Middle East & North Africa – Bahrain
- Cisco Systems International – Bahrain
- Palo Alto Networks Bahrain
- Trend Micro Middle East – Bahrain
- Injazat Digital Bahrain
- Arab Shipbuilding & Repair Yard ICT Division
- Etisalcom Bahrain W.L.L.
Oportunidades de mercado y perspectivas futuras
Los programas sectoriales liderados por el gobierno crean un espacio claro para los proveedores en la nube, la gobernanza de la IA, la ciberseguridad y las plataformas digitales. La Estrategia del Sector de Telecomunicaciones, TIC y Economía Digital de Baréin 2022-2026 define objetivos medibles, incluido un aumento del 20% en las startups de TIC, un crecimiento del 35% en el empleo nacional del sector y la capacitación de 20.000 ciudadanos en ciberseguridad para finales de 2026, lo que respalda la demanda de plataformas de capacitación, vías de certificación, servicios SOC y paquetes de seguridad gestionada para pymes y entidades públicas.
La soberanía digital y las cargas de trabajo de baja latencia están abriendo nuevas oportunidades de construcción y operación en la nube soberana, el edge y la modernización de industrias reguladas. En enero de 2026, Batelco y Qareeb lanzaron un centro de datos de borde en el Data Oasis de Beyon, en el sur de Baréin, que ofrece 6.000 metros cuadrados de espacio escalable posicionado para implementaciones empresariales y listas para IA; esto fortalece la pila local de alojamiento y borde para sectores como el BFSI, la logística y los servicios digitales gubernamentales. La Estrategia Nacional de Economía Digital 2030 eleva además las prioridades de construcción de plataformas (para comercio, seguros y contratación) y propone una autoridad nacional para monitorear las tecnologías emergentes (IA, IoT, blockchain y gemelos digitales), creando una ruta definida para comercializar plataformas alineadas con el cumplimiento normativo y nubes sectoriales dentro del Reino.
Desarrollos recientes de la industria en Mercado de TIC de Baréin
- Febrero de 2026: La Autoridad de Información y Gobierno Electrónico (iGA) completó la copia de seguridad de 44 entidades gubernamentales utilizando los servicios en la nube de Microsoft 365 y Azure. La medida destaca la adopción de la nube en el sector público con residencia de datos y refuerza el marco de gobernanza cloud-first de Baréin. Fortalece la soberanía digital de Baréin y la gobernanza habilitada por la nube.
- Noviembre de 2025: Beyon Solutions, junto con iGA y Oracle, lanzó la primera HyperCloud soberana lista para IA de Baréin, impulsada por Oracle Alloy. El lanzamiento señala una plataforma de nube soberana para cargas de trabajo reguladas y permite a las autoridades operar con una residencia de datos y un cumplimiento normativo más estrictos. Ancla el ecosistema de nube local y acelera los servicios que cumplen con la residencia de datos.
- Noviembre de 2025: Beyon Solutions, junto con Gulf Air Group y Oracle, firmó un memorando de entendimiento para ofrecer ERP utilizando Oracle Alloy dentro de Baréin. El acuerdo permite una implementación unificada de nube empresarial para grandes empresas y agiliza los procesos interfuncionales en los sectores orientados al gobierno y privados. Amplía la adopción de Oracle Alloy y fortalece el ecosistema regional de servicios en la nube.
Mercado de TIC de Baréin Alcance del informe y metodología de investigación
Definición y cobertura del mercado
Para este informe, el Mercado de TIC de Baréin abarca el valor total del gasto en tecnología y comunicaciones que respalda la conectividad y la digitalización en Baréin, incluidos los servicios de telecomunicaciones, los servicios de TI, el software y el hardware de TIC relacionado para usuarios finales públicos y privados.
Exclusiones del alcance: excluimos la electrónica de consumo que no se adquiere como infraestructura de TIC, y también excluimos el valor de los servicios empresariales no relacionados con las TIC que quedan fuera de la prestación de telecomunicaciones y TI.
Descripción general de la segmentación
- Por tipo
- Hardware
- Hardware informático
- Equipos de red
- Periféricos
- Software de TI
- Servicios de TI
- Servicios gestionados
- Servicios de procesos de negocio
- Servicios de consultoría empresarial
- Servicios en la nube
- Infraestructura de TI
- Seguridad de TI
- Servicios de comunicación
- Hardware
- Por tamaño de empresa de usuario final
- Grandes empresas
- Pymes
- Por vertical industrial
- BFSI
- Gobierno y sector público
- TIC y telecomunicaciones
- Comercio minorista y comercio electrónico
- Manufactura
- Energía y servicios públicos
- Atención médica
Fuentes de datos, dimensionamiento del mercado y validación
Investigación documental
La investigación documental comenzó con estadísticas públicas que ayudan a explicar los factores de demanda y el ritmo de adopción en Baréin, y luego se mapearon a las categorías de gasto en TIC. Utilizamos fuentes como las publicaciones de la Autoridad Reguladora de Telecomunicaciones de Baréin para indicadores sectoriales, las publicaciones del Banco Central de Baréin para señales de actividad en pagos digitales y el sector BFSI, y los paneles de la Autoridad de Información y Gobierno Electrónico para el contexto de población y hogares.
Para anclar los supuestos macroeconómicos, también revisamos fuentes como los conjuntos de datos del Banco Mundial y el FMI sobre PIB, inflación y patrones de tipo de cambio, y la Unión Internacional de Telecomunicaciones para referencias de banda ancha y telefonía móvil. Se utilizaron presentaciones de empresas, informes anuales, presentaciones para inversores y cobertura de prensa de confianza para verificar los plazos de inversión, los nuevos lanzamientos de servicios y los principales anuncios de contratos. También consultamos bases de datos de pago que respaldan los datos financieros e inteligencia empresarial de las compañías, noticias y datos financieros, búsquedas de patentes y verificaciones de importaciones y exportaciones a nivel de envíos donde resultaron relevantes para los flujos de hardware de TIC. Las fuentes documentales aquí enumeradas no son exhaustivas, y se utilizaron muchas otras referencias públicas y privadas durante la recopilación, validación y aclaración de datos.
Entrevistas primarias y encuestas
La validación primaria se realizó mediante entrevistas con expertos y encuestas estructuradas con partes interesadas del sector de telecomunicaciones y servicios de TI, grandes compradores empresariales y socios de canal que observan los cambios de precios y demanda sobre el terreno. Utilizamos estas conversaciones para confirmar qué se contabiliza como gasto en TIC en Baréin, especialmente los servicios de telecomunicaciones y servicios gestionados agrupados, para verificar las tendencias de uso como las actualizaciones de fibra óptica y la monetización del 5G, y para alinear los supuestos a corto plazo con lo que los equipos de adquisiciones están presupuestando.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado |
|---|---|
| Nivel superior: 37% | Directores ejecutivos: 17% |
| Nivel medio: 44% | Líderes funcionales/de unidad: 41% |
| Actores menores: 19% | Gerentes: 42% |
Dimensionamiento del mercado y previsión
El dimensionamiento se construyó utilizando un enfoque mixto, en el que primero se reconstruyó un conjunto de demanda de arriba hacia abajo a partir de los indicadores macroeconómicos de Baréin y las señales de adopción de telecomunicaciones, y luego se verificó con aproximaciones selectivas de abajo hacia arriba. En la práctica, partimos de la capacidad de gasto relacionada con las TIC en la economía y la conectamos con series medibles como la penetración de banda ancha y telefonía móvil, el ritmo de digitalización empresarial y los programas tecnológicos del sector público, antes de corregir el modelo mediante verificaciones de precios y volúmenes muestreados.
Los insumos clave que dieron forma al modelo incluyeron las suscripciones de banda ancha móvil y fija, la cobertura y preparación de uso del 5G, el avance del despliegue de fibra óptica, la dirección de los ingresos por servicios de telecomunicaciones y el apetito de externalización de TI empresarial por parte de los principales grupos de usuarios finales (incluidos BFSI y gobierno). También realizamos un seguimiento del comportamiento de los precios donde resultó relevante, incluida la agrupación típica de servicios gestionados y los cambios en las suscripciones de software, ya que estos modifican el valor reportado incluso cuando el uso crece de manera constante. Para las previsiones, se aplicó un análisis de escenarios en torno al calendario de políticas e inversiones, y luego se refinó con relaciones multivariables simples entre el crecimiento del gasto en TIC y los indicadores macroeconómicos y de conectividad que los entrevistados señalaron como los más sensibles.
Donde las señales de abajo hacia arriba eran incompletas, las brechas se gestionaron mediante referencias comparativas con patrones de demanda similares en el GCC y mediante reglas de asignación escalonada por tipo de servicio, que se volvieron a verificar durante llamadas de seguimiento antes de finalizar los totales.
Ciclo de validación y actualización de datos
La validación se realizó comparando los resultados del modelo con señales independientes y verificando si la narrativa seguía teniendo sentido a nivel de servicio y usuario final. Las grandes variaciones desencadenaron una revisión más profunda de los supuestos de adopción, precios y calendario de conversión de divisas, seguida de un nuevo contacto con los entrevistados cuando la brecha no podía explicarse por un evento conocido.
Antes de la aprobación final, el modelo y el informe pasan por revisiones analíticas de múltiples etapas, incluidas verificaciones de coherencia a lo largo de la serie temporal y el crecimiento implícito por categoría. Los informes se actualizan anualmente, y se realizan actualizaciones intermedias cuando se producen desarrollos materiales, como cambios regulatorios importantes, grandes inversiones en infraestructura o perturbaciones repentinas de la demanda. Justo antes de la entrega, se completa un pase final para que los clientes reciban la vista actualizada más reciente disponible en ese momento.
Tamaño del Mercado de TIC de Baréin de Mordor Intelligence en comparación con otras estimaciones publicadas
Los valores publicados del mercado de TIC para Baréin no siempre coinciden, principalmente porque el término TIC se utiliza de manera diferente según las fuentes y porque el año de referencia y las opciones de conversión pueden modificar el número final. La tabla ayuda a mostrar cómo aparecen estas diferencias cuando se analiza el mismo país y el mismo tema general.
La tabla señala una dispersión que se explica en gran medida por lo que se incluye en las TIC y la rapidez con que se actualizan los supuestos; en el modelo de Mordor Intelligence, el total se construye a partir de los servicios de telecomunicaciones más los servicios de TI, el software y el hardware de TIC, en lugar de los ingresos exclusivos de telecomunicaciones o líneas de gasto en TI más reducidas.
Comparación de referencias
| Fuente | Tamaño del mercado | Brechas en la metodología de investigación |
|---|---|---|
| Mordor Intelligence | 3,68 mil millones de USD (2025) | |
| Publicación sectorial A | 3,80 mil millones de USD (2022) | Utiliza un año de referencia más antiguo y una valoración sectorial amplia que puede no separar de manera consistente los servicios de telecomunicaciones, los servicios de TI y el hardware, lo que también puede omitir los efectos recientes de monetización del 5G y la fibra óptica. |
| Publicación sectorial B | 6,30 mil millones de USD (2026) | La cifra se presenta como un valor prospectivo con menor claridad sobre si incluye elementos adyacentes de la economía digital o supuestos de incremento agresivos, lo que puede inflar los totales en comparación con una construcción del gasto en TIC basada en categorías. |
En general, la comparación muestra que la selección del año y los límites de las categorías generan la mayor parte de la brecha, y la forma más clara de leer el mercado es hacer un seguimiento de un conjunto repetible de categorías de gasto vinculadas a la conectividad y la demanda de TI empresarial. Al vincular las cifras a indicadores observables como suscripciones, avance del despliegue y dirección de los precios de los servicios, la estimación se mantiene rastreable y puede verificarse nuevamente cuando las condiciones cambien.
Preguntas clave respondidas en el informe
¿Cuál es el tamaño del mercado de TIC de Baréin en 2026?
El tamaño del mercado de TIC de Baréin equivale a USD 4.29 mil millones en 2026.
¿Qué CAGR se proyecta para el gasto en TIC de Baréin hasta 2031?
Se prevé que el gasto se expanda a una CAGR del 16.45% entre 2026 y 2031.
¿Qué componente crece más rápido hasta 2031?
Los servicios de TI registran el CAGR más alto del 17,92%, impulsados por la demanda de nube, ciberseguridad y consultoría.
¿Por qué son las pymes clave para el crecimiento futuro de las TIC en Baréin?
Los subsidios y la simplificada adopción de SaaS impulsan el gasto en TIC de las pymes a un CAGR del 18,85%, superando a las grandes empresas.
¿Qué modelo de despliegue está ganando impulso entre las empresas reguladas?
La nube híbrida/multinube es el modo de crecimiento más rápido con una CAGR del 14.62%, equilibrando la residencia y la flexibilidad.