
Größe und Marktanteil des bangladeschischen IKT-Marktes
Analyse des bangladeschischen IKT-Marktes von Mordor Intelligence
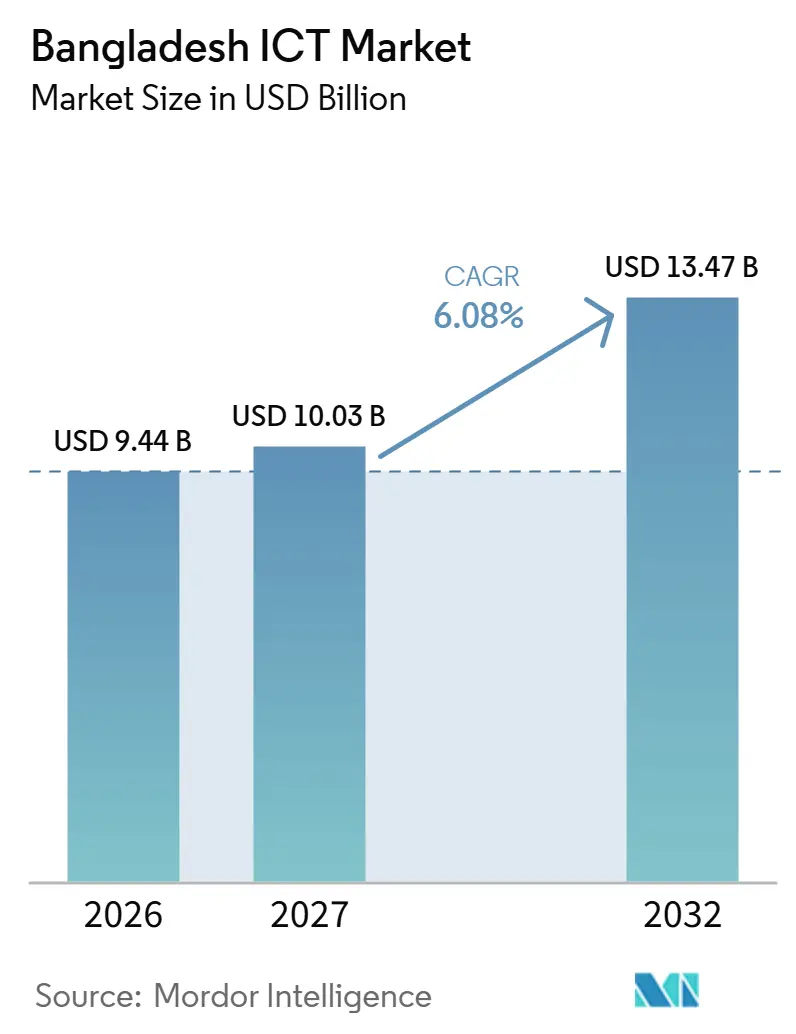
Die Größe des bangladeschischen IKT-Marktes soll von 9,44 Milliarden USD im Jahr 2026 auf 10,03 Milliarden USD im Jahr 2027 wachsen und bis 2032 bei einem CAGR von 6,08 % über 2027–2032 einen Wert von 13,47 Milliarden USD erreichen.
Wachstum in Bangladesch hängt davon ab, Konnektivität und Rechenkapazität in Dienste umzuwandeln, die Unternehmen und öffentliche Einrichtungen wiederholt nutzen können. Die Beschaffung von Public-Cloud-Diensten und kostenpflichtige mobile Datendienste schaffen Möglichkeiten für Implementierungsunternehmen und Konnektivitätsanbieter. Lokal gehostete Cloud-Dienste erweitern das Angebot für Unternehmen, während Lücken in der ländlichen Glasfaserinfrastruktur und ein Mangel an Cybersicherheitsexperten den Aufwand erhöhen können, Anwendungen nutzbar zu machen. Diese Kombination begünstigt Implementierungsangebote, die auf die Verbindungs- und Sicherheitskapazitäten des Käufers abgestimmt sind, da zusätzliche Cloud-Kapazität allein diese Bereitstellungseinschränkungen nicht beheben kann.
Wichtigste Erkenntnisse des Berichts
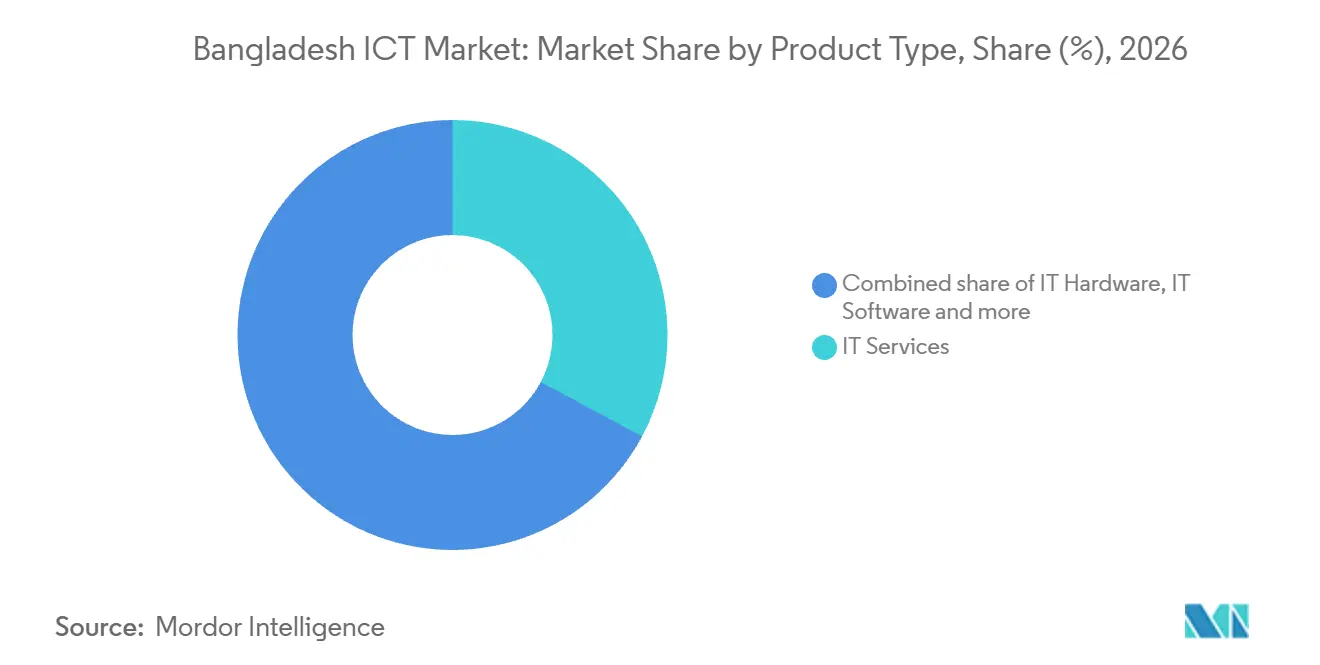
- Nach Produkttyp führten IT-Dienstleistungen mit einem Marktanteil von 32,81 % am bangladeschischen IKT-Markt im Jahr 2026 und werden als das am schnellsten wachsende Segment mit einem CAGR von 6,9 % über 2027–2032 prognostiziert.
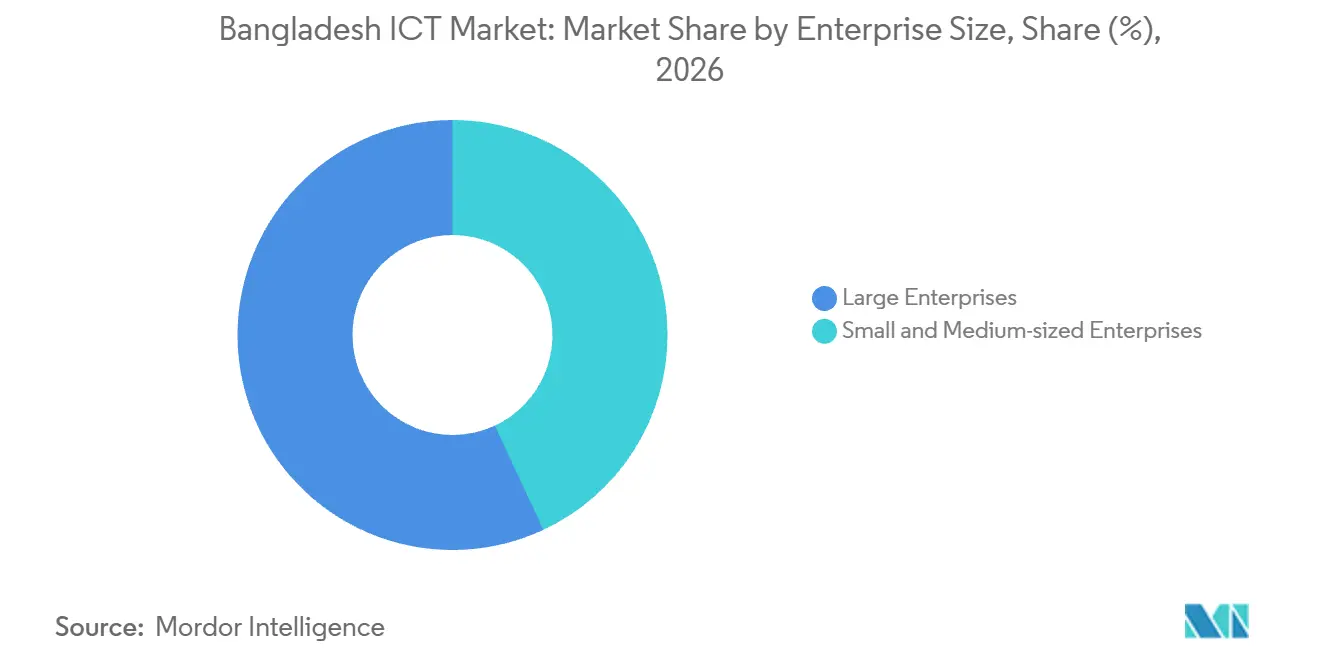
- Großunternehmen führten die Unternehmensgrößenkategorien mit einem Anteil von 56,95 % an der Größe des bangladeschischen IKT-Marktes im Jahr 2026 an, während kleine und mittlere Unternehmen (KMU) mit einem CAGR von 7 % über 2027–2032 am schnellsten wachsen sollen.
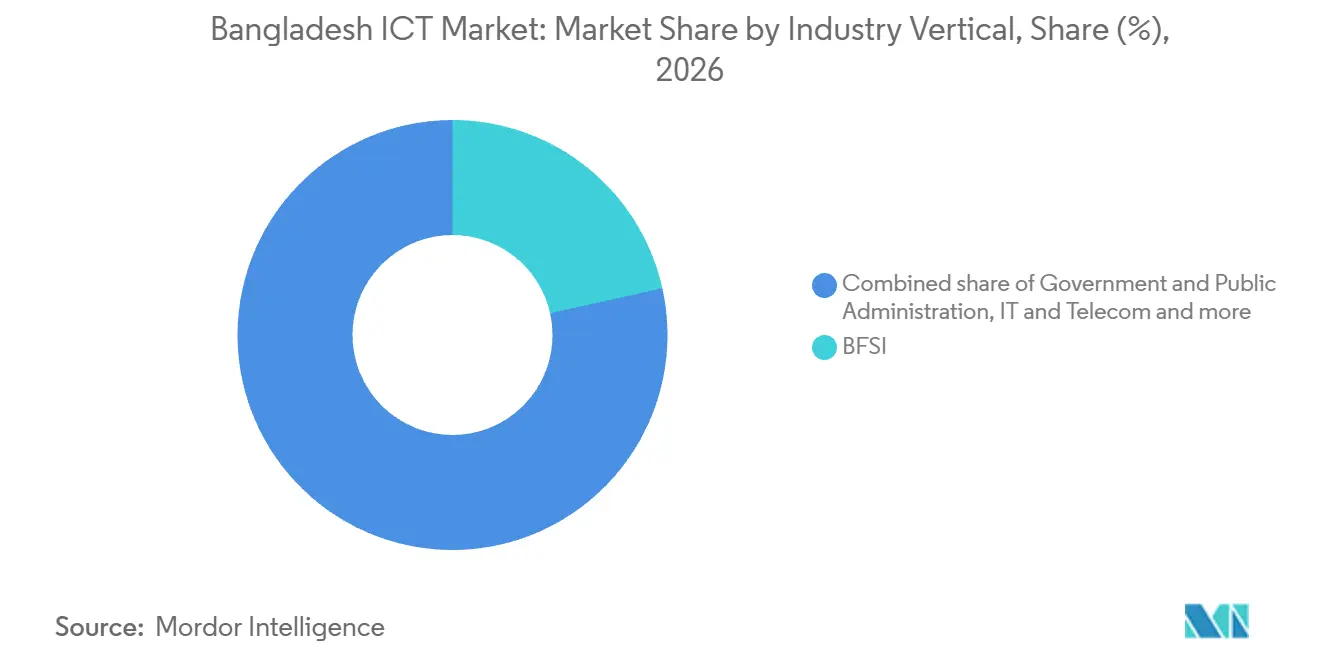
- Über alle Branchenvertikalen hinweg hielt der Bereich Banken, Finanzdienstleistungen und Versicherungen (BFSI) mit 21,51 % im Jahr 2026 den größten Anteil, während das Gesundheitswesen und die Biowissenschaften mit einem CAGR von 7,95 % über 2027–2032 am schnellsten expandieren sollen.
- Geografisch entfielen auf Dhaka und Chittagong gemeinsam 65 % der nationalen IKT-Ausgaben im Jahr 2026.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Trends und Erkenntnisse des bangladeschischen IKT-Marktes
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Staatliche Investitionen im Rahmen der Smart-Bangladesh-Vision 2041 | +2% | Landesweit | Mittelfristig (2–4 Jahre) |
| Rasantes Wachstum der mobilen Internetabonnenten | +2.3% | Landesweit | Kurzfristig (≤ 2 Jahre) |
| Steigende Nachfrage nach Cloud- und Plattformdiensten bei kleinen und mittleren Unternehmen | +1.4% | Landesweit | Mittelfristig (2–4 Jahre) |
| Ausbau des 4G-Netzes und laufender 5G-Netzausbau | +1.5% | Landesweit | Mittelfristig (2–4 Jahre) |
| Entstehung der bangladeschischen Hochtechnologieparks als inländische Technologieproduktionszentren | +0.6% | Kaliakair Hi-Tech Park, Gazipur | Langfristig (≥ 4 Jahre) |
| Zunehmende Einführung islamischer Finanztechnologielösungen im BFSI-Sektor | +0.4% | Landesweit | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Staatliche Investitionen im Rahmen der Smart-Bangladesh-Vision 2041
Öffentliche Investitionen fördern die IKT-Nachfrage, wenn die Finanzierung in konkrete Implementierungsaufträge für Lieferanten umgesetzt wird. Der bangladeschische Haushalt für das Geschäftsjahr 2026/27 wies der Abteilung für Informations- und Kommunikationstechnologie 20,49 Milliarden BDT (166,9 Millionen USD) zu. Am 26. Februar 2026 unterzeichnete das EDGE-Projekt des Bangladesh Computer Council einen Vertrag im Wert von 6,62 Millionen USD mit Smart Technologies (BD) Limited.[1] Die Vereinbarung umfasste die erweiterte Entwicklung der Cloud-Computing-Plattform des Nationalen Rechenzentrums in Dhaka, einschließlich Lieferung, Installation und Inbetriebnahme. Der kombinierte Leistungsumfang macht die Implementierungskompetenz zu einem Teil des kommerziellen Wertes öffentlicher Cloud-Verträge und erweitert die Rolle der Lieferanten über die bloße Plattformbereitstellung hinaus.
Rasantes Wachstum der mobilen Internetabonnenten
Das kommerzielle Gewicht des mobilen Internets ergibt sich aus der Kombination einer breiten Abonnentenbasis und kostenpflichtiger Datennutzung. Die Bangladesh Telecommunication Regulatory Commission (BTRC) meldete im Juli 2026 121,5 Millionen mobile Internetabonnements in Bangladesch. Der Datenumsatz von Robi Axiata PLC wuchs im ersten Halbjahr 2026 im Vergleich zum ersten Halbjahr 2025 um 13,6 %. Für Anbieter mobiler Dienste definiert die Abonnentenreichweite das Vertriebspotenzial, während der Datenumsatz die kommerzielle Rendite aus der Bereitstellung eines Teils dieses Dienstes misst. Die kostenpflichtige Datennutzung gibt Betreibern eine Möglichkeit, die Abonnentenreichweite zu monetarisieren, sodass kommerzielles Wachstum sowohl aus der vernetzten Basis als auch aus neuen Abonnements entstehen kann.
Steigende Nachfrage nach Cloud- und Plattformdiensten bei KMU
Ein KMU kann Cloud-Ausgaben als Anwendungsabonnement betrachten, wobei die kommerzielle Entscheidung an eine definierte Betriebsaufgabe geknüpft ist. Eine aufgabenspezifische Anwendung kann dem Käufer beispielsweise einen engeren Leistungsumfang bieten als ein unternehmensweiter Systemwechsel. Dieser engere Umfang kann die anfängliche Implementierung überschaubarer machen, während der wiederkehrende Zugang dem Anbieter einen Grund gibt, den Dienst aufrechtzuerhalten. Ein Einzelaufgaben-Abonnement kann Lieferanten einen Einstieg in kleinere Unternehmen ermöglichen, aber die Verlängerung würde vom anhaltenden Wert dieser Anwendung für den gewählten Arbeitsablauf abhängen.
Ausbau des 4G-Netzes und laufender 5G-Netzausbau
Spitzenlastanforderungen machen die Netzkapazität für die Kontinuität mobil bereitgestellter Dienste kommerziell relevant. Grameenphone Ltd. startete im Juni 2026 den landesweiten Einsatz seines 700-MHz-Frequenzbandes in Bangladesch, ein Schritt, der nach Unternehmensangaben die 4G-Leistung verbessern wird.[2] In einem separaten Ergebnis für das zweite Quartal 2026 meldete Grameenphone seinen bisher höchsten Datenverkehr während des FIFA-Weltcupspiels Argentinien gegen Österreich. Der Datenverkehr lag bei mehr als dem Doppelten des normalen Niveaus, während das Unternehmen ein stabiles Kundenerlebnis meldete. Dieses Ereignis veranschaulicht die Bereitstellungsanforderung, die durch ungewöhnlich hohen Datenverkehr über einen kurzen Zeitraum entsteht. Eine verbesserte 4G-Leistung kann Anwendungsanbietern eine stärkere Bereitstellungsbasis für Dienste bieten, die konzentrierten Datenverkehrsspitzen ausgesetzt sind.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Unzureichende ländliche IT-Infrastruktur | -0.9% | Landesweit | Langfristig (≥ 4 Jahre) |
| Mangel an fortgeschrittenen Cybersicherheitsfachkräften | -0.6% | Landesweit | Mittelfristig (2–4 Jahre) |
| Anhaltende Unterinvestition in die Redundanz lokaler Rechenzentren | -0.4% | Landesweit | Langfristig (≥ 4 Jahre) |
| Volatilität der Importzölle auf IKT-Hardwarekomponenten | -0.2% | Landesweit | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Unzureichende ländliche IT-Infrastruktur
Die Ausweitung ländlicher IKT-Dienste erfordert sowohl eine kommerziell tragfähige Verbindung zum Käufer als auch eine nützliche Anwendung. Das Projektkonzeptpapier der Weltbank für Bangladesch aus dem Jahr 2025 meldete eine Festbreitbandpenetration von 1,4 % der Bevölkerung.[3] Es identifizierte eine schwache Glasfaserinfrastruktur auf der mittleren Meile und fehlende Glasfaser auf der letzten Meile innerhalb von Gemeinden als Einschränkungen für Bereitstellung und Akzeptanz. Für Konnektivitätsanbieter, die Gebiete mit geringer Nutzung bedienen, verknüpfte die Bewertung eine niedrige Einnahmenbasis mit einer Tragfähigkeitslücke für neue Infrastruktur. Solange der Aufbau von Glasfaser auf der mittleren und letzten Meile nicht tragfähig ist, werden verbindungsabhängige Anwendungen in Gemeinden mit geringer Nutzung Schwierigkeiten haben, wiederkehrende Einnahmen in großem Maßstab zu erzielen.
Mangel an fortgeschrittenen Cybersicherheitsfachkräften
Spezialisierte Personalbesetzung kann die Fähigkeit von Finanzinstituten einschränken, Cybersicherheitstechnologie effektiv einzusetzen. Im April 2026 berichtete The Financial Express über einen Mangel an ausgebildeten Cybersicherheitsexperten in Bangladesch im Kontext von Finanzinstituten. Der Bericht besagte, dass der Rahmen der Bangladesh Bank von Finanzinstituten verlangte, qualifizierte Cybersicherheitsführungskräfte zu ernennen, einschließlich dedizierter Informationssicherheitsbeauftragter. Wenn das erforderliche Fachwissen knapp ist, kann der alleinige Kauf von Sicherheitstechnologie die Führungs- und Aufsichtspflichten der Institution nicht erfüllen. Die Erfüllung der Führungspflicht fügt der Sicherheitsimplementierung eine Rekrutierungsabhängigkeit hinzu, was die Fähigkeit einer Bank, neue Systeme unter qualifizierte Aufsicht zu stellen, möglicherweise verzögert.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkttyp: Installierte Systeme stützen die Dienstleistungsnachfrage
IT-Dienstleistungen machten im Jahr 2026 einen Anteil von 32,81 % an der Größe des bangladeschischen IKT-Marktes aus und rangierten als das größte und am schnellsten wachsende Segment mit einer prognostizierten CAGR von 6,9 % über 2027–2032. Am 9. Juli 2026 vergab die BTRC an Mysoft Heaven (BD) Ltd. einen Aktualisierungs- und Jahreswartungsvertrag für ihr Telecom Data Information System. Die Kombination von Aktualisierungen mit der Jahreswartung kann technische Änderungen und Betriebsunterstützung in einem einzigen Auftrag zusammenfassen und so einen Dienstleistungskauf schaffen, der die Nutzung eines installierten Systems verlängert. Die Wartungsbeschaffung bietet Dienstleistungsunternehmen einen Einstieg in die Modernisierung des öffentlichen Sektors durch Arbeiten an einem installierten System.
Die Nachfrage nach IT-Infrastruktur umfasste einen EDGE-Projektvertrag mit Thakral Information Systems Private Limited, der am 22. Juni 2025 unterzeichnet wurde. Die Vereinbarung umfasste die Erweiterung der privaten Nutanix-Cloud-Plattform des Nationalen Rechenzentrums in Dhaka im Rahmen einer umfassenderen Erweiterung der Infrastruktur als Dienstleistung. Der unterzeichnete Vertrag sah eine Fertigstellung bis zum 4. November 2025 vor. Dieser Kauf definiert die Chance eines Infrastrukturlieferanten im Rahmen eines begrenzten Projekts und knüpft den Auftrag an eine bestimmte Plattform und einen Lieferzeitplan.

Nach Unternehmensgröße: Plattformkompetenz und Einführungsunterstützung prägen die Nachfrage
Großunternehmen repräsentierten im Jahr 2026 einen Marktanteil von 56,95 % am bangladeschischen IKT-Markt und waren damit das größte Segment. Der integrierte Stahlhersteller GPH Ispat Limited unterzeichnete am 1. April 2026 eine Vereinbarung mit PwC über die langfristige Wartung und Unterstützung seines SAP S/4HANA Enterprise-Resource-Planning-Systems. PwC verpflichtete sich, Wartung und Support mit dem Ziel der Leistung, Optimierung und kontinuierlichen Verbesserung der Plattform bereitzustellen. Für Dienstleistungsunternehmen verbindet dieser Umfang die routinemäßige Unterstützung des SAP-Systems mit Verbesserungsarbeiten, sodass eine Vereinbarung sowohl den laufenden Betrieb der Plattform als auch deren Verbesserung abdeckt. Die Supportlaufzeit schafft Raum für wiederkehrende Dienstleistungseinnahmen, die an SAP-spezifisches Fachwissen geknüpft sind.
Kleine und mittlere Unternehmen werden als das am schnellsten wachsende Segment mit einem CAGR von 7 % über 2027–2032 prognostiziert. Eine im Jahr 2025 veröffentlichte Studie verknüpfte die wahrgenommene betriebliche Effizienz mit der Einführung von Cloud-Buchhaltung bei bangladeschischen KMU. Sie identifizierte auch unzureichende IT-Kenntnisse, Umstellungskosten und Datensicherheitsbedenken als Einführungshindernisse. Für Dienstleistungsanbieter besteht die Aufgabe darin, Buchhaltungsabläufe auf dem Cloud-System nutzbar zu machen und gleichzeitig den Umstellungsaufwand für kleinere Unternehmen zu reduzieren. Migrationshilfe, Benutzerunterstützung und klare Sicherheitsverantwortlichkeiten würden ein Cloud-Buchhaltungsangebot dazu bringen, die Einführungshindernisse der Studie neben seinem Nutzen für die betriebliche Effizienz zu adressieren.
Notiz: Segmentanteile aller einzelnen Segmente sind beim Berichtskauf erhältlich
Nach Branchenvertikale: Bankenskalierung trifft auf klinische Workflow-Einführung
Banken, Finanzdienstleistungen und Versicherungen (BFSI) machten im Jahr 2026 einen Anteil von 21,51 % an der Größe des bangladeschischen IKT-Marktes aus und waren damit das größte Segment. Die Bangladesh Bank meldete, dass alle 11.503 Bankfilialen in Bangladesch Ende Dezember 2025 über Online-Banking-Kapazitäten verfügten. Der Filialbestand schafft eine potenzielle Käuferbasis für Anwendungswartung, Netzwerkverwaltung und andere Dienste, die Online-Banking an allen Standorten nutzbar halten. Da Ende Dezember 2025 jede Filiale über Online-Banking-Kapazitäten verfügte, können Lieferanten die Verwaltung des bestehenden Bestands anstelle der erstmaligen Online-Aktivierung anvisieren.
Das Gesundheitswesen und die Biowissenschaften werden als das am schnellsten wachsende Segment mit einem CAGR von 7,95 % über 2027–2032 prognostiziert. Das nationale Dashboard für Gebärmutterhals- und Brustkrebsscreening in Bangladesch verzeichnete in seinen Daten für 2026 430.380 fallbasierte Einschreibungen. Das nationale HMIS (DHIS2) liefert die fallbasierten Daten des Programms. Die Integration mit der bestehenden Gesundheitsinformationsplattform würde den Implementierungsumfang in diesem Screening-Programm definieren.
Geografische Analyse
IKT-Markt Dhaka und Chittagong
Dhaka und Chittagong entfielen gemeinsam auf einen Anteil von 65 % an der Größe des bangladeschischen IKT-Marktes im Jahr 2026. Die Bangladesh Bank meldete, dass planmäßige Banken Ende Juni 2026 im Bezirk Dhaka 1.007 Zweigstellen und im Bezirk Chittagong 470 Zweigstellen betrieben. Die nächsten aufgeführten Bezirke, Cumilla, Narayanganj und Gazipur, hatten 218, 170 bzw. 168 Zweigstellen und lagen damit bei diesem Maßstab hinter Dhaka und Chittagong. Die Bedienung des gesamten Zweigstellenbestands in Dhaka würde mehr als doppelt so viele lokale Servicepunkte umfassen wie in Chittagong.
Der Rajshahi Hi-Tech Park war im Jahr 2025 eine Baustelle für eine Starlink-Bodenstation. Starlink, ein Satelliteninternetzanbieter, pachtete im April 2025 ein 1 Acre großes Grundstück im Rajshahi Hi-Tech Park und schloss dort bis Juli 2025 den Bau einer Bodenstation ab. Bis Juli 2026 hatte Starlink Bodenstationen in Rajshahi, Kaliakair in Gazipur und Jashore errichtet. Ingenieur- und Wartungsarbeiten für diesen Bestand müssten mehrere Standorte abdecken, anstatt sich auf den Rajshahi-Park zu konzentrieren.
Das Beispiel Khulna dreht sich um die Bereitstellung öffentlicher Dienste über eine regionale digitale Anwendung. Die Polizei von Bangladesch führte im Juli 2025 die Online-Einreichung von Allgemeinen Tagebüchern an allen 64 Polizeistationen unter dem Khulna-Bereich ein. Der Dienst war bei der Einführung in allen 10 Bezirken der Division Khulna aktiv. Für die Polizeibehörde kann die Bereitstellung desselben Dienstes an einer definierten Gruppe von Stationen den regionalen Bestand zu einem Teil der Betriebsanforderung der Anwendung machen. Ein Rollout, der jede Station in einem Polizeibereich abdeckt, macht die Verfügbarkeit auf Stationsebene zum relevanten Bereitstellungstest für den gemeinsamen Einreichungsdienst.
Regulierungsrahmen und Ausblick
Ausgewählte Rechtsordnungen werden aus der Perspektive eines Festnetz-Telekommunikationsdienstleisters verglichen, der in Bangladesch tätig wird, wobei Dhaka das Gebiet der Dhaka North City Corporation abdeckt. Der nationale Vergleich betrifft die Konnektivitätslizenzierung, während die lokale Spalte den städtischen Steuer- und Gebührenrahmen abdeckt. Antragsteller für Festnetz-Telekommunikationsdienstleister (FTSP) müssen finanzielle Solvenz und Liquidität entsprechend den Rollout-Verpflichtungen nachweisen, unterstützt durch geprüfte Jahresabschlüsse und gültige Bankbescheinigungen. Die FTSP-Finanzdokumentation regelt den Markteintritt, während Abschnitt 84 des City Corporation Act Dhaka North anweist, den staatlichen Mustersteuerplan für lokale Steuern und Gebühren zu verwenden.
Regulierungstabelle
| Entscheidungsfaktor | Bangladesch | Dhaka |
|---|---|---|
| Zuständige Behörde | Bangladesh Telecommunication Regulatory Commission | Dhaka North City Corporation |
| Wesentliche Instrumente oder Vorgaben | Telekommunikationsnetz- und Lizenzierungspolitik 2025; FTSP-Richtlinien vom Februar 2026 | City Corporation Act, Abschnitt 84; staatlicher Mustersteuerplan |
| Kommerzielle Auswirkung | Neue Antragsteller nutzen FTSP- oder District-FTSP-Wege; FTSP-Antragsteller dokumentieren Finanzen gegenüber Rollout-Verpflichtungen | Städtische Steuer- und Gebührenentscheidungen beziehen sich auf den staatlichen Mustersteuerplan |
| Aktuelle politische Attraktivität | Mittel | Mittel |
| Zukünftige Richtung der politischen Attraktivität | Keine Änderung | Keine Änderung |
| Quelle: Mordor Intelligence | ||
Die nationale Attraktivität wird als mittel eingestuft, da der Rahmen definierte Antragswege bietet, aber FTSP-Antragsteller verpflichtet, ihre finanzielle Leistungsfähigkeit gegenüber Rollout-Verpflichtungen nachzuweisen. Bestehende Internetdienstanbieter-Lizenzen behalten ihre Gültigkeit bis zu ihrem eigenen Ablauf, während eine Einreichung vom August 2026 landesweite und bezirkliche Internetdienstanbieter-Kategorien vorschlug. Die geltende Politik von 2025 und die FTSP-Richtlinien vom 10. Februar 2026 unterstützen keine Änderung in der Eintrittsplanung, während die Überarbeitung ohne Inkrafttreten oder Übergangsbestimmungen auf Genehmigung wartet. Die mittlere Bewertung für Dhaka spiegelt eine definierte Referenz für lokale Steuer- und Gebührenentscheidungen gemäß Abschnitt 84 wider, ohne dass eine Änderung durch den fortlaufenden staatlichen Mustersteuerplan erwartet wird.
Wertschöpfungskettenstufen
Die Wertschöpfungskette vergleicht, wie Infrastrukturanbieter, Konnektivitätsbetreiber, Softwareentwickler und Dienstleistungsunternehmen technische Kapazitäten in nutzbare IKT-Dienste umwandeln. EDOTCO Bangladesh, eine Tochtergesellschaft der EDOTCO Group, eröffnete am 26. Januar 2025 in Dhaka ein modernisiertes Turmbetriebszentrum zur landesweiten Überwachung und Verwaltung von Türmen. Diese Betriebsschicht veranschaulicht, warum physische Bereitstellung auch eine Anforderung für kontinuierliches Management schafft. Die Einnahmen der Lieferanten können sich von Infrastrukturdiensten auf Konnektivität, Hosting, Anwendungsentwicklung und laufenden Support erstrecken.
Wertschöpfungskettenanalyse-Tabelle
| Primäre Aktivität | Wesentliche Teilnehmer | Wertschöpfung | Engpass | Resilienzreaktion |
|---|---|---|---|---|
| Betrieb der Telekommunikationsinfrastruktur | Telekommunikationsinfrastrukturanbieter wie EDOTCO Bangladesh | Infrastrukturdienstleistungseinnahmen | Koordinierung verteilter Turmbetriebe | Zentralisierung der Überwachung und Priorisierung von Feldeinsätzen |
| Bereitstellung von Konnektivität | Mobilfunkbetreiber wie Grameenphone Ltd. und Banglalink Digital Communications Limited | Konnektivitätsabonnements und Dienstleistungsgebühren | Abhängigkeit von der zugrunde liegenden Netzverfügbarkeit | Bereitstellung alternativer Zugangswege für kritische Dienste |
| Bereitstellung von gehostetem Computing | Staatliche Cloud-Anbieter wie Bangladesh Computer Council | Cloud-, Hosting- und Colocation-Gebühren | Abstimmung von Rechenressourcen auf Anwendungsanforderungen | Staffelung von Arbeitslasten und Planung von Wiederherstellungskapazitäten |
| Entwicklung von Anwendungen | Softwareentwickler wie Brain Station 23 PLC | Softwareentwicklungs- und Implementierungsgebühren | Übersetzung von Käufer-Workflows in bereitgestellte Anwendungen | Einsatz von stufenweiser Lieferung mit expliziten Abnahmetests |
| Verwaltung von Unternehmenssystemen | Verwaltete IT-Anbieter wie Aamra Networks Limited | Infrastrukturverwaltungs- und Managed-Service-Gebühren | Koordinierung von Betriebsabhängigkeiten zwischen Systemen | Zuweisung fortlaufender Verantwortung für Überwachung und Support |
| Quelle: Mordor Intelligence | ||||
Staatliches Hosting und private Softwareentwicklung nehmen unterschiedliche Teile dieser Lieferkette ein. Die Kombination dieser Dienste schafft Integrationsarbeit, selbst wenn die zugrunde liegende Kapazität bereits vorhanden ist. Laufendes Management kann dann wiederkehrende Gebühren erzielen, indem es die Betriebsabhängigkeiten zwischen der Verbindung, den Rechenressourcen und den Anwendungen eines Käufers auflöst.
Wettbewerbslandschaft
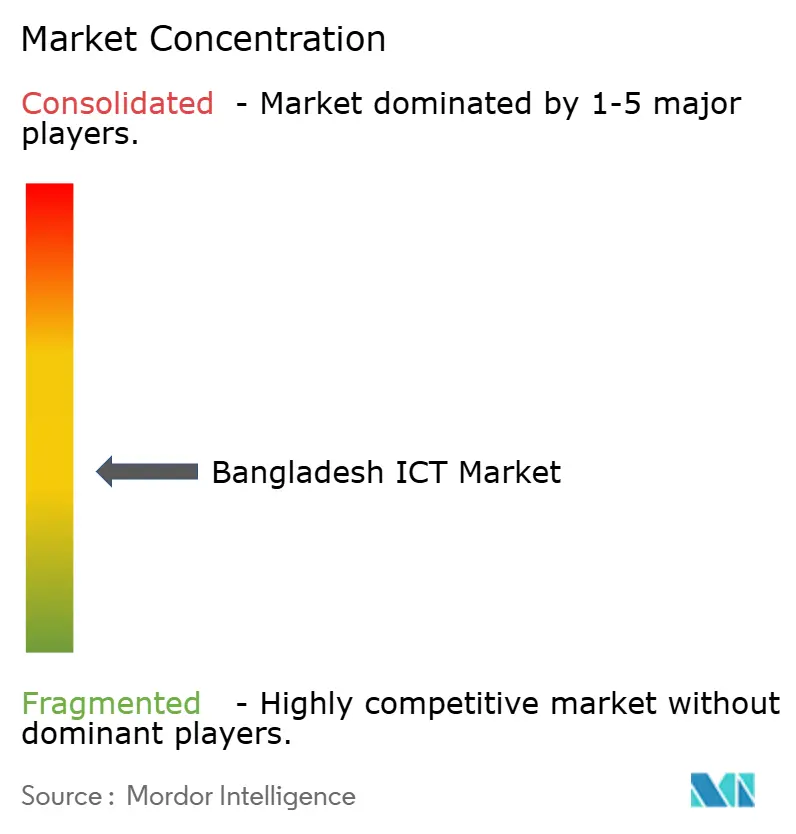
Der Wettbewerb verteilt sich auf Mobilfunknetze, Geräte und IKT-Infrastruktur und schafft eine geschichtete Lieferantenstruktur. Zu den wichtigsten Teilnehmern gehören Grameenphone Ltd., Robi Axiata PLC, Banglalink Digital Communications Limited, Samsung Electronics Company Limited und Huawei Technologies Company Limited. Die Betreiber liefern Konnektivität, während Samsung Smartphones liefert und das globale Portfolio von Huawei Telekommunikationsnetze, IT, Cloud und intelligente Geräte umfasst. Der Umsatz von Grameenphone Ltd. sank im zweiten Quartal 2026 im Vergleich zum zweiten Quartal 2025 um 3,0 %, was das Unternehmen hauptsächlich auf herausfordernde makroökonomische Bedingungen zurückführte. Das Umsatzwachstum von Grameenphone von 3,3 % im vierten Quartal 2025 im Vergleich zum vierten Quartal 2024 ging dem Rückgang voraus und markierte eine Umkehr der Jahresvergleichsrichtung beim Umsatz innerhalb von 2 Quartalen.
Am 1. September 2025 startete Robi Axiata PLC den kommerziellen 5G-Betrieb in ausgewählten Gebieten von Dhaka, Chittagong und Sylhet. Der Dhaka-Start umfasste die Universität Dhaka, Moghbazar Chourasta und Fakirapool. Die Stadtadresse einer Institution allein begründete beim Start im September 2025 keinen Zugang, sodass die ausgewählten Versorgungsgebiete für die Einführung entscheidend waren.
Banglalink startete 2025 bCloud, einen lokal gehosteten Cloud-Dienst zur Unterstützung der Unternehmensdigitalisierung. Lokales Hosting macht den Bereitstellungsort zu einem Teil des kommerziellen Angebots und verknüpft den Cloud-Dienst mit der Infrastruktur innerhalb Bangladeschs. Banglalink startete 2025 auch Bangladeschs ersten VoWiFi-Dienst, um die Innenraumabdeckung und Konnektivität zu verbessern. Die Erweiterung des festen Drahtloszugangs im Jahr 2025 stärkte sein Heimbreitbandangebot. Innenraumtelefonie, Heimbreitband und lokal gehostete Cloud-Dienste erweitern die Wettbewerbsreichweite des Betreibers über Haushalts- und Unternehmensanforderungen hinaus.
Marktführer der bangladeschischen IKT-Branche
-
Grameenphone Ltd.
-
Robi Axiata PLC
-
Banglalink Digital Communications Limited
-
Samsung Electronics Company Limited
-
Huawei Technologies Company Limited
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Wesentliche Chancen für Marktteilnehmer
Die Chancen vergleichen 3 Möglichkeiten, wie IKT-Lieferanten die Digitalisierung von Händlern unterstützen können, von der Terminal-Bereitstellung über unterstützte Softwarenutzung bis hin zu Sicherheitsunterstützung. Die Bangladesh Bank meldete 2025 16.399 ländliche Point-of-Sale-Terminals (POS), ein Plus von 30 %. Städtische Gebiete hatten 126.374 Terminals, eine 8-zu-1-Lücke zwischen Stadt und Land, die die Bank als strukturelle Einschränkung bezeichnete. Diese ungleiche Verteilung schafft eine Möglichkeit, Geräte mit den Diensten zu kombinieren, die erforderlich sind, um den Zahlungszugang nutzbar zu machen.
Tabelle der Marktchancen
| Chance | Warum jetzt | Käufer / Leitsegment | Empfohlene Vorgehensweise | Wesentliches Hindernis | Voraussichtliche Nutznießer |
|---|---|---|---|---|---|
| Ländliche POS-Bereitstellungspakete | Lücke bei der Bereitstellung ländlicher Terminals | Banken und ländliche Händler | Bündelung von Terminal-Installation, Konnektivitätseinrichtung und Onboarding | Geringe finanzielle Kompetenz der Nutzer | Terminal-Lieferanten und IKT-Integratoren |
| Unterstützte Anwendungen für digitale Finanzdienstleistungen | Geringe finanzielle Kompetenz und eingeschränkter Smartphone-Zugang | Banken und Anbieter digitaler Finanzdienstleistungen | Entwicklung von unterstütztem Onboarding und einfachen Transaktionsschnittstellen | Gestaltung eines nutzbaren Dienstes bei eingeschränktem Gerätezugang | Anwendungsentwickler und Implementierungsunternehmen |
| Sicherheitsunterstützung für die Zahlungsannahme | Cybersicherheit ist ein gemeldetes Einführungshindernis | Finanzinstitute und Zahlungsdienstleister | Bereitstellung von Sicherheitskonfiguration und laufendem Anwendungssupport | Kosten für laufenden technischen Support | Anbieter von verwalteter Sicherheit und IT-Dienstleistungen |
| Quelle: Mordor Intelligence | |||||
Die Bangladesh Bank identifizierte 2025 geringe finanzielle Kompetenz, Cybersicherheit und eingeschränkten Smartphone-Zugang als Hindernisse für digitale Finanzdienstleistungen. Diese Einschränkungen machen Bereitstellungsunterstützung und Servicegestaltung neben der Lieferung von Terminals kommerziell relevant. Der Zahlungszugang kann einen anfänglichen Geräteverkauf unterstützen, gefolgt von einer laufenden Anwendungs- und Sicherheitssupportbeziehung.
Aktuelle Branchenentwicklungen
- Oktober 2026: Banglalink Digital Communications Limited, der bangladeschische Betreiber von VEON, startete einen Starlink-gestützten Satelliten-zu-Mobilfunk-Dienst, der Kunden Zugang zu wesentlichen Apps und Standortdiensten jenseits der herkömmlichen Mobilfunkabdeckung bietet.
- Juni 2026: Grameenphone Ltd. startete den landesweiten Einsatz seines kürzlich erworbenen 700-MHz-Frequenzbandes in Bangladesch.
Rahmen der Forschungsmethodik und Umfang des Berichts
Marktdefinition und Abdeckung
Der bangladeschische IKT-Markt misst die jährlichen Ausgaben in Bangladesch für Informationstechnologieprodukte und -dienstleistungen sowie Kommunikationsdienste, die für Konnektivität, Computing und digitale Arbeit genutzt werden. Er umfasst Käufe durch Haushalte, Unternehmen und Organisationen des öffentlichen Sektors.
Ausschlüsse aus dem Umfang: Informelle Graumarkt-Geräteverkäufe, Eigenleistungen, die nicht über einen identifizierbaren IKT-Anbieter abgerechnet werden, IKT-Ausgaben von Endnutzern außerhalb Bangladeschs und Nicht-IKT-Einnahmen der Käuferbranchen sind ausgeschlossen.
Segmentierungsübersicht
- Nach Produkttyp
- IT-Hardware
- Computer-Hardware
- Netzwerkausrüstung
- Peripheriegeräte
- IT-Software
- IT-Dienstleistungen
- IT-Beratung und -Implementierung
- IT-Outsourcing
- Business-Process-Outsourcing (BPO)
- Verwaltete Sicherheitsdienste
- Cloud- und Plattformdienste
- IT-Infrastruktur
- IT-Sicherheit/Cybersicherheit
- Kommunikationsdienste
- IT-Hardware
- Nach Unternehmensgröße
- Kleine und mittlere Unternehmen
- Großunternehmen
- Nach Branchenvertikale
- Regierung und öffentliche Verwaltung
- BFSI
- IT und Telekommunikation
- Energie und Versorgung
- Einzel- und E-Commerce sowie Logistik
- Fertigung und Industrie 4.0
- Gesundheitswesen und Biowissenschaften
- Öl und Gas
- Sonstige Branchenvertikalen
Datenquellen, Marktgrößenbestimmung und Validierung
Desk Research
Der lokale Politik- und Beschaffungskontext stammt aus öffentlichen Quellen wie dem IT-ITeS-Sektorprofil der Industrieförderungsagentur A und den Politik- und Programmdokumenten der IKT-Abteilung. Breitbandbedingungen und finanzielle Digitalisierung werden anhand von Quellen wie Weltbank-Bewertungen und Jahresberichten der Bangladesh Bank überprüft.
Unternehmenseinreichungen, Investorenmaterialien, Beschaffungsbekanntmachungen und seriöse bangladeschische Presse können zur Querprüfung von Lieferanteneinnahmen, Vertragszeitplänen, Produktpreisen und Änderungen bei Käuferinvestitionen verwendet werden. Diese Quellen sind nicht erschöpfend, und weitere Quellen fließen in die Erhebung, Validierung und Klärung ein.
Primärinterviews und Umfragen
Strukturierte Interviews und Umfragen würden in Bangladesch ansässige IKT-Anbieter, Kanal- und Dienstleistungsunternehmen sowie Haushalts-, Unternehmens- und Käufer des öffentlichen Sektors umfassen, mit Befragten aus Führungs-, Funktions- und operativen Rollen. Die Fragen würden die Sekundärnachweise zu Ausgabengrenzen, Beschaffungszeitplänen, Abonnementeinführung, Preisänderungen und den Treibern hinter Produkt-, Unternehmensgrößen- und Branchennachfrage testen. Analysten würden widersprüchliche Antworten anhand öffentlicher Aufzeichnungen und anderer Befragtentypen untersuchen, ungelöste Lücken dokumentieren und die resultierenden Annahmen anhand unabhängiger Marktindikatoren triangulieren.
Verteilung der Befragten in der Primärforschung
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Obere Ebene: 32 % | Vorstandsmitglieder: 15 % | |
| Mittlere Ebene: 43 % | Funktions-/Bereichsleiter: 35 % | |
| Kleinere Akteure: 25 % | Manager: 50 % |
Marktgrößenbestimmung und Prognose
Das Modell schätzt die jährlichen Käuferpreisausgaben in US-Dollar für Bangladesch aus einem Top-down-Gesamtwert der IKT-Käufe von Endnutzern und verteilt diesen Wert dann auf Produkttyp, Unternehmensgröße und Käuferbranche unter Verwendung von Anbieterumsatznachweisen, Beschaffungsunterlagen und Käuferausgabenmustern. Nützliche Indikatoren umfassen Internetabonnements als Signal für die Konnektivitätsnachfrage, inländische IT-Dienstleistungseinnahmen als Maß für Software- und Dienstleistungsaktivitäten, die Einführung digitaler Zahlungen als Proxy für den Technologieeinsatz in Finanzen und Einzelhandel, öffentliche IKT-Programme als Nachweis für institutionelle Nachfrage sowie Hardware-Kanalpreise und Verkaufsvolumina als Überprüfung der Geräteausgaben. Selektive Bottom-up-Überprüfungen würden offengelegte Lieferanteneinnahmen zusammenfassen und Stichproben von Hardware-Durchschnittsverkaufspreisen anhand von Stückvolumina testen. Fehlende Beobachtungen würden den nächstgelegenen relevanten öffentlichen Proxy verwenden, wobei Annahmen und Szenariobereiche aufgezeichnet und nicht als beobachtete Werte behandelt werden. Die Szenarioanalyse würde die Nachfrage unter alternativen Pfaden für Konnektivitätsaufnahme, öffentliche Beschaffung, Unternehmenseinführung und Preise projizieren, während Primärbefragte jeden Treiber und seinen erwarteten Zeitplan anhand der Betriebs- und Kaufbedingungen in Bangladesch testen würden.
Datenvalidierung und Aktualisierungszyklus
Analysten würden die Schätzung anhand unabhängiger Konnektivitäts-, digitaler Zahlungs-, öffentlicher Beschaffungs-, Lieferanten- und Käufernachfragesignale triangulieren, dann Ausreißer und wesentliche Abweichungen untersuchen, bevor sie die Freigabe erteilen. Sie würden eine Quelle erneut kontaktieren, wenn Definitionen, Zeiträume oder gemeldete Werte in Konflikt stehen, und das Problem durch Quelldokumente oder eine unabhängige Überprüfung lösen. Der Nachweissatz würde jährlich aktualisiert, zwischen den Zyklen nach wesentlichen politischen, technologischen oder makroökonomischen Ereignissen überprüft und vor der Lieferung einer neuen Überprüfung von Berechnungen, Quelldaten und Konsistenz über Segmente hinweg unterzogen.
Größe des bangladeschischen IKT-Marktes von Mordor Intelligence im Vergleich zu anderen veröffentlichten Schätzungen
Veröffentlichte Schätzungen können sich in den Transaktionen und Produkten, die sie zählen, und den Eingaben, die zur Modellierung der Nachfrage verwendet werden, unterscheiden. Der bangladeschische IKT-Markt misst die jährlichen Ausgaben in Bangladesch für Informationstechnologieprodukte und -dienstleistungen sowie Kommunikationsdienste, die für Konnektivität, Computing und digitale Arbeit genutzt werden.
Wesentliche Lückentreiber umfassen den definierten Abdeckungsbereich der Studie und marktspezifische Modellierungsentscheidungen. Nützliche Indikatoren umfassen Internetabonnements als Signal für die Konnektivitätsnachfrage, inländische IT-Dienstleistungseinnahmen als Maß für Software- und Dienstleistungsaktivitäten, die Einführung digitaler Zahlungen als Proxy für den Technologieeinsatz in Finanzen und Einzelhandel, öffentliche IKT-Programme als Nachweis für institutionelle Nachfrage sowie Hardware-Kanalpreise und Verkaufsvolumina als Überprüfung der Geräteausgaben.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 10,03 Milliarden USD (2027) | |
| Marktforschungsanbieter A | 8 Milliarden USD (2024) | Bei seiner Basis von 2024 liegt diese Schätzung 20,2 % unter dem Wert dieses Berichts für 2027 von 10,03 Milliarden USD, 3 Jahre später. Der veröffentlichte Gesamtwert für 2024 liegt vor dem Vergleichsjahr und erfasst damit einen früheren Zeitpunkt in der Marktentwicklung. |
| Industrieförderungsagentur A | 2,11 Milliarden USD (2025) | Bei seiner Basis von 2025 liegt diese Schätzung 79,0 % unter dem Wert dieses Berichts für 2027 von 10,03 Milliarden USD, 2 Jahre später. Die veröffentlichte Projektion deckt ausschließlich inländische IT-Dienstleistungen ab, eine definierte Dienstleistungskategorie innerhalb der gesamten IKT-Ausgaben. |
Die Analysten von Mordor Intelligence würden die Schätzung anhand unabhängiger Konnektivitäts-, digitaler Zahlungs-, öffentlicher Beschaffungs-, Lieferanten- und Käufernachfragesignale triangulieren, dann Ausreißer und wesentliche Abweichungen untersuchen, bevor sie die Freigabe erteilen.
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der bangladeschische IKT-Markt und wie sind die Wachstumsaussichten?
Die Größe wird für 2027 auf 10,03 Milliarden USD geschätzt und soll bis 2032 einen Wert von 13,47 Milliarden USD erreichen, mit einem CAGR von 6,08 % über 2027–2032.
Was stützt die Nachfrage nach IKT-Produkten und -Dienstleistungen in Bangladesch?
Öffentliche IKT-Beschaffung, mobile Datendienste und Netzaufrüstungen stützen die Nachfrage. Der Datenumsatz von Robi Axiata PLC wuchs im ersten Halbjahr 2026 im Vergleich zum ersten Halbjahr 2025 um 13,6 %.
Welche Produktkategorie führt die IKT-Ausgaben in Bangladesch an?
IT-Dienstleistungen führten mit einem Anteil von 32,81 % am bangladeschischen IKT-Markt im Jahr 2026 und werden voraussichtlich am schnellsten mit einem CAGR von 6,9 % über 2027–2032 wachsen.
Welche Unternehmen sind wichtige IKT-Teilnehmer in Bangladesch?
Zu den wichtigsten Teilnehmern gehören Grameenphone Ltd., Robi Axiata PLC, Banglalink Digital Communications Limited, Samsung Electronics Company Limited und Huawei Technologies Company Limited.
Was kann das Wachstum im IKT-Sektor Bangladeschs einschränken?
Lücken in der ländlichen Glasfaserinfrastruktur und Einschränkungen bei der Cybersicherheitspersonalbesetzung im Finanzsektor können die Bereitstellung verlangsamen. Eine Weltbank-Bewertung aus dem Jahr 2025 meldete eine Festbreitbandpenetration von 1,4 % der Bevölkerung Bangladeschs.
Welche Standorte führen die IKT-Aktivitäten in Bangladesch an?
Dhaka und Chittagong entfielen gemeinsam auf 65 % der nationalen IKT-Ausgaben im Jahr 2026.