
Tamaño y Participación del Mercado de Tecnología de la Información y las Comunicaciones (TIC)
Análisis del Mercado de Tecnología de la Información y las Comunicaciones (TIC) por Mordor Intelligence
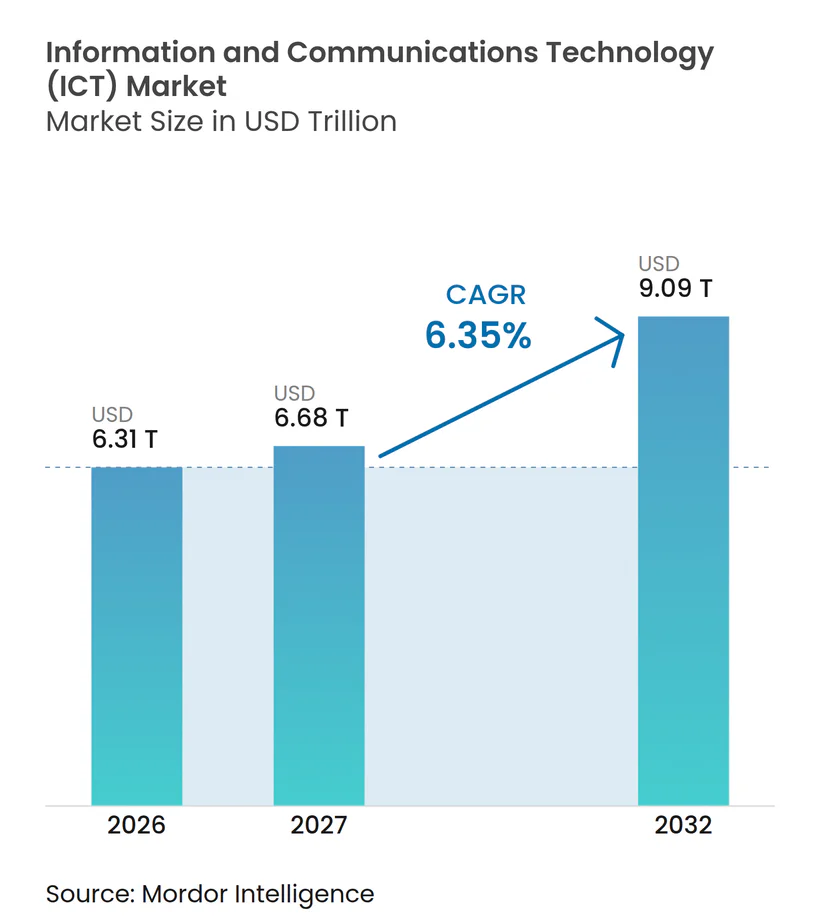
Se espera que el tamaño del mercado de tecnología de la información y las comunicaciones (TIC) aumente de 6,31 billones de USD en 2026 a 6,68 billones de USD en 2027 y alcance los 9,09 billones de USD para 2032, creciendo a una CAGR del 6,35% durante 2027-2032.
Las cargas de trabajo de datos en el borde y la inversión relacionada con la IA crean requisitos complementarios de conectividad, capacidad de cómputo y servicios operativos. Para las cargas de trabajo de nube del sector público en Singapur y el alojamiento cualificado en Francia, la capacidad de infraestructura por sí sola es una propuesta comercial incompleta. Los proveedores pueden responder mediante entrega integrada y alojamiento cualificado, ampliando su función más allá de los componentes individuales de infraestructura. La disponibilidad de semiconductores y los costes de electricidad limitan la rapidez con que esa demanda se convierte en capacidad entregada que sea económica de operar. Los proveedores obtienen ventaja combinando la entrega de capacidad de IA y borde con alojamiento cualificado y la capacidad de trabajar dentro de los límites de energía y componentes.
Conclusiones Clave del Informe
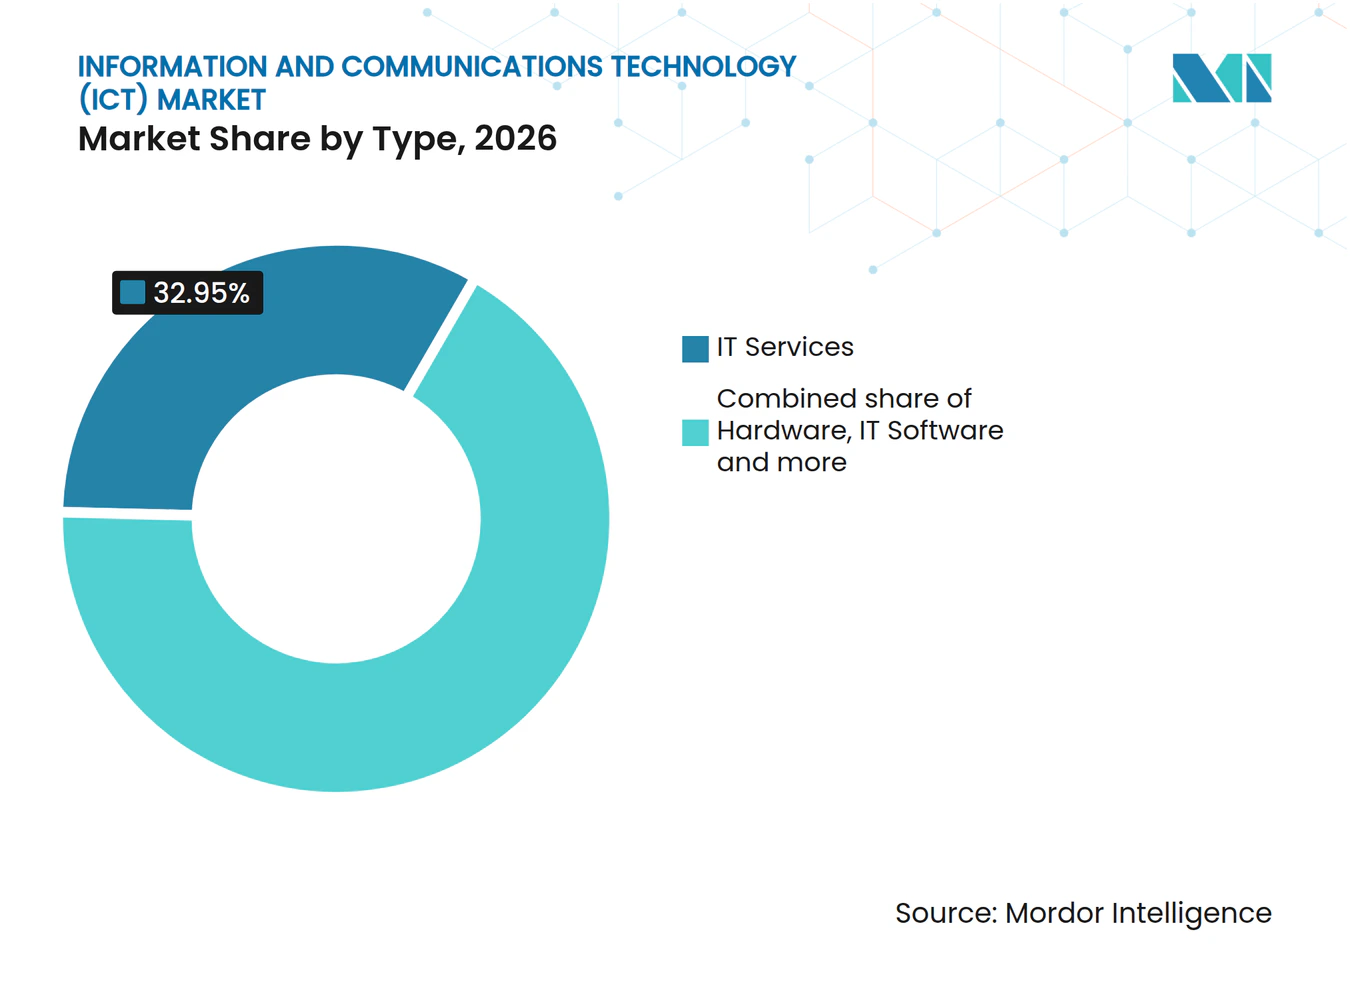
- Entre los tipos de productos, los servicios de TI lideraron con una participación del 32,95% en el mercado de tecnología de la información y las comunicaciones (TIC) en 2026, mientras que el software de TI tiene previsto ser el segmento de mayor crecimiento con una CAGR del 7,35% durante 2027-2032.
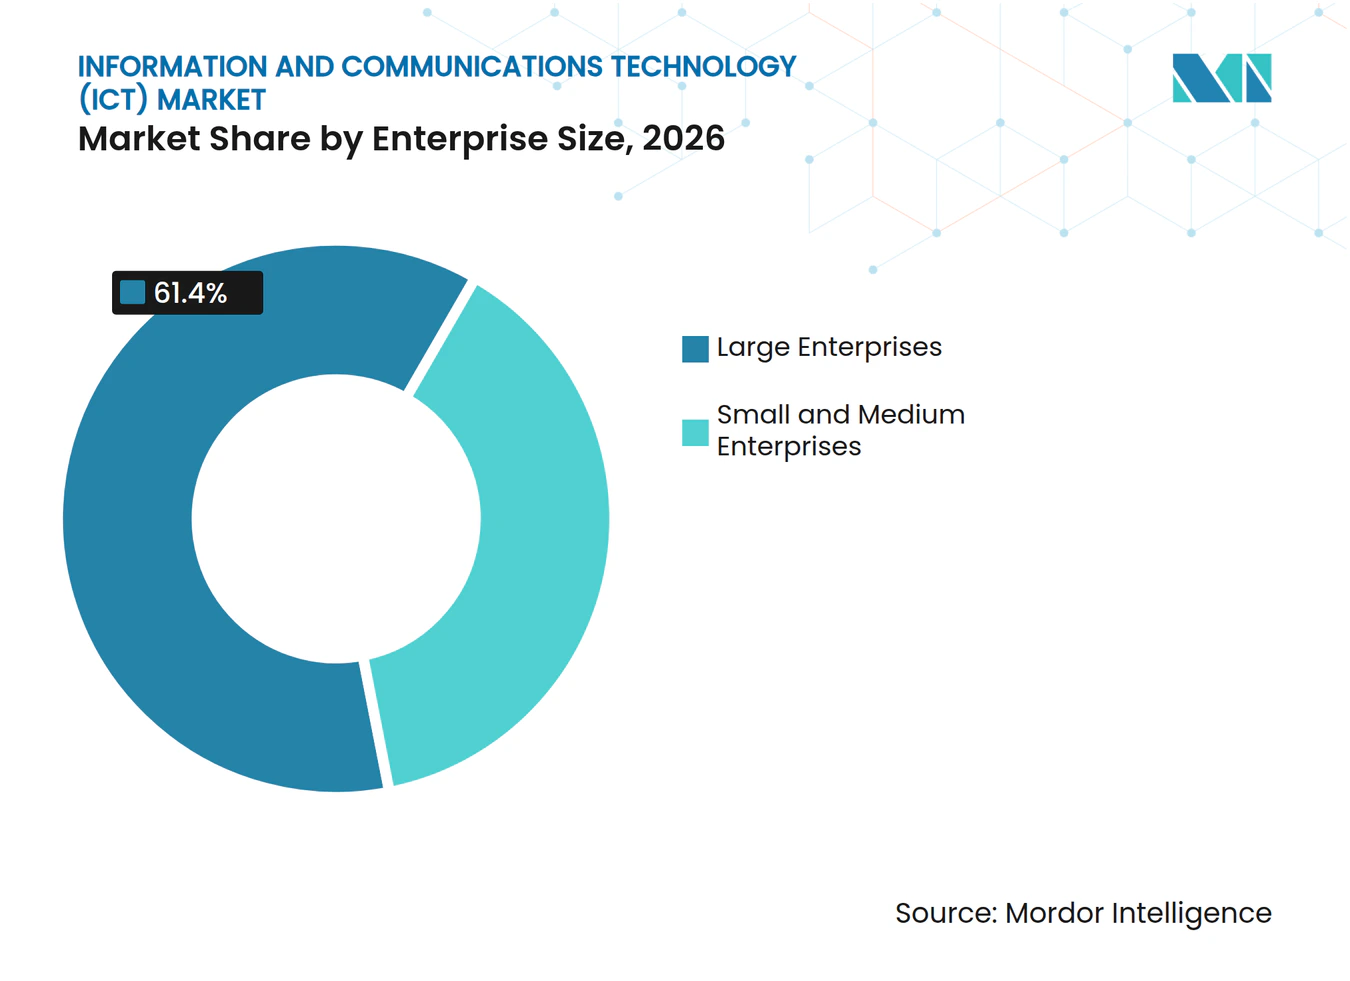
- Por tamaño de empresa, las grandes empresas mantuvieron una participación del 61,4% en el tamaño del mercado de tecnología de la información y las comunicaciones (TIC) en 2026, y se prevé que las pequeñas y medianas empresas crezcan más rápido con una CAGR del 6,75% durante 2027-2032.
- Entre los modelos de implementación, la nube lideró con el 45,99% de los ingresos del mercado en 2026, mientras que se prevé que el modelo híbrido sea el segmento de mayor crecimiento con una CAGR del 7,05% durante 2027-2032.
- Dentro de las industrias de usuarios finales, el gobierno y la administración pública lideraron con el 18,76% de los ingresos del mercado en 2026, mientras que se prevé que los videojuegos y los deportes electrónicos crezcan más rápido con una CAGR del 7,9% durante 2027-2032.
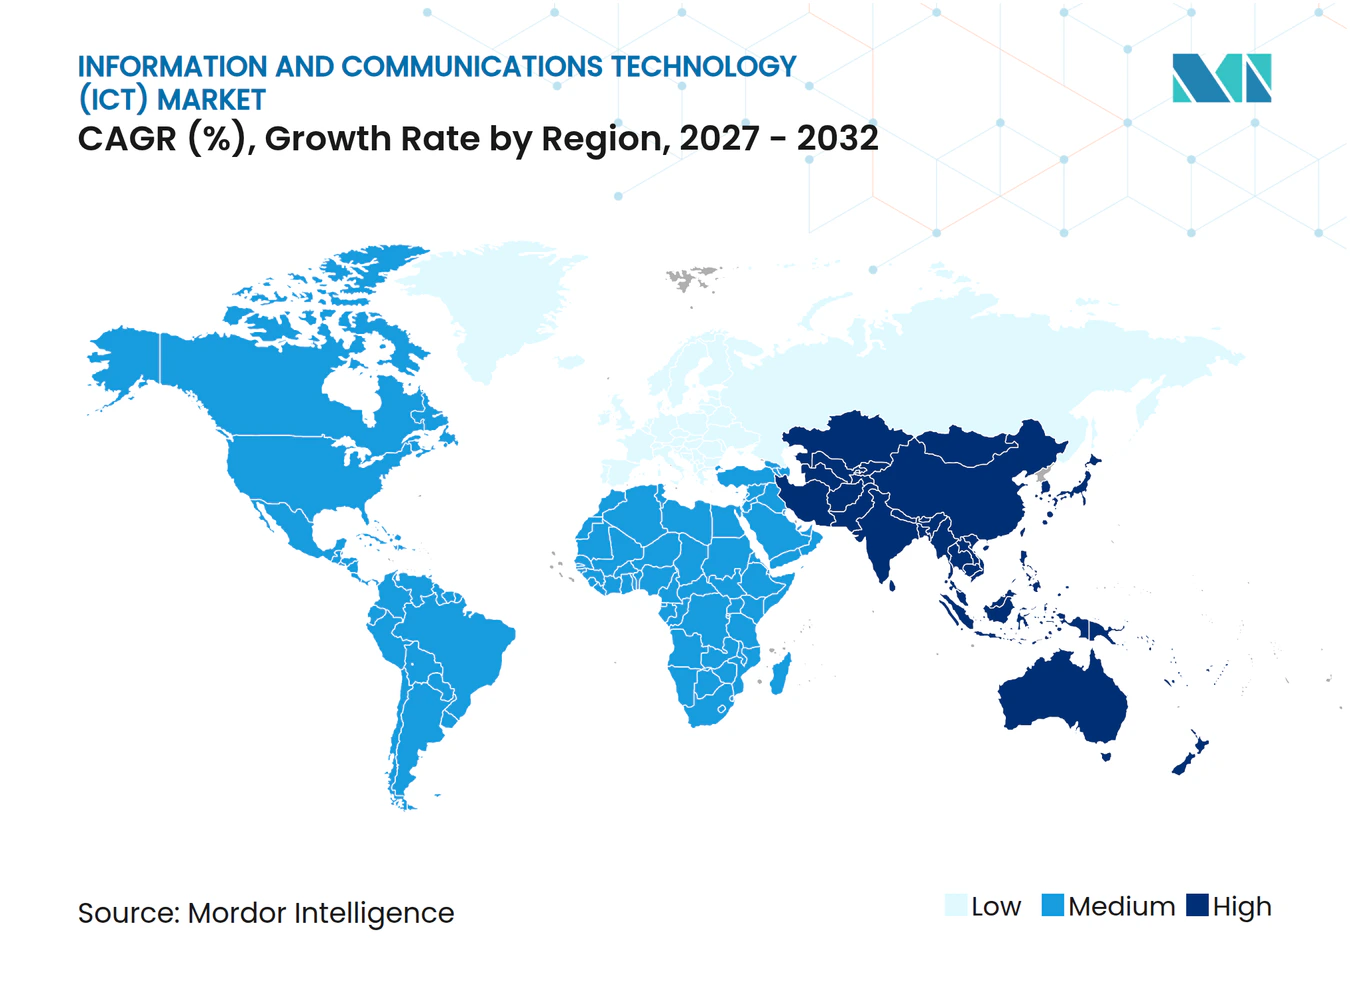
- Geográficamente, América del Norte lideró con el 39,4% de los ingresos del mercado en 2026, y se prevé que Asia-Pacífico sea la región de mayor crecimiento con una CAGR del 8,15% durante 2027-2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Proliferación de la Computación en el Borde y Flujos de Datos de IoT | +2.1% | Estados Unidos, Europa y África | Mediano plazo (2-4 años) |
| Aumento de las Inversiones en Infraestructura en la Nube Optimizada para IA | +2.6% | América del Norte, Europa y Asia-Pacífico | Corto plazo (≤ 2 años) |
| Implementaciones Rápidas del Núcleo Autónomo 5G que Aceleran Casos de Uso | +1.6% | Reino Unido, América del Norte y Asia-Pacífico | Mediano plazo (2-4 años) |
| Impulso Regulatorio hacia la Soberanía Digital y Regiones de Nube Segura | +1.2% | Francia y otros países de la Unión Europea | Mediano plazo (2-4 años) |
| Creciente Preferencia por Modelos de Servicios de TI Basados en Consumo | +0.8% | América del Norte, Europa y Asia-Pacífico | Corto plazo (≤ 2 años) |
| Programas Nacionales de Infraestructura Pública Digital en Economías Emergentes | +0.6% | India y Nepal | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Proliferación de la Computación en el Borde y Flujos de Datos del IoT
Vodafone Business reportó 244 millones de conexiones IoT para el ejercicio fiscal 2026. La escala de esa base de conexiones ilustra el alcance del IoT comercial, mientras que los usos operativos de los datos de dispositivos crean una apertura adicional para los sistemas de borde. En septiembre de 2025, Nokia y Future Technologies Venture desplegaron Nokia Edge, redes inalámbricas privadas, dispositivos y aplicaciones en las instalaciones de Maher Terminals en Port Elizabeth, Nueva Jersey.[1] La terminal maneja 2 millones de contenedores anualmente, y el despliegue proporciona seguimiento de activos en tiempo real y telemetría en vivo. Vincular estas funciones crea la necesidad de conectividad coordinada y procesamiento local de datos dentro de las operaciones de manejo de contenedores. La oportunidad de ventas resultante abarca las capas de aplicación y conectividad necesarias para convertir las señales de activos en información operativa utilizable.
Aumento de las Inversiones en Infraestructura de Nube Optimizada con IA
La expansión de la nube relacionada con la IA crea diferentes requisitos para los activos de cómputo y la capacidad física que respalda la prestación de servicios. Para el trimestre finalizado el 30 de junio de 2026, Microsoft reportó 41 mil millones de USD en gastos de capital a nivel de toda la empresa, incluidos precios más altos de componentes. Aproximadamente dos tercios se destinaron a activos de corta duración, principalmente CPUs y GPUs que respaldan soluciones que utilizan infraestructura tanto de IA como no relacionada con IA. El gasto restante se destinó a activos de larga duración. Esta combinación conecta la inversión en infraestructura con el aprovisionamiento de cómputo, así como con la capacidad duradera, creando horizontes de entrega distintos dentro del mismo negocio de nube. Los proveedores que venden CPUs y GPUs enfrentan un ciclo de reemplazo más corto que los constructores de los sitios de centros de datos financiados con la parte de larga duración del mismo presupuesto.
Rápidos Despliegues de Núcleo Autónomo 5G que Aceleran los Casos de Uso
El valor comercial del despliegue autónomo depende de los servicios que hacen visibles las capacidades de red para los clientes. La Asociación Global de Proveedores de Telefonía Móvil reportó que 98 operadores habían lanzado o realizado un lanzamiento suave de redes 5G autónomas públicas en todo el mundo en su actualización de agosto de 2026. El 20 de agosto de 2026, EE lanzó Fast Lane en el Reino Unido, ofreciendo a consumidores y pequeñas empresas conectividad 5G+ dedicada durante los períodos de mayor demanda. EE lo describió como el primer segmento de red comercial del país para ambos grupos de clientes. El servicio anticipa la congestión y mueve las conexiones a una sección de red dedicada para transmisión, intercambio y uso en redes sociales. Proteger las actividades digitales habituales durante la congestión convierte la fiabilidad del servicio en parte de lo que ofrece el operador.
Impulso Regulatorio hacia la Soberanía Digital y las Regiones de Nube Segura
Las políticas de soberanía del sector público pueden redirigir la demanda de nube hacia servicios que satisfagan condiciones de garantía específicas. En abril de 2026, la Comisión Europea adjudicó 4 contratos paralelos para servicios de nube soberana para instituciones, organismos, oficinas y agencias de la UE. Las adjudicaciones paralelas tenían como objetivo diversificar el suministro y evitar la dependencia de un único proveedor. En su doctrina de contratación pública de febrero de 2026, el gobierno de Francia declaró que los datos cuya vulneración pudiera dañar el orden público, la seguridad pública, la salud, la vida o la propiedad intelectual estaban destinados al alojamiento en nube de nivel SecNumCloud. Para los proveedores que sirven a las administraciones francesas, la oportunidad comercial implica, por tanto, un alojamiento cualificado más que capacidad adicional por sí sola. En Francia, el alojamiento de nivel SecNumCloud es el nivel de garantía previsto para los datos más sensibles, mientras que las adjudicaciones paralelas de la Comisión dejan a cada proveedor de nube soberana de la UE una parte de la demanda institucional en lugar de toda ella.
Análisis del Impacto de las Restricciones*
| Restricción | Impacto (~) % en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Vulnerabilidades Crecientes en la Cadena de Suministro de Semiconductores | -1.1% | Ubicaciones de suministro de HPE en Estados Unidos, República Checa, China y Singapur | Corto plazo (≤ 2 años) |
| Costes Energéticos Crecientes de los Centros de Datos a Hiperescala | -0.8% | América del Norte, Europa y Asia-Pacífico | Corto plazo (≤ 2 años) |
| Brecha de Competencias en Ciberseguridad Avanzada y AIOps | -0.4% | América del Norte, Europa y Asia-Pacífico | Mediano plazo (2-4 años) |
| Estándares Fragmentados para Soluciones Interoperables de Industria 4.0 | -0.3% | Sitios de industria de procesos en Noruega | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Vulnerabilidades Crecientes en la Cadena de Suministro de Semiconductores
La disponibilidad de componentes puede impedir que el fuerte interés de los clientes se convierta en sistemas TIC entregados. Hewlett Packard Enterprise Company señaló que las restricciones de memoria y capacidad de obleas limitaron su capacidad para satisfacer una mayor demanda de clientes en el tercer trimestre fiscal de 2026. Identificó restricciones en el suministro de DDR5, DDR4 y NAND, con las restricciones de memoria mencionadas persistiendo desde principios de 2026. HPE vinculó el DDR4 a la generación anterior y el NAND al espacio de unidades flash, mostrando exposición en diferentes usos de componentes. Para los proveedores de sistemas, esta amplitud hace que la conversión de envíos sea sensible a la disponibilidad de componentes incluso cuando la demanda de sistemas terminados es favorable. La capacidad de HPE para convertir una mayor demanda en ingresos depende de la obtención de memoria restringida y capacidad de obleas.
Costes Energéticos Crecientes de los Centros de Datos a Hiperescala
La exposición a la electricidad puede dificultar la monetización de capacidad de cómputo adicional incluso cuando la demanda respalda la expansión. En sus perspectivas de enero de 2026, JLL señaló que los centros de datos en todo el mundo enfrentaban costes crecientes de electricidad de red, a menudo superiores a 100 USD por MWh, junto con requisitos de cumplimiento de carbono más estrictos. Esa combinación eleva el gasto operativo recurrente y el umbral para comprometer capital en capacidad a hiperescala. Para los proveedores de nube, la restricción concierne a la economía de entrega de cargas de trabajo, así como a la instalación de servidores. En agosto de 2025, Google anunció acuerdos de respuesta a la demanda de aprendizaje automático con Indiana Michigan Power y la Tennessee Valley Authority, señalando que la flexibilidad desplegada podría generar beneficios de ahorro de costes. La exposición energética restante limita cuánta capacidad adicional puede soportar un presupuesto operativo determinado.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo:
Escala de Servicios y Monetización de SoftwareLos servicios de TI representaron una participación del 32,95% en el tamaño del mercado de tecnología de la información y las comunicaciones (TIC) en 2026, convirtiéndolo en el segmento más grande por tipo. IBM reportó 21,1 mil millones de USD en ingresos de Consultoría para el año finalizado el 31 de diciembre de 2025. Su trabajo de Consultoría abarca Estrategia y Tecnología junto con Operaciones Inteligentes, combinando el cambio tecnológico con las capacidades operativas. Al combinar esos alcances, IBM puede obtener ingresos tanto de la gestión de las operaciones de los clientes como del diseño del cambio, ampliando su función comercial más allá de la finalización de una implementación individual.
Se prevé que el software de TI sea el segmento de mayor crecimiento, con una CAGR del 7,35% durante 2027-2032. Salesforce reportó 10,8 mil millones de USD en ingresos por suscripciones y soporte en el trimestre finalizado el 31 de julio de 2026, un aumento del 12% interanual e incluyendo 440 millones de USD de Informatica.[2] Los ingresos de la nube comercial de Microsoft 365 aumentaron un 14% en términos reportados en el trimestre finalizado el 30 de junio de 2026. El crecimiento del 12% de Salesforce incluye la contribución de 440 millones de USD de Informatica, por lo que parte de esa expansión proviene de la cartera de Informatica y no solo de las ofertas existentes. El crecimiento del 14% en términos reportados de la nube comercial de Microsoft 365 muestra una base de suscripción de software grande y separada que se expande a un ritmo similar.



Por Tamaño de Empresa:
Programas de Servicio a Largo Plazo y Adopción por PymesLas grandes empresas representaron una participación del 61,4% en el mercado de tecnología de la información y las comunicaciones (TIC) en 2026, convirtiéndolas en el segmento de mayor tamaño de empresa. Eurostat encontró que el 84,67% de las empresas de la UE con 250 o más empleados o trabajadores autónomos utilizaron servicios de computación en nube de pago en 2025. En marzo de 2025, UPS acordó una colaboración de 10 años con NTT DATA para modernizar su infraestructura de TI y centros de datos. El acuerdo contemplaba que NTT DATA adquiriera y operara un centro de datos de misión crítica de UPS y habilitara la colocalización de cargas de trabajo utilizando soluciones de nube pública y en las instalaciones. Para un comprador de este tamaño, el plazo de 10 años convierte el contrato en una relación operativa continua en lugar de un proyecto de modernización puntual.
Se prevé que las pequeñas y medianas empresas sean el segmento de mayor crecimiento, con una CAGR del 6,75% durante 2027-2032. En 2025, el 52% de las pymes de la UE adquirieron servicios en nube. Por separado, el 74% de los empleadores de pymes del Reino Unido utilizaron tecnologías o software basado en web para ventas o gestión empresarial en 2025, un aumento de 5 puntos porcentuales respecto a 2024. El uso de nube de pago y software operativo describe puntos de entrada complementarios que vinculan los servicios de cómputo externos con las tareas empresariales cotidianas. Los paquetes de servicios vinculados a esas tareas de ventas y gestión ofrecen una vía de expansión concreta, con capacidades adicionales introducidas a medida que se desarrolla el alcance del uso.

Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Modelo de Implementación:
Alcance de la Nube y Coordinación HíbridaLa nube fue el segmento de implementación más grande, representando el 45,99% de los ingresos del mercado en 2026. En 2025, el 52,74% de las empresas de la UE utilizaron servicios de computación en nube de pago, un aumento de 7,42 puntos porcentuales respecto a 2023. Eurostat también encontró que el 40,89% de todas las empresas de la UE adquirieron al menos uno de los servicios de nube sofisticados cubiertos por su encuesta y fueron clasificadas como altamente dependientes de los servicios en nube. La combinación de una base de compradores de nube de pago en expansión y la participación en servicios sofisticados respalda una oportunidad de ingresos que incluye tanto nuevos usuarios como un uso más profundo de los servicios.
Se prevé que el modelo híbrido sea el segmento de mayor crecimiento, con una CAGR del 7,05% durante 2027-2032. En la encuesta de invierno de 2025 de Flexera a 753 profesionales técnicos y líderes ejecutivos de todo el mundo, el 73% de las organizaciones utilizaban un modelo de nube híbrida, 3 puntos porcentuales más que el año anterior. Ese patrón otorga a los proveedores de integración un papel en hacer que diferentes entornos funcionen como un conjunto de servicios coherente. La implementación en las instalaciones también mantiene un papel, con Uptime Institute reportando en 2026 que los centros de datos corporativos siguen siendo centrales para las estrategias de TI híbridas. El aumento en el uso híbrido entre las organizaciones encuestadas por Flexera amplía la base de clientes potenciales para los servicios que coordinan entornos mixtos.
Por Vertical de Industria de Usuario Final:
Inversión Pública y Servicios de Datos para Deportes ElectrónicosEl gobierno y la administración pública representaron el 18,76% del mercado en 2026, convirtiéndolo en el segmento de usuario final más grande. El Panel de TI de la Oficina de Gestión y Presupuesto reportó 102,3 mil millones de USD en gasto federal de TI de EE. UU. para el ejercicio fiscal 2025, basándose en datos presupuestarios de inversión federal. Esa escala otorga a los proveedores que sirven a programas federales de TI una fuente sustancial de demanda respaldada por presupuesto dentro de la administración pública.
Se prevé que los videojuegos y los deportes electrónicos sean el segmento de usuario final de mayor crecimiento, con una CAGR del 7,9% durante 2027-2032. En julio de 2025, GRID anunció una asociación de tecnología de datos para la Copa Mundial de Deportes Electrónicos de 7 semanas en Riad, cubriendo la infraestructura del torneo y los flujos de datos en 5 títulos de juegos. La asociación especificó datos en juego en vivo, diferidos e históricos, incluidos flujos para League of Legends y VALORANT. El alcance acordado era impulsar una variedad de experiencias de producto a partir de esos flujos de datos. Al cubrir los 5 títulos, la asociación anunciada permitiría al organizador obtener flujos en vivo, diferidos e históricos a través de un único proveedor de datos.
Análisis Geográfico
Mercado de Tecnología de la Información y las Comunicaciones (TIC) en América del Norte
América del Norte representó el 39,4% del tamaño del mercado de tecnología de la información y las comunicaciones (TIC) en 2026, convirtiéndola en la geografía más grande. CBRE reportó una absorción neta de 1.456,2 MW en el primer semestre de 2026 en sus principales mercados de centros de datos de América del Norte, un aumento del 11,7% interanual, ya que los ocupantes de hiperescala e IA competían por bloques de energía contiguos limitados. Esta combinación hace que la disponibilidad de bloques de energía utilizables sea relevante para satisfacer la demanda de cómputo de la región junto con el suministro de equipos TIC. Los proveedores que pueden asegurar energía para nueva capacidad tienen la ruta más clara hacia la demanda de América del Norte, porque los ocupantes compiten por bloques de energía contiguos limitados.
Mercado de Tecnología de la Información y las Comunicaciones (TIC) en Asia-Pacífico
Se prevé que Asia-Pacífico sea la geografía de mayor crecimiento, con una CAGR del 8,15% durante 2027-2032. En agosto de 2026, GovTech de Singapur reportó que más del 70% de los sistemas gubernamentales elegibles funcionaban en su plataforma Gobierno en Nube Comercial. GovTech opera un entorno estandarizado y seguro para las agencias que utilizan infraestructura de nube comercial. La plataforma también admite IA nativa en la nube, vinculando el entorno compartido con capacidades de cómputo adicionales. Para los proveedores de nube del sector público, una plataforma gubernamental compartida crea una vía para servir a los sistemas elegibles y a la IA nativa en la nube dentro del mismo entorno de agencia.
En América del Sur, Europa y Oriente Medio y África, la demanda combina el suministro local de nube con decisiones de gobernanza y un alcance de conectividad desigual. Microsoft inauguró Chile Central en junio de 2025 con 3 ubicaciones independientes en la Región Metropolitana de Santiago, mientras que el marco de nube pública de Colombia de 2026 estableció condiciones para las compras de entidades estatales. En Europa, la estrategia de los Países Bajos de julio de 2025 priorizó la tecnología de nube gubernamental compartida, mientras que el uso de IA empresarial en la UE alcanzó el 20% en 2025 desde el 13% en 2024. En Oriente Medio y África, el lanzamiento comercial de segmentación autónoma de e& EAU en mayo de 2025 para empresas contrastó con el 36% de uso de Internet por parte de la población en la región de África de la UIT en 2025. Estas diferencias favorecen diseños de servicios adaptados a los canales de contratación locales y al alcance de la conectividad, con capacidades avanzadas y un acceso más amplio que crean vías distintas hacia los ingresos.
Marco Regulatorio y Perspectivas
La comparación examina los requisitos de acceso a la nube y gobernanza de datos de jurisdicciones seleccionadas desde la perspectiva de los proveedores de nube y servicios gestionados que atienden a compradores empresariales y públicos. La autorización federal de nube, las transferencias internacionales de datos personales y los controles de ciberseguridad afectan a diferentes partes del modelo operativo de un proveedor. El trabajo de cumplimiento debe, por tanto, coincidir con el uso del sector público, los criterios de entidad cubierta o la responsabilidad fiduciaria de datos del servicio real.
Tabla Regulatoria
| Factor de decisión | Estados Unidos | Brasil | Alemania | India |
|---|---|---|---|---|
| Autoridad principal | Administración de Servicios Generales a través de la Oficina de Gestión del Programa FedRAMP | ANPD | BSI | Junta de Protección de Datos, para notificaciones de brechas por fases |
| Instrumentos o directrices clave | Marco de autorización FedRAMP; Normas Consolidadas de 2026 obligatorias a partir del 1 de enero de 2027 | Regulación de transferencias de la LGPD; Resolución 32/2026 de adecuación para estados de la UE, Islandia, Liechtenstein, Noruega y entidades de la UE | Ley BSI e implementación de NIS-2 para proveedores cubiertos por ley | Normas de TI de 2011 durante la transición; Normas DPDP 3, 5-16, 22 y 23 programadas para el 13 de mayo de 2027 |
| Efecto comercial | Autorización y cumplimiento continuo para el uso de nube federal | Transferencias de adecuación elegibles; excluye fines exclusivamente de seguridad pública, defensa nacional, seguridad estatal e investigación o enjuiciamiento penal; supervisión de la ANPD y reevaluación cada 4 años | Registro de proveedores cubiertos, notificación de incidentes significativos y controles de riesgo | Salvaguardas por fases y notificaciones de brechas a la Junta y a las personas afectadas para los fiduciarios de datos cubiertos |
| Atractivo actual de la política | Alta | Alta | Media | Media |
| Dirección futura del atractivo de la política | Sin cambios | Sin cambios | Sin cambios | Endurecimiento |
| Fuente: Mordor Intelligence | ||||
Una ruta de autorización federal definida respalda la calificación Alta de Estados Unidos para los proveedores que atienden a compradores federales, con la transición de normas consolidadas del 1 de enero de 2027 que preserva un marco de acceso estandarizado. La ruta de adecuación de enero de 2026 de Brasil respalda su calificación Alta al ampliar las opciones de transferencia elegibles, mientras que los requisitos de supervisión y reevaluación cada 4 años sustentan la continuidad del cumplimiento. La calificación Media de Alemania refleja el registro legal de los proveedores cubiertos, la notificación de incidentes significativos y las obligaciones de seguridad, cuya carga operativa continua respalda una dirección de Sin cambios. La calificación Media de India refleja la transición de los fiduciarios de datos cubiertos desde las Normas de TI de 2011 hacia salvaguardas programadas y notificaciones de brechas a la Junta y a las personas afectadas, lo que respalda un Endurecimiento a partir del 13 de mayo de 2027.
Etapas de la Cadena de Valor
La cadena de valor compara cómo los equipos, la conectividad, las plataformas y los servicios de implementación generan ingresos mientras dependen mutuamente de su entrega. Dell Technologies Inc. vende dispositivos de cliente terminados y productos de infraestructura que abarcan servidores, redes y almacenamiento. En su informe fiscal de 2026, Dell señaló que la demanda de servidores tradicionales y redes superó la oferta, creando una cartera de pedidos adicional al cierre del año. Ese ejemplo convierte la entrega de hardware en una restricción de secuenciación para los diseños de implementación que dependen de esos productos.
Tabla de Análisis de la Cadena de Valor
| Actividad principal | Participantes clave | Captura de valor | Cuello de botella | Respuesta de resiliencia |
|---|---|---|---|---|
| Suministro de equipos | Proveedores de dispositivos terminados e infraestructura como Dell Technologies Inc. | Ventas de equipos | Desajustes entre pedidos y envíos, ilustrados por la cartera de pedidos de Dell | Secuenciar el despliegue en torno a las fechas de envío confirmadas |
| Provisión de conectividad | Operadores fijos y móviles como Vodafone Group Plc | Tarifas de servicios de conectividad | Coordinación del servicio a través de redes de socios | Definir responsabilidades y objetivos de servicio a través de los límites de la red |
| Entrega de software y servicios en nube | Desarrolladores de software como Microsoft Corporation; operadores de nube como Amazon Web Services Inc. | Licencias de software y soporte; tarifas de servicios en nube | Coordinación del software con licencia con las responsabilidades del servicio alojado | Asignar responsabilidades de licencia y operación antes del despliegue |
| Integración y operaciones continuas | Proveedores de consultoría, tecnología y operaciones como Accenture plc | Tarifas de consultoría, implementación y operaciones | Traspasos entre capacidades de entrega separadas | Unificar la responsabilidad en consultoría, tecnología y operaciones |
| Fuente: Mordor Intelligence | ||||
Con efecto a partir del 1 de septiembre de 2025, Accenture reunió estrategia, consultoría, tecnología, operaciones, Song e Industry X en su unidad de negocio Reinvention Services. Ese movimiento organizativo ilustra cómo un proveedor puede abarcar la implementación tecnológica y el trabajo operativo sin ser propietario de cada etapa anterior. Las tarifas se extienden desde la instalación de sistemas hasta la coordinación de su operación continua, por lo que la responsabilidad a través de los traspasos se convierte en un servicio por el que los clientes pagan.
Panorama Competitivo
Concentración del Mercado
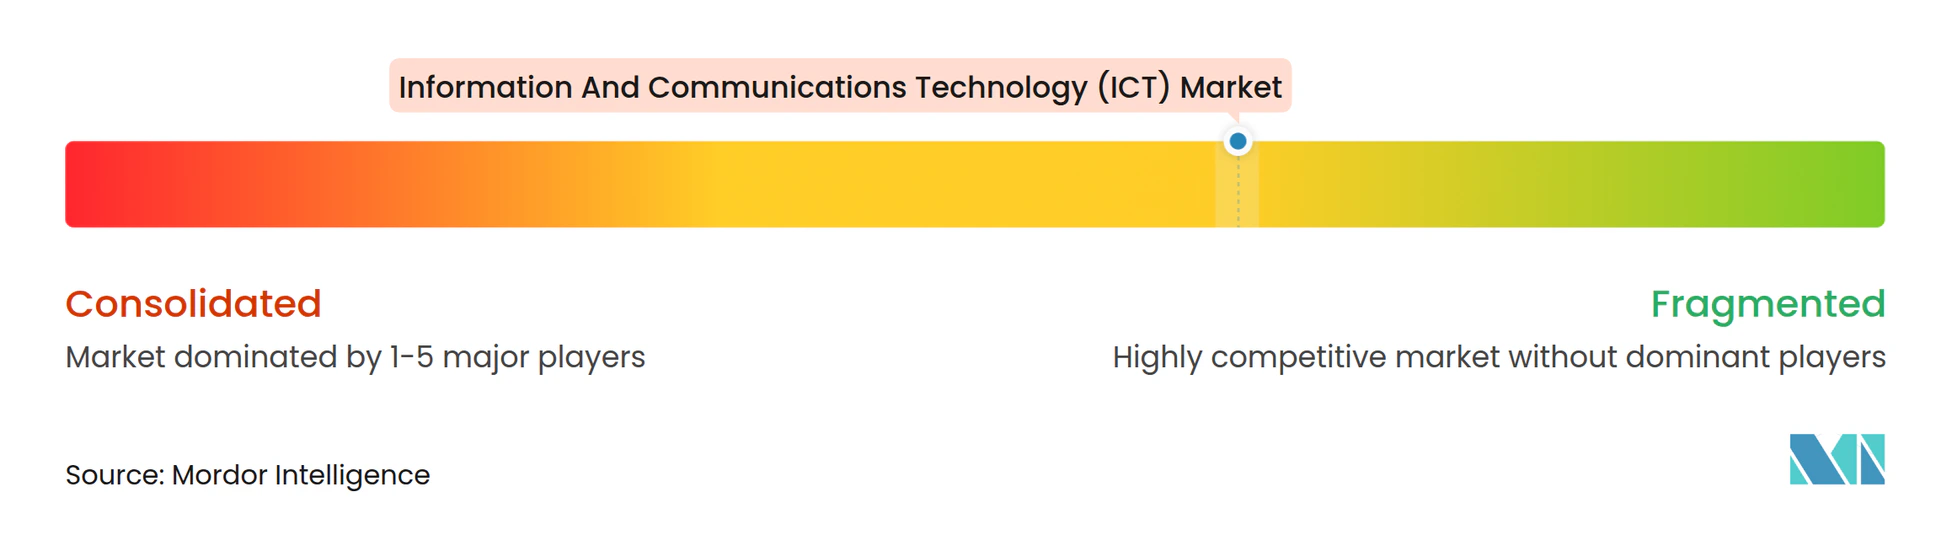
La competencia tiene una estructura mixta, combinando grandes plataformas integradas con proveedores especializados en redes, software e implementación. Microsoft Corporation suministra servicios en nube y software, Cisco Systems Inc. proporciona productos y servicios de redes, e International Business Machines Corporation combina software, consultoría e infraestructura. Alphabet Inc. participa a través de Google Cloud, mientras que Amazon Web Services Inc. es el negocio de servicios en nube de Amazon. Amazon reportó ventas del segmento AWS de 42,2 mil millones de USD, un aumento del 37% interanual, en el trimestre finalizado el 30 de junio de 2026.[3] Esa escala de nube coexiste con negocios distintos de redes y servicios, ofreciendo a los compradores varios tipos de proveedores para sus necesidades tecnológicas.
Alphabet señaló que la demanda de infraestructura de IA y soluciones de IA impulsó el crecimiento de ingresos del 82% de Google Cloud en el segundo trimestre de 2026. Microsoft reportó que los ingresos de Azure y otros servicios en nube crecieron un 43% interanual en el trimestre finalizado el 30 de junio de 2026. IBM reportó ingresos de software del segundo trimestre de 2026 de 7,8 mil millones de USD, un aumento del 5% interanual. Estos negocios ofrecen a los compradores empresariales una elección entre infraestructura y soluciones entregadas en la nube o proveedores de software cuyas carteras también incluyen consultoría e infraestructura, ampliando la competencia más allá de la capacidad por sí sola.
Cisco reportó que los pedidos de productos de redes crecieron un 40% interanual en el cuarto trimestre fiscal de 2026, su octavo trimestre consecutivo de crecimiento de dos dígitos. En agosto de 2026, Cisco anunció planes para ofrecer sistemas de cómputo refrigerados por líquido y por aire de Supermicro, validados y vendidos dentro de su cartera de infraestructura de IA, ampliando su Fábrica de IA Segura con NVIDIA. Combinar redes y cómputo validado en la cartera propuesta daría a las empresas que ensamblan clústeres de IA una alternativa más amplia a las plataformas de nube integradas. La ANSSI calificó la Nube de confianza S3NS de S3NS bajo SecNumCloud desde el 17 de diciembre de 2025 hasta el 17 de diciembre de 2028, con S3NS prestando el servicio como filial de Thales en asociación con Google Cloud. Para el negocio de nube de Alphabet, esta ruta de alojamiento cualificado pasa por la asociación con S3NS y su servicio, en lugar de la calificación del propio servicio de Google Cloud.
Líderes de la Industria de Tecnología de la Información y las Comunicaciones (TIC)
-
Microsoft Corporation
-
Cisco Systems Inc.
-
International Business Machines Corporation
-
Alphabet Inc.
-
Amazon Web Services Inc.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Tecnología de la Información y las Comunicaciones (TIC) Empresas cubiertas en este informe
- Microsoft Corporation
- Alphabet Inc.
- Amazon Web Services Inc.
- International Business Machines Corporation
- Cisco Systems Inc.
- Oracle Corporation
- Dell Technologies Inc.
- SAP SE
- Hewlett Packard Enterprise Company
- Accenture plc
- Tata Consultancy Services Limited
- Capgemini SE
- Fujitsu Limited
- Huawei Technologies Co. Ltd.
- NEC Corporation
- Salesforce Inc.
- Adobe Inc.
- Infosys Limited
- Wipro Limited
- Tencent Holdings Limited
Oportunidades Clave para los Participantes del Mercado
Las oportunidades comparadas aquí distinguen los modelos de servicio en nube según las condiciones de control y entrega que requieren los compradores públicos. El 20 de octubre de 2026, la Oficina Federal de Tecnología de la Información, Sistemas y Telecomunicaciones de Suiza abrió la licitación de la Nube del Gobierno Suizo que cubre la nube pública global, la nube pública con gobernanza mejorada y la nube privada en las instalaciones. Se planificaron contratos para 2 proveedores en cada lote de nube pública y uno en el lote de nube privada. Se esperaba que las adjudicaciones y la conclusión de los contratos se produjeran a finales del verano de 2027, sujeto a que no hubiera objeciones con efecto suspensivo.
Tabla de Oportunidades de Mercado
| Oportunidad | Por qué ahora | Comprador / segmento principal | Estrategia recomendada | Principal barrera | Beneficiarios probables |
|---|---|---|---|---|---|
| Servicios de nube pública global | Lote de contratación de alcance global separado | Administraciones federales, cantonales y municipales suizas | Ofrecer entrega de servicios global y escalable | Solo 2 plazas de contrato | Proveedores de nube pública con actividad global |
| Nube pública de código abierto con residencia en Suiza | Lote dedicado de gobernanza mejorada | Administraciones que requieren almacenamiento y procesamiento exclusivamente en Suiza | Combinar alojamiento suizo con operaciones de código abierto | Almacenamiento y procesamiento exclusivamente en Suiza | Operadores de nube de código abierto alojados en Suiza |
| Operaciones de nube privada controlada | Lote dedicado de centro de datos federal | Aplicaciones federales especialmente sensibles | Integrar servicios estandarizados con controles técnicos, organizativos y contractuales | Entrega en las instalaciones y autonomía operativa cuando sea necesario | Proveedores de integración y operaciones de nube privada |
| Fuente: Mordor Intelligence | |||||
Los lotes separados crean espacio para diferentes capacidades de proveedores porque el alcance global y el control operativo doméstico tienen requisitos de entrega distintos. Un proveedor puede orientarse hacia el modelo operativo que puede entregar de manera creíble en lugar de tratar el programa como un contrato de nube indiferenciado. La apertura central es una oferta enfocada cuya ubicación de alojamiento, modelo de software y controles operativos coincidan con el lote seleccionado.
Desarrollos recientes de la industria en Mercado de Tecnología de la Información y las Comunicaciones (TIC)
- Oct 2026: La Oficina Federal de Tecnología de la Información, Sistemas y Telecomunicaciones de Suiza abrió el lote 1 de la Nube del Gobierno Suizo para servicios de nube pública global, con contratos planificados para 2 proveedores. Se esperaba que las adjudicaciones y la conclusión de los contratos se produjeran a finales del verano de 2027, sujeto a que no hubiera objeciones con efecto suspensivo.
- Ago 2026: Cisco Systems Inc. anunció una expansión de su Fábrica de IA Segura con NVIDIA a través de una asociación con Supermicro, añadiendo sistemas de cómputo refrigerados por líquido y por aire planificados a su cartera de infraestructura de IA.
- Jul 2026: WellSpan Health completó la migración de más de 300 aplicaciones clínicas y 7,5 petabytes de datos clínicos y no clínicos a Amazon Web Services. El sistema de salud atiende el centro de Pensilvania y el norte de Maryland, y la migración incluyó su entorno completo de historia clínica electrónica Epic.
Mercado de Tecnología de la Información y las Comunicaciones (TIC) Alcance del informe y metodología de investigación
Definición y Cobertura del Mercado
El mercado de tecnología de la información y las comunicaciones (TIC) mide el gasto anual en productos y servicios de tecnología de la información y las comunicaciones para compradores a nivel global. El valor cubre equipos, software, servicios de TI, infraestructura, seguridad y servicios de comunicaciones, clasificados por tamaño de empresa, modelo de implementación, vertical de industria de usuario final y región.
Exclusiones del alcance: Los semiconductores vendidos por separado y otros componentes vendidos a fabricantes de equipos TIC, la electricidad de los centros de datos, los bienes inmuebles y la construcción vendidos por separado, y la maquinaria industrial no TIC y otros bienes terminados no TIC quedan excluidos.
Descripción General de la Segmentación
- Por Tipo
- Hardware
- Hardware Informático
- Equipos de Red
- Periféricos
- Software de TI
- Servicios de TI
- Servicios Gestionados
- Servicios de Procesos de Negocio
- Servicios de Consultoría Empresarial
- Servicios en la Nube
- Infraestructura de TI
- Seguridad de TI
- Servicios de Comunicación
- Hardware
- Por Tamaño de Empresa
- Pequeñas y Medianas Empresas
- Grandes Empresas
- Por Modelo de Implementación
- Local
- Nube
- Híbrido
- Por Vertical de Industria de Usuario Final
- Gobierno y Administración Pública
- BFSI
- Energía y Servicios Públicos
- Comercio Minorista, Comercio Electrónico y Logística
- Manufactura e Industria 4.0
- Atención Sanitaria y Ciencias de la Vida
- Petróleo y Gas (Upstream/Midstream/Downstream)
- Videojuegos y Esports
- Otras Verticales
- Por Geografía
- América del Norte
- Estados Unidos
- Canadá
- México
- América del Sur
- Brasil
- Argentina
- Resto de América del Sur
- Europa
- Alemania
- Reino Unido
- Francia
- España
- Resto de Europa
- Asia-Pacífico
- China
- Japón
- India
- Corea del Sur
- Australia y Nueva Zelanda
- Resto de Asia-Pacífico
- Oriente Medio y África
- Oriente Medio
- Arabia Saudita
- Emiratos Árabes Unidos
- Turquía
- Resto de Oriente Medio
- África
- Sudáfrica
- Egipto
- Nigeria
- Resto de África
- Oriente Medio
- América del Norte
Fuentes de Datos, Dimensionamiento del Mercado y Validación
Investigación Documental
La Unión Internacional de Telecomunicaciones proporciona series regionales de conectividad, suscripción, tráfico, cobertura y precios que ayudan a evaluar el alcance de los servicios de comunicaciones y a comparar mercados, mientras que las Perspectivas de la Economía Digital de la OCDE ofrecen evidencia comparable del crecimiento del sector TIC y una forma documentada de rastrear señales sectoriales oportunas. La encuesta de TIC empresarial de Eurostat reporta la adopción de nube de pago y los servicios en nube que adquieren las empresas, mientras que el Conjunto de Datos GovTech del Banco Mundial cubre los sistemas digitales del sector público en 198 economías. Estas fuentes son insumos ilustrativos para verificar los patrones geográficos, de compradores y de implementación.
Los informes anuales y formularios 10-K de las empresas, las presentaciones para inversores, los avisos oficiales de proyectos y contratación, y la prensa tecnológica y empresarial de reputación pueden aclarar los ingresos reportados, los planes de inversión, los límites de los productos y el calendario cuando las series estadísticas públicas no se alinean con la definición del mercado. Dicha evidencia se verifica con respecto al límite de gasto del comprador final y se utiliza para aclarar, en lugar de añadir ventas de componentes anteriores o duplicar transacciones agrupadas. Estas fuentes nombradas no son exhaustivas, y otras fuentes informan la recopilación, validación y aclaración.
Entrevistas Primarias y Encuestas
Las entrevistas y encuestas estructuradas con proveedores de TIC, proveedores de nube y comunicaciones, socios de canal y servicio, y compradores empresariales y del sector público comprueban cómo se clasifica el gasto entre productos, servicios, tamaño de comprador e implementación. Los líderes y gerentes funcionales pueden aclarar los patrones de compra actuales y el calendario de entrega, mientras que los altos ejecutivos pueden evaluar las prioridades de inversión y el cambio esperado. Los analistas comparan estas cuentas con las series públicas y las divulgaciones de las empresas, realizan seguimiento de las inconsistencias materiales y triangulación de las brechas no resueltas con indicadores alternativos o rangos claramente documentados antes de utilizarlos en el modelo.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado | Región |
|---|---|---|
| Nivel superior: 25% | Directores ejecutivos (CXO): 20% | Asia-Pacífico: 40% |
| Nivel medio: 55% | Líderes funcionales/de unidad: 35% | EMEA: 35% |
| Actores menores: 20% | Gerentes: 45% | Américas: 25% |
Dimensionamiento del Mercado y Previsión
El modelo estima el gasto anual global del comprador final en USD, luego verifica las participaciones de valor para hardware, software, servicios de TI, infraestructura, seguridad y servicios de comunicaciones en función del tamaño de empresa, implementación, industria de usuario final y región. Una construcción de arriba hacia abajo utiliza indicadores de producción y gasto del sector TIC público, conectividad y adopción de banda ancha, uso de nube empresarial, ingresos de segmentos reportados por empresas, y señales de inversión pública y privada para establecer la trayectoria del mercado. Estos indicadores ayudan a distinguir el crecimiento de la demanda de los cambios en la combinación de productos. Una regresión multivariante puede relacionar el movimiento histórico del mercado con estos indicadores donde existen series temporales consistentes. El análisis de escenarios puede utilizarse donde las condiciones de política, inversión tecnológica o macroeconómicas crean trayectorias distintas. Las participaciones de segmento se derivan comparando los ingresos de categorías reportados, la adopción por parte de los compradores, la evidencia de contratación y uso sobre la misma base de venta final, luego se verifican para garantizar la coherencia entre clasificaciones superpuestas de modo que el gasto agrupado se cuente una sola vez. Las verificaciones selectivas de abajo hacia arriba utilizan resúmenes de ingresos de proveedores muestreados y verificaciones de canales, o el precio de venta representativo multiplicado por el volumen de envíos o suscriptores donde ambos insumos son públicos o pueden validarse. Las brechas se documentan, se delimitan con evidencia adyacente y se reconcilian con el total de arriba hacia abajo en lugar de rellenarse con valores no respaldados. Los expertos primarios pueden revisar la interpretación de variables, el calendario y los impulsores de participación a nivel de categoría, con evidencia materialmente conflictiva que desencadena un seguimiento o un rango de escenarios.
Ciclo de Validación y Actualización de Datos
Los analistas triangulación las estimaciones del mercado con indicadores independientes como los informes de las empresas, los datos de gasto y contratación pública, las estadísticas sectoriales, las medidas de conectividad y series seleccionadas de envíos o adopción. Verifican las definiciones, unidades, cobertura del período y superposición, investigan los valores atípicos y la varianza respecto a estimaciones anteriores, y documentan la evidencia que resuelve cada anomalía material antes de una segunda revisión y aprobación por parte de otro analista. El recontacto se activa cuando una cuenta de entrevista entra en conflicto materialmente con el gasto reportado, cuando un límite de categoría o el calendario permanece poco claro, o cuando un evento importante cambia las perspectivas de demanda. El modelo se actualiza anualmente, se revisa entre ciclos cuando un evento material cambia la base de evidencia, y se somete a una revisión fresca de fuentes y coherencia antes de la entrega.
Tamaño del Mercado de Tecnología de la Información y las Comunicaciones de Mordor Intelligence Comparado con Otras Estimaciones Publicadas
El mercado de tecnología de la información y las comunicaciones (TIC) mide el gasto anual en productos y servicios de tecnología de la información y las comunicaciones para compradores a nivel global. El modelo estima el gasto anual global del comprador final en USD, luego verifica las participaciones de valor para hardware, software, servicios de TI, infraestructura, seguridad y servicios de comunicaciones en función del tamaño de empresa, implementación, industria de usuario final y región.
Los Factores Clave de Brecha se abordan mediante un límite de transacción consistente, insumos de demanda especficos del mercado y verificaciones cruzadas a lo largo del estudio. Los analistas triangulación las estimaciones del mercado con indicadores independientes como los informes de las empresas, los datos de gasto y contratación pública, las estadísticas sectoriales, las medidas de conectividad y series seleccionadas de envíos o adopción.
Comparación de referencia
| Fuente | Tamaño del Mercado | Brechas en la Metodología de Investigación |
|---|---|---|
| Mordor Intelligence | 6,68 billones de USD (2027) | |
| Empresa Global de Investigación Tecnológica A | 5,6 billones de USD (2026) | En su base de 2026, esta estimación está un 16,2% por debajo del valor de este informe para 2027 de 6,7 billones de USD, 1 año después. |
| Empresa de Inteligencia Tecnológica B | 4,96 billones de USD (2026) | En su base de 2026, esta estimación está un 25,7% por debajo del valor de este informe para 2027 de 6,7 billones de USD, 1 año después. |
Mordor Intelligence vincula la estimación a la cobertura definida del estudio y al modelo de demanda. Los analistas triangulación las estimaciones del mercado con indicadores independientes como los informes de las empresas, los datos de gasto y contratación pública, las estadísticas sectoriales, las medidas de conectividad y series seleccionadas de envíos o adopción.
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño y las perspectivas de crecimiento del mercado de tecnología de la información y las comunicaciones (TIC)?
Se espera que el mercado alcance los 6,68 billones de USD en 2027 y los 9,09 billones de USD para 2032, con una CAGR del 6,35% durante 2027-2032.
¿Qué impulsa la demanda de productos y servicios TIC?
La inversión en infraestructura relacionada con la IA y la demanda operativa en el borde respaldan la expansión. El gasto de capital de Microsoft a nivel de toda la empresa de 41 mil millones de USD para el trimestre finalizado el 30 de junio de 2026 incluyó precios más altos de componentes.
¿Qué categoría de productos TIC lidera los ingresos?
Los servicios de TI lideraron con el 32,95% de los ingresos del mercado en 2026. Se prevé que el software de TI crezca más rápido con una CAGR del 7,35% durante 2027-2032.
¿Qué empresas son los principales competidores en TIC?
Los principales competidores incluyen Microsoft Corporation, Cisco Systems Inc., International Business Machines Corporation, Alphabet Inc. y Amazon Web Services Inc.
¿Qué desafíos podrían limitar el despliegue de TIC?
Las restricciones de semiconductores y los costes de electricidad de los centros de datos pueden ralentizar la entrega y presionar la economía operativa. Hewlett Packard Enterprise Company reportó restricciones de memoria y capacidad de obleas que afectaron el cumplimiento de pedidos de clientes en el tercer trimestre fiscal de 2026.
¿Qué región lidera los ingresos TIC y dónde es más rápido el crecimiento?
América del Norte lideró con el 39,4% de los ingresos del mercado en 2026. Se prevé que Asia-Pacífico crezca más rápido con una CAGR del 8,15% durante 2027-2032.