
Tamaño y Participación del Mercado de TIC de México
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Período de Datos Pronosticados | 2026 - 2031 |
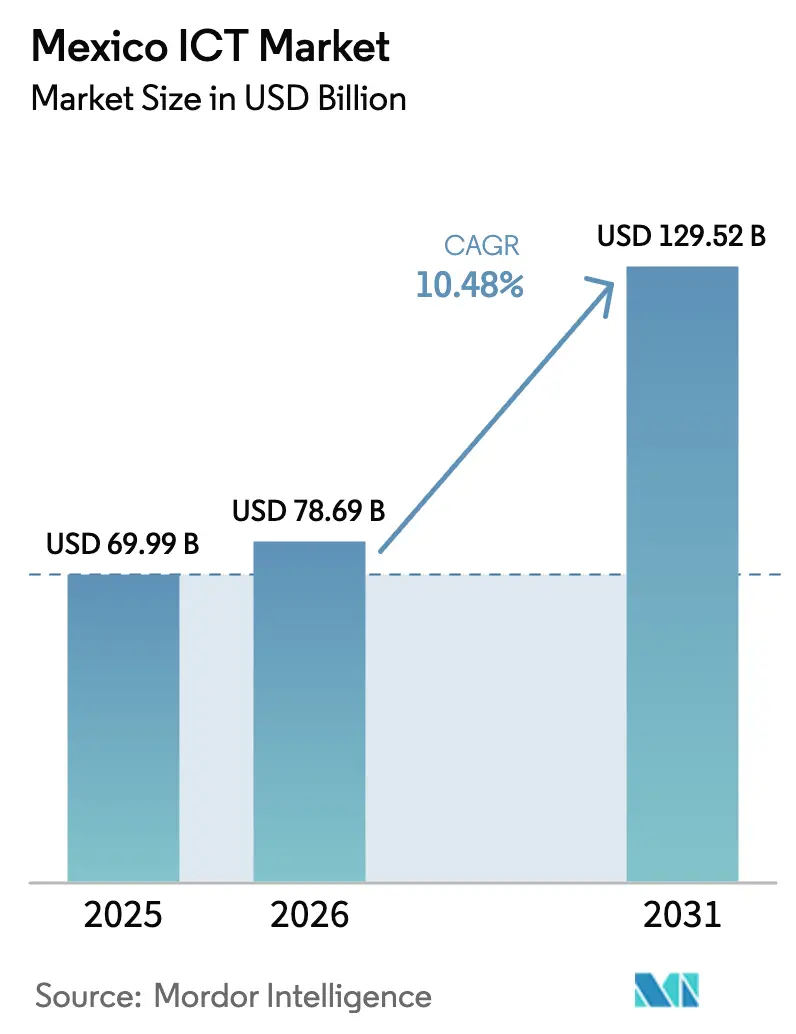
| Tamaño del mercado en el año base (2025) | 69.99 Mil millones de dólares |
| Tamaño del Mercado (2026) | 78.69 Mil millones de dólares |
| Tamaño del Mercado (2031) | 129.52 Mil millones de dólares |
| Growth Rate (2026 - 2031) | 10.48 % |
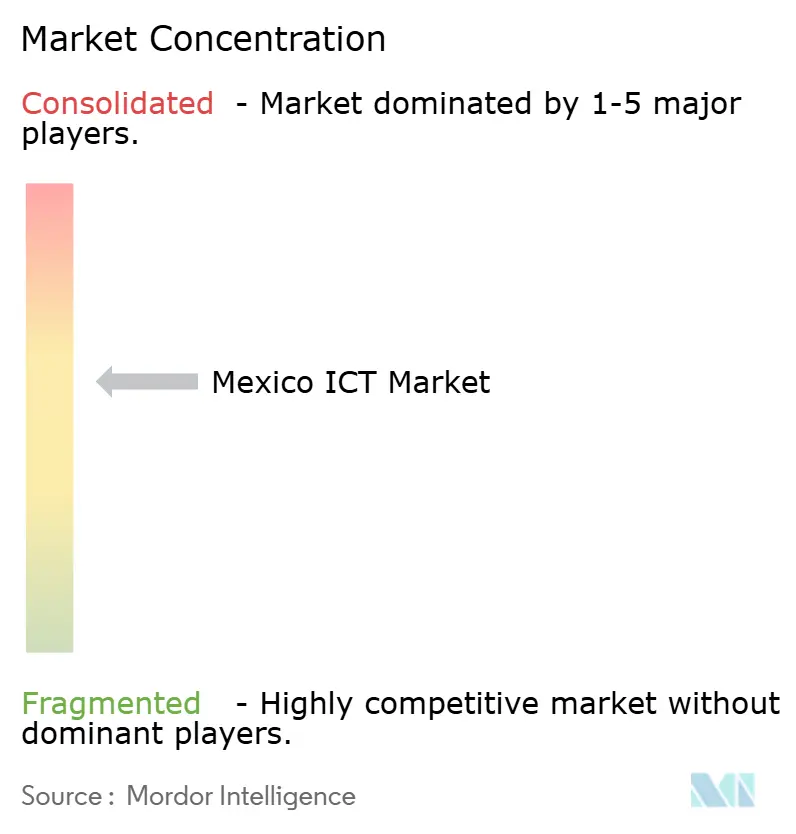
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de TIC de México por Mordor Intelligence
Se proyecta que el tamaño del Mercado de TIC de México se expanda desde USD 69.99 mil millones en 2025 y USD 78.69 mil millones en 2026 hasta USD 129.52 mil millones en 2031, registrando una CAGR del 10.48% entre 2026 y 2031. El rápido nearshoring, una Estrategia Digital Nacional centralizada y compromisos de hiperescaladores por más de USD 6 mil millones han inclinado los presupuestos empresariales hacia la nube, la ciberseguridad y los servicios gestionados. El financiamiento federal de MXN 3.85 mil millones (USD 193 millones) para la nueva Agencia de Transformación Digital y Telecomunicaciones está agilizando la política de espectro y acelerando los despliegues de gobierno electrónico. La inversión extranjera directa relacionada con el nearshoring alcanzó USD 35 mil millones en 2023, y los servicios de TI captaron casi una quinta parte de ese flujo. Las regiones de hiperescaladores en Querétaro y Monterrey están trasladando cargas de trabajo fuera de los silos locales, mientras que los modelos de IA en español están ampliando el mercado direccionable de software e intensificando la demanda de plataformas con soberanía de datos.
Conclusiones Clave del Informe
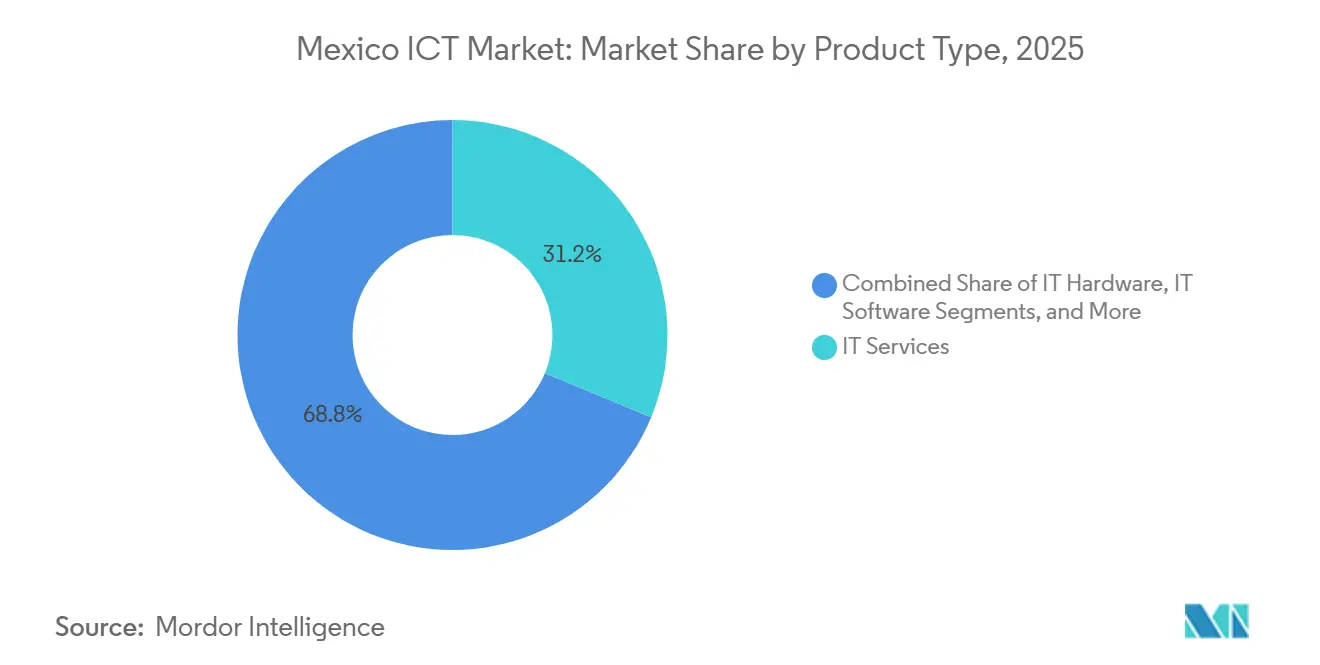
- Por tipo de producto, los Servicios de TI lideraron con el 31.24% de la participación del Mercado de TIC de México en 2025, mientras que se proyecta que la Seguridad de TI y Ciberseguridad se expanda a una CAGR del 11.28% hasta 2031.
- Por tamaño de empresa, las Grandes Empresas concentraron el 58.91% del gasto en 2025, y las Pequeñas y Medianas Empresas avanzan a una CAGR del 11.76% hasta 2031.
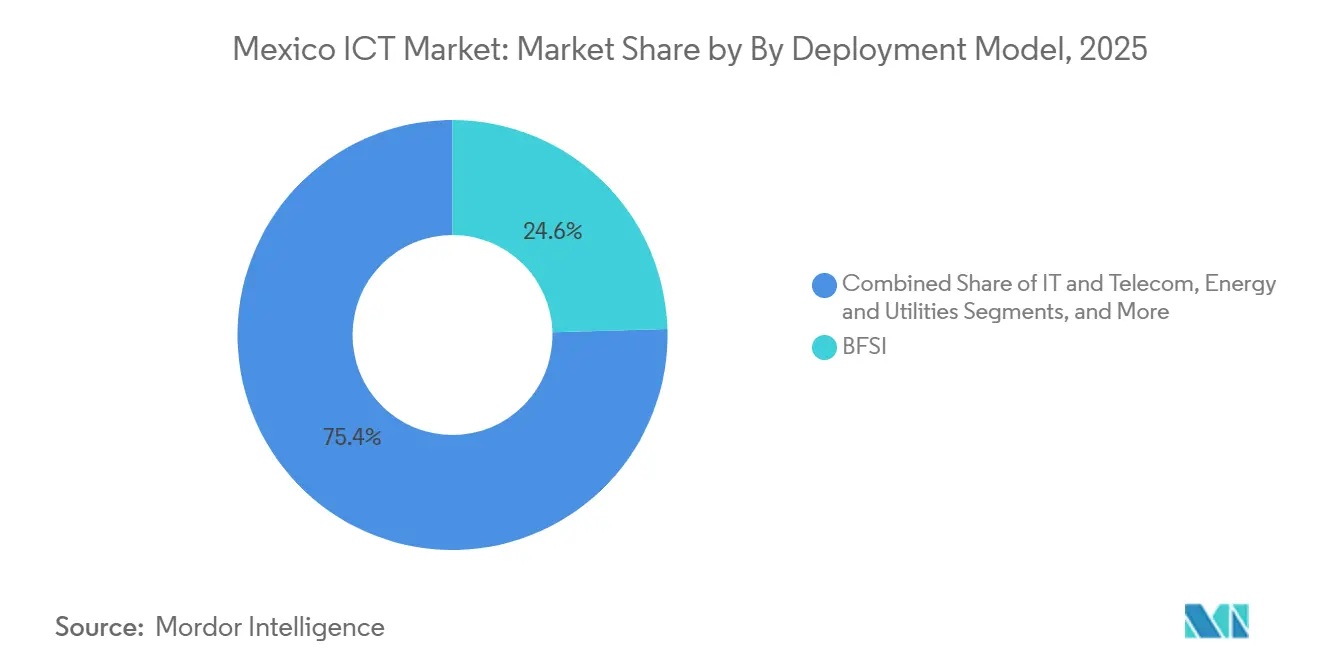
- Por vertical de industria, BFSI representó el 24.56% del tamaño del Mercado de TIC de México en 2025, y se prevé que Salud y Ciencias de la Vida crezca a una CAGR del 12.41% hasta 2031.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado de TIC de México
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Impulso a la Transformación Digital del Gobierno a través de la Agenda Digital Nacional | +1.8% | Nacional, con ganancias tempranas en Ciudad de México, Jalisco, Nuevo León | Mediano plazo (2-4 años) |
| Rápida Expansión de la Red Troncal de Fibra Óptica y Despliegue de 5G | +2.1% | Nacional, concentrado en Querétaro, Monterrey, Guadalajara, Ciudad de México | Corto plazo (≤ 2 años) |
| Aceleración de la Adopción de la Nube entre las PYMES Mexicanas | +1.5% | Nacional, con mayor penetración en centros urbanos | Mediano plazo (2-4 años) |
| Nearshoring de Servicios de TI a Medida que las Empresas Estadounidenses Diversifican sus Cadenas de Suministro | +2.3% | Nacional, más fuerte en estados fronterizos y región del Bajío | Largo plazo (≥ 4 años) |
| Crecimiento de las Regulaciones del Sandbox de Fintech que Impulsan el Gasto en TI del Sector BFSI | +1.2% | Nacional, concentrado en Ciudad de México, Monterrey, Guadalajara | Corto plazo (≤ 2 años) |
| Auge de los Modelos de IA en Español que Impulsan Nueva Demanda de Software | +0.9% | Nacional, con efecto expansivo hacia Centroamérica | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Nearshoring de Servicios de TI a Medida que las Empresas Estadounidenses Diversifican sus Cadenas de Suministro
El nearshoring es el mayor impulsor externo del Mercado de TIC de México, canalizando el 18% de los USD 35 mil millones de inversión extranjera directa de 2023 directamente hacia los servicios de TI.[1]Fondo Monetario Internacional, "Perspectivas Económicas Regionales - Hemisferio Occidental," imf.org Los clústeres automotrices y electrónicos en Querétaro y Guanajuato demandan soporte bilingüe, ERP basado en la nube y operaciones de seguridad alineadas con las normas de cumplimiento de Estados Unidos. Los integradores globales ampliaron sus centros de entrega en México para adaptarse a los husos horarios de EE. UU., pero el aumento de salarios en Guadalajara ha empujado a los proveedores hacia Mérida y Puebla para capacidad secundaria. La alianza de Softtek con Intel en enero de 2025 añade herramientas aceleradas por IA para cargas de trabajo en el borde y consolida el posicionamiento de México en las cadenas de suministro regionales de la Industria 4.0. A medida que Estados Unidos incrementa los incentivos de reshoring, el Mercado de TIC de México probablemente consolidará contratos plurianuales que mitiguen el riesgo geopolítico para las empresas norteamericanas.
Rápida Expansión de la Red Troncal de Fibra Óptica y Despliegue de 5G
La cobertura 5G de America Móvil en 125 ciudades y las rutas de fibra del sector privado que superan los 4,000 kilómetros otorgan al Mercado de TIC de México cobertura nacional de baja latencia. AWS, Microsoft y Oracle seleccionaron Querétaro porque los nuevos enlaces transfronterizos ofrecen tiempos de ida y vuelta inferiores a 25 milisegundos para cargas de trabajo en Texas. La red mayorista dedicada Red Compartida ya alcanza al 92% de la población, aunque las conversaciones de reestructuración subrayan la importancia de modelos mayoristas sostenibles. Los nuevos corredores de fibra reducen los costos de transporte para los hiperescaladores, fomentan nodos de borde regionales para analítica de manufactura y orientan las redes MPLS tradicionales hacia alternativas definidas por software. En conjunto, estas inversiones incrementan la oferta de ancho de banda más rápido que la demanda, reduciendo el precio por megabit pero ampliando la base de clientes potenciales para suscripciones de nube y ciberseguridad.
Impulso a la Transformación Digital del Gobierno a través de la Agenda Digital Nacional
La disolución en 2025 del Instituto Federal de Telecomunicaciones y el nacimiento de la Agencia de Transformación Digital y Telecomunicaciones señalaron el compromiso político con una agenda digital unificada. Un nuevo presupuesto de MXN 3.85 mil millones hace énfasis en subastas de espectro, banda ancha rural y un marco nacional de ciberseguridad alineado con ISO 27001. El portal de ventanilla única Ventanilla Única Nacional redujo el tiempo de registro de empresas de ocho días a dos horas, mostrando cómo la reingeniería de procesos puede incrementar rápidamente la demanda de gobierno electrónico. Persiste la incertidumbre sobre la independencia de la agencia, pero los proveedores reportan ciclos de adquisición más cortos y alcances de licitación más claros. A medida que los ministerios se modernizan, el Mercado de TIC de México se beneficia de canalizaciones de proyectos predecibles y estándares de interoperabilidad obligatorios.
Aceleración de la Adopción de la Nube entre las PYMES Mexicanas
Las plataformas en la nube han reducido las barreras de capital para las PYMES, impulsando una CAGR del 11.76% en sus gastos de TIC. Microsoft encontró que el 64% de las PYMES mexicanas incorporaron herramientas de IA en 2024, y el 73% planea continuar invirtiendo. Los créditos de inicio de hiperescaladores reducen aún más los costos de incorporación, mientras que Aprendices Digitales México tiene como objetivo capacitar a 200,000 trabajadores para 2026. Sin embargo, solo el 44% de las micro y pequeñas empresas mantienen una conexión a internet, lo que pone de manifiesto un techo en la direccionabilidad de la nube. A medida que la reforma fiscal orienta a estas empresas hacia canales formales, la demanda latente podría convertirse rápidamente, proporcionando un potencial alcista considerable para el Mercado de TIC de México durante el próximo ciclo de planificación.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Economía Informal Persistente que Limita la Formalización de TI | -1.4% | Nacional, más aguda en zonas rurales y semiurbanas | Largo plazo (≥ 4 años) |
| Escasez de Habilidades en Ciberseguridad y Alta Rotación de Talento | -1.1% | Nacional, concentrado en Ciudad de México, Monterrey, Guadalajara | Corto plazo (≤ 2 años) |
| Inestabilidad de la Red Eléctrica en Clústeres Industriales | -0.7% | Nuevo León, Guanajuato, Estado de México | Mediano plazo (2-4 años) |
| Ciclos de Adquisición Burocráticos que Ralentizan los Proyectos Públicos de TI | -0.6% | Nacional, organismos federales y estatales | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Economía Informal Persistente que Limita la Formalización de TI
El sector informal nubla la visibilidad de los ingresos de aproximadamente la mitad de las micro y pequeñas empresas mexicanas, limitando el conjunto de clientes potenciales para el software como servicio y las soluciones de TI gestionadas.[2]Instituto Nacional de Estadística y Geografía, "Encuesta Nacional sobre Micro, Pequeñas y Medianas Empresas," inegi.org.mx El Régimen Simplificado de Confianza atrajo solo 2.1 millones de contribuyentes a mediados de 2024, muy por debajo de su potencial, limitando los incentivos para adoptar herramientas digitales formales. El uso de plataformas a menudo se detiene en la mensajería de redes sociales en lugar de avanzar hacia el comercio integrado o el ERP, reduciendo el mercado total direccionable inmediato para el Mercado de TIC de México. La escasez de crédito refuerza el ciclo, ya que el financiamiento de suscripciones depende de flujos de ingresos verificables. Hasta que la simplificación del cumplimiento o una aplicación más estricta modifiquen el cálculo, la informalidad diluirá el crecimiento fuera de los principales corredores urbanos.
Escasez de Habilidades en Ciberseguridad y Alta Rotación de Talento
Fortinet reportó que el 61% de las organizaciones mexicanas no pudo contratar el personal de ciberseguridad requerido en 2024, con una rotación que supera el 25% anual a medida que empresas estadounidenses captan talento remoto. Las universidades producen menos de 5,000 especialistas cada año, mientras que la demanda nacional requiere el triple de esa cifra. La externalización a proveedores de servicios de seguridad gestionados cubre las brechas inmediatas, pero prolonga los ciclos de respuesta a incidentes y erosiona el conocimiento interno. La creciente frecuencia de ataques, con organismos federales que esperan un incremento del 260% hasta 2025, amplifica la exposición al riesgo. Sin un sólido banco de analistas, las empresas seguirán pagando honorarios de retención elevados, aumentando los índices de costos incluso a medida que el Mercado de TIC de México se expande.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Producto: El Gasto en Seguridad Supera a la Infraestructura Heredada
La Seguridad de TI y Ciberseguridad es el segmento de mayor dinamismo del Mercado de TIC de México, avanzando a una CAGR del 11.28% impulsada por un proyectado incremento del 260% en ciberataques dirigidos al gobierno y una persistente brecha de talento. Los Servicios de TI, que concentraron el 31.24% de la participación del Mercado de TIC de México en 2025, siguen generando la mayor parte de los ingresos por consultoría y externalización, respaldados por lanzamientos de hiperescaladores que requieren experiencia en migración y optimización. El crecimiento del hardware se rezaga a medida que las empresas pasan de servidores con alto gasto de capital a nubes públicas basadas en gastos operativos, aunque la demanda de dispositivos de borde robustecidos en manufactura mantiene vivo el mercado. La adopción de software se acelera porque los modelos de IA en español eliminan cuellos de botella lingüísticos y satisfacen los mandatos de residencia de datos.
Los hiperescaladores subvencionan la incorporación, reduciendo los períodos de recuperación de la inversión y abriendo oportunidades de orquestación multinube para los integradores. Los operadores de telecomunicaciones incumbentes han respondido incorporando asistentes de IA en los ecosistemas móviles para defender márgenes de voz y datos en contracción. A medida que los clientes consolidan proveedores, los servicios gestionados integrados y los paquetes de seguridad se están convirtiendo en requisitos básicos, redefiniendo las estrategias de retención de cuentas. En consecuencia, se proyecta que el tamaño del Mercado de TIC de México para plataformas de detección y respuesta gestionadas aumente en paralelo con la adopción de confianza cero, mientras el gasto en redes centrado en dispositivos continúa reduciéndose.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe


Por Tamaño de Empresa: Las PYMES Reducen la Brecha Digital
Las Grandes Empresas controlaron el 58.91% del gasto en 2025, pero las Pequeñas y Medianas Empresas son los compradores de mayor crecimiento, expandiéndose un 11.76% anual. La reducción de obligaciones de hardware, los precios escalonados en la nube y la capacitación patrocinada por el gobierno han erosionado las barreras históricas. Sin embargo, solo el 44% de las PYMES se conectan a internet, lo que subraya cómo los déficits de infraestructura básica aún excluyen a porciones del Mercado de TIC de México.
El auge de las PYMES ofrece a los hiperescaladores un motor de crecimiento de larga cola, mientras que los sandbox de fintech fomentan el desarrollo de aplicaciones de pago, crédito y facturación diseñadas para empresas con recursos limitados. Los cuellos de botella crediticios y la conciencia sobre el riesgo cibernético siguen siendo obstáculos, pero los proveedores de SaaS los contrarrestan con microsuscripciones, niveles de pago por crecimiento y seguridad de endpoints incluida. Si se cierran las brechas de conectividad, la digitalización de las PYMES podría elevar el tamaño del Mercado de TIC de México en varios miles de millones de dólares por encima de las proyecciones actuales.
Por Vertical de Industria: La Salud Crece Impulsada por Mandatos Regulatorios
Salud y Ciencias de la Vida es el líder en velocidad de crecimiento, expandiéndose a una CAGR del 12.41% a medida que la NOM-024 exige la interoperabilidad de registros electrónicos de salud y las teleconsultas alcanzan al 45% de los médicos.[3]Coalición para la Salud Digital México, "Estudio de Adopción de Telemedicina y Cumplimiento de la NOM-024," cosadim.org BFSI mantuvo una participación del 24.56% en 2025, respaldado por 89 aprobaciones de sandbox de fintech y agresivos despliegues de banca móvil. La modernización de la banca central y la analítica antifraude siguen siendo categorías de gasto perennes, aunque el crecimiento se ha moderado donde las billeteras digitales ya saturan a los consumidores urbanos.
El giro de la manufactura hacia el nearshoring está impulsando la demanda de IoT industrial y mantenimiento predictivo, reforzando las ventas de computación en el borde. El comercio minorista y la logística invierten en plataformas omnicanal para apoyar la entrega en el mismo día a nivel nacional, mientras que la energía y los servicios públicos adoptan actualizaciones de SCADA para mitigar la inestabilidad de la red eléctrica. En todos estos sectores, el software de IA en español reduce los costos de localización, ofreciendo un aspecto positivo en medio de las restricciones regulatorias de soberanía de datos. El Mercado de TIC de México continúa atrayendo interés transversal, pero la urgencia impulsada por mandatos en el sector salud lo mantiene a la vanguardia del crecimiento.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Análisis Geográfico
Las inversiones de los hiperescaladores han concentrado el Mercado de TIC de México en el corredor del Bajío y los estados industriales del norte, dejando una brecha de gobernanza y conectividad en el sur. Querétaro alberga tres zonas de disponibilidad de AWS, la región Azure de Microsoft y uno de los dos sitios de Oracle Cloud Infrastructure, convirtiendo al estado en un núcleo de nube de primer nivel. La concentración de centros de datos ha catalizado ecosistemas auxiliares de proveedores de servicios gestionados, integradores y proveedores de servicios de internet que se ubican en la misma zona para reducir la latencia.
Monterrey complementa este núcleo con rutas de fibra transfronterizas hacia Texas, un denso grupo de talento en ingeniería y la segunda región OCI de Oracle, atrayendo cargas de trabajo automotrices y financieras que requieren tiempos de ida y vuelta inferiores a 20 milisegundos. Guadalajara, el histórico centro tecnológico, aún alberga importantes centros de I+D, pero enfrenta inflación salarial que está impulsando la expansión hacia ciudades secundarias como Mérida y Puebla. Ciudad de México domina los presupuestos de TI financieros y federales, aunque el riesgo sísmico, la escasez de agua y los costos inmobiliarios frenan la construcción de hiperescaladores, lo que explica la menor participación de la capital en los anuncios recientes de centros de datos.
Las zonas rurales y semiurbanas se rezagan; solo el 44% de las PYMES están en línea, y la cobertura del 92% de la población de Red Compartida no se ha traducido en una adopción proporcional de suscripciones.[4]Centro de Estudios Estratégicos e Internacionales, "Reforma Regulatoria de Telecomunicaciones de México," csis.org El desequilibrio refleja la concentración del PIB; cinco estados representan aproximadamente el 60% del gasto en TIC. Las nuevas rutas de fibra transfronterizas, como la línea de 2,500 kilómetros de Phoenix a Querétaro de C3ntro Telecom prevista para 2026, priorizan los corredores de exportación sobre el acceso rural de última milla. A menos que los modelos de infraestructura compartida mejoren la viabilidad económica rural, el Mercado de TIC de México seguirá siendo una oportunidad sesgada hacia lo urbano.
Panorama regulatorio
México actualizó su marco de gobernanza de telecomunicaciones con la promulgación, el 16 de julio de 2025, de una nueva ley de Telecomunicaciones y Radiodifusión que disolvió el Instituto Federal de Telecomunicaciones (IFT) y trasladó la supervisión a una estructura liderada por el Estado. Bajo esta arquitectura, la Agencia de Transformación Digital y Telecomunicaciones (ATDT) lidera la política y la inclusión digital, mientras que la Comisión Reguladora de Telecomunicaciones (CRT), un órgano desconcentrado dependiente de la ATDT, se encarga de la regulación técnica y operativa, cambiando la forma en que se procesan las decisiones de espectro, interconexión y cumplimiento.
En abril de 2026 se publicó el Plan Nacional de Conectividad (PNC) 2026-2030. Este plan establece obligaciones sobre cobertura, calidad y no discriminación, que influyen en las prioridades de despliegue de los operadores y en los modelos de acceso mayorista. Para los proveedores de TIC, estos cambios se superponen con la digitalización del sector público y el impulso nacional a la ciberseguridad mencionado en el contexto del mercado, elevando el nivel exigido en cuanto a capacidades de nube, seguridad e interoperabilidad listas para el cumplimiento normativo al atender al gobierno y a sectores regulados.
Análisis de la cadena de valor
La cadena de valor de las TIC en México comienza con fabricantes de equipos originales (OEM) internacionales y regionales y editores de software que abastecen a distribuidores e integradores de sistemas, y luego se extiende hacia operadores de nube y centros de datos, operadores de telecomunicaciones y proveedores de servicios gestionados que empaquetan conectividad, infraestructura y aplicaciones para empresas y gobierno. Las empresas nacionales de servicios de TI, incluidos integradores y proveedores de externalización, operan en la capa de orquestación, ofreciendo migraciones, operaciones de ciberseguridad y modernización de aplicaciones vinculadas a las regiones de los hyperscalers concentradas en corredores como Querétaro y Monterrey.
La conectividad y el backhaul son un habilitador ascendente fundamental. CFE-TEIT opera más de 18,000 km de fibra montada sobre infraestructura eléctrica y da soporte a más de 100,000 puntos de acceso Wi-Fi gratuitos, complementando las redes de operadores privados. La demanda proviene de grandes empresas y programas digitales intensivos en el sector BFSI hacia plataformas y servicios gestionados, mientras que las pymes y los clientes de cola larga dependen más de ofertas empaquetadas y socios de canal. Hasta septiembre de 2025, México reportó 29 millones de accesos de banda ancha fija y 135.8 millones de líneas móviles, respaldando la distribución nacional de servicios de nube, seguridad y digitales.
Panorama Competitivo
La competencia dentro del Mercado de TIC de México se intensifica, pero sigue siendo moderadamente fragmentada. Los hiperescaladores dominan la capa de infraestructura como servicio, utilizando compromisos de datos soberanos y programas de capacitación para profundizar sus raíces locales. Los integradores globales como IBM y Accenture envuelven consultoría, DevOps y seguridad gestionada alrededor de esas plataformas, combinando gobernanza in situ con eficiencia de costos offshore. Los campeones nacionales Softtek, KIO Networks y Alestra aprovechan la afinidad cultural y los vínculos con el sector público, aunque los incentivos de migración de los grandes proveedores de nube están comprimiendo los márgenes de los revendedores.
Los operadores de telecomunicaciones incumbentes están reinventando sus líneas de ingresos, incorporando IA generativa en sus ofertas móviles para compensar el estancamiento en voz y datos. La computación en el borde y los modelos de lenguaje de gran escala en español son espacios en blanco emergentes. El lanzamiento de acceso abierto de LatAmGPT permite software específico por sector para flujos de trabajo legales, médicos y de atención al cliente sin exposición de datos transfronteriza. La ciberseguridad como servicio también escala rápidamente, ya que el 61% de las organizaciones no puede cubrir roles internos, impulsando un crecimiento de doble dígito en las reservas de detección y respuesta gestionadas.
El centro de desarrollo de Oracle en Guadalajara, que presentó 48 patentes en 2025, subraya una estrategia para incorporar innovación propietaria, elevando los costos de cambio en una era multinube. La incertidumbre regulatoria tras la consolidación del regulador en 2025 podría inclinar el campo de juego a favor de los incumbentes, pero la tendencia general apunta hacia un Mercado de TIC de México más competitivo y orientado a los servicios, a medida que los clientes buscan neutralidad de proveedores y visibilidad de costos.
Líderes de la Industria de TIC de México
América Móvil S.A.B. de C.V.
IBM Corporation
Microsoft Corporation
Softtek Servicios Corporativos S.A. de C.V.
Oracle Corporation
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Oportunidades de mercado y perspectivas futuras
Los despliegues de nube hiperescala y los programas de gasto de capital de los operadores están abriendo espacio para servicios gestionados de migración, seguridad y soberanía de datos en México. Microsoft se ha comprometido a invertir 1.3 mil millones de USD hasta 2027 para fortalecer la infraestructura de nube e inteligencia artificial, y los compradores empresariales están utilizando regiones dentro del país para rediseñar aplicaciones con controles más estrictos de latencia y residencia de datos. Esto incrementa la demanda de modernización nativa de la nube, FinOps y detección y respuesta gestionadas tanto entre proveedores de servicios globales como nacionales.
La expansión de redes y los mandatos de inclusión también generan oportunidades en la habilitación de última milla y la conectividad de nivel empresarial para corredores de nearshoring y municipios desatendidos. El Plan Nacional de Conectividad (PNC) 2026-2030 establece obligaciones vinculantes en materia de cobertura, calidad y no discriminación, y América Móvil ha mantenido un plan anual de gasto de capital de aproximadamente 7 mil millones de USD para 2026 y años posteriores, respaldando el despliegue continuo de redes de transporte y acceso. En conjunto, estos programas amplían el mercado direccionable para conectividad privada, despliegues de edge en clústeres industriales e implementaciones de seguridad por diseño, especialmente en los casos donde la manufactura, la logística y la digitalización del sector público vinculan los contratos a requisitos medibles de disponibilidad y cumplimiento.
Desarrollos recientes del sector
- Julio de 2026: América Móvil S.A.B. de C.V. Acuerdo definitivo para adquirir el 100% de las acciones del proveedor peruano de fibra óptica WOW Tel S.A.C., sujeto a la aprobación de INDECOPI. La expansión de la huella regional de fibra fortalece la conectividad transfronteriza y podría impulsar los servicios de red empresarial y la capacidad transfronteriza en los mercados de LATAM.
- Mayo de 2026: Microsoft Corporation anunció una inversión de 1.3 mil millones de USD para escalar la infraestructura de nube e inteligencia artificial en México. La inversión amplía la residencia de datos, mejora la latencia para las empresas mexicanas y acelera la transformación digital habilitada por IA en México.
- Marzo de 2026: IBM Corporation (en colaboración con Ingram Micro) Ingram Micro e IBM inauguraron un Centro de Co-Creación en Monterrey para acelerar soluciones de IA, automatización, nube híbrida y hardware. El centro desarrolla el ecosistema local de IA y nube híbrida, reforzando a México como un centro regional de IA/nube.


Marco de la metodología de investigación y alcance del informe
Definición y alcance del mercado
Para este estudio, el mercado de TIC de México se define como el gasto e ingreso total en México generado por las ofertas de TI y comunicaciones utilizadas por empresas y usuarios del sector público, incluyendo hardware, software, servicios de TI, infraestructura de soporte y uso de TIC vinculado a conectividad.
Exclusiones de alcance: excluimos la electrónica de consumo que no se utiliza para necesidades de trabajo de TIC y excluimos el gasto en medios puramente de entretenimiento que no representa un despliegue de TIC.
Descripción general de la segmentación
- Por Tipo de Producto
- Hardware de TI
- Hardware Informático
- Equipos de Red
- Periféricos
- Software de TI
- Servicios de TI
- Consultoría e Implementación de TI
- Externalización de TI
- Externalización de Procesos de Negocio
- Servicios de Seguridad Gestionados
- Servicios de Nube y Plataforma
- Infraestructura de TI
- Seguridad de TI/Ciberseguridad
- Servicios de Comunicación
- Hardware de TI
- Por Tamaño de Empresa
- Pequeñas y Medianas Empresas
- Grandes Empresas
- Por Vertical de Industria
- Gobierno y Administración Pública
- BFSI
- TI y Telecomunicaciones
- Energía y Servicios Públicos
- Comercio Minorista, Comercio Electrónico y Logística
- Manufactura e Industria 4.0
- Salud y Ciencias de la Vida
- Petróleo y Gas
- Otros Verticales de Industria
Fuentes de datos, dimensionamiento de mercado y validación
Investigación documental
La investigación documental comienza mapeando la base de demanda de México y el contexto de política que da forma a la inversión en TIC. Nos referimos a estadísticas públicas y publicaciones oficiales como las encuestas económicas y empresariales del INEGI, las series macroeconómicas del Banco de México, los indicadores de telecomunicaciones del IFT y las tablas de economía digital de la OCDE, que ayudan a anclar la conectividad, la actividad empresarial y los movimientos de precios.
A continuación, alineamos el modelo de mercado con señales de oferta y gasto utilizando fuentes como los datos aduaneros de comercio de México (para los flujos de equipos TIC), los indicadores de la UIT, y los informes o presentaciones a inversionistas de operadores cotizados y proveedores de servicios tecnológicos que abordan la exposición a México. Cuando fue necesario, se utilizaron suscripciones pagadas de inteligencia financiera empresarial, registros de importación-exportación a nivel de envíos y bases de datos de patentes para verificar la coherencia de supuestos direccionalmente importantes sin depender de una sola fuente de datos. Estas fuentes documentales no son exhaustivas, y se utilizaron otros documentos públicos y referencias creíbles para recopilar, validar y aclarar los datos de entrada.
Entrevistas y encuestas primarias
El trabajo primario se utilizó para poner a prueba lo que los datos documentales no podían mostrar completamente, especialmente la división entre el gasto empresarial en TIC y el traspaso amplio a través del canal, así como el ritmo de adopción de la nube y la ciberseguridad. Hablamos con una combinación de operadores, integradores de sistemas, proveedores de servicios gestionados, distribuidores y compradores empresariales en todo México, y luego utilizamos sus comentarios para conciliar precios, ciclos de compra y patrones de implementación.
Para evitar el sobreajuste del modelo, verificamos las diferencias por tamaño de empresa y por los principales grupos de uso final, como gobierno, BFSI, retail y logística, y energía. Cuando la demanda declarada divergía de los indicadores observables, volvimos a contactar a participantes seleccionados para entender la brecha.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Puesto del encuestado |
|---|---|
| Nivel superior: 37% | Directivos (CXO): 20% |
| Nivel medio: 42% | Líderes funcionales/de unidad: 26% |
| Actores más pequeños: 21% | Gerentes: 54% |
Dimensionamiento y pronóstico de mercado
El dimensionamiento comienza con una construcción de arriba hacia abajo que reconstruye la demanda de TIC de México a partir de indicadores nacionales, donde la dirección de los ingresos de servicios de telecomunicaciones, los niveles de actividad empresarial, los flujos comerciales de equipos TIC y los patrones reportados de gasto en TI se utilizan para formar el conjunto principal de demanda. Una vez establecido ese conjunto de demanda, corroboramos los totales con aproximaciones selectivas de abajo hacia arriba, incluyendo el muestreo de precios unitarios típicos para paquetes empresariales comunes, la verificación cruzada de rangos de tasas de actividad de distribuidores e integradores, y la aplicación de supuestos de volumen que reflejan los ciclos de reemplazo.
Los principales insumos del modelo incluyen (como ejemplos ilustrativos) las suscripciones y tendencias de uso de banda ancha móvil y fija, el ritmo de migración empresarial a la nube, la intensidad del gasto en ciberseguridad, las tendencias del valor de importación de equipos TIC, y la evolución de precios observada para categorías centrales bajo condiciones de moneda local. El pronóstico utiliza análisis de escenarios respaldado por expectativas a nivel de variable recopiladas en entrevistas, de modo que perturbaciones como movimientos cambiarios, desaceleraciones de inversión, o demanda acelerada impulsada por el nearshoring puedan reflejarse sin reescribir todo el modelo.
Cuando las señales de abajo hacia arriba están incompletas, las brechas se manejan mediante rangos calibrados vinculados a indicadores observables, que luego se reducen tras confirmar en las entrevistas qué categorías de gasto están en expansión o siendo postergadas en México.
Validación de datos y ciclo de actualización
Antes de finalizar, los resultados se verifican con señales independientes, incluyendo divulgaciones financieras de telecomunicaciones, patrones macroeconómicos de crecimiento e inflación, y movimientos comerciales de equipos TIC, para garantizar que los totales no se alejen de lo que México puede absorber de manera realista. Si las tasas de crecimiento parecen demasiado altas o demasiado bajas en comparación con estas señales, se revisan los supuestos. También se envían preguntas de seguimiento a un pequeño grupo de encuestados para que el ajuste quede explicado y documentado.
Se sigue un proceso de revisión de varios pasos, en el que un analista construye y documenta el modelo, y otro analista verifica las variaciones, los movimientos interanuales y las participaciones por categoría antes de la aprobación final. Los informes se actualizan anualmente, con actualizaciones intermedias cuando eventos importantes modifican la demanda, y se realiza una revisión final previa a la entrega para que los clientes reciban la versión más reciente actualizada.
Tamaño del mercado de TIC de México según Mordor Intelligence en comparación con otras estimaciones publicadas
Los valores publicados del mercado de TIC para México pueden diferir porque el término TIC se utiliza de manera laxa, y algunas estimaciones combinan el gasto empresarial con el traspaso a través del canal o incluyen categorías digitales adyacentes. La tabla ayuda a mostrar cómo estas decisiones de definición pueden modificar la cifra final incluso cuando se está hablando del mismo país y año.
La diferencia se explica principalmente por el alcance y las reglas de conteo. En el modelo de Mordor Intelligence, las TIC vinculadas a telecomunicaciones se contabilizan únicamente cuando se relacionan con conectividad medida y uso digital empresarial, y se excluyen la reventa en varias etapas y el traspaso subcontratado para reducir el doble conteo. Las diferencias también provienen del momento de la conversión de moneda, de cómo se dividen o combinan los servicios de telecomunicaciones y de TI, y de si los pronósticos asumen una trayectoria de caso base o un ritmo de digitalización más agresivo que no está respaldado por verificaciones del lado de la demanda.
Comparación de referencia
| Fuente | Tamaño del mercado | Brechas en la metodología de investigación |
|---|---|---|
| Mordor Intelligence | 69.99 mil millones de USD (2025) | |
| Publicación sectorial A | 58.50 mil millones de USD (2025) | Utiliza una definición más estrecha de TIC que se apoya fuertemente en los ingresos de los operadores de telecomunicaciones y excluye varias líneas de servicios de TI empresariales y gasto en modernización de infraestructura, lo que reduce el total incluso si las tendencias de conectividad son sólidas. |
| Asociación sectorial B | 83.00 mil millones de USD (2025) | Reporta una visión de facturación más amplia que puede incluir la reventa de productos tecnológicos y el traspaso de servicios subcontratados en múltiples puntos del canal, y puede aplicar un cálculo simplificado del tipo de cambio que eleva la cifra en USD en algunos años. |
En conjunto, la comparación muestra que el mayor factor determinante es qué se cuenta una vez versus múltiples veces, seguido de cómo se tratan las categorías adyacentes y el momento del tipo de cambio. Al mantener los supuestos vinculados a indicadores de demanda observables en México y al documentar cómo se construye cada categoría de gasto, la estimación se mantiene trazable y repetible para las decisiones de planificación.


Preguntas Clave Respondidas en el Informe
¿Cuál es el valor actual del mercado de TIC de México?
El mercado se sitúa en USD 78.69 mil millones en 2026 y se proyecta que ascienda a USD 129.52 mil millones para 2031.
¿Qué segmento de producto crece más rápido?
La Seguridad de TI y Ciberseguridad lidera con una CAGR del 11.28% hasta 2031, impulsada por mayores volúmenes de ataques y una escasez de talento.
¿Cómo afecta el nearshoring al gasto en TIC de México?
El nearshoring canalizó aproximadamente USD 6.3 mil millones de inversión extranjera directa hacia los servicios de TI en 2023, impulsando la demanda de soporte bilingüe, ERP en la nube y ciberseguridad.
¿Por qué Querétaro emerge como un centro de nube?
Las densas rutas de fibra, las nuevas regiones de hiperescaladores y la proximidad a los mercados de EE. UU. hacen de Querétaro la opción de menor latencia para las cargas de trabajo regionales.
¿Qué desafíos frenan la adopción de TIC entre las PYMES?
La conectividad a internet limitada, las restricciones crediticias y las brechas de habilidades en ciberseguridad restringen la adopción de herramientas digitales por parte de las empresas más pequeñas.
¿Qué vertical muestra la mayor tasa de crecimiento?
Salud y Ciencias de la Vida crece a una CAGR del 12.41% hasta 2031, impulsada por los estándares obligatorios de registros electrónicos de salud y la adopción de la telemedicina.
Última actualización de la página el:


