
Tamaño y Participación del Mercado de TIC de Argentina
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Período de Datos Pronosticados | 2026 - 2031 |
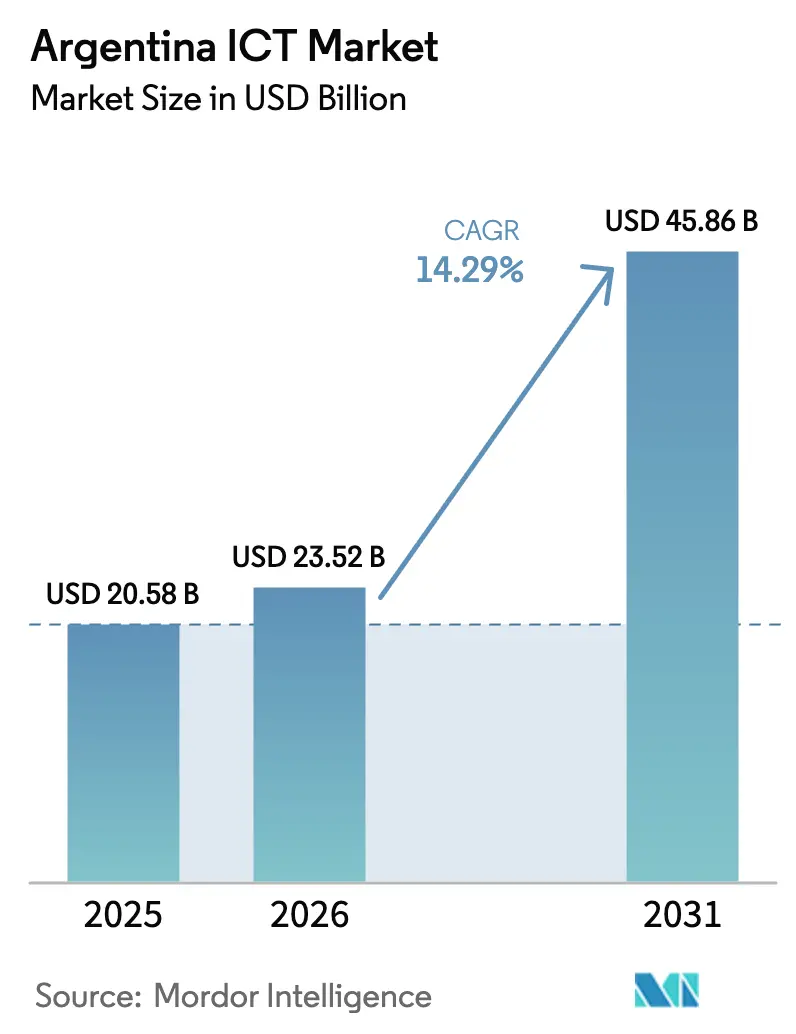
| Tamaño del mercado en el año base (2025) | 20.58 Mil millones de dólares |
| Tamaño del Mercado (2026) | 23.52 Mil millones de dólares |
| Tamaño del Mercado (2031) | 45.86 Mil millones de dólares |
| Growth Rate (2026 - 2031) | 14.29 % |
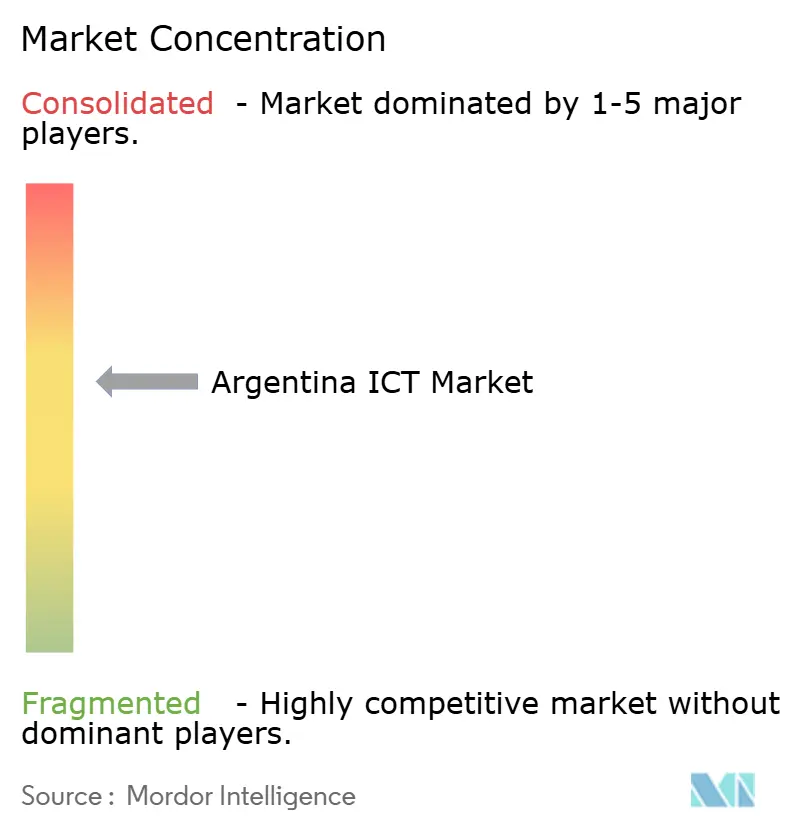
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de TIC de Argentina por Mordor Intelligence
Se espera que el tamaño del mercado de TIC de Argentina crezca de USD 20,58 mil millones en 2025 a USD 23,52 mil millones en 2026 y se prevé que alcance USD 45,86 mil millones en 2031 a una CAGR del 14,29% durante 2026-2031. El auge se debe a la desregulación que abrió la competencia en internet satelital, desmanteló los controles cambiarios y respaldó un mandato de servicios públicos con enfoque digital. Los operadores privados desplegaron redes 5G independientes mientras que los organismos federales y provinciales digitalizaron más de 180 servicios, comprimiendo los plazos administrativos de semanas a horas. Las empresas aceleraron la migración a la nube para compensar los retrasos en la importación de hardware y aprovechar los tipos de cambio favorables para los servicios de exportación. Los centros de datos de eficiencia energética en Buenos Aires y los incentivos fiscales para proyectos superiores a USD 200 millones profundizan aún más el recorrido de crecimiento del mercado de TIC de Argentina.
Conclusiones Clave del Informe
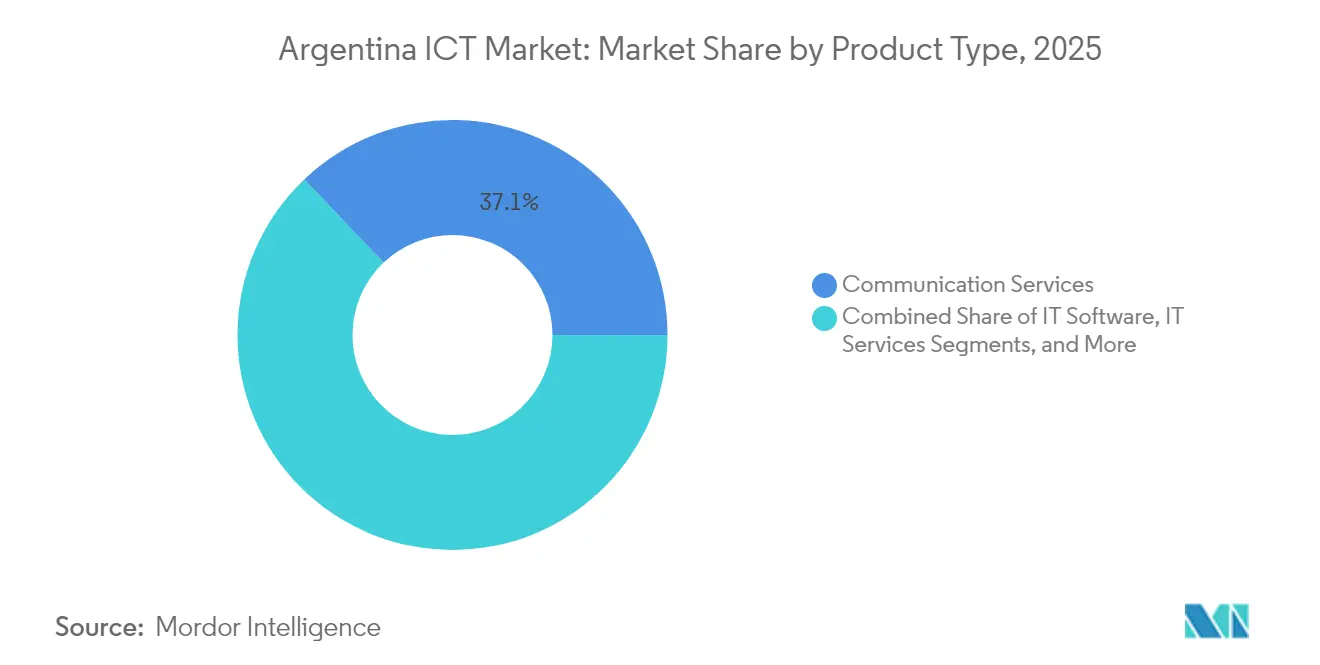
- Por Tipo de Producto, los Servicios de Comunicación representaron el 37,12% de la participación del mercado de TIC de Argentina en 2025; se proyecta que los Servicios en la Nube registren la CAGR más rápida del 14,55% hasta 2031.
- Por Tamaño de Empresa, las Grandes Empresas representaron el 60,72% de los ingresos en 2025, mientras que las PYME están posicionadas para liderar con una CAGR del 14,89% hasta 2031.
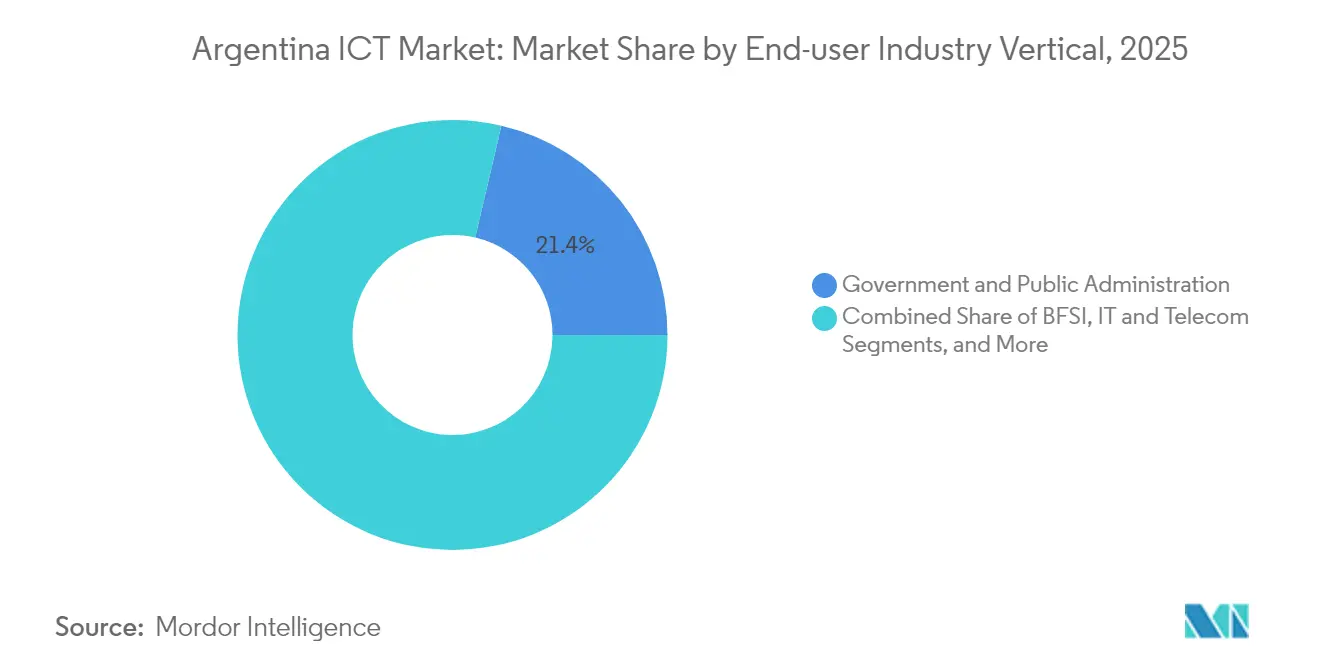
- Por Vertical de Industria de Usuario Final, el Gobierno y la Administración Pública representaron el 21,35% de la demanda de 2025, y los Videojuegos y los Deportes Electrónicos están posicionados para expandirse a una CAGR del 15,12% hasta 2031.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado de TIC de Argentina
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Plazo de Impacto |
|---|---|---|---|
| Expansión de servicios públicos digitales del gobierno | +2.8% | Nacional con enfoque en Buenos Aires y capitales provinciales | Mediano plazo (2-4 años) |
| Despliegue del espectro y la infraestructura 5G | +3.2% | Buenos Aires, Córdoba, Santa Fe con expansión nacional | Mediano plazo (2-4 años) |
| Aceleración de la adopción de servicios en la nube y SaaS por parte de las empresas | +2.1% | A nivel nacional, más intensa en los corredores tecnológicos del AMBA | Corto plazo (≤ 2 años) |
| Actualizaciones de banda ancha impulsadas por el trabajo remoto | +1.4% | Ciudades suburbanas y secundarias en todo el país | Corto plazo (≤ 2 años) |
| Iniciativas públicas y privadas de centros de datos en el borde | +1.8% | Zonas de Buenos Aires, Mendoza y Córdoba | Largo plazo (≥ 4 años) |
| Demanda de servicios de exportación de TI como cobertura frente al peso | +2.3% | Clústeres de software en todo el país | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Expansión de los Servicios Públicos Digitales del Gobierno
La plataforma Mi Argentina unificó más de 180 servicios públicos y procesó millones de transacciones digitales en 2024, ilustrando cómo la digitalización estatal estimula la demanda empresarial de ciberseguridad, alojamiento en la nube y software de gestión de flujos de trabajo. [1]ENACOM, "Reglamento de Gestión Documental Electrónica," argentina.gob.ar El sistema GDE redujo los ciclos de documentación de semanas a horas, impulsando a los ministerios hacia operaciones sin papel que repercuten en proyectos de eficiencia del sector privado. Las firmas digitales, los mandatos de facturación electrónica y los portales de datos abiertos refuerzan un marco legal que legitima los registros electrónicos en el ámbito judicial y comercial. Las administraciones provinciales replican el modelo federal, extendiendo la adquisición de SaaS y análisis de inteligencia artificial más allá de Buenos Aires. ENACOM aplica normas de protección de datos alineadas con estándares internacionales, lo que refuerza la confianza de las multinacionales que evalúan el mercado de TIC de Argentina. Estas políticas se combinan para impulsar la adopción de plataformas empresariales que sustentan la participación digital del sector público.
Despliegue del Espectro e Infraestructura 5G
El lanzamiento de Claro con tecnología Nokia y el núcleo 5G independiente de Telecom Argentina ofrecen una latencia inferior a 10 milisegundos, habilitando casos de uso de automatización industrial que los países vecinos aún no pueden soportar.[2]Nokia, "Nokia y Claro Expanden el 5G en Argentina," nokia.com Las subastas de espectro adicional programadas para 2025 consolidan una hoja de ruta para una cobertura contigua que se extiende a los corredores logísticos de Santa Fe y Córdoba. Los fabricantes integran controles de calidad mediante visión artificial a través de segmentos 5G privados, mientras que los proyectos piloto de ciudades inteligentes despliegan inteligencia artificial en el borde para la gestión del tráfico. Las licencias de espectro exigen construcción en zonas rurales, ampliando el alcance de la banda ancha e indirectamente agrandando el mercado de TIC de Argentina. La red de baja latencia también soporta los videojuegos en la nube y el aprendizaje inmersivo, generando nichos de servicios para operadores e hiperescaladores.
Aceleración de la Adopción de Servicios en la Nube y SaaS por Parte de las Empresas
Microsoft y el ministerio de PYME capacitaron a más de 100.000 participantes en Azure, inteligencia artificial y ciberseguridad para 2025, cerrando brechas de habilidades críticas que históricamente frenaron la adopción de SaaS. El socio de SAP Baitcon reporta una oleada de migraciones a S/4HANA a medida que las empresas se apresuran a retirar el legado R/3 antes del plazo de 2027, una tendencia replicada por los aliados del canal de IBM. Los precios por suscripción amortiguan los presupuestos frente a la volatilidad del peso, lo que resulta atractivo para los gerentes financieros cautelosos con el gasto de capital. Las arquitecturas híbridas florecen, combinando la residencia local de datos con análisis en la nube escalable para clientes de manufactura y BFSI. En conjunto, estos cambios añaden urgencia a las hojas de ruta de los proveedores e inyectan nuevo impulso al mercado de TIC de Argentina.
Actualizaciones de Banda Ancha Impulsadas por el Trabajo Remoto
La entrada de Starlink a ARS 56.100 por mes obliga a los operadores incumbentes a aumentar las velocidades y ampliar las redes de fibra, mientras que la llegada de Amazon Kuiper en 2025 promete tarifas aún más bajas y facturación en moneda local. Los desarrolladores de software en Rosario, Mendoza y Mar del Plata obtienen acceso a enlaces estables de baja latencia que igualan la calidad metropolitana, incentivando al talento de la diáspora a permanecer en ciudades regionales. Las empresas adoptan superposiciones de SD-WAN para combinar enlaces satelitales y terrestres, garantizando el tiempo de actividad para la entrega a clientes globales. Las actualizaciones aceleradas de la última milla amplían la base direccionable del mercado de TIC de Argentina al convertir la conectividad de una restricción en un habilitador. La competencia en banda ancha también reduce los precios para las escuelas y clínicas rurales, apoyando la digitalización inclusiva.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Plazo de Impacto |
|---|---|---|---|
| Inestabilidad económica crónica y alta inflación | -3.1% | Nacional, más severa en los segmentos de consumo y PYME | Corto plazo (≤ 2 años) |
| Controles de importación de hardware de TIC | -2.4% | Nacional, impacto concentrado en sectores dependientes del hardware | Mediano plazo (2-4 años) |
| Escasez de talento en ciberseguridad e inteligencia artificial | -1.8% | Nacional, aguda en Buenos Aires y corredores tecnológicos | Largo plazo (≥ 4 años) |
| Aumento de los costos energéticos para las operaciones de centros de datos | -1.2% | Buenos Aires, Córdoba y zonas industriales | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Inestabilidad Económica Crónica y Alta Inflación
La inflación se desaceleró al 117,8% en 2024, aunque sigue erosionando el poder adquisitivo, lo que impulsa a las empresas a diferir los proyectos de TI de capital y a orientarse hacia SaaS basado en gastos operativos. Las oscilaciones del peso inflan el precio en moneda local de las licencias denominadas en USD, presionando los presupuestos de las PYME. Los inversores incorporan el riesgo macroeconómico en las tasas de descuento, elevando los rendimientos mínimos exigidos para las inversiones en TIC a largo plazo. La demanda de electrónica de consumo sigue siendo elástica, lo que reduce el crecimiento a corto plazo en el mercado de TIC de Argentina. Por el contrario, los proveedores de servicios fintech y de exportación prosperan en condiciones de volatilidad, demostrando que los subsegmentos pueden superar los obstáculos macroeconómicos.
Controles de Importación de Hardware de TIC
El registro SEDI, los cargos estadísticos y los aranceles del 35% añaden entre 15 y 30 días a las entregas de hardware entrante, complicando los plazos para la construcción de centros de datos y la expansión de estaciones base 5G.[3]Administración de Comercio de los Estados Unidos. "Argentina - Tecnología de la Información y las Comunicaciones." trade.gov Los revendedores de valor añadido monetizan la complejidad, pero trasladan los costos de cumplimiento a los clientes. Las empresas responden extendiendo los ciclos de renovación y adoptando alternativas virtualizadas que reducen la huella de hardware. Las estrategias de nube híbrida ganan terreno como táctica de mitigación de importaciones, aunque las industrias sensibles a la latencia aún requieren equipos locales. En general, las fricciones de importación limitan el potencial alcista de los segmentos con mayor dependencia de hardware en el mercado de TIC de Argentina.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Producto: Los Servicios de Comunicación Lideran la Modernización de la Infraestructura
Los Servicios de Comunicación capturaron el 37,12% de la participación del mercado de TIC de Argentina en 2025, ya que las empresas de telecomunicaciones canalizaron capital hacia núcleos 5G independientes y backhaul de fibra, consolidando la preparación de la red para cargas de trabajo intensivas en datos. El segmento sustenta la demanda de video OTT, telemetría de IoT y enlaces de negociación de alta frecuencia que aprovechan el ancho de banda de baja latencia. Se proyecta que los Servicios en la Nube registren una CAGR del 14,55%, lo que representa el alejamiento de las salas de servidores con alto gasto de capital hacia modelos escalables de IaaS y PaaS. Los Servicios de TI le siguen con contratos de servicios gestionados que combinan soporte presencial y monitoreo remoto, protegiendo a las empresas frente a la escasez de talento. El Hardware de TI queda rezagado debido a los retrasos en las importaciones que prolongan los plazos de adquisición e inflan los costos de llegada.
El giro centrado en los servicios señala que los compradores priorizan la flexibilidad y el despliegue rápido sobre la propiedad, una postura reforzada por la volatilidad del peso. El gasto en ciberseguridad atraviesa todas las categorías, aumentando de USD 1,58 mil millones en 2024 a un esperado USD 2,35 mil millones para 2029, una tendencia que coloca a los proveedores de plataformas integradas en una posición de ventaja. Se prevé que el tamaño del mercado de TIC de Argentina para los Servicios de Comunicación se expanda de manera sostenida a medida que se amplíe la monetización del 5G, mientras que la importancia relativa del hardware disminuye. Los proveedores vinculan la conectividad con paquetes de SaaS, habilitando sinergias de venta cruzada que elevan los ingresos medios por usuario y defienden los márgenes frente a la competencia de precios.


Por Tamaño de Empresa: Las PYME Impulsan la Transformación Digital
Las Grandes Empresas controlaron el 60,72% de los ingresos de 2025, aprovechando presupuestos de TI dedicados para desplegar iniciativas de ERP, CRM y lago de datos que abarcan múltiples unidades de negocio. Sin embargo, las PYME las superan con una CAGR del 14,89%, gracias a vales de nube, plataformas sin código y formación patrocinada por el gobierno que democratizan el acceso a herramientas avanzadas. Se proyecta que el tamaño del mercado de TIC de Argentina atribuible a las PYME aumente considerablemente a medida que las soluciones fintech reemplacen las visitas a sucursales bancarias y las billeteras virtuales alcancen una penetración de uso del 64%.
Las PYME muestran agilidad, adoptando modelos de pago por uso que protegen el flujo de caja y reducen el bloqueo. Los datos de encuestas muestran que el 68% de los ejecutivos de PYME en software y TI esperan mayores ventas en 2025, lo que dinamiza aún más la demanda de SaaS, ciberseguridad y plataformas de marketing digital. Las Grandes Empresas enfrentan desafíos de integración heredada y cumplimiento normativo que ralentizan los ciclos de decisión, aunque sostienen el volumen base para los proveedores de primer nivel dentro de la industria de TIC de Argentina. El crecimiento en dos vías amplía la pirámide de clientes, obligando a los proveedores a segmentar sus ofertas y precios con precisión.
Por Vertical de Industria de Usuario Final: Los Videojuegos Emergen como Líder de Crecimiento
El Gobierno y la Administración Pública representaron el 21,35% de la demanda de 2025, ya que la facturación electrónica, los documentos de identidad digitales y los portales de datos abiertos requirieron software robusto, ciberseguridad e integración de sistemas. Se prevé que los Videojuegos y los Deportes Electrónicos, impulsados por el programa BA Gaming y los torneos nacionales, crezcan a una CAGR del 15,12%, catalizados por la baja latencia del 5G asequible y los laboratorios municipales de deportes electrónicos. El BFSI continúa aprovechando el impulso fintech con 383 empresas que crecen un 11,7% interanual, apoyándose en microservicios y billeteras basadas en API.
La manufactura aprovecha los sensores de IoT y los gemelos digitales para el mantenimiento predictivo, mientras que el sector salud amplía la telemedicina basada en video cifrado y triaje asistido por inteligencia artificial. Energía y Servicios Públicos utilizan software de gestión de redes inteligentes que concilia la intermitencia de las energías renovables con la demanda de los consumidores. El comercio minorista y la logística se apoyan en la visibilidad del inventario en tiempo real y la optimización de la ruta de última milla, temáticas que se cruzan con el apetito del mercado de TIC de Argentina por el análisis y la automatización. El amplio espectro de casos de uso verticales difunde el riesgo y sustenta un perfil de crecimiento para todas las condiciones del mercado.
Análisis Geográfico
Buenos Aires ancla el mercado de TIC de Argentina con la mayor concentración de centros de datos, puntos de presencia en la nube y sedes de Globant, Mercado Libre y las principales empresas de telecomunicaciones. La metrópoli alberga instalaciones en el borde optimizadas para inferencia de inteligencia artificial, mientras que las subvenciones municipales financian proyectos piloto en registros de tierras en cadena de bloques y movilidad eléctrica. Córdoba y Santa Fe emergen como centros secundarios gracias al talento universitario y las incubadoras público-privadas especializadas en tecnología agrícola y automatización industrial.
El internet satelital extiende la conectividad avanzada a la Patagonia, el Cuyo y las regiones del noroeste, reduciendo la brecha digital urbano-rural y generando clústeres de microexternalización en ciudades como Salta y Neuquén. Los incentivos RIGI atraen inversiones de hiperescaladores a Mendoza, donde el bajo riesgo sísmico y las bajas temperaturas nocturnas favorecen operaciones eficientes de centros de datos. Los enlaces transfronterizos posicionan a Argentina como una alternativa nearshore para clientes norteamericanos, reduciendo la latencia en comparación con los destinos asiáticos.
La dispersión nacional de mano de obra calificada, recursos renovables e incentivos de política permite a las provincias desarrollar competencias de nicho, reforzando la resiliencia en todo el mercado de TIC de Argentina. Iniciativas como el propuesto centro de inteligencia artificial con energía nuclear en la Patagonia señalan la ambición de convertir las ventajas naturales en infraestructura de servicios de alto valor. A medida que las redes troncales y las cadenas de suministro de talento maduran, los ecosistemas regionales dentro de Argentina se interconectan en una economía digital integrada que también se conecta sin problemas a los corredores comerciales de América Latina.
Panorama regulatorio
El marco regulatorio de las TIC en Argentina está anclado en la Ley Argentina Digital 27.078 (y sus modificaciones), supervisada principalmente por ENACOM bajo la Secretaría de Innovación, Ciencia y Tecnología. En abril de 2024, el Decreto 302/2024 impulsó aún más la desregulación del sector al reemplazar los controles estatales de precios por un estándar de mercado "justo y razonable" para la fijación de precios de servicios TIC, lo que afecta la forma en que los operadores estructuran sus ofertas minoristas y mayoristas en un contexto de inflación y presión competitiva.
En el ámbito de los equipos, la Resolución 57/2026 de ENACOM introdujo un esquema de homologación modernizado para dispositivos de telecomunicaciones, cuya implementación entra en vigencia el 1 de septiembre de 2026. El enfoque traslada parte de la certificación y evaluación de conformidad a agencias privadas reconocidas, manteniendo la continuidad a través de los registros RAMATEL, que siguen siendo válidos por tres años bajo las normas vigentes durante la transición, con el objetivo declarado de reducir la fricción en las aprobaciones de dispositivos y el despliegue de redes.
Análisis de la cadena de valor
La cadena de valor de las TIC en Argentina se extiende desde los OEM internacionales y editores de software hasta los importadores y distribuidores locales, luego hacia las telcos y los propietarios de infraestructura de torres/fibra, integradores de sistemas y proveedores de servicios gestionados, y desarrolladores de soluciones verticales que atienden al gobierno, al sector BFSI y a la industria. Los flujos de hardware están condicionados por requisitos de cumplimiento y aprobación, incluida la homologación, lo que aumenta la influencia de los socios de canal locales, el financiamiento y la planificación de inventario. Esto también empuja a algunos compradores hacia alternativas en la nube y virtualizadas cuando los plazos de entrega se extienden.
El despliegue de redes y la prestación de servicios dependen del uso compartido de infraestructura regulado, con la infraestructura pasiva regida por el Reglamento de Comparticion de Infraestructura Pasiva (RCIP), que incluye mecanismos de compensación para activos compartidos como postes de servicios públicos. Los programas públicos también fluyen a través de la cadena mediante instrumentos gestionados por ENACOM, como los recursos del Fondo de Servicio Universal (FSU), que respaldan la conectividad y las plataformas de interés público (por ejemplo, proyectos vinculados a capacidades de alerta de emergencia), generando un efecto de arrastre en las adquisiciones para operadores, integradores, proveedores de ciberseguridad y proveedores de hosting en la nube.
Panorama Competitivo
Los proveedores globales como IBM, Microsoft y SAP controlan las cuentas estratégicas a través de extensas redes de socios locales que adaptan las soluciones a los flujos de trabajo en español y a las especificidades regulatorias. La infraestructura de telecomunicaciones sigue concentrada entre Claro, Telecom Argentina y Telefónica Movistar, aunque los nuevos participantes satelitales Starlink y el próximo Amazon Kuiper disrumpen los supuestos de precios y cobertura.
Los campeones locales Globant, Baitcon y ADP Consultores aprovechan la proximidad cultural y la entrega ágil para ganar proyectos de modernización de clientes del mercado medio que valoran la iteración rápida. Los disruptores fintech Mercado Pago, Ualá y Naranja X explotan el alto uso de efectivo y el comportamiento de cobertura frente a la inflación, registrando un crecimiento de dos dígitos a pesar de las presiones macroeconómicas. Los proveedores de servicios de ciberseguridad se apresuran a dotar de personal a los centros de operaciones de seguridad en medio de tasas de incidentes en auge, abriendo puertas para especialistas en proveedores de servicios de seguridad gestionada de nicho.
Las barreras a las importaciones y las oscilaciones cambiarias recompensan a las empresas con conocimientos logísticos y balances cubiertos. Los proveedores que agrupan financiación con hardware u ofrecen niveles de SaaS indexados al peso aventajan a los competidores que dependen de la facturación en moneda fuerte. En general, la rivalidad se centra en navegar la regulación, entregar talento a escala y capturar los nichos verticales que impulsan la expansión del mercado de TIC de Argentina.
Líderes de la Industria de TIC de Argentina
Microsoft Australia Pty Ltd
Amazon Web Services Australia Pty Ltd
Telstra Group Limited
Alphabet Inc. (Google Australia Pty Ltd)
IBM Australia Limited
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Oportunidades de mercado y perspectivas futuras
La digitalización impulsada por el gobierno y las comunicaciones de seguridad pública están generando una demanda específica de plataformas de software, habilitación de operadores, integración de sistemas y seguridad. En julio de 2026, Argentina avanzó en la implementación del sistema de alerta móvil de emergencia AlertAR utilizando tecnología Cell Broadcast, junto con una licitación pública. Esto respalda el gasto en actualizaciones de redes de operadores, plataformas de orquestación de mensajes, monitoreo y servicios de resiliencia en operadores móviles y organismos públicos.
La conectividad de backbone y las iniciativas relacionadas con contenido también presentan focos activos de oportunidad. En julio de 2026, ENACOM y la provincia de Chubut formalizaron la iniciativa Chubut Hub Digital 2030 para establecer un segundo punto de aterrizaje de cable submarino de fibra óptica internacional, creando rutas de capacidad adicionales, redundancia y opciones de hosting en el borde regional fuera de AMBA. En el mismo período, ENACOM lanzó el Programa de Innovación Audiovisual (PIA), que suma impulso a la tecnología de producción, los flujos de trabajo en la nube, las plataformas de distribución y las herramientas relacionadas de ciberseguridad y gestión de derechos en toda la cadena de valor de los medios audiovisuales y digitales de Argentina.
Desarrollos recientes del sector
- Julio de 2026: Substrate AI obtuvo un contrato del Gobierno de la Ciudad de Buenos Aires para implementar la plataforma Serenity Star como base de BAX, el asistente de IA del gobierno. La iniciativa respalda los servicios digitales del sector público y señala las crecientes capacidades de entrega de IA de Argentina en contextos gubernamentales.
- Julio de 2026: Lakaut lanzó FID (Firma Instantánea Digital), una plataforma de firma digital basada en la nube para particulares y pymes. El servicio respalda una incorporación digital más rápida y flujos de trabajo conformes con la normativa, reforzando la infraestructura de servicios digitales de Argentina.
- Julio de 2026: ADATA presentó TRUSTA, una marca de almacenamiento y procesamiento empresarial para centros de datos y servidores, en colaboración con los distribuidores Stylus, Elit, AIR Computers y Microglobal. El desarrollo amplía las cadenas de suministro de hardware locales para despliegues en la nube y centros de datos, y podría habilitar opciones denominadas en pesos.


Marco de la metodología de investigación y alcance del informe
Definición y alcance del mercado
Para este informe, el mercado de TIC de Argentina se define como el valor del gasto y los ingresos vinculados a la tecnología de la información y las comunicaciones dentro de Argentina, abarcando los principales productos y servicios de TI y comunicaciones utilizados por empresas, gobierno y consumidores.
Exclusiones de alcance: excluimos las transacciones informales o no reportadas y cualquier doble contabilización entre los planes de telecomunicaciones empaquetados y los componentes de TI subyacentes.
Descripción general de la segmentación
- Por Tipo de Producto
- Hardware de TI
- Hardware Informático
- Equipos de Red
- Periféricos
- Software de TI
- Servicios de TI
- Consultoría e Implementación de TI
- Externalización de TI (ITO)
- Externalización de Procesos de Negocio (BPO)
- Servicios Gestionados de Seguridad
- Servicios en la Nube y de Plataforma
- Infraestructura de TI
- Seguridad de TI/Ciberseguridad
- Servicios de Comunicación
- Hardware de TI
- Por Tamaño de Empresa
- Pequeñas y Medianas Empresas
- Grandes Empresas
- Por Vertical de Industria de Usuario Final
- Gobierno y Administración Pública
- BFSI
- TI y Telecomunicaciones
- Energía y Servicios Públicos
- Comercio Minorista, Comercio Electrónico y Logística
- Manufactura e Industria 4.0
- Salud y Ciencias de la Vida
- Petróleo y Gas
- Videojuegos y Deportes Electrónicos
- Otras Verticales
Fuentes de datos, dimensionamiento de mercado y validación
Investigación documental
La investigación documental comienza con el mapeo del conjunto de demanda de TIC de Argentina y la estructura de oferta local, antes de modelar cualquier cifra. Para ello, revisamos estadísticas públicas y señales de política, como publicaciones de ENACOM, series macro del INDEC y datos comerciales oficiales que ayudan a rastrear los flujos de equipos TIC importados por categoría.
También utilizamos fuentes como los indicadores de conectividad de la UIT, las métricas de desarrollo digital del Banco Mundial y definiciones de estilo OCDE cuando corresponde, y luego las verificamos cruzadamente con presentaciones de empresas, informes anuales, presentaciones a inversores y coberturas de prensa confiables sobre inversiones en redes y nube. Cuando se necesita un contexto más profundo, se utilizan bases de datos de pago de manera selectiva para obtener información financiera y de inteligencia empresarial, bases de datos de patentes y registros de importación y exportación a nivel de envíos para validar las tendencias direccionales. Estas fuentes no son exhaustivas, y se utilizaron muchas otras referencias públicas y de pago para la recopilación, validación y aclaración de datos.
Entrevistas y encuestas primarias
El trabajo primario se utiliza para poner a prueba supuestos difíciles de observar en los datos públicos, especialmente las tendencias de precios, los cambios de combinación de productos y los tiempos de adopción de servicios TIC clave. Hablamos con operadores, proveedores de servicios de TI, distribuidores, grandes compradores y participantes de canal en toda Argentina para que el modelo refleje el comportamiento real de compra y los patrones de contratación. La información de los encuestados se utiliza luego para cerrar las brechas de la investigación documental y para triangular los totales finales del mercado antes de extender las previsiones.
Distribución de encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado |
|---|---|
| Nivel superior: 27% | Directivos (CXO): 13% |
| Nivel medio: 58% | Líderes funcionales/de unidad: 39% |
| Actores más pequeños: 15% | Gerentes: 48% |
Dimensionamiento y previsión de mercado
El dimensionamiento comienza con una construcción de arriba hacia abajo, en la que el gasto nacional en TIC se reconstruye utilizando una combinación de indicadores macro y señales sectoriales, y luego se divide en categorías de TIC alineadas con lo que realmente adquieren los compradores en Argentina. Después de formar los totales, los corroboramos con verificaciones selectivas de abajo hacia arriba, como ingresos muestreados de proveedores, conversaciones de canal sobre volúmenes y verificaciones de coherencia sobre los movimientos del precio de venta promedio para categorías comunes de TIC.
Para Argentina, los insumos clave incluyen la penetración de banda ancha móvil y fija, los tiempos de implementación de 4G a 5G, el ritmo de migración a la nube empresarial, la dependencia de importaciones de hardware (y los efectos comerciales y cambiarios relacionados), los programas de digitalización del sector público y el comportamiento de precios vinculado a la inflación en contratos de largo plazo. Cuando algunas subáreas tienen visibilidad limitada, las estimamos utilizando indicadores proxy y luego ajustamos los rangos mediante llamadas de seguimiento con expertos locales.
Para la previsión, utilizamos análisis de escenarios de modo que las perspectivas puedan reflejar diferentes trayectorias para la normalización del tipo de cambio, los ciclos de inversión y la recuperación de los presupuestos de TI empresariales. Los escenarios se anclan a lo que los entrevistados esperan en cuanto al crecimiento de volumen y la evolución de precios. La previsión final se presenta como un único caso base después de eliminar los supuestos extremos y alinear los insumos con señales de mercado observables.
Validación de datos y ciclo de actualización
La validación se realiza mediante triangulación entre insumos documentales, retroalimentación de entrevistas y señales de mercado independientes, como las bases de suscriptores, el crecimiento del tráfico de banda ancha y los patrones de importación. Estos se verifican en cuanto a su coherencia con la trayectoria de ingresos modelada. Los valores atípicos se revisan en múltiples etapas, y si una variable clave se mueve en una dirección inesperada, se revisan nuevamente los supuestos y se contacta de nuevo a los expertos correspondientes.
Antes de la aprobación final, se revisa el modelo en cuanto a la integridad aritmética, la coherencia de las unidades y la razonabilidad interanual. También lo comparamos con anuncios de inversión conocidos y cambios regulatorios que podrían modificar el momento del gasto. Los informes se actualizan anualmente, con actualizaciones provisionales cuando ocurren eventos importantes, y se completa una revisión final antes de la entrega para que los clientes reciban la visión más reciente.
Tamaño del mercado de TIC de Argentina de Mordor Intelligence comparado con otras estimaciones publicadas
Las cifras publicadas del mercado de TIC para Argentina pueden parecer muy dispares porque diferentes autores combinan categorías y métodos de valoración, y además eligen distintos años o tratamientos del tipo de cambio. Mantenemos la comparación en términos prácticos centrándonos en qué se contabiliza, qué no se contabiliza y cómo se traducen los valores en USD a través de períodos volátiles.
Los gastos de infraestructura de telecomunicaciones quedan fuera del alcance de Mordor Intelligence en esta estimación, lo cual es una de las razones por las que nuestro valor de 2025 no coincide con cifras que incorporan explícitamente el gasto en infraestructura y reportan un total en USD menor y sensible al tipo de cambio. Otras diferencias suelen originarse en si la estimación utiliza valor agregado frente a ingresos brutos, cómo se asignan los planes de telecomunicaciones empaquetados, y si el editor actualiza los supuestos tras cambios de inflación y moneda.
Comparación de referencia
| Fuente | Tamaño del mercado | Brechas en la metodología de investigación |
|---|---|---|
| Mordor Intelligence | 20,58 mil millones de USD (2025) | |
| Informe de Analista de la Industria A | 5,32 mil millones de USD (2024) | Utiliza un enfoque de valor agregado y también incluye productos y servicios de telecomunicaciones con líneas explícitas de gasto en infraestructura, y la serie en USD se ve muy afectada por el enfoque de conversión durante períodos de alta volatilidad cambiaria. |
| Mesa de Noticias de Negocios B | 3,20 mil millones de USD (2023) | Cita una cifra en USD estrecha y puntual con visibilidad limitada sobre la cobertura de categorías, y se presenta sin un puente transparente desde las suscripciones, el uso y los precios hacia los ingresos anuales completos de TIC. |
La tabla muestra que la dispersión se explica principalmente por la inclusión de categorías, la base de valoración y la conversión de divisas, más que por un simple desacuerdo sobre la dirección de la demanda. Al mantener los insumos vinculados a señales de adopción observables y documentar cómo se construyen las principales categorías de TIC, el tamaño de mercado resultante se mantiene trazable a pasos claros que pueden volver a verificarse a medida que llegan nuevos datos.


Preguntas Clave Respondidas en el Informe
¿Cuál es el valor proyectado del mercado de TIC de Argentina en 2031?
Se prevé que el sector alcance USD 45,86 mil millones en 2031, lo que refleja una CAGR del 14,29% durante 2026-2031.
¿Qué segmento crece más rápido dentro del espacio de TIC de Argentina?
Se espera que los Servicios en la Nube se expandan a una CAGR del 14,55% hasta 2031 a medida que las empresas migran cargas de trabajo a plataformas escalables.
¿Cómo influyen las PYME en la demanda tecnológica en Argentina?
Se proyecta que las PYME registren una CAGR del 14,89% al aprovechar los vales de nube, las herramientas fintech y la formación respaldada por el gobierno que reducen las barreras de adopción.
¿Por qué es importante el 5G para la agenda digital de Argentina?
Las redes 5G independientes habilitan aplicaciones de baja latencia en manufactura, logística y videojuegos, convirtiéndolas en un pilar para los servicios digitales de próxima generación.
¿Qué desafíos enfrentan las importaciones de hardware?
El registro SEDI, los aranceles de hasta el 35% y los prolongados plazos de aprobación cambiaria añaden entre 15 y 30 días a la entrega, aumentando los costos y ralentizando los despliegues de infraestructura.
¿Cómo está dando forma el internet satelital a la conectividad?
El despliegue de Starlink y el lanzamiento planificado de Amazon Kuiper impulsan la competencia en banda ancha rural, lo que lleva a los proveedores de servicios de internet incumbentes a mejorar sus modelos de fibra y precios.
Última actualización de la página el:



