
Tamaño y cuota del mercado de TIC de Catar
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Período de Datos Pronosticados | 2026 - 2031 |
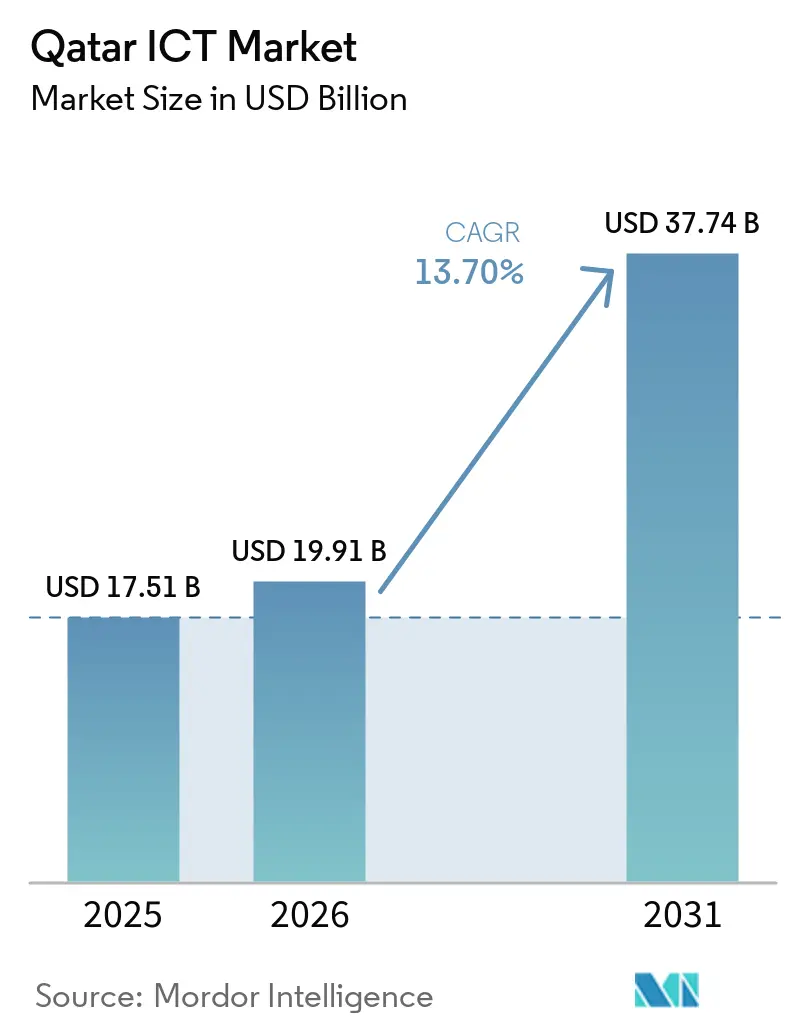
| Tamaño del mercado en el año base (2025) | 17.51 Mil millones de dólares |
| Tamaño del Mercado (2026) | 19.91 Mil millones de dólares |
| Tamaño del Mercado (2031) | 37.74 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 13.70 % |
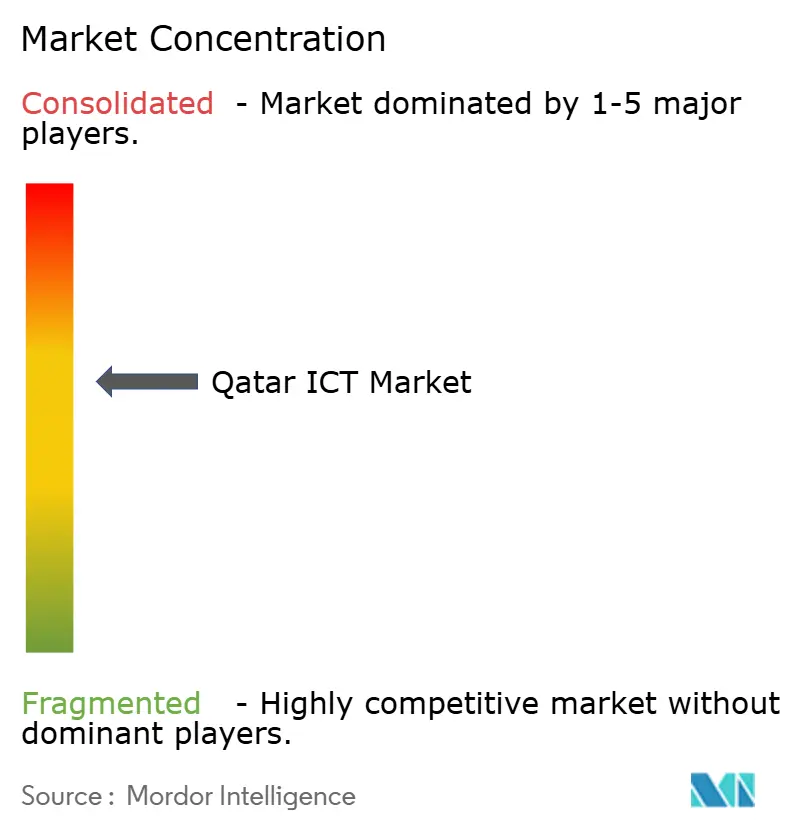
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del mercado de TIC de Catar por Mordor Intelligence
Se espera que el tamaño del Mercado de TIC de Catar aumente de 17,51 mil millones de USD en 2025 a 19,91 mil millones de USD en 2026 y alcance los 37,74 mil millones de USD en 2031, creciendo a una CAGR del 13,70% durante 2026-2031.
El rápido despliegue del 5G, las inversiones en nube soberana y el desarrollo obligatorio de modelos de lenguaje de gran escala (LLM) en árabe están acelerando la digitalización empresarial, mientras que la Agenda Digital Nacional 2030 canaliza más de 2,47 mil millones de USD de fondos públicos hacia infraestructura de próxima generación [1]. Los Servicios de Comunicación siguen siendo el pilar de ingresos a medida que los operadores de telecomunicaciones densifican sus redes antes de los Juegos Asiáticos 2030, aunque los Servicios en la Nube registran el mayor crecimiento gracias a los lanzamientos de hiperescala conformes con la soberanía de datos por parte de Microsoft y los operadores regionales. La creciente competencia entre Ooredoo, Vodafone Qatar y los grandes proveedores de hiperescala globales está impulsando la innovación en precios de seguridad gestionada, computación en el borde y alojamiento de GPU, abriendo nuevas oportunidades para las empresas de software nacionales que localizan aplicaciones en árabe. Por el lado de la demanda, los proyectos de banca, energía y administración pública dominan el valor de los contratos, pero los recintos de deportes electrónicos y los proyectos piloto de fabricación inteligente señalan nichos emergentes de gasto con altos márgenes.
Conclusiones clave del informe
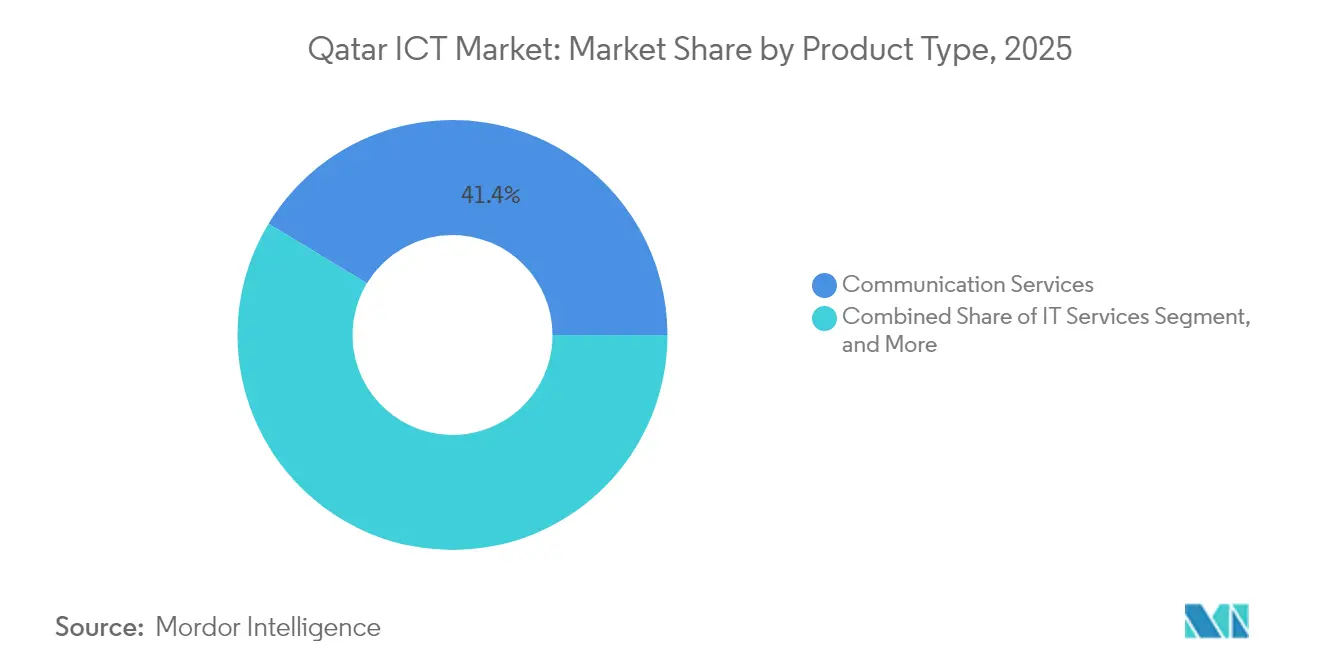
- Por tipo de producto, los Servicios de Comunicación lideraron con una participación de ingresos del 41,35% en 2025, mientras que se proyecta que los Servicios en la Nube se expandan a una CAGR del 21,7% hasta 2031.
- Por tamaño de empresa, las grandes empresas concentraron el 71,30% de la participación del mercado de TIC de Catar en 2025; las pymes registran la CAGR más rápida del 15,3% hasta 2031.
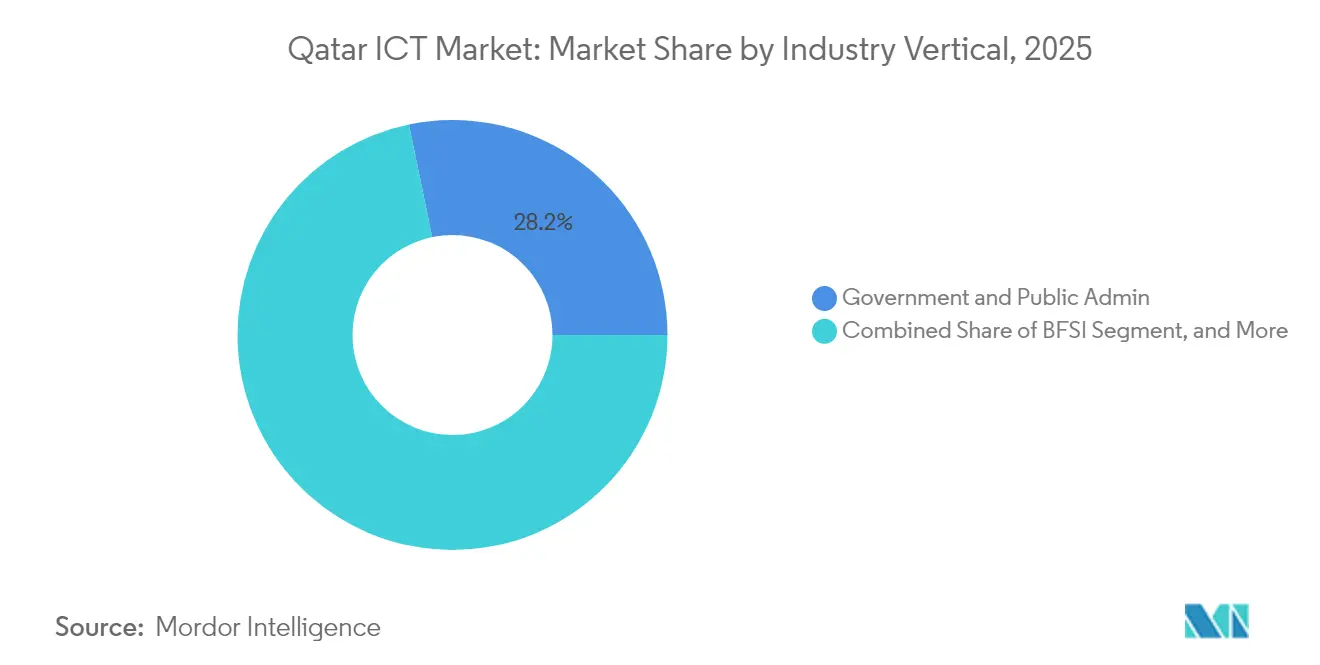
- Por sector industrial, el Gobierno y la Administración Pública representaron el 28,25% de los ingresos de 2025, mientras que los Juegos y los Deportes Electrónicos avanzan a una CAGR del 17,3% hasta 2031.
- Por modo de implementación, las soluciones en las instalaciones representaron el 63,55% del gasto de 2025; las implementaciones exclusivamente en la nube muestran una perspectiva de CAGR del 21,4% hasta 2031.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e información del mercado de TIC de Catar
Análisis del impacto de los impulsores*
| Impulsor | (~) % de impacto en la previsión de CAGR | Relevancia geográfica | Horizonte temporal del impacto |
|---|---|---|---|
| Rápido despliegue del 5G y densificación de redes | +2.8% | Doha, Al Rayyan, Lusail | Mediano plazo (2-4 años) |
| Gasto de capital de la Agenda Digital del Gobierno 2030 | +3.2% | Corredores nacionales de ciudades inteligentes | Largo plazo (≥ 4 años) |
| Rápida adopción de la nube en el sector BFSI | +2.1% | Distrito Financiero de Doha | Corto plazo (≤ 2 años) |
| Cartera de grandes eventos (Juegos Asiáticos 2030, Expo 2033) | +1.9% | Área metropolitana de Doha | Mediano plazo (2-4 años) |
| Desarrollo obligatorio de LLM en árabe | +1.6% | Parques tecnológicos de Doha | Mediano plazo (2-4 años) |
| Auditorías cibernéticas obligatorias de infraestructuras críticas | +1.4% | Centros energéticos y financieros | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Rápido despliegue del 5G y densificación de redes
El acuerdo de 2025 entre Vodafone Qatar y Nokia está modernizando las capas de radio y núcleo a nivel nacional para soportar la fragmentación 5G de baja latencia para IoT industrial y transmisión en 8K, en consonancia con el cierre regulatorio del 3G en diciembre de 2025, que libera espectro para banda ancha móvil mejorada. Las pruebas paralelas de Ooredoo con Wi-Fi 7 sobre fibra ofrecen ganancias de rendimiento cuádruples, reforzando la ambición de Catar de proporcionar acceso residencial de 10 Gbps e impulsar la computación en el edge empresarial. Estas mejoras habilitan la analítica de estadios inteligentes y los proyectos piloto de lanzaderas autónomas para los Juegos Asiáticos 2030, reforzando las perspectivas de crecimiento del mercado de TIC de Catar.
Gasto de capital de la Agenda Digital del Gobierno 2030
La Tercera Estrategia Nacional de Desarrollo asigna fondos plurianuales para que los servicios públicos digitales representen al menos el 90% de las transacciones ciudadanas en 2030. Los programas clave incluyen una asociación quinquenal con Scale AI que abarca más de 50 casos de uso de IA, y el lanzamiento de una Academia Nacional de Ciberseguridad para formar talento local [2]. Los compromisos de gasto se extienden a la investigación preparada para la computación cuántica y a nuevas regiones de nube soberana, anclando la demanda a largo plazo de capacidades de consultoría, integración y alojamiento seguro dentro del mercado de TIC de Catar.
Rápida adopción de la nube en el sector BFSI
La plataforma de nube segura de Commercial Bank y Meeza respalda los pagos instantáneos y la analítica, ilustrando el giro del sector hacia arquitecturas híbridas que satisfacen las normas de cumplimiento del Banco Central de Catar. La región de hiperescala de Microsoft, que opera bajo la ley local de privacidad de datos 13-2016, aloja ahora las cargas de trabajo de banca central de los principales prestamistas, reduciendo los RPO de recuperación ante desastres de horas a minutos. A medida que las instituciones financieras persiguen la gestión de riesgos en tiempo real, el tamaño del mercado de TIC de Catar asociado a las cargas de trabajo del sector BFSI está destinado a expandirse de forma sostenida a lo largo del horizonte de previsión.
Cartera de grandes eventos que impulsa la demanda de TIC
Apoyándose en la infraestructura de la Copa del Mundo, los organizadores de los Juegos Asiáticos 2030 y la Expo 2033 están emitiendo licitaciones para sistemas de transmisión en 8K, analítica de multitudes y acceso sin ticket. Estos proyectos combinan computación en el edge, 5G privado y sensores IoT, inyectando inversión de capital plurianual en el mercado de TIC de Catar, al tiempo que dejan un legado de ciudad inteligente postevento que apuntala las aplicaciones de gobierno electrónico y turismo.
Análisis del impacto de las restricciones*
| Restricción | (~) % de impacto en la previsión de CAGR | Relevancia geográfica | Horizonte temporal del impacto |
|---|---|---|---|
| Escasez aguda de competencias cibernéticas que infla los costes salariales | -1.8% | Nacional | Largo plazo (≥ 4 años) |
| Alta dependencia de fabricantes de equipos originales extranjeros que eleva el TCO del ciclo de vida | -1.2% | Nacional | Mediano plazo (2-4 años) |
| Nuevo decreto de localización de datos que limita la adopción transfronteriza de SaaS | -0.9% | Corporaciones multinacionales | Corto plazo (≤ 2 años) |
| Mayores tarifas de agua y energía que comprimen el estado de pérdidas y ganancias de los centros de datos | -0.7% | Clústeres de centros de datos | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Escasez aguda de competencias cibernéticas que infla los costes salariales
A pesar de la academia de formación de la Agencia Nacional de Ciberseguridad, la demanda de analistas cualificados supera la oferta local, lo que obliga a las empresas a importar talento con primas salariales superiores a las normas regionales. La situación es especialmente grave en los sectores de energía y banca, donde los plazos de auditoría de infraestructuras críticas generan picos de contratación urgentes. Los elevados costes laborales erosionan los márgenes de los proveedores de seguridad gestionada y podrían frenar la expansión del mercado de TIC de Catar si no se abordan.
Alta dependencia de fabricantes de equipos originales extranjeros que eleva el TCO del ciclo de vida
Los enrutadores centrales, los clústeres de GPU y los arreglos de almacenamiento se adquieren casi en su totalidad de proveedores estadounidenses, europeos y del este asiático. Las fluctuaciones cambiarias y los prolongados plazos de entrega de repuestos incrementan el coste total de propiedad, en particular para los operadores de centros de datos que están vinculados a arquitecturas propietarias. Las normas de localización respaldadas por el gobierno ofrecen ahora rebajas arancelarias para los ensamblajes realizados en Catar, aunque la diversificación de proveedores sigue siendo una necesidad a mediano plazo para el crecimiento eficiente en costes del mercado de TIC de Catar.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de segmentos
Por tipo de producto: los Servicios de Comunicación mantienen la escala, la nube se acelera
Los Servicios de Comunicación generaron la mayor cuota de ingresos del mercado de TIC de Catar, con un 41,35% en 2025, reflejando la demanda sostenida de datos móviles, los despliegues de fibra y las tarifas de tránsito mayorista. El segmento se beneficia de la migración obligatoria a VoLTE y de la fragmentación empresarial del 5G, proporcionando un flujo de caja estable a los operadores de red. Por el contrario, los Servicios en la Nube exhiben la CAGR más rápida del 21,7%, ya que las regiones de hiperescala y las zonas de nube soberana locales permiten a los bancos y ministerios cumplir con la ley de residencia de datos 13-2016. La sólida demanda de GPU para LLM en árabe y la interacción con clientes impulsada por IA incrementan aún más la adopción de la nube. Las ventas de hardware de TI siguen los ciclos de densificación en las huellas móviles y de centros de datos, mientras que el crecimiento del software está impulsado por plataformas de bajo código que las empresas locales adaptan para interfaces en árabe.
El gasto histórico mostró a los Servicios de Comunicación navegando por la compresión de márgenes mediante innovaciones en paquetes de servicios, mientras que el impulso actual favorece claramente la elasticidad de la nube. Los actores del mercado combinan cada vez más la seguridad gestionada con las comunicaciones unificadas para defender su cuota. Los integradores de sistemas locales se alinean con el impulso de la nube soberana, creando oportunidades de venta cruzada en analítica y software de flujo de trabajo. El cambio del sector se alinea con los objetivos de la Agenda Digital Nacional que priorizan los servicios públicos prestados a través de la nube, elevando el tamaño del mercado de TIC de Catar para las ofertas de XaaS de manera más pronunciada que para el hardware heredado.
Nota: Las cuotas de segmento de todos los segmentos individuales están disponibles tras la adquisición del informe
Por tamaño de empresa: las grandes empresas dominan, la digitalización de las pymes recupera terreno
Las grandes empresas controlaron el 71,30% del gasto de 2025, impulsadas por los presupuestos de megaproyectos en los sectores gubernamental, energético y de aviación. Sus hojas de ruta abarcan la migración a la nube de ERP, la seguridad de confianza cero y los flujos de trabajo aumentados con inteligencia artificial por valor de decenas de millones de USD por contrato. Sin embargo, los programas digitales para pymes respaldados por los subsidios del Banco de Desarrollo de Catar impulsan una CAGR del 15,3%, lo que señala un reequilibrio gradual del mercado de TIC de Catar. Los menores costos de entrada para el Software como Servicio, los mandatos simplificados de factura electrónica y el acceso a mercados digitales atraen a las microempresas a adoptar soluciones contables y de gestión de relaciones con clientes en la nube.
Para los operadores establecidos, la gobernanza de la nube híbrida y las arquitecturas de lago de datos localizadas son criterios clave de adquisición. Las pymes, en cambio, priorizan las plataformas de pago por uso agrupadas con bases de ciberseguridad, lo que reduce la brecha digital. Los socios de canal que ofrecen comercio electrónico llave en mano y API de pagos se benefician de esta tendencia. Con el tiempo, se espera que la madurez digital de las pymes libere talento autóctono en el desarrollo de aplicaciones, reforzando la ambición del gobierno de generar 26.000 empleos en TIC y ampliando la base direccionable del mercado de TIC de Catar.
Por sector industrial: el sector público lidera, los esports se disparan
El Gobierno y la Administración Pública contribuyeron con el 28,25% de la facturación de 2025 debido a la masiva reconversión de plataformas de servicios electrónicos y a los chatbots de IA que reducen los puntos de contacto con los ciudadanos. Los conjuntos de datos de entrenamiento de LLM obligatorios amplifican la demanda de computación, sustentando el gasto del sector público. En paralelo, los Juegos y los Esports registran una CAGR del 17,3%, ya que las arenas de uso específico, los estudios de transmisión en directo y los torneos regionales atraen patrocinios y derechos mediáticos. La cuota del mercado de TIC de Catar controlada por los compradores del sector público sigue siendo alta, pero la monetización de los esports a través de los juegos en la nube, la RV y la analítica de influencers inyecta nuevas vías de ingresos para los proveedores de servicios.
Los bancos explotan la nube soberana y la alineación con la norma ISO 27001 para implementar pagos instantáneos e IA antifraude, mientras que las empresas de servicios públicos de energía despliegan sensores IoT para el mantenimiento predictivo de las terminales de GNL. Los proyectos piloto de fabricación bajo Factory One muestran robótica conectada mediante 5G, señalando una futura diversificación. El sector sanitario aprovecha las herramientas de imagen por IA alojadas localmente. Esta combinación de sectores subraya los objetivos políticos de diversificar el PIB no hidrocarburífero en un 4% anual, traduciéndose en una demanda generalizada de infraestructura digital segura y de baja latencia dentro del mercado de TIC de Catar.
Nota: Las cuotas de segmento de todos los segmentos individuales están disponibles tras la adquisición del informe
Por modo de implementación: las soluciones locales siguen siendo mayoritarias, solo en la nube escala rápidamente
Las soluciones locales representaron el 63,55% del gasto en 2025, reflejando la aversión al riesgo y las obligaciones de soberanía de datos en los sectores de defensa, finanzas y energía. No obstante, los entornos exclusivamente en la nube logran una CAGR del 21,4%, ya que las regiones de hiperescala y soberanía alcanzan el cumplimiento de la norma ISO 27001 y la privacidad local, mitigando los obstáculos regulatorios anteriores. Las implementaciones híbridas emergen como una vía intermedia, combinando cargas de trabajo locales con analítica en la nube de baja latencia y réplicas de recuperación ante desastres.
Las migraciones iniciales se centran en los portales orientados al cliente y las cargas de trabajo de desarrollo y pruebas; las oleadas posteriores abarcan el ERP central y los lagos de datos. Los proveedores se diferencian mediante controles de residencia transparentes y soporte en el país. A medida que más ministerios reciben autorización para el alojamiento de cargas de trabajo confidenciales, el tamaño del mercado de TIC de Catar atribuible al consumo fuera de las instalaciones está destinado a aumentar de forma sostenida, reduciendo la cuota local para finales de la década.
Análisis geográfico
La compacta extensión territorial de Catar permite una cobertura de fibra casi universal, con banda ancha nacional que alcanza los principales municipios y zonas industriales. Los cables submarinos internacionales llegan directamente a Doha, creando una latencia de ida y vuelta de un solo dígito en milisegundos hacia Europa e India, un factor decisivo para las cargas de trabajo de la nube y de negociación. La presencia de generación eléctrica impulsada por GNL garantiza un suministro eléctrico resiliente para los centros de datos de Nivel III o superior, aunque las revisiones tarifarias previstas podrían pesar sobre los márgenes de los operadores.
Doha sigue siendo el núcleo del mercado de TIC de Catar debido a la concentración de ministerios, bancos y sedes corporativas. Los distritos inteligentes como Msheireb despliegan plataformas integradas de IoT, fibra de acceso abierto y lanzaderas autónomas que sirven como laboratorios vivos para las empresas emergentes tecnológicas locales. Los estadios de Lusail y el emplazamiento de la Expo extienden la infraestructura digital hacia el norte, mientras que Al Rayyan alberga nodos de computación en el edge que descargan el tráfico metropolitano. El efecto de concentración sustenta un ecosistema donde las empresas de telecomunicaciones, los hiperscaladores y el mundo académico coexisten, acelerando los ciclos de innovación.
A nivel regional, Catar aprovecha las colaboraciones del CCG para agregar la entrega de contenidos y la recuperación en la nube transfronteriza. El memorando de entendimiento de Ooredoo con stc Group sincroniza las API de red entre mercados, ofreciendo a las multinacionales acuerdos de nivel de servicio coherentes. Las políticas de visado simplificadas del país y las zonas de propiedad extranjera al 100% atraen las sedes regionales de empresas de software estadounidenses y asiáticas, ampliando el conjunto de competencias y la cartera de soluciones disponibles en el mercado de TIC de Catar.
Panorama regulatorio
La regulación de las TIC en Qatar se sustenta en la Autoridad Reguladora de las Comunicaciones (CRA), establecida por el Decreto Emiri N.º 42 de 2014. La CRA supervisa las telecomunicaciones y la conducta del mercado de TIC relacionado a través de instrumentos que incluyen la Ley de Telecomunicaciones N.º 34 de 2006 y sus reglamentos asociados. Junto con esto, el Ministerio de Comunicaciones y Tecnología de la Información (MCIT) establece la dirección política más amplia a través de programas como la Agenda Digital 2030, mientras que los regímenes de cumplimiento específicos del sector, incluidos los requisitos del Banco Central de Qatar para el uso de tecnología en el sector BFSI, dan forma a cómo las entidades reguladas adoptan la nube y la externalización.
Las normas de competencia y estructura de mercado también avanzan a través de la CRA. La revisión del Marco de Competencia de TIC comenzó en 2024 y avanzó hacia una consulta pública durante 2025. En paralelo, las iniciativas de estandarización de plataformas digitales gubernamentales, como la Estrategia Nacional de Autenticación Digital y Servicios de Confianza 2024-2026 liderada por el MCIT, están influyendo en los patrones de adquisición de identidad, servicios de confianza y controles de seguridad para compradores del sector público y de infraestructura crítica.
Análisis de la cadena de valor
La cadena de valor de las TIC en Qatar comienza con los OEM tecnológicos globales y los hyperscalers que suministran cómputo, redes y plataformas centrales, y luego se desplaza hacia la localización dentro del país a través de operadores de centros de datos y propietarios de redes de telecomunicaciones. Las capas de conectividad y acceso están ancladas por Ooredoo Qatar y Vodafone Qatar mediante activos de fibra y 5G a escala nacional. La capacidad de centros de datos neutrales frente a operadores está cada vez más representada por Syntys (Grupo Ooredoo), incluidas instalaciones en las Zonas Francas de Qatar tras la adquisición de los activos de Q Data QFZ LLC. Estas capas de infraestructura, a su vez, respaldan servicios de mayor margen, como el alojamiento en la nube, la seguridad gestionada y soluciones específicas por sector para BFSI, energía y servicios digitales gubernamentales.
Más arriba en la cadena, las plataformas gubernamentales dirigidas por el MCIT, incluidas la Plataforma de Nube y Datos del Gobierno, el Servicio Nacional de Autenticación y los rieles de pagos electrónicos, proporcionan puntos de integración estandarizados que los integradores de sistemas, proveedores de software y proveedores de servicios gestionados utilizan para ofrecer aplicaciones ciudadanas y empresariales. La entrega generalmente se comparte entre integradores de sistemas globales y socios locales que gestionan la asignación de cumplimiento, la localización al árabe y el soporte operativo. Cada vez más, las empresas adquieren ofertas combinadas que integran conectividad como SD-WAN y 5G privado con servicios de nube, identidad y ciberseguridad.
Panorama competitivo
El liderazgo del mercado es compartido por Ooredoo, Vodafone Qatar y los hiperscaladores globales que conjuntamente definen los paquetes de servicios y los niveles de precios. El incremento del 15% en el beneficio neto normalizado de Ooredoo en el tercer trimestre de 2024 refleja la venta adicional de servicios gestionados habilitados por 5G y el alquiler de GPU para el entrenamiento de LLM en árabe [3]. El pacto de modernización de red de Vodafone con Nokia la posiciona para la fragmentación empresarial del 5G, aprovechando su incremento del 8,1% en el beneficio neto del primer trimestre de 2025 para financiar la innovación en servicios digitales. La región en el país de Microsoft ofrece computación confidencial y resiliencia multizona, atrayendo a bancos, aerolíneas y ministerios que buscan certificación en la nube bajo la ley nacional de privacidad.
Las alianzas estratégicas dominan los modelos de comercialización. Los clústeres de GPU de Ooredoo-NVIDIA, los entornos de pruebas de IA de Microsoft-MCIT y las asociaciones RISE de SAP proporcionan pilas tecnológicas llave en mano que reducen el riesgo en los proyectos de transformación. Los proveedores independientes de software locales se centran en la experiencia de usuario en árabe y en las capas de cumplimiento normativo, mejorando la fidelización de los clientes en el mercado de TIC de Catar. Los espacios en blanco de oportunidad se encuentran en las plataformas de ciberseguridad para pymes y los dispositivos de edge de la Industria 4.0, segmentos donde los actores globales aún carecen de ofertas localizadas [4].
Entre los nuevos competidores emergentes se encuentra Snoonu, que aprovecha una colaboración de cinco años con Web Summit para escalar el software de logística, y Meeza, cuyos servicios de nube soberana anclan las cargas de trabajo sensibles del gobierno y del sector BFSI. Las barreras de entrada aumentan a medida que la Agencia Nacional de Ciberseguridad intensifica las auditorías de cumplimiento, otorgando a los actores establecidos con marcos de gobernanza maduros una ventaja defendible.
Líderes del sector de TIC de Catar
-
Ooredoo Q.P.S.C.
-
Vodafone Qatar P.Q.S.C.
-
Microsoft Corporation
-
Amazon Web Services
-
Oracle Corporation
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Oportunidades de mercado y perspectivas futuras
La modernización de los servicios públicos digitales y la infraestructura de confianza crean oportunidades para los proveedores que puedan convertir en productos bloques de construcción listos para el cumplimiento normativo en materia de identidad, firmas y incorporación segura en el gobierno y las industrias reguladas. La Estrategia Nacional de Autenticación Digital y Servicios de Confianza 2024-2026 del MCIT proporciona una base concreta para soluciones que abarcan PKI, autenticación, controles de fraude y kits de herramientas de integración que se pueden reutilizar entre ministerios y sectores comerciales. Con la Agenda Digital 2030 estableciendo objetivos en torno a la contribución del sector TIC al PIB y la creación de empleo, los ISV y integradores de sistemas locales tienen una vía más clara para flujos de trabajo en árabe como idioma principal, plantillas sectoriales y servicios de cumplimiento gestionado, en lugar de depender de la entrega de proyectos puntuales.
La expansión de la capacidad de nube soberana y dentro del país también respalda oportunidades en migración a la nube, seguridad y cargas de trabajo intensivas en GPU vinculadas a la IA en árabe. La evidencia citada en el contexto subyacente incluye la presencia continua de hyperscale, incluida la región de nube de Microsoft en Qatar, y los planes de ampliación de centros de datos locales por parte del Grupo Ooredoo y Syntys. Estos operadores han citado un objetivo de 120 MW en centros de datos y 26 MW de capacidad informática activa en Qatar a principios de 2026. A medida que las empresas avanzan más allá de las migraciones iniciales, el enfoque se desplaza hacia la gobernanza híbrida, los controles de residencia de datos y la detección y respuesta gestionadas para infraestructura crítica. Los operadores de telecomunicaciones y los MSSP pueden combinar conectividad con seguridad y alojamiento conforme a la normativa en estos segmentos.
Desarrollos recientes del sector
- Junio de 2026: Vodafone Qatar P.Q.S.C. lanzó Business WiFi Pro, una solución de WiFi gestionado para pymes. El lanzamiento amplía la oferta de conectividad empresarial de Vodafone Qatar en Qatar para pymes. También amplía los servicios de TI empresarial que respaldan la digitalización y los espacios de trabajo inteligentes en el segmento de pymes.
- Mayo de 2026: Ooredoo Q.P.S.C. estableció el primer enlace de comunicaciones a prueba de computación cuántica de Qatar en colaboración con HBKU y el Ministerio de Defensa. La compañía avanzó en la infraestructura de comunicaciones seguras dentro de la red troncal nacional de TIC. Esto posiciona a Qatar como líder regional en redes seguras frente a la computación cuántica y respalda la seguridad soberana para las redes gubernamentales y empresariales.
- Mayo de 2026: Ooredoo Q.P.S.C. lanzó el Programa Estratégico de Transformación Digital e IA en colaboración con Microsoft. El programa respalda la adopción de servicios de nube y borde habilitados por IA para empresas. Acelera la modernización impulsada por IA y la nube en los sectores público y privado, alineándose con la agenda digital nacional.
Marco de la metodología de investigación y alcance del informe
Definición y Cobertura del Mercado
Para esta metodología, el mercado de TIC de Catar captura el gasto en Catar en productos y servicios de tecnología de la información y tecnología de la comunicación que habilitan el cómputo, la conectividad y las operaciones digitales empresariales y del sector público relacionadas.
Exclusiones del alcance: Las ventas de dispositivos de electrónica de consumo (como teléfonos inteligentes, televisores y computadoras personales adquiridos para uso personal) quedan excluidas del valor de este mercado.
Descripción General de la Segmentación
- Por tipo de producto
- Hardware de TI
- Hardware informático
- Equipos de red
- Periféricos
- Software de TI
- Servicios de TI
- Servicios gestionados
- Servicios de procesos de negocio
- Servicios de consultoría empresarial
- Servicios en la nube
- Infraestructura de TI
- Servicios de Comunicación
- Hardware de TI
- Por tamaño de empresa
- Pequeñas y medianas empresas
- Grandes empresas
- Por sector industrial
- Gobierno y Administración Pública
- BFSI
- Energía y servicios públicos
- Comercio minorista, comercio electrónico y logística
- Fabricación e Industria 4.0
- Sanidad y ciencias de la vida
- Petróleo y gas (corriente ascendente, intermedia y descendente)
- Juegos y esports
- Otros sectores verticales
- Por modo de implementación
- Local
- Solo en la nube
- Híbrido
Fuentes de Datos, Dimensionamiento del Mercado y Validación
Investigación Documental
La investigación documental se utilizó para establecer el contexto del país y para anclar los insumos clave que son difíciles de verificar únicamente mediante entrevistas, como la capacidad de gasto macroeconómico y los fondos de ingresos de telecomunicaciones. Nos apoyamos en conjuntos de datos públicos y publicaciones de reguladores, como los informes de mercado de la Autoridad Reguladora de Comunicaciones de Catar, las cuentas nacionales de la Autoridad de Planificación y Estadística, los indicadores de la Unión Internacional de Telecomunicaciones, las series macroeconómicas del Banco Mundial y las estadísticas comerciales de la Organización Mundial del Comercio (donde son relevantes para los flujos de hardware de TIC).
Para traducir estos puntos de referencia en insumos de dimensionamiento del mercado, también revisamos informes anuales y actualizaciones para inversores de empresas, estados financieros auditados y comunicados de prensa confiables vinculados a grandes despliegues de TIC. En paralelo, se utilizaron suscripciones de pago de forma selectiva para obtener información financiera e inteligencia empresarial, monitoreo de noticias y finanzas, bases de datos de patentes y verificaciones de importaciones y exportaciones a nivel de envíos para validar los supuestos relacionados con el hardware. La lista de fuentes aquí es ilustrativa, y se consultaron muchos otros documentos y conjuntos de datos públicos para la validación y aclaración durante el trabajo.
Entrevistas y Encuestas Primarias
El trabajo primario se centró en confirmar qué están adquiriendo realmente los compradores en el país, cómo se asignan los presupuestos entre las líneas relacionadas con TI y telecomunicaciones, y cómo son los patrones de precios y renovación para los servicios gestionados y la conectividad vinculada a la nube. Las entrevistas incluyeron a proveedores de servicios de TIC, integradores de sistemas y redes, distribuidores y grandes compradores de los sectores gubernamental y comerciales clave, y se realizaron seguimientos para cerrar brechas donde las fuentes documentales eran demasiado amplias.
Para un mercado nacional como el de Catar, la cobertura se equilibró entre los grupos de compradores dentro del país en lugar de dividirse por regiones globales. También se cotejaron las respuestas entre las perspectivas de la oferta y la demanda para que ningún punto de vista dominara los supuestos finales.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado |
|---|---|
| Nivel superior: 32% | Directores ejecutivos (CXO): 13% |
| Nivel medio: 46% | Líderes funcionales/de unidad: 40% |
| Actores más pequeños: 22% | Gerentes: 47% |
Dimensionamiento del Mercado y Previsión
El dimensionamiento central parte de un conjunto de demanda de arriba hacia abajo, donde las señales de gasto nacional en TIC, la intensidad de digitalización empresarial y las tendencias reguladas de ingresos de telecomunicaciones se utilizan para reconstruir el mercado direccionable de TIC en Catar. Esos totales se corroboran luego con aproximaciones selectivas de abajo hacia arriba, incluidas divisiones de ingresos de proveedores muestreados, verificaciones de canales para el paso de hardware y software, y el precio de venta promedio multiplicado por los volúmenes estimados para tipos de contratos comunes. Esto ayuda a corregir la doble contabilización entre revendedores y proveedores de servicios.
Los insumos utilizados en el modelo incluyen los ingresos por servicios de telecomunicaciones y la intensidad del gasto de capital, el ritmo del programa de digitalización del sector público, la adopción de la nube empresarial y el calendario de migración, los ciclos de despliegue de grandes proyectos en sectores como la energía y el transporte, y el movimiento de precios para los servicios gestionados recurrentes y los paquetes de conectividad. Para la previsión, se utilizó el análisis de escenarios para reflejar la incertidumbre en el calendario de los proyectos y la fase de adquisición, y luego la trayectoria final se alineó con lo que los encuestados primarios esperan para el crecimiento del presupuesto y el comportamiento de renovación durante el período de previsión. Cuando faltaban señales de abajo hacia arriba para subáreas de nicho, se utilizaron supuestos de penetración conservadores y luego se volvieron a probar mediante llamadas de seguimiento.
Ciclo de Validación de Datos y Actualización
Los resultados se validan mediante la triangulación de señales independientes, y las verificaciones se mantienen prácticas para que puedan repetirse. Comparamos el gasto implícito en TIC con los indicadores macroeconómicos y los fondos de ingresos de telecomunicaciones, revisamos los valores atípicos a nivel de submercado y luego revisamos los supuestos cuando los números no concilian con lo que describen compradores y proveedores.
Antes de la aprobación final, el modelo y los supuestos clave pasan por revisiones analíticas de múltiples pasos, seguidas de un recontacto específico con los encuestados si persisten grandes variaciones. Los informes se actualizan anualmente, con actualizaciones intermedias desencadenadas por eventos materiales como movimientos regulatorios importantes, anuncios de grandes contratos o cambios significativos en los precios. Justo antes de la entrega, se completa un nuevo análisis por parte del analista para que los clientes reciban la visión actualizada más reciente.
Estimación del Mercado de TIC de Catar de Mordor Intelligence Comparada con Otras Estimaciones Publicadas
Las estimaciones publicadas para el mercado de TIC de Catar suelen variar porque cada publicador contabiliza un perímetro de gasto diferente y utiliza distintas formas de convertir los presupuestos de TIC en valor de mercado. En la práctica, las mayores variaciones provienen de si los servicios de telecomunicaciones se tratan como un pilar completamente incluido en el alcance, cómo se valoran la nube y los servicios gestionados a lo largo del tiempo, y cuánto hardware se contabiliza al valor del usuario final frente al valor de distribución.
Las compras de dispositivos de electrónica de consumo se mantienen fuera del alcance de Mordor Intelligence. Esto reduce la inflación derivada de los ciclos minoristas de teléfonos inteligentes y dispositivos personales que no están vinculados a la demanda de servicios de TIC en Catar.
Comparación de referencia
| Fuente | Tamaño del Mercado | Brechas en la Metodología de Investigación |
|---|---|---|
| Mordor Intelligence | 17,51 mil millones de USD (2025) | |
| Publicación Comercial A | 6,20 mil millones de USD (2026) | Utiliza una construcción de gasto en TIC que parece más cercana a las asignaciones de presupuesto de TI empresarial, y puede excluir grandes partes de los ingresos por servicios de telecomunicaciones y los servicios vinculados a la infraestructura, lo que comprime el total en comparación con una visión completa del mercado de TIC. |
| Editorial de la Industria B | 13,30 mil millones de USD (2023) | Cubre una amplia lista de soluciones, pero el año base difiere y la conversión del gasto en proyectos plurianuales en valor de mercado anual puede desplazar los totales, especialmente si el hardware y los servicios se contabilizan en diferentes puntos de valor de la cadena. |
En conjunto, la dispersión se explica principalmente por lo que se contabiliza como TIC en un año determinado y cómo se tratan las líneas relacionadas con las telecomunicaciones frente al gasto puramente en TI. Al mantener las reglas de alcance explícitas y luego verificar los totales con las señales de ingresos de telecomunicaciones y los patrones de presupuesto de los compradores, nuestra estimación se mantiene rastreable a insumos repetibles en lugar de a titulares de proyectos puntuales.
Preguntas clave respondidas en el informe
¿Cuál es el tamaño del mercado de TIC de Catar en 2026 y qué crecimiento se espera para 2031?
El mercado se valora en USD 19.910 millones en 2026 y se prevé que alcance USD 37.740 millones en 2031, reflejando una CAGR del 13,7%.
¿Qué segmento muestra el crecimiento más rápido en el gasto tecnológico de Catar?
Los Servicios en la Nube registran la CAGR más pronunciada del 21,7%, ya que las regiones soberanas y de hiperscala satisfacen las normas de residencia de datos.
¿Por qué las implementaciones locales siguen dominando el gasto?
Los mandatos críticos de soberanía de datos y el cumplimiento normativo específico del sector mantienen el 63,55% de los presupuestos de 2025 en instalaciones locales, aunque los modelos híbridos están ganando terreno.
¿Qué impulsa el auge del sector de juegos y esports en Catar?
Las instalaciones de uso específico, el patrocinio gubernamental y los torneos regionales elevan el gasto en TIC de juegos y esports a una CAGR del 17,3%.