
Tamaño y Cuota del Mercado de TIC de Francia
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
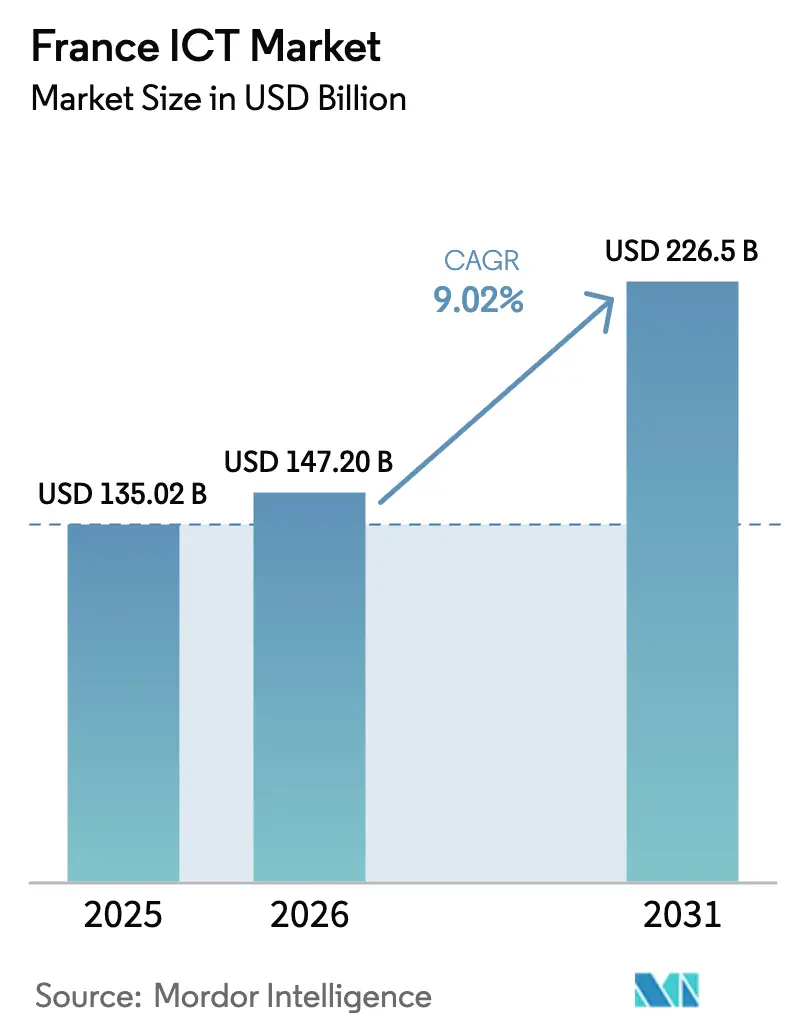
| Tamaño del mercado en el año base (2025) | 135.02 Mil millones de dólares |
| Tamaño del Mercado (2026) | 147.2 Mil millones de dólares |
| Tamaño del Mercado (2031) | 226.5 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 9.02 % |
| Mercado de Crecimiento Más Rápido | Asia Pacífico |
| Mercado Más Grande | América del Norte |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de TIC de Francia por Mordor Intelligence
El tamaño del mercado de TIC de Francia se valoró en USD 135,02 mil millones en 2025 y se estima que crecerá desde USD 147,2 mil millones en 2026 hasta alcanzar USD 226,5 mil millones en 2031, a una CAGR del 9,02% durante el período de pronóstico (2026-2031). El sólido potencial al alza proviene del programa Francia 2030 del gobierno, dotado con EUR 54 mil millones, de las inversiones privadas complementarias en IA que superan los EUR 109 mil millones, y de la amplia cobertura de 5G y fibra que ahora abarca al 95% de la población. Estos factores convergen con estrictos mandatos de nube soberana para anclar el mercado de TIC de Francia en la agenda de soberanía digital de Europa. La penetración de la fibra hasta el hogar (FTTH, por sus siglas en inglés) —con un 90% de elegibilidad y un 75,4% de suscripción— ha desplazado la competencia desde la conectividad básica hacia los servicios intensivos en datos, mientras que una cobertura nacional de 5G autónomo habilita casos de uso de IoT industrial, segmentación de red y computación en el borde. La construcción de centros de datos de bajo consumo energético, respaldada por la red nuclear de bajo carbono de Francia, reduce aún más el costo total de cómputo y contribuye al cumplimiento de los objetivos de descarbonización corporativa. En conjunto, estos cambios estructurales aceleran la migración a la nube, la adopción de IA y la demanda de TI verde, sentando las bases para una expansión sostenida de dos dígitos en el mercado de TIC de Francia.
Conclusiones Clave del Informe
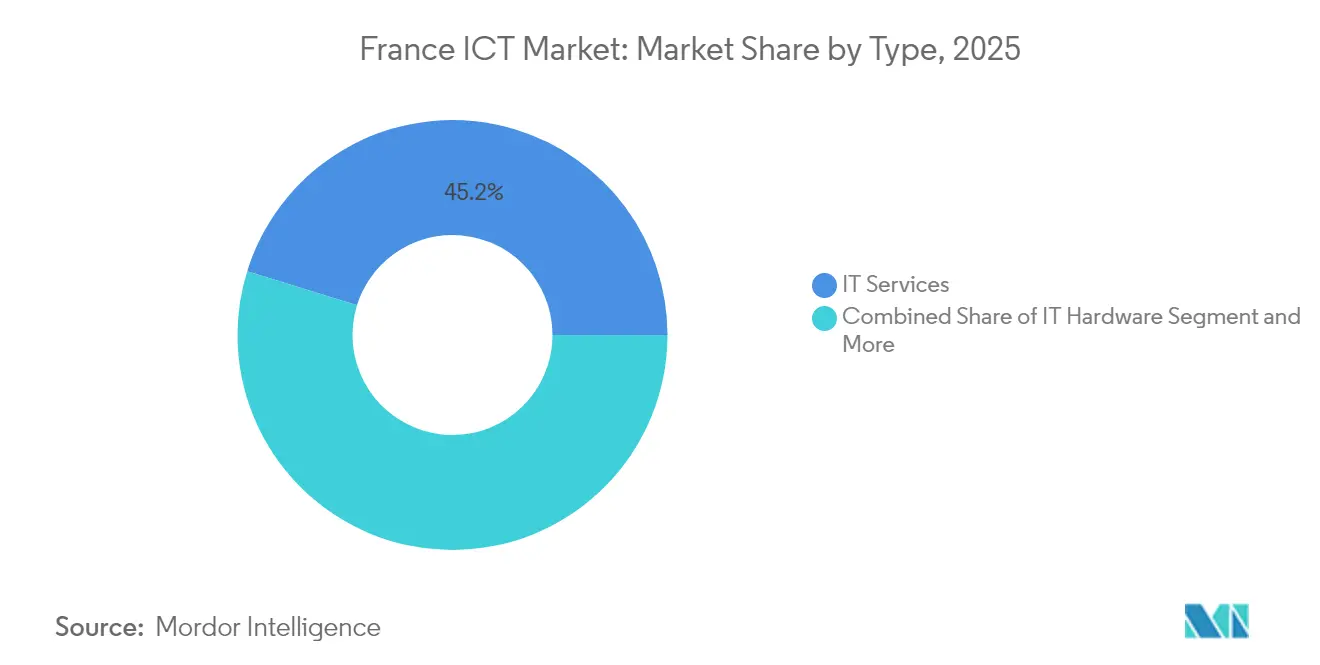
- Por tipo, los servicios de TI lideraron con el 45,20% de la cuota del mercado de TIC de Francia en 2025, mientras que los servicios en la nube avanzan a una CAGR del 12,10% hasta 2031.
- Por tamaño de empresa, las grandes empresas controlaron el 70,30% del tamaño del mercado de TIC de Francia en 2025; las pequeñas y medianas empresas (pymes) registraron la CAGR más rápida, del 9,55%, hasta 2031.
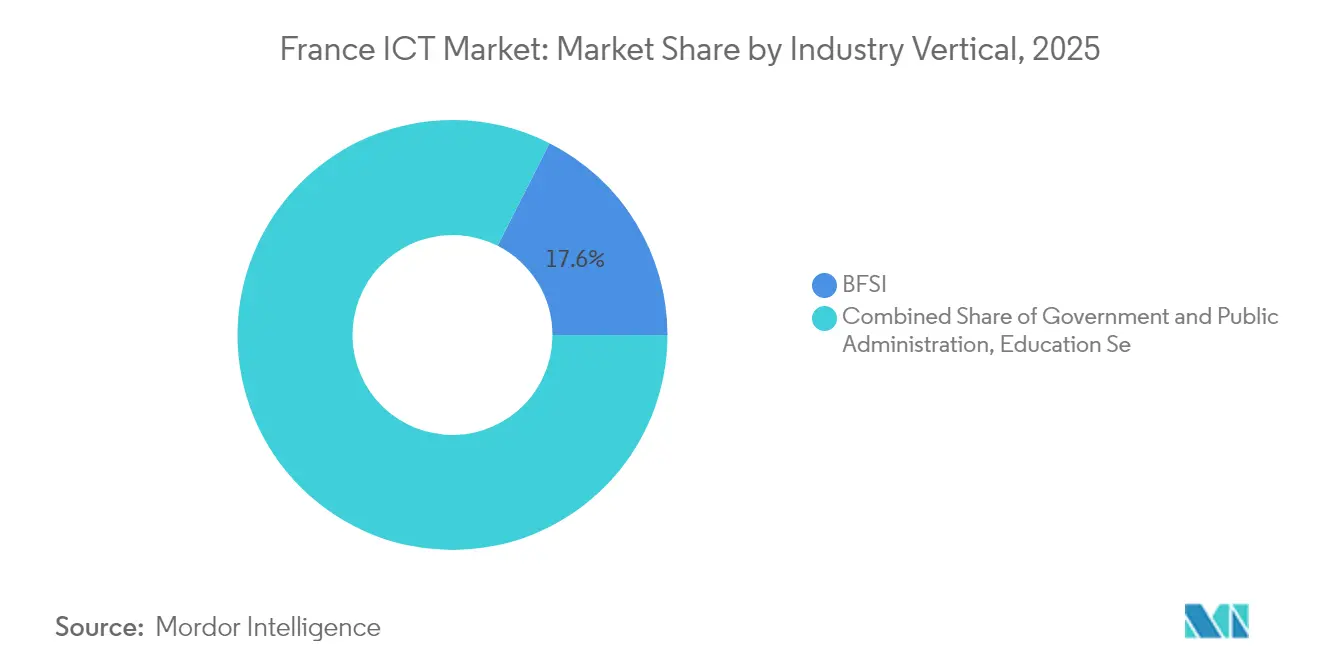
- Por sector vertical, el segmento BFSI contribuyó con el 17,55% del tamaño del mercado de TIC de Francia en 2025, mientras que el sector de videojuegos y deportes electrónicos se expande a una CAGR del 14,35% hasta 2031.
- Por modelo de implementación, las soluciones exclusivamente en la nube capturaron el 56,85% de la cuota del mercado de TIC de Francia en 2025, con el segmento de nube pública proyectado para crecer a una CAGR del 17,60% hasta 2031.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado de TIC de Francia
Análisis del Impacto de los Impulsores*
| Impulsor | (~)% Impacto en el Pronóstico de la CAGR | Relevancia Geográfica | Plazo de Impacto |
|---|---|---|---|
| Auge en las subastas de espectro 5G y el despliegue de redes | +1.8% | Nacional, con concentración urbana en París, Lyon y Marsella | Mediano plazo (2-4 años) |
| La certificación "Cloud de Confiance" de Francia impulsa la adopción de la nube soberana | +1.5% | Nacional, con prioridad para el sector público | Largo plazo (≥ 4 años) |
| Los incentivos de la Ley de Chips de la UE aceleran los centros locales de diseño de semiconductores | +0.9% | Clusters regionales en Grenoble, Toulouse y París | Largo plazo (≥ 4 años) |
| Los objetivos de descarbonización corporativa impulsan la demanda de centros de datos verdes | +1.2% | Nacional, con concentración en regiones de energía renovable | Mediano plazo (2-4 años) |
| La finalización de la fibra hasta el hogar (FTTH) a nivel nacional permite el acceso a servicios de mayor valor | +2.1% | Nacional, con énfasis en las zonas rurales | Corto plazo (≤ 2 años) |
| El auge de los modelos de lenguaje potenciados por IA adaptados para el sector público francés | +1.3% | Nacional, con enfoque en el sector gubernamental | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
El Auge en las Subastas de Espectro 5G y el Despliegue de Redes Impulsa la Transformación Empresarial
El lanzamiento nacional de 5G autónomo de Free Mobile en más de 20.000 emplazamientos en 2024 desencadenó una ola de despliegues competitivos, elevando los emplazamientos 5G autorizados a 50.268 en marzo de 2025 y extendiendo la cobertura al 95% de los residentes[1]Telecoms, "Francia: Free hace audaces afirmaciones sobre 5G autónomo," telecoms.com. La arquitectura autónoma incorpora segmentación de red que permite a fabricantes, operadores logísticos y agencias de seguridad pública reservar ancho de banda determinístico. Orange, SFR y Bouygues Telecom están reasignando el espectro de 700 MHz y 2,1 GHz, mientras que ARCEP prepara nuevas asignaciones de 3,8-4,2 GHz para acomodar las cargas de trabajo de IA en el borde. Los casos de uso sensibles a la latencia, como la robótica colaborativa y los vehículos guiados de forma autónoma que se estancaron con la tecnología 4G, pasan ahora a proyectos piloto comerciales. Paralelamente, los integradores de sistemas combinan el diseño de redes privadas 5G con servicios de borde gestionados, monetizando la pila de conectividad más cómputo en el mercado de TIC de Francia.
La Certificación "Cloud de Confiance" de Francia Crea un Paradigma de Computación Soberana
La plataforma Bleu, una empresa conjunta de EUR 525 millones de Capgemini y Orange que utiliza tecnología de Microsoft, inició operaciones comerciales en 2024 para atender las cargas de trabajo sujetas a los estatutos franceses de soberanía de datos. El marco SecNumCloud de la ANSSI aplica 360 controles que abarcan el aislamiento administrativo y la inmunidad jurídica europea, orientando los criterios de licitación en los ámbitos de la defensa, la sanidad y las infraestructuras críticas. Los hiperescaladores sin estatus SecNumCloud ahora se asocian con operadores certificados o pierden el acceso a los contratos públicos, lo que está reconfigurando las listas de proveedores preseleccionados en todo el mercado de TIC de Francia. Las organizaciones que gestionan cargas de trabajo sensibles deben, por tanto, sopesar la soberanía junto con el coste y las características, lo que eleva el cumplimiento normativo como factor de compra decisivo. La postura nacional también influye en la regulación de la UE: París resiste los esquemas más amplios y menos estrictos, con el objetivo de preservar su ventaja de primer movimiento en los servicios de nube soberana.
Los Objetivos de Descarbonización Corporativa Reconfiguran los Patrones de Inversión en Centros de Datos
Las cargas de trabajo de IA, intensivas en energía, elevan la carga de los centros de datos a 10 TWh —el 2,2% del consumo eléctrico de Francia en 2022—, con previsiones que apuntan a un aumento del 74% para 2050[2]RTE, "Centros de datos: 11 cifras sobre el crecimiento y las necesidades energéticas," rte-france.com. Los operadores aprovechan la combinación energética de bajo carbono del 90% del país y la carga base nuclear para comercializar ubicaciones de "cómputo verde" que ayudan a las multinacionales a cumplir sus compromisos basados en objetivos científicos. Los campus modernos registran puntuaciones de eficiencia en el uso de la energía (PUE, por sus siglas en inglés) cercanas a 1,1, reduciendo a la mitad el desperdicio de energía respecto a las instalaciones convencionales. Las auditorías de rendimiento energético obligatorias para instalaciones superiores a 500 kW, vigentes desde abril de 2025, aceleran los ciclos de renovación, favoreciendo los sistemas de refrigeración líquida y de reutilización del calor. Las empresas integran ahora las auditorías de huella de carbono en los contratos de alojamiento, incorporando métricas de sostenibilidad en los cuadros de evaluación de proveedores. Esta prima verde refuerza la ventaja competitiva de Francia a medida que los proveedores de nube escalan sus granjas de GPU para los servicios de IA generativa dentro del mercado de TIC de Francia.
La Finalización de la FTTH a Nivel Nacional Permite la Innovación en Servicios Más Allá de la Conectividad
La elegibilidad de la FTTH alcanzó el 92% de los inmuebles en marzo de 2025, con 25,1 millones de líneas activas que representan el 77% de las suscripciones fijas. La desconexión del cobre comenzó en 162 municipios, impulsando a los usuarios de DSL convencional hacia paquetes de gigabit y liberando a los operadores para redirigir el capital hacia la diferenciación de servicios. La fibra con garantía de nivel de servicio (SLA) ancla ahora las ofertas empaquetadas que integran la interconexión directa con la nube pública, la orquestación de SD-WAN y la seguridad gestionada. Las pymes en municipios rurales obtienen el ancho de banda simétrico esencial para los ERP de tipo SaaS y la colaboración centrada en el vídeo, reduciendo las históricas brechas digitales entre zonas urbanas y rurales. A medida que la fibra ubicua elimina los cuellos de botella en la última milla, los desarrolladores lanzan aplicaciones de alto ancho de banda, como la telesalud inmersiva y la formación profesional virtual, ampliando la demanda potencial para el mercado de TIC de Francia.
Análisis del Impacto de las Restricciones*
| Restricción | (~)% Impacto en el Pronóstico de la CAGR | Relevancia Geográfica | Plazo de Impacto |
|---|---|---|---|
| El canal de pymes altamente fragmentado incrementa los costos de comercialización | -1.4% | Nacional, con concentración en zonas rurales | Mediano plazo (2-4 años) |
| La escasez de talento bilingüe (francés/inglés) en ciberseguridad limita la ejecución de proyectos | -1.8% | Nacional, con concentración en la región de París | Largo plazo (≥ 4 años) |
| Los entornos de mainframe heredados en el sector BFSI ralentizan la migración a la nube | -0.9% | Nacional, concentrado en los distritos financieros | Largo plazo (≥ 4 años) |
| La creciente dependencia de los hiperescaladores no pertenecientes a la UE genera preocupaciones sobre la soberanía de los datos | -1.1% | Nacional, con énfasis en el sector público | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
El Canal de Pymes Fragmentado Crea Desventajas de Escala para los Proveedores de Tecnología
Solo el 52% de las pymes francesas cumplen el estándar de intensidad digital básica de la UE, a pesar de que el 73% dispone de acceso a fibra, lo que obliga a los proveedores a recurrir a ciclos de asesoramiento intensivos que erosionan los márgenes[3]France Num, "Barómetro 2024: percepción y usos," francenum.gouv.fr. La contratación está fragmentada entre 4 millones de empresas, cada una de las cuales exige un soporte personalizado pero genera valores de contrato modestos. Por tanto, el gasto en marketing por euro facturado sigue siendo varios múltiplos superior al del negocio empresarial, lo que desincentiva los modelos de SaaS a gran escala. Las subvenciones gubernamentales y el asesoramiento de France Num amortiguan esta barrera, aunque se ven afectados por campañas de sensibilización fragmentadas. A menos que los agregadores de canal o los centros regionales de asesoramiento digital maduren, la fricción en torno al descubrimiento, la incorporación y la gestión del cambio seguirá reduciendo el impulso del mercado de TIC de Francia.
La Escasez de Talento en Ciberseguridad Limita el Crecimiento del Mercado a Pesar del Aumento de la Demanda
La economía carece de 15.000 profesionales en ciberseguridad, incluso después de un crecimiento del 89% en plantilla desde 2021, con una mayor escasez de competencias bilingües[4]Gobierno de Francia, "Atraer a los jóvenes hacia las profesiones de la ciberseguridad," info.gouv.fr. Los salarios medios de EUR 70.000 superan en un 40% los salarios generales del sector de TIC, lo que incrementa los costos de los proyectos y retrasa los plazos de migración a la nube. Los bancos y las empresas de servicios públicos posponen las iniciativas de confianza cero por falta de ingenieros certificados, y los proveedores de servicios gestionados limitan la captación de nuevos clientes cuando las reservas de personal se agotan. Las universidades amplían sus planes de estudio, pero las vías de certificación como CISSP y CISM prolongan los ciclos de aprendizaje, ralentizando la elasticidad de la oferta. Hasta que se flexibilicen las normas de movilidad internacional del talento o se amplíen las vías de formación profesional aceleradas, los cuellos de botella en seguridad frenará el potencial al alza en el mercado de TIC de Francia.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo: El Dominio de los Servicios Acelera la Transformación hacia la Nube
Los servicios de TI contribuyeron con el 45,20% a la cuota del mercado de TIC de Francia en 2025, a medida que las empresas externalizaban las complejas cargas de trabajo de transformación digital. Los mandatos de precio premium en torno a la integración de IA, el fortalecimiento de la ciberseguridad y la modernización de sistemas heredados están incluidos en contratos de servicios gestionados plurianuales. Los servicios en la nube, que avanzan a una CAGR del 12,10%, se benefician directamente de los mandatos de nube soberana y de las preferencias por los centros de datos verdes. Se prevé que el tamaño del mercado de TIC de Francia para los servicios en la nube aumente en paralelo con el despliegue de Bleu, a medida que los ministerios trasladan las cargas de trabajo sensibles desde las infraestructuras locales a entornos listos para SecNumCloud. Los ciclos de renovación de hardware persisten en torno a las puertas de enlace en el borde y las actualizaciones de Wi-Fi 7 empresarial, aunque el valor se desplaza decisivamente hacia los modelos de X-como-Servicio que monetizan la escasez de talento en lugar de los activos físicos.
La narrativa a mediano plazo se centra en la orquestación de plataformas: los proveedores que integran capacidades de observabilidad, FinOps e IA-Ops superan en competitividad a los revendedores especializados en un único producto. Los proveedores de software incorporan copilotos de IA generativa en las suites de ERP y CRM, incrementando los ingresos complementarios. Los proveedores de servicios de comunicación se reposicionan como orquestadores de experiencia digital, fusionando la capacidad de 5G-MEC con los mercados de SaaS. En conjunto, estas tendencias refuerzan la composición orientada a los servicios del mercado de TIC de Francia e inclinan los márgenes hacia las ofertas intensivas en conocimiento.
Nota: Las cuotas de segmento de todos los segmentos individuales están disponibles previa compra del informe


Por Tamaño de Empresa: El Impulso de Crecimiento de las Pymes Desafía el Dominio de las Grandes Empresas
Las grandes empresas retuvieron el 70,30% del tamaño del mercado de TIC de Francia en 2025, pero se enfrentan a una expansión más lenta debido a que la corrección de los sistemas mainframe y las revisiones de cumplimiento alargan los ciclos de los proyectos. Las pymes, con una CAGR del 9,55%, aprovechan los mercados en la nube y las herramientas de bajo código para sortear las limitaciones de los sistemas heredados. Los paquetes de ciberseguridad con precio de suscripción y los paquetes de LAN gestionada todo incluido eliminan las barreras de coste inicial, permitiendo a las pymes alcanzar la paridad digital.
Los vales gubernamentales en el marco de France Num subvencionan la renovación de hardware y la formación en competencias digitales, ampliando el embudo de compradores cualificados. Los agregadores de mercado que preintegran contabilidad, comercio electrónico y ciberseguros actúan como ventanillas únicas, evitando el fragmentado ecosistema de revendedores. A medida que la penetración de la FTTH elimina las restricciones en la última milla, las microempresas rurales adoptan el punto de venta de tipo SaaS y el almacenamiento en la nube. Este movimiento ascendente reduce la brecha de intensidad digital y reasigna el gasto incremental hacia el colectivo de pymes dentro del mercado de TIC de Francia.
Por Sector Vertical: El Liderazgo del BFSI se Enfrenta a la Disrupción del Sector de los Videojuegos
El BFSI poseía el 17,55% de la cuota del mercado de TIC de Francia en 2025, canalizando presupuestos hacia la modernización de la banca central, las API de finanzas abiertas y el cumplimiento de los pagos en tiempo real. Sin embargo, el sector de videojuegos y deportes electrónicos, impulsado por un mercado doméstico de juegos de EUR 6.100 millones, está en camino de alcanzar una CAGR del 14,35%, posicionando las cargas de trabajo de experiencia del consumidor como la próxima frontera de demanda.
Los bancos pilotan el cifrado resistente a la computación cuántica y los modelos de detección de fraude mediante aprendizaje federado, pero deben desviar el gasto operativo para remediar el 84% de los entornos mainframe heredados. Por el contrario, los estudios de videojuegos y las plataformas de deportes electrónicos aprovechan el renderizado en el borde mediante 5G y los canales de producción de contenido generado por IA que requieren capacidad de GPU elástica. Las trayectorias de crecimiento divergentes amplían el cambio en la combinación sectorial: para 2030, las cargas de trabajo de entretenimiento podrían superar las de las finanzas reguladas en consumo incremental de nube, redefiniendo la priorización de las cargas de trabajo en todo el mercado de TIC de Francia.
Nota: Las cuotas de segmento de todos los segmentos individuales están disponibles previa compra del informe
Por Modelo de Implementación: El Dominio de la Nube Exclusiva Acelera la Adopción de la Nube Pública
Las arquitecturas exclusivamente en la nube representaron el 56,85% del mercado de TIC de Francia en 2025, a medida que los consejos de administración respaldaban los mandatos de nube primero para acceder a análisis avanzados y cadenas de herramientas de IA generativa. Se prevé que el consumo de nube pública crezca a una CAGR del 17,60%, asistido por instancias soberanas que satisfacen las cláusulas de residencia de datos mientras se mantiene la velocidad de innovación de los hiperescaladores. Por tanto, el tamaño del mercado de TIC de Francia para las cargas de trabajo en nube pública se expandirá más rápido que sus contrapartes híbridas o privadas.
Los entornos locales persisten en la defensa y los servicios públicos, donde los estatutos de latencia o seguridad nacional exigen el control físico. No obstante, a medida que las certificaciones SecNumCloud proliferan y la redundancia de doble región se convierte en algo estándar, incluso las cargas de trabajo de misión crítica migran. Los minicéntros de datos en el borde complementan las infraestructuras de nube pública para ofrecer latencia determinística, lo que permite a los proveedores de servicios ofrecer zonas de "nube local" a las instalaciones de fabricación. En consecuencia, los paradigmas de nube exclusiva predominarán en la nueva ubicación de cargas de trabajo en todo el mercado de TIC de Francia.
Análisis Geográfico
La región de Île-de-France concentra más de 70 centros de datos de nivel III o superior, valorados en EUR 1.200 millones, y actúa como columna vertebral del intercambio de tráfico continental. El tamaño del mercado de TIC de Francia para el cluster de la capital supera con creces a los centros provinciales, aunque el equilibrio está cambiando. En Auvernia-Ródano-Alpes, Lyon combina los sectores de automoción y biotecnología, impulsando la construcción de centros de datos en el borde y bancos de prueba de 5G. Grenoble atrae subvenciones de la Ley de Chips de la UE, consolidando un corredor de diseño de semiconductores que cataliza la demanda especializada de software de EDA y HPC. El complejo aeroespacial de Toulouse, en Occitania, emplea plataformas de gemelos digitales e IA de mantenimiento predictivo, incrementando el gasto regional en TIC.
La finalización de la fibra hasta el hogar iguala la conectividad rural: las pymes de Gran Este y Nueva Aquitania adquieren ahora herramientas de SaaS que antes estaban fuera de su alcance, elevando el gasto per cápita en TIC. Bretaña y Normandía aprovechan la energía eólica marina y mareal para atraer campus de cómputo verde, en consonancia con las estrategias de descarbonización de los centros de datos. Los puntos de aterrizaje de cables submarinos transfronterizos en Marsella fomentan el tráfico de Oriente Medio y África, transformando a Provenza-Alpes-Costa Azul en un hub optimizado en latencia para las cargas de trabajo de transmisión en flujo continuo y videojuegos. A nivel nacional, el mercado de TIC de Francia se beneficia de la pertenencia de Francia a la UE al tiempo que ejerce controles de soberanía independientes, logrando un equilibrio entre la escala continental y la gobernanza nacional que pocos homólogos replican.
Panorama regulatorio
Francia está reforzando la gobernanza de las TIC en torno a la soberanía, la seguridad y la portabilidad, con ANSSI desempeñando un papel central mediante los requisitos de calificación SecNumCloud que afectan a qué proveedores pueden atender cargas de trabajo sensibles y del sector público. La Ley SREN (Ley n.º 2024-449) refuerza las salvaguardas para los datos sensibles en el espacio digital, incluidas las obligaciones vinculadas a la interoperabilidad y la portabilidad de datos para los servicios en la nube, mientras Francia alinea los requisitos nacionales de ciberseguridad con el marco NIS2 de la UE en materia de gobernanza, gestión de riesgos y notificación de incidentes.
En 2026, los instrumentos de política pública aclararon aún más las expectativas operativas para las administraciones y los proveedores. La circular sobre contratación pública digital, liderada por el Primer Ministro y fechada el 5 de febrero de 2026, establece el enfoque del Estado para equilibrar las soluciones de mercado con herramientas desarrolladas internamente y de código abierto (incluidos elementos de La Suite numérique) con el fin de apoyar la soberanía y reducir la dependencia de proveedores. El Decreto n.º 2026-272 del 14 de abril de 2026 especifica los requisitos de protección para los datos administrativos sensibles y de interés público procesados por proveedores de nube privada, elevando el nivel de exigencia de cumplimiento para la contratación en la nube en ámbitos regulados y públicos.
Análisis de la cadena de valor
La cadena de valor de las TIC en Francia abarca a los fabricantes de equipos originales (OEM) de hardware y redes, operadores de telecomunicaciones, hiperescaladores y plataformas de nube soberana, editores de software y una amplia capa de servicios que incluye integradores de sistemas, MSP y firmas de ingeniería y consultoría. El ecosistema general incluye alrededor de 30.000 empresas que emplean a más de 660.000 personas, con la actividad repartida entre servicios digitales (aproximadamente la mitad), edición de software, e ingeniería y consultoría tecnológica. Esta estructura mantiene a los servicios y la integración como elementos centrales en la forma en que los usuarios finales compran y operan las TIC.
La demanda del sector público y de los sectores regulados se organiza cada vez más como una cadena de suministro por niveles, en la que los bloques constitutivos soberanos fundamentales conviven con ofertas comerciales que deben cumplir con requisitos de interoperabilidad, seguridad y doctrina de contratación. ANSSI actúa como un validador clave para las cadenas de suministro de sistemas de información seguros mediante la calificación de proveedores y productos de seguridad de confianza, lo que influye en las listas cortas de proveedores y en las estrategias de socios tanto de actores nacionales como de empresas tecnológicas extranjeras activas en Francia. Esta capa de calificación aumenta la importancia de la ingeniería de cumplimiento, la auditabilidad y las capacidades de portabilidad en el software, la nube y los servicios gestionados que se ofrecen en el mercado francés.
Panorama Competitivo
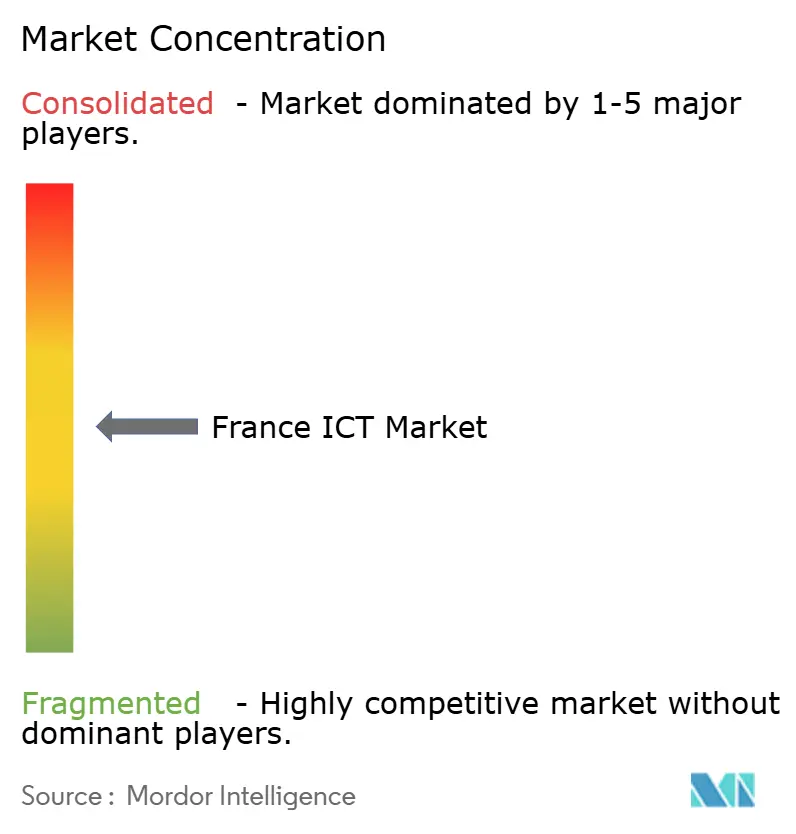
El sector de TIC de Francia está moderadamente concentrado: los cinco principales proveedores poseen una cuota de ingresos estimada del 48% en conectividad, nube y servicios. Orange lidera el acceso fijo y móvil, monetizando las actualizaciones de FTTH y 5G autónomo, mientras que SFR, Bouygues Telecom y Free Mobile defienden su cuota mediante agresivos paquetes de datos ilimitados. Microsoft, IBM y AWS capitalizan las migraciones a la nube empresarial, aunque los proveedores certificados bajo SecNumCloud Capgemini-Orange (Bleu) y Thales-Google (S3NS) se reservan nichos protegidos. OVHcloud aprovecha sus raíces europeas para comercializar infraestructura como servicio (IaaS) lista para la soberanía y ha inaugurado clústeres de GPU con refrigeración líquida en Roubaix.
Los cambios estratégicos se centran más en la diferenciación regulatoria que en el precio bruto. Orange combina la reventa de nube soberana con seguridad de borde gestionado; Capgemini invierte en centros de IA generativa para compensar el menor crecimiento de la consultoría; Dassault Systèmes añade capas de gestión del ciclo de vida del producto (PLM) entregadas en la nube con métricas de sostenibilidad para clientes del sector manufacturero. La prevista adquisición de Ciril Group por parte de Carlyle subraya el apetito del capital privado por los proveedores soberanos ante el aumento del gasto en cumplimiento normativo. La escasez de talento impulsa las fusiones y adquisiciones en busca de competencias especializadas: HCLTech adquirió Zeenea para asegurarse la propiedad intelectual en gobernanza de datos, y ChapsVision compró Sinequa para integrar la búsqueda potenciada por IA en las plataformas de análisis de defensa.
Entre los competidores emergentes se encuentran Mistral, que desarrolla modelos de lenguaje de gran escala en francés, y Foxway, que escala los servicios de reacondicionamiento de TI circular para satisfacer las normas de contratación ESG. En general, la competencia gira en torno a quién combina mejor soberanía, sostenibilidad e IA específica por sector: una triada que redefine la captura de valor en el mercado de TIC de Francia.
Líderes de la Industria de TIC de Francia
Samsung Electronics Co., Ltd
Microsoft Corporation
IBM Corporation
Infosys Limited
Accenture plc
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Oportunidades de mercado y perspectivas futuras
La migración a la nube soberana y los modelos de entrega basados en el cumplimiento por diseño crean espacios en blanco en consultoría, integración y operaciones gestionadas, especialmente para cargas de trabajo que involucran datos administrativos sensibles y de interés público. La circular de contratación pública digital del 5 de febrero de 2026 ofrece a los proveedores un impulso concreto para empaquetar ofertas interoperables y apoyar a las administraciones en el equilibrio entre soluciones de mercado y bases internas y de código abierto (bienes comunes digitales liderados por DINUM, como La Suite numérique). Esto abre oportunidades para integradores de sistemas, editores de software y MSP con sólidas credenciales de seguridad y portabilidad.
Una segunda área de oportunidad se centra en infraestructuras y servicios intensivos en datos que combinan capacidades de nube, ciberseguridad y edge computing bajo las expectativas de gobernanza francesas. El Decreto n.º 2026-272 (14 de abril de 2026) aumenta los requisitos prácticos para el procesamiento en la nube privada de datos públicos sensibles, lo que a su vez incrementa la demanda de herramientas de garantía (identidad, registro, cifrado, gobernanza) y de alojamiento de confianza y seguridad gestionada alineados con las expectativas de ANSSI. Al mismo tiempo, la programación de France 2030 y las iniciativas de construcción de ecosistemas mencionadas en la orientación comercial oficial (consultoría en la nube, análisis de datos, 5G y edge computing, ciberseguridad e IA) respaldan vías de acceso al mercado para pymes y startups innovadoras a través de mecanismos de contratación y modelos de entrega liderados por socios.
Desarrollos recientes del sector
- Julio de 2026: Microsoft France firmó un nuevo acuerdo marco con el Ministerio de Educación Nacional e Investigación. La firma formaliza la alineación de un mandato tecnológico gubernamental para el software de IA y educación. La colaboración consolida la presencia de Microsoft France en el sector de la IA y la educación en Francia.
- Mayo de 2026: La tercera cohorte del Microsoft GenAI Studio alcanzó un hito, con más de 1.800 startups apoyadas por Microsoft France desde 2024, en camino hacia un objetivo de 2.500 para 2027. El programa acelera la habilitación de startups de IA en Francia. Amplía el ecosistema empresarial y de IA generativa de Microsoft en el país, catalizando la adopción local de IA y el crecimiento de servicios.
- Abril de 2026: El gobierno francés seleccionó oficialmente a Scaleway para albergar la Plataforma Nacional de Datos de Salud (PDS), en reemplazo de Microsoft Azure. La selección refuerza la posición de Scaleway en la nube soberana en Francia. Podría desplazar cargas de trabajo de datos de salud a gran escala en la nube fuera de los proveedores estadounidenses en Francia.


Marco de la metodología de investigación y alcance del informe
Definición y alcance del mercado
Para este estudio, el mercado de TIC de Francia se define como el gasto total generado dentro de Francia en las principales ofertas de tecnología de la información y las comunicaciones, incluidos los productos y servicios de TI y los servicios de comunicaciones electrónicas, medido en términos de ingresos en USD para el año indicado.
Exclusiones de alcance: excluimos la actividad informal o no facturada, la mayor parte de la reventa de dispositivos de segunda mano para consumidores y las asignaciones de costos de TI puramente internas que no se traducen en ingresos para los proveedores.
Descripción general de la segmentación
- Por Tipo
- Hardware de TI
- Hardware Informático
- Equipos de Red
- Periféricos
- Software de TI
- Servicios de TI
- Servicios Gestionados
- Servicios de Procesos de Negocio
- Servicios de Consultoría Empresarial
- Servicios en la Nube
- Infraestructura de TI
- Seguridad de TI
- Servicios de Comunicación
- Hardware de TI
- Por Modelo de Implementación
- Local (On-Premise)
- Nube Pública
- Nube Privada
- Nube Híbrida
- Por Tamaño de Empresa
- Pequeñas y Medianas Empresas (Pymes)
- Grandes Empresas
- Por Sector Vertical
- Gobierno y Administración Pública
- Banca, Servicios Financieros y Seguros (BFSI)
- Comercio Minorista, Comercio Electrónico y Logística
- Manufactura e Industria 4.0
- Energía y Servicios Públicos
- Sanidad y Ciencias de la Vida
- Videojuegos y Deportes Electrónicos
- Educación
- Otros Sectores Verticales
Fuentes de datos, dimensionamiento del mercado y validación
Investigación documental
Se utilizó la investigación documental para establecer los límites externos antes de finalizar los supuestos, especialmente en cuanto al tamaño de los ingresos de servicios de telecomunicaciones y la dirección del gasto en TI de las empresas francesas. Nos basamos principalmente en estadísticas públicas y rastreadores sectoriales que son legibles y comparables año tras año, de modo que el modelo no se vea condicionado por titulares puntuales.
Los puntos de partida habituales incluyeron fuentes como los observatorios del mercado de telecomunicaciones de ARCEP, las estadísticas estructurales de empresas del INSEE para actividades de TIC, las series de economía digital de Eurostat y los indicadores de TIC de la OCDE, seguidos de verificaciones frente a informes anuales, presentaciones regulatorias y presentaciones a inversores de los principales operadores y proveedores de servicios de TI activos en Francia. Para las señales de precios y actividad, también utilizamos comunicados de prensa de asociaciones francesas de la industria digital y publicaciones gubernamentales de estrategia digital cuando resultó pertinente. Algunos datos se verificaron cruzando información con suscripciones pagas que cubren finanzas empresariales, noticias y presentaciones regulatorias, y bases de datos de patentes para tendencias de intensidad de innovación. Estas fuentes de investigación documental no son exhaustivas, y se utilizaron otros documentos y conjuntos de datos públicos para recopilar, validar y aclarar los datos.
Entrevistas y encuestas primarias
El trabajo primario se centró en validar lo que la investigación documental no puede mostrar de forma confiable, como la velocidad a la que están cambiando los presupuestos de nube y ciberseguridad, cómo se están materializando en ingresos los movimientos del ARPU de telecomunicaciones, y dónde los compradores están retrasando proyectos. Conversamos con una combinación de operadores, proveedores de servicios de TI, actores de software y plataformas, socios de canal y compradores empresariales, y luego comparamos las notas entre regiones de Francia para asegurarnos de que los supuestos finales no estuvieran centrados en París.
Para mantener el modelo realista, instamos a los encuestados a compartir rangos utilizables para la mezcla de ingresos, los patrones de duración de contratos, el comportamiento de renovación y la transferencia de cambios de precios (especialmente para servicios gestionados y paquetes de conectividad), lo que luego alimentó directamente los factores de dimensionamiento y previsión.
Distribución de los encuestados en el trabajo de campo de la investigación primaria
| Tipo de empresa | Cargo del encuestado |
|---|---|
| Nivel superior: 35% | Directivos (CXO): 15% |
| Nivel medio: 48% | Líderes funcionales/de unidad: 38% |
| Actores más pequeños: 17% | Gerentes: 47% |
Dimensionamiento y previsión del mercado
El modelo de dimensionamiento parte de una reconstrucción descendente (top-down) de la demanda de TIC en Francia, en la que las series de ingresos de servicios de telecomunicaciones, los desgloses de actividad al estilo de las cuentas nacionales para servicios de TIC y los indicadores publicados de gasto empresarial en TI se homogeneizan en una base de año y moneda consistente. Solo después de que esos totales resultaron estables utilizamos verificaciones ascendentes (bottom-up) selectivas, como desgloses muestreados de ingresos de proveedores, retroalimentación de canal sobre volúmenes de envío para líneas clave de hardware y rangos de precio de venta promedio (ASP) para servicios gestionados, que luego se usaron para ajustar áreas que parecían sobreestimadas o subestimadas.
Algunos datos prácticos se trataron como las palancas clave, incluidas las tendencias de ingresos de servicios de telecomunicaciones (fija y móvil), la proporción de presupuestos empresariales que migran de infraestructura local a la nube, la intensidad del gasto en ciberseguridad por verticales regulados, las señales de expansión de servicios de centros de datos y alojamiento, y el ritmo de migración de suscripciones de software frente al licenciamiento perpetuo. Cuando el detalle ascendente era escaso, las brechas se manejaron utilizando rangos de penetración conservadores guiados por la retroalimentación de las entrevistas, seguidos de verificaciones de sensibilidad para que ningún supuesto pudiera inclinar todo el mercado.
Para la previsión, utilizamos análisis de escenarios respaldado por suavizado de series temporales en las líneas más estables (como los ingresos de conectividad), y luego incorporamos trayectorias de crecimiento basadas en factores impulsores para las líneas de movimiento más rápido (como la nube y la seguridad). La trayectoria final solo se aceptó después de que las trayectorias de los factores impulsores coincidieran con lo que compradores y proveedores describieron como alcanzable dentro de los ciclos presupuestarios típicos.
Validación de datos y ciclo de actualización
Los resultados se verificaron en varias pasadas para que los errores evidentes no llegaran a las cifras finales. Comparamos los totales modelados con señales independientes, como los agregados de ingresos de operadores de telecomunicaciones, la direccionalidad de la facturación del sector de TIC y el sentimiento de gasto empresarial, y luego investigamos cualquier variación importante antes de la aprobación final.
Cuando aparecía una anomalía, se revisaban los supuestos y, cuando era necesario, se volvía a contactar a un pequeño grupo de encuestados para confirmar si se trataba de un cambio real o de una discrepancia de definición. Los informes se actualizan anualmente, con actualizaciones provisionales cuando ocurren eventos materiales que pueden alterar el gasto, los precios o los plazos de implementación. Antes de la entrega, un analista realiza una nueva revisión de los datos clave para que los clientes reciban la visión más actualizada.
Comparación del tamaño del mercado de TIC de Francia de Mordor Intelligence frente a otras estimaciones publicadas
Los tamaños de mercado publicados para las TIC de Francia a menudo no coinciden porque los autores eligen diferentes coberturas para los servicios de telecomunicaciones frente al gasto en TI, y también manejan de manera distinta el momento de la conversión de divisas y la transferencia de la inflación. La brecha se amplía cuando un estudio informa únicamente sobre el mercado digital empresarial, mientras que otro incluye categorías más amplias de servicios de comunicación y dispositivos.
En la tabla, los principales factores de la brecha son el alcance y lo que se contabiliza como ingresos de TIC frente a la actividad de la economía digital adyacente, seguido de cómo se dividen los paquetes mixtos entre conectividad, dispositivos y servicios. Las diferencias también provienen de si las previsiones asumen una progresión más rápida de los precios de las suscripciones, si los centros de datos y el alojamiento se agrupan en servicios de TI, y con qué frecuencia se actualizan los datos del año base. Por esta razón, Mordor Intelligence utiliza una separación más estricta entre los ingresos de servicios de telecomunicaciones y los servicios digitales más amplios.
Comparación de referencia
| Fuente | Tamaño del mercado | Brechas en la metodología de investigación |
|---|---|---|
| Mordor Intelligence | 135,02 mil millones de USD (2025) | |
| Asociación Industrial A | 76,00 mil millones de USD (2024) | Esta cifra se acerca más a la visión más estrecha del mercado digital que se centra en el software, las plataformas en la nube y los servicios digitales, y normalmente excluye grandes porciones de los ingresos de servicios de comunicaciones electrónicas que se incluyen en una definición más amplia de TIC. |
| Agencia Comercial B | 76,00 mil millones de USD (2024) | Esta estimación se presenta como una instantánea del mercado digital total con amplias participaciones por segmento, pero no siempre es explícita en cuanto a inclusiones como los ingresos mayoristas de telecomunicaciones, los ingresos por dispositivos y los límites de alojamiento, lo que puede mantener el total por debajo de una construcción de ingresos de TIC. |
En conjunto, la comparación muestra que una etiqueta única como TIC puede ocultar grandes decisiones de contabilización, especialmente en torno a los servicios de telecomunicaciones y el lugar que ocupan la nube y el alojamiento en la pila de gasto. Nuestro enfoque se mantiene trazable porque los totales se reconstruyen a partir de series de ingresos públicos estables y luego se someten a pruebas de contraste con verificaciones de proveedores y compradores, de modo que cada ajuste pueda explicarse y repetirse.


Preguntas Clave Respondidas en el Informe
¿Cuál es el valor actual del mercado de TIC de Francia?
El tamaño del mercado de TIC de Francia es de USD 147,2 mil millones en 2026.
¿A qué ritmo crece el gasto en TIC en Francia?
Se prevé que el valor del mercado se expanda a una CAGR del 9,02%, alcanzando USD 226,5 mil millones en 2031.
¿Qué segmento crece más rápido?
Los servicios en la nube son el tipo de mayor crecimiento, con una CAGR del 12,10% hasta 2031.
¿Por qué es importante la nube soberana en Francia?
Los estándares SecNumCloud y la plataforma Bleu garantizan la residencia de datos y la inmunidad jurídica frente a jurisdicciones no pertenecientes a la UE, impulsando la adopción en los sectores público y regulado.
Última actualización de la página el:



