
Tamaño y Participación del Mercado de TIC de Austria
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Período de Datos Pronosticados | 2026 - 2031 |
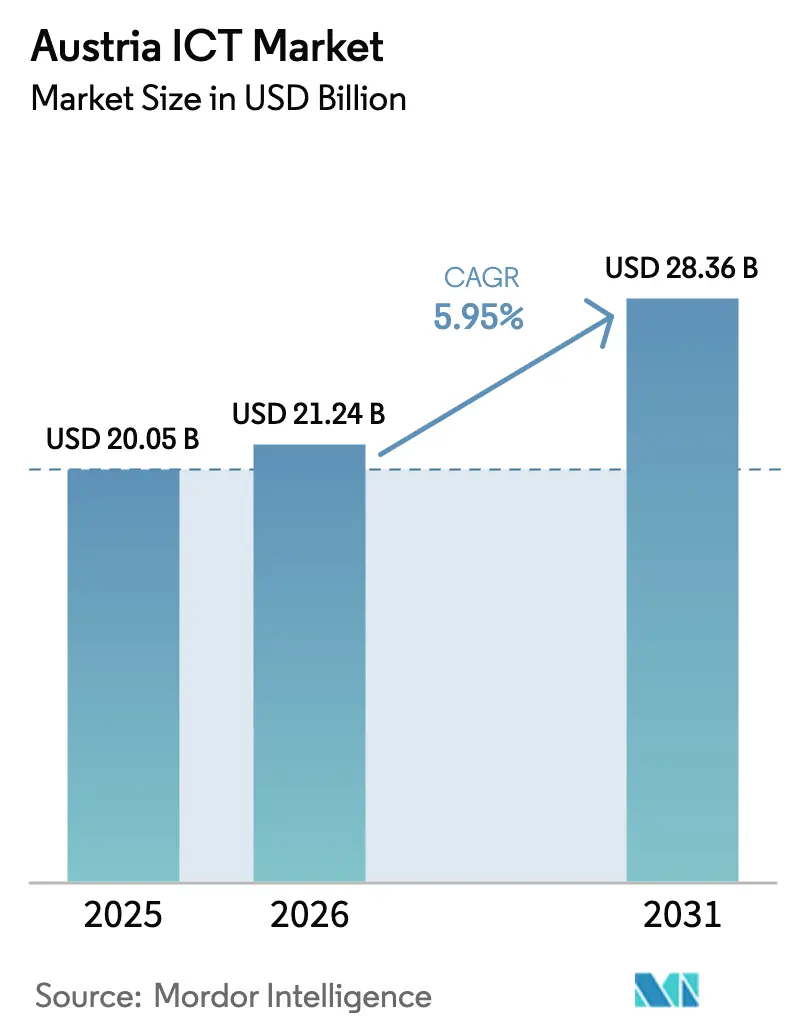
| Tamaño del mercado en el año base (2025) | 20.05 Mil millones de dólares |
| Tamaño del Mercado (2026) | 21.24 Mil millones de dólares |
| Tamaño del Mercado (2031) | 28.36 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 5.95 % |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de TIC de Austria por Mordor Intelligence
El tamaño del mercado de TIC de Austria en 2026 se estima en USD 21,24 mil millones, creciendo desde el valor de 2025 de USD 20,05 mil millones con proyecciones para 2031 que muestran USD 28,36 mil millones, creciendo a una CAGR del 5,95% durante 2026-2031. El posicionamiento de Austria como puente digital entre Europa Occidental y la región de Europa Central y Oriental (CEE), el ascenso de Viena como centro de centros de datos a hiperescala y la agresiva digitalización del sector público sostienen la curva de crecimiento actual. Las normas federales de prioridad en la nube, las subvenciones de la UE para la mejora de competencias digitales de las PYME y los despliegues nacionales de 5G y FTTH generan una demanda constante tanto empresarial como residencial. La intensidad competitiva se profundiza a medida que los hiperescaladores globales y los operadores de telecomunicaciones tradicionales disputan contratos que requieren cada vez más el cumplimiento de la soberanía de datos. No obstante, el mercado de TIC de Austria encuentra fricciones estructurales derivadas de una escasez crónica de talento, elevadas tarifas eléctricas para los operadores de centros de datos y la cautela económica de los fabricantes orientados a la exportación.
Conclusiones Clave del Informe
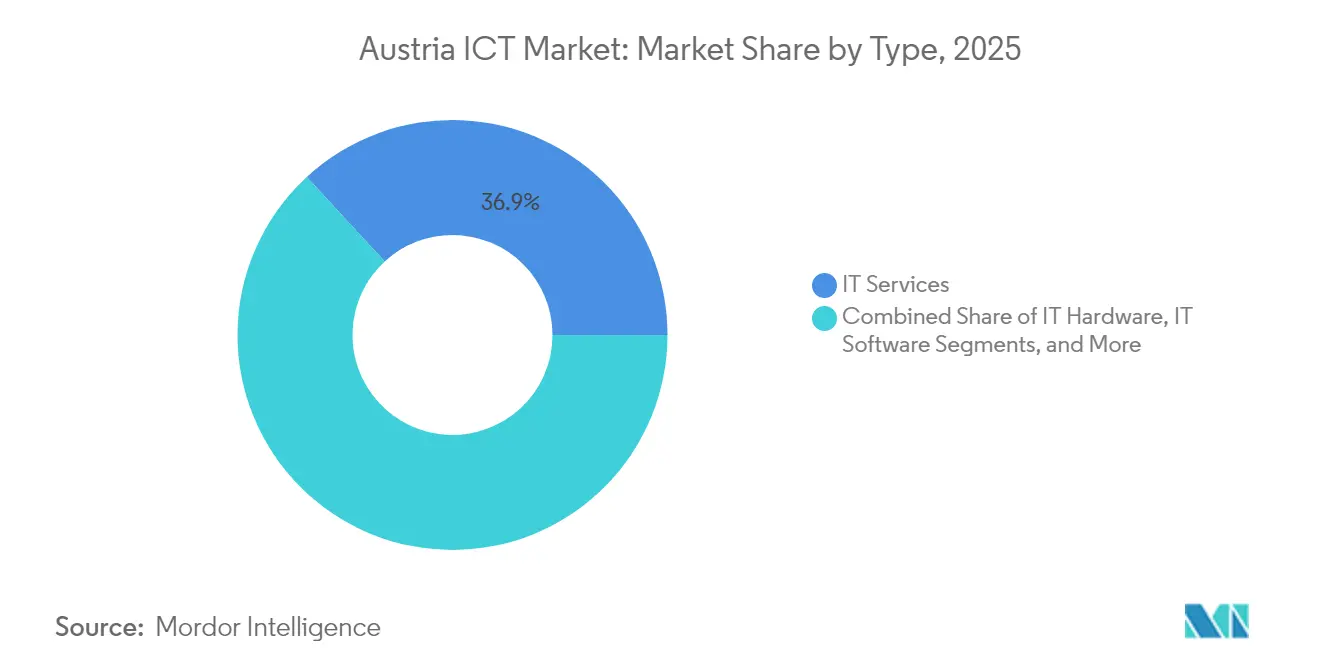
- Por tipo, los servicios de TI lideraron con el 36,85% de la participación del mercado de TIC de Austria en 2025; se prevé que los servicios en la nube se expandan a una CAGR del 6,18% hasta 2031.
- Por tamaño de empresa, las grandes empresas representaron el 62,80% del tamaño del mercado de TIC de Austria en 2025, mientras que las PYME registran la CAGR proyectada más alta del 6,5% hasta 2031.
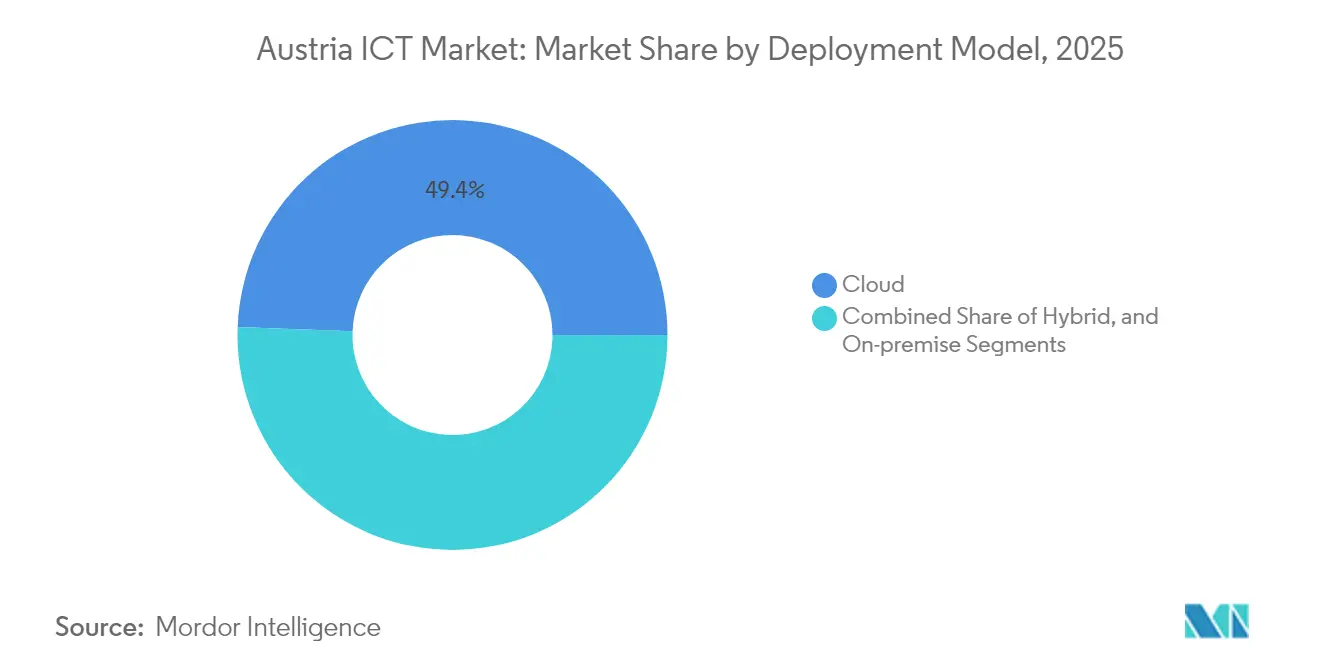
- Por modelo de implementación, la nube capturó una participación de ingresos del 49,40% en 2025 y avanza a una CAGR del 6,55% hasta 2031.
- Por vertical de usuario final, el gobierno y la administración pública representaron una participación del 17,10% del tamaño del mercado de TIC de Austria en 2025, mientras que los juegos y los deportes electrónicos se acelerarán a una CAGR del 6,85% hasta 2031.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado de TIC de Austria
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Transformación digital de los servicios públicos | +1.2% | Viena y capitales de estado | Mediano plazo (2-4 años) |
| Despliegue nacional de 5G y FTTH | +0.9% | Centros urbanos primero | Corto plazo (≤ 2 años) |
| Subsidios de mejora de competencias digitales para PYME financiados por la UE | +0.7% | Énfasis rural | Mediano plazo (2-4 años) |
| Contratación pública federal con prioridad en la nube | +0.8% | A nivel nacional | Corto plazo (≤ 2 años) |
| Reasignación de cargas de trabajo de centros de datos CEE a ubicaciones cercanas | +0.6% | Área metropolitana de Viena y Baja Austria | Largo plazo (≥ 4 años) |
| Objetivos de neutralidad de carbono de la ciudad inteligente de Viena | +0.4% | Región de Viena | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
La Aceleración de la Infraestructura de 5G y Fibra Impulsa el Gasto Empresarial
La disponibilidad nacional de 5G combinada con conexiones de fibra hasta el hogar para 1,2 millones de hogares crea la columna vertebral de baja latencia necesaria para la migración a la nube y los despliegues de la Industria 4.0. Los clústeres manufactureros en Alta Austria y Estiria ahora implementan pilotos de análisis en tiempo real y redes de sensores IoT que dependen de tiempos de ida y vuelta inferiores a 10 ms. Los operadores reportaron un crecimiento del 15% en los ingresos por servicios de datos empresariales después de que las empresas aumentaran sus presupuestos del mercado de TIC de Austria en un 8,2% en 2024.
Los Subsidios de Mejora de Competencias Digitales de la UE Desbloquean el Potencial de las PYME
El programa KMU.DIGITAL otorga subvenciones que cubren hasta el 80% de los costos de nube, ciberseguridad y comercio electrónico para las empresas elegibles. Con USD 327 millones asignados hasta 2027, las PYME que se adhieren registran ganancias de productividad del 23%, catalizando la adopción entre pares en una base de 330.000 PYME. La participación ya alcanza el 35% en Tirol y Vorarlberg, lo que subraya la demanda no aprovechada en las regiones orientales.
Las Políticas Federales de Prioridad en la Nube Crean Presión de Consolidación de Proveedores
Desde 2024, todo nuevo proyecto federal de TI debe ser evaluado primero en la nube, reproponiéndose un segmento anual de USD 3.470 millones. La centralización de la contratación a través del Centro Federal de Computación estandariza las arquitecturas y favorece a los proveedores con capacidades de nube híbrida. Los proveedores europeos y los centros de datos locales ganan ventaja en soberanía a medida que los ministerios insisten en la residencia de datos dentro del país.[1]República de Austria, "Ley de Austria Digital – 117 Medidas de Digitalización," digitalaustria.gv.at
Las Iniciativas de Ciudad Inteligente de Viena Generan Demanda Especializada de TIC
Un pipeline de USD 890 millones en redes eléctricas inteligentes, gemelos digitales y análisis urbano emerge mientras Viena persigue la neutralidad de carbono para 2040. El lanzamiento del gemelo digital en 2024 requiere una densa detección IoT y procesamiento en el borde en 220.000 edificios públicos, orientando las oportunidades hacia proveedores con credenciales probadas de integración municipal. Programas comparables con un presupuesto de USD 445 millones se extienden a Graz, Linz y Salzburgo hasta 2027.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Escasez de talento en TI | -0.8% | Centros de Viena y Graz | Corto plazo (≤ 2 años) |
| Desaceleración macroeconómica | -0.6% | Cinturones industriales manufactureros | Mediano plazo (2-4 años) |
| Límites de cibersoberanía sobre los hiperescaladores | -0.4% | Federal y empresarial | Largo plazo (≥ 4 años) |
| Altos costos de electricidad para centros de datos | -0.3% | Viena y Baja Austria | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
La Escasez de Talento en TI Limita la Prestación de Servicios
Austria registra 24.000 vacantes de TIC sin cubrir frente a 3.200 graduados anuales, lo que infla los salarios un 12% cada año. La ciberseguridad resulta ser la más restrictiva, con el 75% de las empresas incapaces de encontrar especialistas, lo que obliga a recurrir a consultorías de alto precio o a retrasos en los proyectos. Las bandas salariales de USD 98.000-130.000 para roles senior erosionan los márgenes de los proveedores de servicios y limitan la capacidad de escala del mercado de TIC de Austria.
La Incertidumbre Económica Retrasa la Transformación Empresarial
La volatilidad del costo de la energía y las disrupciones en la cadena de suministro erosionan los flujos de caja manufactureros, lo que provoca recortes del 7% en los presupuestos de TIC del mercado medio durante 2024. Los directores financieros difieren la modernización plurianual y se centran en los proyectos de cumplimiento esenciales, alargando los ciclos de decisión y moderando el crecimiento del mercado de TIC de Austria en las industrias orientadas a la exportación.[2]Banco Nacional de Austria, "Perspectivas Económicas 2024," oenb.at
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo: Liderazgo de los Servicios en Medio de la Transformación hacia la Nube
El segmento representa el 36,85% de la participación del mercado de TIC de Austria en 2025, mientras que los servicios en la nube registran una CAGR del 6,18%, lo que subraya un pivote desde los activos locales hacia los modelos basados en el consumo. El tamaño del mercado de TIC de Austria vinculado a los servicios de TI se beneficia del apetito de subcontratación entre 330.000 PYME que carecen de personal interno. La demanda de arquitecturas de nube híbrida se fortalece a medida que las empresas buscan paridad de rendimiento con cumplimiento de soberanía.
Los ciclos de actualización de hardware se mantienen estables en manufactura y banca, aunque se orientan hacia dispositivos optimizados para el borde que soportan análisis IoT. Las suscripciones de SaaS impulsan el crecimiento del software, mientras que los desembolsos en seguridad aumentan a medida que las tasas de incidentes diarios se disparan al 22%. Los operadores de telecomunicaciones aprovechan las redes de fibra y 5G para agrupar consultoría de transformación, creando convergencia entre la conectividad y la subcontratación de TI.


Por Tamaño de Empresa: La Aceleración de las PYME Desafía el Dominio de las Grandes Empresas
Las grandes empresas aportan el 62,80% de los ingresos de 2025, pero su expansión incremental se modera a medida que los proyectos maduran. Las subvenciones de la UE impulsan a las PYME a una CAGR del 6,5%, inyectando nuevo volumen en el tamaño del mercado de TIC de Austria. Los paquetes de migración estandarizados de empresas como CANCOM Austria reducen el costo y la complejidad, acelerando la adopción entre los propietarios con recursos limitados.
Las PYME ahora consideran los escaparates en la nube y la certificación de ciberseguridad como requisitos previos para los contratos de exportación, mientras que las grandes empresas reasignan presupuestos hacia la optimización de IA y el cumplimiento continuo. Los proveedores capaces de ofrecer soluciones modulares, soporte en idioma regional y financiación integrada capturan el impulso excepcional en este segmento de clientes.
Por Modelo de Implementación: El Dominio de la Nube Refleja las Preocupaciones de Soberanía
Las implementaciones en la nube representan el 49,40% de los ingresos de 2025 y crecen a una CAGR del 6,55%. Las arquitecturas híbridas dominan los esquemas de diseño, lo que permite que las cargas de trabajo sensibles permanezcan en las instalaciones mientras se benefician de la elasticidad de la nube pública. La participación del mercado de TIC de Austria para la infraestructura local se estabiliza en los segmentos regulados de salud y banca donde se exige la residencia de datos dentro del país.
Las normas federales de prioridad en la nube aceleran la adopción de SaaS, pero las cláusulas de contratación favorecen a los proveedores europeos para mitigar los riesgos de jurisdicción extraterritorial. Esta dinámica impulsa a los hiperescaladores a abrir regiones en Viena y ofrecer complementos contractuales de soberanía, mientras que los integradores locales orquestan la gobernanza multinube para las empresas adversas al riesgo.
Por Vertical de Industria de Usuario Final: Los Juegos Disrumpen las Jerarquías Tradicionales
Las entidades gubernamentales y públicas absorben el 17,10% del gasto de 2025, impulsadas por 117 medidas digitales federales. Los juegos y los deportes electrónicos lideran el crecimiento con una CAGR del 6,85%, ya que la base de 5,3 millones de jugadores de Austria y el reconocimiento oficial como deporte desencadenan actualizaciones de infraestructura. La digitalización del BFSI avanza con pilotos de asesoramiento con IA, mientras que la manufactura se queda por detrás de la media de adopción de la nube en la UE, lo que pone de relieve el potencial al alza latente.
El gasto en atención médica se normaliza tras la pandemia, pero la telemedicina y los registros electrónicos mantienen el impulso. El comercio minorista y la logística canalizan el crecimiento de comercio electrónico de dos dígitos hacia el cumplimiento omnicanal y el análisis de última milla, diversificando los ingresos de los proveedores de plataformas en la industria de TIC de Austria.
Análisis Geográfico
Viena concentra aproximadamente el 44% del gasto del mercado de TIC de Austria debido a los proyectos del gobierno federal, las sedes de servicios financieros y la capacidad concentrada de centros de datos. La región de USD 1.090 millones de Microsoft más los nodos de borde de AtlasEdge profundizan la gravitación de la capital para las cargas de trabajo a hiperescala y en el borde, habilitando conectividad de menos de 5 ms hacia los principales centros metropolitanos de la UE.
Alta Austria y Estiria, industrializadas, ocupan los siguientes puestos en valor, ya que los clústeres automotrices y de maquinaria implementan pilas de IoT, MES y mantenimiento predictivo. Los estados occidentales de Tirol y Vorarlberg exhiben la mayor captación de subvenciones para PYME con un 35%, lo que señala una sólida digitalización de base a pesar de poblaciones más pequeñas.
La membresía de Austria en la UE y su estable clima regulatorio permiten a los proveedores de TIC implementar pilotos de servicios conformes al RGPD localmente y luego exportarlos al mercado único. El lanzamiento de Netskope en Viena es un ejemplo típico de proveedores que aprovechan la ubicación central, la mano de obra cualificada y los corredores ferroviarios y de fibra paneuropeos para atender a los clientes de Europa Central y Oriental que buscan acceso a la nube soberana.
Panorama regulatorio
La regulación de las TIC en Austria se sustenta en la Ley de Telecomunicaciones de 2021 (TKG 2021), en virtud de la cual la Comisión de Control de Telecomunicaciones (TKK) supervisa asuntos de competencia, asignación de espectro, cooperación de red y monitoreo de la neutralidad de la red, con la Autoridad Reguladora Austriaca de Radiodifusión y Telecomunicaciones (RTR) actuando como oficina de la TKK. La Ley de Firma y Servicios de Confianza (SVG) también asigna la supervisión de los servicios de confianza a la TKK, endureciendo los requisitos de identidad, firma electrónica y ofertas relacionadas de confianza digital utilizadas en el gobierno y en industrias reguladas.
Del lado de la demanda del sector público, la Ley Digital Austria 2.0 establece un marco para un gobierno digital interoperable y una contratación de TI más centralizada en los niveles federal, estatal y municipal. En la práctica, esto elevó el estándar para los proveedores que pueden respaldar arquitecturas estandarizadas, expectativas de residencia de datos y requisitos de nube segura integrados en la contratación de la administración pública y la prestación de servicios.
Análisis de la cadena de valor
La cadena de valor de las TIC en Austria comienza con la conectividad y el desarrollo de infraestructura (redes de fibra troncal, FTTH de última milla y acceso radioeléctrico 5G), y luego avanza hacia la capacidad de centros de datos, plataformas en la nube e integración de sistemas para empresas y la administración pública. A1 Telekom Austria es un habilitador clave en el segmento inicial, con una red de fibra que abarca aproximadamente 75.500 km y una cobertura poblacional 5G reportada del 86% en Austria a principios de 2026, respaldando la conectividad empresarial, las redes privadas y el acceso a la nube en todas las regiones.
En la capa intermedia, las rutas de transporte transfronterizas y de baja latencia refuerzan el papel de Austria como puente hacia las cargas de trabajo de Europa Central y del Este: A1 Austria, Eurofiber y Quantcom completaron una ruta de fibra oscura de alto rendimiento entre Frankfurt y Viena en diciembre de 2025 para respaldar la transferencia de datos en la nube y de IA. En el segmento posterior, los integradores y los proveedores de servicios administrados empaquetan la migración, la ciberseguridad y las operaciones para pymes y grandes empresas, mientras que el Centro Federal de Computación (BRZ) establece estándares para los servicios de nube y TI utilizados en la administración pública, moldeando la calificación de proveedores y las expectativas de interoperabilidad en todo el ecosistema.
Panorama Competitivo
El mercado de TIC de Austria presenta una fragmentación moderada donde los principales operadores de telecomunicaciones tradicionales, las plataformas globales en la nube y los integradores de tamaño mediano comparten la influencia. A1 Telekom Austria AG se extiende más allá de la conectividad hacia los servicios gestionados, mientras que Magenta Telekom y Hutchison Drei monetizan proyectos de redes privadas 5G. Los hiperescaladores Microsoft, AWS y Google intensifican la contratación regional tras el lanzamiento de zonas locales, aumentando la competencia en precios y servicios.
Las cláusulas de soberanía de datos elevan a las nubes europeas y a los especialistas en coubicación con sede en Viena que garantizan la residencia de datos dentro del país. CANCOM Austria, T-Systems y Bechtle explotan esta apertura integrando la orquestación multinube con centros de operaciones de ciberseguridad que abordan el punto de dolor de la escasez de talento para los clientes del mercado medio.
Las consultoras globales como Capgemini, Accenture y Atos persiguen renovaciones de subcontratación para grandes empresas, pero deben adaptarse a los flujos de trabajo en idioma alemán de Austria y a las estrictas normas de contratación del sector público. Los paquetes adaptados a las PYME, las ofertas de detección y respuesta gestionadas, y las soluciones verticales de ciudad inteligente siguen siendo espacios en blanco fértiles para los proveedores nacionales ágiles.
Líderes de la Industria de TIC de Austria
A1 Telekom Austria AG
Amazon Web Services, Inc.
Atos SE
Capgemini SE
Cisco Systems, Inc.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial


Oportunidades de mercado y perspectivas futuras
La digitalización empresarial impulsada por la red sigue ofreciendo un espacio blanco claro, respaldado por la disponibilidad de espectro y programas de fibra en curso. En abril de 2026, Austria subastó las bandas de 2,3 GHz y 2,6 GHz (con ingresos de 39,41 millones de EUR), ampliando el conjunto de herramientas para que los operadores y proveedores de servicios ofrezcan 5G de mayor capacidad, incluidos casos de uso de redes privadas y baja latencia vinculados a la Industria 4.0 y despliegues en campus. El programa de inversión a largo plazo de A1 Telekom Austria (1.000 millones de EUR para 2022-2031, centrado en la expansión de banda ancha y fibra en Austria) también respalda la demanda de conectividad de borde, redes administradas y servicios de TIC empaquetados que convierten las mejoras de conectividad en compromisos recurrentes de TI y seguridad.
Las iniciativas de soberanía digital del sector público crean oportunidades impulsadas por la contratación pública para la nube, la ciberseguridad y las plataformas compartidas, particularmente para los proveedores que pueden cumplir con las expectativas de procesamiento dentro del país y las arquitecturas estandarizadas. La hoja de ruta nacional de la Década Digital cita 85 medidas con un presupuesto total de 4,07 mil millones de EUR, con el 83% de la financiación pública asignada para expirar a finales de 2026, lo que concentra la ejecución en ventanas de programas activos. La Ley Digital Austria 2.0 y la iniciativa GovTech-Austria también hacen referencia a infraestructura común de IA, uso de nube segura y contratación compartida, favoreciendo a los proveedores que combinan patrones de nube preparados para la soberanía, servicios de identidad y confianza, y capacidades operativas alineadas con los requisitos de la administración pública.
Desarrollos recientes del sector
- Mayo de 2026: Atos Austria obtuvo un contrato de ÖBB Personenverkehr AG para renovar los sistemas de Internet a bordo y modernizar la infraestructura ferroviaria y terrestre. El contrato de modernización de TIC de transporte amplía la integración de sistemas de extremo a extremo en el sector ferroviario austriaco y fortalece la presencia de Atos Austria en la conectividad crítica de transporte. El acuerdo posiciona a Atos Austria para buscar oportunidades adicionales de digitalización ferroviaria y del sector público en la región.
- Abril de 2026: A1 Telekom Austria Group extendió sus derechos de espectro de 2,6 GHz en Austria por 11 millones de EUR. La extensión del activo de espectro a nivel nacional respalda la expansión de la cobertura 5G y los servicios empresariales, habilitando oportunidades de redes privadas y servicios habilitados por la nube. Esta expansión refuerza la resiliencia de la infraestructura digital de Austria y respalda nuevos despliegues de redes privadas para verticales industriales.
- Enero de 2026: Atos Austria extendió su asociación de externalización de TI con Kreditschutzverband von 1870 (KSV1870) por cinco años, incluyendo servicios administrados de OpenShift. El compromiso de externalización fortalece la infraestructura de TI crítica del sector público y la prestación de servicios nativos de nube. El acuerdo mejora la posición de Atos Austria como proveedor de confianza para operaciones esenciales del sector público habilitadas digitalmente.


Marco de la metodología de investigación y alcance del informe
Definición y cobertura del mercado
Para esta metodología, el mercado de TIC de Austria abarca el gasto en Austria en tecnologías de la información y las comunicaciones. Eso incluye hardware, software, servicios de TI y servicios de telecomunicaciones utilizados por empresas y organismos del sector público.
Exclusiones de alcance: el comercio minorista de electrónica de consumo (como televisores y electrodomésticos) y los servicios profesionales no relacionados con las TIC no se contabilizan.
Descripción general de la segmentación
- Por Tipo
- Hardware de TI
- Hardware Informático
- Equipos de Red
- Periféricos
- Software de TI
- Servicios de TI
- Servicios Gestionados
- Servicios de Procesos de Negocio
- Servicios de Consultoría Empresarial
- Servicios en la Nube
- Infraestructura de TI
- Seguridad de TI
- Servicios de Comunicación
- Hardware de TI
- Por Tamaño de Empresa
- Pequeñas y Medianas Empresas
- Grandes Empresas
- Por Modelo de Implementación
- Local
- Nube
- Híbrido
- Por Vertical de Industria de Usuario Final
- Gobierno y Administración Pública
- BFSI
- Energía y Servicios Públicos
- Comercio Minorista, Comercio Electrónico y Logística
- Manufactura e Industria 4.0
- Atención Médica y Ciencias de la Vida
- (Aguas Arriba / Aguas Medias / Aguas Abajo)
- Juegos y Deportes Electrónicos
Fuentes de datos, dimensionamiento del mercado y validación
Investigación documental
Comenzamos construyendo una base de hechos clara sobre la actividad digital y las señales de gasto a nivel de Austria, y luego mapeamos esas señales a las categorías de TIC para que las entradas del modelo se vinculen a indicadores observables. Las fuentes públicas utilizadas para este paso incluyen las publicaciones de Statistik Austria sobre empresas y hogares, los informes de telecomunicaciones de la RTR para Austria, los indicadores de uso de TIC y banda ancha de Eurostat, las tablas de economía digital de la OCDE y los cuadros de indicadores de la Década Digital de la Comisión Europea.
Para conectar esos indicadores con el valor del mercado, también revisamos informes anuales y presentaciones para inversores de operadores y proveedores de servicios relevantes, portales de contratación pública y avisos de licitación para proyectos de TIC, y coberturas de prensa acreditadas sobre grandes implementaciones (por ejemplo, 5G, fibra, centros de datos y programas en la nube). Se utilizan suscripciones pagas seleccionadas únicamente para acelerar las consultas financieras de las empresas, seguir noticias y verificar la actividad de patentes, tras lo cual los supuestos se mantienen lo suficientemente simples como para ser reproducidos. Las fuentes aquí enumeradas son solo ilustrativas, y se utilizaron muchos otros documentos para la recopilación, validación y aclaración de datos.
Entrevistas y encuestas primarias
Utilizamos entrevistas y encuestas con partes interesadas austríacas de telecomunicaciones, servicios de TI, software, distribución de hardware y tecnología empresarial. Sus respuestas ayudan a probar los grupos de ingresos secundarios, aclarar el tratamiento de servicios agrupados y los tiempos de reemplazo, y comparar los supuestos de presupuesto y demanda antes de fijar los totales finales. Se utiliza el recontacto cuando las respuestas difieren de las cifras de facturación oficiales o de las señales de demanda.
Distribución de los encuestados del trabajo de campo de la investigación primaria
| Tipo de empresa | Posición del encuestado |
|---|---|
| Nivel superior: 24% | Directivos (CXO): 18% |
| Nivel medio: 54% | Líderes funcionales/de unidad: 30% |
| Actores más pequeños: 22% | Gerentes: 52% |
Dimensionamiento y previsión del mercado
El dimensionamiento se construye utilizando lógica tanto descendente como ascendente en conjunto, pero está liderado por un grupo de demanda descendente reconstruido a partir de señales de ingresos de servicios de telecomunicaciones específicas de Austria, indicadores de adopción de TIC empresarial y patrones de gasto digital del sector público. Una vez que se conforma ese total, lo corroboramos utilizando verificaciones ascendentes selectivas, como la atribución de ingresos de proveedores muestreados a Austria, la retroalimentación de canales sobre volúmenes de unidades, y una construcción de PVP promedio por volumen para algunos elementos medibles (como suscripciones de telecomunicaciones y categorías de hardware seleccionadas). Los ajustes se realizan solo cuando la brecha es explicable.
Los insumos clave utilizados en el modelo incluyen el ARPU de telecomunicaciones y el movimiento de suscriptores, la cobertura y adopción de banda ancha y 5G, el impulso de adopción de la nube empresarial, la disponibilidad de personal de servicios de TI y la dirección de las tarifas de facturación, y los programas de digitalización del sector público que generan demanda plurianual. Para la previsión, nos basamos en el análisis de escenarios respaldado por la suavización de tendencias, donde el crecimiento se ajusta según las condiciones macroeconómicas, la presión de precios regulados en telecomunicaciones y el ritmo esperado de los proyectos de modernización. Cuando las piezas ascendentes no cubren empresas privadas más pequeñas o líneas de servicio fragmentadas, llenamos la brecha con factores calibrados anclados en la retroalimentación de los encuestados y los totales observables de la industria.
Validación de datos y ciclo de actualización
Realizamos verificaciones de variación en varios puntos para que las cifras finales no cambien únicamente porque una entrada varía de forma inesperada. Los resultados del modelo se comparan con señales independientes, como la dirección de los ingresos de telecomunicaciones, los indicadores de uso de TIC en empresas y los ciclos de inversión reportados, y luego las anomalías se revisan y resuelven antes de la aprobación final.
Si se observa un nuevo contrato de gran envergadura, un cambio regulatorio o un cambio brusco de precios, se vuelve a contactar a los expertos para confirmar si es estructural o temporal, y los supuestos se actualizan en consecuencia. Los informes se actualizan anualmente, con actualizaciones intermedias para eventos materiales, y se completa una revisión final previa a la entrega para que la versión publicada refleje la información más reciente disponible.
El tamaño del mercado de TIC de Austria de Mordor Intelligence comparado con otras estimaciones publicadas
Es normal ver diferentes valores publicados para las TIC de Austria porque las fuentes contabilizan diferentes componentes del gasto, utilizan diferentes años base y convierten monedas en diferentes momentos. Las diferencias también pueden provenir de cómo se tratan los servicios de telecomunicaciones frente a los servicios de TI, y de si la estimación se acerca más a los ingresos de los proveedores nacionales o al gasto de los usuarios finales.
Los ingresos de la electrónica de consumo (como televisores y electrodomésticos) se mantienen fuera del alcance de Mordor Intelligence, lo que puede reducir el valor del mercado en comparación con cifras que tratan a la industria de las TIC en un sentido más amplio como un único conjunto de ingresos. Otro factor recurrente es el momento de la conversión de divisas, donde los totales basados en euros se convierten utilizando una tasa promedio de un año diferente, y algunas publicaciones mezclan clasificaciones de ingresos de proveedores con el gasto de usuarios finales, lo que puede generar una doble contabilización del traspaso de socios en los servicios de TI.
Comparación de referencia
| Fuente | Tamaño del mercado | Brechas en la metodología de investigación |
|---|---|---|
| Mordor Intelligence | 20,05 mil millones de USD (2025) | |
| Publicación Sectorial A | 34,70 mil millones de USD (2024) | Utiliza un total de ingresos de empresas de TIC nacionales (empresas clasificadas entre las 1000 principales) en EUR y luego convierte a USD, lo que puede incluir electrónica adyacente, traspaso de reventa e ingresos no provenientes de usuarios finales en el total. |
| Editorial Sectorial B | 18,05 mil millones de USD (2024) | Muestra un valor más bajo para un año anterior y parece aplicar una trayectoria de crecimiento a largo plazo más rápida, con poca claridad sobre si el gasto en servicios de telecomunicaciones e infraestructura en la nube se contabiliza en su totalidad. |
Entre las tres cifras, la dispersión proviene principalmente de lo que se contabiliza como TIC frente a los ingresos más amplios de las TIC, y de cómo se traducen a USD los totales denominados en euros para un año determinado. Al mantener el alcance vinculado a las categorías de gasto en TIC de los usuarios finales y al verificar los totales frente a las señales de demanda de telecomunicaciones y empresas, el resultado sigue siendo más fácil de rastrear hasta impulsores claros y pasos repetibles.


Preguntas Clave Respondidas en el Informe
¿Cuál es el valor actual del mercado de TIC de Austria?
El mercado de TIC de Austria se sitúa en USD 21,24 mil millones en 2026.
¿A qué velocidad se espera que crezca el mercado de TIC de Austria?
Se proyecta que el mercado ascienda a USD 28,36 mil millones en 2031, lo que refleja una CAGR del 5,95%.
¿Qué segmento muestra la mayor participación de ingresos?
Los servicios de TI lideran con el 36,85% de los ingresos de 2025.
¿Qué modelo de implementación crece más rápidamente?
Las implementaciones en la nube registran la CAGR más alta del 6,55% hasta 2031.
¿Por qué la escasez de talento es una preocupación para los proveedores?
Austria enfrenta 24.000 puestos de TIC sin cubrir, lo que empuja los salarios al alza y limita la capacidad de los proyectos.
¿Qué vertical se está expandiendo más rápidamente?
Los juegos y los deportes electrónicos registran el crecimiento más sólido con una CAGR del 6,85% hasta 2031.
Última actualización de la página el:



