
- Alemania
- Argentina
- Australia
- Austria
- Bangladés
- Baréin
- Camboya
- Catar
- Chile
- China
- Dinamarca
- Egipto
- Emiratos Árabes Unidos
- España
- Estados Unidos
- Europa
- Filipinas
- Francia
- India
- Indonesia
- Israel
- Italia
- Japón
- Kuwait
- Malasia
- México
- Myanmar
- Nigeria
- Nueva Zelanda
- Omán
- Reino Unido
- Singapur
- Sudáfrica
- Suecia
- Tailandia
- Turquía
- Vietnam
Análisis del mercado de TIC de Arabia Saudita por Mordor Intelligence
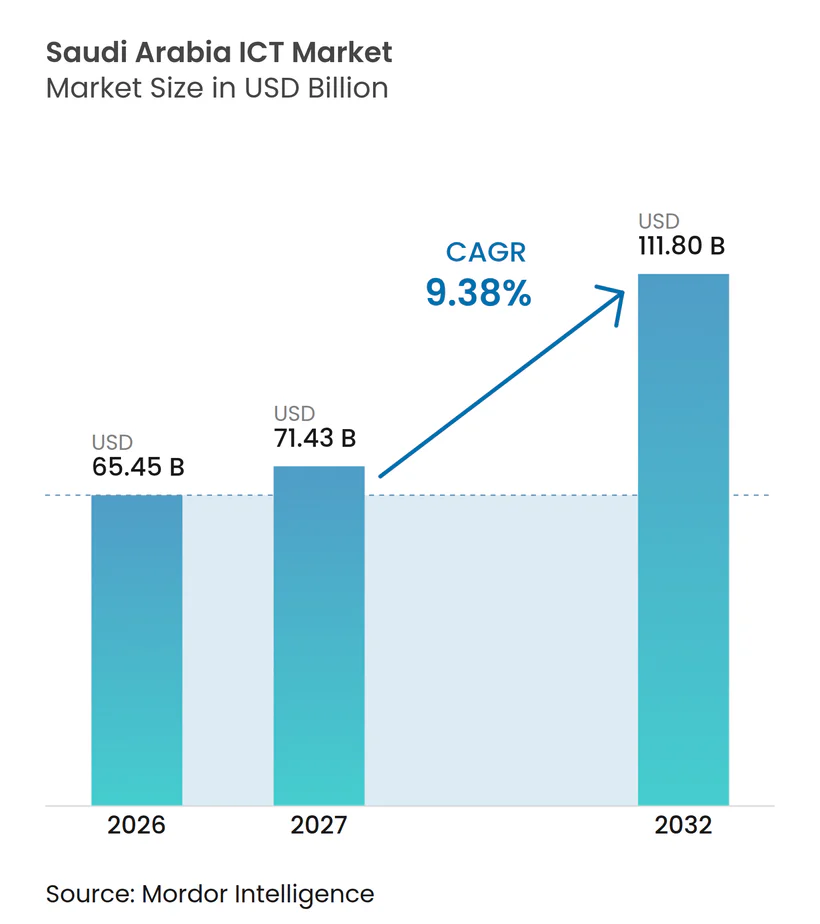
El tamaño del mercado de TIC de Arabia Saudita se valoró en 65,45 mil millones de USD en 2026 y se estima que crecerá desde 71,43 mil millones de USD en 2027 hasta alcanzar los 111,8 mil millones de USD para 2032, con un CAGR del 9,38% durante el período de previsión (2027-2032).
La digitalización del sector público en Arabia Saudita y la demanda de banda ancha doméstica conectan la inversión en infraestructura con el uso continuo de servicios en la nube y de comunicaciones. Las aplicaciones de gestión de flotas industriales añaden oportunidades de implementación, mientras que la capacidad de inteligencia artificial disponible permite cargas de trabajo especializadas. Las agencias gubernamentales y los hogares con banda ancha doméstica necesitan proveedores capaces de operar estos servicios, lo que convierte la capacidad de prestación en un diferenciador competitivo. La escasez de competencias digitales emergentes y las restricciones a la transferencia de datos gubernamentales al extranjero favorecen a los proveedores que combinan equipos de prestación con capacidad de alojamiento en Arabia Saudita, salvo cuando la legislación o la normativa saudita permita expresamente las transferencias al exterior.
Conclusiones clave del informe
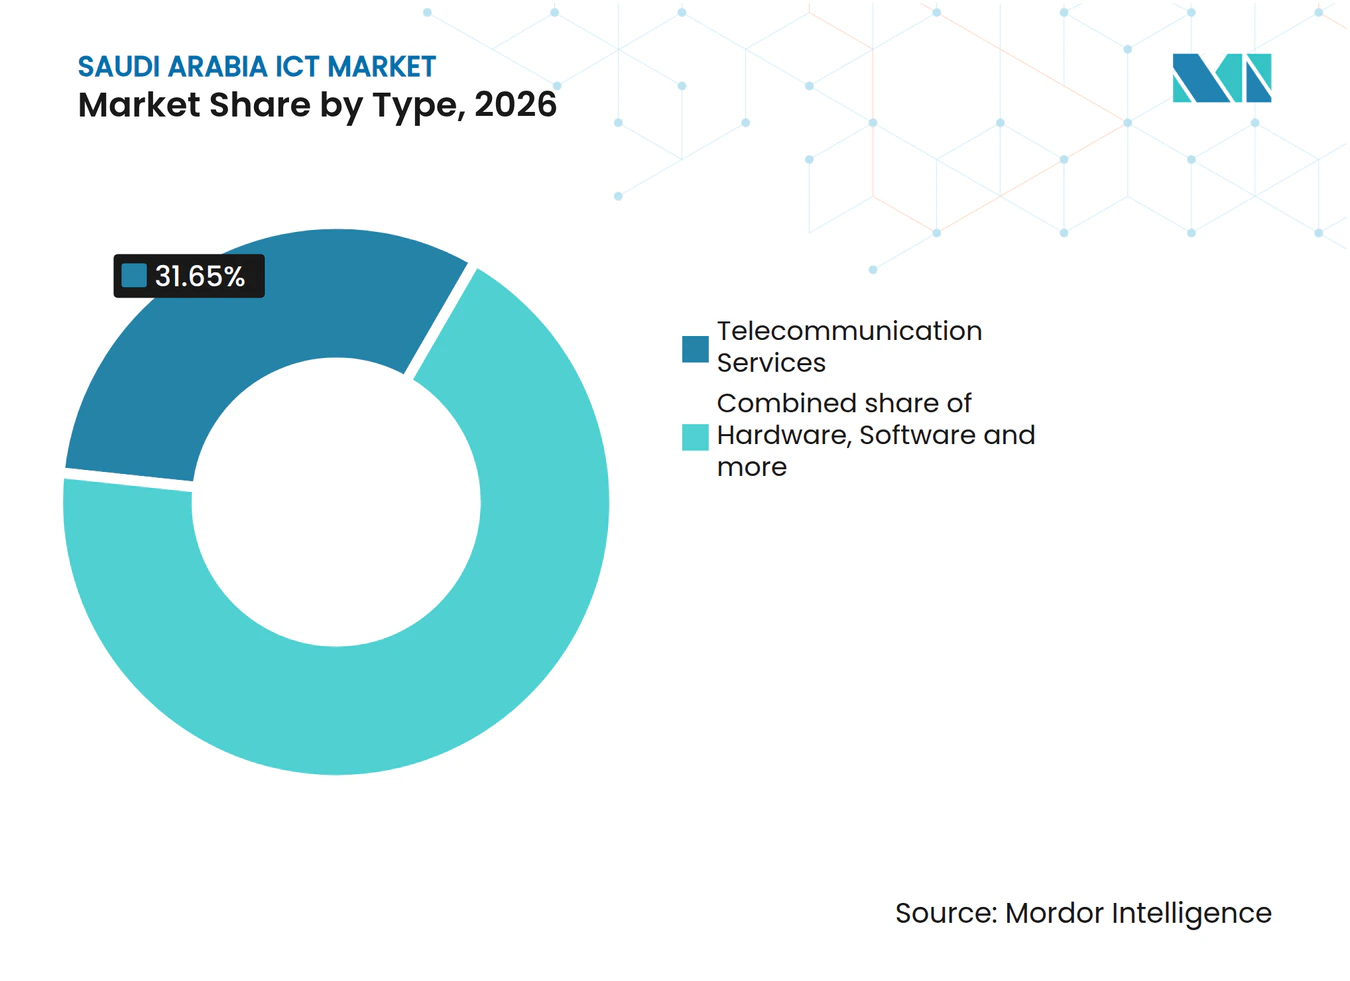
- Por tipo, los servicios de telecomunicaciones lideraron con una participación del 31,65% en el mercado de TIC de Arabia Saudita en 2026, mientras que se prevé que el software sea el segmento de mayor crecimiento, con un CAGR del 9,78% durante 2027-2032.
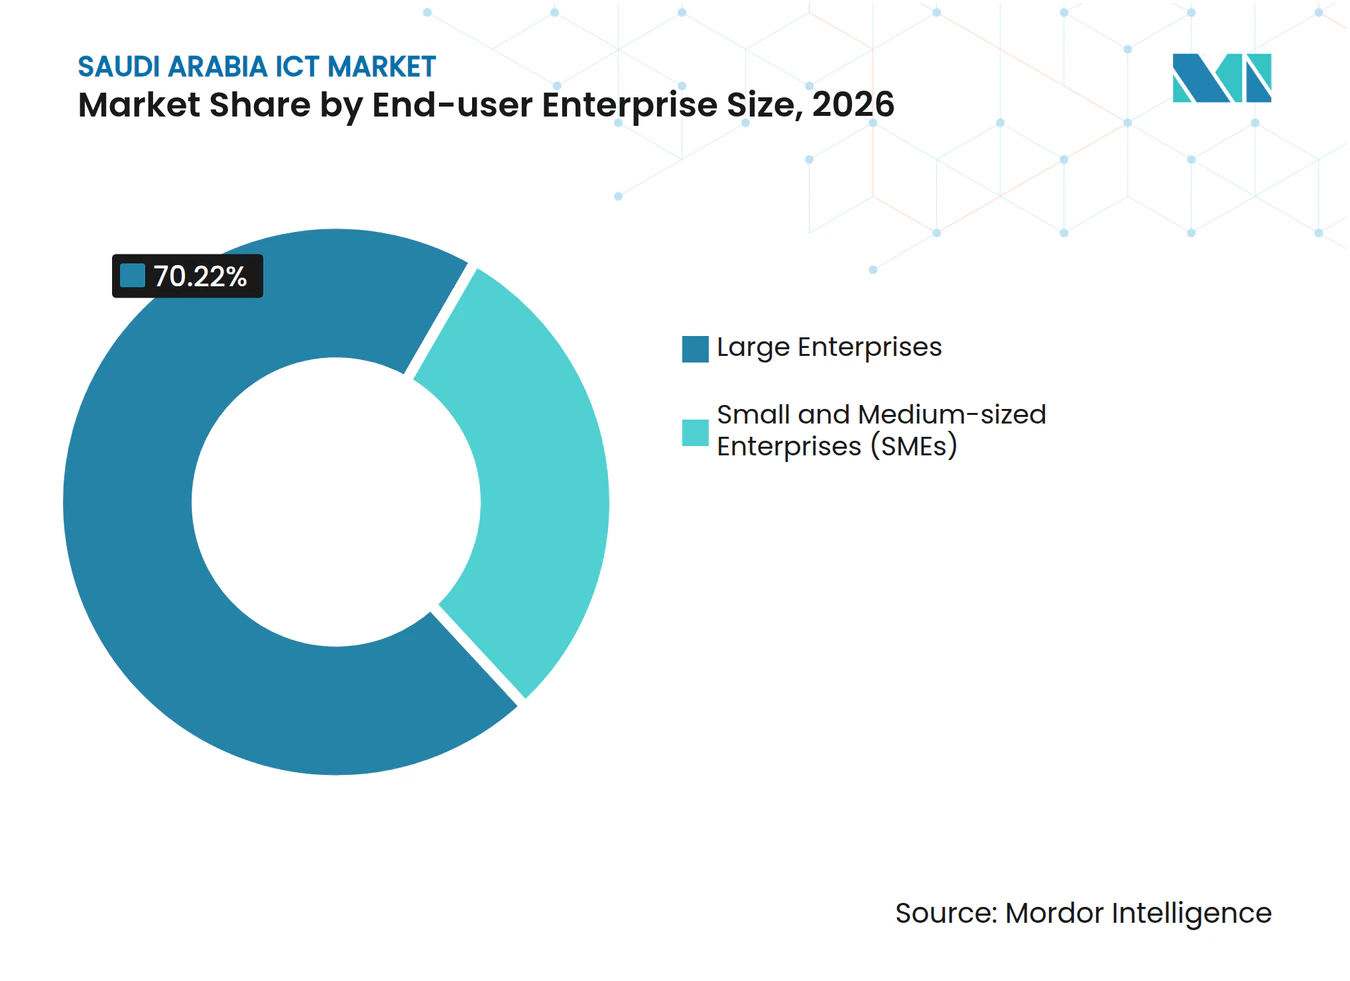
- Por tamaño de empresa, las grandes empresas lideraron con una participación del 70,22% del tamaño del mercado de TIC de Arabia Saudita en 2026, mientras que se prevé que las pequeñas y medianas empresas (pymes) sean el segmento de mayor crecimiento, con un CAGR del 10,85% durante 2027-2032.
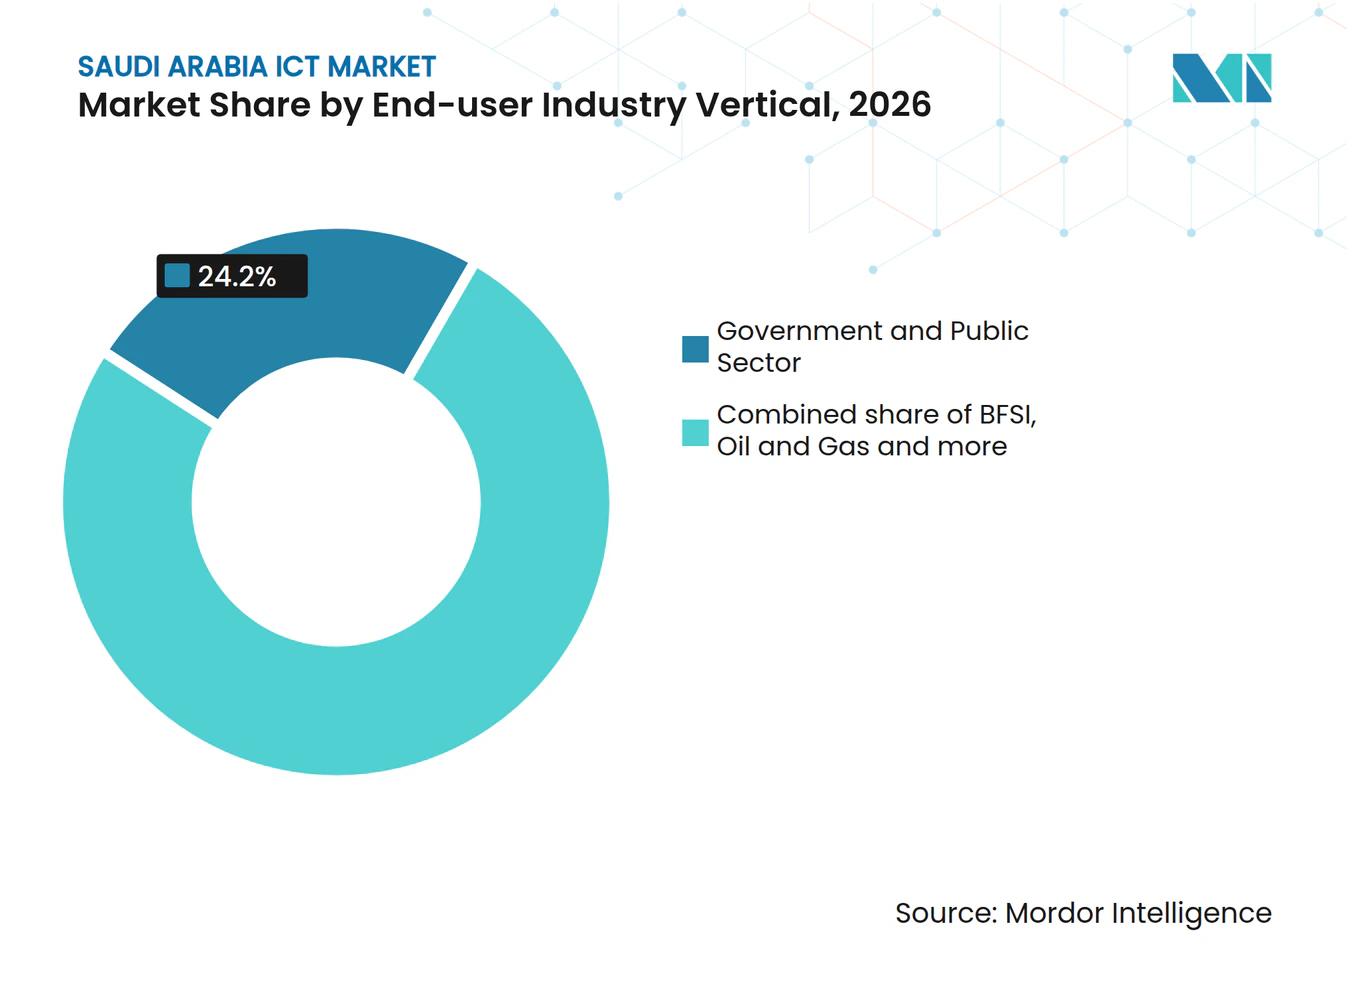
- Entre las industrias de usuarios finales, el gobierno y el sector público lideraron con una participación del 24,2% en 2026, mientras que se prevé que la sanidad sea el segmento de mayor crecimiento, con un CAGR del 13,7% durante 2027-2032.
- En cuanto a los modelos de implementación, la nube lideró con una participación del 45,44% en 2026 y se prevé que sea el segmento de mayor crecimiento, con un CAGR del 14,2% durante 2027-2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del impacto de los impulsores*
| Impulsor | (~) % de Impacto en la Previsión del CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Programas de digitalización del sector público de la Visión 2030 | +3.2% | A nivel nacional | Mediano plazo (2-4 años) |
| Despliegue de redes 5G y monetización de suscriptores | +2.6% | A nivel nacional | Corto plazo (≤ 2 años) |
| Adopción acelerada de servicios en la nube y Software como Servicio por parte de las pymes | +2.2% | A nivel nacional | Mediano plazo (2-4 años) |
| Modernización industrial habilitada por el Internet de las Cosas en petróleo y gas | +2% | A nivel nacional | Mediano plazo (2-4 años) |
| Demanda de hiperescala de NEOM y otros gigaproyectos (factor no evidente) | +1.4% | Oxagon en NEOM | Mediano plazo (2-4 años) |
| Mandatos de nube soberana que impulsan la construcción local de centros de datos (factor no evidente) | +1% | A nivel nacional | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Programas de digitalización del sector público de la Visión 2030
La digitalización del sector público genera demanda tanto para operar servicios digitales como para ampliar sus capacidades mediante recursos informáticos adicionales. El gasto del gobierno saudita en computación en la nube aumentó un 42% en 2025 en comparación con 2024. El gasto en inteligencia artificial y tecnologías emergentes creció un 20% en el mismo sector gubernamental en 2025 en comparación con 2024. El Informe Anual 2025 de la Visión 2030 de Arabia Saudita contabilizó 490 plataformas digitales gubernamentales en funcionamiento. El gasto en la nube amplía la oportunidad de infraestructura, mientras que el gasto en inteligencia artificial y tecnologías emergentes crea espacio para trabajos de implementación más especializados. Con cientos de plataformas ya en funcionamiento, combinar la expansión en la nube con la implementación especializada de inteligencia artificial puede abordar mejoras de capacidad dentro de un parque de servicios gubernamentales consolidado.
Despliegue de redes 5G y monetización de suscriptores
La banda ancha doméstica vincula el despliegue del 5G con un servicio recurrente para los hogares, convirtiendo la captación de suscriptores en un complemento comercial importante de la cobertura de red desplegada. A finales de 2025, stc Group informó de una cobertura 5G del 63% en Arabia Saudita.[1] En 2025, Mobily informó de un crecimiento en su base de clientes de acceso inalámbrico fijo 5G, lo que refleja una demanda creciente de conectividad doméstica inalámbrica de alta velocidad. Zain KSA informó de que los ingresos por datos representaron el 46% de sus ingresos de 2025, excluidos los servicios de valor añadido y los SMS. La combinación de ingresos de Zain KSA muestra el peso comercial de la conectividad de datos, por lo que el crecimiento del acceso inalámbrico fijo de Mobily abre una vía doméstica hacia una línea de ingresos consolidada de los operadores.
Adopción acelerada de servicios en la nube y Software como Servicio por parte de las pymes
Para una pyme con capacidad interna de TIC limitada, la nube y el Software como Servicio pueden convertir una aplicación empresarial en una decisión de prestación de servicios. En noviembre de 2025, la Autoridad General de Pequeñas y Medianas Empresas (Monsha'at) anunció que los servicios de Huawei Cloud se habían incorporado a su plataforma Mazaya para pymes, ofreciendo computación en la nube, gestión de datos, almacenamiento, análisis e inteligencia artificial. El comprador puede delimitar el requisito en torno a una función operativa, dejando la operación técnica de la aplicación en manos de un proveedor. Este modelo puede generar demanda donde una instalación interna independiente requeriría capacidades que superan al equipo de la pequeña empresa. Para el canal Mazaya anunciado, el proveedor debe hacer que la función sea utilizable, ya que los recursos informáticos por sí solos no realizan la tarea empresarial de la pyme. La operación de aplicaciones integradas otorga al proveedor una obligación de prestación definida y a la pyme una forma de comenzar a digitalizarse sin necesidad de dotar de personal a una instalación independiente.
Modernización industrial habilitada por el Internet de las Cosas en petróleo y gas
La gestión de flotas otorga al Internet de las Cosas industrial un uso operativo definido, conectando la demanda de plataformas con el trabajo de implementación dentro de un importante grupo energético. En un anuncio del 26 de febrero de 2026, Aramco Digital indicó que ya estaba implementando la plataforma de Internet de las Cosas industrial con inteligencia artificial de Cumulocity para un programa de gestión de flotas que apoya las operaciones de Aramco en Arabia Saudita. Aramco Digital asumió el papel de implementación, mientras que Cumulocity fue el proveedor de la plataforma. La gestión de flotas delimita la implementación en torno a un flujo de trabajo definido, convirtiendo la aplicación en una unidad de trabajo concreta para un implementador industrial. La oportunidad de plataforma industrial de Cumulocity en el programa anunciado depende del trabajo de implementación de Aramco Digital, conectando su alcance comercial con la propia organización de prestación del grupo energético.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en la Previsión del CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Escasez de talento avanzado en TIC y brecha de saudización | -1.2% | A nivel nacional | Mediano plazo (2-4 años) |
| Déficit de competencias en ciberseguridad que incrementa los gastos operativos | -0.9% | A nivel nacional | Mediano plazo (2-4 años) |
| Normas de contenido local y alojamiento que limitan la entrada de proveedores de nube extranjeros (factor no evidente) | -0.6% | A nivel nacional | Largo plazo (≥ 4 años) |
| Volatilidad de la cadena de suministro de hardware de red (factor no evidente) | -0.3% | A nivel nacional | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Escasez de talento avanzado en TIC y brecha de saudización
La restricción de competencias se refiere a qué capacidades están disponibles para las tecnologías emergentes, lo que hace que el desarrollo de la fuerza laboral sea relevante junto con la expansión de la infraestructura de TIC. El Marco de Competencias del Sector Digital 2025 identificó una escasez de competencias digitales emergentes en Arabia Saudita junto con un exceso de oferta de competencias tradicionales. Ese desajuste puede dejar a un equipo técnicamente dotado sin las capacidades necesarias para una nueva implementación, añadiendo trabajo de desarrollo al requisito de prestación. En abril de 2025, el Centro Nacional de Aprendizaje Electrónico anunció que el Ministerio de Comunicaciones y Tecnología de la Información y Oracle lanzaron Mustaqbali en FutureX, con el objetivo de dotar a 50.000 ciudadanos sauditas de competencias en inteligencia artificial y tecnología digital. El llamamiento del marco a priorizar la contratación para nuevos puestos de competencias y la recualificación del personal existente significa que los proveedores pueden necesitar prever tiempo de contratación y formación antes de que pueda comenzar el trabajo en tecnologías emergentes.
Déficit de competencias en ciberseguridad que incrementa los gastos operativos
El Marco de Competencias del Sector Digital 2025 de Arabia Saudita identificó la ciberseguridad entre las necesidades de competencias especializadas del sector digital. En octubre de 2025, la Universidad de Ciencia y Tecnología Rey Abdalá publicó la evaluación del profesional de ciberseguridad Jameel Showail, quien señaló que los nacionales sauditas cualificados eran insuficientes para satisfacer la demanda de ciberseguridad. Showail, que trabajaba en un gigaproyecto, indicó que algunas necesidades se cubrían mediante contrataciones internacionales o consultores. Para un proveedor que busca personal saudita cualificado en ciberseguridad, esta brecha puede requerir un esfuerzo de contratación o formación independiente antes de que un nuevo servicio pueda ser respaldado. La contratación internacional o el recurso a consultores especializados ofrece una alternativa, pero organizar esa capacidad especializada puede retrasar el momento en que el trabajo adicional de servicios seguros se vuelve entregable.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de segmentos
Por Tipo:
La Escala de las Telecomunicaciones se Encuentra con la Contratación de SoftwareLos servicios de telecomunicaciones representaron una participación del 31,65% del tamaño del mercado de TIC de Arabia Saudita en 2026. En 2025, la Unidad Comercial de stc Group informó de 30 millones de suscriptores móviles en Arabia Saudita. En el primer semestre de 2026, la base de clientes móviles sauditas de stc alcanzó los 30,3 millones, un 4,8% más que en el primer semestre de 2025. Dar soporte a esa base consolidada mientras se atiende a clientes adicionales proporciona a los operadores de telecomunicaciones una demanda de servicio continua más allá de la instalación de nuevos equipos de red.
Se prevé que el software sea el segmento de mayor crecimiento, con un CAGR del 9,78% durante 2027-2032. El 3 de septiembre de 2026, la Autoridad de Eficiencia del Gasto Público y Proyectos (EXPRO) y sus socios gubernamentales firmaron un marco que cubre licencias de infraestructura y datos y software para entidades gubernamentales.[2] Los contratistas pueden ofrecer los productos cubiertos a través de la plataforma de contratación pública gubernamental Etimad para que las entidades gubernamentales puedan emitir órdenes de compra. El hardware dispone de un canal independiente a través del marco renovado de EXPRO para dispositivos tecnológicos y accesorios, incluidos ordenadores, tabletas y equipos para salas de reuniones. La participación en el marco correspondiente otorga a los proveedores de licencias y dispositivos acceso a los pedidos gubernamentales a través de ese canal, antes de que pueda ganarse cualquier orden de compra resultante.


Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Tamaño de Empresa del Usuario Final:
La Escala de las Grandes Empresas se Encuentra con la Adopción de Pagos de las PymesLas grandes empresas representaron una participación del 70,22% en el mercado de TIC de Arabia Saudita en 2026. El 16 de septiembre de 2025, Arabian Internet and Communications Services Company (solutions) firmó un acuerdo marco con Saudi Aramco. Este cubría el suministro, la instalación y el mantenimiento de dispositivos informáticos digitales. Combinar el suministro de dispositivos con la instalación y el mantenimiento hace que el requisito del comprador sea más amplio que la simple entrega de equipos, creando trabajo para los proveedores capaces de cubrir el ciclo de vida del dispositivo. En el marco de Aramco, competir por el negocio de dispositivos implica, por tanto, cubrir la instalación y el mantenimiento como parte de la oferta.
Se prevé que las pequeñas y medianas empresas (pymes) sean el segmento de mayor crecimiento, con un CAGR del 10,85% durante 2027-2032. Un estudio de Mastercard de 2026 informó de que el 77% de las pymes encuestadas en Arabia Saudita aceptaban pagos en línea. En la encuesta de Visa de marzo-abril de 2026 realizada a 262 pymes sauditas, el 30% citó dificultades para hacer el seguimiento de facturas pendientes. Vincular la aceptación de pagos con el estado de las facturas ofrece a los proveedores de software para pymes un flujo de trabajo específico que abordar, con un valor que descansa en la identificación de facturas impagadas en lugar de simplemente añadir métodos de pago.

Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Vertical de Industria del Usuario Final:
Los Servicios Públicos y la Atención Digital Configuran la DemandaLos usuarios del gobierno y el sector público formaron el segmento más grande, con una participación del 24,2% en 2026. La Autoridad de Gobierno Digital registró 31,90 mil millones de SAR (8,51 mil millones de USD) en gasto gubernamental saudita en servicios de telecomunicaciones y tecnología de la información en 2025. Los servicios de telecomunicaciones y TI cubren funciones distintas, por lo que el gasto gubernamental en estas categorías puede respaldar tanto la prestación de comunicaciones como operaciones tecnológicas más amplias. Esa base de gasto ofrece a los operadores de comunicaciones y a los especialistas en servicios de TI oportunidades de ingresos distintas en el sector público, de modo que un proveedor puede orientarse hacia un requisito de servicio definido sin necesidad de cubrir toda la pila tecnológica.
Se prevé que la sanidad sea el segmento de mayor crecimiento, con un CAGR del 13,7% durante 2027-2032. El Hospital Virtual Seha completó más de 11,5 millones de citas de clínica virtual en 2025, un 56% más que en 2024.[3] El crecimiento en las citas completadas convierte la oportunidad sanitaria en una de apoyo a la actividad clínica prestada, poniendo el énfasis en los servicios capaces de sostener el uso a escala. El sector de banca, servicios financieros y seguros incluye a Neotek, que inició operaciones plenas conectando bancos y otras entidades a través de interfaces de programación de aplicaciones tras recibir la primera licencia definitiva de banca abierta de Arabia Saudita por parte del Banco Central Saudita el 30 de marzo de 2026. El argumento de compra difiere según la carga de trabajo, con la escala de Seha enfatizando la prestación de citas y el modelo de Neotek enfatizando el intercambio de datos financieros con consentimiento del cliente.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Modelo de Implementación:
La Adopción de la Nube se Extiende a las Funciones Empresariales PrincipalesLa nube fue el segmento más grande, con una participación del 45,44% en 2026, y se prevé que sea el segmento de mayor crecimiento, con un CAGR del 14,2% durante 2027-2032. La Autoridad General de Estadística encontró en su encuesta de TIC de establecimientos de 2025 que el 51,3% de los establecimientos sauditas encuestados utilizaban servicios de computación en la nube. Los establecimientos que utilizan servicios en la nube proporcionan una base de clientes empresariales para el modelo de implementación, vinculando las oportunidades de los proveedores con los usos organizativos de las TIC. La migración por primera vez puede dirigirse a los establecimientos fuera de la porción que ya usa la nube en la encuesta, ofreciendo a los proveedores un grupo de clientes con un punto de partida diferente al de los usuarios consolidados de la nube.
Para el 6 de enero de 2025, Almarai había completado la implementación de RISE with SAP en Google Cloud, migrando sus datos y funciones principales a la nube. Almarai atribuyó las operaciones ininterrumpidas durante la migración a la estrecha colaboración con SAP y Google Cloud. Trasladar las funciones principales convierte la adopción de la nube en una decisión sobre las aplicaciones operativas de la organización, ampliando la oportunidad del proveedor más allá de la capacidad informática aislada. El ejemplo vincula a los proveedores de aplicaciones y de plataformas en la nube dentro de la misma migración, haciendo de la coordinación una parte del modelo de prestación. Para las migraciones de funciones principales, el relato de continuidad de Almarai respalda un papel de prestación para los integradores que coordinan las aplicaciones de SAP con Google Cloud.
Análisis geográfico
Riad ofrece un ejemplo de digitalización de servicios urbanos, conectando una operación de aparcamiento en un barrio con un servicio digital de permisos para residentes y sus invitados. El Proyecto de Aparcamiento de Riad lanzó el aparcamiento residencial gestionado sin pago en agosto de 2025, comenzando en Al-Wurud y poniendo los permisos para residentes e invitados a disposición a través de su aplicación. La combinación de gestión de barrio y permisos digitales hace que la prestación de la aplicación sea central en este modelo de servicio, vinculando el uso de las TIC a un requisito operativo local específico. El sistema se dirige a los vehículos que no pertenecen a los residentes, por lo que sus permisos digitales distinguen el acceso de residentes e invitados del desbordamiento del aparcamiento en zonas comerciales.
El ejemplo de Dhahran en la Provincia Oriental se centra en la computación especializada dentro de la infraestructura de una organización industrial, proporcionando un entorno de TIC diferente al de la prestación de servicios municipales. En noviembre de 2025, Aramco y Pasqal desplegaron el primer ordenador cuántico de Oriente Medio dedicado a aplicaciones industriales en el centro de datos de Aramco en Dhahran. La ubicación en el propio centro de datos de Aramco vincula el despliegue a la infraestructura del usuario industrial, otorgando a la tecnología informática un entorno organizativo definido. Esto crea una vía para los proveedores de tecnología especializada a través de un anfitrión industrial, de modo que el acceso a este tipo de requisito informático local pasa por la relación con el anfitrión.
El ejemplo de Oxagon en NEOM se refiere a la construcción de infraestructura informática, situando su oportunidad de TIC en una etapa de prestación más temprana que la de una aplicación digital en funcionamiento. El 31 de agosto de 2026, NEOM informó de que HUMAIN y DataVolt tenían en construcción 100 MW de un centro de datos preparado para inteligencia artificial en Oxagon. Ese desarrollo forma parte de una primera fase planificada de 360 MW del campus. El alcance de construcción anunciado delimita la tarea inmediata del proveedor a la instalación inicial, separándola de la capacidad más amplia de la primera fase. La construcción convierte la entrega de la instalación en la apertura inmediata en Oxagon, con la integración de las cargas de trabajo de los clientes dependiente de la disponibilidad futura de capacidad informática.
Marco Regulatorio y Perspectivas
La comparación examina jurisdicciones seleccionadas desde la perspectiva de una organización del sector público que compra y opera servicios digitales. La Comisión de Comunicaciones, Espacio y Tecnología emitió la versión 4 del Reglamento de Provisión de Servicios de Computación en la Nube, vigente a nivel nacional desde el 10 de octubre de 2023, sustituyendo al marco anterior y a las guías para proveedores. Los controles ECC-2:2024 de la Autoridad Nacional de Ciberseguridad se aplican a las agencias gubernamentales sauditas. La política de Riad asigna su obligación de autenticación a los usuarios de las propias aplicaciones del municipio, no a sus proveedores de servicios.
Tabla Regulatoria
| Factor de decisión | Arabia Saudita | Riad |
|---|---|---|
| Autoridad principal | Comisión de Comunicaciones, Espacio y Tecnología; Autoridad Nacional de Ciberseguridad | Municipio de Riad para sus propios sitios web y aplicaciones |
| Instrumentos o directrices clave | Reglamento de Provisión de Servicios de Computación en la Nube versión 4; ECC-2:2024 | Política de Uso Seguro de Aplicaciones |
| Efecto comercial | Los marcos nacionales de nube y ciberseguridad rigen el uso de servicios del sector público | Los usuarios deben activar la autenticación multifactor o la verificación de huella dactilar disponible |
| Atractivo de la política actual | Medio | Medio |
| Dirección futura del atractivo de la política | Sin cambios | Sin cambios |
| Fuente: Mordor Intelligence | ||
La calificación nacional de Medio refleja las restricciones a los proveedores de nube y a los suscriptores para transferir datos de agencias gubernamentales al extranjero, incluido el almacenamiento temporal y las copias de seguridad, salvo que otra ley o normativa saudita permita expresamente la transferencia. La versión 4 de la nube está vigente desde el 10 de octubre de 2023, siendo ECC-2:2024 la edición nacional de ciberseguridad y sin sustitución anunciada para ninguno de los dos instrumentos, lo que respalda una perspectiva de Sin cambios. Para un operador del sector público, la calificación de Medio de Riad refleja una condición de autenticación explícita para los usuarios de sus aplicaciones municipales, con la verificación de huella dactilar condicionada a su disponibilidad. La política del 4 de septiembre de 2026 de Riad mantuvo ECC-1:2018 y no tiene transición anunciada, por lo que su perspectiva de Sin cambios refleja los requisitos continuos orientados al usuario bajo ese instrumento municipal.
Etapas de la Cadena de Valor
La cadena de valor compara la conectividad de red, la infraestructura en la nube y la prestación de servicios gestionados como fundamentos sucesivos para operar servicios de TIC. stc Group proporciona soluciones integradas de comunicaciones y TI que incluyen telecomunicaciones, nube, servicios gestionados e Internet de las Cosas. Oracle ofrece infraestructura en la nube desde su región de nube de Riad en Arabia Saudita. Estos roles crean fuentes distintas de ingresos para los proveedores incluso cuando un proveedor integrado participa en más de una etapa.
Tabla de Análisis de la Cadena de Valor
| Actividad principal | Participantes clave | Captura de valor | Cuello de botella | Respuesta de resiliencia |
|---|---|---|---|---|
| Conectividad de red | Proveedores de servicios de telecomunicaciones como stc Group | Ventas de servicios de conectividad | Dependencia de una capacidad de acceso a la red adecuada | Adaptar el diseño del servicio a la capacidad de acceso disponible |
| Provisión de infraestructura en la nube | Proveedores de infraestructura en la nube como Oracle | Ventas de servicios de infraestructura en la nube | Ubicación de cargas de trabajo dentro de las regiones operativas disponibles | Migración por etapas en torno a la capacidad operativa |
| Prestación de servicios de TIC gestionados | Proveedores de servicios gestionados como stc Group | Contratos de servicios gestionados | Coordinación de responsabilidades de conectividad y nube | Definir las responsabilidades operativas antes de la transferencia del servicio |
| Fuente: Mordor Intelligence | ||||
AWS anunció en 2026 que su primera región de infraestructura en la nube saudita estaba en camino de lanzarse en diciembre de 2026. La región de Riad operativa de Oracle proporciona una opción de infraestructura existente, mientras que el anuncio de AWS identifica una adición planificada a las opciones locales. El objetivo de diciembre de 2026 convierte la preparación para la migración en una oportunidad de servicio diferenciada, mientras que la colocación en producción depende de que la región abra efectivamente.
Panorama Competitivo
Concentración del Mercado
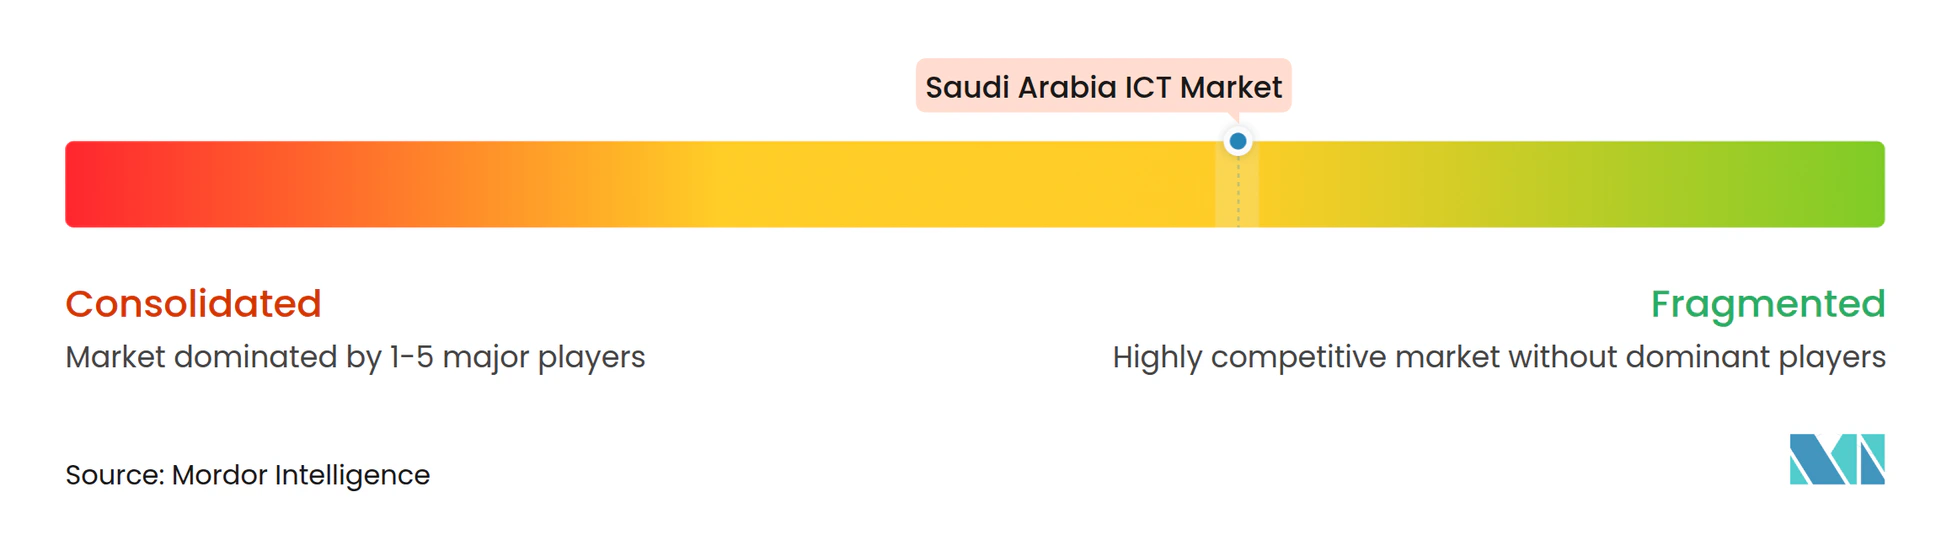
La base de proveedores está moderadamente fragmentada más allá de los operadores de telecomunicaciones integrados, con proveedores de tecnología globales y especialistas sauditas en inteligencia artificial que abordan diferentes capas de servicio. IBM Corporation, proveedor de software empresarial, Dell Technologies, Inc., proveedor de tecnología, y Palo Alto Networks, Inc., proveedor de tecnología de seguridad, abordan diferentes requisitos de TIC. Amazon Web Services Inc. (Amazon.com Inc.), proveedor de nube, y nybl Ltd., especialista en inteligencia artificial, añaden capacidades de infraestructura y aplicaciones a esa combinación competitiva. Diriyah Company seleccionó IBM Maximo Application Suite el 12 de febrero de 2025 para supervisar y gestionar activos en el Proyecto Diriyah. Los memorandos de entendimiento de Dell con Aramco Digital, Armada y Salam en LEAP 2026 muestran a un proveedor de tecnología que persigue varios socios sauditas a la vez, mientras que la selección de IBM en Diriyah se refería a un único proyecto nombrado.
En mayo de 2025, AWS y HUMAIN anunciaron planes para una Zona de Inteligencia Artificial Saudita que combina infraestructura de inteligencia artificial dedicada de AWS, servicios de AWS y desarrollo de formación y talento en inteligencia artificial. Cyberani, una empresa de Aramco Digital, proporciona servicios sauditas de centro de operaciones de seguridad gestionado y servicios de detección y respuesta gestionados utilizando la tecnología Cortex XDR de Palo Alto Networks. La capacidad de inteligencia artificial planificada contrasta con un servicio de seguridad gestionado operado por una empresa saudita que utiliza la tecnología de otro proveedor, separando la expansión de infraestructura de la operación del servicio. Los compradores de los servicios de Cyberani dependen del operador local para la prestación de seguridad, por lo que la tecnología de Palo Alto Networks les llega a través de un socio operativo en lugar de una relación de servicio directa.
En febrero de 2025, nybl anunció una colaboración tecnológica con NOV, con sede en Estados Unidos, para mejorar sus ofertas de inteligencia artificial para la industria del petróleo y el gas. Bajo los controles de nube híbrida y pública del Banco Central Saudita (SAMA), las organizaciones miembro reguladas por SAMA deben evaluar los riesgos de ciberseguridad del proveedor y el servicio, realizar la debida diligencia y obtener la aprobación de SAMA antes del uso de la nube o la firma del contrato. También debe existir un contrato que incluya requisitos de ciberseguridad antes del uso de la nube. Las asociaciones industriales y la contratación regulada de nube crean condiciones de entrada diferentes, vinculando el posicionamiento del proveedor al conocimiento del sector en un caso y a la evaluación del proveedor en el otro. Para los proveedores que persiguen estos contratos de nube regulados, preparar la documentación de seguridad con antelación puede ayudar al comprador a completar la evaluación del proveedor antes de solicitar la aprobación de SAMA y firmar.
Líderes de la Industria de TIC de Arabia Saudita
-
IBM Corporation
-
Dell Technologies, Inc.
-
Palo Alto Networks, Inc.
-
Amazon Web Services Inc. (Amazon.com Inc.)
-
nybl Ltd.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de TIC de Arabia Saudita Empresas cubiertas en este informe
- Saudi Telecom Company (stc Group)
- Etihad Etisalat Company (Mobily)
- Mobile Telecommunications Company Saudi Arabia (Zain KSA)
- Integrated Telecom Company (Salam)
- Etihad GO Telecom Co. (GO Telecom)
- IBM Corporation
- Dell Technologies, Inc.
- Amazon Web Services Inc. (Amazon.com Inc.)
- Hewlett Packard Enterprise Company
- Cisco Systems, Inc.
- Palo Alto Networks, Inc.
- Trend Micro Incorporated
- Lockheed Martin Corporation
- Accenture plc
- Skillsoft Corp. (Global Knowledge)
- Al Moammar Information Systems Co. (MIS)
- nybl Ltd.
- Virgin Mobile Saudi Consortium LLC
- Huawei Tech Investment Saudi Arabia Co. Ltd.
- Oracle Systems Saudi Arabia Ltd.
Oportunidades Clave para los Participantes del Mercado
La comparación de oportunidades examina los servicios de formación, inferencia y preparación que los proveedores podrían vender a empresas tecnológicas que adoptan la inteligencia artificial, utilizando la capacidad informática disponible y un marco de adopción definido. El 31 de agosto de 2026, AMD, Cisco y HUMAIN informaron de que la infraestructura de inteligencia artificial saudita en funcionamiento habilitaba la unidad de procesamiento gráfico como servicio para el entrenamiento e inferencia de modelos. HUMAIN operaba el servicio para clientes en el Reino y más allá, con AMD y Cisco suministrando tecnología informática y de redes. El 27 de julio de 2026, la Comisión de Comunicaciones, Espacio y Tecnología esbozó verificaciones de preparación que cubren el contexto, los datos, la infraestructura, las competencias y la experiencia, y la cultura organizativa en su guía de adopción de inteligencia artificial para empresas tecnológicas.
Tabla de Oportunidades de Mercado
| Oportunidad | Por qué ahora | Comprador / segmento líder | Estrategia recomendada | Principal barrera | Beneficiarios probables |
|---|---|---|---|---|---|
| Servicios de implementación de entrenamiento de modelos | La unidad de procesamiento gráfico como servicio respalda las cargas de trabajo de entrenamiento | Empresas tecnológicas que desarrollan modelos de inteligencia artificial | Delimitar una carga de trabajo de entrenamiento de modelos en torno a la capacidad informática disponible | Preparación de datos y competencias | HUMAIN y especialistas en desarrollo de modelos |
| Integración de aplicaciones de inferencia de inteligencia artificial | El servicio operativo respalda la inferencia | Empresas tecnológicas que despliegan aplicaciones de inteligencia artificial | Conectar una carga de trabajo de inferencia a una aplicación definida | Seleccionar una escala de implementación adecuada | HUMAIN e integradores de aplicaciones |
| Servicios de preparación y despliegue de inteligencia artificial | Las dimensiones de preparación definidas orientan la selección de proyectos | Empresas tecnológicas que seleccionan proyectos iniciales de inteligencia artificial | Combinar la evaluación de preparación con una implementación por etapas | Coordinación de datos, infraestructura y competencias | Proveedores de implementación y asesoramiento en inteligencia artificial |
| Fuente: Mordor Intelligence | |||||
La apertura más sólida es conectar servicios informáticos utilizables con una carga de trabajo que un comprador de empresa tecnológica esté listo para implementar. Las capacidades de entrenamiento e inferencia de la plataforma amplían las opciones de aplicación, mientras que el marco de preparación proporciona una base para secuenciar el trabajo. Los proveedores pueden combinar la evaluación de preparación con una implementación inicial de entrenamiento o inferencia, de modo que un comprador de empresa tecnológica pueda elegir un alcance de proyecto que se ajuste a sus datos, infraestructura y competencias.
Desarrollos recientes de la industria en Mercado de TIC de Arabia Saudita
- Sep 2026: La Autoridad de Eficiencia del Gasto Público y Proyectos (EXPRO) y sus socios gubernamentales firmaron un marco que cubre licencias de infraestructura y datos y software para entidades gubernamentales. Permite a los contratistas ofrecer productos a través de la plataforma de contratación pública gubernamental Etimad para que las agencias puedan emitir órdenes de compra.
- Ago 2026: AMD, Cisco y HUMAIN pusieron en producción en Arabia Saudita infraestructura de inteligencia artificial impulsada por unidades de procesamiento gráfico AMD Instinct MI355X, procesadores AMD EPYC y redes Cisco, al servicio de los clientes de HUMAIN en el Reino y más allá.
Mercado de TIC de Arabia Saudita Alcance del informe y metodología de investigación
Definición y Cobertura del Mercado
El mercado de TIC de Arabia Saudita mide el gasto anual en productos y servicios de tecnología de la información y las comunicaciones en Arabia Saudita. Cubre las compras realizadas por empresas y organizaciones del sector público en todos los modelos de implementación.
Exclusiones del alcance: Se excluyen las ventas independientes de semiconductores y componentes genéricos a fabricantes de TIC, el terreno de los centros de datos, los costes de construcción de edificios e inmobiliarios, y los ingresos procedentes de bienes o servicios posteriores vendidos por industrias usuarias de TIC.
Visión General de la Segmentación
- Por tipo
- Hardware
- Hardware de centros de datos
- Equipos de red
- Dispositivos para usuarios finales
- Software
- Aplicaciones empresariales
- Sistemas operativos y middleware
- Software de seguridad
- Servicios de TI
- Servicios gestionados
- Servicios profesionales y de consultoría
- Servicios de telecomunicaciones
- Hardware
- Por tamaño de empresa del usuario final
- Pequeñas y medianas empresas (pymes)
- Grandes empresas
- Por vertical de industria del usuario final
- BFSI
- Gobierno y sector público
- Petróleo y gas
- TI y telecomunicaciones
- Comercio minorista y comercio electrónico
- Manufactura
- Energía y servicios públicos
- Salud
- Otra vertical de industria del usuario final (transporte, educación, hostelería)
- Por modelo de implementación
- En las instalaciones
- Nube
- Híbrido
Fuentes de Datos, Dimensionamiento del Mercado y Validación
Investigación Documental
La investigación utiliza indicadores públicos de fuentes como las publicaciones de mercado y conectividad de la Comisión de Comunicaciones, Espacio y Tecnología y la encuesta de TIC de establecimientos, la metodología de la encuesta de TIC y las estadísticas de economía digital de la Autoridad General de Estadística para hacer seguimiento del gasto, la adopción y las condiciones de política en Arabia Saudita. Estas fuentes distinguen las transacciones de mercado de medidas relacionadas como el uso por parte de los establecimientos, los ingresos operativos del sector y el comercio de bienes de TIC, que se utilizan como contexto o verificaciones cruzadas en lugar de añadirse mecánicamente al total del mercado.
Los informes anuales de las empresas, los expedientes regulatorios, las presentaciones a inversores, los anuncios de contratación y la prensa empresarial saudita de reputación proporcionan evidencia adicional sobre los ingresos de los operadores, la demanda empresarial, la inversión en tecnología y el calendario de los contratos. Las cifras declaradas se verifican en cuanto al alcance saudita, el período y la superposición antes de su uso. Las fuentes mencionadas son ilustrativas y no exhaustivas, y otras fuentes informan la recopilación, validación y aclaración.
Entrevistas Primarias y Encuestas
Las entrevistas y los cuestionarios estructurados se dirigirían a operadores de telecomunicaciones sauditas, proveedores e integradores de TIC, compradores de tecnología empresariales y del sector público, proveedores de nube y software, y especialistas en contratación, con encuestados seleccionados por su conocimiento directo del gasto y la prestación. Su evidencia pondría a prueba las interpretaciones de fuentes secundarias sobre los límites de los componentes, las asignaciones por comprador e industria, las opciones de implementación y los impulsores de las previsiones, mientras que las lagunas se registrarían y triangularían con datos públicos independientes, divulgaciones de empresas y evidencia de canales.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado | Región |
|---|---|---|
| Nivel superior: 35% | Directores ejecutivos: 15% | |
| Nivel medio: 45% | Responsables funcionales/de unidad: 40% | |
| Actores menores: 20% | Gerentes: 45% |
Dimensionamiento del Mercado y Previsión
El modelo estima el gasto anual de los usuarios finales sauditas de arriba hacia abajo, utilizando indicadores nacionales de gasto en TIC y comunicaciones y distribuyendo el total entre hardware, software, servicios de TI y servicios de telecomunicaciones. Las tasas de uso de TIC de los establecimientos sauditas, el gasto gubernamental en TIC, las divulgaciones de operadores y proveedores, los anuncios de inversión empresarial, la adopción de la nube y la contratación específica por sector proporcionan verificaciones sobre los niveles de demanda y las participaciones por tamaño de comprador, industria y modelo de implementación. Las participaciones se construyen a partir de evidencia de gasto específica por categoría y se concilian con el total. Una regresión multivariante o un análisis de escenarios relaciona el movimiento histórico del mercado con indicadores como el gasto digital gubernamental, la actividad de telecomunicaciones, el uso de la nube por parte de los establecimientos, las importaciones de bienes de TIC como señal de oferta y la inversión anunciada en centros de datos y redes, con evidencia de adopción y precios o combinación de servicios que orienta los supuestos cuando los cambios de valor difieren de la actividad. Los analistas utilizan resúmenes de ingresos de proveedores, verificaciones de canales muestreadas y estimaciones seleccionadas de precio de venta medio por volumen para probar las categorías materiales, conciliar estas verificaciones con el total de arriba hacia abajo e investigar las lagunas de cobertura o calendario con respecto a los expedientes y registros públicos. Las entrevistas con expertos pondrían a prueba la dirección y la plausibilidad comercial de las previsiones a nivel de variables y las asignaciones de segmentos, mientras que las lagunas no resueltas utilizarían rangos de proxy documentados y límites de escenarios en lugar de una precisión sin respaldo.
Validación de Datos y Ciclo de Actualización
Los analistas triangularon las estimaciones de gasto con las series oficiales de gasto y adopción, las divulgaciones de proveedores, los registros de contratación y la evidencia de entrevistas, e investigaron las anomalías en período, moneda, alcance, superposición y crecimiento antes de la aprobación. Una segunda revisión verifica la trazabilidad de las fuentes, la aritmética, la conciliación de segmentos y los impulsores de las previsiones, con un nuevo contacto activado por evidencia material contradictoria o un límite de transacción poco claro. El conjunto de datos se actualiza anualmente, se actualiza entre ciclos cuando un evento regulatorio, de inversión o de mercado material cambia un dato de entrada, y recibe una nueva revisión previa a la entrega.
Tamaño del Mercado de TIC de Arabia Saudita de Mordor Intelligence Comparado con Otras Estimaciones Publicadas
Las estimaciones publicadas pueden diferir en las transacciones y productos que contabilizan y en los datos utilizados para modelar la demanda. El mercado de TIC de Arabia Saudita mide el gasto anual en productos y servicios de tecnología de la información y las comunicaciones en Arabia Saudita.
Los principales factores de divergencia incluyen la cobertura definida del estudio y las decisiones de modelado específicas del mercado. Una regresión multivariante o un análisis de escenarios relaciona el movimiento histórico del mercado con indicadores como el gasto digital gubernamental, la actividad de telecomunicaciones, el uso de la nube por parte de los establecimientos, las importaciones de bienes de TIC como señal de oferta y la inversión anunciada en centros de datos y redes, con evidencia de adopción y precios o combinación de servicios que orienta los supuestos cuando los cambios de valor difieren de la actividad.
Comparación de referencia
| Fuente | Tamaño del Mercado | Lagunas en la Metodología de Investigación |
|---|---|---|
| Mordor Intelligence | 71,43 mil millones de USD (2027) | |
| Empresa de Investigación Comercial A | 47,8 mil millones de USD (2024) | En su base de 2024, esta estimación está un 33,1% por debajo del valor de este informe para 2027 de 71,43 mil millones de USD, 3 años después. La lista de tipos publicada cubre hardware, software y servicios de TI, excluyendo los servicios de telecomunicaciones contabilizados en este informe. |
| Autoridad Industrial Saudita A | 48 mil millones de USD (2024) | En su base de 2024, esta estimación está un 32,8% por debajo del valor de este informe para 2027 de 71,43 mil millones de USD, 3 años después. La publicación oficial mide el mercado de comunicaciones y tecnología en 2024, un año de medición anterior al de la estimación de gasto anual de este informe. |
Los analistas de Mordor Intelligence triangularon las estimaciones de gasto con las series oficiales de gasto y adopción, las divulgaciones de proveedores, los registros de contratación y la evidencia de entrevistas, e investigaron las anomalías en período, moneda, alcance, superposición y crecimiento antes de la aprobación.
Preguntas clave respondidas en el informe
¿Cuál es el tamaño y las perspectivas de crecimiento del mercado de TIC de Arabia Saudita?
El tamaño se estima en 71,43 mil millones de USD en 2027 y se prevé que alcance los 111,8 mil millones de USD para 2032, con un CAGR del 9,38% durante 2027-2032.
¿Qué impulsa la demanda de servicios de TIC?
El gasto gubernamental saudita en la nube aumentó un 42% en 2025 en comparación con 2024. Mobily también informó de un crecimiento en su base de clientes de acceso inalámbrico fijo 5G en 2025.
¿Cuál es la categoría de TIC más grande?
La categoría más grande fue la de servicios de telecomunicaciones, con una participación del 31,65% en 2026.
¿Qué empresas son los principales proveedores de TIC?
Los principales actores incluyen IBM Corporation, Dell Technologies, Inc., Palo Alto Networks, Inc., Amazon Web Services Inc. (Amazon.com Inc.) y nybl Ltd.
¿Qué podría limitar el ritmo de despliegue de las TIC?
El Marco de Competencias del Sector Digital 2025 identificó una escasez de competencias emergentes y un exceso de oferta de competencias tradicionales. En octubre de 2025, el profesional de ciberseguridad Jameel Showail informó de que había muy pocos nacionales sauditas cualificados para satisfacer la demanda de ciberseguridad.
¿Cómo difieren las aplicaciones de TIC en las distintas ubicaciones de Arabia Saudita?
El despliegue inicial de aparcamiento sin pago de Riad en Al-Wurud ofreció permisos para residentes e invitados a través de una aplicación en agosto de 2025. Dhahran acogió el despliegue cuántico de uso industrial de Aramco y Pasqal en noviembre de 2025.