
Tamaño y Participación del Mercado de TIC de Dinamarca
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Período de Datos Pronosticados | 2026 - 2031 |
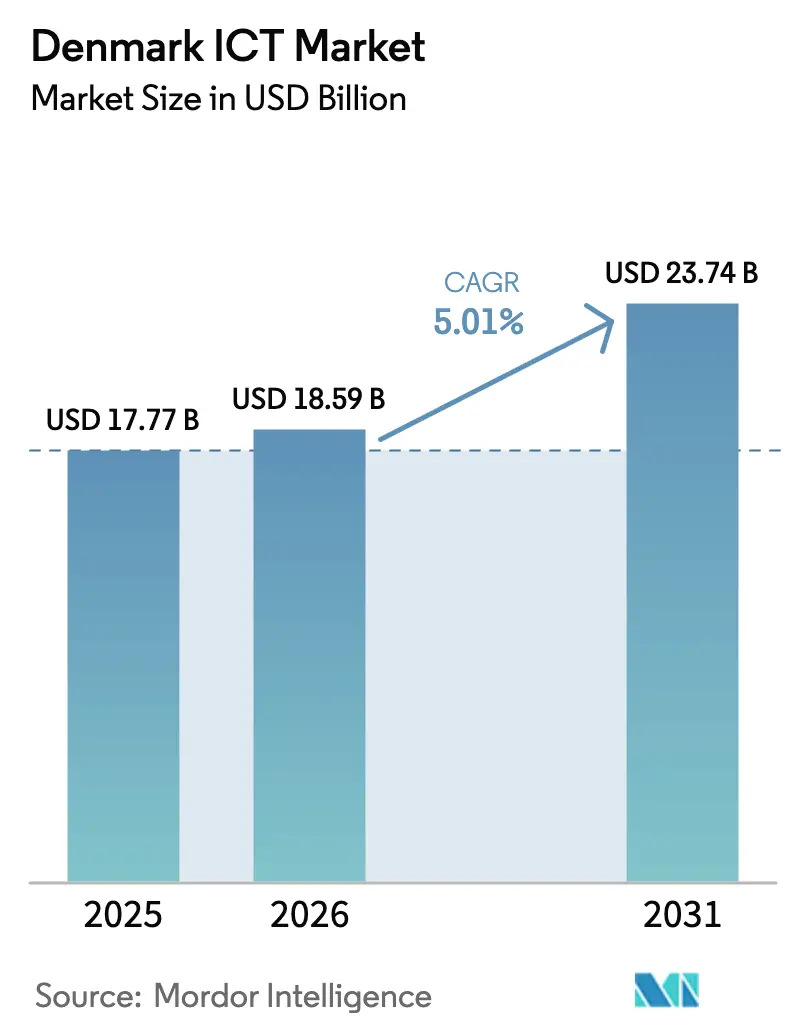
| Tamaño del mercado en el año base (2025) | 17.77 Mil millones de dólares |
| Tamaño del Mercado (2026) | 18.59 Mil millones de dólares |
| Tamaño del Mercado (2031) | 23.74 Mil millones de dólares |
| Growth Rate (2026 - 2031) | 5.01 % |
| Concentración del Mercado | Bajo |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de TIC de Dinamarca por Mordor Intelligence
Se espera que el tamaño del mercado de TIC de Dinamarca crezca de USD 17.770 millones en 2025 a USD 18.590 millones en 2026, y se prevé que alcance USD 23.740 millones en 2031 a una CAGR del 5,01% durante el período 2026-2031. Una economía digital madura limita la expansión general, aunque se registran ganancias constantes derivadas de la sustitución por software como servicio, la migración de cargas de trabajo a la nube y la automatización basada en datos. Los desembolsos de capital de los organismos centrales y municipales en el marco de la Estrategia Nacional de Digitalización continúan estabilizando la demanda, mientras que las empresas privadas redirigen sus presupuestos hacia proyectos piloto de inteligencia artificial que acortan el tiempo de obtención de información. Las mejoras en los cables submarinos reducen la latencia e impulsan el análisis en el borde en la logística marítima y el equilibrio de la red de energía renovable, reforzando el papel de Dinamarca como centro de tránsito de datos nórdico. La escasez de mano de obra y la volatilidad de los precios de la energía reducen los márgenes, lo que obliga a los proveedores a enfatizar la especialización vertical, las credenciales de sostenibilidad y las ofertas de nube soberana.
Conclusiones Clave del Informe
- Por tipo de producto, los Servicios de TI lideraron con una participación de ingresos del 34,48% en 2025, mientras que se prevé que la Seguridad de TI y Ciberseguridad se expanda a una CAGR del 6,43% hasta 2031.
- Por tamaño de empresa, el segmento de grandes empresas mantuvo el 54,82% de la participación del mercado de TIC de Dinamarca en 2025, mientras que las pequeñas y medianas empresas avanzan a una CAGR del 6,83% hasta 2031.
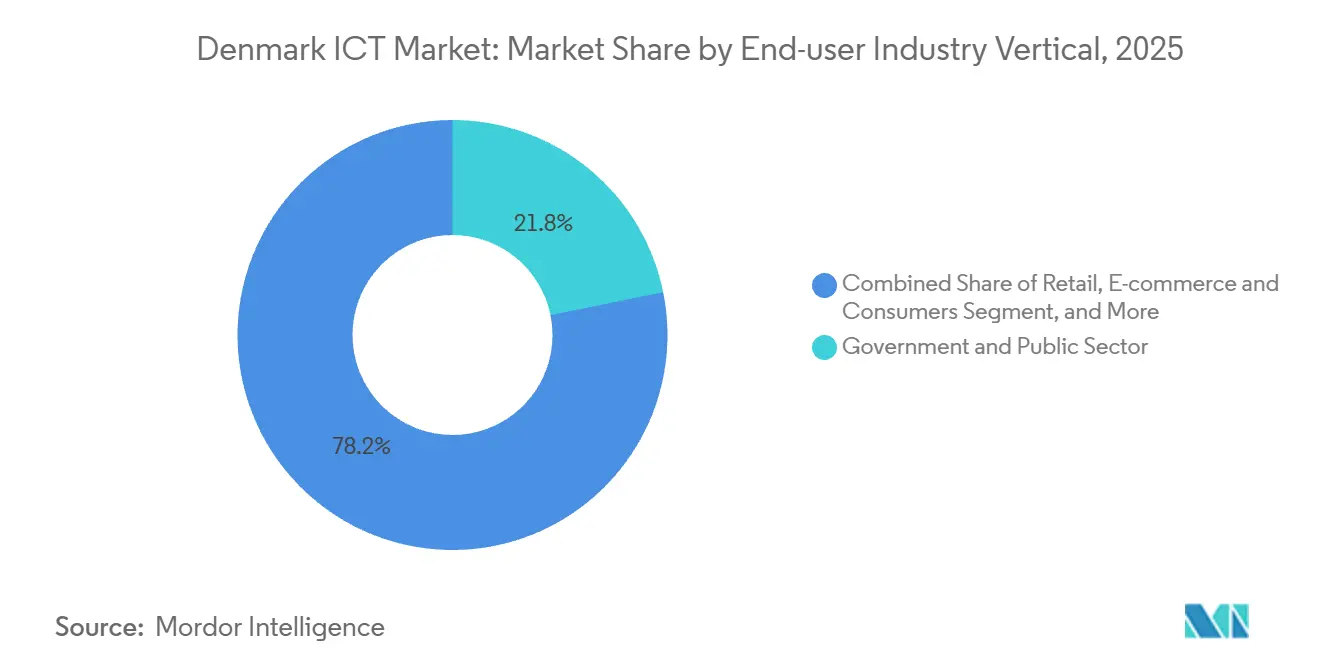
- Por vertical de usuario final, el Gobierno y el Sector Público representaron el 21,81% del tamaño del mercado de TIC de Dinamarca en 2025, mientras que el Comercio Minorista, el Comercio Electrónico y los Consumidores progresan a una CAGR del 6,57% hasta 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado de TIC de Dinamarca
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Objetivos Acelerados de Digitalización del Sector Público | +1.2% | Enfoque nacional en Copenhague, Aarhus, Odense | Mediano plazo (2-4 años) |
| Adopción Creciente de Arquitecturas Nativas en la Nube por parte de las PYMES | +1.0% | A nivel nacional con efecto secundario en las Islas Feroe y Groenlandia | Corto plazo (≤ 2 años) |
| Iniciativas Consistentes de Transformación Digital | +0.9% | A nivel nacional | Largo plazo (≥ 4 años) |
| Infraestructura de Telecomunicaciones Sólida | +0.7% | A nivel nacional, beneficios tempranos en el oeste de Dinamarca | Mediano plazo (2-4 años) |
| Creciente Financiación de Capital de Riesgo en Empresas Emergentes de Tecnología Profunda Danesas | +0.5% | Centros del Gran Copenhague | Largo plazo (≥ 4 años) |
| Mejoras en Cables de Datos Submarinos que Habilitan Servicios de Baja Latencia | +0.4% | Nacional, enlaces árticos con Groenlandia y las Islas Feroe | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Objetivos Acelerados de Digitalización del Sector Público
Los desembolsos gubernamentales de DKK 2.000 millones (USD 300 millones) durante el período 2022-2026 anclan el mercado de TIC de Dinamarca mediante la financiación de plataformas interoperables que agilizan los servicios a los ciudadanos. El despliegue de la autenticación MitID superó los 5,5 millones de usuarios en 2025, reemplazando a NemID y unificando el acceso a e-Boks y borger.dk. Los marcos de contratación pública recompensan cada vez más a los integradores daneses con sólidos registros de cumplimiento; el contrato de proveedor único de Atea por DKK 4.100 millones (USD 615 millones) que cubre 103 municipios subraya las ventajas de escala. La inclusión de NNIT en el centro nacional de datos de salud pone de relieve los mandatos de interoperabilidad, como HL7 FHIR. Las asociaciones plurianuales generan ingresos recurrentes, pero también intensifican la dependencia del proveedor, elevando el listón de innovación para las renovaciones de contratos.
Adopción Creciente de Arquitecturas Nativas en la Nube por parte de las PYMES
La adopción de la nube alcanzó al 75% de las empresas danesas en 2023, muy por encima de la media de la UE, y la composición se inclina hacia las capas de plataforma como servicio y SaaS.[1]Eurostat, "Adopción de Computación en la Nube en Empresas Europeas 2023," ec.europa.eu Las PYMES, que representan el 99% de las empresas, impulsan el crecimiento de la nube híbrida combinando la elasticidad pública con la residencia de datos en las instalaciones propias para cumplir los requisitos del Artículo 32 del RGPD. La experimentación con inteligencia artificial, que ya alcanza una tasa de adopción del 15%, depende de entornos basados en contenedores que automatizan los flujos de trabajo de DevOps. [2]Autoridad Empresarial Danesa, "Encuesta de Adopción de IA 2024," erhvervsstyrelsen.dk La penetración de Kubernetes es más profunda en la manufactura y la logística, donde los picos estacionales pueden cuadruplicar la demanda de cómputo. Hasta la apertura de la región doméstica de Microsoft en diciembre de 2025, muchas cargas de trabajo sensibles a la latencia transitaban por Estocolmo o Fráncfort, añadiendo retardos de ida y vuelta que dificultaban el análisis en tiempo real.
Iniciativas Consistentes de Transformación Digital
Aunque el 69% de los residentes poseía competencias digitales básicas en 2024, solo el 5,7% ocupaba puestos de especialistas en TIC, lo que genera un desajuste de competencias. Las empresas abordan estas carencias con plataformas de bajo código que permiten a los analistas de negocio automatizar flujos de trabajo. La base de usuarios de MobilePay creció hasta superar los 4 millones, lo que subraya la migración de la plataforma desde los pagos entre particulares hacia la integración con comerciantes. Los minoristas fusionan tiendas en línea y físicas en plataformas omnicanal, necesitando vistas de inventario en tiempo real. La integración con sistemas heredados de ERP y CRM consume hasta el 60% de los presupuestos de TI de las grandes empresas, sosteniendo la demanda de integradores de sistemas especializados en pasarelas de API y migración de datos.
Infraestructura de Telecomunicaciones Sólida
TDC NET logró una cobertura 5G del 99,7% y conectó 820.000 hogares mediante fibra a finales de 2024. [3]TDC NET, "Informe Anual 2024," tdcnet.dk Su red 5G Autónoma permite la segmentación de red, reservando ancho de banda para casos de uso de misión crítica. Los tres centros de datos planificados por Microsoft en Varde y Esbjerg reducirán la latencia de ida y vuelta doméstica por debajo de 5 milisegundos. El cable Groenlandia-Islas Feroe-Dinamarca de DKK 3.000 millones (USD 450 millones), previsto para 2027, reducirá la latencia ártica desde los 100 milisegundos propios de los satélites hasta menos de 20 milisegundos. La economía de la fibra rural sigue siendo un desafío a pesar de un préstamo del Banco Nórdico de Inversión de EUR 110 millones (USD 121 millones), lo que genera dependencia de la conexión inalámbrica fija y el backhaul satelital.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Escasez de Talento Tecnológico en Dinamarca | -0.8% | Focos de Copenhague y Aarhus | Corto plazo (≤ 2 años) |
| Presiones de Precios de Proveedores de Servicios de la UE Cercanos | -0.6% | A nivel nacional, afecta a los servicios de TI | Mediano plazo (2-4 años) |
| Brecha de Competencias en Ciberseguridad en Infraestructuras Críticas | -0.3% | Segmentos de energía, sanidad y finanzas | Mediano plazo (2-4 años) |
| Volatilidad de los Precios de la Energía que Afecta los Gastos Operativos de los Centros de Datos | -0.2% | Clústeres del oeste de Dinamarca | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Escasez de Talento Tecnológico en Dinamarca
Los especialistas en TIC representaron solo el 5,7% del empleo en 2024, muy por debajo del objetivo de la UE para 2030 del 10%. Las universidades gradúan aproximadamente 3.000 titulados en informática cada año, pero los centros multinacionales de I+D absorben el talento rápidamente, lo que obliga a las PYMES a externalizar o deslocalizar. Los permisos de trabajo acelerados reducen los ciclos de visado a 30 días, pero el elevado coste de vida en Copenhague disuade a los candidatos de mercados emergentes. La dependencia de la ampliación de personal procedente de Polonia y Rumanía añade costes de coordinación y riesgos de propiedad intelectual. Los puestos de ciberseguridad siguen sin cubrirse, incluso cuando los incidentes de ransomware contra infraestructuras críticas aumentaron un 40% en 2024.
Presiones de Precios de Proveedores de Servicios de la UE Cercanos
Los proveedores polacos, rumanos y bálticos ofrecen tarifas laborales hasta un 50% inferiores a las danesas, convirtiendo en una materia prima el mantenimiento de aplicaciones y los contratos de servicio de asistencia técnica. Los integradores nacionales pivotan hacia la consultoría de alto valor en sectores regulados, reduciendo la demanda accesible. Netcompany buscó la diversificación geográfica, obteniendo un contrato con la Agencia Tributaria y Aduanera del Reino Unido por GBP 135 millones (USD 169 millones) en 2024. La prestación transfronteriza introduce riesgos de divisas y cumplimiento normativo, mientras que los centros de capacidad global internalizan trabajos que antes se externalizaban a terceros, reduciendo el volumen de externalización hasta en un 25% según encuestas del sector.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Producto: Los Servicios de TI Mantienen el Liderazgo en Medio del Auge de la Seguridad
Los Servicios de TI captaron el 34,48% de los ingresos de 2025 tras victorias destacadas como el marco del Ministerio de Tributación de DKK 3.000 millones y la renovación digital de siete años de Tryg. El tamaño del mercado de TIC de Dinamarca dentro de los Servicios de TI refleja relaciones consolidadas con proveedores que agrupan el desarrollo de aplicaciones, la integración y las operaciones gestionadas en ciclos plurianuales. Los clientes priorizan la fijación de precios basada en resultados, la orquestación en la nube y la automatización habilitada por inteligencia artificial, dejando los contratos de reparación básica a empresas más pequeñas. En paralelo, las mayores obligaciones derivadas de NIS2 impulsan los desembolsos en seguridad más allá de la gestión de parches hacia la detección y respuesta gestionadas, la búsqueda de amenazas y el diseño de redes de confianza cero.
La Seguridad de TI y Ciberseguridad es el segmento de mayor crecimiento, expandiéndose a una CAGR del 6,43% hasta 2031. Los proveedores se diferencian mediante cobertura de Centro de Operaciones de Seguridad 24 × 7, opciones de almacenamiento soberano de datos y manuales de procedimientos adaptados a las directivas de la UE. Mientras tanto, los distribuidores de hardware ven cómo se comprimen sus márgenes a medida que la nube pública desincentiva las renovaciones en las instalaciones propias y los distribuidores se consolidan para ganar escala, como evidencia la adquisición por parte de Atea de la unidad de suministro de KMD. La adopción de SaaS mantiene los ingresos de software de forma recurrente; el giro hacia la suscripción de SimCorp respaldado por capital privado subraya esta migración.


Por Tamaño de Empresa: El Impulso de las PYMES en la Nube Contrarresta el Dominio de las Grandes Empresas
Las Grandes Empresas generaron aún el 54,82% del gasto de 2025, en gran medida porque actores de peso como Novo Nordisk y Maersk gestionan entornos híbridos que demandan ERP de gran envergadura, ciberseguridad y capacidad de nube privada. Estas empresas sustentan la participación del mercado de TIC de Dinamarca en consultoría a medida y contratos de coubicación. Sin embargo, las PYMES registran una CAGR del 6,83%, cerrando brechas de capacidad mediante SaaS llave en mano y servicios de plataforma.
Los vales subvencionados en el marco del programa SMV: Digital, valorados en DKK 185 millones (USD 27 millones), reducen los costes de migración e impulsan la adopción de motores de comercio electrónico, CRM y SaaS de contabilidad. El anuncio de la región Azure en diciembre de 2025 reduce aún más la latencia y las preocupaciones sobre soberanía de datos, permitiendo a las PYMES desplegar cargas de trabajo orientadas al cliente a nivel nacional mientras aprovechan las funcionalidades de hiperescala global.
Por Vertical de Industria de Usuario Final: El Gasto Gubernamental Sigue Siendo Predominante mientras el Comercio Minorista Crece con Fuerza
El Gobierno y el Sector Público concentraron el 21,81% de la demanda de 2025, consolidando su papel como cliente ancla para los grandes integradores. Los acuerdos marco garantizan flujos constantes para la modernización de las plataformas fiscales, de bienestar social y de identidad. El tamaño del mercado de TIC de Dinamarca dentro de los servicios públicos se beneficia de los plazos de cumplimiento normativo obligatorios, generando largas colas de órdenes de cambio y ampliaciones de alcance.
El Comercio Minorista, el Comercio Electrónico y los Consumidores, por el contrario, encabezan la tabla de crecimiento con una CAGR del 6,57%, a medida que los comerciantes despliegan suites de comercio unificado, personalización impulsada por inteligencia artificial y robots de almacén para atender a la audiencia de internet casi universal de Dinamarca. Los bancos y las aseguradoras siguen siendo inversores constantes, canalizando migraciones de sistemas centrales y API de banca abierta, mientras que los fabricantes digitalizan las líneas de montaje para compensar los elevados costes laborales.
Análisis Geográfico
El Gran Copenhague representa aproximadamente el 40% del gasto del mercado de TIC de Dinamarca, impulsado por las sedes corporativas, los ministerios y las universidades. Aarhus y Odense forman clústeres secundarios centrados en la manufactura y la sanidad regional, mientras que las Islas Feroe y Groenlandia ganan relevancia gracias a los nuevos enlaces de fibra que reducen la latencia desde rangos de tres dígitos propios de los satélites hasta menos de 20 milisegundos.
El oeste de Dinamarca emerge como una zona de nube soberana tras el compromiso de Microsoft con los centros de datos, atrayendo cargas de trabajo del sector del petróleo y gas y la logística que requieren cómputo de proximidad. Dinamarca aprovecha la energía renovable y las bajas temperaturas para competir con Islandia y Noruega en la coubicación de hiperescala. Los municipios rurales con menos de 500 habitantes por kilómetro cuadrado siguen dependiendo de la conexión inalámbrica fija 5G, lo que limita la penetración del IoT en la agricultura.
La alineación con el RGPD, NIS2 y la próxima Ley de IA facilita el flujo transfronterizo de datos dentro del Espacio Económico Europeo, pero eleva los costes de cumplimiento para las PYMES que carecen de personal jurídico. El Centro Danés de Ciberseguridad estableció la obligación de notificación de incidentes en 24 horas tras el aumento de los ataques de ransomware en 2024. La proximidad a Alemania y Suecia fomenta corredores de innovación conjuntos, aunque expone a los proveedores nacionales a competidores de mayor tamaño.
Panorama regulatorio
La regulación de TIC de Dinamarca se basa en marcos de la UE y se administra a nivel nacional a través de organismos como la Agencia de Gobierno Digital (Digitaliseringsstyrelsen) para la digitalización y la orientación regulatoria en telecomunicaciones, junto con la Autoridad Empresarial Danesa para la supervisión relacionada con el mercado, incluida la privacidad electrónica. Las obligaciones de privacidad y seguridad están moldeadas por el RGPD y la Directiva NIS2 de la UE, que se implementó en la legislación danesa con efecto a partir del 1 de julio de 2025, endureciendo la gobernanza, la gestión de incidentes y los requisitos de seguridad para las entidades incluidas en el ámbito de aplicación en sectores críticos.
En materia de conectividad, el Teleaftalen 2025 (acuerdo telepolítico) establece un objetivo de cobertura nacional del 99% de banda ancha preparada para gigabit para 2027 y respalda un modelo de implementación neutral en tecnología y basado en el mercado, en consonancia con la dirección de la Década Digital de la UE. Dinamarca también comenzó a implementar la Ley de Infraestructura Gigabit de la UE a través del proyecto de ley L 85 en diciembre de 2025, aumentando el enfoque regulatorio en la agilización de permisos y condiciones de implementación para la banda ancha y la infraestructura de apoyo, con efectos secundarios en el despliegue de fibra, la densificación de 5G y el backhaul conectado a centros de datos.
Panorama Competitivo
Los hiperescaladores globales compiten con los integradores daneses en un entorno fragmentado. Microsoft, Amazon Web Services y Google Cloud invierten más de USD 1.000 millones en capacidad local, apostando por la latencia, la residencia de datos y la energía verde. Netcompany, KMD, NNIT y Atea anclan contratos nacionales por valor de miles de millones de coronas danesas durante 2024-2025. El acuerdo marco municipal de Atea por DKK 4.100 millones (USD 615 millones) ilustra las dinámicas de concentración de la contratación pública.
Las estrategias enfatizan la especialización en sectores regulados; NNIT domina las ciencias de la vida, Netcompany lidera la digitalización gubernamental y KMD mantiene el software municipal de tributación y bienestar social. Las oportunidades en espacios no cubiertos surgen en la computación en el borde para parques eólicos marinos y la automatización impulsada por inteligencia artificial para las PYMES. Las empresas emergentes de tecnología profunda financiadas con EUR 300 millones (USD 330 millones) en nuevo capital están desarrollando procesadores cuánticos y fotónicos. Los competidores cercanos comprimen los márgenes de los servicios básicos, obligando a los actores daneses a orientarse hacia la consultoría de valor añadido.
Las empresas que dominan la orquestación de Kubernetes, las redes de confianza cero y la gobernanza de modelos de inteligencia artificial ganan poder de fijación de precios, mientras que las que dependen de infraestructuras heredadas ven cómo se erosionan sus posiciones. Las fusiones y los contratos transfronterizos, como el acuerdo de Netcompany con la Agencia Tributaria y Aduanera del Reino Unido y la adquisición de SimCorp por parte de Deutsche Börse por EUR 3.900 millones (USD 4.290 millones), señalan la consolidación y la diversificación geográfica. Además, el creciente énfasis en el cumplimiento de los criterios ESG está reformulando las estrategias de inversión en todos los sectores.
Líderes de la Industria de TIC de Dinamarca
Oracle
Microsoft Corporation
Google LLC
International Business Machines Corporation
Cisco Systems Inc.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial


Oportunidades de mercado y perspectivas futuras
La entrega de nube soberana y de baja latencia está creando un espacio en blanco para los proveedores que pueden combinar cumplimiento normativo, operaciones de seguridad y ejecución de migraciones. La apertura de la región de nube Denmark East de Microsoft en julio de 2026 (con campus en Høje Taastrup, Køge y Roskilde) añade capacidad hiperescalable dentro del país que respalda la residencia de datos y las arquitecturas de seguridad modernas, y Microsoft también ha señalado planes de capacidad adicional en el oeste de Dinamarca (Esbjerg y Varde). Este cambio impulsa la demanda de servicios de nube y plataforma, servicios de seguridad gestionados (incluidos el monitoreo y los flujos de trabajo de incidentes alineados con NIS2) y trabajos de integración a medida que las empresas reequilibran las cargas de trabajo desde regiones transfronterizas hacia infraestructura nacional.
La modernización del sector público y las actualizaciones de identidad digital también generan oportunidades de implementación y productización para integradores de sistemas y proveedores de software que puedan ofrecer servicios interoperables orientados al ciudadano. La Estrategia Digital Conjunta del Gobierno 2026-2029 prioriza los asistentes digitales basados en IA y una mayor soberanía digital, y se prevé el lanzamiento de una nueva aplicación de cartera de identidad digital a finales del primer trimestre de 2026 para verificar la identidad y la edad en entornos físicos y en línea. Dinamarca también está ganando impulso en tecnología cuántica: Microsoft opera un importante Laboratorio Cuántico en Lyngby y ha indicado trabajos con Atom Computing hacia una máquina operativa (Magne) a finales de 2026, ampliando las oportunidades en infraestructura especializada, herramientas para desarrolladores y colaboraciones de investigación aplicada vinculadas a la computación avanzada.
Desarrollos recientes del sector
- Julio de 2026: Microsoft Corporation anunció el lanzamiento oficial de la región de nube Denmark East con campus en Høje Taastrup, Køge y Roskilde. El lanzamiento amplía la capacidad de nube hiperescalable en Dinamarca y refuerza su estatus como centro de tránsito de datos nórdico, al tiempo que respalda la integración de nube soberana y energía renovable mediante PPA.
- Junio de 2026: Google LLC amplió el centro de datos de Taulov en Fredericia e inició la construcción de una segunda instalación de 30.000 metros cuadrados con refrigeración por aire. La expansión aumenta la capacidad de centros de datos hiperescalables con sede en Dinamarca y refuerza a Dinamarca como centro regional de centros de datos con tecnología de refrigeración avanzada y ventajas de eficiencia energética.
- Marzo de 2026: Microsoft Corporation proporcionó detalles operativos para la región Denmark East, incluido un compromiso de 130 MW de energía renovable anual mediante PPA. El acuerdo demuestra una expansión de capacidad vinculada a la sostenibilidad y la resiliencia de la infraestructura de nube danesa.


Marco de la metodología de investigación y alcance del informe
Definición y alcance del mercado
Para este estudio, el mercado de TIC de Dinamarca se define como el gasto total en Dinamarca en productos y servicios de tecnología de la información y la comunicación, abarcando la demanda empresarial y del sector público en infraestructura digital básica, software, servicios de TI, ciberseguridad y servicios de comunicación.
Exclusiones del alcance: se excluyen las ventas minoristas de electrónica de consumo y la maquinaria industrial no relacionada con TIC, y la producción manufacturera no se trata como mercado de demanda a menos que se venda en Dinamarca como gasto en TIC.
Descripción general de la segmentación
- Por Tipo de Producto
- Hardware de TI
- Hardware Informático
- Equipos de Red
- Periféricos
- Software de TI
- Servicios de TI
- Consultoría e Implementación de TI
- Externalización de TI
- Externalización de Procesos de Negocio
- Servicios de Seguridad Gestionados
- Servicios en la Nube y de Plataforma
- Infraestructura de TI
- Seguridad de TI/Ciberseguridad
- Seguridad de Aplicaciones
- Seguridad en la Nube
- Seguridad de Datos
- Seguridad de Redes
- Seguridad de Endpoints
- Protección de Infraestructuras
- Gestión Integrada de Riesgos
- Gestión de Identidades y Accesos
- Servicios de Comunicación
- Hardware de TI
- Por Tamaño de Empresa
- Pequeñas y Medianas Empresas
- Grandes Empresas
- Por Vertical de Industria de Usuario Final
- BFSI
- Gobierno y Sector Público
- Petróleo y Gas
- TI y Telecomunicaciones
- Comercio Minorista, Comercio Electrónico y Consumidores
- Manufactura e Industrial
- Energía y Servicios Públicos
- Sanidad
- Otras Verticales de Industria de Usuario Final (Incluye Transporte, Logística, Educación, Hostelería, etc.)
Fuentes de datos, dimensionamiento del mercado y validación
Investigación documental
Se utilizó la investigación documental para construir la estructura base del modelo de mercado y precisar las señales de demanda específicas de Dinamarca que pueden verificarse año tras año. Los datos públicos se obtuvieron de fuentes como Statistics Denmark para la producción sectorial y la actividad empresarial, Eurostat para el uso de TIC e indicadores de banda ancha, los indicadores digitales de estilo DESI de la Comisión Europea, y conjuntos de datos de la OCDE para el contexto de TIC y productividad.
También revisamos la política gubernamental y la orientación de inversión mediante publicaciones de la estrategia de digitalización del sector público danés, junto con comunicados del regulador de telecomunicaciones cuando estuvieron disponibles, y complementamos esto con presentaciones de empresas, informes anuales y presentaciones a inversores para comprender la exposición de ingresos a Dinamarca. Para reducir las brechas en la visibilidad de empresas privadas más pequeñas, se utilizaron suscripciones pagas de forma limitada para datos financieros e inteligencia empresarial, análisis de noticias y finanzas, búsquedas de patentes cuando fue pertinente, y verificaciones selectivas a nivel de envíos de importación o exportación para categorías vinculadas al hardware. Esta lista de investigación documental es solo ilustrativa, ya que se consultaron muchas otras fuentes públicas y de pago para la recopilación, validación y aclaración de datos.
Entrevistas y encuestas primarias
Las entrevistas y encuestas con proveedores de tecnología, distribuidores, proveedores de servicios, compradores empresariales, directivos, líderes funcionales/de unidad y gerentes con sede en Dinamarca aclaran la combinación de ingresos, el comportamiento de renovación, la migración a la nube, los tiempos de proyecto y la dirección del PVP. Los aportes de los encuestados se utilizan para probar las estimaciones de investigación documental, cubrir vacíos de información entre empresas más pequeñas y en la contratación pública, y comparar supuestos antes de finalizar el modelo.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado |
|---|---|
| Nivel superior: 29% | Directivos ejecutivos (CXO): 14% |
| Nivel medio: 46% | Líderes funcionales/de unidad: 31% |
| Actores más pequeños: 25% | Gerentes: 55% |
Dimensionamiento y previsión del mercado
El dimensionamiento comienza con una reconstrucción de arriba hacia abajo de la demanda de TIC de Dinamarca utilizando señales de gasto nacional publicadas e indicadores de adopción, que luego se asignan a través de las principales categorías de TIC según cómo los compradores describen la distribución de presupuestos y los ciclos de renovación. Para mantener el modelo bien fundamentado, los resultados se corroboran con aproximaciones selectivas de abajo hacia arriba, como la exposición de ingresos muestreada de los proveedores a Dinamarca, verificaciones de canal sobre tasas de adopción de hardware y seguridad, y algunas comprobaciones de coherencia de ASP multiplicado por volumen donde existe una lógica de unidad clara.
Los insumos relevantes para este mercado incluyen el ritmo de migración a la nube empresarial, la dirección de los ingresos por servicios de telecomunicaciones, la intensidad del gasto en ciberseguridad, la cartera de proyectos digitales del sector público y los indicadores medidos de adopción de TIC (por ejemplo, la adopción de banda ancha y las métricas de uso digital). Las previsiones se elaboran mediante análisis de escenarios, ya que el gasto en TIC de Dinamarca puede variar con los presupuestos públicos, la inflación y el momento de los grandes contratos, y los ponderadores de escenarios se ajustan en función de lo que los entrevistados esperan en cuanto a reajustes de precios y resiliencia de la demanda. Cuando la cobertura de abajo hacia arriba es incompleta, las brechas se resuelven aplicando ratios de ingresos de grupos comparables y luego verificando el gasto implícito frente a las señales macroeconómicas y de actividad sectorial de Dinamarca.
Validación de datos y ciclo de actualización
La validación se realiza triangulando los totales finales mediante verificaciones independientes, incluida la coherencia a nivel de categoría, la razonabilidad de la tasa de crecimiento y la alineación con las señales de demanda de Dinamarca que se mueven con la adopción de TIC y los ciclos de adquisición. Si un segmento muestra un salto inusual, el factor determinante se vuelve a probar mediante consultas de seguimiento y una segunda revisión de evidencia documental, y luego se revisa nuevamente antes de la aprobación interna.
Los informes se actualizan anualmente, y se realizan actualizaciones provisionales cuando eventos importantes modifican los supuestos de gasto, como cambios de política, adjudicaciones de contratos importantes o cambios bruscos de precios. Antes de la entrega, un analista realiza una revisión final para que el modelo refleje la información más reciente disponible y cualquier movimiento de mercado de último momento.
Comparación del dimensionamiento del mercado de TIC de Dinamarca de Mordor Intelligence con otras estimaciones publicadas
Los tamaños de mercado publicados para las TIC de Dinamarca pueden parecer muy dispares incluso cuando se refieren a temas tecnológicos similares, ya que a menudo utilizan agrupaciones de categorías diferentes y formas distintas de contabilizar servicios frente a bienes. El momento de conversión de divisas y si la cifra representa ingresos del lado de la oferta o gasto del comprador también tiende a ampliar la dispersión.
La principal diferencia surge de si los servicios de telecomunicaciones y comunicación se cuentan dentro de las TIC y si el hardware se trata como una categoría de demanda completa o solo como una capa de apoyo, y en Mordor Intelligence el total se construye como el gasto del comprador de Dinamarca en categorías de TIC definidas, con un año base de 2025 y divisiones de categorías validadas mediante entrevistas antes de proyectar hacia adelante.
Comparación de referencia
| Fuente | Tamaño del mercado | Brechas en la metodología de investigación |
|---|---|---|
| Mordor Intelligence | 17,77 mil millones de USD (2025) | |
| Informe Gubernamental de Comercio A | 30,80 mil millones de USD (2025) | A menudo se presenta como un valor amplio del sector de las TIC, que puede mezclar el enfoque en software y servicios de TI con una actividad sectorial más amplia, y es posible que no aplique una división de gasto coherente a nivel de categoría entre hardware, servicios de telecomunicaciones y seguridad. |
| Informe Heredado de Exportación B | 35,00 mil millones de USD (2020) | Normalmente se cita como una declaración del tamaño de la industria sin un modelo de gasto claro con año base, y puede reflejar una noción más amplia de la industria que no está conciliada con definiciones de categorías ni se actualiza anualmente para reflejar cambios de precios y combinación. |
En conjunto, la dispersión se explica principalmente por la agrupación del alcance y la forma en que se ancla el total, ya sea a declaraciones amplias del valor sectorial o a un modelo de gasto repetible. Al mantener explícitas las reglas de inclusión de categorías y vincular el crecimiento a insumos de demanda observables en Dinamarca, la estimación resulta más fácil de replicar y de someter a pruebas de estrés cuando cambian los supuestos.


Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño del mercado de TIC de Dinamarca en 2026?
Alcanzó USD 18.590 millones en 2026 y está previsto que ascienda hasta USD 23.740 millones en 2031 a una CAGR del 5,01%.
¿Qué segmento de producto crece más rápido hasta 2031?
La Seguridad de TI y Ciberseguridad se expande a una CAGR del 6,43%, superando a todas las demás ofertas impulsada por las necesidades de cumplimiento de NIS2.
¿Por qué las PYMES adoptan la nube tan rápidamente en Dinamarca?
Los precios de pago por uso, los vales del programa gubernamental SMV: Digital y la nueva región Azure en el país reducen tanto los costes como los obstáculos relacionados con la soberanía de los datos.
¿Qué frena el gasto en TIC de Dinamarca a pesar de la fuerte demanda?
La escasez de talento tecnológico y la volatilidad de los precios de la electricidad elevan los costes de prestación y operación, moderando la tasa de crecimiento general.
¿Qué geografía fuera de Copenhague se está convirtiendo en un centro de centros de datos?
Esbjerg y Varde, en el oeste de Dinamarca, ganan protagonismo gracias a la abundancia de energía renovable y los nuevos aterrizajes de cables submarinos.
Última actualización de la página el:



