
Tamaño y cuota del mercado de TIC de Filipinas
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Período de Datos Pronosticados | 2026 - 2031 |
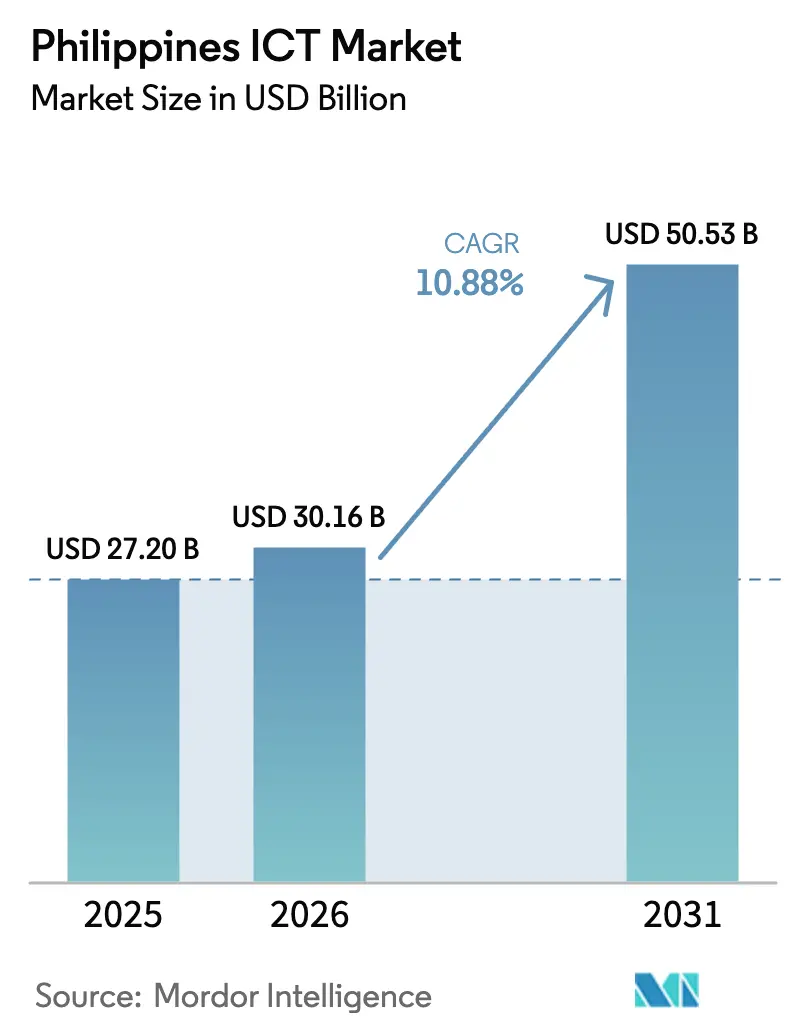
| Tamaño del mercado en el año base (2025) | 27.2 Mil millones de dólares |
| Tamaño del Mercado (2026) | 30.16 Mil millones de dólares |
| Tamaño del Mercado (2031) | 50.53 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 10.88 % |
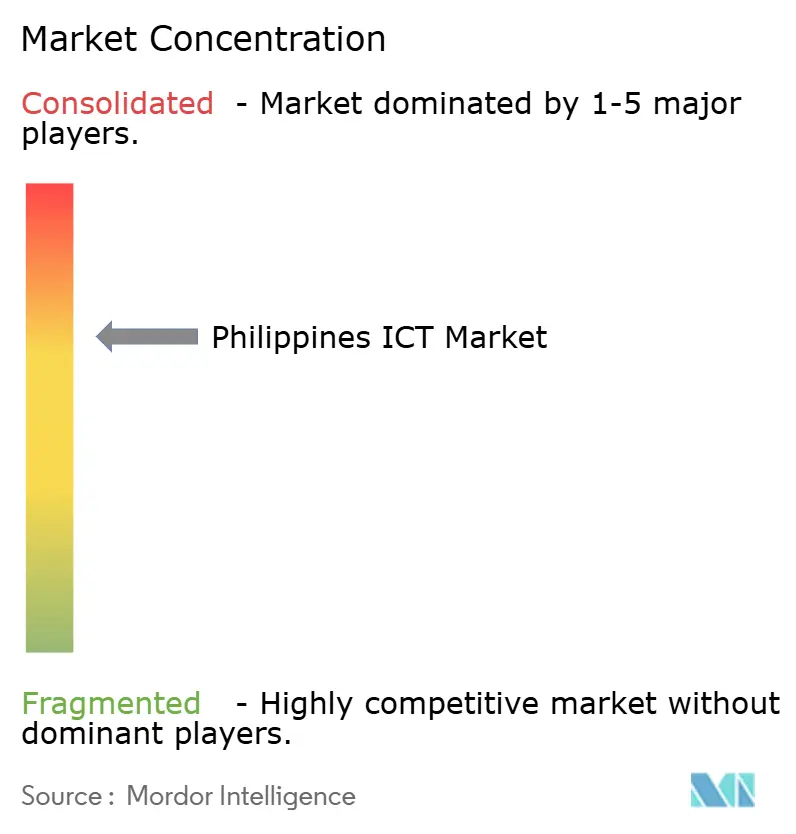
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del mercado de TIC de Filipinas por Mordor Intelligence
El tamaño del mercado de TIC de Filipinas se valoró en USD 27.200 millones en 2025 y se estima que crecerá desde USD 30.160 millones en 2026 hasta alcanzar USD 50.530 millones en 2031, a una CAGR del 10,88% durante el período de previsión (2026-2031). Esta sólida trayectoria refleja el régimen liberalizado de inversión extranjera del archipiélago, los despliegues de 5G a gran escala, compromisos de más de USD 10.000 millones en centros de datos de hiperescala, y un plan de digitalización gubernamental que está migrando más del 70% de los servicios públicos en línea.[1]Departamento de Tecnología de la Información y las Comunicaciones, "Panel de progreso del Plan Maestro de Gobierno Electrónico 2022-2028," dict.gov.ph La creciente demanda de soluciones de nube, computación en el borde y ciberseguridad está reforzando el impulso del gasto, mientras que las políticas de uso compartido de torres y las nuevas empresas de torres comunes están ampliando el alcance de la red a las provincias desatendidas.[2]PLDT Inc., "El sistema de cable Apricot llega a Filipinas," pldt.com Simultáneamente, el mercado de TIC de Filipinas se está beneficiando de la diversificación de la cadena de suministro de la ASEAN, que está atrayendo hacia el país el ensamblaje de semiconductores, la analítica de datos y las cargas de trabajo de IA gracias a su creciente reserva de talento cualificado.[3]Banco Asiático de Desarrollo, "Educación y formación técnica y profesional en Filipinas," adb.org La creciente competencia entre operadores fijos y móviles está comprimiendo las tarifas, pero estimulando la inversión en backhaul de fibra, 5G privado y enlaces satelitales que en conjunto elevan la calidad del servicio y la cobertura geográfica.
Conclusiones clave del informe
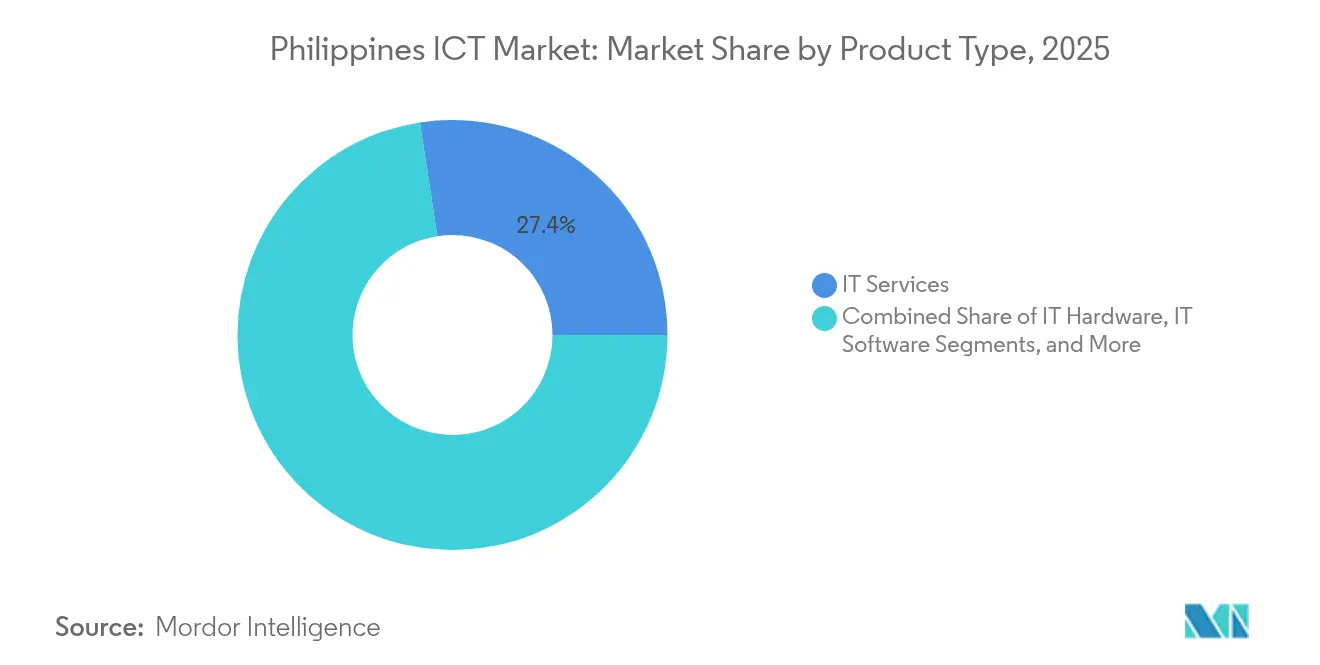
- Por tipo de producto, los servicios de TI representaron el 27,42% de la cuota del mercado de TIC de Filipinas en 2025; la seguridad avanza a una CAGR del 11,65% hasta 2031.
- Por tamaño de empresa, las grandes empresas concentraron el 60,52% de la cuota del mercado de TIC de Filipinas en 2025; se proyecta que las pymes crecerán a una CAGR del 12,22% hasta 2031.
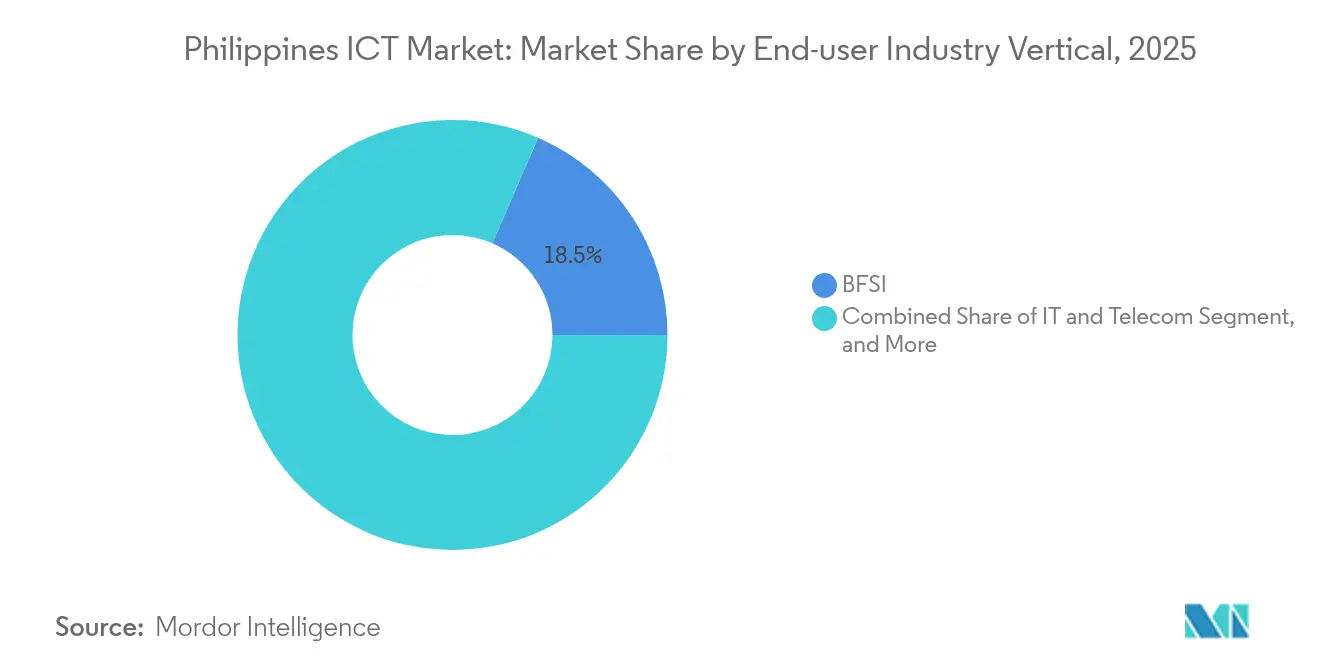
- Por sector vertical de usuario final, el BFSI capturó el 18,48% del tamaño del mercado de TIC de Filipinas en 2025; los videojuegos y los esports están previstos para crecer a una CAGR del 12,86% hasta 2031.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e información del mercado de TIC de Filipinas
Análisis del impacto de los factores impulsores*
| Factor impulsor | (~) % de impacto en la previsión de CAGR | Relevancia geográfica | Plazo de impacto |
|---|---|---|---|
| Rápido despliegue de 5G | +1.8% | Metro Manila, Cebú, Dávao | Mediano plazo (2-4 años) |
| Aceleración de la adopción de la nube por parte de las pymes | +1.5% | Centros urbanos a nivel nacional | Corto plazo (≤ 2 años) |
| Plan Maestro de Gobierno Electrónico 2022-2028 | +2.1% | Nacional; prioridad en regiones GIDA | Largo plazo (≥ 4 años) |
| Aumento de la inversión en centros de datos de hiperescala | +1.9% | Corredor de crecimiento Manila-Laguna-Cavite | Mediano plazo (2-4 años) |
| Auge de los pagos digitales a través de monederos electrónicos | +1.2% | Mercados rurales y urbanos | Corto plazo (≤ 2 años) |
| Creciente ecosistema de startups tecnológicas | +0.9% | Cebú, Dávao, Iloílo | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
El rápido despliegue de 5G impulsa la modernización de la infraestructura
El mercado de TIC comercial de Filipinas está acelerando la modernización de la red a medida que Globe y PLDT superaron conjuntamente 100 sitios adicionales de 5G en Áreas Geográficamente Aisladas y en Desventaja (GIDA) en 2025. El espectro de banda media ampliado y el nuevo cable submarino Apricot aumentan ahora la capacidad internacional en un 33%, posicionando al país como un centro de redundancia para el tráfico de hiperescala. Las redes privadas de 5G se están extendiendo a la logística, la minería y la agricultura de precisión, donde la fibra sigue siendo poco práctica, mientras que los nodos de computación en el borde coubicados dentro de los nuevos centros de datos ofrecen una latencia inferior a 10 ms, fundamental para la analítica de fábricas inteligentes. Los operadores también están experimentando con redes de acceso de radio abierto (open-RAN) para reducir los costos de radio y diversificar proveedores, reforzando la eficiencia del capital a largo plazo. En conjunto, estas actividades están añadiendo profundidad y resiliencia a la conectividad nacional, habilitando aplicaciones de baja latencia e impulsando el atractivo del mercado de TIC de Filipinas para los proveedores globales de nube.
El Plan Maestro de Gobierno Electrónico acelera la digitalización del sector público
El Departamento de Tecnología de la Información y las Comunicaciones ya ha puesto en línea el 70% de los servicios públicos, emitido más de 1 millón de firmas digitales e implementado 438 terminales VSAT en barangays remotos para cumplir los objetivos del gobierno electrónico. A medida que los ministerios migran sus bases de datos a nubes soberanas, la demanda de servicios de Infraestructura como Servicio (IaaS), Software como Servicio (SaaS) e integración crece de manera sostenida. Se están realizando proyectos piloto de plataformas de contratación pública que utilizan cadenas de bloques para el registro de tierras y la distribución de subvenciones, lo que señala oportunidades futuras para integradores de sistemas especializados. Mientras tanto, el programa Digital Bayanihan, respaldado por Francia, Singapur y socios multilaterales, proporciona formación en competencias para funcionarios locales, reforzando así la adopción a largo plazo. Estas iniciativas profundizan la penetración del mercado de TIC de Filipinas en las regiones rurales y generan un flujo de ingresos fiable del sector público para los proveedores.
La inversión en centros de datos de hiperescala transforma la infraestructura digital
Las normas de participación accionarial abierta que permiten ahora una participación extranjera del 100% respaldan más de USD 10.000 millones en adiciones de capacidad anunciadas por STT GDC, PLDT y otros operadores entre 2025 y 2028. Las instalaciones recién inauguradas en Sta. Rosa y los megasitios planificados en Cavite añaden en conjunto más de 200 MW de carga de TI, dando soporte a las cargas de trabajo emergentes de IA y negociación de alta frecuencia con un diseño tolerante a fallos y múltiples accesos a cables submarinos. El impulso inversor se está extendiendo a ciudades secundarias, donde los módulos de computación en el borde gestionan servicios de videojuegos y fintech sensibles a la latencia. La demanda de enfriamiento líquido, sistemas de alimentación ininterrumpida (UPS) modulares y acuerdos de compra de energía renovable (PPA) está ampliando rápidamente el mercado de TIC de Filipinas direccionable para los proveedores de infraestructura especializada.
El auge de los pagos digitales remodela las TIC de los servicios financieros
La penetración de los monederos digitales alcanzó el 52,8%, y la plataforma insignia GCash creció hasta 86 millones de usuarios a mediados de 2025, estableciendo nuevos récords de transacciones en pagos entre personas, comerciantes y organismos gubernamentales. Los rieles de tiempo real están acelerando la adopción de analítica antifraude, automatización del cumplimiento normativo y calificación crediticia impulsada por IA, especialmente entre los consumidores no bancarizados en las zonas rurales de Luzón y Mindanao. Con el banco central apuntando a una proporción del 70% de pagos sin efectivo para 2026, los bancos y los proveedores de monederos están escalando núcleos nativos en la nube, implementando verificación de identidad biométrica (KYC) y explorando remesas basadas en cadenas de bloques para el corredor de trabajadores en el exterior de USD 36.000 millones. Cada iniciativa amplía el mercado de TIC de Filipinas direccionable por proveedores de fintech, ciberseguridad y tecnología regulatoria (reg-tech).
Análisis del impacto de las restricciones*
| Restricción | (~) % de impacto en la previsión de CAGR | Relevancia geográfica | Plazo de impacto |
|---|---|---|---|
| Brechas de conectividad de última milla | −1.4% | Visayas Oriental, ARMM, islas remotas | Largo plazo (≥ 4 años) |
| Persistente escasez de talento en TI | −1.7% | A nivel nacional | Mediano plazo (2-4 años) |
| Aumento de los costos de electricidad | −1.1% | Corredor de centros de datos Manila-Laguna | Corto plazo (≤ 2 años) |
| Ciberextorsión y ransomware | −0.8% | Clústeres de BFSI y atención médica | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
La persistente escasez de talento en TI limita el crecimiento del mercado
Solo 1 de cada 10 solicitantes técnicos cumple los umbrales de contratación en IA, analítica de datos o ciberseguridad, dejando un estimado de 200.000 vacantes sin cubrir. Aunque la Autoridad de Educación y Desarrollo Tecnológico (TESDA) ha triplicado las inscripciones en línea desde 2023, la exposición práctica a los equipos de la Industria 4.0 sigue siendo escasa fuera de las universidades de referencia. Las pasantías en empresas representan menos del 4% de la formación total, lo que limita la capacidad del mercado de TIC de Filipinas para absorber proyectos de alto valor. La Fundación de las Industrias de Semiconductores y Electrónica en Filipinas está presionando para obtener paquetes de incentivos y un fondo de competencias de USD 500 millones para evitar la fuga de talento regional, pero es poco probable que cualquier impacto se materialice antes de 2027.
El aumento de los costos de electricidad amenaza la economía de los centros de datos
Los precios mayoristas de la energía subieron más de un 20% en los últimos 12 meses y podrían triplicarse nuevamente para 2029 según las proyecciones actuales de la combinación de generación. Los operadores de centros de datos consumen hasta 150 GWh anuales por campus, lo que los expone a la volatilidad de costos y al escrutinio en materia de reducción de carbono. La inestabilidad de la red requiere redundancia de múltiples alimentaciones y respaldo diésel en sitio, lo que eleva el gasto de capital en aproximadamente un 15% por MW. Los operadores están respondiendo con acuerdos de compra de energía solar (PPA), reutilización del calor residual y enfriamiento por inmersión, pero a menos que la penetración de las energías renovables supere el 35%, el mercado de TIC de Filipinas experimentará presión sobre los márgenes que podría retrasar nuevos compromisos de hiperescala.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de segmentos
Por tipo de producto: Los servicios lideran la ola de transformación digital
Los servicios de TI controlaron el 27,42% de la cuota del mercado de TIC de Filipinas en 2025, a medida que las empresas desplazaron sus presupuestos de capital hacia soluciones gestionadas basadas en resultados para la migración a la nube, proyectos piloto de IA y automatización de procesos. Se prevé que el segmento superará el gasto en hardware hasta 2031, a medida que los proveedores de hiperescala internacionales profundizan sus alianzas con integradores locales y las empresas de telecomunicaciones agrupan soluciones de computación en el borde habilitadas por 5G. Al mismo tiempo, la seguridad de TI aporta los ingresos incrementales más rápidos, creciendo a una CAGR del 11,65% gracias a la frecuencia del ransomware y a las nuevas directivas de privacidad de datos.
La porción del hardware sigue siendo moderada porque la base de ensamblaje de semiconductores registró un crecimiento de solo el 1-2% en la línea superior en 2025, tras contracciones consecutivas en 2023-2024. No obstante, el acercamiento de la producción desde China y los incentivos para los componentes de vehículos eléctricos están renovando la inversión en instalaciones de circuitos impresos y sustratos que podrían elevar las contribuciones del hardware después de 2027. El gasto en servicios de comunicación es resiliente a medida que los despliegues de fibra y satélite se aceleran para satisfacer la demanda de ancho de banda, fortaleciendo los cimientos del mercado de TIC de Filipinas para los ingresos de software y plataformas de nivel superior.
Nota: Las cuotas de segmento de todos los segmentos individuales están disponibles previa compra del informe


Por tamaño de empresa: El crecimiento de las pymes supera la adopción de las grandes empresas
Las grandes empresas aportaron el 60,52% del tamaño del mercado de TIC de Filipinas en 2025, canalizando presupuestos hacia 5G privado, nube soberana y plataformas de experiencia del cliente habilitadas por IA. Los conglomerados están reforzando su postura de recuperación ante desastres mediante contratos de centros de datos en dos sitios y arquitecturas de seguridad microsegmentadas que favorecen a los proveedores de servicios integrados verticalmente.
Sin embargo, las pymes están expandiendo su gasto a una CAGR del 12,22%, ya que las políticas de nube primero eliminan las barreras de capital. Los SaaS de bajo código, la ciberseguridad por suscripción y los vales de innovación gubernamentales sustentan la adopción, especialmente en manufactura e industrias creativas fuera de Metro Manila. Sin embargo, la banda ancha rural desigual y la financiación de capital de riesgo limitada siguen frenando la capacidad del sector de TIC de Filipinas para aprovechar plenamente la oportunidad de las pymes.
Por sector vertical de usuario final: Los videojuegos lideran la innovación digital
El BFSI mantuvo la mayor cuota del tamaño del mercado de TIC de Filipinas, con un 18,48% en 2025, impulsado por los pagos en tiempo real y las licencias de banca digital. Las inversiones en analítica de fraude, API de banca abierta y remesas en cadenas de bloques están previstas para intensificarse hasta 2031.
Los videojuegos y los esports registran el mayor crecimiento, con una CAGR del 12,86%, gracias al aumento de los ingresos disponibles, las mejoras en la latencia del 5G y los nuevos incentivos fiscales que atraen a editores y organizadores de torneos. Los centros de datos de computación en el borde en Cebú y Dávao reducen los tiempos de ping para los títulos multijugador, mientras que las integraciones de fintech permiten pagos instantáneos de premios. La adopción temprana de realidad aumentada/realidad virtual (AR/VR) y videojuegos en la nube amplía aún más el mercado de TIC de Filipinas direccionable por proveedores de entrega de contenido, ciberseguridad y pasarelas de pago localizadas.
Nota: Las cuotas de segmento de todos los segmentos individuales están disponibles previa compra del informe
Análisis geográfico
Metro Manila concentra más de la mitad de los ingresos actuales del mercado de TIC de Filipinas, aprovechando sus densos anillos de fibra, múltiples puntos de aterrizaje de cables submarinos y una amplia reserva de talento. El cable Apricot, operativo desde febrero de 2025, eleva la capacidad internacional total de Manila por encima de los 140 Tbps y diversifica las rutas alejándolas del mar de China Meridional. Este impulso está atrayendo a proveedores de hiperescala, empresas de fintech y startups de IA hacia Quezon City y Bonifacio Global City, elevando la absorción de centros de datos y las rentas de oficinas premium.
Los distritos de negocios centrales de Cebú, Dávao e Iloílo están formando centros secundarios, respaldados por el Wi-Fi gratuito del Departamento de Tecnología de la Información y las Comunicaciones (DICT), subvenciones para startups y conectividad VSAT ampliada. Eastern Communications extendió enlaces de 400 Gbps a Mindanao, mientras que las empresas de torres inician obras en sitios de coubicación que acortan los plazos de implementación. Estos avances aumentan la diversidad regional del mercado de TIC de Filipinas y mitigan la excesiva dependencia de Luzón.
A pesar de los avances, aproximadamente 25 millones de ciudadanos en más de 7.000 barangays permanecen desatendidos. La densidad de torres de 0,15 por cada 1.000 habitantes está por detrás de sus pares regionales, y los retrasos en el procesamiento de licencias añaden entre 6 y 12 meses a la puesta en servicio de los sitios. Los proyectos de construcción de torres comunes en curso, los revendedores de servicios satelitales y las propuestas de financiación de asociaciones público-privadas (PPP) buscan reducir la brecha, pero la economía de la última milla sigue pesando sobre la penetración del mercado de TIC de Filipinas a nivel nacional.
Panorama regulatorio
El mercado de las TIC en Filipinas opera bajo un marco de conectividad y gobierno digital en evolución, liderado por el Departamento de Tecnologías de la Información y las Comunicaciones (DICT) y su organismo adscrito, la Comisión Nacional de Telecomunicaciones (NTC). La Ley de la República N.º 12234 (Ley Konektadong Pinoy), vigente desde el 23 de agosto de 2025, introduce una política de acceso abierto para la transmisión de datos, promueve el uso compartido de infraestructura y la coubicación, y reforma la gestión del espectro y el acceso al mercado para los Participantes de la Industria de Transmisión de Datos (DTIP).
Los requisitos de digitalización del sector público se reforzaron con la Ley de la República N.º 12254 (Ley de Gobernanza Electrónica), y el DICT firmó el reglamento de aplicación (IRR) el 24 de marzo de 2026. El IRR avanza marcos digitales unificados y estándares técnicos y de ciberseguridad interoperables entre agencias, junto con mandatos de gobernanza como el nombramiento de directores de información, lo que afecta las necesidades de adquisición, integración y cumplimiento de seguridad de las TIC gubernamentales. Bajo el marco de la Ley Konektadong Pinoy, las multas administrativas por infracciones regulatorias van de PHP 50.000 a PHP 5.000.000 por infracción, lo que eleva las exigencias de cumplimiento para los operadores de redes y plataformas.
Análisis de la cadena de valor
La cadena de valor de las TIC en Filipinas abarca capacidad internacional y conectividad doméstica a través de la pila de transmisión de datos, incluyendo instalaciones de puerta de enlace internacional, redes centrales/backbone, agregación de milla media y acceso de última milla. Los principales operadores y proveedores de infraestructura conectan los puntos de aterrizaje de cables submarinos con anillos de fibra metropolitanos y redes provinciales, apoyados por activos de transmisión y torres que determinan los plazos de despliegue.
Por encima de la capa de conectividad, los proveedores de nube, centros de datos, ciberseguridad e integración de sistemas suministran plataformas y servicios gestionados a empresas y agencias gubernamentales, generalmente a través de socios locales para la implementación, operación y cumplimiento. La Ley de Gobernanza Electrónica formaliza aún más los requisitos de la demanda al exigir estándares técnicos y de ciberseguridad unificados y roles de CIO en las agencias, lo que aumenta la necesidad de arquitecturas interoperables, gestión de identidad y accesos, hospedaje seguro, middleware de integración y servicios gestionados de largo plazo para operar flujos de trabajo integrados orientados al ciudadano. Bajo la Ley Konektadong Pinoy, los DTIP también operan dentro de un modelo de participación más estructurado con registro y certificados de la NTC que pueden tener periodos de validez de hasta 5, 10 o 15 años según el segmento, lo que da forma a los horizontes de inversión para las construcciones de backbone, metropolitanas y de acceso.
Panorama competitivo
El mercado sigue moderadamente concentrado: PLDT y Globe superan conjuntamente el 80% de la cuota de la infraestructura fija y móvil nacional, aprovechando su escala de gasto de capital para consolidar ventajas en calidad de red. Ambas obtuvieron nueva financiación: PLDT aseguró PHP 4.000 millones en préstamos verdes, mientras que Globe destinó PHP 1.000 millones a una expansión de fibra en Bataan, lo que subraya la capacidad financiera del duopolio. La presión regulatoria a través del proyecto de ley Konektadong Pinoy busca abrir el arrendamiento de fibra oscura y reducir los precios de banda ancha, lo que insinúa una posible dilución del poder de los operadores establecidos.
Los nuevos participantes de hiperescala modifican la dinámica de poder de negociación. El campus de 300 MW de ENDECGROUP y la construcción de 124 MW de STT GDC introducen rutas de interconexión de larga distancia alternativas, brindando a las empresas opciones más allá de las ofertas de coubicación de las empresas de telecomunicaciones. La ciberseguridad sigue siendo insuficiente en relación con los volúmenes de amenazas, lo que presenta un espacio en blanco para proveedores especializados capaces de agrupar monitoreo, respuesta a incidentes y herramientas de cumplimiento normativo.
Los participantes internacionales suelen optar por la asociación en lugar de la competencia directa: el centro tecnológico de Revolut en Manila ilustra el atractivo del talento local y los marcos de política pro-digital. El compromiso de Microsoft de formar a 100.000 filipinos en IA complementa el pilar de fuerza laboral de la Estrategia Nacional de IA, lo que señala un desarrollo colaborativo de competencias. Los estándares unificados exigidos para la contratación pública de TIC podrían favorecer a los grandes integradores con procesos certificados, lo que supondría obstáculos de entrada para los competidores más pequeños.
Líderes del sector de TIC de Filipinas
Accenture plc
Cisco Systems, Inc.
Oracle Corporation
Amazon.com Inc.
International Business Machines Corporation
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Oportunidades de mercado y perspectivas futuras
Las reformas de conectividad de acceso abierto y los requisitos de interoperabilidad gubernamental generan una demanda identificable para constructores de redes, modelos de host neutral y de compartición de torres, y proveedores de conectividad empresarial, junto con integradores de sistemas capaces de dar soporte a plataformas interinstitucionales. El reglamento de aplicación de la Ley de Gobernanza Electrónica, firmado el 24 de marzo de 2026, institucionaliza estándares técnicos y de ciberseguridad unificados y la gobernanza de CIO en las agencias, ampliando las oportunidades para el hospedaje en nube soberana, servicios de identidad, herramientas de ciberseguridad y proyectos de integración que conecten a múltiples agencias en flujos de trabajo orientados al ciudadano.
La inversión continua en nube a gran escala y empresarial también respalda oportunidades en las regiones de nube, los ecosistemas de centros de datos y la infraestructura lista para IA. En julio de 2026, Amazon Web Services (AWS) propuso una inversión de 5.000 millones de USD durante 15 años vinculada al establecimiento de una región de AWS y una expansión más amplia de la infraestructura digital, reforzando una vía para la demanda local en migración a la nube, servicios gestionados e implementación liderada por socios para el gobierno y las empresas locales. Con Konektadong Pinoy enfatizando el uso compartido de infraestructura y el acceso al mercado en todos los segmentos de transmisión, los proveedores que suministran construcción de fibra, transporte óptico, automatización y seguridad pueden captar el gasto vinculado a la expansión del backbone, las actualizaciones de milla media y las extensiones de última milla hacia áreas desatendidas.
Desarrollos recientes del sector
- Julio de 2026: Amazon Web Services obtiene el compromiso del gobierno filipino de invertir 5.000 millones de USD durante 15 años para desarrollar infraestructura digital. Este movimiento amplía directamente la huella de infraestructura de centros de datos y nube en el país. Fortalece el backbone digital de Filipinas y su ecosistema preparado para IA con inversión extranjera a gran escala.
- Junio de 2026: Accenture plc afirma que la IA podría desbloquear 79.000 millones de USD en capacidad productiva para Filipinas hacia 2030. Esto destaca un posible aumento de productividad impulsado por la IA para el mercado de las TIC. Posiciona a Filipinas como un centro regional de servicios habilitados por IA y respalda la transformación digital impulsada por políticas.
- Mayo de 2026: Ejecutivos de Oracle Corporation en SuiteConnect en Manila anuncian el aumento de las inversiones filipinas en sistemas digitales conectados e integración de IA. El desarrollo se vincula con la adopción de nube empresarial, datos e IA en el mercado filipino. Fortalece la posición de Oracle en las TI empresariales de Filipinas y acelera las iniciativas de finanzas, cadena de suministro y operaciones habilitadas por IA.


Marco de la metodología de investigación y alcance del informe
Definición y alcance del mercado
Para este estudio, el mercado de las TIC en Filipinas se define como el valor del gasto en el país en servicios de comunicación y productos y servicios de tecnología empresarial que permiten la conectividad, la computación y las operaciones digitales.
Exclusiones de alcance: excluimos la electrónica de consumo vendida principalmente para uso de entretenimiento personal y el comercio informal de reparación o de mercado gris de dispositivos que no puede rastrearse a través de los canales reportados.
Descripción general de la segmentación
- Por tipo de producto
- Hardware de TI
- Hardware informático
- Equipos de red
- Periféricos
- Software de TI
- Servicios de TI
- Consultoría e implementación de TI
- Externalización de TI (ITO)
- Externalización de procesos de negocio (BPO)
- Servicios de seguridad gestionados
- Servicios en la nube y de plataforma
- Infraestructura de TI
- Seguridad de TI/Ciberseguridad
- Servicios de comunicación
- Hardware de TI
- Por tamaño de empresa
- Pequeñas y medianas empresas
- Grandes empresas
- Por sector vertical de usuario final
- Gobierno y administración pública
- BFSI
- TI y telecomunicaciones
- Energía y servicios públicos
- Comercio minorista, comercio electrónico y logística
- Manufactura e Industria 4.0
- Atención médica y ciencias de la vida
- Petróleo y gas
- Videojuegos y esports
- Otros sectores verticales
Fuentes de datos, dimensionamiento de mercado y validación
Investigación documental
El trabajo documental establece los límites del modelo antes de que comiencen las entrevistas. Revisamos publicaciones oficiales y series de tiempo que ayudan a explicar cómo se mueve la demanda en Filipinas, como la oficina nacional de estadísticas para datos macroeconómicos y de conteo empresarial, el banco central para tipos de cambio e indicadores de cuentas nacionales, y el regulador de telecomunicaciones para actualizaciones relacionadas con suscriptores, banda ancha y espectro.
Para mantener un límite de mercado práctico, también utilizamos fuentes como asociaciones comerciales de TIC y externalización para hitos sectoriales publicados, estadísticas de aduanas y comercio para las tendencias del valor de las importaciones de equipos de TIC, y artículos revisados por pares para los patrones de adopción en nube, ciberseguridad y pagos digitales. Se utilizaron los informes corporativos, informes anuales y presentaciones para inversores para mapear las combinaciones de ingresos y confirmar qué proporción se genera en Filipinas frente a fuera del país. Para verificaciones cruzadas de acciones corporativas y flujo de operaciones, utilizamos selectivamente suscripciones de pago para datos financieros e inteligencia empresarial, además de una base de datos de noticias y finanzas para la verificación de eventos. Esta lista no es exhaustiva, y se consultaron muchas otras fuentes públicas y de pago según fue necesario para la recopilación de datos, validación y aclaración.
Entrevistas y encuestas primarias
El trabajo de campo se utilizó para poner a prueba los supuestos documentales que suelen generar la mayor variación, especialmente cómo se están asignando los presupuestos de nube y seguridad empresarial, y cómo se está dividiendo el ingreso de servicios de las telecomunicaciones entre la demanda de consumo y la empresarial. Hablamos con una combinación de operadores, integradores de sistemas, distribuidores y grandes compradores empresariales, de manera que los datos finales reflejen lo que se está contratando e implementando, no solo lo que se anuncia. Dado que se trata de un mercado de un solo país, las entrevistas se centraron en Filipinas, con cobertura en industrias de usuarios clave como BFSI, gobierno y servicios.
Distribución de los encuestados en el trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado |
|---|---|
| Nivel superior: 32% | Directivos (CXO): 13% |
| Nivel medio: 54% | Líderes funcionales/de unidad: 27% |
| Actores más pequeños: 14% | Gerentes: 60% |
Dimensionamiento y pronóstico de mercado
El dimensionamiento utiliza una combinación de enfoques descendente y ascendente, con la cifra total construida a partir de conjuntos de demanda de Filipinas que pueden reconciliarse con los patrones de ingresos y gasto del sector. En la práctica, reconstruimos el gasto direccionable en TIC combinando la dirección de los ingresos por servicios de comunicación con los desembolsos en tecnología empresarial, y luego lo dividimos utilizando indicadores de combinación alineados con lo que realmente compran los compradores locales.
Los insumos relevantes en este mercado incluyen las tendencias de suscripción a banda ancha móvil y fija, el movimiento del ingreso promedio por usuario, el ritmo de adopción de la nube empresarial, la priorización del gasto en ciberseguridad, el calendario de los grandes programas digitales del sector público y el valor de las importaciones de hardware de TIC como indicador de los ciclos de renovación de dispositivos e infraestructura. Cuando una serie pública está incompleta, las brechas se manejan utilizando rangos de las entrevistas y luego ajustándolos con verificaciones de consistencia frente a las participaciones de ingresos reportadas y los ciclos de adquisición.
Para el pronóstico, se aplicó un análisis de escenarios en torno a variables que pueden cambiar más rápido, principalmente los precios de las telecomunicaciones y el uso de datos, la velocidad de migración a la nube y el momento de los grandes contratos. Luego, la trayectoria final se alineó con las opiniones de consenso recogidas de los encuestados primarios, y se ajustó cuando una variable implicaba un crecimiento poco realista para la capacidad de entrega local.
Validación de datos y ciclo de actualización
La validación se realiza en capas para que los totales sigan siendo explicables y trazables. Los resultados del modelo se comparan con señales independientes, como la dirección de los ingresos por servicios de telecomunicaciones, el movimiento de importaciones e inversiones en equipos de TIC y los despliegues de programas anunciados, y luego se revisan las variaciones hasta que los factores impulsores queden claros.
Si un insumo cambia el valor del mercado más allá de un rango razonable, volvemos a verificar los cálculos, revisamos las definiciones y recontactamos las fuentes cuando es necesario, de modo que el supuesto no quede sin resolver. Antes de la aprobación final, otro analista revisa la lógica de la hoja y verifica errores de unidades, problemas de temporalidad de divisas y doble contabilización entre líneas de servicio. Los informes se actualizan anualmente, con actualizaciones provisionales cuando ocurren eventos materiales, y se realiza una revisión final previa a la entrega para que los clientes reciban la visión más reciente.
Tamaño del mercado de las TIC en Filipinas de Mordor Intelligence frente a otras estimaciones publicadas
Los valores de mercado publicados para las TIC en Filipinas suelen diferir porque los autores no delimitan de la misma manera los servicios de comunicación frente al gasto en tecnología empresarial, y también eligen diferentes años base y momentos de conversión. Algunas cifras se elaboran únicamente para las TIC empresariales, mientras que otras incluyen una conectividad de consumo más amplia y servicios relacionados.
La tabla comparativa muestra un total más alto que algunas estimaciones solo empresariales porque, en el modelo de Mordor Intelligence, los ingresos de servicios de comunicación se incluyen junto con el hardware, software, servicios, infraestructura y seguridad de TI, con valores expresados en USD utilizando un año base consistente y un alcance de un solo país.
Comparación de referencia
| Fuente | Tamaño del mercado | Brechas en la metodología de investigación |
|---|---|---|
| Mordor Intelligence | 27,2 mil millones de USD (2025) | |
| Revista comercial A | 21,3 mil millones de USD (2024) | Esta cifra se describe como gasto en TIC empresarial, lo que generalmente excluye los servicios de comunicación orientados al consumidor y puede aplicar distintas inclusiones de segmento para los ingresos relacionados con telecomunicaciones. |
| Informe sectorial B | 18,0 mil millones de USD (2024) | Esta estimación se presenta como una cifra general más amplia con una visibilidad limitada sobre qué se incluye dentro de las TIC, y probablemente utiliza supuestos conservadores sobre la combinación de servicios y el momento de conversión de divisas. |
Entre las tres cifras, la diferencia proviene principalmente de qué se incluye dentro de las TIC y de si los ingresos por servicios de telecomunicaciones se tratan como parte del mercado o se mantienen aparte. Al vincular el total a indicadores de demanda observables y luego verificar la combinación a través de entrevistas, llegamos a una cifra equilibrada que puede reproducirse y actualizarse a medida que cambien los insumos.


Preguntas clave respondidas en el informe
¿Qué tamaño tendrá el mercado de TIC de Filipinas para 2031?
Las previsiones muestran que el mercado de TIC de Filipinas alcanzará los USD 50.530 millones para 2031, creciendo a una CAGR del 10,88%.
¿Qué segmento está creciendo más rápido?
Se proyecta que la seguridad de TI, impulsada por el mayor riesgo de ransomware, registrará una CAGR del 11,65% hasta 2031.
¿Por qué las nubes híbridas están ganando terreno?
Las empresas combinan el control en las instalaciones propias con la escalabilidad de la nube pública para cumplir las normativas de soberanía de datos y los objetivos de costos, impulsando la adopción híbrida a una CAGR del 12,63%.
¿Cómo afectarán los precios de la electricidad a los operadores de centros de datos?
El aumento de los costos de energía está comprimiendo los márgenes, haciendo que los acuerdos de compra de energía renovable (PPA) y el enfriamiento energéticamente eficiente sean esenciales para las nuevas construcciones en los próximos cinco años.
¿Qué impulsa la demanda de TIC fuera de Metro Manila?
Los programas de Wi-Fi gubernamentales, las nuevas inversiones en empresas de torres y los incentivos para startups están impulsando centros regionales en Cebú, Dávao e Iloílo.
¿Qué nuevas tecnologías darán forma al mercado para 2031?
Las redes privadas de 5G, la computación en el borde, la analítica habilitada por IA y los sistemas de pago y registro de tierras basados en cadenas de bloques dominarán las hojas de ruta empresariales.
Última actualización de la página el:


