
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
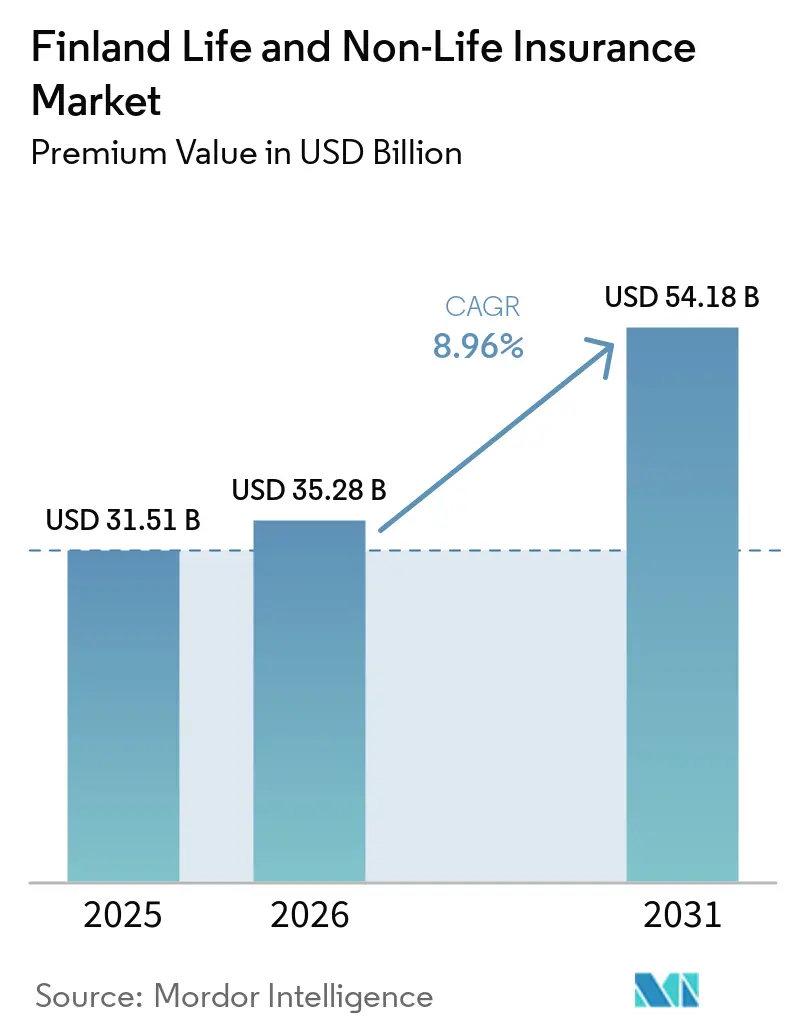
| Tamanho do mercado no ano base (2025) | 31.51 Bilhões de dólares |
| Tamanho do Mercado (2026) | 35.28 Bilhões de dólares |
| Tamanho do Mercado (2031) | 54.18 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 8.96 % |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Seguros de Vida e Não Vida da Finlândia por Mordor Intelligence
O tamanho do Mercado de Seguros de Vida e Não Vida da Finlândia em termos de valor de prêmio deverá crescer de 31,51 bilhões de USD em 2025 para 35,28 bilhões de USD em 2026, com previsão de atingir 54,18 bilhões de USD até 2031, a um CAGR de 8,96% no período de 2026 a 2031.
A recuperação tem suas raízes na proteção automóvel obrigatória, que garante uma base recorrente de prémios, no crescente interesse por cobertura de saúde privada à medida que a confiança nos cuidados públicos diminui, e na rápida adoção de insurtech que encurta os ciclos de lançamento de produtos. Um aumento acentuado nas indemnizações relacionadas com fenómenos meteorológicos tem incentivado o desenvolvimento de contratos paramétricos adaptados às realidades climáticas nórdicas. A crescente consciência do risco por parte dos finlandeses, apoiada por portais digitais de autoatendimento, reforça a venda cruzada de apólices de poupança associadas à vida, que agora oferecem melhores rendimentos à medida que as taxas de juro sobem. Entretanto, alianças como a rede Eurapco conferem às seguradoras nacionais acesso economicamente eficiente a plataformas partilhadas e reservas de talento que seriam inviáveis de desenvolver internamente.
Principais Conclusões do Relatório
- Por tipo de seguro, o seguro de vida liderou com 61,85% da participação do mercado de seguros de vida e não vida da Finlândia em 2025; o seguro de saúde deve avançar a um CAGR de 12,06% até 2031.
- Por canal de distribuição, os modelos de agência/corretora controlaram 39,65% da receita em 2025, enquanto as vendas online e por dispositivos móveis devem crescer a um CAGR de 12,88% até 2031.
- Por tipo de cliente, os compradores individuais/varejo responderam por 61,55% do tamanho do mercado de seguros de vida e não vida da Finlândia em 2025 e estão se expandindo a um CAGR de 9,05%.
- Por setor do usuário final, a manufatura deteve 21,02% da participação do tamanho do mercado de seguros de vida e não vida da Finlândia em 2025; TIC e serviços profissionais registraram o CAGR mais rápido de 8,12% até 2031.
- Por região, a Grande Helsinque/Uusimaa assegurou uma participação de 32,05% em 2025, enquanto a Finlândia Oriental apresenta a perspectiva de CAGR mais rápida de 7,95%.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~)% Impacto no CAGR Previsto | Relevância Geográfica | Horizonte de Impacto |
|---|---|---|---|
| Crescimento das parcerias com insurtechs | +2.1% | Nacional, concentrado na Grande Helsinque | Médio prazo (2 a 4 anos) |
| Rápida adoção do autoatendimento digital | +1.8% | Nacional, mais forte em áreas urbanas | Curto prazo (até 2 anos) |
| MTPL obrigatório e vendas resilientes de veículos | +1.4% | Nacional, impacto uniforme | Longo prazo (4 anos ou mais) |
| Demanda crescente por cobertura voluntária de saúde | +2.3% | Nacional, maior no Sul da Finlândia | Médio prazo (2 a 4 anos) |
| Adoção de apólices paramétricas vinculadas ao clima | +1.2% | Finlândia Oriental e Setentrional | Longo prazo (4 anos ou mais) |
| Rendimentos mais elevados revitalizando o apelo da poupança vinculada à vida | +1.6% | Regiões afluentes em todo o país | Médio prazo (2 a 4 anos) |
| Fonte: Mordor Intelligence | |||
Crescimento das Parcerias com Insurtechs
As seguradoras domésticas recorrem cada vez mais a alianças tecnológicas para encurtar os ciclos de lançamento e reduzir os gastos fixos com TI. O acordo firmado em janeiro de 2025 entre a Qantev e a InsureMO ilustra como conectores plug-and-play alimentam análises baseadas em inteligência artificial nos mecanismos de sinistros nórdicos, reduzindo a revisão manual e liberando equipes para atividades de assessoria. A LocalTapiola aprofunda seu alcance em inovação por meio da Aliança Eurapco, cujos oito membros agrupam investimentos e dados para cocriar produtos para 35 mercados — uma escala inatingível para uma única seguradora finlandesa de médio porte. As plataformas coletivas reduzem os custos de integração para ofertas de nicho, como complementos de seguro cibernético ou cobertura de automóvel por quilômetro percorrido, acelerando sua implantação nacional. À medida que os canais digitais ganham participação, a agilidade viabilizada por parcerias torna-se fundamental para defender as margens frente a novos entrantes ágeis.
Rápida Adoção do Autoatendimento Digital
Os finlandeses valorizam jornadas online fluidas que lhes permitem cotar, contratar e acionar sinistros sem visitar agências. O OP Financial Group já oferece painéis disponíveis 24 horas por dia, 7 dias por semana, onde os domicílios alteram franquias, recebem pagamentos de sinistros e acompanham saldos de poupança em tempo quase real[1]. A POP Vakuutus, de atuação exclusivamente digital, atende 190.000 segurados por meio de um site com prioridade para dispositivos móveis que registra pontuações de satisfação do cliente de 9,1, líderes do setor. A política governamental complementa as iniciativas privadas: o roteiro digital nacional financia atualizações em nuvem, inteligência artificial e cibersegurança até 2030, tornando os serviços eletrônicos rurais tão estáveis quanto os urbanos. A integração mais rápida eleva o valor vitalício por cliente, enquanto os mecanismos de assessoria automatizados reduzem os custos de aquisição — um ciclo virtuoso que impulsiona o crescimento do mercado de seguros de vida e não vida da Finlândia.
MTPL Obrigatório e Vendas Resilientes de Veículos
A responsabilidade civil obrigatória de veículos automotores mantém os fluxos de prêmios estáveis mesmo em períodos de recessão. Uma norma de junho de 2024 estendeu a cobertura a patinetes elétricos e dispositivos similares, ampliando a base de veículos segurados de um dia para o outro. As alterações previstas para maio de 2025 exigirão que oficinas de reparação externas possuam ficha criminal limpa antes de acessar dados críticos de segurança veicular, aprimorando a precisão da subscrição ao reduzir o risco de fraude [2]. A Pohjola Insurance, que começou a oferecer apólices personalizadas para veículos elétricos ainda em 2003, já precifica exposições relacionadas a baterias, estações de carregamento e reboque de longa distância, permitindo-lhe oferecer recursos de valor agregado à medida que a adoção de veículos elétricos cresce. Os padrões consistentes de propriedade de veículos, combinados com regras de conformidade aprimoradas, sustentam um fluxo de receita previsível para o mercado de seguros de vida e não vida da Finlândia.
Demanda Crescente por Cobertura Voluntária de Saúde
A frustração com os tempos de espera no sistema público leva mais finlandeses a buscar apólices privadas. Em 2024, 6,5% dos cidadãos relataram necessidades médicas não atendidas, principalmente devido a atrasos, criando uma demanda clara por produtos complementares que prometem acesso na mesma semana[3]. A prestadora privada Mehiläinen registrou um faturamento de USD 2,02 bilhões em 2024, evidenciando que a capacidade dos serviços de saúde está se expandindo para atender à demanda segurada. À medida que os municípios de bem-estar amadurecem após a reforma de 2023, persistem lacunas em pessoal e infraestrutura, tornando a cobertura voluntária uma solução de longo prazo e não uma medida temporária. As seguradoras que combinam redes médicas, telemedicina e análises de bem-estar estão mais bem posicionadas para capturar participação de mercado.
Análise de Impacto das Restrições*
| Restrição | (~) % Impacto no CAGR Previsto | Relevância Geográfica | Horizonte de Impacto |
|---|---|---|---|
| Baixo nível de educação financeira em seguros entre os consumidores | -1.7% | Áreas rurais em todo o país | Longo prazo (4 anos ou mais) |
| Escalada dos custos de sinistros de automóveis e propriedades | -2.1% | Centros urbanos | Curto prazo (até 2 anos) |
| Pressão de capital da Solvência II sobre inovadores | -1.3% | Seguradoras de pequeno e médio porte | Médio prazo (2 a 4 anos) |
| Custos de localização de dados para uso em nuvem | -0.9% | Abrangência de mercado | Médio prazo (2 a 4 anos) |
| Fonte: Mordor Intelligence | |||
Escalada dos Custos de Sinistros de Automóveis e Propriedades
As contas de reparo de veículos de alta tecnologia e a inflação nos materiais de construção elevaram a indenização por danos em 8% em 2024, segundo o órgão regulador nacional. Os frequentes ciclos de congelamento e degelo racham telhados e estradas, gerando picos de trabalho para os peritos. Os aumentos de prêmios que se seguem podem comprometer a acessibilidade para usuários sensíveis ao preço e levar pequenas empresas a elevar as franquias, moderando o crescimento dos prêmios até que as curvas de custo se estabilizem.
Baixo Nível de Educação em Seguros
A complexidade da redação das apólices desestimula a contratação e leva à subsegurança. Os domicílios rurais frequentemente carecem de acesso a canais de assessoria confiáveis, deixando lacunas que só se revelam no momento do sinistro. Coberturas mais recentes, como as de seguro cibernético ou paramétrico, exigem explicações adicionais, prolongando os ciclos de vendas e elevando os custos de distribuição. Iniciativas de educação apoiadas pelo setor existem, mas o progresso permanece desigual, reduzindo o crescimento do mercado de seguros de vida e não vida da Finlândia no longo prazo.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Seguro:
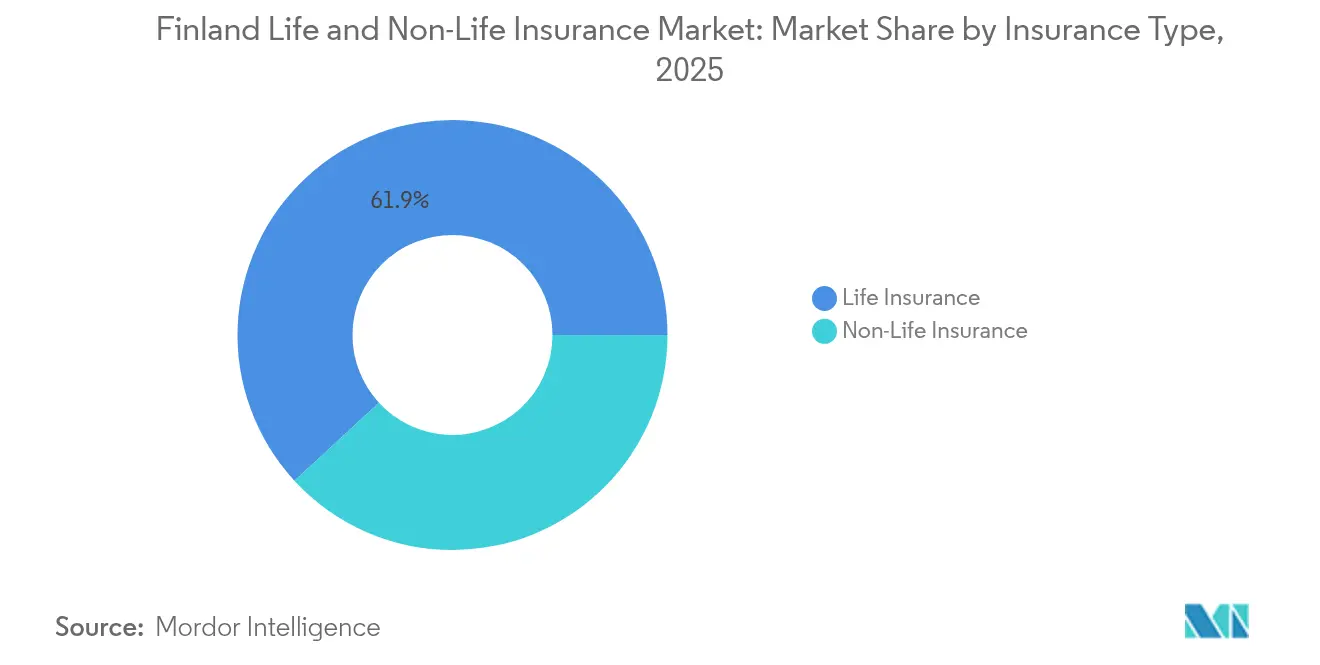
Solidez do Seguro de Vida Encontra o Dinamismo do Seguro de SaúdeO seguro de vida dominou com 61,85% da participação do mercado de seguros de vida e não vida da Finlândia em 2025, sustentado pela integração previdenciária e por componentes de retorno garantido que recuperaram atratividade com a alta das taxas. O segmento se beneficia do tamanho do mercado de seguros de vida e não vida da Finlândia, impulsionado por prêmios totais de USD 31,51 bilhões, conferindo às incumbentes escala para a inovação de produtos. O aumento dos rendimentos ajuda os planos de capitalização tradicionais a competir melhor com os fundos mútuos, enquanto os empregadores ampliam o seguro de vida coletivo para reter talentos escassos em um mercado de trabalho restrito.
Os ramos não vida agregam diversidade. O seguro de saúde apresenta uma perspectiva de CAGR de 12,06% até 2031, injetando novo crescimento no mercado de seguros de vida e não vida da Finlândia. As linhas obrigatórias de automóvel geram fluxo de caixa estável, e os novos complementos de apólice para veículos elétricos ampliam o valor médio dos contratos. A volatilidade climática aguça o interesse por contratos de propriedade indexados que se liquidam mais rapidamente do que os sinistros tradicionais baseados em avaliação. Sub-ramos especializados — de seguro cibernético à agricultura — ampliam as opções para PMEs que necessitam de proteção personalizada.



Por Canal de Distribuição:
A Ascensão Digital Desafia os Modelos RelacionaisOs canais tradicionais de agência e corretora ainda intermediam 39,65% dos prêmios, ancorados pela orientação presencial em pacotes complexos, como o planejamento sucessório. No entanto, os nativos digitais impulsionam as vendas online e por dispositivos móveis a um CAGR de 12,88%, convertendo a conveniência em crescimento sustentado do mercado de seguros de vida e não vida da Finlândia. As seguradoras introduzem abertura de contas simplificada, fluxos de trabalho com assinatura eletrônica e funções de pagamento instantâneo que inclinam as preferências para o autoatendimento.
Os bancos que combinam soluções de crédito, patrimônio e risco retêm uma grande base de clientes em comum. O OP Financial Group, sozinho, atende 2,1 milhões de clientes-proprietários, evidenciando o alcance do bancassurance no setor de seguros de vida e não vida da Finlândia. As marcas diretas buscam elevar as margens por meio de portais próprios, mas necessitam de investimentos substanciais em plataformas. Os programas de afinidade com varejistas ou aplicativos para trabalhadores autônomos surgem como um caminho intermediário flexível, incorporando a cobertura nas transações cotidianas sem interromper as jornadas dos clientes.
Por Tipo de Cliente:
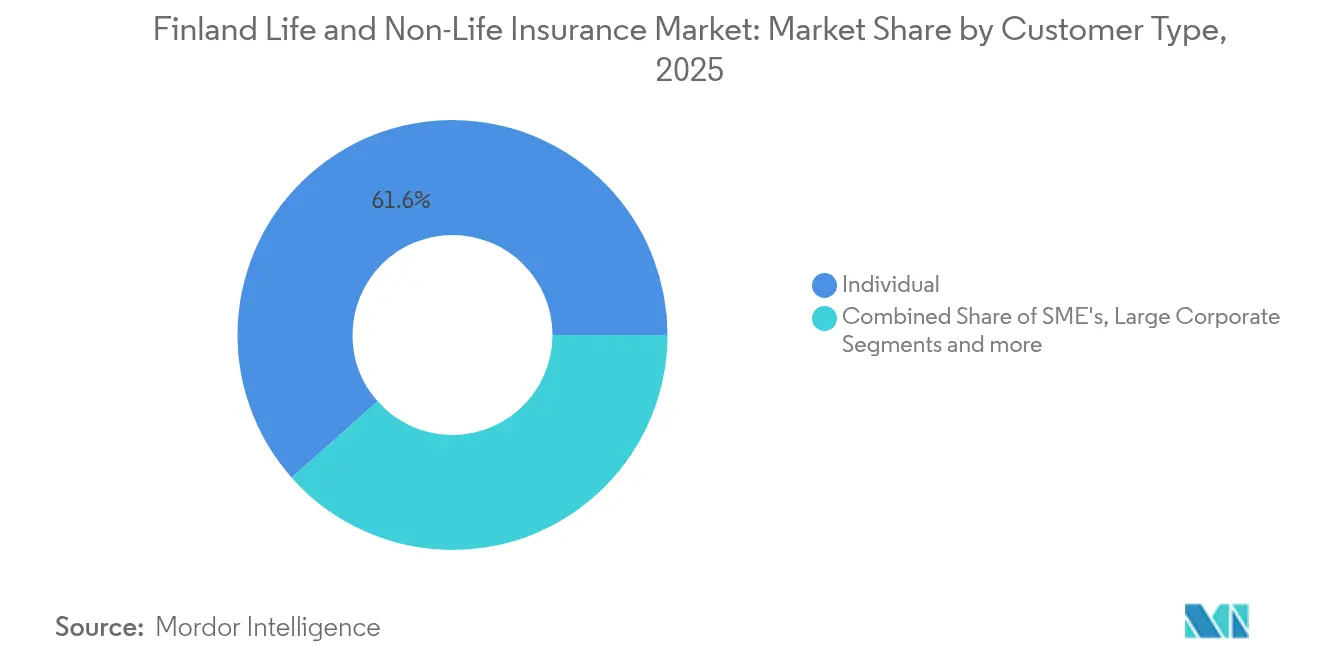
Base de Varejo com Adjacências CorporativasOs domicílios responderam por 61,55% dos prêmios emitidos em 2025 e continuam crescendo a 9,05% até 2031. O tamanho do mercado de seguros de vida e não vida da Finlândia para pessoas físicas repousa sobre salários estáveis, elevado nível de alfabetização digital e uma população envelhecida em busca de segurança na aposentadoria. Caminhos de compra mais simples atraem compradores mais jovens acostumados a serviços no modelo de assinatura.
As PMEs buscam pacotes modulares que combinem proteção cibernética, responsabilidade profissional e interrupção de negócios. As grandes corporações de escala global recorrem a seguradoras que oferecem programas multinacionais sofisticados e suporte a estruturas cativas. Os órgãos públicos e entidades sem fins lucrativos requerem cláusulas de responsabilidade civil personalizadas e contratos de longo prazo, incentivando as seguradoras a criar unidades especializadas que compreendam os processos de compra orientados por licitação.

Por Setor do Usuário Final:
Âncora da Manufatura, Ascensão dos ServiçosA manufatura liderou com 21,02% da participação do mercado de seguros de vida e não vida da Finlândia em 2025, pois instalações industriais pesadas, cadeias logísticas e exposição às exportações demandam coberturas multilinhas. O tamanho do mercado de seguros de vida e não vida da Finlândia para TIC e serviços profissionais é menor, mas está se expandindo mais rapidamente, a um CAGR de 8,12%, à medida que as ameaças cibernéticas elevam a demanda por pacotes de resposta a violações e erros e omissões.
A construção mantém um apetite constante por caução e responsabilidade civil à medida que a renovação da infraestrutura ganha ritmo. As empresas de transporte utilizam produtos marítimos e de carga que asseguram o papel da Finlândia como portal do Báltico. Prestadores de serviços de saúde, como a Mehiläinen, requerem proteções integradas contra erros médicos e violações de privacidade de dados, refletindo como o crescimento do setor de serviços diversifica os fundos de prêmios além da indústria pesada tradicional.
Análise Geográfica
A Grande Helsinque/Uusimaa lidera com 32,05% dos prêmios, ancorada por finanças, tecnologia e elevadas rendas domiciliares que sustentam portfólios multicamadas abrangendo vida, poupança, automóvel e propriedade. A densa infraestrutura digital sustenta taxas de adoção do autoatendimento 24 horas por dia, 7 dias por semana, que superam a média nacional, permitindo que as seguradoras testem chatbots e módulos de pagamento instantâneo antes da implantação nacional.
O Sul e o Oeste da Finlândia combinam herança manufatureira com economias de serviços prósperas. Os investimentos regulares em maquinário e imóveis sustentam a demanda por proteções contra quebra de equipamentos e interrupção de negócios. A atividade portuária em Turku e Vaasa atrai subscritores de casco marítimo e carga que se beneficiam do papel da Finlândia nos corredores comerciais escandinavos, mantendo o mercado de seguros de vida e não vida da Finlândia nessas regiões estável mesmo com a evolução dos setores industriais.
A projeção de CAGR de 7,95% para a Finlândia Oriental reflete programas apoiados pelo Estado para ampliar o acesso digital e fomentar o empreendedorismo. Os canais online contornam a escassez de redes de agências, permitindo que as seguradoras alcancem domicílios dispersos de forma rentável. A Finlândia Setentrional concentra-se na extração de recursos, parques eólicos e turismo sazonal, apresentando perfis de risco voláteis que recompensam subscritores especializados em cláusulas paramétricas climáticas e estruturas de propriedade com franquias elevadas. As Ilhas Åland seguem suas próprias regras, mas acessam a capacidade do continente por meio de acordos de fronting que cumprem tanto os estatutos autônomos quanto os nacionais, ilustrando a complexidade regulatória dentro de um arcabouço unificado do mercado de seguros de vida e não vida da Finlândia.
Cenário Competitivo
Concentração do Mercado
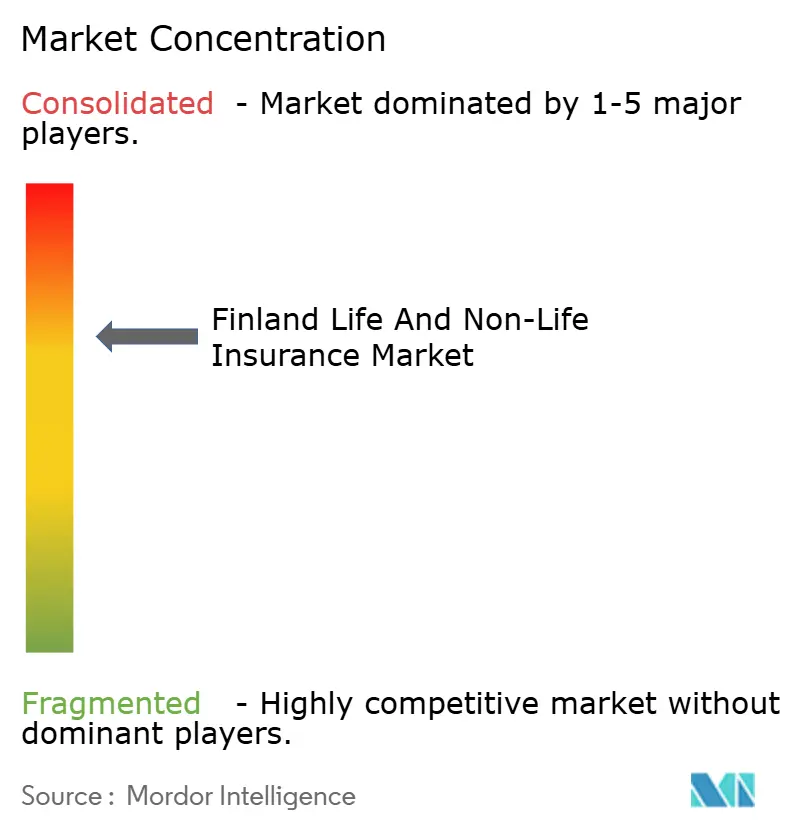
O trio principal — OP Financial Group, LocalTapiola e If P&C da Sampo — controla uma participação dominante dos prêmios emitidos, posicionando o mercado de seguros de vida e não vida da Finlândia na faixa de concentração moderada. A OP alavanca relacionamentos multiproduto dentro de sua base bancária cooperativa e investe uma parcela em ferramentas de sinistros baseadas em aprendizado de máquina. A If P&C, sob a Sampo, melhorou seu índice combinado para 84,6% no primeiro trimestre de 2025, confirmando disciplina de precificação e rigorosa seleção de riscos. O modelo mútuo da LocalTapiola e suas 19 unidades regionais combinam conhecimento local com as trocas tecnológicas da Aliança Eurapco, encurtando os ciclos de inovação sem comprometer a solvência.
Os desafiantes digitais oferecem atuações focadas. A POP Vakuutus escala por meio de vendas web de baixo custo que ressoam com compradores de automóvel de primeira viagem, enquanto subscritores de nicho desenvolvem coberturas paramétricas, cibernéticas e incorporadas. A aquisição da Speedwell Climate pela Vaisala em 2024 equipa tanto as incumbentes quanto as startups com índices climáticos prontos para uso, reduzindo as barreiras de entrada para novas propostas vinculadas ao clima.
As capacidades tecnológicas formam o novo campo de batalha. As seguradoras que implantam reconhecimento óptico de caracteres e processamento de linguagem natural agora extraem cerca de 70% dos dados de documentos de sinistros sem intervenção manual, reduzindo o tempo de liquidação e a exposição a fraudes. As empresas que ficam para trás em automação veem seus índices de despesas aumentarem à medida que o crescimento dos prêmios se concentra nos canais nativamente digitais.
Líderes do Setor de Seguros de Vida e Não Vida da Finlândia
-
OP Insurance
-
LocalTapiola Group
-
If P&C Insurance (Sampo Group)
-
Mandatum Life Insurance
-
Fennia Mutual
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Seguros de Vida e Não Vida da Finlândia Empresas cobertas neste relatório
- OP Financial Group (OP Insurance, Pohjola)
- LocalTapiola Group
- If P&C Insurance (Sampo Group)
- Fennia Mutual
- Pohjantähti Mutual
- Turva Mutual
- Alandia Group
- Suomen Vahinkovakuutus (POP Insurance)
- Nordea Insurance Finland
- Mandatum Life Insurance
- LähiTapiola Life
- Chubb Finland
- AIG Finland
- Zurich Insurance Finland
- Allianz Finland
- AXA XL Finland
- Folksam Finland
- Garantia Insurance
- Patient Insurance Company
- Suomen Keskinäinen Lääkevahinkovakuutusyhtiö
- Protector Insurance Finland
- Pohjola Hospital Insurance
Desenvolvimentos industriais recentes em Mercado de Seguros de Vida e Não Vida da Finlândia
- Fevereiro de 2025: O UNIQA Insurance Group tornou-se membro permanente da Aliança Eurapco, expandindo o consórcio que já inclui a LocalTapiola
- Janeiro de 2025: A Qantev e a InsureMO anunciaram uma parceria estratégica para aprimorar a conectividade de seguros e a integração de dados, com as soluções de seguro de saúde e vida baseadas em inteligência artificial da Qantev integrando-se à plataforma de infraestrutura da InsureMO, que atende mais de 300 seguradoras globalmente.
- Dezembro de 2024: O teste de estresse europeu da EIOPA mostrou que os índices de solvência agregados caíram de 221,8% para 123,3% em cenários severos, mas se recuperaram para 139,9% após medidas de gestão, evidenciando a resiliência das seguradoras finlandesas
- Setembro de 2024: A Vaisala adquiriu a Speedwell Climate para aprimorar as capacidades de mitigação de riscos financeiros relacionados ao clima, proporcionando às seguradoras finlandesas acesso a soluções avançadas de transferência de risco climático e expertise em estruturação de contratos baseados em índices.
Mercado de Seguros de Vida e Não Vida da Finlândia Escopo do relatório e metodologia de pesquisa
Definições de Mercado e Cobertura Principal
Nosso estudo contabiliza todos os prêmios subscritos e contribuições de segurados gerados por seguradoras finlandesas licenciadas para coberturas de vida orientadas a risco e poupança (produtos de seguro temporário, vida inteira, anuidade e previdência ocupacional estatutária), juntamente com todos os ramos não vida — automóvel, propriedade, responsabilidade civil, saúde, viagem, marítimo, agricultura e especialidades —, expressos em USD a taxas médias anuais. A Mordor Intelligence avalia este conjunto integrado em 31,51 bilhões de USD em 2025, com crescimento previsto para 54,18 bilhões de USD até 2031.
Exclusões de escopo: resseguros cedidos ao exterior, regimes de benefícios mútuos discricionários e coberturas de microcrédito emitidas fora da regulamentação finlandesa não estão incluídos.
Visão Geral da Segmentação
- Por Tipo de Seguro
- Seguro de Vida
- Vida Individual
- Vida Coletiva
- Seguro Previdenciário
- Seguro Não Vida
- Residencial
- Automóvel
- Saúde
- Viagem
- Responsabilidade Civil
- Marítimo e Carga
- Agricultura
- Outras Linhas Especializadas
- Seguro de Vida
- Por Canal de Distribuição
- Direto / Interno
- Agência / Corretora
- Bancassurance
- Online e Dispositivos Móveis
- Afinidade e Parcerias
- Outros Canais
- Por Tipo de Cliente
- Individual / Varejo
- PME
- Grande Corporação
- Setor Público e Sem Fins Lucrativos
- Por Setor do Usuário Final
- Manufatura
- Construção e Imóveis
- TIC e Serviços Profissionais
- Transporte e Logística
- Outros Setores
- Por Região
- Grande Helsinque / Uusimaa
- Sul da Finlândia
- Oeste da Finlândia
- Leste da Finlândia
- Norte da Finlândia
- Ilhas Åland
Metodologia de Pesquisa Detalhada e Validação de Dados
Pesquisa Primária
Entrevistas com atuários de seguradoras compostas, diretores regionais de corretoras, responsáveis por bancassurance e fundadores de insurtechs em Helsinque, Turku e Oulu testaram as percepções secundárias, esclareceram mudanças de precificação e avaliaram o impulso dos canais digitais, o que aprimorou as principais premissas e eliminou lacunas de divulgação.
Pesquisa Documental
Nossa equipe iniciou com publicações regulatórias da Autoridade de Supervisão Financeira da Finlândia, da Statistics Finland e da Insurance Europe, que delineiam prêmios por ramo, índices de sinistralidade e margens de solvência. Enriquecemos as tendências com dados de renda disponível do Eurostat, registros de veículos do Centro Finlandês de Seguradores de Automóveis e curvas de rendimento da EIOPA, e então comparamos o desempenho das seguradoras por meio da triagem de relatórios anuais no Dow Jones Factiva e no D&B Hoovers. Essas fontes abertas são ilustrativas; dezenas de periódicos setoriais adicionais, documentos de consulta e diários oficiais foram revisados para completar o panorama.
Dimensionamento de Mercado e Previsão
Uma reconstrução de cima para baixo parte dos prêmios reportados pelo regulador por ramo, acrescidos das contribuições previdenciárias e ajustados pelo resseguro cedido, formando a linha de base de 2025. Verificações seletivas de baixo para cima — valor médio de cobertura multiplicado pelo número de apólices ativas de seguradoras amostradas — mantêm os totais realistas quando a divulgação é escassa. As variáveis centrais incluem renda per capita, crescimento do estoque de hipotecas, novos registros de veículos, rendimentos de títulos de longo prazo, inflação dos custos de sinistros e participação dos canais online. A regressão multivariada com análise de cenários projeta esses fatores, após o que os totais por segmento são consolidados na visão nacional. Eventuais lacunas de dados de seguradoras são preenchidas com faixas de crescimento conservadoras derivadas de ramos comparáveis.
Validação de Dados e Ciclo de Atualização
Os resultados passam por filtros de variância, revisão de analistas sênior e aprovação da gestão. Atualizamos os modelos anualmente e retomamos o contato com as fontes em caso de eventos relevantes, para que os clientes sempre tenham acesso à visão mais recente e validada.
Por Que a Linha de Base da Mordor Intelligence para o Mercado de Seguros de Vida e Não Vida da Finlândia é Confiável
As estimativas publicadas frequentemente divergem; diferenças nos escopos de prêmios, datas de câmbio e periodicidades de atualização explicam essas lacunas.
A Firma de Pesquisa A avalia o conjunto de 2024 em 5,53 bilhões de USD, a Editora B cita 4,50 bilhões de USD para o mesmo ano, enquanto a Consultoria C limita seu subconjunto não vida de 2022 a 4,30 bilhões de USD.
Comparação de referência
| Tamanho do Mercado | Fonte anonimizada | Principal fator de divergência |
|---|---|---|
| 31,51 bilhões de USD (2025) | Mordor Intelligence | - |
| 5,53 bilhões de USD (2024) | Firma de Pesquisa A | Contabiliza apenas prêmios brutos subscritos, omite previdência ocupacional, conversão cambial no meio do ano |
| 4,50 bilhões de USD (2024) | Editora B | Baseia-se em pesquisa amostral de seguradoras, exclui coberturas adicionais de saúde, CAGR em linha reta |
| 4,30 bilhões de USD (2022) | Consultoria C | Acompanha apenas os ramos não vida, sem sobreposição de cenário econômico |
A comparação demonstra que, uma vez alinhados o escopo, o momento da conversão cambial e os fluxos previdenciários, a combinação disciplinada de dados regulatórios, validação por seguradoras e previsão testada por cenários da Mordor Intelligence oferece aos tomadores de decisão a linha de base mais transparente e reproduzível.
Principais Questões Respondidas no Relatório
Qual é o tamanho esperado do mercado de seguros de vida e não vida da Finlândia até 2031?
O mercado deverá atingir 54,18 bilhões de USD até 2031, expandindo-se a um CAGR de 8,96%.
Qual segmento está crescendo mais rapidamente no mercado de seguros de vida e não vida da Finlândia?
O seguro de saúde apresenta o ritmo mais acelerado, com uma previsão de CAGR de 12,06% até 2031.
Qual é o grau de concentração do cenário competitivo?
Três grupos respondem por cerca de 70% dos prêmios, conferindo ao setor um índice de concentração de 7
Por que as apólices paramétricas estão ganhando espaço na Finlândia?
O aumento das perdas por tempestades e nevascas tem levado as seguradoras a adotar coberturas baseadas em índices que pagam rapidamente e reduzem os custos de regulação de sinistros.