
Análise do Mercado de Seguros de Vida e Não Vida da Indonésia pela Mordor Intelligence
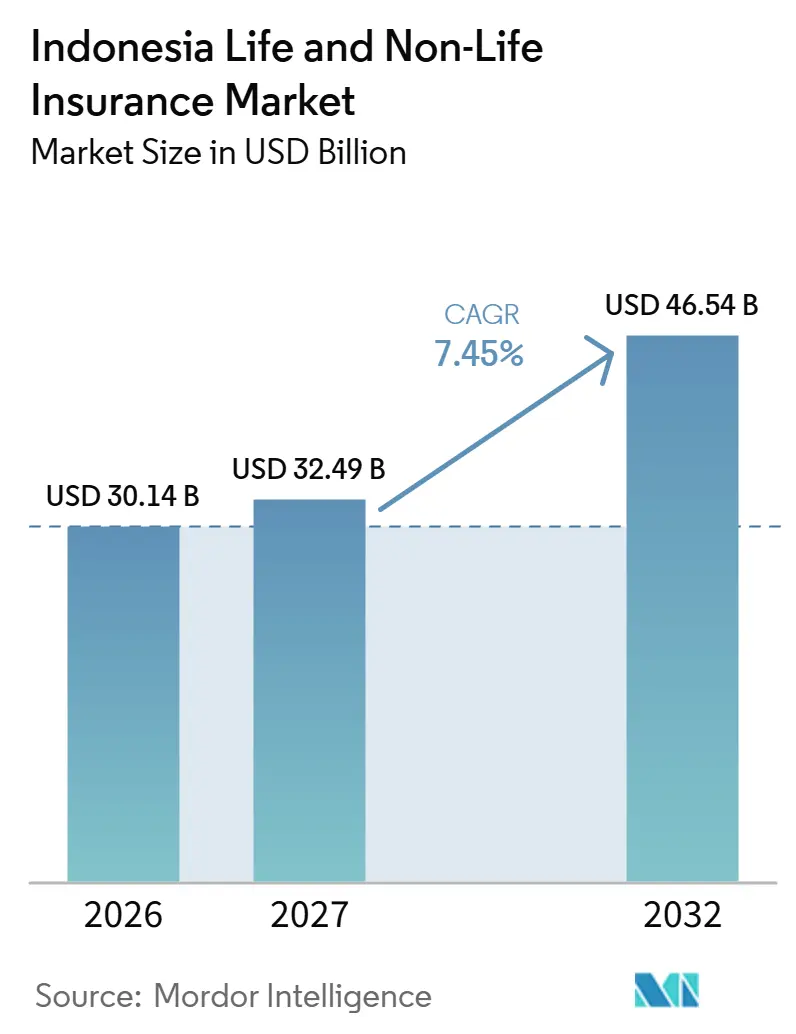
O tamanho do mercado de seguros de vida e não vida da Indonésia deve aumentar de 30,14 bilhões de USD em 2026 para 32,49 bilhões de USD em 2027 e atingir 46,54 bilhões de USD até 2032, crescendo a um CAGR de 7,45% no período 2027-2032.
As seguradoras da Indonésia podem ampliar a proteção por meio do acesso a bancos digitais e cobertura de saúde suplementar, enquanto a exposição climática a eventos meteorológicos pode aumentar a relevância da transferência de risco patrimonial. Capturar essas necessidades exige que as seguradoras conectem uma proposta de benefício clara com suporte de distribuição e sinistros. As obrigações de capital e de aprovação de linhas de saúde tornam a capacidade de assumir e atender novos negócios uma condição para a expansão. A concorrência, consequentemente, depende de quão bem o alcance ao cliente, o acesso ao prestador e a capacidade de subscrição financiada funcionam em conjunto. A aprovação de linhas de saúde torna a capacidade médica e digital parte do requisito mínimo para escalar a cobertura suplementar.
Principais Conclusões do Relatório
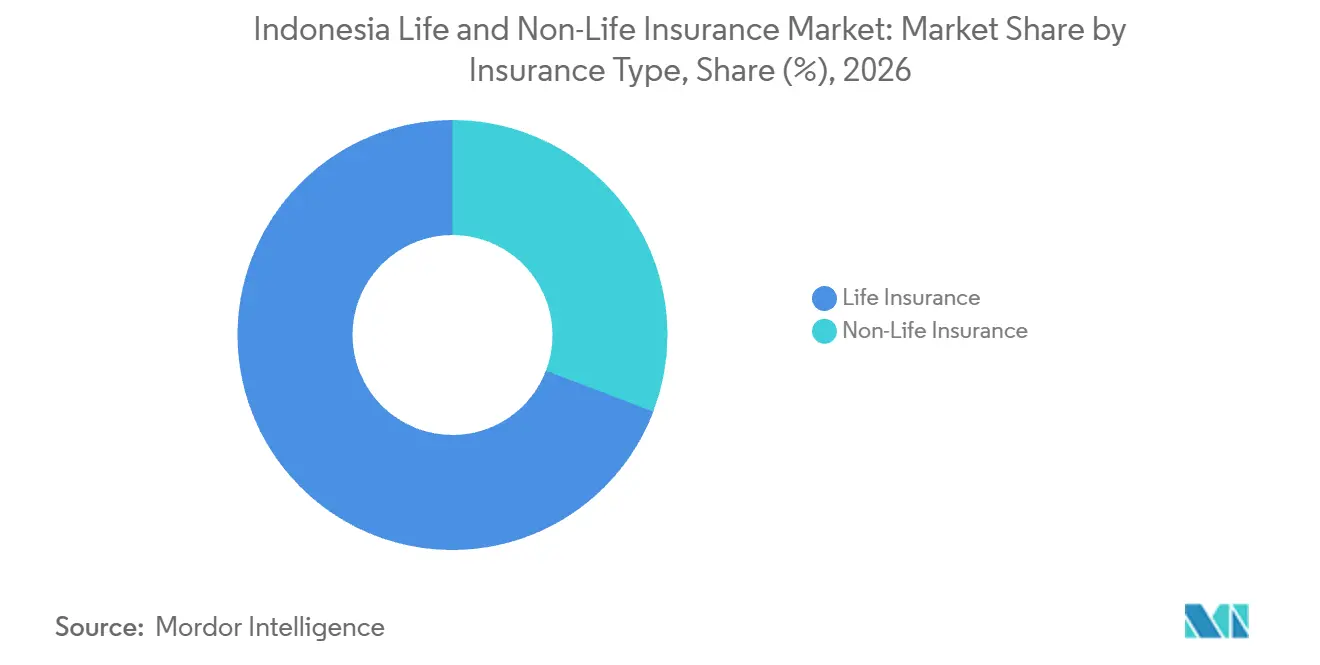
- Por tipo de seguro, o seguro de vida detinha uma participação de 69,2% no mercado de seguros de vida e não vida da Indonésia em 2026, enquanto o seguro não vida tem previsão de crescer mais rapidamente, com um CAGR de 10,4% no período 2027-2032.
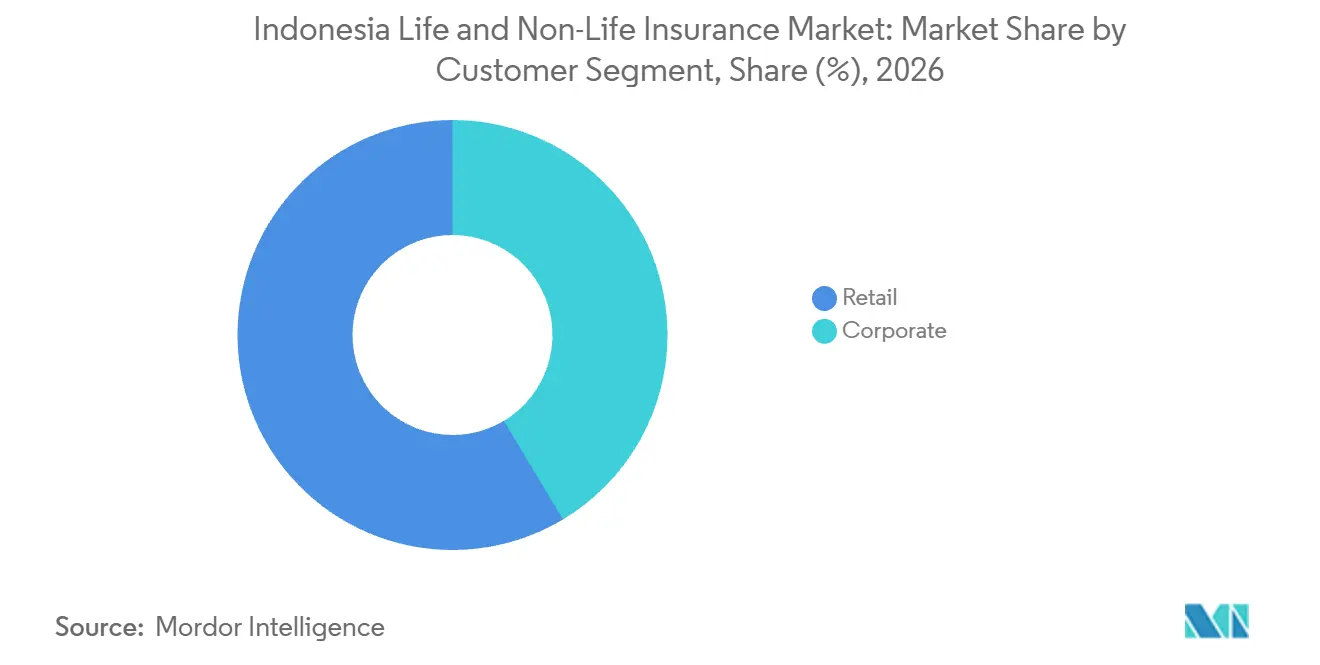
- Entre os segmentos de clientes, o varejo representou uma participação de 58,6% no tamanho do mercado de seguros de vida e não vida da Indonésia em 2026 e deve crescer mais rapidamente, com um CAGR de 8,5% no período 2027-2032.
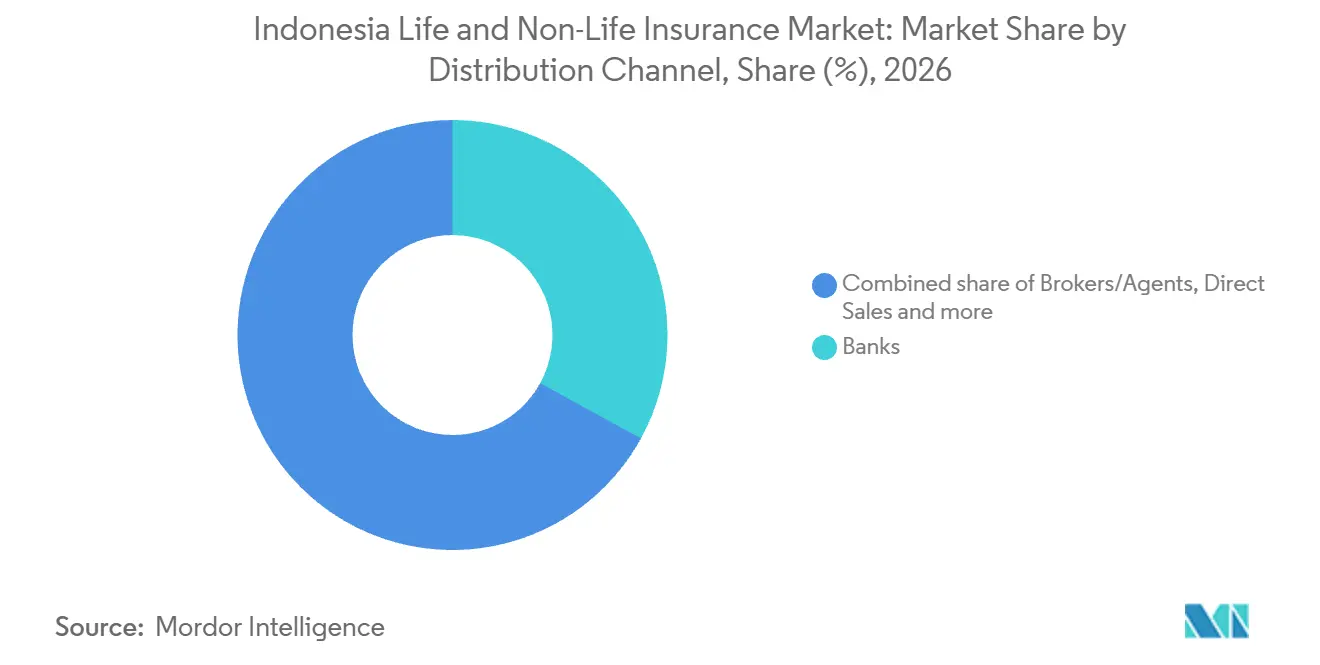
- O mix de canais de distribuição foi liderado pelos bancos, com uma participação de 33% em 2026, enquanto outros canais têm projeção de crescer mais rapidamente, com um CAGR de 14,8% no período 2027-2032.
- Em termos geográficos, Java ocupou a posição de liderança em 2026, com a atividade de prêmios concentrada na ilha.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Fatores Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Adoção do Bancassurance Digital Apoiada pela POJK 8/2024 | +3.1% | Nacional | Médio prazo (2-4 anos) |
| Reformas Obrigatórias do BPJS que Estimulam Apólices de Saúde Suplementar | +2.4% | Nacional | Curto prazo (≤ 2 anos) |
| Risco de Catástrofe Induzido pelo Clima Elevando a Demanda por Cobertura Patrimonial | +2% | Sumatra Ocidental e Aceh | Longo prazo (≥ 4 anos) |
| Expansão das Finanças Islâmicas Catalisando a Adoção de Produtos Takaful Fora de Java | +1.5% | Cidade de Banda Aceh | Médio prazo (2-4 anos) |
| Regulamentação PAYDI (Vinculado a Investimentos) Desbloqueando o Crescimento de Produtos Unit-Linked | +0.9% | Nacional | Curto prazo (≤ 2 anos) |
| Microsseguros de Comércio Eletrônico e Transporte por Aplicativo Expandindo Pools de Risco | +0.7% | Nacional | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Adoção do Bancassurance Digital Apoiada pela POJK 8/2024
Combinar o assessoramento liderado por bancos com o acesso digital pode criar diversas rotas para a aquisição de um seguro de vida. Em 11 de fevereiro de 2025, PT Sun Life Financial Indonesia e Bank Muamalat Indonesia anunciaram uma extensão do bancassurance até 2036. O modelo de distribuição acordado incluiu ofertas baseadas em plataforma digital, além de recomendações em agências, telemarketing e seguros vinculados a soluções de financiamento. Essa combinação pode conectar uma oferta online com uma explicação assistida quando o cliente precisar de ajuda para entender a cobertura. As ofertas digitais são um dos vários canais da parceria estendida, de modo que a rota online complementa as vendas gerenciadas por relacionamento.
Reformas Obrigatórias do BPJS Impulsionando Apólices de Saúde Suplementar
A cobertura de saúde suplementar oferece uma rota para os participantes do esquema de Seguro Nacional de Saúde da Indonésia (JKN), administrado pelo BPJS Kesehatan, que buscam atendimento acima de seu direito público. Com vigência a partir de 8 de maio de 2024, o Decreto Presidencial 59/2024 permite que seguros adicionais financiem cuidados de maior nível, incluindo serviços ambulatoriais executivos.[1] Os participantes podem, alternativamente, pagar a diferença entre os custos cobertos pelo BPJS e os custos de atendimento aprimorado, sujeito às exceções da regulamentação. Para as seguradoras de saúde privadas, isso cria espaço para desenhar benefícios em torno da despesa de upgrade, em vez de duplicar o direito subjacente. A relevância comercial de uma apólice depende, consequentemente, de quão claramente seus benefícios correspondem a esse custo de tratamento adicional.
Risco de Catástrofe Induzido pelo Clima Elevando a Demanda por Cobertura Patrimonial
Os proprietários de imóveis podem responder à exposição a catástrofes por meio de seguros quando os ativos e o financiamento para proteção são identificados. A agência meteorológica, climatológica e geofísica da Indonésia (BMKG) associou as mudanças climáticas ao aumento da intensidade de chuvas extremas na Indonésia e relatou que o Ciclone Senyar trouxe cerca de 3 vezes o volume normal de chuvas de novembro para Koto Tangah, Sumatra Ocidental, e o dobro do volume normal para Singkil Utara, Aceh, no final de 2025.[2] Em 2026, o programa de seguro de ativos estatais da Indonésia utilizou financiamento de pool de desastres para proteger 20.838 objetos pertencentes ao Ministério dos Assuntos Religiosos, ao Ministério da Saúde e à Secretaria de Estado. O programa governamental demonstra como a demanda por cobertura patrimonial pode ser organizada em torno de um comprador institucional e seus ativos identificados. Como o fundo de pool financia os prêmios, essa demanda repousa sobre um comprador governamental financiado, e não sobre proprietários privados que decidem pagar pela cobertura de catástrofes.
Expansão das Finanças Islâmicas Catalisando a Adoção de Produtos Takaful Fora de Java
O seguro geral baseado em princípios islâmicos pode alcançar uma base de compradores geograficamente mais ampla quando as seguradoras adicionam distribuição fora de Java. A PT Sompo Insurance Indonesia abriu um escritório de marketing em Banda Aceh em 12 de novembro de 2025 para expandir seus serviços de seguro geral baseados em princípios islâmicos. Um escritório de marketing operado pela seguradora pode apoiar a discussão dos termos do produto com clientes em potencial. A PT Sompo Insurance Indonesia descreveu o escritório como um fortalecimento de sua presença em toda a Sumatra, estendendo seus serviços de seguro geral baseados em princípios islâmicos a uma província fora de Java.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Baixo Nível de Educação em Seguros nas Províncias Orientais | -1.3% | Províncias orientais da Indonésia | Longo prazo (≥ 4 anos) |
| Aumentos de Capital Exigidos pela POJK 23/2023 Pressionando Pequenas Seguradoras Domésticas | -1.1% | Nacional | Médio prazo (2-4 anos) |
| Fraude em Sinistros de Automóveis e Lacunas na Qualidade de Dados Corroendo Margens | -0.4% | Nacional | Curto prazo (≤ 2 anos) |
| Volatilidade do IDR Complicando a Gestão de Ativos e Passivos e os Buffers de Capital | -0.3% | Nacional | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Baixo Nível de Educação em Seguros nas Províncias Orientais
Um domicílio de uma província oriental que considera um seguro de vida unit-linked deve compreender tanto o componente de proteção quanto o componente de investimento antes de decidir se a apólice atende às suas necessidades. Se essa escolha for discutida com um agente ou representante bancário, o baixo nível de educação financeira pode prolongar a explicação necessária antes de uma venda. Uma discussão sobre cobertura de saúde levanta uma questão diferente, pois benefícios, exclusões e responsabilidades de sinistros determinam quais despesas de tratamento uma apólice pode cobrir. A restrição para a seguradora é o trabalho envolvido em explicar um contrato específico a um potencial segurado. Explicações mais claras podem reduzir a confusão, mas uma venda de produto unit-linked ainda requer tempo para estabelecer que o comprador compreende ambas as partes do produto.
Aumentos de Capital Exigidos pela POJK 23/2023 Pressionando Pequenas Seguradoras Domésticas
A conformidade com os requisitos de capital pode restringir tanto a amplitude de produtos quanto o capital disponível para a expansão de uma seguradora. Em agosto de 2026, a autoridade de serviços financeiros da Indonésia (OJK) informou que 117 das 147 seguradoras e resseguradoras haviam atendido ao requisito mínimo de capital da primeira fase, com prazo até 31 de dezembro de 2026, restando 30 ainda a cumprir. A Regulamentação OJK (POJK) 23/2023 estabelece um prazo de segunda fase para 31 de dezembro de 2028 e limita o grupo de nível de capital KPPE 1 a negócios e produtos de seguro simples. A OJK determina os detalhes adicionais de agrupamento de empresas. Para uma seguradora que visa coberturas mais complexas, sua decisão de financiamento afeta, portanto, o escopo dos negócios que pode perseguir juntamente com sua capacidade de subscrição. O capital necessário para a gama de produtos pretendida pode, consequentemente, atrasar a expansão planejada de uma seguradora.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Seguro:
Escala de Cobertura Sustenta a Liderança do Seguro de VidaO seguro de vida representou uma participação de 69,2% no tamanho do mercado de seguros de vida e não vida da Indonésia em 2026. A Associação de Seguros de Vida da Indonésia (AAJI) informou que o número de pessoas seguradas por seguro de vida cresceu 24,8% em relação ao ano anterior, atingindo 153,6 milhões em janeiro-junho de 2026. Em sua reunião de 31 de agosto de 2026, a AAJI explicou que os resgates parciais permitem o acesso a parte do valor de uma apólice mantendo-a em vigor, onde os termos do produto o permitam. Para as seguradoras, esse recurso torna o atendimento contratual parte da resposta comercial a um segurado que busca liquidez.
O seguro não vida é o segmento de crescimento mais rápido, com um CAGR projetado de 10,4% no período 2027-2032. A Associação de Seguros Gerais da Indonésia (AAUI) registrou prêmios de veículos motorizados com alta de 4,9% em relação ao ano anterior em janeiro-junho de 2026, em dados com as submissões de 2 empresas ainda pendentes. O total de prêmios de seguro geral registrados no mesmo conjunto de dados recuou 0,5% em relação ao ano anterior em janeiro-junho de 2026. Como os prêmios de automóveis subiram enquanto o total caiu, as demais linhas de seguro geral recuaram em conjunto no conjunto de dados. Os automóveis forneceram uma fonte de crescimento de prêmios, mas a expansão prevista do seguro não vida requer que as linhas em crescimento superem as contrações registradas em outros segmentos desse conjunto de dados.



Por Segmento de Cliente:
Proteção Individual Ancora a Demanda do VarejoO varejo representou uma participação de 58,6% no mercado de seguros de vida e não vida da Indonésia em 2026, tornando-se o maior segmento, e tem previsão de ser o segmento de crescimento mais rápido, com um CAGR de 8,5% no período 2027-2032. A OJK informou que os prêmios de seguro de vida do segmento individual cresceram 6,58% em relação ao ano anterior até outubro de 2025. Esse negócio de proteção individual oferece às seguradoras de varejo uma rota identificável de geração de prêmios dentro da demanda domiciliar. Um alcance mais amplo ao cliente deve, portanto, converter-se em proteção paga para estender esse crescimento de prêmios.
A próxima questão comercial do varejo é como desenvolver o valor dos prêmios em torno de uma base crescente de indivíduos segurados. A AAJI informou 22,38 milhões de pessoas seguradas no segmento de seguro de vida individual em janeiro-junho de 2026, alta de 6,5% em relação ao ano anterior. A proteção adicional pode atender a uma necessidade distinta dentro de um relacionamento de cobertura existente, bem como alcançar um comprador de seguro pela primeira vez. Os clientes corporativos recebem uma proposta diferente na AIG Indonesia, que se concentra em seguro geral, soluções de gestão de riscos e expertise local. O design de benefícios individuais e a gestão de riscos organizacionais fornecem, consequentemente, rotas separadas para as seguradoras desenvolverem negócios com esses grupos de clientes.

Nota: Participações de todos os segmentos individuais disponíveis mediante aquisição do relatório
Por Canal de Distribuição:
Bancos Lideram à Medida que a Distribuição Integrada se ExpandeOs bancos foram o maior segmento por canal de distribuição, com uma participação de 33% em 2026. A AAJI identificou o bancassurance como o maior canal de distribuição de seguro de vida em base de prêmio não ponderado em janeiro-junho de 2026. Em 15 de janeiro de 2025, PT Sun Life Financial Indonesia e PT Bank CIMB Niaga Tbk estenderam sua parceria de bancassurance até 2039. Como a extensão vai até 2039, além do final do período de previsão, essa parceria bancária tem um prazo acordado cobrindo todos os anos de previsão.
Outros canais são o segmento de crescimento mais rápido, com um CAGR projetado de 14,8% no período 2027-2032. Em 23 de setembro de 2025, a Igloo anunciou uma parceria com a Telkomsel oferecendo proteção de cibersegurança, gadgets, viagens e tela de celular durante recargas de crédito ou compras de pacotes de dados no MyTelkomsel.[3] A Telkomsel distribui proteção por meio de seu aplicativo e pontos de venda, enquanto a Igloo gerencia a distribuição e os sinistros como corretora de seguros, e os parceiros de seguros fornecem os produtos. Os funcionários dos pontos de venda adicionam a proteção após o cliente confirmar a escolha. A expansão por meio desse modelo depende, portanto, de converter uma transação de telecomunicações familiar em uma decisão explícita de proteção, com o serviço de sinistros coordenado pela corretora.
Nota: Participações de todos os segmentos individuais disponíveis mediante aquisição do relatório
Análise Geográfica
Mercado de Seguros de Vida e Não Vida de Java
Java ocupou a posição de liderança em 2026, com a atividade de prêmios de seguros concentrada na ilha. A PT Asuransi Bina Dana Arta Tbk reportou Jabodetabek, um cluster metropolitano em Java, como seu maior segmento geográfico de prêmio bruto em janeiro-junho de 2025. Esse portfólio superou cada um de seus segmentos de Sumatra e Batam, Kalimantan, Sulawesi e Bali. Seu segmento distinto de Jawa formou uma base de prêmios menor na mesma ilha. Os prêmios de Java da seguradora situavam-se, portanto, principalmente no cluster Jabodetabek, com o segmento Jawa listado separadamente adicionando uma base menor.
Sumatra oferece uma rota orientada a serviços para desenvolver relacionamentos de seguro de vida em torno de um ponto operacional regional. Em 2026, a PT Sequis Life inaugurou o Sequis Center Medan, cujo Centro de Serviços Regional oferece pagamentos de prêmios presenciais, atualizações de apólices, envio de sinistros e consultas de produtos. Combinar essas transações em um único centro pode facilitar a administração da cobertura contínua para clientes que optam por tratar com uma seguradora pessoalmente. O Kontan reportou o centro como um passo para ampliar a penetração de mercado no Norte de Sumatra, e ele combina atendimento ao cliente com atividade de agentes de vendas, de modo que o atendimento e a aquisição compartilham um único local.
A expansão liderada por agências oferece outra rota comercial em Sulawesi, onde um escritório de marketing pode dar a uma seguradora um ponto local para originar negócios de vida. A PT Sequis Life inaugurou o escritório de marketing Legend Fighter Agency em Makassar em 8 de maio de 2025. A abertura estendeu sua presença de distribuição por agências em Sulawesi. Para uma seguradora que utiliza esse modelo, um escritório regional cria um local para organizar a atividade de vendas necessária para alcançar potenciais segurados e explicar as opções de proteção. A originação local por agências confere a essa expansão em Sulawesi um foco operacional diferente do modelo de atendimento de apólices em Medan.
Estrutura Regulatória e Perspectivas
Essas jurisdições selecionadas comparam as obrigações nacionais de seguros da Indonésia com a estrutura adicional de Aceh sob a perspectiva de uma seguradora em conformidade com os princípios islâmicos que busca operar uma linha de seguro de saúde. A POJK 8/2024 exige aprovação da OJK para novos produtos de seguro e aqueles que atendam a critérios especificados. A POJK 36/2025 exige capacidades médicas, digitais e de assessoria médica, além de aprovação da OJK, antes que uma seguradora opere uma linha de seguro de saúde. O Qanun de Aceh Número 11 de 2018 exige que as instituições financeiras, incluindo instituições não bancárias, operem sob princípios islâmicos.
Tabela Regulatória
| Fator de decisão | Indonésia | Aceh |
|---|---|---|
| Autoridade principal | OJK | OJK para supervisão de seguros; Governo de Aceh para a estrutura provincial |
| Instrumentos ou diretrizes principais | POJK 8/2024; POJK 36/2025 | Normas nacionais da OJK; Qanun Número 11 de 2018 |
| Efeito comercial | Obrigações de aprovação de produtos e capacidades para linhas de saúde | Obrigações nacionais de aprovação mais operações sob princípios islâmicos |
| Atratividade atual da política | Média | Média |
| Direção futura da atratividade da política | Em endurecimento | Em endurecimento |
| Fonte: Mordor Intelligence | ||
A POJK 36/2025 foi emitida em 17 de dezembro de 2025 e entra em vigor 3 meses após a promulgação. Os prestadores que já operavam uma linha de seguro de saúde antes de sua entrada em vigor devem obter aprovação da OJK dentro de um ano após a promulgação. Para uma seguradora de linha de saúde em conformidade com os princípios islâmicos, a classificação Média da Indonésia reflete obrigações definidas de aprovação e capacidade, enquanto a classificação Média de Aceh reflete essas obrigações mais sua condição operacional de princípios islâmicos. O endurecimento em ambas as jurisdições repousa sobre a fase de aprovação nacional, com a condição adicional de Aceh decorrente de sua estrutura provincial estabelecida.
Etapas da Cadeia de Valor
A comparação rastreia a captura de valor desde a distribuição bancária até a subscrição de seguros e resseguros, utilizando exemplos de empresas selecionadas de 2025. O SMBC Indonesia reportou uma categoria de receita de comissões consolidada combinando bancassurance, seguros e produtos de investimento sob acordos com seguradoras em 2025. A distribuição pode, portanto, gerar receita por meio do relacionamento de acesso, enquanto a aceitação de risco é uma atividade comercial separada. Os distribuidores bancários dependem, portanto, de conectar cada venda a um compromisso de risco que a seguradora possa suportar.
Tabela de Análise da Cadeia de Valor
| Atividade primária | Participantes principais | Captura de valor | Gargalo | Resposta de resiliência |
|---|---|---|---|---|
| Distribuição e originação bancária | Distribuidores bancários como SMBC Indonesia, Bank Tabungan Negara e Bank Syariah Indonesia | Receita de comissões sob acordos com seguradoras | Risco de explicações inconsistentes do produto nas transferências entre parceiros | Acordar explicações de produtos e responsabilidades de escalonamento com as seguradoras |
| Subscrição de seguros | Seguradoras gerais como a Tugu Insurance | Receita de seguros nos relatórios consolidados do segmento de seguro geral | Incompatibilidade entre riscos aceitos e capacidade disponível | Alinhar as exposições aceitas com a capacidade de risco disponível |
| Transferência de risco de resseguro | Resseguradoras como a PT Tugu Reasuransi Indonesia | Receita de prêmio bruto de negócios subscritos indiretamente | Incompatibilidade entre a cobertura subjacente e os termos de resseguro | Alinhar os riscos transferidos e os termos contratuais com a cobertura subjacente |
| Fonte: Mordor Intelligence | ||||
A demonstração não auditada e não consolidada de 2025 da PT Tugu Reasuransi Indonesia registrou receita de prêmio bruto de negócios subscritos indiretamente. A receita de seguros e os prêmios de resseguro surgem nas etapas de assunção de risco, conferindo a esses participantes uma exposição econômica diferente das comissões de distribuição. A resiliência depende de manter as explicações de produtos, os limites de subscrição e os riscos transferidos consistentes à medida que o negócio passa entre essas funções. A distribuição liderada por bancos pode, assim, ampliar a originação enquanto deixa o financiamento do risco de seguros e resseguros com os negócios que assumem o risco.
Cenário Competitivo
Concentração do Mercado
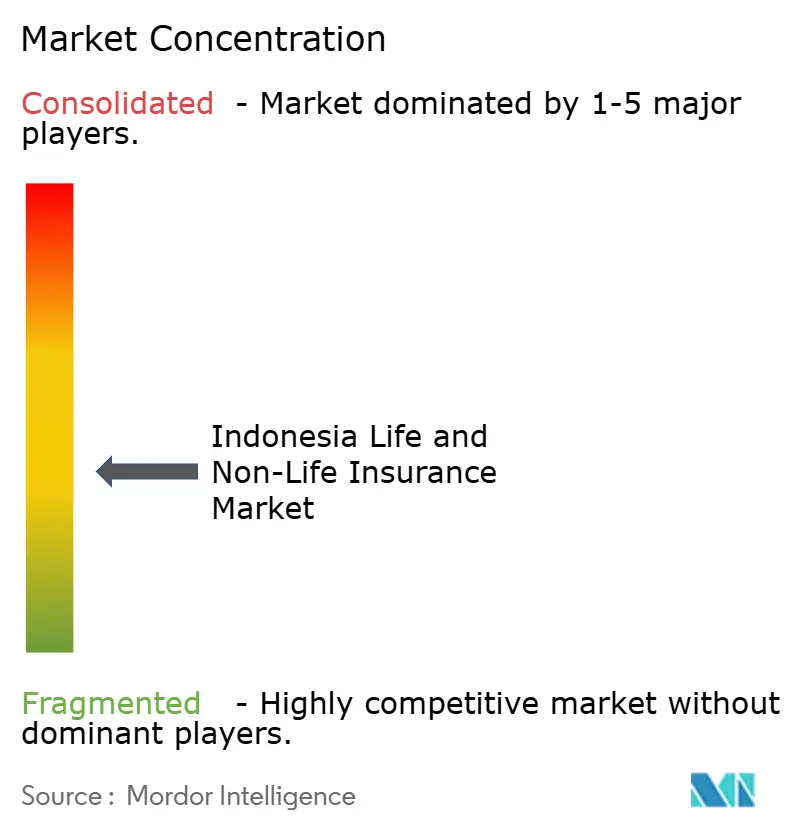
A concorrência é moderadamente fragmentada, e a PT Prudential Life Assurance (Prudential Indonesia) apoiou mais de 62.000 parceiros de negócios de agências licenciados e consultores de serviços financeiros em 2025. A PT AIA Financial lançou a plataforma digital AIA+ para informações de apólices e sinistros em agosto de 2026, enquanto a PT Manulife Indonesia emite seguros de vida vinculados a investimentos. A PT Allianz Life Indonesia declarou em agosto de 2026 que estava fortalecendo os canais de agências, bancassurance e soluções corporativas para ampliar o acesso à proteção. A PT AXA Financial Indonesia lançou o AXA Long Term Life Protector, um produto de vida tradicional com termos de prêmio e cobertura selecionáveis pelo cliente, em 16 de janeiro de 2025. Um concorrente, portanto, compete contra a capacidade de originação estabelecida, tornando os recursos para construir e manter sua própria rota até os clientes comercialmente relevantes.
A capacidade de atendimento oferece a uma seguradora uma forma concreta de se diferenciar após a venda de uma apólice, juntamente com os termos da apólice e o acesso à distribuição. Até 2025, a rede PRUPriority Hospitals da PT Prudential Life Assurance cobria mais de 1.700 hospitais em mais de 500 cidades e regências indonésias. Uma ampla rede de prestadores pode tornar a proposta de benefício de saúde prática em diversas localidades, criando uma razão comercial para investir em acesso, além do design do produto. Reproduzir essa proposta de serviço de saúde em muitas localidades exige que os concorrentes construam relacionamentos com prestadores, além de vender apólices.
O posicionamento regulatório adiciona uma condição financeira à concorrência em distribuição e serviços. A PT Manulife Indonesia (PT Asuransi Jiwa Manulife Indonesia), a seguradora de vida convencional, reportou um índice de capital baseado em risco de 650% no final de 2025, acima do limite regulatório de 120%. Essa margem de capital pode apoiar sua capacidade de assumir obrigações seguradas enquanto desenvolve capacidades de distribuição e serviço. Um concorrente que busca clientes além de seu alcance estabelecido deve igualmente financiar tanto os riscos aceitos quanto a capacidade de suportar os relacionamentos de apólice resultantes. Um concorrente que aceita mais risco segurado também deve fornecer o capital necessário para atender ao limite de 120%, enquanto a Manulife reportou uma margem substancial de 650%.
Líderes do Setor de Seguros de Vida e Não Vida da Indonésia
-
PT Prudential Life Assurance
-
PT AIA Financial
-
PT Manulife Indonesia
-
PT Allianz Life Indonesia
-
PT AXA Financial Indonesia
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Seguros de Vida e Não Vida da Indonésia Empresas cobertas neste relatório
- PT Prudential Life Assurance
- PT AIA Financial
- PT Manulife Indonesia
- PT Allianz Life Indonesia
- PT AXA Financial Indonesia
- PT Sun Life Financial Indonesia
- PT Great Eastern Life Indonesia
- PT BNI Life Insurance
- PT Sequis Life
- PT Asuransi Jiwasraya (Persero)
- PT Asuransi Astra Buana
- PT Asuransi Sinar Mas
- PT Zurich General Takaful Indonesia
- PT Tokio Marine Indonesia
- PT Zurich Asuransi Indonesia Tbk
- PT Sompo Insurance Indonesia
- PT Chubb General Insurance Indonesia
- Perusahaan Perseroan (Persero) PT Asuransi Jasa Indonesia
- PT KB Insurance Indonesia
- PT AXA Insurance Indonesia
- PT Asuransi Central Asia
- PT Asuransi Tugu Pratama Indonesia Tbk
- Perusahaan Perseroan (Persero) PT Asuransi Kredit Indonesia (Askrindo)
Principais Oportunidades para os Participantes do Mercado
A comparação concentra-se nas oportunidades de seguro de saúde criadas pelas regras de coordenação de benefícios e revisões de produtos planejadas. A POJK 36/2025 exige que as seguradoras priorizem a coordenação de benefícios e pagamentos de sinistros com o BPJS Kesehatan ou outros garantidores, incluam recursos habilitadores nos produtos e apliquem gestão de riscos prudente. A Prudential Indonesia planeja alterações em produtos de saúde e saúde suplementar especificados, com vigência a partir de 1º de dezembro de 2026. Os produtos de subsídio diário em dinheiro fora do escopo da regulamentação estão excluídos dessas alterações.
Tabela de Oportunidades de Mercado
| Oportunidade | Por que agora | Comprador / segmento principal | Estratégia recomendada | Principal barreira | Prováveis beneficiários |
|---|---|---|---|---|---|
| Cobertura de saúde suplementar coordenada | Recursos obrigatórios de coordenação de benefícios | Compradores também cobertos pelo BPJS Kesehatan ou outro garantidor | Desenhar benefícios complementares e sinistros coordenados sob controles de risco prudentes | Alinhar responsabilidades de pagamento entre garantidores | Seguradoras de saúde como a Prudential Indonesia |
| Proteção de internação condicional antecipada | Revisão planejada de exclusão de doenças | Compradores de cobertura afetada para doenças especificadas | Posicionar elegibilidade antecipada com termos claros de pagamento escalonado | Pagamento parcial de sinistro antes da aplicação dos benefícios integrais | Prudential Indonesia |
| Posicionamento de benefício de subsídio diário em dinheiro | Exceção para produtos de subsídio em dinheiro fora do escopo | Compradores que buscam benefícios de subsídio diário em dinheiro | Explicar o propósito e os limites distintos do subsídio | Adequar o benefício em dinheiro à necessidade de proteção pretendida | Prudential Indonesia |
| Fonte: Mordor Intelligence | |||||
Para a cobertura de internação ou cirurgia afetada da Prudential Indonesia, certos períodos de exclusão de doenças estão planejados para reduzir de 12 para 6 meses a partir de 1º de dezembro de 2026, com termos variando por produto. Conforme o cronograma planejado, os sinistros elegíveis receberão pagamento de 25% nos meses 7 a 11 e 100% no mês 12. Os períodos de carência aplicáveis permanecem em 30 dias em geral, 90 dias para câncer e 12 meses para benefícios em dinheiro por HIV/AIDS, se houver. A elegibilidade antecipada cria, consequentemente, uma oportunidade de produto em torno da proteção parcial, com as explicações de benefícios precisando distinguir essa cobertura inicial do pagamento integral do sinistro.
Desenvolvimentos industriais recentes em Mercado de Seguros de Vida e Não Vida da Indonésia
- Out 2026: A Prudential Indonesia anunciou ajustes em produtos de saúde e saúde suplementar especificados, com vigência a partir de 1º de dezembro de 2026, para cumprir a POJK 36/2025.
- Ago 2026: A PT AIA Financial lançou a AIA+, uma plataforma digital que oferece acesso a informações de apólices, sinistros de seguros e serviços relacionados na Indonésia.
- Mai 2026: A PT Great Eastern Life Indonesia adicionou uma opção denominada em SGD ao GREAT Investlink Protection, seu produto de seguro vinculado a investimentos existente.
Mercado de Seguros de Vida e Não Vida da Indonésia Escopo do relatório e metodologia de pesquisa
Definição e Cobertura do Mercado
O Mercado de Seguros de Vida e Não Vida da Indonésia mede os prêmios brutos subscritos anuais de apólices de seguro de vida e não vida emitidas por seguradoras licenciadas na Indonésia, avaliados em USD utilizando taxas de câmbio médias anuais da rupia. Abrange prêmios subscritos para segurados de varejo e corporativos por meio de corretores ou agentes, bancos, vendas diretas e outros canais.
Exclusões de escopo: Apólices subscritas no exterior, resseguro cativo e esquemas de microtakaful abaixo de IDR 50 milhões estão excluídos.
Visão Geral da Segmentação
- Por Tipo de Seguro
- Seguro de Vida
- Seguro Não Vida
- Seguro Automóvel
- Seguro Saúde
- Seguro Patrimonial
- Seguro de Responsabilidade Civil
- Outros Seguros
- Por Segmento de Cliente
- Varejo
- Corporativo
- Por Canal de Distribuição
- Corretores/Agentes
- Bancos
- Vendas Diretas
- Outros Canais
Fontes de Dados, Dimensionamento de Mercado e Validação
Pesquisa Documental
Fontes públicas como a Unidade de Relações com Investidores da OJK, que publica atualizações de prêmios e capital do setor de seguros, a AAUI, que reporta o desempenho das linhas de seguro geral, a AM Best, cujo relatório da Ásia-Pacífico resume as séries de prêmios de vida e não vida da Indonésia, e a BMKG, que documenta os padrões de precipitação e clima indonésios, ajudam a acompanhar os totais de mercado, o mix de produtos, a cobertura e as condições de risco. Suas séries publicadas também ajudam a definir períodos e a testar se os movimentos reportados estão alinhados entre os negócios de vida e não vida.
Relatórios anuais de empresas, demonstrações financeiras auditadas, materiais para investidores e reportagens empresariais de fontes confiáveis podem adicionar detalhes de prêmios, produtos, distribuição e capital em nível de seguradora para verificação cruzada. Essas fontes não são exaustivas, e outras fontes informam a coleta, validação e esclarecimento.
Entrevistas Primárias e Pesquisas
Entrevistas e pesquisas estruturadas com executivos e especialistas funcionais de seguradoras de vida e gerais, corretores, distribuidores bancários e associações de seguros na Indonésia podem testar como os indicadores publicados de prêmios, canais e produtos refletem a atividade de mercado. As respostas podem esclarecer lacunas nas séries secundárias, explicar diferenças nas definições de reporte e verificar cruzadamente os impulsionadores das previsões no nível das variáveis antes que os resultados sejam triangulados com evidências de reguladores, associações e empresas.
Distribuição dos respondentes do trabalho de campo de pesquisa primária
| Tipo de empresa | Cargo do respondente | Região |
|---|---|---|
| Nível superior: 30% | Diretores executivos (CXOs): 20% | |
| Nível intermediário: 50% | Líderes funcionais/de unidade: 35% | |
| Participantes menores: 20% | Gerentes: 45% |
Dimensionamento e Previsão de Mercado
O total de mercado é construído de cima para baixo a partir dos prêmios brutos subscritos anuais de apólices elegíveis emitidas por seguradoras licenciadas na Indonésia, convertidos da rupia a taxas de câmbio médias anuais. Os prêmios de vida e não vida são estimados separadamente e, em seguida, verificados em relação aos totais de prêmios em nível de seguradora. A demanda de varejo e corporativa e as rotas de corretores ou agentes, bancos, vendas diretas e outros definem os eixos de cliente e canal. As participações de segmento combinam as distribuições de prêmios de reguladores e associações com a avaliação do analista de cada tipo de seguro, grupo de clientes e canal, e são reconciliadas com o total de mercado. Os insumos de previsão incluem prêmios recentes por tipo de seguro, crescimento de pessoas seguradas e apólices, tendências de sinistros e prêmios por principais linhas de não vida, atividade domiciliar e empresarial, acesso à distribuição combinado com mudanças regulatórias de produtos e exposição a catástrofes. Esses 6 indicadores capturam condições de demanda, precificação, acesso, produto e risco. Uma regressão multivariada pode relacionar essas séries ao crescimento de prêmios, com análise de cenários para mudanças regulatórias, de sinistros ou climáticas materiais. Quando uma série está ausente, o analista verifica os indicadores relacionados da OJK e de associações e mantém um intervalo documentado na previsão. Verificações ascendentes seletivas multiplicam contagens amostradas de apólices ou segurados por níveis de prêmio representativos e comparam o resultado com o total descendente, enquanto especialistas em seguradoras e canais podem testar se cada impulsionador de previsão e sua direção se adequam ao mercado indonésio. Qualquer lacuna é rastreada até diferenças de período, definição de produto, cobertura de seguradora ou tratamento de taxa de câmbio antes que a estimativa seja reconciliada.
Validação de Dados e Ciclo de Atualização
Os analistas triangulam os totais da OJK com as séries da AAJI e da AAUI, registros de seguradoras e sinais de atividade independentes, como tendências de pessoas seguradas e sinistros reportados. Eles reconciliam períodos de reporte, definições de prêmios, taxas de câmbio e possível dupla contagem, e investigam movimentos anômalos ou variações materiais em relação à estimativa anterior antes da aprovação por meio de revisão do analista e uma revisão editorial separada. Uma fonte ou respondente específico é recontactado quando uma definição, quebra de série ou movimento incomum permanece inexplicado. O conjunto de dados é atualizado anualmente, revisado entre ciclos quando um evento regulatório ou de mercado material altera um insumo, e revisado novamente em relação às publicações de fontes atuais imediatamente antes da entrega.
Tamanho do Mercado de Seguros de Vida e Não Vida da Indonésia da Mordor Intelligence Comparado com Outras Estimativas Publicadas
As estimativas publicadas podem diferir nas transações e produtos que contabilizam e nos insumos utilizados para modelar a demanda. O Mercado de Seguros de Vida e Não Vida da Indonésia mede os prêmios brutos subscritos anuais de apólices de seguro de vida e não vida emitidas por seguradoras licenciadas na Indonésia, avaliados em USD utilizando taxas de câmbio médias anuais da rupia.
Os principais fatores de divergência incluem a cobertura definida do estudo e as escolhas de modelagem específicas do mercado. Os insumos de previsão incluem prêmios recentes por tipo de seguro, crescimento de pessoas seguradas e apólices, tendências de sinistros e prêmios por principais linhas de não vida, atividade domiciliar e empresarial, acesso à distribuição combinado com mudanças regulatórias de produtos e exposição a catástrofes.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | 32,49 bilhões de USD (2027) | |
| Instituto Global de Pesquisa A | 18,7 bilhões de USD (2024) | Em sua base de 2024, esta estimativa está 42,4% abaixo do valor de 2027 deste relatório de 32,49 bilhões de USD, 3 anos depois. Sua base de prêmios diretos de 2024 antecede a medição de 2027 do relatório em três anos. |
| Consultoria Regional B | 29,53 bilhões de USD (2025) | Em sua base de 2025, esta estimativa está 9,1% abaixo do valor de 2027 deste relatório de 32,49 bilhões de USD, 2 anos depois. Sua base de valor de prêmios é para 2025, dois anos antes da medição de 2027 do relatório. |
Os analistas da Mordor Intelligence triangulam os totais da OJK com as séries da AAJI e da AAUI, registros de seguradoras e sinais de atividade independentes, como tendências de pessoas seguradas e sinistros reportados.
Principais Perguntas Respondidas no Relatório
Qual é o tamanho e a perspectiva de crescimento do mercado de seguros de vida e não vida da Indonésia?
Espera-se que o tamanho atinja 32,49 bilhões de USD em 2027 e 46,54 bilhões de USD em 2032, com um CAGR de 7,45% no período 2027-2032.
O que está sustentando a demanda por seguros na Indonésia?
O bancassurance digital e a cobertura de saúde suplementar podem ampliar o acesso. A PT Sun Life Financial Indonesia e o Bank Muamalat Indonesia anunciaram uma extensão até 2036 em 2025, incluindo ofertas digitais entre vários canais.
Qual tipo de seguro lidera em valor na Indonésia?
O seguro de vida detinha uma participação de 69,2% em 2026, enquanto o seguro não vida deve crescer mais rapidamente, com um CAGR de 10,4% no período 2027-2032.
Quais empresas são as principais seguradoras de vida na Indonésia?
Os principais participantes incluem PT Prudential Life Assurance, PT AIA Financial, PT Manulife Indonesia, PT Allianz Life Indonesia e PT AXA Financial Indonesia.
O que poderia restringir a expansão do setor de seguros na Indonésia?
A POJK 23/2023 estabelece um prazo de segunda fase para o capital em 31 de dezembro de 2028 e restringe o grupo de nível de capital KPPE 1 a negócios e produtos de seguro simples, tornando a disponibilidade de capital relevante para o escopo dos negócios.
Onde a atividade de seguros da Indonésia está concentrada?
Java ocupou a posição geográfica de liderança em 2026, enquanto o centro de serviços da PT Sequis Life em Medan em 2026 e o escritório de marketing de agências em Makassar em 2025 estenderam a presença das seguradoras fora de Java.