
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
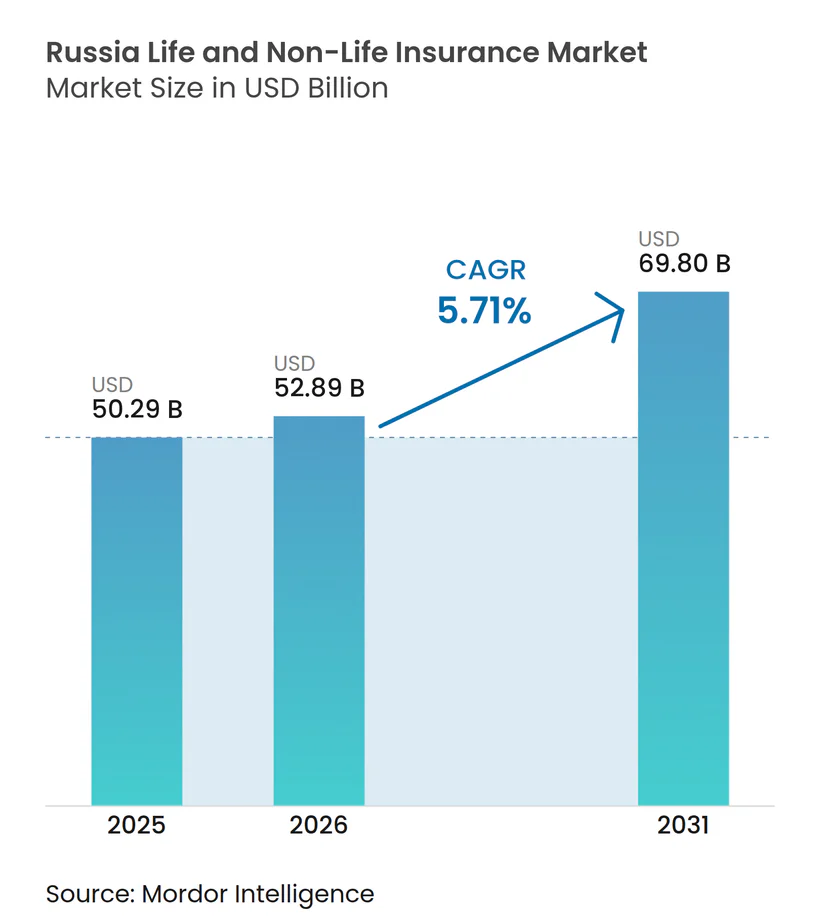
| Tamanho do mercado no ano base (2025) | 50.29 Bilhões de dólares |
| Tamanho do Mercado (2026) | 52.89 Bilhões de dólares |
| Tamanho do Mercado (2031) | 69.80 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 5.71 % |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Seguros de Vida e Não Vida da Rússia por Mordor Intelligence
O tamanho do Mercado de Seguros de Vida e Não Vida da Rússia está projetado para se expandir de USD 50,29 bilhões em 2025 e USD 52,89 bilhões em 2026 para USD 69,80 bilhões até 2031, registrando um CAGR de 5,71% entre 2026 e 2031.
O crescimento reflete uma mudança em direção a apólices orientadas à poupança, supervisão mais rigorosa de produtos vinculados e uma recuperação moderada em determinadas linhas de não vida após um 2025 contido. O mercado de seguros de vida e não vida da Rússia está vendo barreiras regulatórias direcionarem os mix de produtos para formatos de capitalização e de unit-linked recém-permitidos, enquanto reformas nos corredores de preços estabilizam os fundamentos de subscrição de automóveis. A distribuição está ancorada em ecossistemas bancários que continuam a realizar vendas cruzadas de proteção e poupança, com a adoção digital acelerando para sinistros e integração de clientes após a liquidação eletrônica obrigatória do OSAGO. A consolidação e o ecossistema moldam a estratégia competitiva, e os padrões de capital planejados para o segmento não vida recompensarão os operadores bem diversificados que conseguirem absorver a inflação de sinistros e investir em análise de riscos.
Principais Conclusões do Relatório
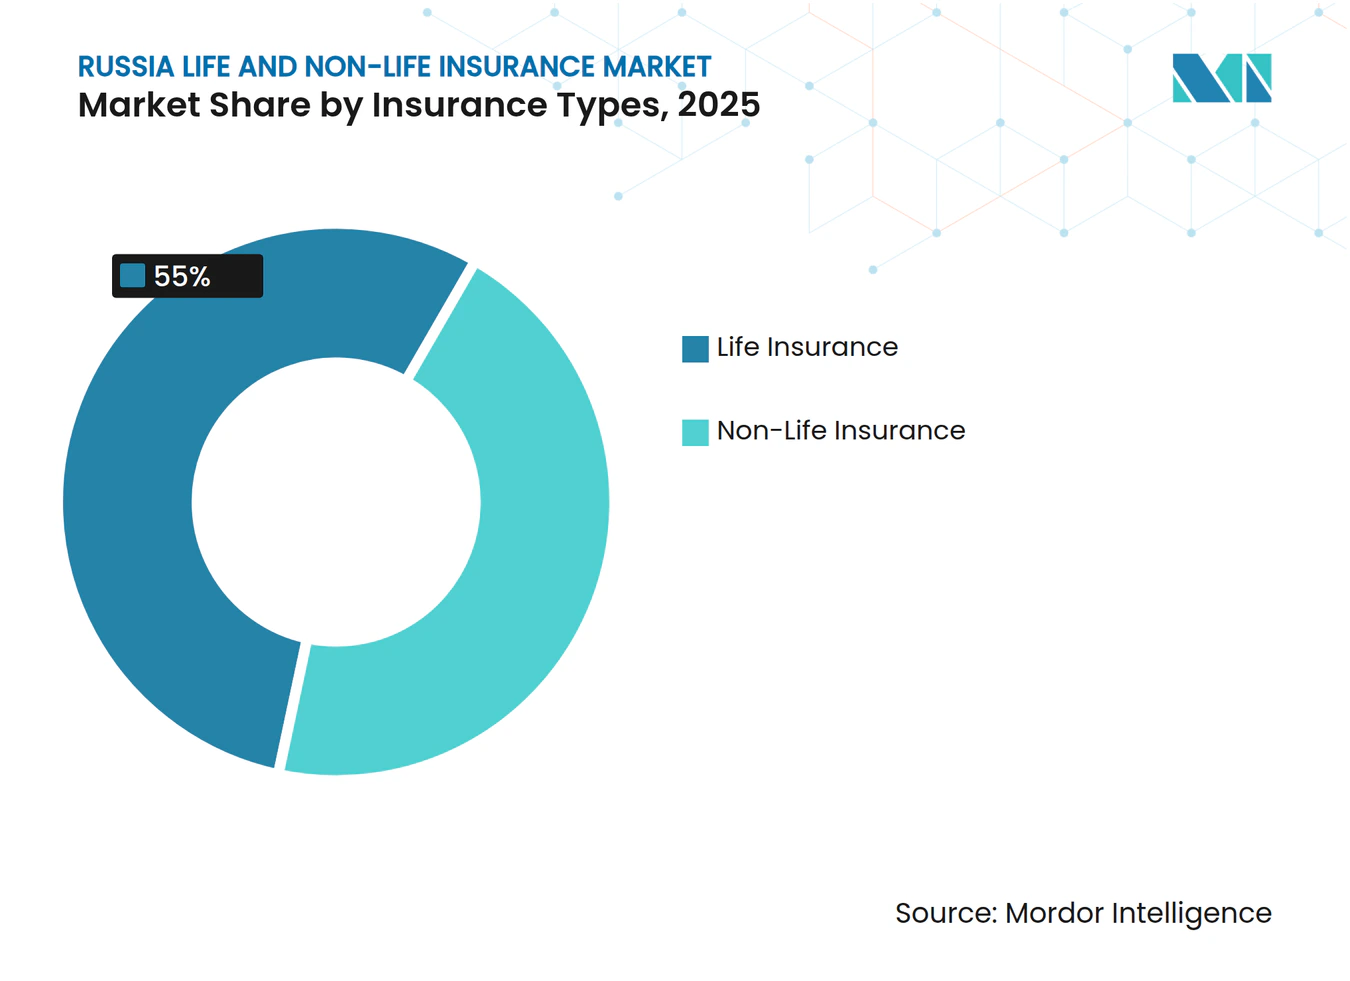
- Por tipo de seguro, o seguro de vida liderou com 55% de participação na receita do mercado de seguros de vida e não vida da Rússia em 2025 e prevê-se que se expanda a um CAGR de 7,20% até 2031.
- Por segmento de cliente, o varejo deteve 74% de participação no mercado de seguros de vida e não vida da Rússia em 2025 e projeta-se que cresça a um CAGR de 7,00% até 2031.
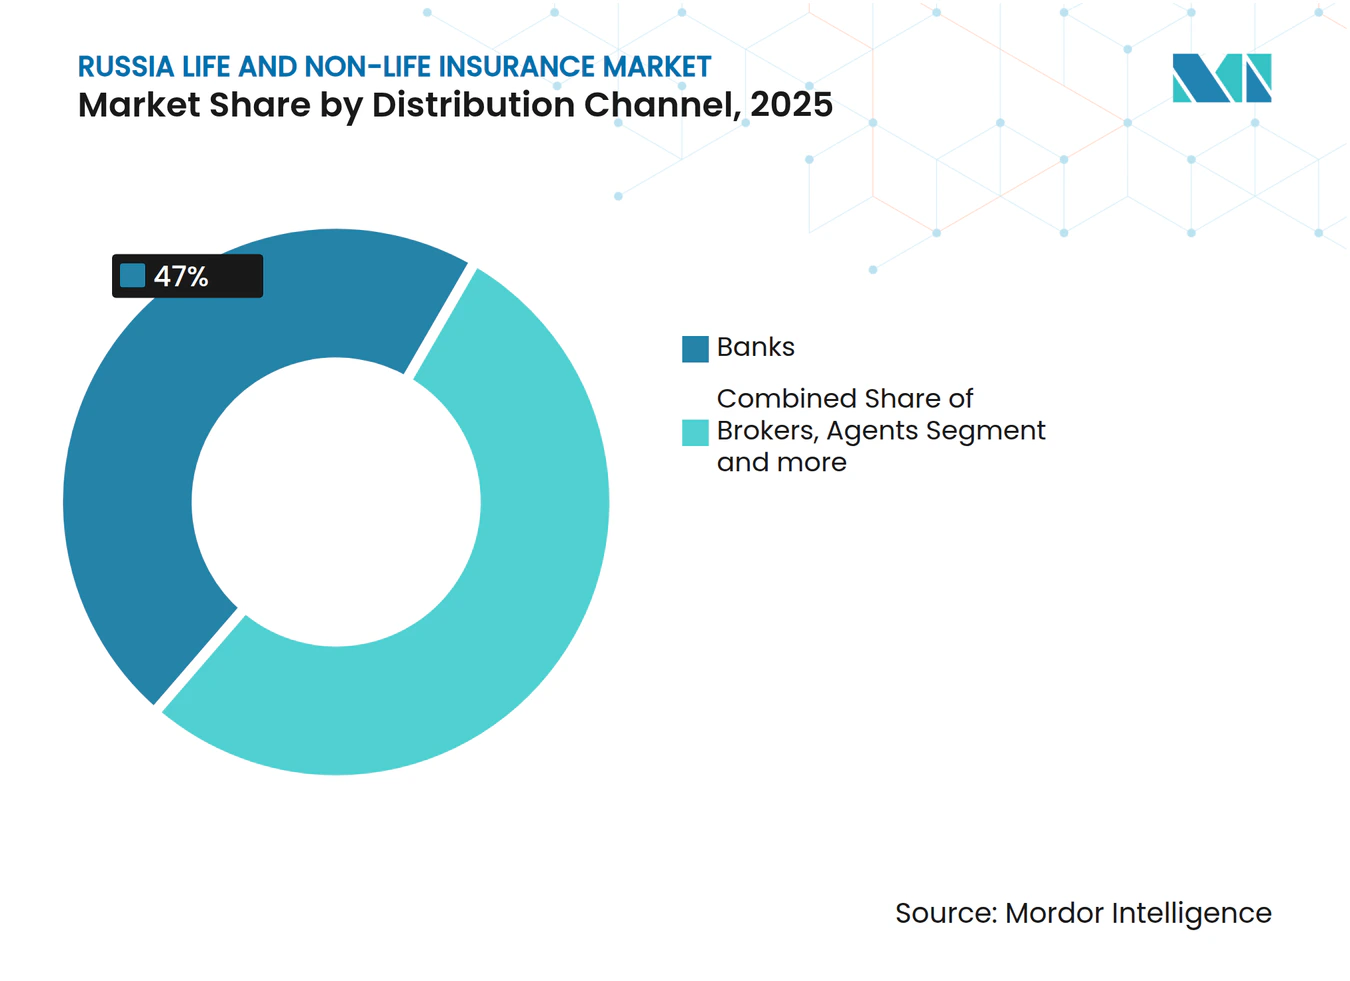
- Por canal de distribuição, os bancos detiveram 47% de participação no mercado de seguros de vida e não vida da Rússia em 2025, enquanto as vendas diretas registraram o maior CAGR projetado de 9,00% até 2031.
- Por geografia, o Distrito Federal Central liderou com 35% de participação no mercado de seguros de vida e não vida da Rússia em 2025, e o Distrito Federal do Extremo Oriente está projetado para crescer a um CAGR de 7,50% até 2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| O ressurgimento do seguro de vida por meio de produtos de capitalização e investimento expande o volume de prêmios | +1.5% | Global, mais forte nos distritos federais Central, Noroeste e Sul | Médio prazo (2-4 anos) |
| A expansão do VHI corporativo para atrair e reter talentos eleva a densidade de prêmios | +0.8% | Global, concentrado nos distritos Central e Noroeste, com transbordamento para as regiões do Volga e dos Urais | Médio prazo (2-4 anos) |
| A recuperação do seguro de automóvel apoia o crescimento do segmento não vida | +1.2% | Nacional, com maior penetração nos distritos Central, Sul e do Volga | Curto prazo (≤ 2 anos) |
| A dominância do canal bancário sustenta a aquisição de clientes e a economia de vendas cruzadas | +0.6% | Global, particularmente nos distritos Central e Noroeste | Longo prazo (≥ 4 anos) |
| O Seguro AIS e a liquidação obrigatória online de sinistros do OSAGO reduzem fraudes e permitem personalização | +0.4% | Implantação nacional, com ganhos iniciais em Moscou, São Petersburgo e principais metrópoles | Longo prazo (≥ 4 anos) |
| A reconfiguração logística e o investimento doméstico elevam a demanda por coberturas de carga, engenharia e propriedade | +0.7% | Corredores voltados para a Ásia-Pacífico nos distritos do Extremo Oriente e Sul, a rota Norte-Sul através das regiões do Volga e Sul | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
O Ressurgimento do Seguro de Vida por Meio de Produtos de Capitalização e Investimento Expande o Volume de Prêmios
As arrecadações de seguro de vida cresceram acentuadamente em 2025, elevando o segmento acima da metade do total de prêmios, à medida que as famílias preferiram estruturas garantidas e transparentes. A capitalização ganhou escala à medida que os bancos incorporaram apólices em planos de poupança e hipotecas, enquanto novas ofertas de unit-linked lançadas em 2025 atraíram novos depósitos sob regras claras de taxas e divulgação. Uma seguradora líder reportou pagamentos de seguro de vida de USD 10,9 bilhões, sublinhando o alcance do bancassurance e a fidelidade de seus produtos. O primeiro ano do unit-linked trouxe USD 0,5 bilhão, de mais de 18.000 clientes, sob um modelo regulado que incluía direitos de arrependimento e divulgações padronizadas[1]. Um regime de garantia estatal para contratos de vida, legislado em dezembro de 2024 e com início previsto para 2027, deverá fortalecer a confiança do consumidor em produtos de poupança de longo prazo. Essas mudanças alinham coletivamente o mercado de seguros de vida e não vida da Rússia a um caminho orientado à poupança que sustenta o crescimento de prêmios até 2031.
A Expansão do VHI Corporativo para Atrair e Reter Talentos Eleva a Densidade de Prêmios
O programa estatal financiou 87% das novas hipotecas com taxas anuais próximas de 6,5% em 2024, gerando um salto de 32% nos prêmios relacionados[2]. As seguradoras pertencentes a bancos capturam a maioria dos pacotes ao incorporar apólices na originação de empréstimos. Volumes maiores de empréstimos aumentam a consciência sobre lacunas de proteção, direcionando as famílias para pacotes multirriscos que incluem cobertura de vida, propriedade e título. Esses pacotes estabilizam os fluxos de caixa para as seguradoras e aprofundam os vínculos banco-cliente, amplificando o mercado de seguros de vida e não vida da Rússia. O crescimento persistirá enquanto os subsídios continuarem, embora a normalização gradual das taxas possa moderar os volumes após 2027.
A Recuperação do Seguro de Automóvel Apoia o Crescimento do Segmento Não Vida
A dinâmica dos prêmios de automóvel melhorou no início de 2026, à medida que o regulador ampliou o corredor de taxa base do OSAGO em dezembro de 2025 e sinalizou flexibilidade de precificação para compensar a inflação de sinistros. A União Russa de Seguradores de Automóveis projetou que os preços do OSAGO subiriam entre 5% e 8% em 2026, um repasse que ajuda a estabilizar os índices combinados em meio a custos de reparo mais elevados. Uma redução na taxa básica de juros ao longo de 2026 apoia o crédito para automóveis e a demanda por carros novos após um 2025 fraco, o que é favorável tanto para os volumes do CASCO quanto do OSAGO. O aumento dos custos de peças de reposição e mão de obra em 2025 e início de 2026 exerceu pressão ascendente sobre os pagamentos médios, melhorando assim a adequação dos prêmios após a redefinição dos corredores tarifários. As seguradoras continuam a aprimorar a subscrição para alinhar os mix de veículos e a inflação de reparos com as faixas tarifárias. O mercado de seguros de vida e não vida da Rússia se beneficia dessa recuperação inicial do ciclo de automóveis, que é fundamental para o impulso dos prêmios não vida.
O Seguro AIS e a Liquidação Obrigatória Online de Sinistros do OSAGO Reduzem Fraudes e Permitem Personalização
Super-aplicativos como Sber e Tinkoff estão revolucionando a distribuição de seguros. Ao incorporar apólices de pequeno porte em transações financeiras cotidianas, essas plataformas alcançam taxas de conversão até quatro vezes superiores às dos métodos tradicionais. O Sber, com uma base de usuários superior a 100 milhões, integra perfeitamente seguros de automóvel, viagem e gadgets em seus fluxos de pagamento. Enquanto isso, a divisão de seguros do Tinkoff celebrou um notável aumento de 47% nos prêmios em 2024[3]. Aproveitando a IA, essas plataformas personalizam coberturas e prazos, enviando ofertas no aplicativo em meros segundos. Essa abordagem incorporada não apenas reduz os custos de aquisição de clientes, mas também amplia o acesso a segmentos demograficamente sub-segurados, reforçando a dominância digital no setor de seguros da Rússia. Embora produtos de vida mais complexos ainda exijam assessoria, há uma mudança perceptível em direção a modelos híbridos digital-humano que atendem a transações mais complexas e de alto valor.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| A inflação médica eleva os custos de sinistros do VHI e comprime as margens | -0.5% | Global, mais aguda nos distritos Central e Noroeste, onde se concentram as clínicas premium | Curto prazo (≤ 2 anos) |
| Regras mais rígidas sobre produtos vinculados e de baixo valor pesam sobre o seguro de vida creditício e o seguro de acidentes | -0.9% | Nacional, mais forte nos centros bancários dos distritos Central, Noroeste, Volga e Urais | Médio prazo (2-4 anos) |
| A crescente severidade dos sinistros do OSAGO com a inflação de peças de reposição pressiona a rentabilidade | -0.4% | Nacional, custos por sinistro mais elevados nas regiões Central e Sul devido ao mix de veículos | Curto prazo (≤ 2 anos) |
| Lacunas de serviço regionais fora das metrópoles limitam a penetração do VHI no varejo | -0.3% | Zonas rurais do Extremo Oriente, Sibéria, Norte do Cáucaso e Urais | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
A Inflação Médica Eleva os Custos de Sinistros do VHI e Comprime as Margens
Os preços dos serviços médicos subiram a um ritmo bem acima da inflação geral até o início de 2026, o que comprimiu as margens das seguradoras cujas mudanças tarifárias ficaram atrás dos custos de sinistros. Os pagamentos e sinistros do VHI corporativo cresceram mais rapidamente do que a arrecadação de prêmios em 2025, refletindo o aumento da utilização de serviços de saúde e os maiores custos de insumos nas clínicas. Os empregadores responderam impondo franquias, reduzindo limites odontológicos e excluindo serviços de alto custo para manter a cobertura enquanto gerenciavam os orçamentos. As divulgações de seguradoras e corretores apontam para uma inflação médica de dois dígitos em 2025, com pressão contínua esperada em 2026, tornando os ajustes no design dos planos um alavancador fundamental para o controle de custos. Apesar da pressão sobre os índices de sinistralidade, a demanda por VHI corporativo permanece resiliente porque as empresas tratam a cobertura de saúde como um benefício essencial de retenção em um mercado de trabalho apertado. O mercado de seguros de vida e não vida da Rússia deve equilibrar acessibilidade e acesso, especialmente nas cidades onde a precificação das clínicas premium escalou mais rapidamente.
Regras Mais Rígidas sobre Produtos Vinculados e de Baixo Valor Pesam sobre o Seguro de Vida Creditício e de Acidentes
Novas regras sobre períodos de arrependimento, divulgação de índices de pagamento e um coeficiente planejado vinculando prêmios a pagamentos reduziram os volumes no seguro de vida creditício, historicamente um produto liderado por bancos com baixos índices de sinistralidade. Os prêmios nessa categoria caíram acentuadamente no início de 2025, à medida que os bancos reformularam as ofertas e os reguladores pressionaram por maior transferência de valor aos consumidores. Alguns bancos testaram alternativas de taxas não securitárias, enquanto outros se concentraram em poupança transparente de capitalização e unit-linked que atendem aos padrões em evolução. O regulamento do unit-linked introduzido no final de 2024 adicionou proteções como reembolsos integrais durante uma janela de 4 dias e longos períodos de arrependimento, o que reduziu o risco de rotatividade e nivelou o campo de atuação para os investidores. Os custos de conformidade aumentaram para credores e seguradoras, mas as regras melhoraram a clareza dos produtos e são consistentes com uma mudança de mercado para formatos de poupança. O mercado de seguros de vida e não vida da Rússia está se adaptando a esses padrões, que favorecem produtos de longo prazo e comprimem linhas auxiliares de baixo valor.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Seguro:
O seguro de vida acelera enquanto o segmento não vida navega em ventos contrários inflacionáriosO seguro de vida capturou 55% da participação no mercado de seguros de vida e não vida da Rússia em 2025 e está projetado para crescer a um CAGR de 7,20% até 2031, apoiado pela escala da capitalização e pelo primeiro ano do unit-linked sob uma estrutura padronizada. No setor de seguros de vida e não vida da Rússia, os ecossistemas bancários desempenharam um papel central em direcionar a poupança das famílias para produtos de seguro de vida regulamentados, à medida que as taxas de juros incentivavam alocações de longa duração. Uma seguradora reportou pagamentos de vida de USD 10,9 bilhões à taxa de câmbio implícita de 2025, sublinhando a profundidade da franquia e a força da aquisição de clientes. O unit-linked atraiu USD 0,5 bilhão, em mais de 18.000 clientes durante seus primeiros doze meses, com divulgações sobre taxas e proteções de arrependimento melhorando a transparência dos produtos. O tamanho do mercado de seguros de vida e não vida da Rússia para o segmento de vida está projetado para se expandir a um CAGR de 7,20% até 2031, à medida que o regime de garantia previsto para 2027 aumenta a confiança nos contratos de longo prazo. A concorrência de mercado conta com pelo menos outra grande seguradora de vida escalando portfólios liderados por capitalização, o que reforça a mudança do setor de proteção creditícia de curto prazo para poupança.
O impulso dos prêmios não vida foi modesto em 2025, impulsionado por declínios nos complementos de vida creditícia e pelo aumento da severidade dos sinistros em automóvel e VHI. No entanto, os fundamentos subjacentes melhoraram à medida que os corredores tarifários foram ampliados e a subscrição se adaptou às realidades de custos. O corredor de taxa base do OSAGO foi expandido em dezembro de 2025, e a RSA apontou para aumentos de preços de 5% a 8% em 2026, um sinal de que as margens de subscrição podem se normalizar se as pressões de custos continuarem a diminuir. Os prêmios do VHI avançaram 14,2% para USD 3,15 bilhões em 2025, à medida que os empregadores trataram a cobertura como um benefício de retenção. Os prêmios de carga estagnaram nos primeiros nove meses de 2025 após três anos fortes e estavam prontos para se recuperar em 2026, à medida que os fluxos comerciais se reorientaram pelos portos do Extremo Oriente e pelo corredor Norte-Sul. A propriedade para pessoas jurídicas também se estabilizou à medida que a atividade de infraestrutura e construção se recuperou. O mercado de seguros de vida e não vida da Rússia está usando flexibilidade de precificação e adaptações de produtos para sustentar o progresso não vida até 2026, enquanto o segmento de vida continua a superar.



Por Segmento de Cliente:
A dominância do varejo persiste em meio à proliferação de canais digitaisOs clientes de varejo responderam por 74% dos prêmios em 2025 e estão projetados para crescer a um CAGR de 7,00% até 2031, à medida que os bancos incorporam poupança de vida e apólices obrigatórias nas jornadas financeiras cotidianas. No setor de seguros de vida e não vida da Rússia, o impulso do varejo é reforçado pela penetração do unit-linked e da capitalização nas conversas de gestão de patrimônio bancário, bem como pela conformidade obrigatória com o OSAGO, apoiada por sinistros digitais e emissão de apólices. Uma seguradora de vida líder assinou 14,8 milhões de novos contratos em 2025, sinalizando engajamento do varejo em escala e apoiando arrecadações estáveis mesmo com a evolução dos mix de produtos[3]. O nível médio de contribuição para as apólices de unit-linked indica uma crescente aceitação de contratos de poupança transparentes entre as famílias de renda média. O tamanho do mercado de seguros de vida e não vida da Rússia para o varejo está projetado para se expandir mais rapidamente do que o mercado geral, à medida que programas de fidelidade e ecossistemas integram proteção, telemedicina e pagamentos em experiências unificadas para o cliente. A liquidação eletrônica do OSAGO também melhora a retenção ao reduzir o atrito na fase de sinistros, que é um momento sensível para a confiança do cliente.
Os clientes corporativos formaram o restante do volume de prêmios, concentrados em VHI, frota de automóveis e programas de propriedade ou responsabilidade civil vinculados à logística e à atividade industrial. O VHI corporativo atingiu USD 3,15 bilhões em 2025, à medida que os empregadores mantiveram a cobertura para apoiar a retenção, adotando franquias e menus de benefícios mais restritos para conter o crescimento dos sinistros. Programas selecionados de logística e hotelaria escalaram pacotes de seguro modulares para propriedade, responsabilidade civil, interrupção de negócios e cibernético, à medida que as empresas buscavam cobrir um conjunto mais amplo de riscos. As coberturas de carga e engenharia alinhadas ao comércio voltado para o leste e ao investimento doméstico permanecem prontas para crescimento contínuo em 2026. O mercado de seguros de vida e não vida da Rússia continua a ver a demanda corporativa evoluir com as mudanças na cadeia de suprimentos e as restrições de mão de obra, embora a fraqueza do seguro de vida creditício liderado por bancos compense alguns ganhos.
Por Canal de Distribuição:
O bancassurance estagna enquanto o canal digital direto cresce rapidamenteOs bancos retiveram 47% da distribuição em 2025 e permanecem a interface dominante para produtos de longo prazo, bem como para a proteção exigida com empréstimos. No setor de seguros de vida e não vida da Rússia, as agências bancárias e os aplicativos móveis integram ofertas de seguros nos fluxos de trabalho de crédito e poupança, o que sustenta a aquisição de clientes em escala. Uma seguradora afiliada a um banco líder arrecadou mais de USD 12,6 bilhões em 2025, usando a taxa implícita de 2025, refletindo o alcance das vendas cruzadas incorporadas e a economia de taxas que apoia as vendas de vida com assessoria. Os volumes de vida creditícia contraíram no início de 2025 devido a barreiras regulatórias, o que levou os bancos a enfatizar linhas de poupança transparentes e a refinar as estruturas de pagamento. A digitalização do OSAGO e os padrões aprimorados de divulgação também reduzem o risco de venda inadequada nos canais relacionados a bancos.
Os canais diretos são o modo de crescimento mais rápido e estão projetados para registrar um CAGR de 9,00% até 2031, à medida que a liquidação eletrônica do OSAGO e a emissão online de apólices melhoram a conveniência. O roteamento digital de sinistros e a captura estruturada de dados reduzem o tempo de processamento e melhoram a velocidade de pagamento, aumentando assim a fidelidade entre os clientes de automóvel e de vida. As seguradoras usam IA e automação para agilizar o processamento direto em sinistros simples, enquanto reservam a capacidade dos ajustadores para casos complexos. O mercado de seguros de vida e não vida da Rússia se beneficia das vendas diretas, que reduzem os custos de aquisição, aumentam a transparência e permitem ofertas personalizadas com base no consentimento e nos dados do cliente. A regulamentação dos registros de agentes e corretores e os relatórios em tempo real continuam a intensificar a supervisão dos intermediários, o que apoia a adoção mais ampla de modelos diretos e incorporados.

Análise Geográfica
O Distrito Federal Central respondeu por 35% dos prêmios em 2025, refletindo a alta densidade de veículos, rendas mais elevadas e redes de clínicas densas que apoiam tanto o seguro de automóvel quanto o VHI. A concentração do Distrito Central em contratos de poupança de alto valor é evidente nos volumes de pagamentos de vida reportados pelas principais seguradoras, o que reforça a liderança do distrito na adoção de capitalização e unit-linked. O Distrito Federal Noroeste espelha muitas dessas características em menor escala, apoiado pela forte demanda urbana e pela sólida distribuição bancária. O tamanho do mercado de seguros de vida e não vida da Rússia no Distrito Central é significativo, e o mix de produtos do distrito ajuda a compensar os impactos inflacionários sobre os sinistros. Tanto o Distrito Central quanto o Noroeste se beneficiam da liquidação eletrônica do OSAGO e de um ecossistema digital em maturação que apoia o atendimento online.
O Distrito Federal do Extremo Oriente está projetado para se expandir a um CAGR de 7,50% até 2031, impulsionado pelos fluxos comerciais redirecionados por Vladivostok e outros terminais voltados para o Pacífico. Os padrões logísticos vinculados aos mercados asiáticos e ao corredor Norte-Sul apoiam a demanda por coberturas de carga e marítima, com o apoio do ressegurador doméstico facilitando aprovações em países parceiros. À medida que a atividade de frete e portuária aumenta, as coberturas de casco e responsabilidade civil tornam-se mais relevantes, embora os altos prêmios de P&I e as restrições de infraestrutura moderem o potencial imediato. O mercado de seguros de vida e não vida da Rússia verá uma participação crescente dos bolsões do Extremo Oriente à medida que a conectividade comercial se intensifica. A integração de ferramentas digitais de sinistros e apólices pode ajudar a mitigar os desafios de distância de serviço nessa geografia.
Outras regiões, incluindo o Volga, os Urais, a Sibéria, o Norte do Cáucaso e os territórios recentemente integrados, formam juntas o restante do mercado com perfis de crescimento variados. As regiões recentemente integradas geraram aproximadamente USD 0,3 bilhão em prêmios nos onze meses de 2025, em meio a índices de sinistralidade elevados devido a lacunas na documentação e no registro de propriedades. À medida que a reconstrução avança e o registro de ativos se normaliza, as coberturas de automóvel e propriedade poderão se expandir a partir de uma base baixa. A participação do mercado de seguros de vida e não vida da Rússia nessas regiões é menor hoje, mas pode crescer à medida que a infraestrutura e a atividade econômica se estabilizem. Os corredores do Volga que se conectam à rota Norte-Sul também apoiam a demanda por seguro de carga e engenharia.
Cenário Competitivo
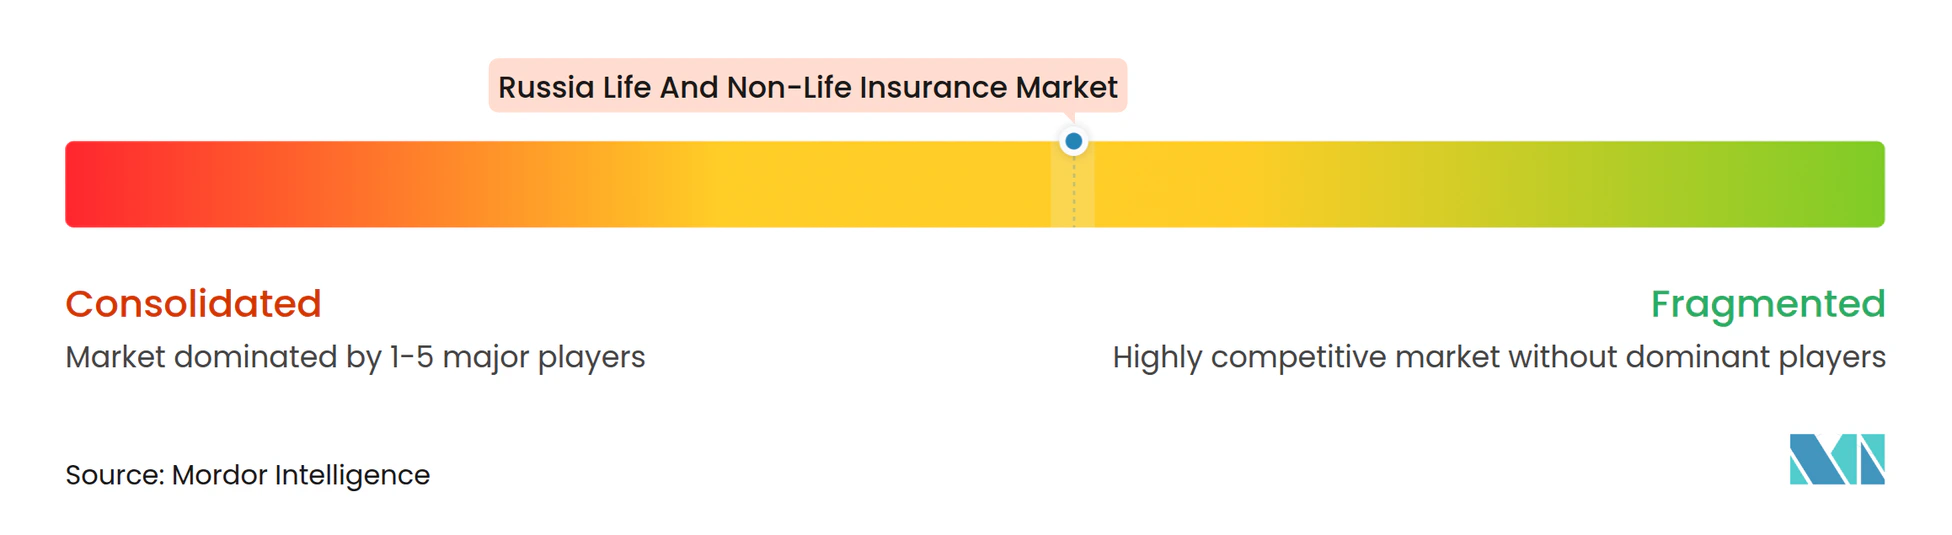
Concentração do Mercado
Cenário Competitivo
A concentração de mercado é moderada, com uma seguradora de vida afiliada a um banco respondendo por 53,7% dos pagamentos de vida em 2025, e o segmento não vida está fragmentado entre vários players nacionais, sem nenhuma seguradora acima de 15%. Os esforços de consolidação avançaram em abril de 2026, quando o Sovcombank adquiriu a Kapital Life, combinando USD 0,37 bilhão em prêmios de 2025 e construindo uma plataforma de agência com 10.000 consultores. A inovação em produtos de vida continuou com os lançamentos de unit-linked em março de 2025, que arrecadaram USD 0,5 bilhão, em mais de 18.000 clientes até março de 2026, e com serviços de sinistros habilitados por IA que reduziram os tempos de processamento para sinistros de vida creditícia. Essa combinação de fusões e aquisições, design de produtos e automação define o posicionamento competitivo em 2026.
A integração de ecossistemas e os programas modulares diferenciam as seguradoras em setores com uso intensivo de propriedade, como hotelaria e logística. A SOGAZ escalou seguros modulares para mais de 1.100 empresas do setor de HoReCa, agrupando coberturas de propriedade, responsabilidade civil, interrupção de negócios e cibernético para abordar riscos multidimensionais[4]. A Ingosstrakh introduziu proteção voluntária de título para compradores de imóveis em março de 2026, demonstrando como as linhas pessoais continuam a se diversificar além da propriedade e do automóvel padrão. O apoio do resseguro doméstico permanece importante no segmento marítimo, onde o ressegurador estatal facilitou aprovações para que seguradoras russas oferecessem P&I na Índia em 2024. O mercado de seguros de vida e não vida da Rússia provavelmente verá maior especialização por vertical, com emissão baseada em API e parcerias de compartilhamento de dados centrais para o crescimento.
A mudança regulatória atua como um filtro estrutural, favorecendo franquias bem capitalizadas e diversificadas. A introdução de um regime de garantia de seguro de vida em 2027 e as proteções ao consumidor de unit-linked no final de 2024 estão elevando os padrões dos produtos e reduzindo o risco de venda inadequada. As regras de solvência baseadas em risco para o segmento não vida previstas para o primeiro semestre de 2026 devem melhorar o alinhamento de capital com o risco, apoiando uma concorrência mais saudável. A reforma do corredor do OSAGO em dezembro de 2025 e os ajustes de preços esperados ao longo de 2026 visam equilibrar a acessibilidade para o consumidor com custos de sinistros sustentáveis. O mercado de seguros de vida e não vida da Rússia recompensa as seguradoras que investem em controles, análise de precificação e capacidades digitais de ponta a ponta sob essa estrutura.
Líderes do Setor de Seguros de Vida e Não Vida da Rússia
-
SOGAZ Insurance Group
-
AlfaStrakhovanie Group
-
Rosgosstrakh PJSC
-
Ingosstrakh Insurance Co.
-
Sberbank Life Insurance
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Seguros de Vida e Não Vida da Rússia Empresas cobertas neste relatório
- Sber Insurance Group
- AlfaStrakhovanie Group
- SOGAZ Group
- Ingosstrakh
- RESO-Garantia
- VSK Insurance House
- Rosgosstrakh Group
- Renaissance Insurance Group
- Zetta Insurance Group
- Soglasie Group
- GSK Yugoria
- Absolut Insurance
- Rosbank Insurance Group
- RSHB Insurance Group
- T-Insurance
- Sovcombank Insurance Group
- RNRC (Russian National Reinsurance Company)
- Inlife Insurance
- Raiffeisen Life
- MAKS Insurance
Desenvolvimentos industriais recentes em Mercado de Seguros de Vida e Não Vida da Rússia
- Abril de 2026: O Sovcombank concluiu a aquisição da Kapital Life Insurance para formar uma plataforma de agência com 10.000 consultores, com efeitos positivos esperados sobre o lucro e o capital em 2026.
- Março de 2026: A Ingosstrakh lançou o "Título Voluntário", um produto que protege os compradores de imóveis contra a perda de propriedade devido a decisões judiciais, após uma revisão jurídica de documentos de dois a três dias úteis.
- Fevereiro de 2026: A SOGAZ escalou programas modulares para o setor de hotelaria, cobrindo danos à propriedade, responsabilidade civil de terceiros e de funcionários, interrupção de negócios e cibernético em mais de 1.100 empresas do setor de HoReCa.
- Março de 2025: A Sberbank Life Insurance introduziu o "Dolevoy Kapital", o primeiro produto unit-linked sob a nova lei que entrou em vigor em janeiro de 2025, com uma projeção de rendimento em cenário neutro de 20,2%.
Mercado de Seguros de Vida e Não Vida da Rússia Escopo do relatório e metodologia de pesquisa
Definições de Mercado e Cobertura Principal
Nosso estudo define o mercado de seguros de vida e não vida da Rússia como o total de prêmios brutos diretos subscritos, novos e renovados, coletados por seguradoras licenciadas nas linhas de proteção de vida, poupança, propriedade, responsabilidade civil e sade voluntária, convertidos em dólares americanos pela taxa média anual do rublo. Isso abrange o crédito-vida em bancassurance, a responsabilidade civil obrigatória de veículos automotores e as vendas digitais canalizadas por meio de super-apps.
Exclusão de escopo: resseguros recebidos colocados no exterior, fundos estatais de previdência social e esquemas informais de auxílio mútuo estão fora do modelo.
Visão Geral da Segmentação
- Por Tipo de Seguro
- Seguro de Vida
- Seguro Não Vida
- Seguro de Automóvel
- Seguro de Saúde
- Seguro de Propriedade
- Seguro de Responsabilidade Civil
- Outros Seguros
- Por Segmento de Cliente
- Varejo
- Corporativo
- Por Canal de Distribuição
- Corretores
- Agentes
- Bancos
- Vendas Diretas
- Outros Canais
- Por Geografia
- Central
- Noroeste
- Sul
- Extremo Oriente
- Outras Regiões
Metodologia de Pesquisa Detalhada e Validação de Dados
Pesquisa Primária
Os analistas da Mordor Intelligence realizaram conversas estruturadas com subscritores, atuários, corretores, gestores de benefícios de RH e líderes de insurtech em Moscou, São Petersburgo, Novosibirsk e Kazan. Essas interações esclareceram taxas de retenção, valores médios de apólices e taxas de conversão digital que raramente aparecem em registros regulatórios, permitindo-nos refinar premissas e verificar cruzadamente as evidências secundárias.
Pesquisa Documental
Começamos compilando boletins mensais de prêmios, divisões por linha de negócio e arquivos de solvência do Banco Central da Rússia, complementados por dados domiciliares do Rosstat, relatórios da União Pan-Russa de Seguradoras, indicadores de seguros da OCDE e previsões macroeconômicas do FMI. Demonstrações financeiras IFRS das empresas, apresentações para investidores e cobertura em tempo real do Dow Jones Factiva enriquecem os insights de precificação e canais de distribuição, enquanto o D&B Hoovers fornece pivôs de crescimento por seguradora. As fontes listadas ilustram a amplitude consultada; inúmeras referências adicionais abertas e por assinatura sustentam o conjunto de dados.
Dimensionamento de Mercado e Previsão
Uma construção de cima para baixo parte das tabelas de prêmios do Banco Central, que são então distribuídas por produto com base em divulgações de seguradoras e registros regulatórios, antes de verificações de sanidade de baixo para cima por meio do prêmio médio amostrado multiplicado pela contagem de apólices para automóveis, crédito-vida e saúde voluntária. Cinco indicadores de mercado — registros de veículos, emissão de hipotecas, renda disponível das famílias, gastos privados com saúde e IPC do rublo — alimentam uma regressão multivariada que orienta as previsões, enquanto a análise de cenários amorte a volatilidade relacionada a sanções. As lacunas de dados são preenchidas por médias móveis de três anos alinhadas a índices de pares comparáveis.
Validação de Dados e Ciclo de Atualização
Os resultados passam por triagens de variância em relação ao histórico de índices de sinistralidade e benchmarks de penetração, seguidas de uma revisão analítica em duas etapas. Os relatórios são atualizados anualmente, com atualizações intermediárias acionadas por choques regulatórios ou macroeconômicos relevantes; uma verificação final de consistência é realizada antes da entrega ao cliente.
Por Que a Base de Referência da Mordor Intelligence para Seguros de Vida e Não Vida da Rússia Inspira Confiança
As estimativas publicadas frequentemente divergem porque as empresas discordam sobre se devem contabilizar seguros de vida com prêmio único, pools corporativos ou utilizar taxas de câmbio constantes. Ao aplicar uma definição rigorosa, modelagem de dupla via e entrevistas ao vivo, a Mordor Intelligence entrega um número que minimiza pontos cegos.
Os principais fatores de divergência para outros publicadores incluem restringir o escopo apenas a prêmios diretos, congelar o câmbio nos níveis de 2021 ou aplicar premissas de contração pós-sanção excessivamente conservadoras que nosso trabalho de campo refutou.
Comparação com Benchmarks
| Tamanho do Mercado | Fonte Anonimizada | Principal Fator de Divergência |
|---|---|---|
| 50,29 bilhões de USD (2025) | Mordor Intelligence | - |
| 24,50 bilhões de USD (2024) | Consultoria Regional A | Exclui seguros de vida com prêmio único, planos médicos coletivos e microsseguros digitais |
| 22,40 bilhões de USD (2025) | Publicação Setorial B | Utiliza apenas prêmios diretos; omite aportes adicionais em produtos unit-linked |
| 20,90 bilhões de USD (2024) | Consultoria Global C | Reporta apenas o segmento não vida; o segmento de vida é publicado separadamente |
Em conjunto, a comparação mostra que, uma vez normalizados o escopo, o tratamento cambial e a abrangência de produtos, o número da Mordor Intelligence emerge como a referência mais transparente para planejadores que necessitam de uma base confiável e alinhada à regulamentação.
Principais Perguntas Respondidas no Relatório
Qual é o tamanho e as perspectivas de crescimento do mercado de seguros de vida e não vida da Rússia até 2031?
Espera-se que o tamanho do mercado de seguros de vida e não vida da Rússia cresça de USD 50,29 bilhões em 2025 para USD 69,80 bilhões até 2031, a um CAGR de 5,71%.
Qual segmento lidera o mercado de seguros de vida e não vida da Rússia atualmente?
O seguro de vida lidera com 55% de participação em 2025 e está projetado para crescer a um CAGR de 7,20% até 2031.
Como as regulamentações estão moldando o design de produtos e a distribuição na Rússia?
O Banco Central ampliou os corredores tarifários do OSAGO em dezembro de 2025, adicionou proteções ao consumidor de unit-linked com vigência a partir de janeiro de 2025, e está preparando a solvência baseada em risco para o segmento não vida no primeiro semestre de 2026, o que em conjunto direciona o mercado para produtos de longo prazo transparentes e precificação disciplinada.
O que está impulsionando o crescimento do VHI corporativo no mercado de seguros de vida e não vida da Rússia?
Os empregadores estão mantendo e redesenhando os planos de VHI para reter funcionários apesar da inflação médica, elevando as arrecadações de 2025 para USD 3,15 bilhões e apoiando o crescimento contínuo em 2026.
Com que velocidade os canais diretos estão crescendo no cenário de seguros da Rússia?
Os canais diretos são o modo de crescimento mais rápido, apoiados pela liquidação eletrônica obrigatória do OSAGO, melhorando a velocidade dos sinistros e a experiência do cliente, e estão projetados para registrar o maior CAGR entre os canais de distribuição.
Quais regiões estão se expandindo mais dentro do mercado de seguros de vida e não vida da Rússia?
O Distrito Federal Central lidera com 35% de participação, enquanto o Distrito Federal do Extremo Oriente está projetado para crescer a um CAGR de 7,50% até 2031, à medida que o comércio se reorienta em direção à Ásia.