
フィンランド生命保険・損害保険市場規模・シェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
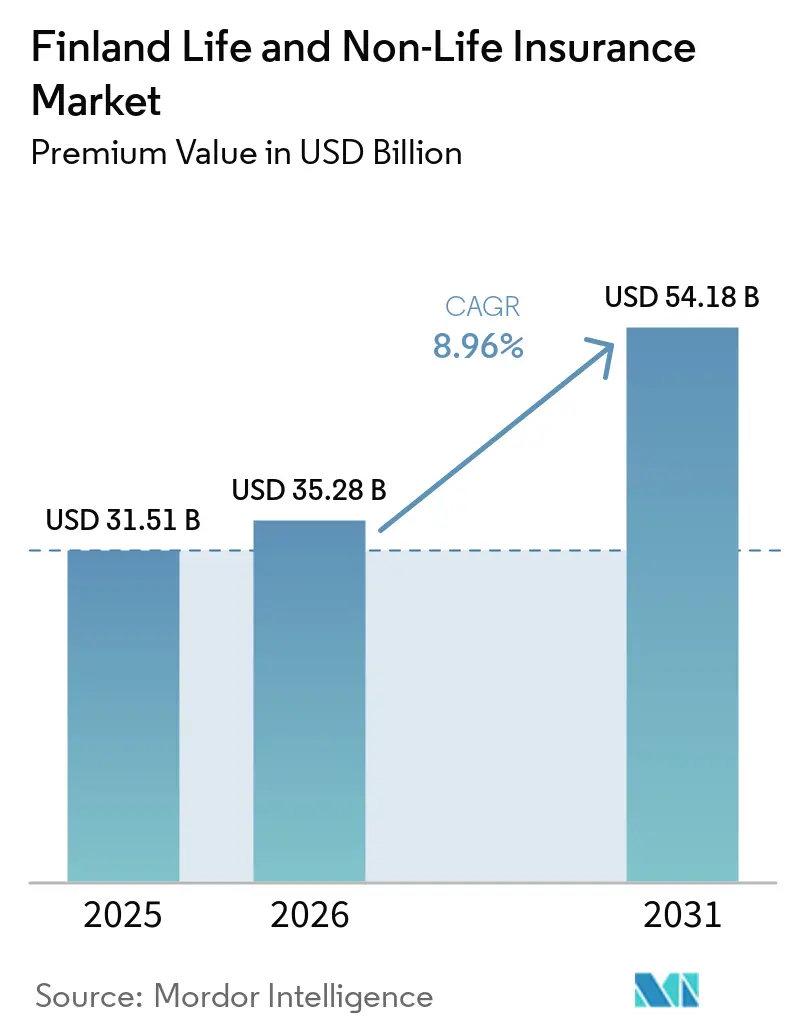
| 基準年の市場規模 (2025) | 31.51 十億米ドル |
| 市場規模 (2026) | 35.28 十億米ドル |
| 市場規模 (2031) | 54.18 十億米ドル |
| 成長率 (2026 - 2031) | 8.96 % |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるフィンランド生命保険・損害保険市場分析
フィンランド生命保険・損害保険市場の保険料価値ベースの市場規模は、2025年の315.1 ビリオン 米ドルから2026年には352.8 ビリオン 米ドルに成長し、2026年から2031年にかけてCAGR 8.96%で2031年までに541.8 ビリオン 米ドルに達すると予測されています。
この上昇傾向は、定期的な保険料基盤を保証する強制自動車保険、公的医療への信頼が薄れる中で高まる民間医療保険への関心、および製品投入サイクルを短縮する急速なインシュアテック導入に根ざしている。気象関連の保険金請求の急増により、北欧の気候実態に合わせたパラメトリック契約の開発が促進されている。デジタルセルフサービスポータルに支えられたフィンランド人のリスク意識の高まりにより、金利上昇に伴いより高い利回りを提供するようになった生命保険連動型貯蓄商品のクロスセルが強化されている。一方、Eurapcoネットワークなどのアライアンスは、国引受業者に対し、自社構築では不経済となるような共有プラットフォームおよび人材プールへのコスト効率の高いアクセスを提供している。
レポートの主要ポイント
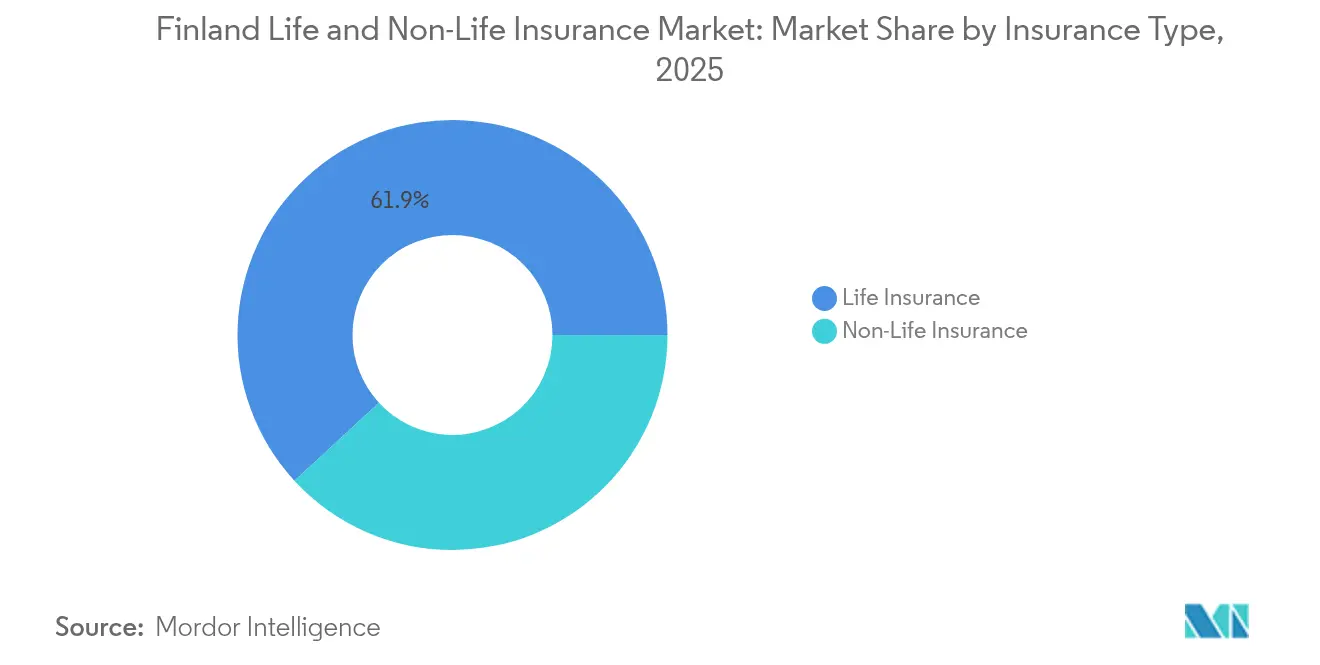
- 保険種類別では、生命保険が2025年のフィンランド生命保険・損害保険市場シェアの61.85%を占めてトップとなり、健康保険は2031年に向けて12.06%のCAGRで成長すると予測されています。
- 販売チャネル別では、代理店・ブローカーモデルが2025年の収益の39.65%を占め、オンライン・モバイル販売は2031年にかけて12.88%のCAGRで成長する見込みです。
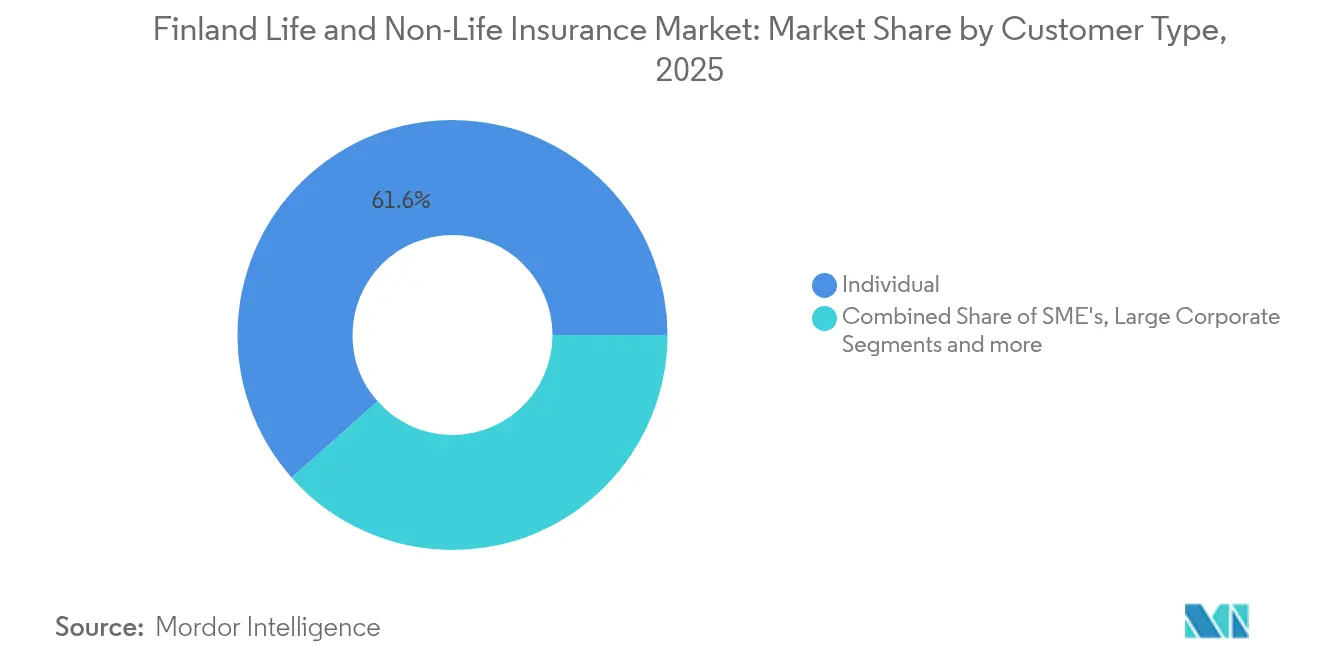
- 顧客タイプ別では、個人・小売購入者が2025年のフィンランド生命保険・損害保険市場規模の61.55%を占め、9.05%のCAGRで拡大しています。
- エンドユーザー産業別では、製造業が2025年のフィンランド生命保険・損害保険市場規模の21.02%のシェアを保持し、ICT・専門サービスが2031年に向けて最速の8.12%のCAGRを記録しています。
- 地域別では、ヘルシンキ首都圏・ウーシマー州が2025年に32.05%のシェアを確保し、東フィンランドが最速の7.95%のCAGR見通しを示しています。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | CAGR予測への影響(約%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| インシュアテックパートナーシップの成長 | +2.1% | 全国規模、ヘルシンキ首都圏に集中 | 中期(2~4年) |
| デジタルセルフサービスの急速な普及 | +1.8% | 全国規模、都市部で最も顕著 | 短期(2年以内) |
| 強制自動車第三者賠償責任保険と堅調な自動車販売 | +1.4% | 全国規模、均一な影響 | 長期(4年以上) |
| 任意医療保険への需要増加 | +2.3% | 全国規模、南フィンランドで高い | 中期(2~4年) |
| 気候連動型パラメトリック保険の普及 | +1.2% | 東フィンランドおよび北フィンランド | 長期(4年以上) |
| 金利上昇による生命保険・貯蓄商品の魅力回復 | +1.6% | 全国の富裕層地域 | 中期(2~4年) |
| 情報源: Mordor Intelligence | |||
インシュアテックパートナーシップの成長
国内の保険会社は、ローンチサイクルの短縮と固定IT費用の削減を目的として、テクノロジーアライアンスへの依存度を高めています。2025年1月のQantevとInsureMOの協定は、プラグアンドプレイ型コネクターが北欧の保険金請求エンジンにAI駆動型分析を組み込み、手動審査を削減して担当者を助言業務に振り向ける方法を示しています。LocalTapiola GroupはEurapco Allianceを通じてイノベーションの範囲を広げており、同アライアンスの8つのメンバーが投資とデータを共有して35市場向けの製品を共同開発しています。これはフィンランドの単独の中堅保険会社では達成不可能な規模です。共有プラットフォームにより、サイバー特約や走行距離連動型自動車保険などのニッチな商品のオンボーディングコストが削減され、全国展開が加速します。デジタルチャネルがシェアを獲得するにつれ、パートナーシップによるスピードが機動力のある新規参入者に対してマージンを守るために不可欠となっています。
デジタルセルフサービスの急速な普及
フィンランド人は、支店を訪問することなく見積もり取得、契約締結、保険金請求が可能なシームレスなオンライン体験を重視しています。OP Financial Groupはすでに24時間365日利用可能なダッシュボードを提供しており、世帯が免責金額を変更し、保険金支払いを受け取り、貯蓄残高をほぼリアルタイムで追跡できます[1]。純粋なオンライン専業のPOP Vakuutusは、業界最高水準の顧客満足度スコア9.1を記録するモバイルファーストサイトを通じて19万人の保険契約者にサービスを提供しています。政府の政策も民間の取り組みを補完しており、国家デジタルロードマップは2030年まで、クラウド、AI、サイバーセキュリティのアップグレードに資金を提供し、農村部の電子サービスを都市部と同等の安定性に引き上げています。迅速なオンボーディングは顧客一人当たりのライフタイムバリューを高め、自動化されたアドバイスエンジンは顧客獲得コストを削減するという好循環が、フィンランド生命保険・損害保険市場の成長を押し上げています。
強制自動車第三者賠償責任保険と堅調な自動車販売
強制自動車第三者賠償責任保険は、景気後退時でも保険料収入を安定的に維持します。2024年6月の規則改正により、電動スクレーターや類似機器への補償が拡大され、被保険車両の基盤が一夜にして広がりました。2025年5月に予定されている改正では、安全上重要な車両データへのアクセスに先立ち、外部修理工場が清廉な犯罪歴を保持することが求められ、詐欺リスクを低減することで引受精度が向上します[2]。2003年から電気自動車向けの専用保険の提供を開始したPohjola Insuranceは、すでにバッテリー、充電ステーション、長距離牽引のリスクを価格設定しており、EV普及の進展に伴い付加価値機能のアップセルが可能となっています。安定した車両保有パターンとアップグレードされたコンプライアンス規則の組み合わせが、フィンランド生命保険・損害保険市場に予測可能な収益源を支えています。
任意医療保険への需要増加
公的医療における待ち時間への不満から、より多くのフィンランド人が民間保険に向かっています。2024年には市民の6.5%が主に待ち時間を理由として医療ニーズが満たされていないと回答しており、同週内のアクセスを約束する補完的商品への明確な需要が生まれています[3]。民間医療プロバイダーのMehiläinenは2024年に20億2,000万米ドルの売上高を報告しており、医療サービスの供給能力が被保険者の需要に応えるべく拡大していることを示しています。2023年の改革後に福祉サービス郡が成熟するにつれ、人員配置とインフラの格差が残存しており、任意保険は一時的な代替手段ではなく長期的な定着商品となっています。医師ネットワーク、遠隔医療、ウェルネス分析をバンドルする保険会社がシェア獲得に最も有利な立場にあります。
抑制要因の影響分析*
| 抑制要因 | CAGR予測への影響(約%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 消費者の保険リテラシーの低さ | -1.7% | 全国の農村部 | 長期(4年以上) |
| 自動車・財物保険金請求コストの上昇 | -2.1% | 都市部中心 | 短期(2年以内) |
| ソルベンシーIIによるイノベーター向け資本負担 | -1.3% | 中小規模の保険会社 | 中期(2~4年) |
| クラウド利用におけるデータローカライゼーションコスト | -0.9% | 市場全体 | 中期(2~4年) |
| 情報源: Mordor Intelligence | |||
自動車・財物保険金請求コストの上昇
国家監督機関によると、高度技術車両の修理費用と建設資材のインフレにより、2024年の損害補償額は8%上昇しました。頻繁な凍結融解サイクルが屋根や道路にひびを入れ、損害査定担当者に急増する業務量をもたらしています。それに続く保険料の引き上げは、価格に敏感なユーザーの支払い能力を損ない、中小企業が免責金額を引き上げる動きを促す可能性があり、コスト曲線が安定するまで保険料成長を抑制する可能性があります。
保険リテラシーの低さ
保険約款の複雑さが購入を妨げ、保険加入不足につながっています。農村部の世帯は信頼できる助言チャネルへのアクセスが不足していることが多く、保険金請求時になって初めて明らかになるギャップが生じています。サイバー保険やパラメトリック保険などの新しい補償は追加説明が必要であり、販売サイクルを延長し流通コストを増加させます。業界主導の教育活動は存在するものの、進捗は依然として不均一であり、長期的にフィンランド生命保険・損害保険市場の成長を削いでいます。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
保険種類別:
生命保険の強みと健康保険の勢い生命保険は2025年のフィンランド生命保険・損害保険市場シェアの61.85%を占めてトップとなり、金利上昇に伴い魅力を取り戻した年金統合と確定利回り型商品に支えられています。このセグメントは、全体の保険料が315億1,000万米ドルに達するフィンランド生命保険・損害保険市場規模の恩恵を受けており、既存企業に製品イノベーションのための規模を提供しています。利回りの上昇により、従来の養老保険が投資信託との競争力を高める一方、雇用主は逼迫した労働市場で希少な人材を確保するために団体生命保険を拡充しています。
損害保険の各分野が多様性を加えています。健康保険は2031年に向けて12.06%のCAGR見通しを示し、フィンランド生命保険・損害保険市場に新たな成長をもたらしています。強制自動車保険が安定したキャッシュフローを生み出し、新しい電気自動車向け保険特約がチケットサイズを拡大しています。気候変動の不安定性が、査定に時間のかかる従来の保険金請求よりも迅速に支払われる指数連動型財物契約への関心を高めています。サイバー保険から農業保険まで、専門的なサブラインがオーダーメイドの保護を必要とする中小企業の選択肢を広げています。
注記: 全セグメントのセグメントシェアはレポート購入後にご確認いただけます
販売チャネル別:
デジタルの急成長が関係モデルを試す従来の代理店・ブローカー経路は依然として保険料の39.65%を占め、事業承継計画などの複雑なバンドルに関する対面指導に支えられています。しかし、デジタルネイティブ世代がオンライン・モバイル販売を12.88%のCAGRで牽引し、利便性をフィンランド生命保険・損害保険市場の持続的な成長に転換しています。保険会社はシームレスな口座開設、電子署名ワークフロー、即時支払い機能を導入し、セルフサービスへの嗜好を傾けています。
融資、資産運用、リスクソリューションを組み合わせる銀行は、大きなクロスオーバー顧客基盤を維持しています。OP Financial Group単独で210万人のオーナー顧客にサービスを提供しており、フィンランド生命保険・損害保険業界におけるバンカシュアランスのリーチを裏付けています。直販ブランドは自社ポータルを通じてマージン向上を追求していますが、多額のプラットフォーム投資が必要です。小売業者やギグワーカーアプリとのアフィニティプログラムが、顧客体験を損なうことなく日常取引に保険を組み込む柔軟な中間的手段として台頭しています。
顧客タイプ別:
個人顧客を中核とした法人隣接市場世帯は2025年の元受保険料の61.55%を供給し、2031年に向けて9.05%で成長を続けています。個人向けフィンランド生命保険・損害保険市場規模は、安定した賃金、高いデジタルリテラシー、老後の保障を求める高齢化人口に支えられています。サブスクリプション型サービスに慣れた若い購入者を、よりシンプルな購入経路が引き付けています。
中小企業は、サイバー保険、専門職賠償責任保険、事業中断保険を組み合わせたモジュール型パッケージを求めています。グローバル規模の大企業は、高度な多国籍プログラムとキャプティブ・フロンティングサポートを提供できる保険会社に依存しています。公共機関・非営利団体は、カスタマイズされた賠償責任条項と長期契約を必要としており、調達主導の購買プロセスを理解する専門部門の構築を保険会社に促しています。
注記: 全セグメントのセグメントシェアはレポート購入後にご確認いただけます
エンドユーザー産業別:
製造業の基盤とサービス業の上昇製造業は2025年のフィンランド生命保険・損害保険市場シェアの21.02%を占めてトップとなり、重機、物流チェーン、輸出リスクが複合的な補償を必要としています。ICT・専門サービス向けのフィンランド生命保険・損害保険市場規模は小さいものの、サイバー脅威がデータ侵害対応や過誤・脱漏保険への需要を高めることで、8.12%のCAGRで最速の拡大を遂げています。
建設業は、インフラ更新が加速する中で保証保険と賠償責任保険への安定した需要を維持しています。運輸会社は、フィンランドのバルト海ゲートウェイとしての地位を確保する海上・貨物保険を活用しています。Mehiläinenなどの医療プロバイダーは、医療過誤保険とデータプライバシー保護の組み込みを必要としており、サービスセクターの成長が従来の重工業を超えて保険料プールを多様化していることを反映しています。
地域分析
ヘルシンキ首都圏・ウーシマー州は保険料の32.05%を占めてトップとなり、生命保険、貯蓄、自動車、財物にまたがる多層ポートフォリオを支える金融、テクノロジー、高い世帯収入に支えられています。高密度なデジタルインフラが全国平均を上回る24時間365日のセルフサービス普及率を支え、保険会社が全国展開前にチャットボットや即時支払いモジュールをテストできる環境を提供しています。
南フィンランドと西フィンランドは、製造業の伝統と活況を呈するサービス経済を組み合わせています。機械や不動産への定期的な設備投資が、機器故障保険と事業中断保険への需要を持続させています。トゥルクとヴァーサの港湾活動は、フィンランドのスカンジナビア貿易回廊における役割から恩恵を受ける海上船体・貨物引受業者を引き付けており、産業構成が変化する中でもこれらの地域のフィンランド生命保険・損害保険市場を安定させています。
東フィンランドの7.95%のCAGR予測は、デジタルアクセスの拡大と起業家精神の育成を目的とした国家支援スキームを反映しています。オンラインチャネルが支店ネットワークの不足を補い、保険会社が分散した世帯に収益性高くリーチできるようにしています。北フィンランドは資源採掘、風力発電、季節観光に重点を置いており、パラメトリック気象条項と高免責額財物構造に精通した引受業者に報いる不安定なリスクプロファイルを呈しています。オーランド諸島は独自の規則に従っていますが、自治的および国家的な法令の両方に準拠したフロンティング契約を通じて本土の引受能力を活用しており、統一されたフィンランド生命保険・損害保険市場の枠組みの中における規制の複雑さを示しています。
競合環境
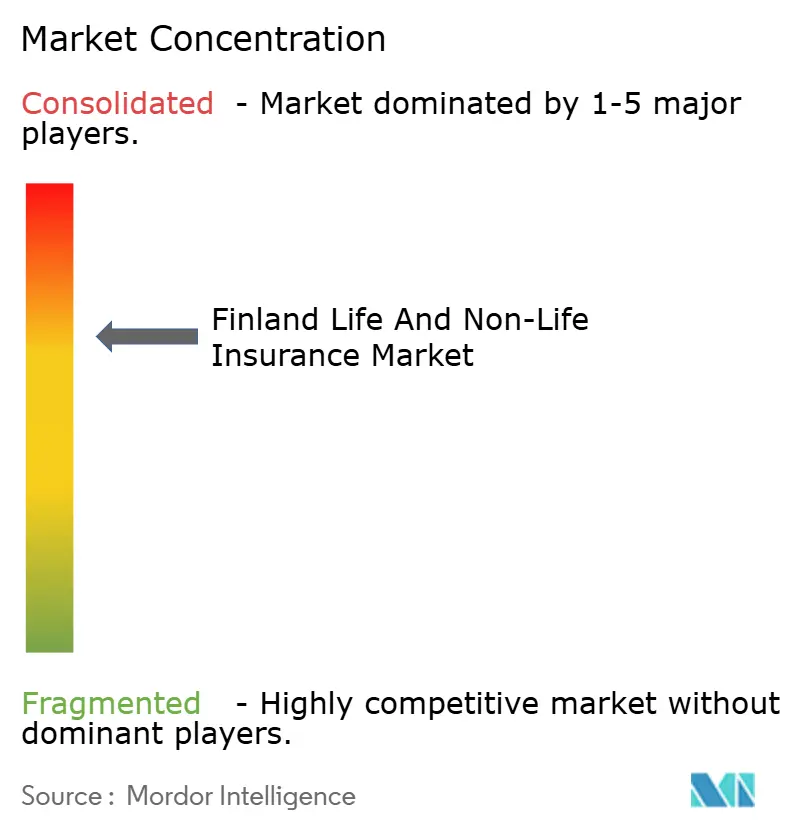
上位3社であるOP Financial Group、LocalTapiola、SampoのIf P&Cが元受保険料の支配的なシェアを占め、フィンランド生命保険・損害保険市場を中程度の集中度のカテゴリーに位置付けています。OPは協同組合型銀行基盤内での複合商品関係を活用し、その一部を機械学習型保険金請求ツールに投資しています。SampoグループのIf P&Cは2025年第1四半期のコンバインドレシオを84.6%に改善し、価格規律と厳格なリスク選択を確認しました。LocalTapiola Groupの相互保険モデルと19の地域ユニットは、地域の洞察とEurapco Allianceのテクノロジー交流を組み合わせ、ソルベンシーを損なうことなくイノベーションサイクルを短縮しています。
デジタルチャレンジャーは特化したプレーを提供しています。POP Vakuutusは初めて車を購入する顧客に響くコスト効率の高いウェブ販売を通じて規模を拡大し、ニッチな引受業者はパラメトリック、サイバー、組み込み型補償を開発しています。Vaisalaの2024年のSpeedwell Climate買収は、既存企業とスタートアップの双方に既製の気象指数を提供し、新しい気候連動型商品への参入障壁を低下させています。
テクノロジー能力が新たな競争の場となっています。光学文字認識と自然言語処理を導入した保険会社は、現在、手作業なしに保険金請求書類データの約70%を抽出し、決済時間と詐欺リスクを削減しています。自動化で遅れをとる企業は、保険料成長がデジタルネイティブチャネルに集中するにつれ、経費率が上昇していることに気づいています。
フィンランド生命保険・損害保険業界のリーダー企業
-
OP Insurance
-
LocalTapiola Group
-
If P&C Insurance (Sampo Group)
-
Mandatum Life Insurance
-
Fennia Mutual
- 注:主要企業の掲載順は順位を示すものではありません。
フィンランド生命保険・損害保険市場 このレポートでカバーされる企業
- OP Financial Group (OP Insurance, Pohjola)
- LocalTapiola Group
- If P&C Insurance (Sampo Group)
- Fennia Mutual
- Pohjantähti Mutual
- Turva Mutual
- Alandia Group
- Suomen Vahinkovakuutus (POP Insurance)
- Nordea Insurance Finland
- Mandatum Life Insurance
- LähiTapiola Life
- Chubb Finland
- AIG Finland
- Zurich Insurance Finland
- Allianz Finland
- AXA XL Finland
- Folksam Finland
- Garantia Insurance
- Patient Insurance Company
- Suomen Keskinäinen Lääkevahinkovakuutusyhtiö
- Protector Insurance Finland
- Pohjola Hospital Insurance
最近の産業開発事情 フィンランド生命保険・損害保険市場
- 2025年2月:UNIQA Insurance GroupがEurapco Allianceの正式メンバーとなり、すでにLocalTapiolaを含むコンソーシアムが拡大しました。
- 2025年1月:QantevとInsureMOが保険コネクティビティとデータ統合を強化するための戦略的パートナーシップを発表し、QantevのAI駆動型健康・生命保険ソリューションが世界300社以上の保険会社にサービスを提供するInsureMOのインフラプラットフォームと統合されました。
- 2024年12月:EIOPAの欧州全域ストレステストにより、深刻なシナリオ下で総合ソルベンシー比率が221.8%から123.3%に低下したものの、経営措置後に139.9%まで回復し、フィンランドの保険会社の回復力が示されました。
- 2024年9月:Vaisalaが気象関連の金融リスク軽減能力を強化するためにSpeedwell Climateを買収し、フィンランドの保険会社に高度な気候リスク移転ソリューションと指数連動型契約構築の専門知識へのアクセスを提供しました。
フィンランド生命保険・損害保険市場 レポートの範囲と調査方法論
市場の定義と主要カバレッジ
本調査は、フィンランドの認可保険会社が生成したすべての収入保険料および保険契約者拠出金を対象としており、リスク型および貯蓄型の生命保険商品(定期保険、終身保険、年金、法定職域年金商品)と、自動車、財産、賠償責任、健康、旅行、海上、農業、特殊保険を含むすべての損害保険種目を網羅し、年間平均レートで米ドル換算して表示しています。Mordor Intelligenceは、この統合プールを2025年に315.1 ビリオン 米ドルと評価しており、2030年までに559.6 ビリオン 米ドルに増加すると見込んでいます。
スコープの除外事項として、海外に出再された再保険、任意の相互扶助制度、およびフィンランドの規制外で発行されたマイクロクレジット保険は含まれていません。
セグメンテーション概要
- 保険種類別
- 生命保険
- 個人生命保険
- 団体生命保険
- 年金保険
- 損害保険
- 住宅保険
- 自動車保険
- 健康保険
- 旅行保険
- 賠償責任保険
- 海上・貨物保険
- 農業保険
- その他の専門保険ライン
- 生命保険
- 販売チャネル別
- 直接販売・自社チャネル
- 代理店・ブローカー
- バンカシュアランス
- オンライン・モバイル
- アフィニティ・パートナーシップ
- その他のチャネル
- 顧客タイプ別
- 個人・小売
- 中小企業
- 大企業
- 公共セクター・非営利団体
- エンドユーザー産業別
- 製造業
- 建設・不動産
- ICT・専門サービス
- 運輸・物流
- その他の産業
- 地域別
- ヘルシンキ首都圏・ウーシマー州
- 南フィンランド
- 西フィンランド
- 東フィンランド
- 北フィンランド
- オーランド諸島
詳細な調査方法論とデータ検証
一次調査
ヘルシンキ、トゥルク、オウルにおける複合保険会社のアクチュアリー、地域ブローカー責任者、バンカシュアランス担当者、およびインシュアテック創業者へのインタビューを通じて、二次情報の検証、価格変動の明確化、デジタルチャネルの勢いの把握を行い、主要な前提条件を精緻化するとともに情報開示のギャップを解消しました。
デスクリサーチ
調査チームはまず、フィンランド金融監督庁、フンランド統計局、およびInsurance Europeが公表する規制当局の資料を基に、種目別保険料、損害率、ソルベンシーマージンを把握しました。次に、ユーロスタットの可処分所得データ、フィンランド自動車保険センターの車両登録データ、およびEIOPAのイールドカーブを用いてトレンドラインを補強し、Dow Jones FactivaおよびD&B Hooversを通じた年次報告書のスクリーニングにより保険会社のパフォーマンスをベンチマークしました。これらのオープンソースはあくまで例示であり、全体像を補完するために多数の業界誌、コンサルテーションペーパー、および官報が追加的にレビューされています。
市場規模の算定と予測
トップダウン方式の再構築は、規制当局が報告する種目別保険料を起点とし、年金拠出金を加算した上で出再保険料を調整することで2025年のベースラインを形成します。サンプル保険会社の平均保障額と有効契約件数を掛け合わせたボトムアップ検証を一部実施し、情報開示が限られる場合でも合計値の妥当性を担保しています。主要変数には、一人当たり所得、住宅ローン残高の増加、車登録台数、長期債券利回り、損害コストインフレ、およびオンラインチャネルシェアが含まれます。これらのドライバーをシナリオ分析を伴う多変量回帰で予測した後、セグメント合計を国全体の数値に集約します。保険会社の詳細データが欠如している場合は、同業種目から導出した保守的な成長幅で補完します。
データ検証と更新サイクル
アウトプットは分散フィルター、シニアアナリストによるレビュー、および経営陣の承認を経て確定します。モデルは年次で更新され、重要なイベントが発生した際には情報源に再確認を行うため、クライアントは常に最新の検証済み見解を参照できます。
Mordor Intelligenceのフィンランド生命保険・損害保険ベースラインが信頼性を持つ理由
公表されている推計値はしばしば乖離しており、保険料スコープの相違、通貨換算日の違い、および更新頻度の差異がすべてギャップの要因となっています。
調査会社Aは2024年のプールを55.3 ビリオン 米ドルと評価し、出版社Bは同年について45.0 ビリオン 米ドルを引用しており、コンサルタント会社C2022年の損害保険サブセットを43.0 ビリオン 米ドルに限定しています。
ベンチマーク比較
| 市場規模 | 匿名化されたソース | 主要なギャップ要因 |
|---|---|---|
| 315.1 ビリオン 米ドル(2025年) | Mordor Intelligence | - |
| 55.3 ビリオン 米ドル(2024年) | 調査会社A | 元受正味保険料のみを計上し、職域年金を除外、年央為替レートで換算 |
| 45.0 ビリオン 米ドル(2024年) | 出版社B | サンプル保険会社調査に依拠し、健康付加保険を除外、直線CAGRを使用 |
| 43.0 ビリオン 米ドル(2022年) | コンサルタント会社C | 損害保険種目のみを追跡し、経済シナリオのオーバーレイなし |
この比較は、スコープ、通貨換算タイミング、および年金フローを統一した場合、Mordor Intelligenceの規制当局データ、保険会社検証、およびシナリオテスト済み予測を組み合わせた厳格な手法が、意思決定者に対して最も透明性が高く再現性のあるベースラインを提供することを示しています。
レポートで回答される主要な質問
フィンランド生命保険・損害保険市場の2031年における予測規模はどのくらいですか?
市場は8.96%のCAGRで拡大し、2031年までに541.8 ビリオン 米ドルに達すると予測されています。
フィンランド生命保険・損害保険市場において最も成長が速いセグメントはどれですか?
健康保険は2031年に向けて12.06%のCAGR予測で最速の成長ペースを示しています。
競合環境の集中度はどの程度ですか?
3グループが保険料の約70%を占め、セクターの集中度スコアは7となっています。
フィンランドでパラメトリック保険が普及している理由は何ですか?
嵐や降雪による損失の増加により、保険会社は迅速に支払いが行われ損害査定コストを削減できる指数連動型補償へと向かっています。